
Tamanho e Participação do Mercado Europeu de Assentos Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
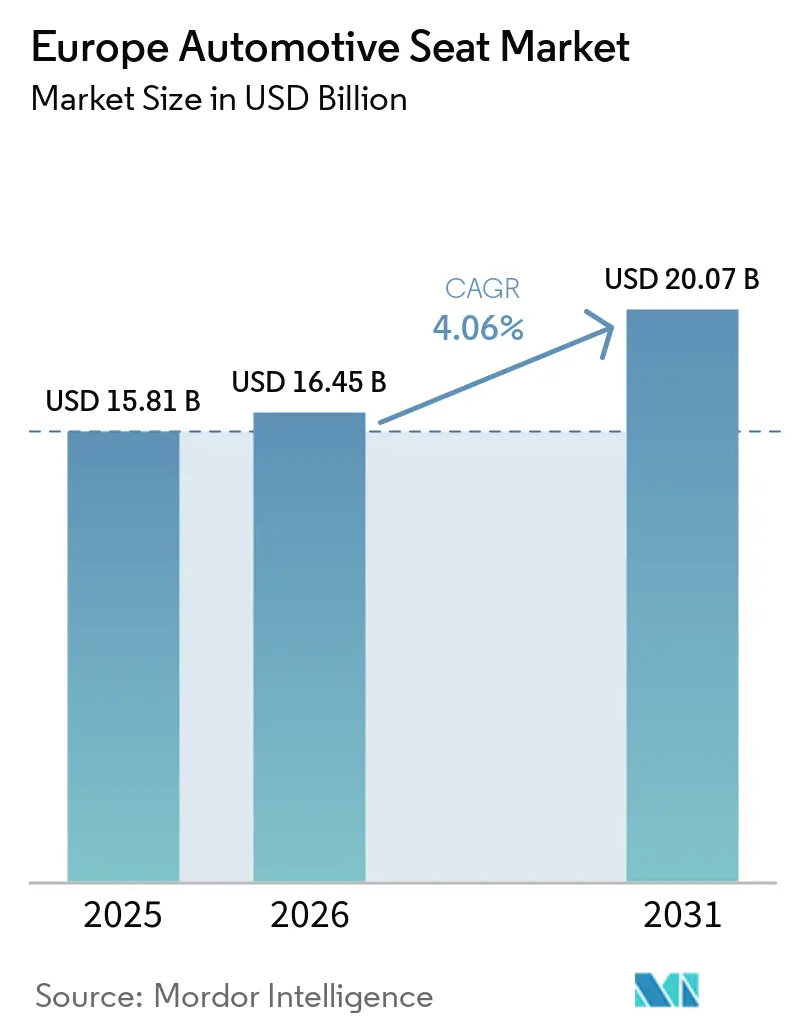
| Tamanho do mercado no ano base (2025) | 15.81 Bilhões de dólares |
| Tamanho do Mercado (2026) | 16.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.06 % |
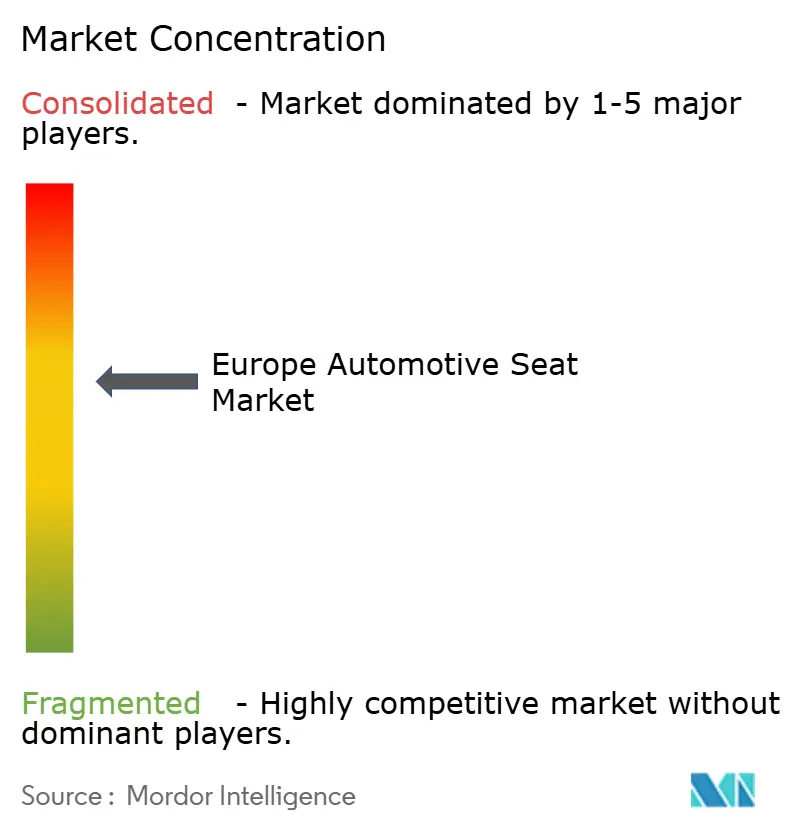
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Assentos Automotivos por Mordor Intelligence
O tamanho do Mercado Europeu de Assentos Automotivos foi avaliado em USD 15,81 mil milhões em 2025 e estima-se que cresça de USD 16,45 mil milhões em 2026 para atingir USD 20,07 mil milhões até 2031, a um CAGR de 4,06% durante o período de previsão (2026-2031). Os registos de veículos estão a aumentar gradualmente, com os veículos elétricos a bateria a ganhar penetração significativa no mercado. Penalidades mais rigorosas da UE para as emissões de dióxido de carbono, que se espera atinjam níveis substanciais num futuro próximo, estão a influenciar as decisões de compra. Estas decisões tendem para estruturas de assento mais leves, características térmicas avançadas e arquiteturas ricas em sensores. Embora o mercado europeu de assentos automotivos beneficie dos compromissos dos OEMs com a eletrificação, enfrenta custos flutuantes de poliuretano e semicondutores. Estas flutuações exigem revisões contínuas no design e no abastecimento. Os mandatos de sustentabilidade estão a impulsionar tecidos de PET reciclado e espumas de poliuretano de base biológica para os programas convencionais, especialmente à medida que os OEMs destacam os seus objetivos de circularidade. Os operadores independentes do mercado de pós-venda estão a aumentar a sua presença no comércio eletrónico para peças de recuperação de assentos numa mudança notável. Este movimento desafia a cadeia de abastecimento tradicional, que tem se centrado predominantemente nos OEMs no mercado europeu de assentos automotivos.
Principais Conclusões do Relatório
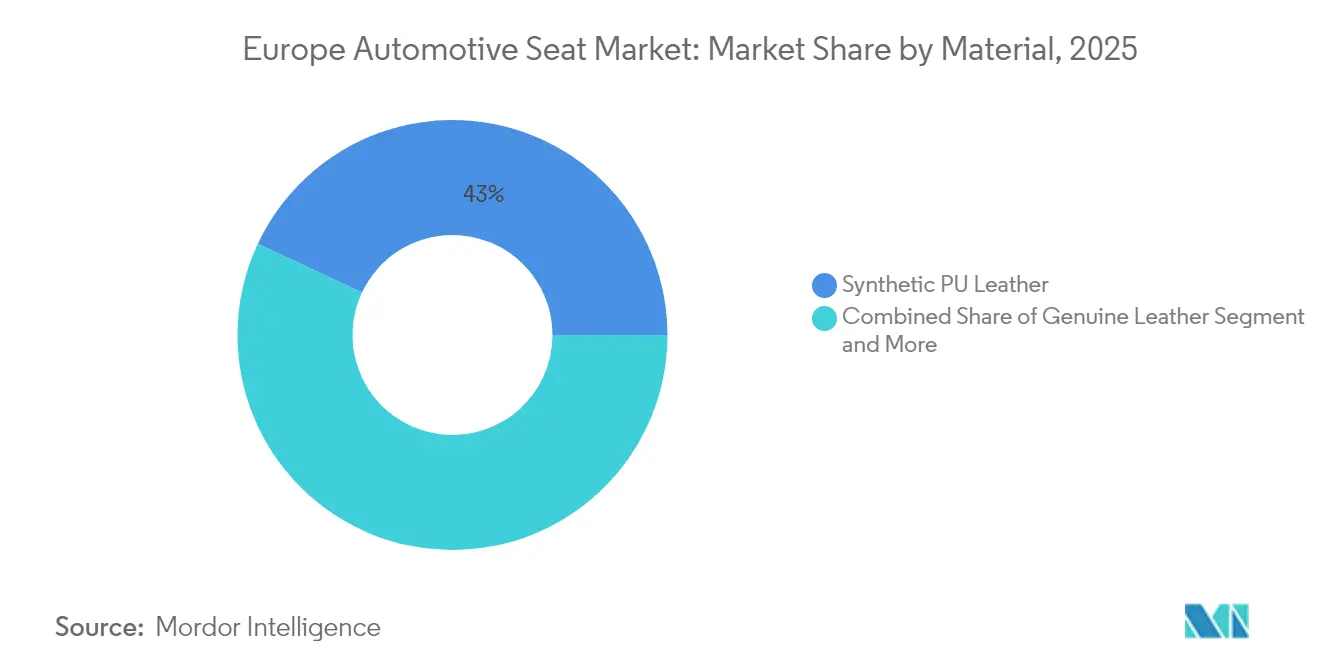
- Por material, o couro sintético PU deteve 43,02% da participação do mercado europeu de assentos automotivos em 2025, enquanto o PU de base biológica está projetado para expandir a um CAGR de 4,12% durante o período de previsão (2026-2031).
- Por tecnologia, os assentos motorizados e ajustáveis representaram 36,20% do tamanho do mercado europeu de assentos automotivos em 2025, enquanto os assentos inteligentes integrados com ADAS estão a registar um CAGR de 4,15% durante o período de previsão (2026-2031).
- Por tipo de veículo, os automóveis de passageiros geraram 72,85% do tamanho do mercado europeu de assentos automotivos em 2025; além disso, os assentos para automóveis de passageiros estão definidos para crescer a um CAGR de 4,08% durante o período de previsão (2026-2031).
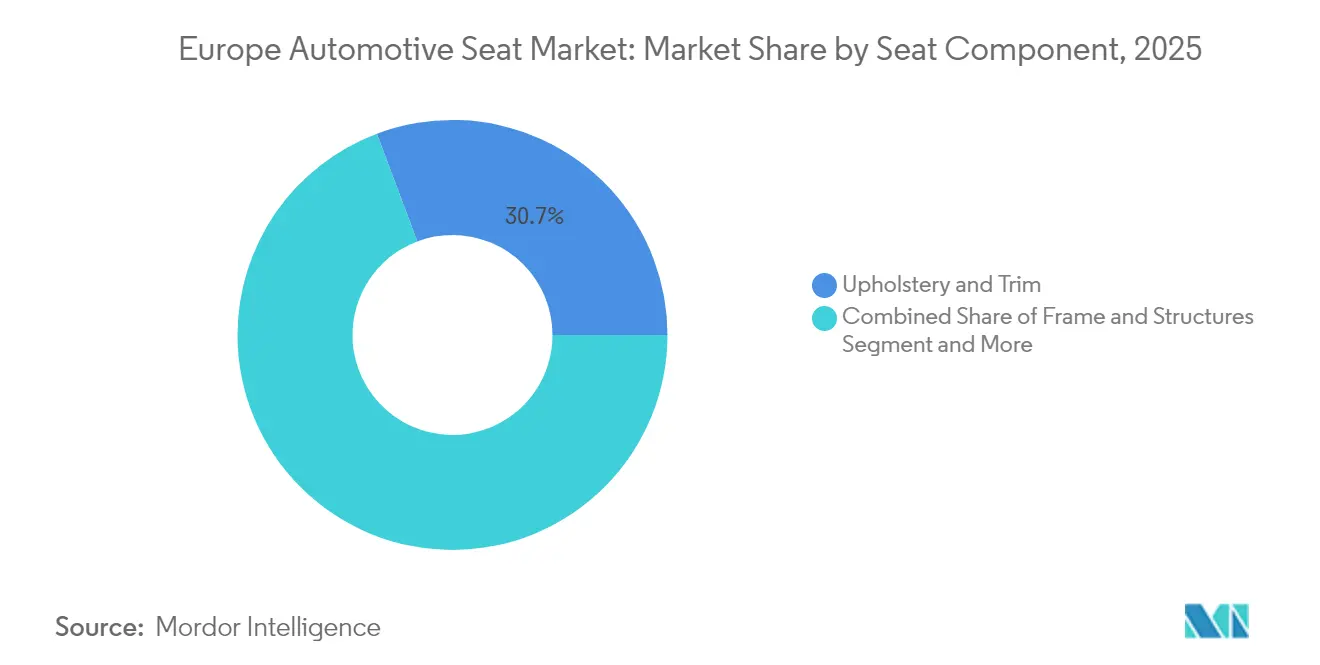
- Por componente de assento, a estofagem e o acabamento lideraram o mercado europeu de assentos automotivos, com 30,72% do tamanho em 2025, e os sensores e as ECUs estão previstos para aumentar a um CAGR de 4,13% durante o período de previsão (2026-2031).
- Por canal de vendas, os programas OEM dominaram com 86,95% de participação na receita em 2025, enquanto as plataformas de pós-venda estão a um CAGR de 4,16% durante o período de previsão (2026-2031).
- Por país, a Alemanha dominou com 36,78% de participação na receita em 2025, enquanto o Reino Unido está a caminho de um CAGR de 4,17% durante o período de previsão (2026-2031).
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação Rápida | +1.1% | Em toda a UE, mais forte nos países nórdicos | Longo prazo (≥ 4 anos) |
| Regulamento Geral de Segurança da UE 2019/2144 com Mandato | +0.9% | Todos os estados-membros da UE | Curto prazo (≤ 2 anos) |
| Aumento da Procura dos OEM | +0.8% | Alemanha, França, Itália como mercados centrais | Médio prazo (2-4 anos) |
| Impulso da Sustentabilidade para Estofagem Circular | +0.6% | Europa Ocidental, expandindo-se para o leste | Médio prazo (2-4 anos) |
| Boom na Personalização do Pós-venda | +0.4% | Alemanha, Reino Unido, França, Países Baixos | Curto prazo (≤ 2 anos) |
| Crescimento dos Ciclos de Recuperação de Frotas/Serviços de Transporte por Aplicativo | +0.3% | Centros urbanos nos principais mercados da UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação Rápida a Criar Novas Funcionalidades de Gestão Térmica nos Assentos
Uma elevada participação de veículos elétricos a bateria significa que o aquecimento da cabine já não recorre ao calor residual do motor. Os dados da Vitesco mostram que os aquecedores de assento de 48 V reduzem a carga de AVAC de todo o veículo em um terço, aumentando a credibilidade da autonomia no inverno — vital nos climas nórdicos abaixo de zero [1]."Gestão Térmica a 48V para Veículos Elétricos," Vitesco Technologies, vitesco-technologies.com Os assentos centrados em veículos elétricos ganham ventilação ativa, controlo de microclima zonal e eletrónica de potência com autodiagnóstico. As equipas de design equilibram as restrições de compatibilidade eletromagnética junto ao cablagem da bateria, desencadeando novas combinações de materiais e testes com espuma condutora. Os especialistas em térmica podem validar vibração de longo ciclo e variações de temperatura e veem a procura aumentar, impulsionando o mercado europeu de assentos automotivos para um maior conteúdo eletrónico por unidade.
Regulamento Geral de Segurança da UE 2019/2144 com Mandato de Sensores Avançados para Assentos
Desde julho de 2024, todos os novos veículos europeus devem incluir deteção do estado dos ocupantes e lembretes de cinto baseados em eletrónica de assento inovadora. Tapetes de pressão, classificadores de peso e rastreamento de postura assistido por câmara são agora fornecidos de série em versões de mercado de massas. A FORVIA e a Lear integram nós CAN redundantes para garantir a integridade dos dados para as pilhas de ADAS, transformando o assento num centro de inteligência de ocupantes em tempo real. Os laboratórios de certificação registam um aumento de dois quintos nos testes de CEM relacionados com assentos, prolongando os prazos dos programas, mas assegurando a conformidade. O regulamento impulsiona as adaptações no mercado de pós-venda para veículos de frota, alargando ainda mais o fornecimento de kits de sensores em todo o mercado europeu de assentos automotivos.
Aumento da Procura dos OEM por Estruturas de Assento Leves e de Materiais Mistos
Os montadores europeus apostam fortemente em estruturas de alumínio-magnésio-compósito que reduzem a massa do assento em um quarto e ajudam a evitar as elevadas multas de CO₂ iminentes. As estruturas de rede multi-material da FORVIA ilustram o caminho, combinando encostos em fibra de carbono com calhas de alumínio para manter a rigidez em caso de colisão. Os fornecedores qualificam agora até cinco novas fontes de matérias-primas por programa, alargando os planos de ensaio metalúrgico e inflacionando os orçamentos de investimento em tecnologia de união. Aqueles que dominam a rebitagem híbrida, a soldadura a laser e os adesivos estruturais obtêm o estatuto de fornecedor preferido no mercado europeu de assentos automotivos. À medida que os objetivos de frota se intensificam em 2027, a adoção de soluções leves passa dos modelos premium para as plataformas do segmento B, consolidando os ganhos de volume para os inovadores.
Impulso da Sustentabilidade para Estofagem Circular (PET Reciclado e PU de Base Biológica)
Os compromissos climáticos dos OEM elevam os têxteis reciclados e as espumas de base biológica. A Audi estofeia o A3 com fio produzido a partir de 45 garrafas de PET reciclado por conjunto de assentos [2]"PET Reciclado nos Assentos do A3," Audi MediaCenter, audi-mediacenter.com. A espuma de PU de base biológica da Huntsman reduz as emissões do berço ao portão em um quarto, e os revestimentos à base de água da Covestro reduzem o consumo de água de processo [3]"ACOUSTIFLEX VEF BIO para Assentos Automotivos," Huntsman, huntsman.com . Os fornecedores investem em logística de ciclo fechado que recolhe tecidos em fim de vida para linhas de reciclagem mecânica próximas das fábricas de costura alemãs. A variância de qualidade nas matérias-primas pós-consumo exige scanners óticos inline avançados para proteger a consistência da cor em escala. Apesar da maior sobrecarga no abastecimento de materiais, o momentum mantém o conteúdo de base biológica a crescer no mercado europeu de assentos automotivos.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Chips de Eletrónica de Assentos e Picos de Preços | -0.9% | Todos os centros de fabrico europeus | Médio prazo (2-4 anos) |
| Custos Voláteis de Insumos de Poliuretano e Couro | -0.7% | Em toda a UE, afetando particularmente a produção alemã | Curto prazo (≤ 2 anos) |
| Capacidade de Montagem Europeia Subutilizada | -0.6% | Alemanha, França, Itália como centros de fabrico centrais | Médio prazo (2-4 anos) |
| Regras Químicas Mais Rigorosas da UE sobre Efluentes de Curtume com Crómio Hexavalente | -0.5% | Regiões de processamento de couro da UE, Europa Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Chips de Eletrónica de Assentos e Picos de Preços
Os assentos inteligentes podem albergar até 15 microcontroladores e controladores de potência; no entanto, os prazos de entrega de MCU de grau automotivo aumentaram de 14 para 38 semanas em 2024. As linhas de SUV premium na Eslováquia ficaram paradas durante nove turnos quando os ASIC dos sensores de ocupação esgotaram. Alguns fornecedores redesenham placas para consolidar funções em processadores prontamente disponíveis, reduzindo a contagem de chips em um oitavo, mas aumentando os gastos em I&D. As empresas com duplo abastecimento em Taiwan e na Europa resistem melhor à volatilidade, captando volumes de OEM urgentemente redirecionados no mercado europeu de assentos automotivos. A longo prazo, as fábricas de semicondutores localizadas poderiam diluir esta restrição, mas as adições de capacidade não vão aliviar a escassez antes de 2027.
Custos Voláteis de Poliuretano e Couro como Insumos
As matérias-primas consomem até dois quintos do custo de construção de assentos premium, expondo as margens às oscilações nos polióis derivados do petróleo e nos couros. Entre 2024 e 2025, os preços à vista do PU oscilaram minimamente, levando à falência vários moldadores de espuma de Nível 2 agrupados em torno de Estugarda. As regras químicas da UE que proíbem o curtimento com crómio hexavalente obrigam as curtidoras a recorrer a alternativas mais caras, inflacionando o aprovisionamento de couro em um quarto. Os fabricantes de assentos cobrem-se com acordos de compra de vários trimestres e diversificam para espumas de base biológica, mas as cláusulas contratuais raramente permitem a repercussão total dos custos. Até que as curvas de preços se estabilizem, o mercado europeu de assentos automotivos suporta um EBIT comprimido para os programas de luxo ricos em acabamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Domínio Sintético em Meio ao Impulso da SustentabilidadeO couro sintético PU controlou 43,02% do tamanho do mercado europeu de assentos automotivos em 2025, graças à sua qualidade de superfície uniforme, latitude de design e menores taxas de refugo do que os couros genuínos. O PU de base biológica, embora de nicho, está a crescer a um CAGR de 4,12% à medida que os OEM publicam relatórios de ciclo de vida que quantificam 25% de poupanças de carbono. As inovações em tecido de PET reciclado permitem aos fabricantes cumprir as diretivas europeias de fim de vida sem sacrificar a resistência à abrasão, uma métrica chave para interiores de serviços de transporte por aplicativo. O couro genuíno persiste nas versões de topo de gama, mas as restrições ao crómio hexavalente elevam os custos de acabamento, empurrando as marcas de volume para alternativas veganas. As capas de assento em compósito e malha 3D reduzem a massa e melhoram a respirabilidade, apoiando os rigorosos objetivos de autonomia de veículos elétricos.
Os participantes do mercado europeu de assentos automotivos combinam agora revestimentos de PU à base de água com adesivos de suporte com baixo teor de COV, eliminando a maior parte da água de processo e reduzindo a energia de cura. As cadeias de abastecimento diversificam-se, com as fábricas da Europa Oriental a fiar fios reciclados para compensar os custos de mão-de-obra ocidentais. Embora a volatilidade das matérias-primas persista, os contratos de longo prazo para matérias-primas de base biológica estabilizam os preços dos insumos. Os rótulos de têxteis sustentáveis reforçam a mensagem nos showrooms, consolidando a aceitação dos consumidores e acelerando assim a transição da mistura de materiais em todo o mercado europeu de assentos automotivos.


Por Tecnologia:
Assentos Inteligentes Impulsionam a Segurança e o ConfortoOs assentos inteligentes integrados com ADAS registarão um CAGR de 4,15% até 2031, à medida que o Regulamento Geral de Segurança da UE 2019/2144 obriga à implantação de monitorização de ocupantes em cada novo modelo. Os mecanismos motorizados e ajustáveis ainda detêm 36,20% da participação do mercado europeu de assentos automotivos, devido às expectativas arraigadas dos consumidores por conforto multi-posições. Os invernos nórdicos sustentam uma procura elevada por almofadas aquecidas, enquanto os climas mediterrâneos orientam as taxas de adesão a perfurações ventiladas. Os OEM premium integram algoritmos de massagem e correção de postura que registam a fadiga do condutor e partilham dados com análises em nuvem para serviços de saúde preditivos.
Os pioneiros da indústria europeia de assentos automotivos co-embalam agora as ECU de assento com controladores zonais, reduzindo o peso da fiação em 800 g por veículo. As atualizações de firmware por via aérea permitem edições remotas da curva de conforto, posicionando os assentos como funcionalidades definidas por software. A eletrónica modular facilita as atualizações de conformidade quando as regras de segurança evoluem, uma alavanca competitiva que sustenta modelos de receita recorrente através de sequências de massagem por subscrição. À medida que a disponibilidade de semicondutores se normaliza, o conteúdo de assento com ADAS vai-se expandir para os crossovers do segmento C, aprofundando a captura de valor eletrónico no mercado europeu de assentos automotivos.
Por Tipo de Veículo:
Supremacia do Automóvel de Passageiros à Medida que os Veículos Elétricos CrescemOs carros de passeio representaram 72,85% do tamanho do mercado de assentos automotivos europeu em 2025. O segmento de assento de carro de passeio deverá permanecer o maior contribuinte, sustentado pela crescente demanda por conforto avançado, segurança e assentos com ajuste elétrico nos modelos de veículos europeus. No entanto, o subsegmento de carros de passeio BEV é o destaque, avançando a um CAGR de 4,08% até 2031, à medida que os cortes de incentivos não conseguem reduzir o interesse dos consumidores. Os SUVs compactos ganham impulso, exigindo bancos deslizantes com divisão rebatível que preservam a flexibilidade de carga. Os assentos de veículos comerciais migram para têxteis de alta durabilidade classificados para 70.000 ciclos, atendendo às metas de tempo de atividade dos operadores logísticos. Os pedidos de miniônibus crescem nas frotas de turismo e traslado aeroportuário, ampliando a demanda por capas de vinil de fácil higienização.
As espumas termicamente neutras atenuam o acúmulo de calor do conjunto de baterias em arquiteturas de veículos elétricos com piso plano, enquanto os engenheiros de estrutura lidam com os pontos de fixação do conjunto sob o assento que alteram a modelagem do caminho de carga. O mercado de assentos automotivos europeu enfrenta, portanto, uma convergência de restrições de conforto, estruturais e térmicas que variam significativamente por classe de veículo. As cabines de caminhões pesados integram camas giratórias e sistemas de lombar ativa para atender às diretrizes de bem-estar do motorista da UE, ampliando o alcance dos fornecedores de assentos além dos segmentos de veículos leves.
Por Componente de Assento:
A Eletrónica Lidera o Crescimento de ValorOs sensores e as ECUs registam um CAGR de 4,13%, superando o mercado europeu de assentos automotivos mais amplo, à medida que cada assento se transforma num nó de dados. A estofagem e o acabamento ainda fornecem 30,72% de participação na receita, porque os acabamentos de superfície continuam a ser o primeiro ponto de contacto com o cliente. Os formuladores de espuma injetam micro-ventilações que aumentam a respirabilidade em 22% enquanto reduzem os gramas de densidade — uma dupla vantagem para o conforto e a massa. Os motores adoptaram arquiteturas sem escovas, reduzindo o ruído para metade e alargando a vida útil em serviço nos últimos 15 anos, o que é fundamental para os compromissos de durabilidade da economia circular.
As estruturas leves de magnésio migram dos suportes de cupé de luxo para os veículos elétricos de preço médio, reduzindo 1,8 kg por assento e compensando a massa da bateria. Os fornecedores de airbags reformulam os módulos laterais de tórax para se adaptarem a perfis de almofada mais finos. A integração impulsiona novos regimes de validação onde a eletrónica, os pirotécnicos e os compósitos coexistem, tornando as competências de engenharia de sistemas um ponto-chave de contratação no mercado europeu de assentos automotivos.
Por Canal de Vendas:
Canais OEM Dominam, o Pós-venda Vai DigitalAs fábricas de montagem OEM consumiram 86,95% do mercado europeu de assentos automotivos em 2025, cimentando a dependência dos fornecedores de nível um nos ciclos de produção de veículos. No entanto, o valor do pós-venda online está a crescer a um CAGR de 4,16%, à medida que os consumidores DIY adaptam kits de aquecimento e capas de couro vegano. Os configuradores multilingues replicam padrões de costura OE, aumentando a personalização para além dos acessórios do concessionário. Os contratos de recuperação de frotas concedem certeza de volume aos reconstruidores de assentos que conseguem trocar as almofadas em menos de 30 minutos em centros de serviço urbanos.
Os fornecedores OEM lançam lojas diretas ao consumidor para contrariar a diluição das margens, capitalizando o valor da marca e reduzindo os cortes dos grossistas. Emergem programas de renovação de estofagem por subscrição, oferecendo substituições anuais de revestimento de assento integradas com visitas de detailing. O mercado europeu de assentos automotivos testemunha assim uma era de distribuição híbrida onde as linhas tradicionais just-in-time coexistem com micro-armazéns click-n-ship que servem o continente em 24 horas.
Análise Geográfica
Mercado Alemão de Assentos Automotivos
A Alemanha ancora o mercado europeu de assentos automotivos com uma participação de mercado de 36,78% em 2025, um denso ecossistema de fornecedores e uma aplicação rigorosa das regulamentações de segurança. Embora os incentivos para veículos elétricos a bateria tenham diminuído, o país ainda registrou uma participação mínima de carros de passeio elétricos em 2024, sustentando a demanda por assentos leves e termicamente eficientes. A planta da FORVIA na Baviera pilota encostos em fibra de carbono acabados em linhas de corte a jato d'água de alta velocidade. A unidade da Brose em Coburg lança acionadores de ajuste de assento de 48 V que se integram perfeitamente aos controladores de carroceria zonais. No entanto, a escassez de semicondutores causou nove paralisações de linhas de montagem entre os fabricantes de equipamentos originais alemães, pressionando os fornecedores de assentos a manter estoques de reserva superiores às normas pré-pandemia.
Mercado Francês de Assentos Automotivos
A França segue de perto, impulsionada por uma elevada participação de veículos elétricos a bateria em janeiro de 2025 e pelos fundos PERTE VEC III canalizados para atualizações de eletrificação de fornecedores. Os programas de assentos da Renault e da Stellantis especificam espumas de poliuretano de base biológica incorporando um quinto de polióis de origem vegetal, catalisando fornecedores químicos domésticos a ampliar a produção de matérias-primas biológicas. Os fornecedores de primeiro nível franceses integram sensores de atenção do motorista nos apoios de cabeça antes do prazo exigido pelos cronogramas da UE, obtendo classificações de cinco estrelas no Euro NCAP que impulsionam as perspectivas de exportação.
Mercados Europeus Mais Amplos
O Reino Unido navega pela divergência de harmonização pós-Brexit, registrando uma robusta taxa de crescimento anual composta de 4,17% até 2031, embora as normas de segurança de assentos permaneçam harmonizadas com os marcos regulatórios da UNECE, permitindo fluxos de componentes entre os dois lados do Canal da Mancha. Nas proximidades, especialistas em acabamento em couro da região de Abruzzo, na Itália, estão migrando para linhas de acabamento à base de água para atender às regulamentações europeias sobre produtos químicos em couro, protegendo seu nicho nos segmentos de carros esportivos de luxo. Os clusters de produção de Zaragoza, na Espanha, fornecem bancos para vans europeias, aproveitando a mão de obra competitiva e a proximidade aos principais corredores logísticos.
Panorama regulatório
Os assentos automotivos na Europa são regidos pelas normas de homologação de tipo da UNECE, que estabelecem requisitos básicos para resistência do assento, ancoragens e apoios de cabeça (UN R17 para M1/N1), bem como requisitos para assentos de veículos de grande porte para passageiros (UN R80, atualizada com a série de emendas 04, que entra em vigor em 12 de junho de 2025). Regulamentações de segurança mais amplas da UNECE para proteção dos ocupantes em colisões frontais e laterais (UN R94 e UN R95, com suplementos que entram em vigor em 12 de junho de 2025) moldam as estruturas dos assentos e a integração dos sistemas de retenção, enquanto a UN R145 (em vigor desde 12 de junho de 2025) especifica requisitos para ancoragens ISOFIX e posições de assento i-Size, o que influencia a arquitetura dos assentos e o planejamento de validação.
Os requisitos de materiais e saúde da cabine também influenciam o design e o fornecimento de assentos. Sob a legislação de produtos químicos da UE (REACH), a Entrada 77 estabelece um limite de emissão de formaldeído de 0,062 mg/m3 para o ar interno de veículos rodoviários, aumentando as demandas de teste e documentação para espumas, tecidos e adesivos. Paralelamente, os requisitos de segurança veicular em toda a UE previstos no Regulamento Geral de Segurança introduziram novas regras que entram em vigor em 7 de julho de 2026, reforçando ainda mais a necessidade de os assentos acomodarem hardware de segurança avançado e uma integração robusta de sensoriamento na cabine, alinhada com os regimes de homologação e conformidade em evolução.
Análise da cadeia de valor
A cadeia de valor de assentos automotivos na Europa começa com insumos upstream, incluindo produtos químicos de poliuretano para espuma, aço e ligas leves para estruturas e trilhos, tecidos e couros sintéticos para revestimentos, e semicondutores para sensores, ECUs e eletrônicos de conforto. Especialistas de Nível 2 fornecem moldagem de espuma, corte e costura de acabamentos, estampagem de metais, motores e atuadores, e módulos de sensores para integradores de Nível 1, como Adient, Lear, FORVIA e Magna, que entregam sistemas completos de assentos às montadoras. Entidades do setor, incluindo CLEPA e Euromoulders, apoiam o alinhamento entre fornecedores em temas de conformidade (notadamente REACH) e questões de competitividade ligadas à base produtiva europeia.
Downstream, o fornecimento para montadoras domina, refletindo a forte dependência europeia da entrega Just-in-Time e Just-in-Sequence para plantas de montagem. Esse modelo de entrega favorece a proximidade dos fornecedores e o sequenciamento sincronizado. O nearshoring e a regionalização surgem como respostas ao risco logístico e à volatilidade dos programas, com a Seat e a Cupra afirmando que 75% das referências de peças para a fábrica de Martorell vêm da Espanha ou de países europeus vizinhos. Mudanças na pegada de capacidade também são visíveis em categorias adjacentes de assentos, incluindo a abertura de uma nova instalação de fabricação pela Sears Seating próxima a Madri, Espanha (Sears Manufacturing Iberia, S.L.), reforçando o papel da Ibéria e da Europa Central e Oriental como nós de fabricação e logística para o fornecimento de assentos e interiores.
Cenário Competitivo
A concentração do mercado permanece moderada: Adient, Lear, FORVIA e Magna dominam uma parte significativa dos volumes de assentos de nível um. No entanto, enfrentam agora a concorrência de novos participantes centrados na eletrónica e de casas especializadas em acabamentos. A FORVIA reestruturou-se, consolidando várias instalações alemãs em menos centros de alta automatização, reduzindo as quilometragens logísticas e diminuindo as emissões de Âmbito 1. Em desenvolvimentos recentes, a Lear reduziu a sua força de trabalho para otimizar os custos fixos durante a escassez de semicondutores, mantendo os investimentos em I&D em arquiteturas de assento inovadoras.
A Magna está a expandir as suas fábricas checas para produzir estruturas traseiras em compósito, visando contratos de veículos elétricos de mercado de massas com OEM alemães. A Gentherm, especialista em conforto térmico, está a capitalizar a aquisição da Hanon Systems — finalizada pela Hankook no início de 2025 — para assegurar um fornecimento estável de componentes de circuito térmico, salvaguardando assim as suas margens numa era de escassez de silício. A Recaro Automotive demonstra o potencial de sobrevivência de nicho no mercado europeu de assentos automotivos, mantendo-se lucrativa ao concentrar-se em segmentos de alta margem para OEM premium e entusiastas de simulação de corrida.
À medida que o cenário competitivo evolui, o foco desloca-se do custo por assento para a funcionalidade fornecida por quilograma. Os fornecedores estão a impulsionar modelos de monetização de dados, oferecendo subscrições de análise de ocupantes que os OEM podem vender como upsell após a compra. As divulgações de sustentabilidade estão a tornar-se componentes essenciais dos contratos; o ambicioso plano de Neutralidade Carbónica a meados do século da FORVIA estabelece um padrão que os concorrentes estão ansiosos por emular. A tendência de consolidação é evidente, com fábricas menores de espuma e costura a ou encontrar nichos nas frotas de recuperação do pós-venda local, ou a entrar em discussões de aquisição com entidades maiores que procuram integração vertical.
Líderes do Setor Europeu de Assentos Automotivos
Adient PLC
Lear Corporation
Groclin S.A
Forvia SE
RECARO Automotive Italy S.r.l.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Assentos Automotivos
- Adient plc
- Lear Corporation
- Forvia SE (Faurecia SE)
- Magna International Inc.
- Brose Fahrzeugteile SE & Co. KG
- Toyota Boshoku Corporation
- TACHI-S CO., LTD.
- TS Tech Co. Ltd.
- Gentherm Inc.
- RECARO Automotive Italy S.r.l.
- Sparco SpA
- Britax Römer
- Maxi-Cosi (Dorel)
- RENNTech Seats
- Grammer AG
- Groclin SA
- Kongsberg Automotive
- Hyundai Transys
- Johnson Controls (Trimlines)

Oportunidades de mercado e perspectivas futuras
O trabalho de conteúdo eletrônico e integração impulsionado por regulamentações continua a criar espaço para fornecedores de assentos capazes de industrializar a detecção do status do ocupante, a sensoriamento de lembrete de cinto e redes robustas dentro do assento, mantendo-se dentro das restrições de validação automotiva. O Regulamento Geral de Segurança da UE e os requisitos de homologação relacionados da UNECE mantêm o foco na conformidade em nível de sistema, apoiando oportunidades para eletrônica modular de assentos, ECUs integradas e arquiteturas de fiação simplificadas que reduzem a massa dos chicotes e melhoram a fabricabilidade. Além disso, os limites de formaldeído do REACH para o ar interno dos veículos (0,062 mg/m3 sob a Entrada 77) mantêm a demanda ancorada em espumas, adesivos e conjuntos de acabamento de baixa emissão, ao lado dos esforços de circularidade das montadoras, que já incorporam tecidos de PET reciclado e espumas de poliuretano de base biológica em programas de assentos convencionais.
Investimentos em manufatura e plataformas na Europa também apoiam o fornecimento localizado de assentos, particularmente à medida que novos programas de veículos elétricos e híbridos avançam para a industrialização. Em junho de 2026, a Stellantis anunciou um investimento de 1 bilhão de euros em sua unidade de Mulhouse, na França, para viabilizar a produção de três novos modelos elétricos e híbridos da Peugeot na plataforma STLA One, a partir de 2029, criando uma janela de qualificação para estruturas leves, recursos de conforto térmico e materiais de interior conformes. No setor de veículos comerciais, a MAN Truck and Bus iniciou a produção em série do caminhão elétrico MAN eTGL em sua fábrica de Cracóvia, na Polônia, em julho de 2026, e também assinou um memorando de entendimento com o governo polonês vinculado a investimentos de cerca de 1,2 bilhão de euros até 2030, destacando a Europa Central e Oriental como um centro de expansão onde os fabricantes de assentos podem ampliar a capacidade pronta para JIS, a integração eletrônica e as ofertas de acabamento duráveis para frotas eletrificadas.
Recent Industry Developments in Mercado Europeu de Assentos Automotivos
- Abril de 2026: A Adient apresentou sua solução de assento ProForce Massage Flow para aplicações em série. O lançamento adiciona mais uma camada de conteúdo de eletrônica de conforto ao assento, apoiando a diferenciação das montadoras por meio de recursos de massagem e acionamento controlados por software. Também aumenta a importância do fornecimento e validação robustos de eletrônica para programas de assentos motorizados e inteligentes.
- Janeiro de 2026: A FORVIA anunciou que conquistou mais de 1 bilhão de dólares em negócios novos e ampliados com uma grande montadora europeia nas áreas de assentos, interiores e iluminação. O contrato sinaliza a contínua consolidação em nível de plataforma dos sistemas de interior e destaca os fornecedores de Nível 1 capazes de integrar assentos com arquiteturas mais amplas de cockpit e eletrônica veicular. Também fortalece a visibilidade de longo prazo dos programas de operações de assentos europeias vinculados aos principais ciclos de produção das montadoras.
- Dezembro de 2024: A Adient firmou parceria com a Jaguar Land Rover e a Dow para avançar na reciclagem em ciclo fechado de espuma de poliuretano para assentos recuperada de veículos em fim de vida, produzindo estofamentos com 20% de conteúdo de poliol reciclado. A colaboração representa um passo inicial em direção ao conteúdo circular de espuma em assentos, alinhando-se aos requisitos cada vez mais rigorosos de química e sustentabilidade para materiais de interior. Também pressiona os fornecedores concorrentes a desenvolver caminhos escaláveis de reciclagem e rastreabilidade para espumas e acabamentos.


Mercado Europeu de Assentos Automotivos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange as receitas obtidas com o fornecimento de assentos automotivos completos e principais sistemas de assentos utilizados em carros de passeio e veículos comerciais em toda a Europa, contabilizados no ponto de venda por meio de montagem OEM e reposição no mercado de reposição.
Exclusões de escopo: Excluímos assentos não automotivos (ferroviários, de aviação, marítimos), acabamentos interiores gerais não relacionados a assentos e assentos de veículos utilizados fora da Europa, mesmo que produzidos na Europa.
Visão Geral da Segmentação
- Por Material
- Couro Genuíno
- Couro Sintético – PU
- Couro Sintético – PVC
- Tecido
- Compósito/Malha 3D
- Outros
- Por Tecnologia
- Padrão/Manual
- Motorizado/Ajustável
- Aquecido
- Ventilado
- Massagem
- Inteligente Integrado com ADAS
- Assentos de Segurança para Crianças
- Por Tipo de Veículo
- Automóvel de Passageiros
- Hatchback
- Sedan
- SUV/Crossover
- MPV
- Veículo Comercial
- Veículo Comercial Ligeiro
- Caminhão Pesado
- Autocarro/Camioneta
- Automóvel de Passageiros
- Por Componente de Assento
- Estrutura e Armações
- Espuma e Acolchoamento
- Estofagem e Acabamento
- Motores e Atuadores
- Sensores e ECUs
- Airbags e Sistemas de Retenção
- Por Canal de Vendas
- Fabricante de Equipamento Original (OEM)
- Pós-venda
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Polónia
- Suécia
- Rússia
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial de volumes, direção de preços e contexto de políticas, e depois para verificar se os totais do modelo correspondem ao que o setor está sinalizando. Conjuntos de dados públicos e fontes oficiais, como tabelas de produção e comércio do Eurostat, estatísticas de registro de veículos da ACEA, rastreadores de emissões e políticas da EEA e regulamentos de segurança veicular da UNECE, ajudaram a manter o mercado vinculado à produção real de veículos e ao conteúdo orientado por conformidade.
Também analisamos relatórios anuais de empresas, apresentações para investidores e cobertura de imprensa de renome para entender como o conteúdo de assentos por veículo está mudando (conforto, eletrônica, redução de peso e materiais reciclados) e como os programas OEM se deslocam entre plataformas. Em alguns casos, assinaturas pagas de dados financeiros de empresas e bases de dados de patentes foram utilizadas para confirmar a presença de fornecedores, a direção tecnológica e o cronograma de lançamentos de plataformas. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas foram verificadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é efetivamente enviado e pago na Europa, e em eliminar premissas que não pudessem ser sustentadas por dados públicos. Conversamos com uma combinação de fornecedores de sistemas de assentos, fornecedores de materiais, participantes do mercado de reposição e especialistas alinhados com OEMs nos principais polos automotivos europeus, e utilizamos suas contribuições para testar volumes, movimentos de preços e mudanças de conteúdo por classe de veículo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 14% | Gerentes: 50% |
Dimensionamento do Mercado e Previsão
A lógica central de dimensionamento começa com uma construção de cima para baixo, em que os sinais de produção e registro de veículos na Europa são reconstruídos em um conjunto de demanda de assentos e, em seguida, traduzidos em valor usando premissas de conteúdo de assento e movimento do preço médio de venda. Para manter os totais realistas, realizamos verificações seletivas de baixo para cima usando divisões de receita de fornecedores amostrados, verificações de canal para reposição no mercado de reposição e cálculos simples de volume multiplicado pelo preço médio de venda para tipos de assentos representativos.
Os insumos relevantes no modelo incluíram a composição de carros de passeio versus veículos comerciais, cronogramas de produção OEM por país, composição de tecnologia de assentos (recursos padrão versus motorizados e ventilados), mudanças em materiais de estofamento e espuma, e a tendência de participação OEM versus mercado de reposição, que é afetada pelo envelhecimento do parque de veículos e pela reforma via comércio eletrônico. Onde existem lacunas, por exemplo, quando a receita do fornecedor é reportada em um nível de interior mais amplo, as alocações foram derivadas usando faixas de participação baseadas em entrevistas e, em seguida, verificadas novamente em relação à produção de veículos e à penetração de recursos.
Para as previsões, a análise de cenários foi utilizada para refletir como os ciclos de produção de veículos, as acelerações dos programas de eletrificação e o repasse dos custos de materiais poderiam mover o resultado. As premissas foram atualizadas somente após serem sustentadas por pelo menos dois sinais independentes, tipicamente uma série pública e uma confirmação primária, e então avançamos para projeções ano a ano ao longo da janela de previsão declarada.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de triangulação entre sinais independentes e, em seguida, revisados em busca de saltos incomuns por país, tipo de veículo e canal antes da aprovação final. Se um preço médio de venda implícito ou uma taxa de penetração se movesse além do que as entrevistas e as séries públicas sustentam, verificávamos novamente o fator subjacente e, quando necessário, retornávamos às fontes para esclarecimento.
Uma etapa de revisão por um segundo analista foi utilizada para confirmar a aritmética, a aplicação do escopo e o alinhamento de anos, incluindo o tratamento de câmbio e inflação. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como redefinições abruptas na produção de veículos, grandes mudanças regulatórias ou choques repentinos nos custos de insumos. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Assentos Automotivos da Europa da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para assentos automotivos na Europa podem diferir mesmo quando o nome do tema parece o mesmo, porque cada publicador define o que conta como assento e o que é contabilizado como item interior relacionado a assentos. O momento também desempenha um papel, uma vez que diferentes anos-base são utilizados e nem todos atualizam as premissas de produção e precificação após grandes revisões na produção de veículos.
A principal diferença geralmente decorre de se a reforma e a reposição no mercado de reposição são contabilizadas, e se o valor é capturado no nível do sistema de assento completo ou diluído em módulos de interior mais amplos, o que altera o preço médio de venda implícito por veículo. Algumas estimativas também aplicam uma única tendência de preços para toda a Europa, enquanto outras ajustam pela composição de países e pela penetração de tecnologia, e então convertem moedas usando diferentes janelas de média, o que pode deslocar o valor declarado em USD.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,81 bilhões de USD (2025) | |
| Consultoria Regional A | 13,01 bilhões de USD (2022) | Utiliza um ano-base mais antigo e uma captura de valor mais restrita que se apoia em volumes de veículos anteriores, com normalização limitada para a mudança posterior em direção à penetração de assentos motorizados e ventilados. |
| Publicação Setorial B | 10,00 bilhões de USD (2024) | Reportado como um valor aproximado e frequentemente tratado como materiais e conjuntos de assentos, o que pode excluir o conteúdo completo do sistema de assentos e subestimar os aumentos de preço médio de venda impulsionados por programas OEM. |
A tabela mostra que a seleção do ano e o que é contabilizado dentro do sistema de assentos são os maiores fatores de dispersão, seguidos pela forma como a composição tecnológica é precificada no modelo. Ao vincular os volumes à produção de veículos na Europa e, em seguida, atualizar as premissas de penetração e preço médio de venda por meio de verificações de validação e atualizações recentes, mantém-se uma visão mais clara exclusiva do sistema de assentos, que é uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado europeu de assentos automotivos?
O tamanho do mercado europeu de assentos automotivos é de USD 16,45 mil milhões em 2026, com projeção de atingir USD 20,07 mil milhões até 2031.
A que ritmo está o mercado a crescer?
O mercado está a expandir-se a um CAGR de 4,06% de 2026 a 2031, impulsionado pela eletrificação, regulamentações de segurança e iniciativas de sustentabilidade.
Qual segmento de material lidera a receita?
O couro sintético PU comanda 43,02% de participação na receita, beneficiando da eficiência de custos e da flexibilidade de design.
Qual tecnologia de assento está a crescer mais rapidamente?
Devido aos mandatos de segurança da UE, os assentos inteligentes integrados com ADAS têm as melhores perspetivas de crescimento a um CAGR de 4,15%.
Qual a dominância dos canais OEM em relação ao pós-venda?
Os programas OEM respondem por 86,95% das vendas, mas as plataformas de pós-venda online são o canal de crescimento mais rápido a um CAGR de 4,16%.
Qual é a principal restrição que afeta os fornecedores?
Os custos voláteis de insumos de poliuretano e couro e a escassez de semicondutores comprimem as margens e alargam os prazos de entrega.
Página atualizada pela última vez em:



