
Tamanho e Participação do Mercado de Dispositivos de Monitoramento de Epilepsia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
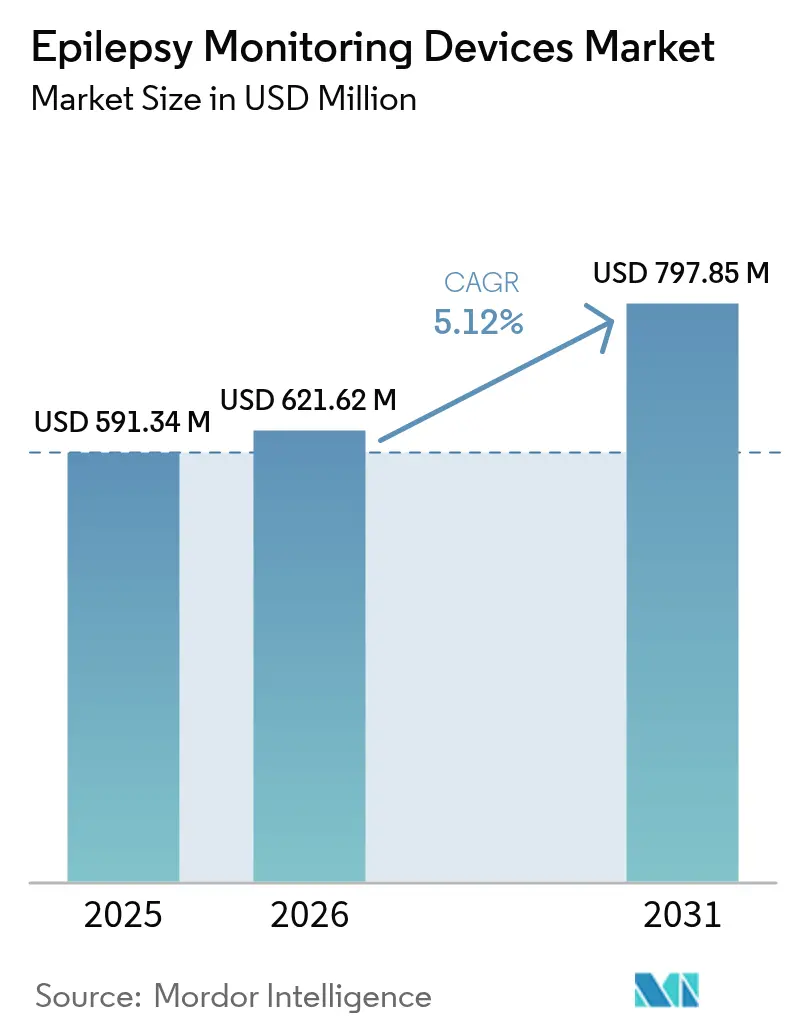
| Tamanho do Mercado (2026) | 621.62 Milhões de dólares |
| Tamanho do Mercado (2031) | 797.85 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
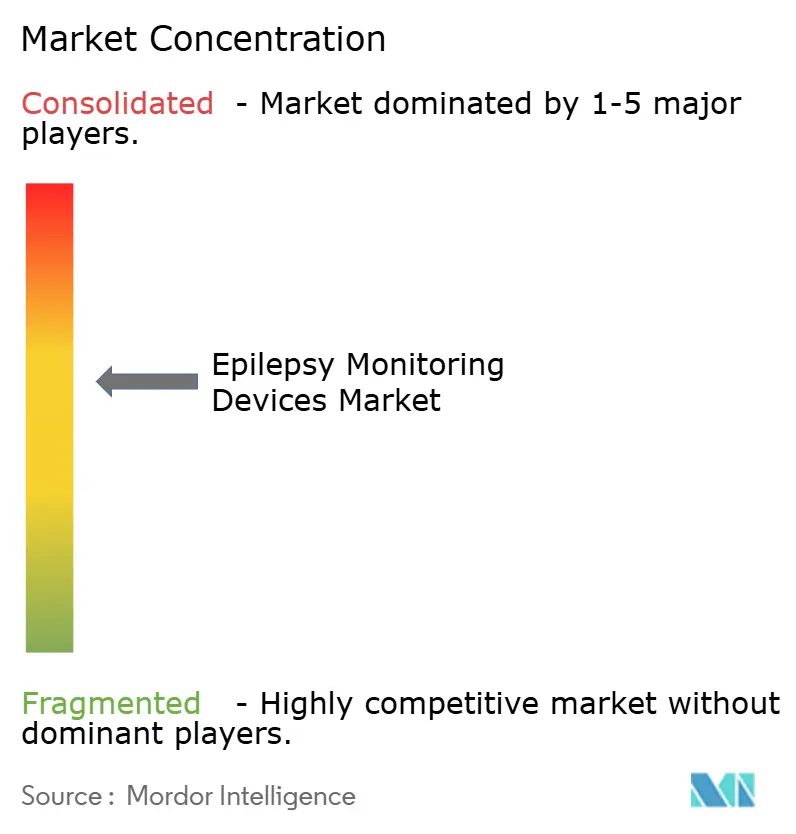
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Monitoramento de Epilepsia por Mordor Intelligence
O tamanho do mercado de dispositivos de monitoramento de epilepsia em 2026 é estimado em USD 621,62 milhões, crescendo a partir do valor de 2025 de USD 591,34 milhões, com projeções para 2031 indicando USD 797,85 milhões, crescendo a uma CAGR de 5,12% no período 2026-2031. O crescimento decorre da implantação de previsão de crises epilépticas habilitada por inteligência artificial, neuroestimulação de circuito fechado e da ampla transição do monitoramento hospitalar para o ambulatorial. Algoritmos de aprendizado de máquina sobrepostos a fluxos de eletroencefalografia (EEG) agora entregam previsões de crises epilépticas com horas de antecedência, ampliando as janelas de tratamento e elevando o valor clínico.[1]Elizabeth Donner & Orrin Devinsky, "Tecnologia Digital Vestível de Saúde para Epilepsia," New England Journal of Medicine, nejm.org Os fabricantes de dispositivos convencionais enfrentam concorrência crescente de startups nativas em IA cujas plataformas centradas em software comandam preços premium. Os dispositivos vestíveis ganham força à medida que os pacientes preferem o monitoramento domiciliar contínuo, enquanto os hospitais mantêm a liderança em volume no diagnóstico agudo. Regionalmente, a América do Norte retém a liderança em gastos, ao passo que a Ásia-Pacífico captura o impulso de expansão impulsionado por investimentos em infraestrutura e simplificação regulatória.
Principais Conclusões do Relatório
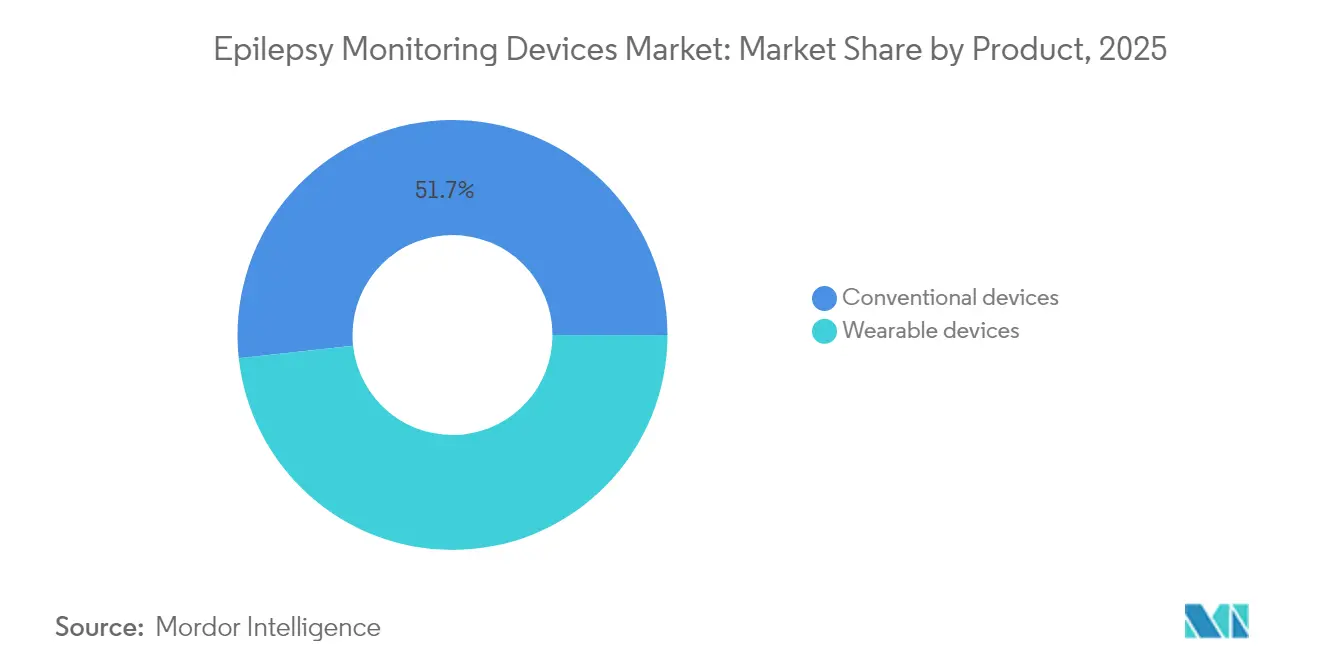
- Por categoria de produto, os sistemas convencionais detinham 51,72% da participação do mercado de dispositivos de monitoramento de epilepsia em 2025, enquanto os dispositivos vestíveis têm projeção de avançar a uma CAGR de 9,61% até 2031.
- Por tecnologia, a estimulação do nervo vago liderou com 36,05% de participação na receita em 2025; a neuroestimulação responsiva tem previsão de expandir a uma CAGR de 8,28% até 2031.
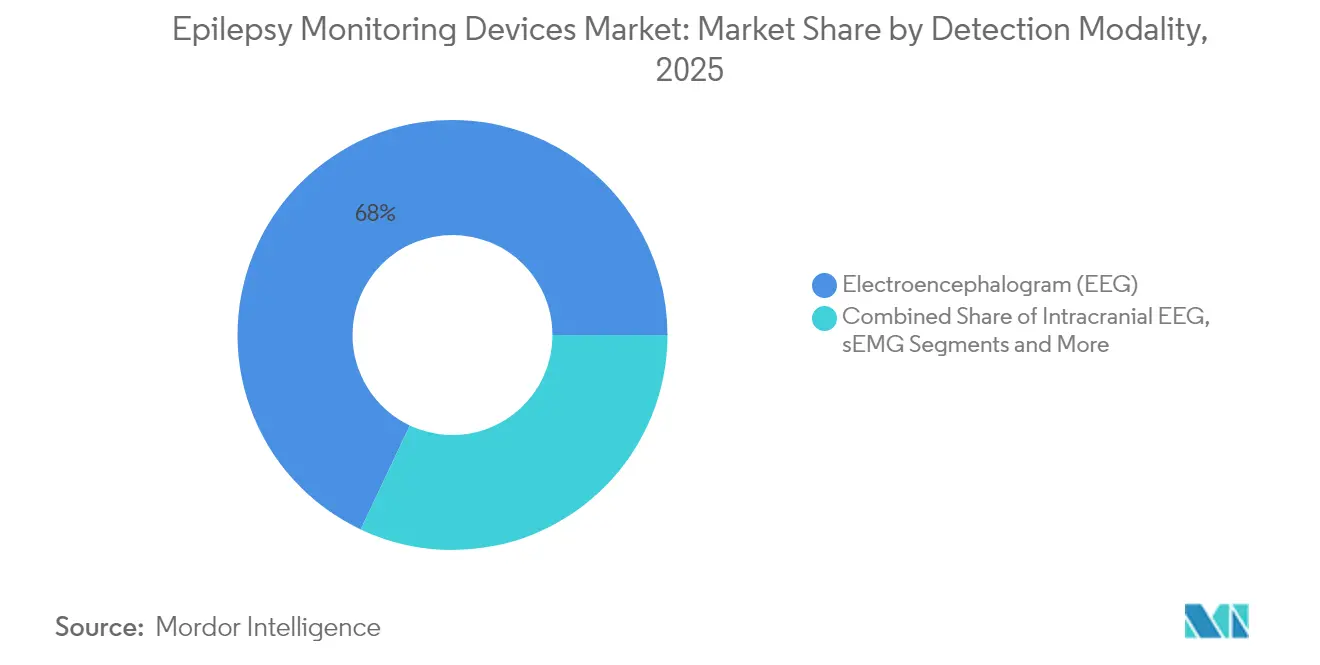
- Por modalidade de detecção, o EEG respondeu por 67,98% do tamanho do mercado de dispositivos de monitoramento de epilepsia em 2025, enquanto o EEG intracraniano apresenta a maior CAGR projetada de 9,01% durante 2026-2031.
- Por usuário final, hospitais e centros de cirurgia ambulatorial capturaram 58,76% de participação em 2025, porém os centros de neurologia registram o crescimento mais rápido, a uma CAGR de 7,98%.
- Por geografia, a América do Norte dominou com 39,31% de participação em 2025, enquanto a Ásia-Pacífico está posicionada para expandir a uma CAGR de 7,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de epilepsia | +0.8% | Global, com maior impacto em populações em envelhecimento | Longo prazo (≥ 4 anos) |
| Crescente conscientização sobre transtornos neurodegenerativos | +0.6% | América do Norte e UE, expandindo-se para APAC | Médio prazo (2-4 anos) |
| Adoção crescente de dispositivos vestíveis de detecção de crises epilépticas | +1.2% | Global, liderado por mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Avanços tecnológicos em EEG e análises habilitadas por IA | +1.4% | Núcleo América do Norte e UE, com transbordamento para APAC | Médio prazo (2-4 anos) |
| Integração de algoritmos de previsão de crises epilépticas em plataformas de tele-neurologia | +0.9% | Global, particularmente em áreas rurais e carentes | Médio prazo (2-4 anos) |
| Expansão dos códigos CPT de MRP dos EUA para o monitoramento de epilepsia | +0.7% | Estados Unidos, com potencial adoção pela UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Dispositivos Vestíveis de Detecção de Crises Epilépticas
O entusiasmo dos consumidores por tecnologia de saúde discreta acelerou a adoção de monitores de pulso, cabeça e ouvido que capturam sinais de EEG, eletromiografia (EMG) e movimento em tempo real. Estudos de validação relataram sensibilidade de 97,7% com apenas 0,4 falsos positivos por dia.[2]Jingwei Zhang, "Medições multimodais vestíveis de EEG, EMG e acelerometria melhoram a precisão da detecção de crises tônico-clônicas em ambiente hospitalar," arXiv, arxiv.org Essa precisão de nível clínico — entregue sem internação hospitalar — motivou médicos a recomendar dispositivos vestíveis aos estimados 30% de pacientes cujas crises persistem apesar da medicação. Dados de milhares de dispositivos alimentam modelos de aprendizado federado que refinam previsões de crises epilépticas em nível populacional, elevando a confiabilidade preditiva geral enquanto protegem a privacidade dos pacientes.
Avanços Tecnológicos em EEG e Análises Habilitadas por IA
Arquiteturas de aprendizado profundo, incluindo redes convolucionais temporais e camadas de autoatenção, atingem precisão automatizada de detecção de crises epilépticas de 97,37%, superando os benchmarks clássicos de processamento de sinais.[3]Leen Huang, "Detecção automática de epilepsia a partir de EEGs usando uma rede convolucional temporal com uma camada de autoatenção," BioMed Engineering Online, biomedical-engineering-online.biomedcentral.com Plataformas em nuvem aprimoram ainda mais o desempenho por meio do retreinamento contínuo de modelos com dados desidentificados. Como resultado, os sistemas de EEG transitam de monitores passivos para centros terapêuticos inteligentes que acionam neuroestimulação ou lembretes de medicação no período pré-ictal, justificando assim preços mais elevados dos dispositivos e fortalecendo o mercado de dispositivos de monitoramento de epilepsia.
Integração de Algoritmos de Previsão de Crises Epilépticas em Plataformas de Tele-Neurologia
Os programas de tele-neurologia agora incorporam pontuações de risco baseadas em IA que alertam os clínicos sobre crises epilépticas iminentes, compensando a escassez global de neurologistas. A triagem automatizada de EEG ajuda os especialistas a priorizar casos de alto risco, reduzindo os tempos de espera e ampliando o alcance geográfico. Clínicas rurais aproveitam essas plataformas para oferecer atendimento de nível especializado sem exigir deslocamento do paciente, uma capacidade que expande o mercado de dispositivos de monitoramento de epilepsia nas regiões carentes.
Expansão dos Códigos CPT de MRP dos EUA para o Monitoramento de Epilepsia
As reformas de reembolso de 2024 incluíram o monitoramento de epilepsia nos códigos de Terminologia Processual Corrente de monitoramento remoto de pacientes, concedendo aos provedores vias faturáveis para a revisão de fluxos de dados contínuos. A receita previsível incentiva o investimento em infraestrutura avançada de EEG, e a cobertura do copagamento do paciente reduz as barreiras de acesso. As instituições adotantes iniciais relatam aumento da utilização de serviços de EEG ambulatorial, reforçando a transição para o cuidado domiciliar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo dos equipamentos | -1.1% | Global, particularmente em mercados emergentes | Longo prazo (≥ 4 anos) |
| Políticas de reembolso desfavoráveis | -0.9% | Mercados emergentes e regiões selecionadas | Médio prazo (2-4 anos) |
| Escassez de neurofisiologistas treinados | -0.7% | APAC, MEA, América Latina | Longo prazo (≥ 4 anos) |
| Regras rígidas de privacidade de dados que dificultam a análise de EEG baseada em nuvem | -0.6% | Núcleo da UE, com implicações globais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Equipamentos
Diferenças de preço superiores a 300% entre unidades de EEG de nível básico e plataformas habilitadas por IA dificultam as aquisições em sistemas de saúde sensíveis a custos. Administradores em regiões de menor renda frequentemente selecionam dispositivos portáteis com número limitado de canais, que sacrificam a análise preditiva para atender aos limites orçamentários. Essa adoção em camadas retarda a penetração de sistemas de alta margem, pressionando os fornecedores a lançar variantes simplificadas voltadas a mercados de volume, enquanto preservam as linhas premium para economias desenvolvidas.
Regras Rígidas de Privacidade de Dados que Dificultam a Análise de EEG Baseada em Nuvem
O Regulamento Geral de Proteção de Dados da União Europeia classifica as gravações neurais como altamente sensíveis, impondo mandatos de localização e protocolos de consentimento que elevam os custos de implantação. Os requisitos de conformidade exigem servidores locais ou nuvens híbridas, retardando as atualizações de algoritmos e criando obstáculos para fornecedores de menor porte. Empresas com estruturas maduras de governança de dados exploram essa barreira, enquanto as startups frequentemente desviam recursos da pesquisa para despesas jurídicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Dispositivos Vestíveis Desafiam a Dominância ConvencionalOs sistemas convencionais geraram 51,72% da receita em 2025, refletindo seu papel consolidado no diagnóstico hospitalar. O tamanho do mercado de dispositivos de monitoramento de epilepsia para equipamentos convencionais tem projeção de expansão modesta acompanhando os ciclos de substituição, porém a diferenciação competitiva estreita-se à medida que os recursos de software se tornam padrão. Os dispositivos vestíveis, em contrapartida, registram uma CAGR de 9,61% até 2031, impulsionados pelo design centrado no paciente que elimina as internações hospitalares. Os headsets de EEG auricular agora atingem desempenho de nível clínico, alcançando precisão de detecção de crises epilépticas comparável à de matrizes de escalpo multicanais. O mercado de dispositivos de monitoramento de epilepsia beneficia-se de ofertas híbridas que combinam estudos basais de qualidade hospitalar com dispositivos vestíveis de longa duração, ampliando a cobertura do monitoramento sem aumentar a carga de trabalho dos clínicos.
No atendimento ambulatorial, o alinhamento do reembolso com os códigos de monitoramento remoto de pacientes acelera a adoção de dispositivos vestíveis nas práticas dos Estados Unidos. Os fornecedores integram painéis em nuvem que sinalizam anomalias, liberando os neurologistas para se concentrarem nos casos de alto risco. Enquanto isso, os fabricantes de sistemas convencionais retrofitam o hardware com módulos de IA para preservar a relevância no mercado. Essas estratégias paralelas mantêm ambas as classes de produtos integrais nas vias de atendimento abrangente, embora o crescimento claramente se incline para os dispositivos vestíveis.


Por Tecnologia:
A Neuroestimulação Responsiva Surge como Impulsionador PremiumA estimulação do nervo vago liderou a receita com 36,05% em 2025, sustentada por um histórico de segurança de duas décadas e amplas indicações clínicas. O tamanho do mercado de dispositivos de monitoramento de epilepsia para VNS tem expectativa de crescimento constante, apoiado por aprovações pediátricas. A neuroestimulação responsiva se destaca com uma CAGR de 8,28%, impulsionada por algoritmos de circuito fechado que entregam estimulação precisamente quando a atividade anormal é detectada. Os hospitais veem a RNS como uma solução de alta margem para pacientes refratários à medicação, enquanto os pagadores reconhecem seu potencial de compensação de custos por meio da redução de crises epilépticas.
A estimulação cerebral profunda e os dispositivos exclusivamente de acelerometria cobrem indicações de nicho, mas permanecem clinicamente essenciais. O eixo competitivo desloca-se da excelência em hardware para a sofisticação em software, com a precisão dos algoritmos ditando os resultados terapêuticos. Empresas que combinam conjuntos de dados proprietários com expertise em aprendizado de máquina erguem fossos defensáveis, remodelando a liderança de longo prazo no mercado de dispositivos de monitoramento de epilepsia.
Por Modalidade de Detecção:
A Dominância do EEG Enfrenta o Desafio do EEG IntracranianoO EEG capturou 67,98% da participação do mercado de dispositivos de monitoramento de epilepsia em 2025, valor enraizado em sua natureza não invasiva e ubiquidade em todos os níveis de atendimento. O EEG intracraniano, embora reservado para candidatos cirúrgicos, registra uma CAGR de 9,01% até 2031, à medida que o mapeamento preciso dos focos de crises epilépticas ganha urgência nos casos resistentes a medicamentos. A eletromiografia de superfície e os sistemas de vídeo mantêm papéis de suporte, complementando o EEG na identificação de manifestações motoras que as leituras puramente elétricas podem negligenciar.
Plataformas integradas agora combinam essas modalidades, entregando perspectivas holísticas que reduzem os falsos alarmes e elevam a confiança diagnóstica. Os fornecedores oferecem pacotes modulares que os hospitais podem escalar do EEG padrão para configurações multimodais à medida que a complexidade dos casos aumenta. Essa trajetória gradual permite investimento progressivo enquanto mantém a interoperabilidade, ampliando a base endereçável para o mercado de dispositivos de monitoramento de epilepsia.
Por Usuário Final:
Os Centros de Neurologia Capitalizam na EspecializaçãoHospitais e centros de cirurgia ambulatorial controlaram 58,76% da receita em 2025, impulsionados pelas capacidades de resposta a emergências e pelas estruturas de reembolso agrupadas. No entanto, os centros de neurologia registram uma CAGR de 7,98% ao se concentrarem em vias ambulatoriais e programas de gerenciamento crônico. Essas instalações implantam unidades dedicadas de epilepsia que integram de forma contínua diagnósticos, titulação de terapia e acompanhamento. Os centros de diagnóstico ocupam um nicho complementar, realizando estudos de rotina, mas sem capacidade intervencionista.
O mercado de dispositivos de monitoramento de epilepsia recompensa cada vez mais os ambientes de atendimento que entregam valor baseado em resultados. Os centros de neurologia negociam, portanto, descontos por volume em hardware e aproveitam painéis de IA para gerenciar grandes cargas de casos com eficiência. Os hospitais respondem formando joint ventures com clínicas especializadas para preservar os fluxos de encaminhamento, fomentando um clima competitivo colaborativo em vez de soma zero.
Análise Geográfica
Mercado de Dispositivos de Monitoramento de Epilepsia na América do Norte
A América do Norte mantém a primazia com 39,31% da receita global em 2025, ancorada pelo reembolso do Medicare para monitoramento de longo prazo e pela rápida adoção de implantes aprovados pela FDA, como o dispositivo Minder da Epiminder. Os sistemas hospitalares capitalizam os códigos de faturamento de RPM que se alinham precisamente aos intervalos de revisão de dados de EEG, gerando justificativa financeira imediata para aquisições de capital. Canadá e México contribuem com ganhos incrementais por meio da expansão da telessaúde e de parcerias tecnológicas transfronteiriças.
Mercado de Dispositivos de Monitoramento de Epilepsia na Ásia-Pacífico
A Ásia-Pacífico registra o maior CAGR, de 7,62%, até 2031. A China acelera as aprovações de medicamentos e dispositivos, exemplificado pela aprovação do Fycompa em 2024, que ampliou o interesse clínico no gerenciamento abrangente. Japão e Coreia do Sul demonstram adoção precoce de RNS e EEG vestível, aproveitando a robusta cobertura de seguros e a elevada alfabetização em saúde digital. A escassez de neurologistas na Índia continua a restringir o crescimento em volume; no entanto, as redes nacionais de telemedicina começam a superar as barreiras de acesso, sinalizando uma aceleração na adoção após a maturação da infraestrutura.
Mercado de Dispositivos de Monitoramento de Epilepsia na Europa
A Europa apresenta expansão moderada, temperada pelos custos de conformidade com o RGPD, que impõem implantações de análises em ambiente local. Alemanha e Reino Unido lideram ensaios de pesquisa que validam algoritmos de inteligência artificial, auxiliando a entrada de fornecedores no mercado. Os países do sul da Europa dependem dos fundos estruturais da UE para modernizar os centros de epilepsia, promovendo um crescimento gradual, porém desigual.
Mercado de Dispositivos de Monitoramento de Epilepsia no Oriente Médio e África
No Oriente Médio e na África, iniciativas para localizar a montagem de dispositivos médicos e programas de treinamento direcionados estabelecem as bases para a demanda futura, embora os volumes atuais permaneçam pequenos em relação à necessidade populacional.


Panorama regulatório
Nos Estados Unidos, os dispositivos de monitoramento de epilepsia abrangem vias regulatórias da FDA, incluindo o 510(k) para dispositivos de diagnóstico neurológico (por exemplo, sistemas de monitoramento de crises baseados em sinais fisiológicos, sob 21 CFR 882.1580) e o De Novo para abordagens inovadoras de EEG implantável/de longo prazo. Um ponto de inflexão de conformidade importante em 2026 é a entrada em vigor da FDA Quality Management System Regulation (QMSR), em fevereiro de 2026, que alinha as expectativas de sistema de qualidade à ISO 13485:2016 e eleva o patamar dos controles de design, da validação de software e dos processos pós-comercialização, tanto para sistemas convencionais de EEG quanto para monitores vestíveis/conectados.
Na Europa, a comercialização de dispositivos é regida pelo EU MDR (2017/745), com certificações voltadas ao MDR funcionando como item de controle de acesso para o monitoramento vestível de crises e para o neurodiagnóstico conectado. O pacote de emenda ao MDR de 2026 acrescenta rigor operacional por meio de maior digitalização (requisitos de submissão orientados ao EUDAMED) e cronogramas de avaliação de conformidade mais estruturados, além de estender a validade de determinados certificados legados (por exemplo, Classe IIa até dezembro de 2028 e Classe IIb até dezembro de 2030) para reduzir retiradas abruptas do mercado. Em todas as regiões, normas e diretrizes sobre segurança elétrica/desempenho (como a IEC 80601-2-26 para eletroencefalógrafos) e requisitos de governança de dados (notadamente o tratamento dado pelo GDPR a dados neurais como altamente sensíveis) moldam as escolhas de arquitetura de produto, incluindo implantações locais (on-premise) ou híbridas para análises de EEG em nuvem.
Análise da cadeia de valor
A cadeia de valor começa com insumos de componentes, como conversores analógico-digitais de alta resolução, chipsets de telemetria sem fio, baterias de polímero de lítio, eletrodos/revestimentos (incluindo cloreto de prata) e polímeros de grau médico usados em sistemas convencionais de EEG, gravadores ambulatoriais e dispositivos vestíveis. Esses insumos alimentam o design e a fabricação por fabricantes de equipamentos originais (hardware e firmware embarcado), seguidos pelas camadas de software e análise (detecção de crises, previsão, painéis para clínicos) que cada vez mais determinam a diferenciação. As atividades regulatórias e de qualidade (gestão de risco, validação de software, controles de cibersegurança e privacidade, e vigilância contínua) são parte integrante, e não uma etapa posterior, especialmente à medida que os produtos migram de sistemas isolados para fluxos de monitoramento conectados e habilitados para nuvem.
A comercialização e a distribuição combinam cada vez mais a aquisição hospitalar tradicional com modelos diretos para clínicas, leasing e contratos de serviço que empacotam hardware com fluxos de revisão de dados para centros de neurologia e programas de monitoramento domiciliar. A cadeia também é moldada por obrigações de continuidade de fornecimento e de comunicação: a UE introduziu a notificação prévia obrigatória para escassez prevista de dispositivos médicos em janeiro de 2025, enquanto a comunicação de escassez da FDA dos EUA é mais limitada fora de contextos de emergência de saúde pública, criando encargos de conformidade desiguais para fornecedores globais. Parcerias entre empresas de hardware e de IA/dados estão se tornando um caminho comum para acelerar implantações e ampliar o alcance em ambientes de cuidado descentralizados, alinhando a estratégia de canais com a transição do monitoramento hospitalar para vias ambulatoriais e domiciliares.
Cenário Competitivo
O mercado de dispositivos de monitoramento de epilepsia apresenta fragmentação moderada. Os titãs do EEG consolidados aproveitam a escala de distribuição, enquanto os entrantes centrados em software concentram-se em análises preditivas. Mudanças estratégicas sublinham essa transformação: NeuroPace saiu da distribuição de SEEG de baixa margem para se concentrar nas linhas proprietárias de neuroestimulação responsiva. Nihon Kohden adquiriu a Ad-Tech Medical, adicionando capacidade de eletrodos intracranianos que complementa seu portfólio de EEG. ElectroCore protege mais de 215 patentes em estimulação não invasiva do nervo vago, demonstrando a importância das fortalezas de propriedade intelectual.
A convergência em torno do monitoramento multimodal impulsiona alianças como o investimento da Cadwell na Seer Medical, fundindo análises em nuvem com hardware de EEG domiciliar. Os inovadores em dispositivos vestíveis fazem parceria com provedores de telecomunicações para garantir links de dados de baixa latência vitais para alertas em tempo real. Essas movimentações sublinham a primazia do software e da conectividade sobre as contagens puras de sensores na formação da liderança futura no mercado de dispositivos de monitoramento de epilepsia.
Líderes do Setor de Dispositivos de Monitoramento de Epilepsia
Nihon Kohden Corporation
Medtronic plc
Masimo Corporation
Compumedics Ltd
LivaNova plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Monitoramento de Epilepsia
- Medpage
- Boston Scientific
- Cadwell Industries
- Compumedics
- Emfit Corp.
- Empatica
- GE Healthcare
- Koninklijke Philips
- Masimo Corp.
- Neurosoft Ltd
- Neurowave Systems
- Nihon Kohden Corp.
- Nonin Medical
- Medtronic
- LivaNova plc
- Natus Medical
- NeuroPace
- Seer Medical
- SeizAlarm LLC
- BrainScope Co. Inc.

Oportunidades de mercado e perspectivas futuras
O espaço em branco está concentrado no monitoramento de longa duração e baixo ônus fora do hospital, onde a captura objetiva de biossinais pode substituir ou complementar os diários de crises e permitir alertas acionáveis para cuidadores e clínicos. Atividades regulatórias e do setor recentes reforçam essa oportunidade: em junho de 2026, a UNEEG Medical recebeu a autorização 510(k) da FDA para o EpiSight System, um implante subcutâneo minimamente invasivo projetado para monitoramento contínuo de EEG de longo prazo, e em julho de 2025 o NightWatch+ US (K243199) recebeu a autorização 510(k) da FDA como sistema de monitoramento de crises baseado em sinais fisiológicos. Essas autorizações ampliam o leque de opções para adequar a invasividade do dispositivo, a duração do monitoramento e as necessidades de adesão do paciente em casos de epilepsia resistente a fármacos e risco de crises noturnas.
Uma segunda área de oportunidade é a padronização de desempenho e utilidade clínica para detecção e alerta não invasivos de crises, o que sustenta a confiança na aquisição e as conversas sobre reembolso para programas ambulatoriais. Em junho de 2026, a American Epilepsy Society, a Epilepsy Foundation e a Danny Did Foundation emitiram uma declaração de posição conjunta atualizando padrões para dispositivos de detecção e alerta não invasivos de crises, sinalizando um impulso rumo a parâmetros mais claros, além das alegações de estilo consumidor. No front tecnológico, permanece espaço de mercado para a fusão multimodal de sensores e IA de borda (edge) que reduza alarmes falsos, ao mesmo tempo em que permite alertas em tempo real em ambientes domésticos, junto a fluxos de trabalho que preservam a privacidade e que possam operar sob requisitos rigorosos de proteção de dados (por exemplo, restrições do GDPR da UE que favorecem análises locais ou híbridas para registros neurais).
Recent Industry Developments in Mercado de Dispositivos de Monitoramento de Epilepsia
- Junho de 2026: a UNEEG Medical recebeu a autorização 510(k) da FDA para o UNEEG EpiSight System, um implante subcutâneo minimamente invasivo para monitoramento contínuo de EEG de longo prazo. A autorização acrescenta uma nova opção entre o EEG de couro cabeludo convencional e abordagens mais invasivas, ampliando a população endereçável para o monitoramento de longa duração. Também intensifica a concorrência em torno dos fluxos de EEG implantável e de duração ultraprolongada nos Estados Unidos.
- Abril de 2025: a Nihon Kohden anunciou a segunda geração do Live View Panel Pro para monitoramento neurofisiológico remoto. Ao fortalecer a supervisão remota de sinais de EEG e neurológicos relacionados, a atualização sustenta a transição do monitoramento totalmente hospitalar para modelos de cuidado distribuído. A direção da plataforma também aumenta a importância da interoperabilidade e de fluxos de dados seguros para redes de neurologia com múltiplas unidades.
- Novembro de 2024: a Nihon Kohden concluiu a aquisição de uma participação de 71,4% na controladora da Ad-Tech Medical Instrument Corporation. O negócio acrescentou eletrodos intracranianos especializados à oferta de neurologia da Nihon Kohden, complementando seu portfólio de sistemas de EEG. Essa consolidação sustenta soluções empacotadas para monitoramento de epilepsia e avaliação pré-cirúrgica, e pode influenciar decisões de compra em centros de epilepsia de alta complexidade.


Mercado de Dispositivos de Monitoramento de Epilepsia Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange dispositivos e sistemas usados para monitorar, detectar e documentar crises epilépticas em ambientes clínicos e ambulatoriais, onde os resultados apoiam o diagnóstico, a caracterização de episódios e o gerenciamento contínuo do paciente.
Exclusões de escopo: excluímos produtos gerais de monitoramento do sono e monitores neurológicos amplos que não sejam usados para monitoramento e comunicação de crises específicas de epilepsia.
Visão geral da segmentação
- Por Produto
- Dispositivos Convencionais
- Dispositivos Vestíveis
- Por Tecnologia
- Estimulação do Nervo Vago (VNS)
- Estimulação Cerebral Profunda (DBS)
- Acelerometria
- Neuroestimulação Responsiva (RNS)
- Por Modalidade de Detecção
- Eletroencefalograma (EEG)
- EEG Intracraniano (iEEG)
- Eletromiografia de Superfície (sEMG)
- Sistemas de Detecção por Vídeo
- Por Usuário Final
- Hospitais e Centros de Cirurgia Ambulatorial
- Centros de Neurologia
- Centros de Diagnóstico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para estabelecer a estrutura básica do mercado, começamos com conjuntos de dados de saúde e medtech disponíveis publicamente, para entender quantos pacientes provavelmente serão avaliados e como o cuidado é prestado. Pontos de referência comuns incluíram fontes como a Organização Mundial da Saúde (OMS), o CDC dos EUA, o NIH dos EUA e as páginas de saúde pública da Comissão Europeia, que ajudam a validar níveis de prevalência, acesso ao cuidado e vias de diagnóstico.
Também analisamos bancos de dados regulatórios de dispositivos médicos e referências de normas, como as listagens de dispositivos e comunicações de segurança da FDA dos EUA, além de literatura clínica revisada por pares sobre o uso de EEG e monitoramento de crises em hospitais e ambientes ambulatoriais. Relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável foram então usados para entender tendências de mix de produtos, foco geográfico e modelos de venda típicos. Além disso, nossos analistas utilizaram assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes, e triagem de notícias e dados financeiros para verificar cronogramas e atividades de produtos. As fontes listadas aqui são ilustrativas e não exaustivas, e muitas outras referências públicas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para transformar os insumos da pesquisa documental em taxas de conversão e premissas de preços realistas, pois as fontes públicas raramente mostram dias de monitoramento, utilização ou com que frequência uma modalidade substitui outra. Conversamos com uma combinação de especialistas do lado dos dispositivos, usuários clínicos e participantes de canais na APAC, EMEA e Américas, de modo que nossas premissas sobre adoção, ciclos de substituição e padrões de serviço pudessem ser verificadas em relação ao que efetivamente é comprado e usado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 20% | APAC: 52% |
| Nível médio: 45% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Participantes menores: 22% | Gerentes: 49% | Américas: 19% |
Dimensionamento de mercado e previsão
O modelo de dimensionamento utiliza, em conjunto, a lógica top-down e bottom-up. O lado top-down reconstrói a demanda a partir da atividade de cuidado da epilepsia e das taxas de uso de monitoramento por ambiente. Conectamos uma base de pacientes tratados e monitorados a medidas práticas de utilização, como a parcela de pacientes suspeitos ou confirmados encaminhados para monitoramento baseado em EEG, o mix entre internação e ambulatório, e a duração típica de monitoramento quando relevante. O momento de substituição de dispositivos e a renovação da base instalada também foram considerados, já que hospitais e centros de diagnóstico não compram esses sistemas de forma linear todos os anos.
Para manter os totais realistas, os resultados foram então verificados usando aproximações seletivas bottom-up, como a consolidação de sinais de receita de fornecedores amostrados, retorno de canais sobre a movimentação de unidades e faixas típicas de preço médio de venda (ASP) por modalidade e configuração. Os principais insumos usados no modelo incluíram prevalência e taxas de diagnóstico de epilepsia, padrões de procedimento e encaminhamento para EEG e vídeo-EEG, precificação média de sistemas e anexação de acessórios, níveis de utilização em hospitais e centros de diagnóstico, e a direção de reembolso ou financiamento onde isso altera significativamente a adoção. Quando um dado em nível de país estava ausente, preenchemos as lacunas usando indicadores substitutos, como níveis comparáveis de acesso ao cuidado e capacidade neurodiagnóstica, e depois testamos os resultados em chamadas com especialistas locais.
Para a previsão, a análise de cenários foi usada para traduzir as perspectivas dos direcionadores em crescimento anual, pois a adoção pode mudar rapidamente quando o reembolso, a disponibilidade de dispositivos ou as diretrizes de prática clínica mudam. O caminho final de previsão foi escolhido depois que os insumos primários nos ajudaram a acordar faixas realistas para a progressão do ASP, o ritmo de substituição e a penetração do monitoramento vestível e ambulatorial.
Validação de dados e ciclo de atualização
Antes de os números serem finalizados, nossos analistas realizam verificações em múltiplas etapas para que o modelo não se afaste dos sinais do mundo real. As estimativas são comparadas com marcadores independentes, como a direção dos procedimentos neurodiagnósticos, o momento de substituição da base instalada e a atividade regulatória e de produtos visível, e quaisquer grandes variações são então revisadas e corrigidas.
Também realizamos verificações de consistência entre regiões para que o crescimento não contradiga os limites conhecidos de capacidade de saúde, e recontatamos as fontes quando uma premissa sai da faixa esperada. Cada relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais que possam alterar a demanda ou os preços. Imediatamente antes da entrega, uma revisão final por analista é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de dispositivos de monitoramento de epilepsia da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para dispositivos de monitoramento de epilepsia podem parecer muito diferentes entre si porque o nome da categoria é interpretado de forma distinta, e porque os anos-base e as premissas de preço nem sempre estão alinhados. Diferenças no que é contado como dispositivo de monitoramento, se tecnologias terapêuticas são incluídas e quão rápido se presume que a adoção de dispositivos vestíveis aumente podem, todas, alterar o total de forma perceptível.
Sistemas de terapia por neuroestimulação estão fora do escopo da Mordor Intelligence neste caso, o que é uma das principais razões pelas quais nosso total não se infla em um número mais amplo de neuromodulação. Além disso, algumas cifras publicadas misturam equipamentos e acessórios gerais de EEG usados para múltiplas condições, e depois aplicam um crescimento uniforme de ASP sem separar as configurações de vídeo-EEG hospitalares do uso ambulatorial e vestível. O momento da atualização também importa, já que o ano de conversão cambial, mudanças regulatórias recentes e ciclos orçamentários hospitalares podem alterar valores de curto prazo mesmo quando a tendência de longo prazo permanece semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 621,62 milhões de USD (2026) | |
| Jornal Comercial A | 497,00 milhões de USD (2024) | Usa um indicador substituto de monitoramento por EEG e não separa totalmente o monitoramento de crises focado em epilepsia da demanda mais ampla de EEG neurodiagnóstico, o que tipicamente subestima os totais quando o monitoramento por vídeo e o uso ambulatorial estão em ascensão. |
| Consultoria Regional B | 637,85 milhões de USD (2025) | Inclui a detecção de crises por dispositivos vestíveis e pacotes de serviços relacionados, com clareza limitada sobre o que é receita de hardware versus serviço, e baseia-se em uma curva de adoção de curto prazo agressiva que nem sempre é validada por verificações de utilização. |
Entre os três valores, a dispersão vem principalmente do que é contado dentro do monitoramento de epilepsia em comparação com áreas adjacentes de neurodiagnóstico e terapia, e de como o preço e a adoção são projetados ano a ano. Nossa abordagem mantém a estimativa rastreável em relação à atividade de cuidado, ao mix de modalidades e à utilização realista, e depois ela é verificada cruzadamente com sinais do lado da oferta, de modo que o número final permaneça prático para o planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de dispositivos de monitoramento de epilepsia?
O mercado é avaliado em USD 621,62 milhões em 2026 e tem projeção de crescer para USD 797,85 milhões até 2031.
Qual tipo de produto apresenta o crescimento mais rápido?
Os dispositivos vestíveis registram o maior crescimento, a uma CAGR de 9,61%, impulsionados pelo monitoramento contínuo domiciliar e pelo reembolso favorável.
Por que a neuroestimulação responsiva está ganhando atenção?
Os sistemas de RNS entregam estimulação elétrica de circuito fechado quando a atividade cerebral anormal é detectada, alcançando controle superior de crises epilépticas e expandindo-se a uma CAGR de 8,28%.
Qual região oferece as perspectivas de crescimento mais fortes?
A Ásia-Pacífico lidera com uma CAGR de 7,62%, refletindo o investimento em infraestrutura e as aprovações regulatórias simplificadas.
Como as políticas de reembolso estão moldando a adoção?
A inclusão da epilepsia nos códigos de Monitoramento Remoto de Pacientes dos EUA criou vias de faturamento sustentáveis, estimulando o investimento hospitalar em infraestrutura contínua de EEG.
A privacidade de dados é uma barreira na Europa?
Sim, o GDPR impõe localização rigorosa dos dados neurais, aumentando os custos de implantação para análises baseadas em nuvem e retardando a adoção em relação à América do Norte.
Página atualizada pela última vez em:



