
Tamanho e Participação do Mercado de Dispositivos de Monitoramento de Pressão Arterial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.61 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.15 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
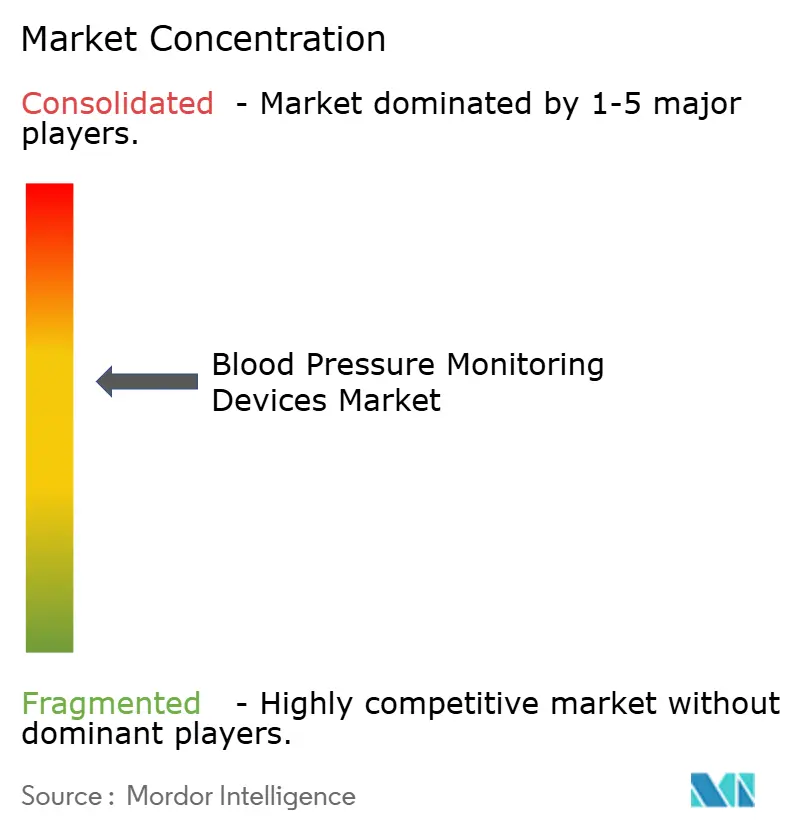
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Monitoramento de Pressão Arterial por Mordor Intelligence
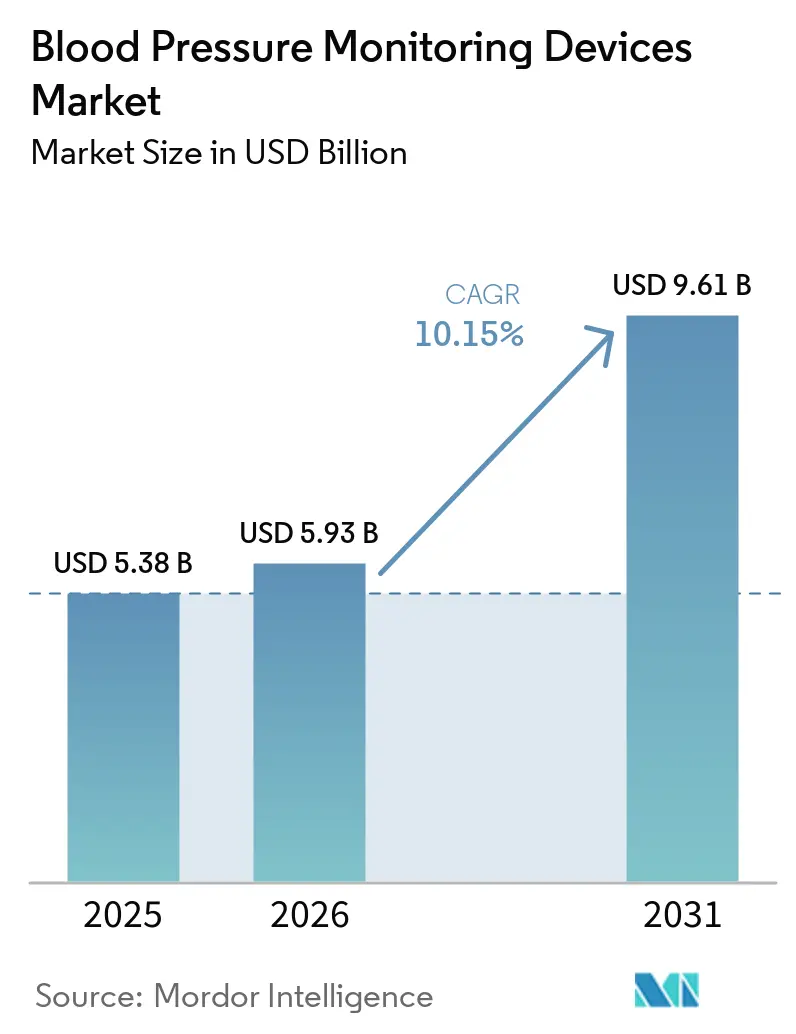
O tamanho do mercado de dispositivos de monitoramento de pressão arterial em 2026 é estimado em USD 5,93 bilhões, crescendo a partir do valor de 2025 de USD 5,38 bilhões, com projeções para 2031 indicando USD 9,61 bilhões, crescendo a um CAGR de 10,15% no período de 2026 a 2031.
A demanda robusta surge da convergência dos manguitos convencionais com ecossistemas de cuidados conectados, o que desloca a assistência cardiovascular de verificações episódicas para monitoramento contínuo. Políticas amplas de cuidados preventivos, reembolso por parte dos pagadores para monitoramento remoto de pacientes e padrões de precisão mais rigorosos para wearables sem manguito sustentam conjuntamente a expansão do mercado. Ao mesmo tempo, revisões da cadeia de suprimentos impulsionadas por tarifas e regras de aprovação mais rígidas reformulam as estratégias de aquisição em direção a fornecedores resilientes e localmente conformes. O mercado de dispositivos de monitoramento de pressão arterial, portanto, cresce por meio de forças paralelas de progresso tecnológico e adaptação regulatória.
Principais Destaques do Relatório
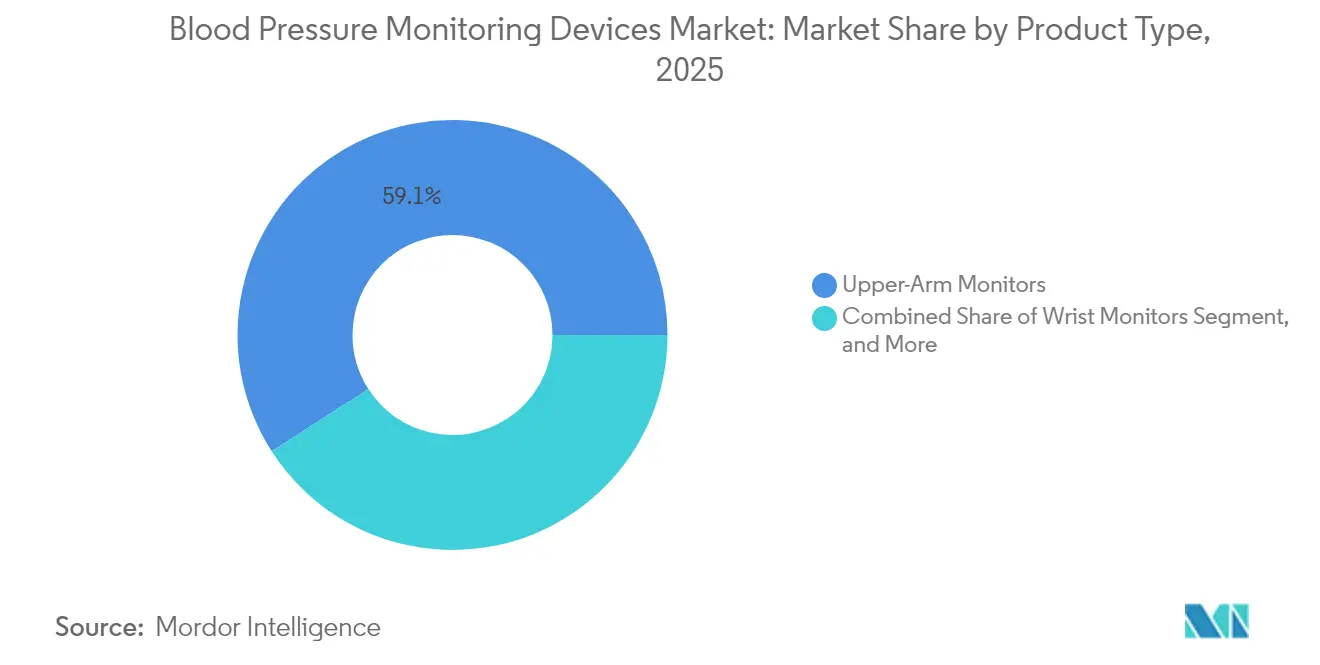
- Por tipo de produto, os monitores de braço superior lideraram com 59,10% da participação do mercado de dispositivos de monitoramento de pressão arterial em 2025, enquanto os wearables sem manguito registraram o CAGR mais rápido de 12,07% até 2031.
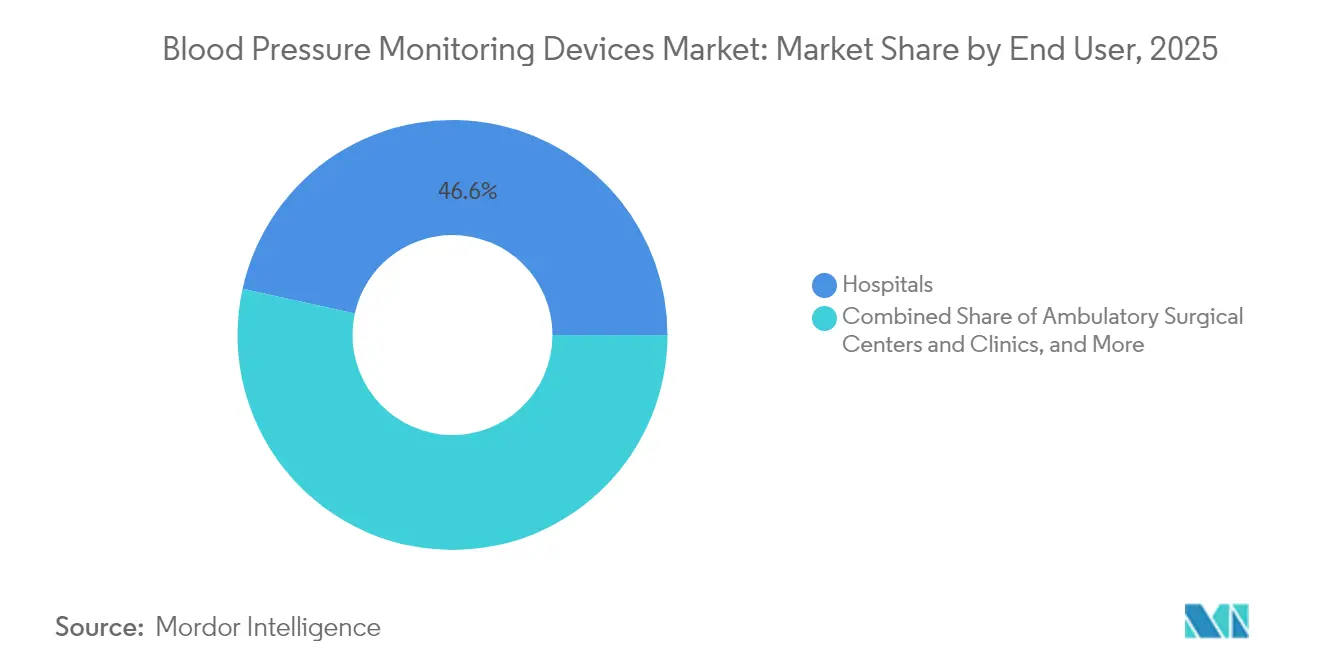
- Por usuário final, os hospitais detinham 46,55% da participação do mercado de dispositivos de monitoramento de pressão arterial em 2025; enquanto isso, espera-se que os ambientes de saúde domiciliar avancem a um CAGR de 11,05% de 2025 a 2031.
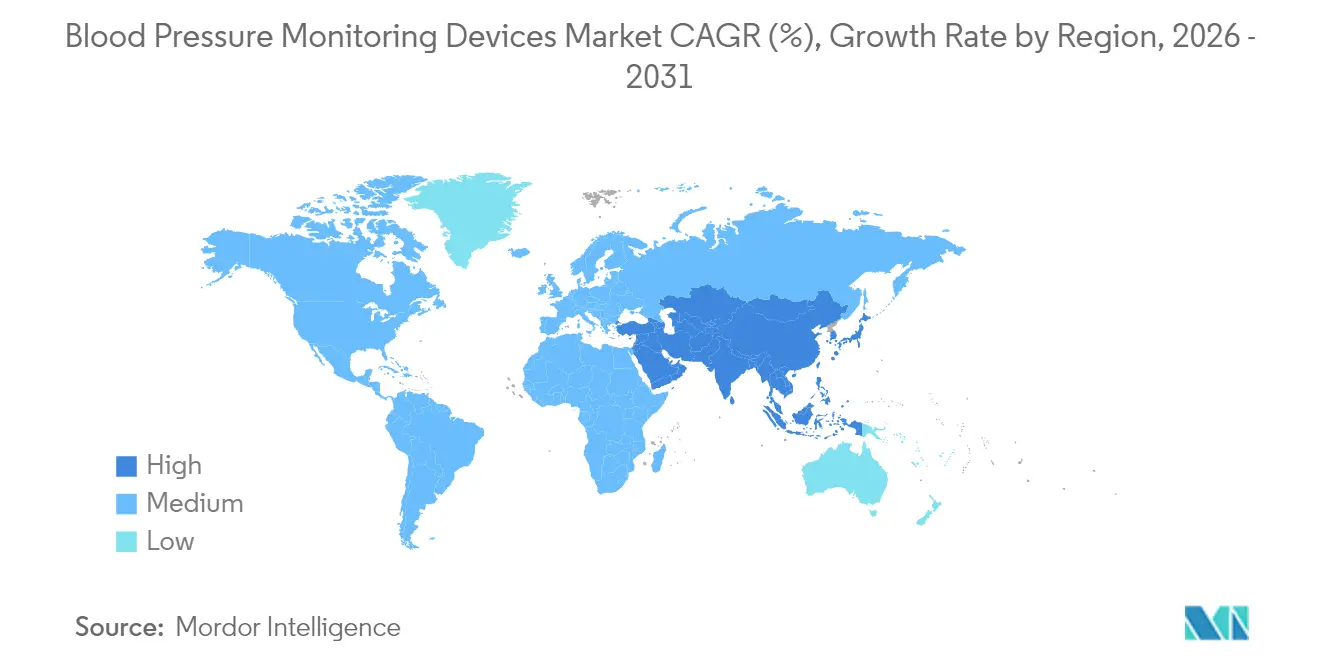
- Por geografia, a América do Norte dominou o mercado com uma participação de receita de 35,20% em 2025, enquanto a região Ásia-Pacífico deve expandir-se a um CAGR de 12,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência Crescente de Hipertensão e Doenças Cardiovasculares | +3.2% | Global, com maior impacto na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos no Monitoramento sem Manguito | +2.8% | América do Norte e UE liderando, adoção na APAC em aceleração | Médio prazo (2 a 4 anos) |
| Adoção Crescente de Monitoramento Remoto de Pacientes | +2.1% | América do Norte e UE como núcleo, expandindo para APAC | Médio prazo (2 a 4 anos) |
| Conscientização Crescente sobre os Benefícios da Assistência Domiciliar | +1.7% | Global, com foco em populações rurais e envelhecidas | Longo prazo (≥ 4 anos) |
| Dados Demográficos da População Envelhecida | +1.4% | Global, com maior impacto nas economias desenvolvidas | Longo prazo (≥ 4 anos) |
| Iniciativas Governamentais para Cuidados de Saúde Preventivos | +1.2% | APAC liderando, América do Norte e UE seguindo | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Hipertensão e Doenças Cardiovasculares
A hipertensão afeta mais de 1 bilhão de pessoas em todo o mundo, e as mortes atribuíveis à elevação da pressão sistólica continuaram a crescer em termos absolutos, apesar da queda nas taxas padronizadas por idade. Programas de rastreamento em grandes empregadores revelaram que 17,6% dos funcionários sem diagnóstico prévio registraram leituras hipertensivas, descobrindo extensos grupos de doença silenciosa. Análises de sistemas de saúde mostram que a detecção precoce no local de trabalho elevou os novos diagnósticos de hipertensão em 81% e aumentou as prescrições de anti-hipertensivos em 127%, confirmando o valor terapêutico direto do monitoramento contínuo. Esses achados intensificam a aquisição de dispositivos escaláveis que funcionam além das clínicas e impulsionam o mercado de dispositivos de monitoramento de pressão arterial em direção a soluções integradas. Eles também reforçam o interesse dos pagadores em benefícios preventivos que compensam os futuros custos de tratamento cardiovascular.
Avanços Tecnológicos no Monitoramento sem Manguito
O monitoramento de pressão arterial sem manguito agora define o ritmo da inovação em produtos. O SimpleSense-BP da Nanowear recebeu autorização FDA 510(k) em 2024 como o primeiro sistema contínuo não invasivo, validando a nanotecnologia e a análise por IA nos cuidados rotineiros de hipertensão. A Apple obteve uma patente para sensores preenchidos com líquido que poderiam trazer precisão de grau médico aos futuros modelos do Apple Watch, sinalizando a entrada de grandes empresas de tecnologia nos wearables cardiovasculares regulamentados. Equipes acadêmicas do Caltech introduziram a sonomanometria de ressonância, que usa ondas sonoras mais ultrassom para gerar leituras de forma de onda completa sem linhas arteriais. Cada avanço eleva as expectativas de análise de tendências em tempo real, portabilidade de dados e conforto do paciente, impulsionando a demanda premium no mercado de dispositivos de monitoramento de pressão arterial.
Adoção Crescente de Monitoramento Remoto de Pacientes
A tabela de reembolsos do Medicare para 2025 paga aos prestadores USD 22,25 pelo cadastramento em monitoramento remoto de pacientes (RPM) e USD 49,04 pela gestão mensal quando os pacientes transmitem pelo menos dezesseis leituras a cada 30 dias. Sistemas de saúde, como o NYU Langone, demonstraram retornos de 22,2% em programas de RPM para hipertensão com 55% de adesão, confirmando a sustentabilidade financeira. Essas garantias de reembolso incentivam as redes de saúde a implementar painéis remotos que combinam painéis analíticos com dispositivos de monitoramento domiciliar de pressão arterial, impulsionando o volume recorrente no mercado de dispositivos de monitoramento de pressão arterial. Essas garantias de reembolso incentivam as redes de saúde a implementar painéis remotos que combinam painéis analíticos com unidades domiciliares, impulsionando o volume recorrente no mercado de dispositivos de monitoramento de pressão arterial.
Conscientização Crescente sobre os Benefícios da Assistência Domiciliar
A preferência do consumidor pelo atendimento domiciliar persiste além da era pandêmica. Estudos de validação clínica realizados na Ásia constataram que 68,2% dos pacientes mantiveram a pressão sistólica matinal dentro das metas por meio da automeasuração domiciliar, em comparação com 55,5% nas verificações em clínica. A Withings lançou o BPM Vision a USD 150, com display colorido e sincronização Wi-Fi, demonstrando como o preço de nível de consumidor pode coexistir com o desempenho aprovado pela FDA. As diretrizes nacionais de prevenção dos Centros de Controle e Prevenção de Doenças (CDC) agora recomendam que os empregadores integrem monitores domiciliares validados em seus programas de bem-estar. À medida que a confiança na precisão domiciliar cresce, os orçamentos de aquisição se inclinam para dispositivos inteligentes que estendem o monitoramento além das paredes do hospital, expandindo o mercado de dispositivos de monitoramento de pressão arterial.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidades de Aprovação Regulatória para Dispositivos Inovadores | -1.8% | Global, com maior impacto nas jurisdições da UE e da FDA | Médio prazo (2 a 4 anos) |
| Altos Custos das Tecnologias Avançadas de Monitoramento | -1.3% | Principalmente mercados emergentes, segmentos sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Preocupações com a Precisão dos Dispositivos sem Manguito | -1.1% | Global, barreiras à adoção clínica | Médio prazo (2 a 4 anos) |
| Preocupações com Privacidade e Segurança de Dados | -0.9% | Principalmente UE e América do Norte, expandindo globalmente | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidades de Aprovação Regulatória para Dispositivos Inovadores
Os protocolos de validação para dispositivos sem manguito permanecem em fluxo. A FDA reconheceu a norma IEEE 1708-2014, mas sinalizou que certas cláusulas de treinamento de observadores são incompatíveis com fluxos de trabalho automatizados, criando apenas orientação parcial. Ensaios multicêntricos revelaram que alguns wearables ópticos apresentam desempenho inferior em relação aos monitores ambulatoriais, especialmente após titulações de medicamentos, o que retarda a adoção pelos pagadores. O uso pediátrico requer ensaios separados para a faixa etária de 3 a 12 anos, adicionando camadas de custo que desencorajam inovadores de menor porte. Como resultado, o tempo de entrada no mercado se prolonga e as despesas de conformidade aumentam, exercendo um freio sobre o mercado de dispositivos de monitoramento de pressão arterial.
Altos Custos das Tecnologias Avançadas de Monitoramento
Os preços premium dos wearables sem manguito representam barreiras em regiões sensíveis ao custo. As tarifas atualmente afetam 70% dos dispositivos médicos importados para os Estados Unidos, obrigando os prestadores a firmar contratos antecipados ou mudar para linhas domésticas. Análises de impacto orçamentário mostram que os programas de monitoramento remoto de pacientes (RPM) atingem o ponto de equilíbrio somente quando a conformidade supera 55%, vinculando a acessibilidade à utilização sustentada. Consequentemente, os hospitais em geografias de menor renda frequentemente preferem manguitos digitais de faixa intermediária em vez de dispositivos ópticos de alto padrão, moderando o potencial de crescimento em segmentos do mercado de dispositivos de monitoramento de pressão arterial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância Digital Encontra a Inovação sem ManguitoA categoria de monitores de braço superior controlou 59,10% da participação do mercado de dispositivos de monitoramento de pressão arterial em 2025, refletindo a confiança clínica consolidada nos manguitos oscilométricos. No entanto, os wearables sem manguito estão avançando a um CAGR de 12,07% até 2031, traduzindo-se em uma parcela de rápido crescimento do tamanho do mercado de dispositivos de monitoramento de pressão arterial para este segmento. Hospitais e seguradoras reconhecem cada vez mais a importância da captura contínua de forma de onda para o gerenciamento da hipertensão noturna, o que favorece os patches optoeletrônicos e os smartwatches. O SimpleSense-BP da Nanowear, autorizado pela FDA, sublinhou essa mudança ao demonstrar precisão no mundo real sem ciclos de insuflação, enquanto o portfólio de patentes da Apple ilustra o potencial do consumidor convencional.
A demanda por monitores ambulatoriais também persiste, pois os médicos prescrevem perfis de 24 horas para confirmar hipertensão do jaleco branco ou mascarada. A aquisição da Meditech pela SunTech Medical consolidou expertise direcionada a esse nicho, adicionando software que automatiza relatórios em prontuários eletrônicos. Enquanto isso, os esfigmomanômetros aneroides recuam à medida que as instalações se modernizam. Os manguitos de pulso digitais se beneficiam de melhorias orientadas pelo conforto, embora permaneçam secundários na maioria das diretrizes. A dinâmica competitiva geral, portanto, depende do equilíbrio entre a insistência dos médicos na validação e o desejo dos pacientes por uso discreto, um equilíbrio que molda o volume de longo prazo no mercado de dispositivos de monitoramento de pressão arterial.

Por Usuário Final:
Liderança Hospitalar Cede Espaço ao Crescimento da Assistência DomiciliarOs hospitais mantiveram 46,55% da participação do mercado de dispositivos de monitoramento de pressão arterial em 2025, pois os ambientes de cuidados agudos ainda iniciam os protocolos de diagnóstico e titulação. No entanto, a assistência domiciliar lidera a expansão com um CAGR de 11,05% até 2031, ampliando o tamanho do mercado de dispositivos de monitoramento de pressão arterial para os canais domiciliares. O reembolso do Medicare de USD 49,04 mensais para o acompanhamento por monitoramento remoto de pacientes (RPM) fornece uma economia estável para os sistemas de saúde que enviam kits pré-configurados. O programa RPM-HTN do NYU Langone realizou um retorno sobre o investimento de 22,2% a USD 330 por paciente e 55% de adesão, destacando o potencial de lucro em implantações domiciliares em escala.
Os centros cirúrgicos ambulatoriais e as clínicas ambulatoriais atualizam-se para plataformas integradas de sinais vitais que documentam automaticamente em prontuários eletrônicos de saúde, reduzindo o tempo de registro manual. Os locais de trabalho e os centros de condicionamento físico representam microcanais emergentes, à medida que as equipes de bem-estar corporativo adotam dispositivos validados para identificar hipertensão silenciosa entre os funcionários. Essas tendências de descentralização redistribuem a aquisição dos pedidos em massa em um único local para uma demanda dispersa entre múltiplos stakeholders, ampliando o mercado de dispositivos de monitoramento de pressão arterial enquanto diversifica os modelos de serviço no setor.
Análise Geográfica
Mercado de Dispositivos de Monitoramento de Pressão Arterial na América do Norte
A América do Norte respondeu por 35,20% das receitas de 2025, sustentada por infraestrutura avançada e códigos de faturamento bem definidos que facilitam o monitoramento remoto. A região, no entanto, examina a resiliência da cadeia de suprimentos após tarifas terem perturbado 70% dos volumes de dispositivos médicos importados, levando os compradores a certificar a origem dos fornecedores e a considerar opções de nearshoring. Canadá e México impulsionam o momentum regional por meio de financiamento de eHealth e alinhamento regulatório transfronteiriço que reduz os prazos de liberação. Essas condições sustentam o mercado de dispositivos de monitoramento de pressão arterial, mas também promovem investimentos em componentes com dupla fonte de fornecimento.
Mercado de Dispositivos de Monitoramento de Pressão Arterial na APAC
A região da Ásia-Pacífico apresenta o crescimento mais acelerado, com um CAGR de 12,02% até 2031, refletindo o envelhecimento demográfico, a prevalência de hipertensão e uma política ativa que acelera as aprovações de dispositivos. A Administração Nacional de Produtos Médicos da China aprovou 61 dispositivos médicos inovadores em 2023, representando um aumento de 11% em relação ao ano anterior, por meio de um processo acelerado que prioriza tecnologias de alto impacto. A Índia projeta que seu setor de dispositivos médicos cresça de 5,2 bilhões de USD para 50 bilhões de USD até 2030, impulsionado por incentivos vinculados à produção e por um sistema de aprovação de janela única. Essas reformas, aliadas a subsídios para fabricação local, ampliam a oferta doméstica e reduzem os preços, alargando assim o mercado regional de dispositivos de monitoramento de pressão arterial.
Mercado de Dispositivos de Monitoramento de Pressão Arterial na EMEA e América do Sul
A Europa se beneficia de um sistema de saúde universal consolidado que valoriza a precisão validada. A adoção se expande à medida que os painéis nacionais harmonizam os requisitos de desempenho para dispositivos sem manguito junto aos organismos notificados, oferecendo aos inovadores um caminho previsível para a elaboração de dossiês. O Brasil, por meio da ANVISA, passou a aceitar aprovações da FDA ou da TGA para agilizar a entrada no mercado, exemplificando a convergência regulatória que também influencia outros mercados latino-americanos. Além disso, o programa HEARTS da Organização Pan-Americana da Saúde determina o uso exclusivo de monitores validados na atenção primária até 2025, fomentando padrões de qualidade em toda a América do Sul. Nações do Oriente Médio e da África estão alocando capital crescente para o gerenciamento de doenças crônicas, instalando hubs de telessaúde que integram módulos validados de monitoramento de pressão arterial. Em todas essas geografias diversas, o alinhamento de políticas e a carga de doenças continuam a sustentar a expansão global do mercado de dispositivos de monitoramento de pressão arterial.
Panorama regulatório
Os requisitos regulatórios para dispositivos de monitoramento de pressão arterial continuam se tornando mais rigorosos em relação à validação clínica, alegações de rotulagem e evidências pós-comercialização, com maior escrutínio para tecnologias sem manguito. Nos Estados Unidos, a FDA emitiu uma diretriz preliminar em 23 de janeiro de 2026, intitulada "Cuffless Non-invasive Blood Pressure Measuring Devices: Clinical Performance Testing and Evaluation" (Docket FDA-2025-D-0851). A minuta descreve os testes de desempenho clínico recomendados para apoiar submissões pré-comercialização de dispositivos de pressão arterial sem manguito e ajuda a padronizar os pacotes de evidências além dos manguitos oscilométricos tradicionais.
Na Europa, o mercado de dispositivos de monitoramento de pressão arterial opera sob o Regulamento de Dispositivos Médicos (EU MDR), com alterações voltadas a melhorar a consistência das avaliações de conformidade. A Comissão Europeia adotou o Regulamento de Execução (UE) 2026/977 em 5 de maio de 2026, estabelecendo regras operacionais comuns para os Organismos Notificados sob o MDR e o IVDR, o que representa um ponto de referência prático para fabricantes que gerenciam prazos de marcação CE e expectativas de documentação. Em termos de normas, a ISO 81060-2 continua central para a investigação clínica de esfigmomanômetros não invasivos intermitentes, enquanto a ISO 81060-2:2018/Amd 2:2024 (publicada em março de 2024) e o registro da ISO/DIS 81060-2 em abril de 2026 apontam para atualizações ativas nas expectativas de precisão e método de teste utilizadas em múltiplos caminhos regulatórios e de pagadores.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes (sensores de pressão, bombas/válvulas para manguitos, sensores MEMS e ópticos para dispositivos vestíveis, microcontroladores, módulos Bluetooth/Wi-Fi, baterias), fabricantes de dispositivos (OEMs) e fabricantes contratados (montagem, calibração, sistemas de qualidade), parceiros de validação clínica (centros que realizam estudos comparativos frente a padrões de referência) e canais downstream, incluindo hospitais, clínicas, provedores de assistência domiciliar, varejo/e-commerce e operadores de programas de RPM. À medida que o setor migra de leituras episódicas por manguito para monitoramento conectado e sem manguito, as camadas de software (aplicativos de dispositivos, pipelines de dados, painéis analíticos e integração com prontuários eletrônicos) moldam cada vez mais a diferenciação, enquanto a geração de evidências clínicas e a documentação regulatória funcionam como etapas de controle entre engenharia e comercialização.
Os insumos recentes incluem revisões de fornecimento impulsionadas por tarifas e esforços de regionalização, além do impulso de padronização que alimenta os controles de design e os planos de validação. A diretriz preliminar da FDA emitida em janeiro de 2026 (Docket FDA-2025-D-0851) codifica as expectativas para testes de desempenho clínico de dispositivos sem manguito, enquanto a IEEE 1708-2025 (publicada em abril de 2026) fornece diretrizes de validação para dispositivos vestíveis de pressão arterial sem manguito. As ações das empresas também mostram acoplamento upstream-downstream: a Biozen recebeu autorização 510(k) da FDA em maio de 2026 para seu dispositivo de ponta de dedo BP1000, sem calibração e sem manguito, e a Vital Signals lançou o Signal Ring em julho de 2026 como um dispositivo vestível sem manguito e sem calibração. Essas modalidades de sensores atraem fornecedores adicionais para sensoriamento miniaturizado e computação embarcada, enquanto os parceiros clínicos e regulatórios continuam a desempenhar um papel maior antes que a distribuição em escala possa seguir.
Cenário Competitivo
O mercado de dispositivos de monitoramento de pressão arterial é moderadamente fragmentado, porém dinâmico. A Omron permanece como a marca líder, com mais de 350 milhões de unidades vendidas globalmente, e recentemente recebeu autorização FDA De Novo para seu dispositivo de detecção de fibrilação atrial habilitado por IA, que exibe 95% de sensibilidade e 98% de especificidade. A empresa capitaliza em seu monitor de pulso NightView, que mede a pressão arterial noturna para atender às demandas emergentes das diretrizes. A Philips e a GE HealthCare integram plataformas de múltiplos parâmetros que combinam módulos de manguito com análise preditiva, incorporando o setor de dispositivos de monitoramento de pressão arterial nas atualizações das redes hospitalares.
Acordos estratégicos aceleram o agrupamento de capacidades. A BD adquiriu o portfólio de Cuidados Intensivos da Edwards Lifesciences por USD 4,2 bilhões, obtendo acesso a sensores de pressão inteligentes presentes em mais de 10.000 hospitais.[3] Adicionalmente, a SunTech Medical adquiriu a Meditech para aprimorar sua especialização em monitoramento ambulatorial, enquanto a Spacelabs fez parceria com a Masimo para integrar métricas ópticas avançadas. Concorrentes emergentes como a Nanowear e a Aktiia focam exclusivamente em designs sem manguito e sem calibração, visando segmentos onde a conveniência supera os benefícios dos manguitos tradicionais.
Oportunidades de espaço em branco existem em validação pediátrica, bem-estar empresarial e camadas de dados como serviço que monetizam fluxos contínuos. As empresas que garantirem validação para ampla faixa etária e conformidade em cibersegurança estarão em posição de capturar contratos premium. No geral, os principais players guardam o volume legado, mas enfrentam migração constante de participação para os inovadores, garantindo uma tensão competitiva que impulsiona o mercado de dispositivos de monitoramento de pressão arterial.
Líderes do Setor de Dispositivos de Monitoramento de Pressão Arterial
-
A&D Medical Inc.
-
American Diagnostics Corporation
-
Withings
-
GE Healthcare
-
Omron Healthcare
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Monitoramento de Pressão Arterial Empresas cobertas neste relatório
- OMRON
- A&D Medical
- Koninklijke Philips
- Microlife
- Withings
- Beurer
- Welch Allyn / Hillrom
- GE Healthcare
- Smiths Group
- SunTech Medical
- Yuwell Jiangsu Yuyue
- Rossmax
- iHealth Labs
- Qardio Inc.
- ForaCare AG
- Braun (Healthcare)
- Panasonic Healthcare
- Greater Goods
- Veridian Healthcare
- American Diagnostic
Oportunidades de mercado e perspectivas futuras
As oportunidades no mercado de dispositivos de monitoramento de pressão arterial estão cada vez mais concentradas em programas que conectam dispositivos domiciliares validados à gestão clínica contínua, em vez de ciclos únicos de substituição de hardware. Os fluxos de trabalho de RPM vinculados a reembolso já são sustentados pelo pagamento do Medicare para integração e gestão mensal (com a exigência de transmitir pelo menos dezesseis leituras a cada 30 dias), e sistemas de saúde como o NYU Langone demonstraram economia a nível de programa com retornos positivos, além de adesão mensurada. Isso favorece um espaço em branco para fornecedores capazes de enviar kits pré-configurados, simplificar a integração de pacientes e integrar dados de dispositivos em painéis clínicos com documentação pronta para auditoria.
Uma segunda oportunidade é a medição sem manguito e sem contato clinicamente validada, que pode ampliar a frequência de monitoramento e o conforto, desde que os dispositivos atendam às exigências regulatórias e normativas em evolução. A diretriz preliminar da FDA divulgada em 23 de janeiro de 2026 para dispositivos de pressão arterial não invasivos sem manguito (Docket FDA-2025-D-0851), juntamente com as atualizações ativas em torno da ISO 81060-2 (incluindo a ISO 81060-2:2018/Amd 2:2024 e a atividade da ISO/DIS 81060-2 registrada em abril de 2026), está impulsionando o mercado para estruturas de evidência mais claras para dispositivos de próxima geração. No lado tecnológico, a pesquisa publicada em 2026 inclui sistemas de prova de conceito, como radar mmWave habilitado por IA para estimativa diastólica sem contato, alinhado aos limites das diretrizes AAMI reconhecidas pela FDA, e abordagens de clipe de dedo vestível com sensor de força validadas frente a referências intra-arteriais de acordo com as especificações de precisão da ISO 81060-2:2018. Juntos, esses desenvolvimentos indicam um pipeline de modalidades que os fabricantes podem transformar em produtos regulamentados quando combinados com validação multissítio, controles de cibersegurança e linguagem de alegações clara.
Desenvolvimentos industriais recentes em Mercado de Dispositivos de Monitoramento de Pressão Arterial
- Junho de 2026: a OMRON Healthcare anunciou um ensaio clínico randomizado e controlado com a Universidade da Califórnia, San Francisco (UCSF) para avaliar um novo modelo de detecção precoce de fibrilação atrial em pacientes com hipertensão usando monitoramento domiciliar da pressão arterial. O estudo OMRON-AF tem como meta o recrutamento de cerca de 1.900 participantes. Ele reforça a mudança em direção à extração de sinais clínicos adicionais a partir de medições rotineiras de pressão arterial e ao fortalecimento das evidências para fluxos de trabalho baseados em casa.
- Abril de 2026: a Withings lançou o BodyFit para acompanhamento da composição corporal em casa, com alça retrátil e análise segmentar de 6 zonas. O produto amplia a balança como um hub mais amplo de bem-estar cardiovascular, que também apresenta insights relacionados à pressão arterial. O lançamento inclui disponibilidade nos EUA a partir de 2 de junho de 2026, seguido pela Europa/Reino Unido, refletindo a convergência contínua entre hardware doméstico de saúde para consumidores e ecossistemas de cuidados conectados que influenciam a seleção e o engajamento com dispositivos.
- Abril de 2025: a Withings apresentou o BPM Vision por 149,95 USD após a autorização da FDA, adicionando uma tela colorida e sincronização por Wi-Fi para apoiar a medição domiciliar simplificada e o compartilhamento de dados. O lançamento fortaleceu o segmento de monitores de braço conectados de preço médio e apoiou programas de provedores e empregadores que dependem de dispositivos domiciliares validados.
Mercado de Dispositivos de Monitoramento de Pressão Arterial Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange dispositivos utilizados para medir a pressão arterial em ambientes clínicos e domiciliares, incluindo monitores com manguito, sistemas ambulatoriais e wearables sem manguito, além dos acessórios essenciais necessários para completar um ciclo de medição. Os valores são rastreados em USD pelo preço de venda do fabricante nas principais regiões.
Exclusões do escopo: Excluímos configurações invasivas de monitoramento de pressão baseadas em cateter e plataformas de software independentes que não são comercializadas como parte de um dispositivo de medição de pressão arterial.
Visão Geral da Segmentação
- Por Tipo de Produto
- Monitores de Braço Superior
- Monitores de Pulso
- Monitores de PA Ambulatorial
- Wearables sem Manguito
- Acessórios (Manguitos e Outros)
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais e Clínicas
- Ambientes de Assistência Domiciliar
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental constrói a estrutura base do modelo de mercado, esclarecendo quais produtos são contabilizados, onde são utilizados e como a demanda é gerada. Utilizamos principalmente referências de saúde pública e de dispositivos médicos, como a Organização Mundial da Saúde para indicadores de carga de hipertensão, o Centro de Controle e Prevenção de Doenças dos EUA para indicadores cardiovasculares em nível populacional e o banco de dados da Agência de Alimentos e Medicamentos dos EUA para autorizações de produtos, o que ajuda a indicar a direção tecnológica e o ritmo de aprovações.
Para manter o dimensionamento fundamentado, também revisamos fontes como as estatísticas de saúde da Organização para a Cooperação e Desenvolvimento Econômico para padrões de utilização em ambientes de cuidado, periódicos revisados por pares de cardiologia e hipertensão para mudanças nas práticas de medição, e estatísticas nacionais e publicações alfandegárias disponíveis para sinais amplos de comércio de dispositivos. Essas fontes foram complementadas com registros de empresas, apresentações a investidores e cobertura jornalística de reputação para compreender as mudanças de composição entre monitoramento domiciliar, uso ambulatorial e wearables. Em alguns casos, assinaturas pagas de dados financeiros de empresas e bancos de dados de patentes foram utilizadas para preencher lacunas de entidades menores e mapear cronogramas de inovação. A lista de fontes acima é ilustrativa, e também consultamos outras referências públicas e proprietárias para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as conclusões obtidas na pesquisa documental, especialmente em relação a faixas de preço, ciclos de substituição e quais canais estão ganhando participação. Conversamos com uma combinação de fabricantes de dispositivos, distribuidores e partes interessadas na prestação de cuidados de saúde, e então validamos as premissas com usuários clínicos e funções orientadas a compras nas principais regiões, de modo que o modelo final reflita o comportamento real de compra, e não apenas declarações publicadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 14% | Ásia-Pacífico: 44% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 34% | Europa, Oriente Médio e África: 37% |
| Participantes menores: 15% | Gerentes: 52% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual a demanda por monitoramento de hipertensão é reconstruída utilizando indicadores de carga populacional, intensidade da trajetória de cuidado e a parcela de pacientes monitorados em ambientes domiciliares, ambulatoriais e hospitalares. Esses conjuntos de demanda são então convertidos em valor de dispositivo utilizando faixas de preço médio de venda por formato de dispositivo e comportamento esperado de substituição, e ajustamos essas conversões quando os padrões de aquisição diferem entre regiões.
Para evitar dependência excessiva de uma única perspectiva, realizamos verificações cruzadas com aproximações seletivas de baixo para cima, como a consolidação de receitas amostrais de fornecedores por família de produtos, verificações de canal sobre movimentação de unidades e verificações de consistência entre preço médio de venda e unidades para os principais formatos de dispositivo. O modelo utiliza insumos repetíveis, incluindo prevalência de hipertensão e tendências de diagnóstico, penetração do monitoramento domiciliar de pressão arterial, mudança de participação entre dispositivos de braço superior e de pulso, uso de monitoramento ambulatorial em clínicas e progressão do preço médio de venda vinculada à adoção de funcionalidades (conectividade e formatos sem manguito). Onde as divisões por empresa não são divulgadas, aplicamos regras de alocação conservadoras com base em indicações de composição de produtos e feedback de entrevistas, e então reconciliamos os totais com os sinais de demanda macroeconômica.
A previsão utiliza análise de cenários apoiada por consenso de especialistas, uma vez que as taxas de adoção de wearables e monitoramento domiciliar podem mudar mais rápida ou lentamente dependendo de diretrizes, reembolsos e adoção pelo consumidor. Revisamos as premissas por região para que o crescimento não seja superestimado onde a acessibilidade e o alcance dos canais permanecem fatores limitantes.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de múltiplas verificações que buscam inconsistências entre os resultados do modelo e sinais independentes, como atividade de autorização de dispositivos, lançamentos de produtos visíveis e direção de utilização de serviços de saúde em nível regional. Quando um insumo gera um salto acentuado, rastreamos sua origem até o fator determinante, verificamos novamente a fonte e recontatamos entrevistados selecionados caso a variação não possa ser explicada por um evento claro.
Antes da aprovação final, o trabalho passa por uma revisão interna de analistas, na qual premissas, conversões e movimentos ano a ano são reavaliados quanto à razoabilidade. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças regulatórias significativas ou alterações expressivas de preços e canais. Imediatamente antes da entrega, realizamos uma atualização final para que os clientes recebam a visão mais atualizada disponível naquele momento.
Tamanho do Mercado de Dispositivos de Monitoramento de Pressão Arterial da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para dispositivos de monitoramento de pressão arterial podem variar mesmo quando aparentemente medem a mesma coisa, uma vez que as escolhas de escopo e a lógica de precificação nem sempre são consistentes. As diferenças geralmente decorrem de se os acessórios são contabilizados, como os wearables sem manguito são tratados, qual ponto de preço de venda é utilizado e com que rapidez as premissas são atualizadas quando a adoção muda.
Um fator comum de divergência é a inclusão de categorias relacionadas no total, por exemplo, a incorporação de equipamentos mais amplos de monitoramento de pacientes, receitas de serviços de monitoramento remoto de pacientes ou assinaturas de software sem dispositivo. Outra diferença frequente decorre da base de precificação, em que algumas fontes parecem utilizar preços de varejo ou gastos combinados do usuário final, enquanto outras utilizam o preço de venda do fabricante, o que altera o total mesmo que a demanda por unidades seja semelhante. A dispersão também é explicada pela agressividade com que a penetração do monitoramento domiciliar e de wearables é prevista, e se verificações de demanda regional são aplicadas para manter o crescimento alinhado com diagnóstico, uso de diretrizes e comportamento de substituição. A abordagem aplicada aqui inclui o tratamento de acessórios e a base de preço do fabricante utilizada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 5,93 bilhões (2026) | |
| Conjunto de Dados de Dispositivos Médicos A | USD 2,50 bilhões (2024) | Utiliza uma definição mais restrita, focada apenas em dispositivos, que parece mais próxima dos monitores de pressão arterial automatizados, e o valor está ancorado em categorias de receita de dispositivos auditadas em anos anteriores, o que reduz a inclusão de sistemas ambulatoriais, acessórios e formatos sem manguito mais recentes. |
| Relatório Setorial B | USD 3,70 bilhões (2023) | Ancora a base em um ano anterior e aplica um perfil de crescimento de dígito único médio, e provavelmente exclui o valor dos acessórios e subestima a mudança em direção ao monitoramento domiciliar conectado e às atualizações lideradas por wearables, o que mantém o valor inicial mais baixo. |
Entre os três valores, a principal conclusão é que a seleção do ano e o escopo do produto explicam a maior parte da diferença, e o restante decorre da base de precificação e das premissas de velocidade de adoção. Ao vincular a construção do valor a fatores de demanda claros (penetração do monitoramento domiciliar, uso ambulatorial e substituição de dispositivos) e verificar os resultados em relação a sinais de fornecedores e canais, o número final permanece transparente e repetível para fins de planejamento.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de dispositivos de monitoramento de pressão arterial?
O tamanho do mercado de dispositivos de monitoramento de pressão arterial é de USD 5,93 bilhões em 2026 e espera-se que atinja USD 9,61 bilhões até 2031.
Qual segmento de produto está crescendo mais rapidamente?
Os monitores wearables sem manguito estão expandindo a um CAGR de 12,07%, o mais alto entre todos os tipos de produtos até 2031.
Por que a assistência domiciliar está ganhando tração para o monitoramento de pressão arterial?
O reembolso do Medicare de USD 49,04 por mês para monitoramento remoto e o ROI comprovado de 22,2% em programas hospitalares tornam os ambientes domiciliares economicamente atrativos.
Qual é a região de crescimento mais rápido no mercado global de dispositivos de monitoramento de pressão arterial?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Quais são os principais obstáculos regulatórios para os dispositivos sem manguito?
O reconhecimento parcial pela FDA da norma IEEE 1708-2014, lacunas na validação de precisão e estudos pediátricos separados prolongam os prazos de aprovação e elevam os custos.