
Tamanho e Participação do Mercado de Sistemas/Dispositivos de Eletroencefalografia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas/Dispositivos de Eletroencefalografia pela Mordor Intelligence
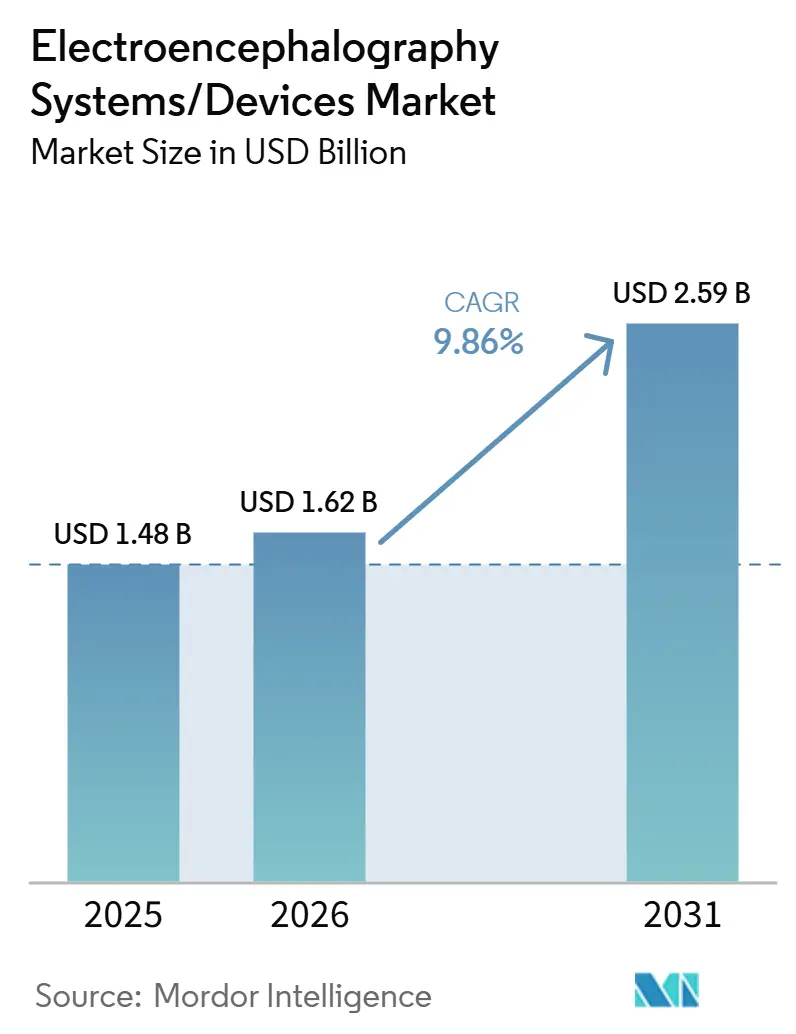
O tamanho do Mercado de Sistemas/Dispositivos de Eletroencefalografia tem projeção de expansão de 1,48 bilhão de USD em 2025 e 1,62 bilhão de USD em 2026 para 2,59 bilhões de USD até 2031, registrando um CAGR de 9,86% entre 2026 e 2031.
A demanda se acelera à medida que os distúrbios neurológicos superam as doenças cardiovasculares como principal causa de perda de saúde global, uma mudança que mantém os volumes diagnósticos em crescimento em hospitais, ambulâncias e domicílios. A inovação em eletrodos secos, sensores de baixo consumo energético e análises habilitadas por inteligência artificial reduz os tempos de configuração e automatiza a triagem, ajudando os prestadores de serviços a contornar a persistente escassez de tecnólogos treinados em neurodiagnóstico. Programas governamentais — mais notavelmente a Iniciativa BRAIN do NIH — e mecanismos de financiamento paralelos na China e no Japão estão ampliando o pipeline de protótipos de grau clínico, enquanto novos códigos de reembolso melhoram a viabilidade econômica do monitoramento ambulatorial de longo prazo. As estratégias comerciais giram cada vez mais em torno de plataformas de pilha completa que agrupam hardware, análises em nuvem e contratos de serviço, possibilitando receita recorrente e ciclos de atualização mais rápidos para as necessidades dos usuários regionais.
Principais Conclusões do Relatório
- Por tipo de produto, os acessórios de EEG lideraram com 51,72% de participação na receita em 2025, com projeção de expansão a um CAGR de 10,23% até 2031.
- Por modalidade, os sistemas estacionários detinham 61,33% da participação no mercado de sistemas/dispositivos de eletroencefalografia em 2025; espera-se que os sistemas portáteis/vestíveis registrem um CAGR de 13,07% até 2031.
- Por usuário final, os hospitais capturaram 57,15% do tamanho do mercado de sistemas/dispositivos de eletroencefalografia em 2025, enquanto os ambientes de cuidados domiciliares registraram o crescimento mais rápido, com um CAGR de 12,91% entre 2026 e 2031.
- Por aplicação, o diagnóstico de doenças comandou 46,18% da participação na receita em 2025; a interface cérebro-computador e o neurofeedback têm previsão de crescimento a um CAGR de 13,04% até 2031.
- Por geografia, a América do Norte respondeu por 37,41% da receita de 2025; a Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,93%, o mais rápido entre todas as regiões.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Incidência crescente de epilepsia e outros distúrbios neurológicos | +2.80% | Global, maior impacto nas populações envelhecidas da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção crescente de sistemas de Eletroencefalografia portáteis e sem fio | +2.10% | Adoção antecipada na América do Norte, expansão rápida na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Financiamento governamental e privado para pesquisa em neurociências | +1.50% | América do Norte e União Europeia lideram; programas emergentes na China e no Japão | Longo prazo (≥ 4 anos) |
| Integração de sensores de Eletroencefalografia em dispositivos vestíveis de RV/RA | +0.90% | Mercados centrais: América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Tecnologias de baixo custo de eletrodo auricular e eletrodo seco | +1.20% | Maior adoção em mercados emergentes sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Análises de borda alimentadas por IA para triagem automatizada | +0.80% | América do Norte e União Europeia lideram, adoção gradual na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Incidência crescente de epilepsia e outros distúrbios neurológicos
As doenças neurológicas contribuem atualmente com 443 milhões de anos de vida ajustados por incapacidade em todo o mundo, impulsionando os clínicos a ampliar a capacidade de Eletroencefalografia em contextos de emergência e ambulatório. Nos Estados Unidos, 1,2% dos adultos — cerca de 3 milhões de indivíduos — vivem com epilepsia ativa, e metade deles relata dificuldades de memória, indicando necessidades não atendidas de avaliações funcionais cerebrais de alta resolução [1]Fonte: Centros de Controle e Prevenção de Doenças, "Dados e Estatísticas sobre Epilepsia," cdc.gov . Espera-se que os casos globais de distúrbios cerebrais aumentem de 4 bilhões em 2025 para 4,9 bilhões até 2050, ampliando a carga sobre os sistemas de saúde. Os centros acadêmicos respondem com ferramentas como o EpiScalp da Universidade Johns Hopkins, que reduz os diagnósticos incorretos de epilepsia em 70% utilizando registros de Eletroencefalografia de rotina [2]Fonte: Universidade Johns Hopkins, "EpiScalp Apresenta Redução de 70% nos Diagnósticos Incorretos," jhu.edu. Esses desenvolvimentos estendem a demanda clínica à atenção primária e aos programas de monitoramento domiciliar, reforçando o crescimento do volume no mercado de sistemas/dispositivos de eletroencefalografia.
Adoção crescente de sistemas de Eletroencefalografia portáteis e sem fio
As autorizações para fones de ouvido sem fio com eletrodos secos agora permitem a autoinstalação, possibilitando ensaios descentralizados e monitoramento de crises de longa duração sem necessidade de internação hospitalar. A pesquisa sobre Eletroencefalografia auricular alcança 87,5% de sensibilidade na detecção de crises epilépticas com apenas 0,1 falso alarme por dia, comprovando o desempenho em condições do mundo real. Pesquisas na Finlândia mostram que pacientes idosos aceitam prontamente a Eletroencefalografia domiciliar quando cuidadores fornecem assistência básica de configuração. Essas tendências direcionam o mercado de sistemas/dispositivos de eletroencefalografia para serviços ambulatoriais contínuos que reduzem as reinternações e ampliam os conjuntos de dados para o treinamento de modelos de IA.
Financiamento governamental e privado para pesquisa em neurociências
O NIH aloca USD 15 milhões anualmente para o mapeamento direcionado de circuitos, e avisos adicionais de oportunidades de financiamento surgem para sensores sem fio de baixa potência no âmbito da Iniciativa BRAIN. Programas paralelos no Projeto Moonshot de P&D do Japão e no Projeto Cerebro 2030 da China aceleram ainda mais os consórcios acadêmico-industriais. Investidores de capital de risco apoiam plataformas complementares, como um acordo de USD 6 milhões que ampliou o banco de dados de potenciais relacionados a eventos da Firefly Neuroscience para 180.000 registros. Os fluxos de capital encurtam os ciclos de desenvolvimento, aumentam os conjuntos de dados multimodais e diversificam a base de fornecedores, sustentando o crescimento de dois dígitos no mercado de sistemas/dispositivos de eletroencefalografia.
Limites de qualidade de sinal em dispositivos ultraportáteis
Estudos constatam que o balanço de cabos e a massa dos eletrodos aumentam os artefatos de movimento, com conjuntos de eletrodos secos rejeitando até 40% das épocas durante tarefas de caminhada. Os usuários clínicos, portanto, preferem sistemas à base de gel para monitoramento intraoperatório, limitando a adoção de certos modelos de grau consumidor até que a supressão algorítmica de ruído melhore.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (≈)% de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado custo inicial e de manutenção de sistemas avançados | -1.80% | Maior impacto em mercados emergentes e estabelecimentos de menor porte em todo o mundo | Curto prazo (≤ 2 anos) |
| Escassez de técnicos em neurodiagnóstico treinados | -1.20% | Principalmente América do Norte e União Europeia; preocupação crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Preocupações com privacidade de dados e neuroética | -0.70% | A União Europeia lidera o debate regulatório; expansão para América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Limites de qualidade de sinal em dispositivos ultraportáteis | -0.90% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado custo inicial e de manutenção de sistemas avançados
Os hospitais frequentemente adiam compras de capital porque estações de trabalho premium de 256 canais podem ultrapassar USD 250.000, enquanto contratos de serviço abrangentes acrescentam outros USD 20.000 anualmente. Os serviços de EEG fora do horário comercial inflacionam ainda mais os custos operacionais; estudos em centros de trauma dos Estados Unidos revelam que a equipe de pessoal é o maior componente, levando hospitais de médio porte a explorar a terceirização ou modelos híbridos. As plataformas de eletrodo seco prometem alívio, mas os preços iniciais de aquisição ainda dissuadem clínicas com poucos recursos, moderando as instalações de curto prazo no mercado de sistemas/dispositivos de eletroencefalografia.
Escassez de técnicos em neurodiagnóstico treinados
A matrícula em programas credenciados de técnico em EEG fica aquém da demanda crescente, e as taxas de aposentadoria entre a equipe sênior atingem 8% ao ano em alguns estados dos Estados Unidos. As instalações relatam dificuldade em manter cobertura de 24 horas, especialmente durante feriados, resultando em atrasos diagnósticos. Os serviços de Tele-EEG e os algoritmos de pontuação automática fecham parte da lacuna, mas os requisitos de licenciamento e as questões de responsabilidade civil retardam a adoção, restringindo o potencial de crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
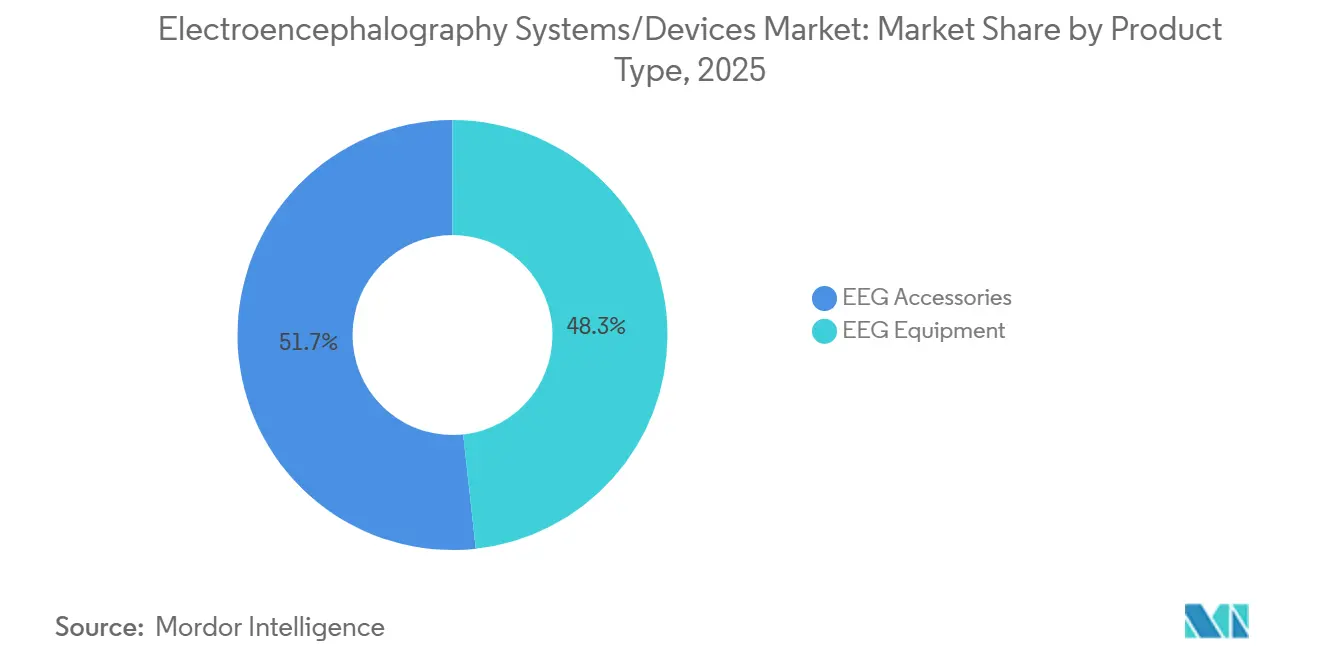
A inovação em equipamentos impulsiona a evolução do mercadoOs Acessórios de EEG detinham 51,72% da receita de 2025, impulsionados por pedidos recorrentes de eletrodos descartáveis, géis e toucas que acompanham cada sessão de paciente, crescendo a um CAGR de 10,45% até 2031, à medida que hospitais e centros ambulatoriais renovam as bases instaladas com consoles prontos para inteligência artificial. O tamanho do mercado de sistemas/dispositivos de eletroencefalografia para equipamentos tem projeção de crescimento em paralelo com a expansão dos programas de monitoramento domiciliar, onde dispositivos plug-and-play reduzem a carga de treinamento. A participação de 71,4% da Nihon Kohden na NeuroAdvanced Corp. aprimora seu portfólio vertical em consoles e eletrodos invasivos, sinalizando maior consolidação. Os equipamentos de próxima geração agora são fornecidos com APIs de nuvem integradas e chips de inferência embarcados, permitindo que as clínicas adicionem atualizações de algoritmos por meio de licenças de software em vez de substituições completas de hardware.
A demanda por consumíveis permanece resiliente porque a adoção de eletrodos secos é incremental, não generalizada. Os hidrogéis semisseco estendem a vida útil para várias horas, mas as políticas de controle de infecção ainda exigem descartáveis de uso único em unidades de terapia intensiva. Os fornecedores estão redesenhando os kits de acessórios com sensores codificados por cores e etiquetas de reabastecimento baseadas em QR, promovendo contratos de reposição automática que garantem a fidelização de contas. Ao longo do período de previsão, o valor migrará para ofertas integradas que agrupam equipamentos de capital, peças substituíveis e assinaturas de análises, alinhando-se com a economia de assinatura agora comum no mercado de sistemas/dispositivos de eletroencefalografia.


Por Modalidade:
Sistemas portáteis desafiam a dominância tradicionalOs equipamentos estacionários detinham 61,33% da receita de 2025 por dominarem laboratórios acadêmicos e unidades de monitoramento de epilepsia devido à sua capacidade de suportar 256 canais e altas taxas de amostragem. Ainda assim, os dispositivos vestíveis portáteis se expandem a um CAGR de 13,07%, conquistando espaço em departamentos de emergência e programas de telessaúde. A participação no mercado de sistemas/dispositivos de eletroencefalografia para dispositivos portáteis deve se ampliar consideravelmente após múltiplas autorizações 510(k) para headsets de autoaplicação, alguns dos quais concluem uma configuração completa em menos de cinco minutos. Amplificadores leves usados na cintura com Bluetooth de Baixa Energia estendem a gravação contínua por mais de 72 horas, capturando eventos intermitentes que as internações hospitalares perdem.
Os reguladores reconhecem a paridade de desempenho em casos de uso específicos; por exemplo, patches sem fio de oito canais demonstram detecção de convulsões não inferior em relação a matrizes de couro cabeludo de 19 canais quando combinados com pós-processamento por inteligência artificial. Os participantes agora oferecem kits modulares que combinam amplificadores centrais com pacotes de bateria removíveis e matrizes de eletrodos, permitindo que os clínicos reconfigurem a densidade com base no protocolo do estudo. As unidades de pesquisa implantam cada vez mais modelos híbridos, ancorando hubs estacionários de alta densidade no laboratório e distribuindo dispositivos vestíveis complementares para sessões de acompanhamento em campo, combinando as vantagens de ambas as modalidades no mercado de sistemas/dispositivos de eletroencefalografia.
Por Usuário Final:
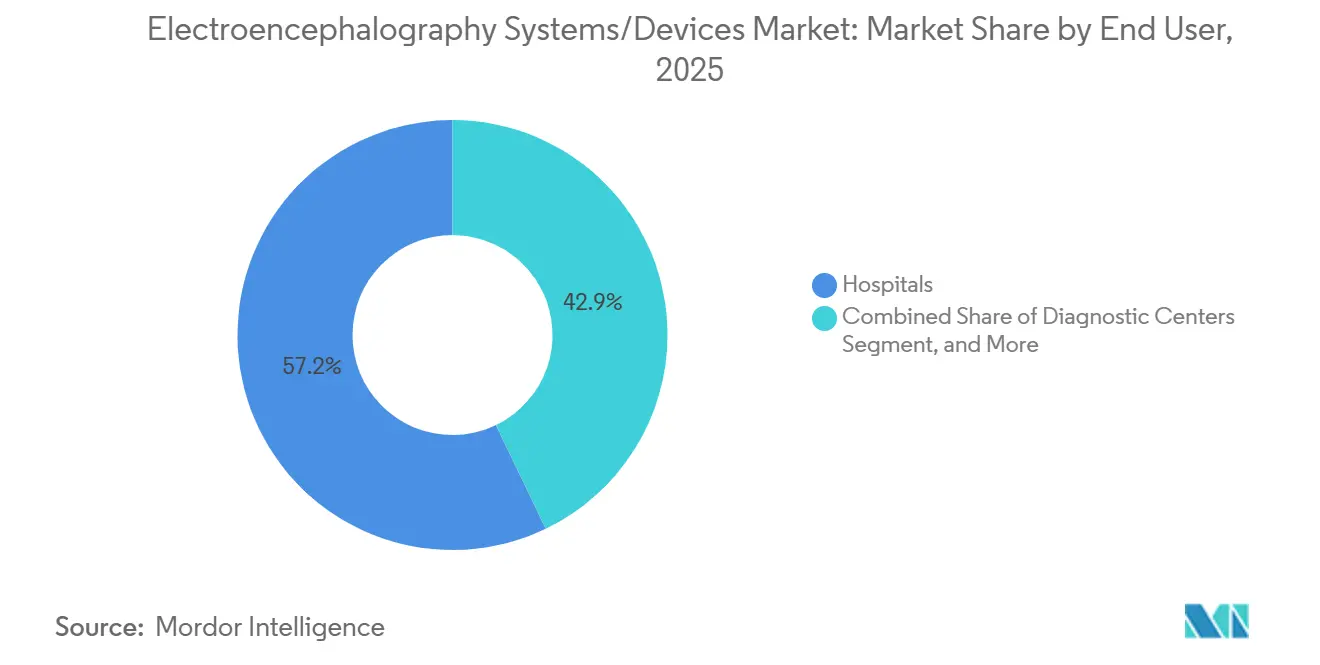
Os ambientes de cuidados domiciliares impulsionam a descentralizaçãoOs hospitais geraram 57,15% da receita de 2025, aproveitando a cobertura de seguros e a demanda de cuidados intensivos. No entanto, o crescimento mais rápido pertence aos Centros Cirúrgicos Ambulatoriais e Clínicas, com um CAGR de 11,05% até 2031, à medida que os pagadores reembolsam o EEG ambulatorial prolongado. O tamanho do mercado de sistemas/dispositivos de eletroencefalografia é atribuído ao monitoramento domiciliar, que escala rapidamente, auxiliado pela preferência dos pacientes em evitar internações hospitalares noturnas. Pacientes neurológicos idosos demonstram alta aceitação quando os cuidadores auxiliam na colocação dos eletrodos, criando um modelo viável para regiões remotas e reabilitação pós-AVC.
Os centros de diagnóstico permanecem fundamentais para estudos especializados, como o estéreo-EEG de longo prazo, e os institutos acadêmicos continuam a ampliar as fronteiras da pesquisa. No entanto, as restrições de mão de obra levam os hospitais a terceirizar estudos excedentes para prestadores de serviços de tele-EEG, acelerando a adoção em ambientes ambulatoriais. Plataformas baseadas em assinatura que agrupam aluguel de headset, interpretação em nuvem e alertas automatizados reduzem as barreiras de entrada para pequenas práticas, dispersando volumes das unidades centralizadas no mercado de sistemas/dispositivos de eletroencefalografia.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação:
As interfaces cérebro-computador expandem os horizontes terapêuticosO Diagnóstico de Doenças mantém a primazia com 46,18% de participação na receita, abrangendo epilepsia, sono e monitoramento intraoperatório. As linhas de interface cérebro-computador e neurofeedback crescem a um CAGR de 13,04%, à medida que os centros de reabilitação adotam feedback de circuito fechado para acidente vascular cerebral, dor e controle da ansiedade. O tamanho do mercado de sistemas/dispositivos de eletroencefalografia para interfaces cérebro-computador cresce em paralelo com o lançamento de sistemas adaptativos de estimulação cerebral profunda que ajustam a estimulação usando sinais corticais ao vivo. Os mercados de consumo, como jogos de treinamento de atenção, permanecem pequenos, mas criam demonstrações de prova de conceito que atraem capital de risco.
O monitoramento do sono se mantém estável à medida que as seguradoras percebem as economias de custo da polissonografia domiciliar em comparação com os testes em laboratório. Enquanto isso, o monitoramento de anestesia sustenta a demanda em salas cirúrgicas, onde os índices derivados de EEG reduzem o uso de medicamentos e encurtam os tempos de recuperação. Aplicações híbridas surgem, por exemplo, combinando o rastreamento de carga cognitiva com a terapia de exposição em realidade virtual, ampliando as oportunidades interdisciplinares no mercado de sistemas/dispositivos de eletroencefalografia.
Análise Geográfica
Mercado de Sistemas/Dispositivos de Eletroencefalografia da América do Norte
A América do Norte gerou 37,41% da receita de 2025, ancorada pela densa rede de centros de epilepsia de nível IV dos Estados Unidos e pelo financiamento consistente do NIH. Os marcos de reembolso, incluindo as revisões do código CPT para EEG prolongado, reforçam os ciclos de atualização à medida que os prestadores substituem gravadores legados por unidades conectadas à nuvem. O tamanho do mercado de sistemas/dispositivos de eletroencefalografia na região também se beneficia de forte atividade de capital de risco que financia o treinamento de modelos de IA em conjuntos de dados clínicos diversificados.
Mercado de Sistemas/Dispositivos de Eletroencefalografia da Europa
A Europa ocupa a segunda maior participação, impulsionada por sistemas de saúde públicos que padronizam os caminhos de cuidado para acidente vascular cerebral e demência. O regime regulatório MDR da região, embora rigoroso, agora oferece orientações mais claras para IA como Dispositivo Médico, conferindo aos fornecedores confiança para buscar aprovações em múltiplos países. As parcerias entre hospitais universitários na Alemanha, França e Suécia aceleram os ensaios clínicos transfronteiriços, aumentando a demanda por formatos de dados interoperáveis no mercado de sistemas/dispositivos de eletroencefalografia.
Mercado de Sistemas/Dispositivos de Eletroencefalografia da APAC, LATAM e Oriente Médio
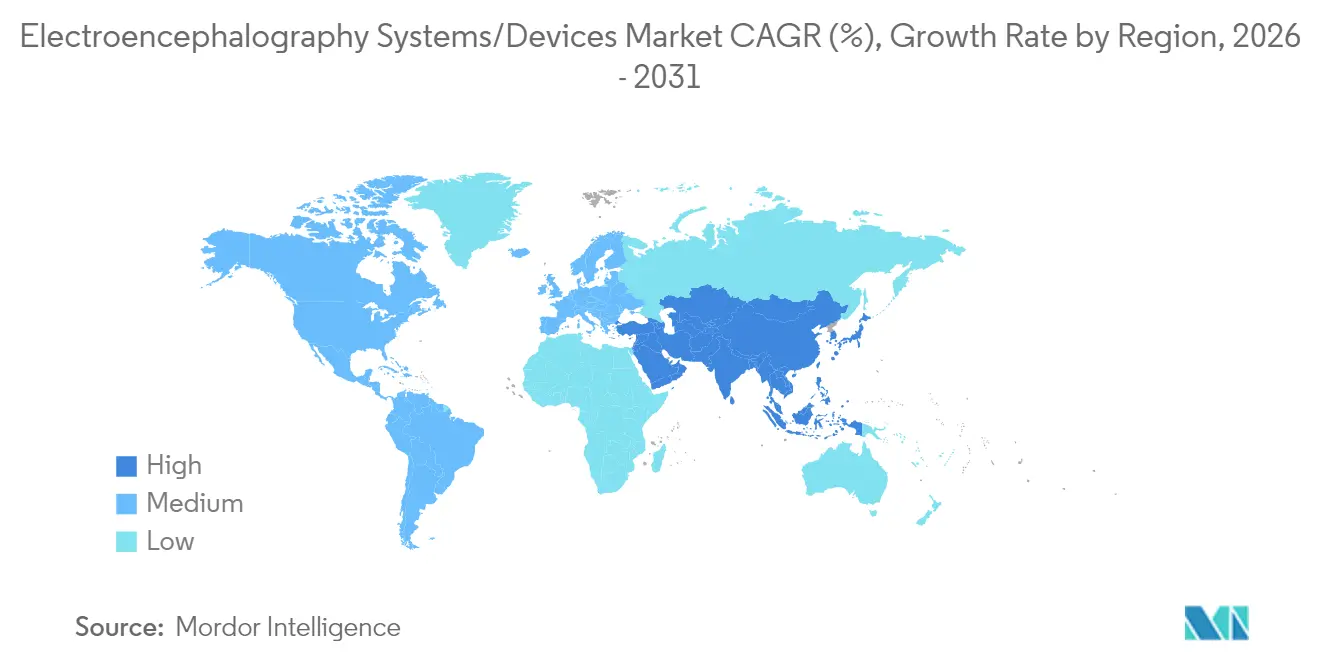
A Ásia-Pacífico registra a expansão mais rápida, com CAGR de 10,93% até 2031, impulsionada pelo Projeto Cérebro 2030 da China e pelo programa Moonshot de P&D do Japão, que fomentam a inovação doméstica. O crescente gasto com saúde da classe média, combinado com a construção de hospitais urbanos, eleva os pedidos de unidades de base. Hospitais chineses de primeiro nível estão pilotando UTIs neurológicas integradas que combinam EEG, fNIRS e monitoramento de pressão intracraniana, antecipando oportunidades de aquisição em pacotes. Na Índia e no Sudeste Asiático, vans de EEG móvel levam diagnósticos a clínicas rurais, aproveitando o baixo consumo de energia dos headsets portáteis. A América Latina e o Oriente Médio ficam atrás, mas apresentam adoção constante à medida que grupos de hospitais privados importam suítes de neurodiagnóstico completas, ampliando a presença do mercado de sistemas/dispositivos de eletroencefalografia.

Panorama regulatório
Os eletroencefalógrafos são regulamentados como dispositivos de Classe II nos Estados Unidos sob supervisão da FDA (21 CFR 882.1400), portanto as iterações de produtos em fones portáteis, capacetes e amplificadores geralmente seguem o caminho 510(k). Aprovações recentes incluem a autorização 510(k) da FDA (K260455) da Zeto, Inc. para seu sistema New Wave em março de 2026, a autorização 510(k) da FDA (K251381) da Ceribell, Inc. para seu Instant EEG Headcap em outubro de 2025 (Código de Produto GXY), e a autorização 510(k) da FDA (K243185) da Epitel, Inc. para seu sistema REMI Remote EEG Monitoring System em março de 2025, o que reforça o impulso em torno dos fluxos de trabalho de monitoramento ambulatorial e remoto.
Na Europa, o acesso ao mercado continua regido pelo Regulamento de Dispositivos Médicos da UE (UE) 2017/745 (MDR), com disposições de transição para determinados dispositivos legados estendidas até 31 de dezembro de 2027 ou 31 de dezembro de 2028 sob o Regulamento (UE) 2023/607, quando condições especificadas forem atendidas. A IEC 80601-2-26 (incluindo a emenda de 2024) fundamenta os requisitos básicos de segurança e desempenho essencial para eletroencefalógrafos em ambientes profissionais, de emergência e de saúde domiciliar, moldando os controles de design e os planos de teste de verificação dos fornecedores. O alinhamento internacional por meio do International Medical Device Regulators Forum (IMDRF) apoia a convergência em princípios centrais, mas os fabricantes ainda precisam gerenciar expectativas específicas de jurisdição quanto à cibersegurança, evidências de desempenho clínico e atualizações de software quando as plataformas de EEG incluem análises em nuvem e auxílios de interpretação automatizados.
Análise da cadeia de valor
A cadeia de valor dos sistemas de EEG começa com componentes eletrônicos e consumíveis de detecção upstream, passa pelo design e fabricação de dispositivos, e termina com distribuição, instalação e serviço. Os insumos upstream incluem front-ends analógicos de baixo ruído, microcontroladores ou hardware de processamento para análises embarcadas, baterias e módulos sem fio para dispositivos portáteis, e consumíveis de alta rotatividade, como eletrodos, géis, capacetes e conjuntos de cabos. Uma restrição importante para os fabricantes de equipamentos originais (OEMs) é a dependência de componentes especializados de baixo ruído que podem se tornar pontos de estrangulamento de fonte única, tornando as escolhas de múltiplas fontes e design para disponibilidade mais importantes à medida que sistemas portáteis e vestíveis buscam menor consumo de energia e fatores de forma menores.
As atividades midstream abrangem a montagem de dispositivos, o desenvolvimento de software (incluindo revisão assistida por IA e ferramentas de fluxo de trabalho), a gestão da qualidade e a documentação regulatória. A camada de conformidade molda a qualificação de fornecedores e a prontidão para produção; por exemplo, o Regulamento do Sistema de Gestão da Qualidade da FDA (QMSR) entrou em vigor em 2 de fevereiro de 2026, alinhando os requisitos de qualidade dos EUA mais estreitamente com a ISO 13485:2016, enquanto o MDR da UE continua a impulsionar a profundidade da documentação técnica e as obrigações pós-mercado para sistemas com marcação CE. No downstream, o valor se concentra cada vez mais em software, contratos de serviço e consumíveis recorrentes, com distribuição por meio de contas hospitalares diretas, laboratórios de neurodiagnóstico e programas de monitoramento domiciliar apoiados por treinamento, suporte remoto e integração de dados. O lançamento global em março de 2026 da ferramenta de análise por IA autoSCORE da Natus Medical Incorporated mostra como o suporte à interpretação e a automação de fluxo de trabalho estão sendo transformados em produtos junto com o hardware para enfrentar restrições de pessoal e melhorar a produtividade clínica.
Cenário Competitivo
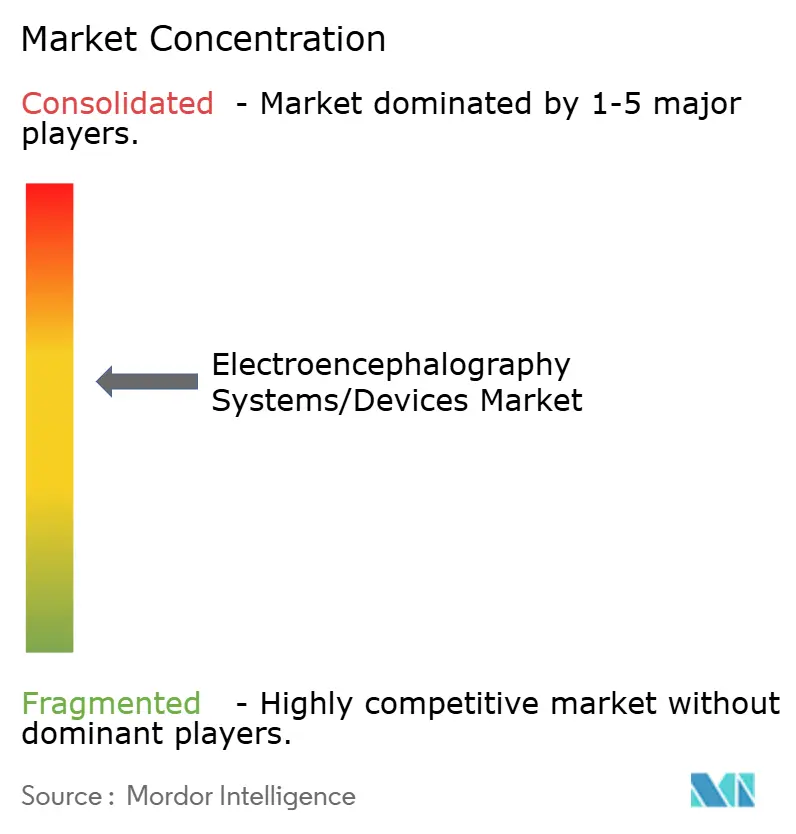
A intensidade competitiva permanece moderada, com uma longa cauda de fornecedores regionais equilibrada em relação aos incumbentes globais. Os cinco principais participantes detêm pouco menos de 45% da receita, refletindo uma mudança em direção a ecossistemas modulares onde análises de terceiros se conectam a hardware aberto. A sequência de aquisições de 2024 da Nihon Kohden posiciona a empresa para oferecer pacotes completos de cuidados de epilepsia que combinam sistemas de couro cabeludo com grades de monitoramento invasivo. As startups dos Estados Unidos chamam atenção ao incorporar chips de inferência de IA em fones de ouvido, reduzindo as taxas de nuvem e protegendo a privacidade do paciente durante a triagem em ambulâncias.
A diferenciação estratégica depende cada vez mais da cadência de atualização de software, da transparência dos algoritmos e da conformidade com a segurança cibernética. Os fornecedores enfatizam a certificação ISO/IEC 27001 e a criptografia de borda para responder às preocupações com neuroética. As joint ventures entre fabricantes de componentes e empresas de IA em nuvem aceleram o desenvolvimento; por exemplo, especialistas europeus em amplificadores fazem parceria com empresas americanas de algoritmos para co-comercializar módulos de detecção de crises com marcação CE. Os direitos de distribuição em mercados de alta expansão na Ásia-Pacífico tornam-se peças de barganha fundamentais, e as multinacionais adquirem participações minoritárias em distribuidores locais para garantir o acesso ao canal. Em meio a essas manobras, a pressão sobre os preços persiste para acessórios de commodities, levando os fornecedores a agrupá-los com garantias estendidas em equipamentos de capital, uma tática que ganha força no mercado de sistemas/dispositivos de eletroencefalografia.
Líderes do Setor de Sistemas/Dispositivos de Eletroencefalografia
Natus Medical, Inc.
NeuroWave Systems, Inc
Cadwell Industries, Inc.
Nihon Kohden Corporation
Medtronic
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas/Dispositivos de Eletroencefalografia
- Nihon Kohden
- Natus Medical
- Compumedics
- Medtronic
- Cadwell
- Koninklijke Philips
- GE Healthcare
- Electrical Geodesics, Inc. (Magstim EGI)
- Neuroelectrics
- Brain Products GmbH
- Advanced Brain Monitoring
- Emotiv Inc.
- NeuroSky Inc.
- Mindray Bio-Medical Electronics Co., Ltd.
- Lifelines Neuro Company
- Neuronetrix Solutions LLC
- ANT Neuro
- Neurosoft
- Bitbrain Technologies
- Wearable Sensing
- Delica Medical
- Masimo

Oportunidades de mercado e perspectivas futuras
Os modelos descentralizados de prestação de EEG estão criando espaço em branco ao reduzir a dependência de tecnólogos de neurodiagnóstico escassos e ao deslocar os exames para ambientes ambulatoriais e domiciliares. As autorizações 510(k) da FDA para produtos remotos e de configuração rápida oferecem provas de conceito de curto prazo para esses fluxos de trabalho, incluindo o sistema REMI Remote EEG Monitoring System da Epitel (março de 2025) e o Instant EEG Headcap da Ceribell (outubro de 2025). O sistema New Wave da Zeto, aprovado pela FDA (março de 2026), reforça ainda mais a eficiência do EEG ambulatorial, alinhando-se aos esforços dos provedores para reduzir o tempo de configuração e expandir o volume de exames além das unidades tradicionais de monitoramento de epilepsia.
A diferenciação liderada por software também está ganhando força, particularmente onde os sistemas de saúde enfrentam lacunas de cobertura de 24 horas e precisam de interpretação consistente em maior produtividade. O lançamento global da ferramenta de análise por IA autoSCORE da Natus Medical Incorporated (março de 2026) indica investimento contínuo dos fornecedores em EEG de rotina, monitoramento de longo prazo e fluxos de trabalho de estudos ambulatoriais, apoiando estratégias de agrupamento de plataformas que combinam hardware, análises e serviço. As expectativas de segurança e desempenho para ambientes de saúde profissionais, de emergência e domiciliares são reforçadas pela IEC 80601-2-26 (com a emenda de 2024), que incentiva os fabricantes a projetar sistemas portáteis que atendam aos requisitos de nível clínico enquanto se expandem para novos caminhos de cuidado. Em conjunto, esses sinais estão alinhados com a migração dos produtos para fatores de forma vestíveis, pipelines de dados padronizados e modelos de serviço que agrupam consumíveis, locação de dispositivos, análises em nuvem e revisão remota.
Recent Industry Developments in Mercado de Sistemas/Dispositivos de Eletroencefalografia
- Maio de 2026: A Cadwell Industries, Inc. lançou o sistema de monitoramento neurofisiológico intraoperatório (IONM) Cadwell Guardian nos Estados Unidos, com arquitetura baseada em módulos e software Cascade Surgical Studio 4.0. O lançamento fortalece a presença da Cadwell em neurodiagnóstico em torno de configurações de plataforma escaláveis e apoia ofertas agrupadas que conectam o monitoramento perioperatório a fluxos de trabalho mais amplos de eletrofisiologia.
- Março de 2026: A Natus Medical Incorporated anunciou o lançamento global de sua ferramenta de análise impulsionada por IA autoSCORE para EEG de rotina, monitoramento de longo prazo e estudos ambulatoriais. Isso expande a camada de valor de software da empresa e enfrenta obstáculos operacionais ao padronizar partes do fluxo de trabalho de revisão em ambientes que enfrentam escassez de tecnólogos de EEG.
- Novembro de 2024: A Nihon Kohden adquiriu uma participação de 71,4% na NeuroAdvanced Corp., controladora da Ad-Tech Medical Instrument, expandindo seu portfólio em ofertas de eletrodos de escalpo e invasivos para cuidados com epilepsia. A transação reforçou a integração vertical e ampliou o caminho da base instalada para soluções consolidadas de monitoramento de epilepsia em canais hospitalares e de diagnóstico especializado.


Mercado de Sistemas/Dispositivos de Eletroencefalografia Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas geradas por sistemas e dispositivos de eletroencefalografia (EEG) usados para registrar e digitalizar a atividade elétrica cerebral em ambientes de diagnóstico clínico, monitoramento e pesquisa, incluindo acessórios padrão vendidos com o sistema.
Exclusões de escopo: Eletrodos de profundidade invasivos e estações de trabalho combinadas multimodais de EEG-EMG comercializadas como plataformas agrupadas são excluídas.
Visão geral da segmentação
- Por Produto
- Equipamentos de EEG
- Acessórios de EEG
- Por Modalidade
- Sistemas Estacionários (Fixos)
- Sistemas Portáteis/Vestíveis
- Por Usuário Final
- Hospitais
- Centros de Diagnóstico
- Centros Cirúrgicos Ambulatoriais e Clínicas
- Institutos de Pesquisa e Acadêmicos
- Ambientes de Cuidados Domiciliares
- Por Aplicação
- Diagnóstico de Doenças
- Monitoramento do Sono
- Monitoramento de Anestesia
- Interface Cérebro-Computador e Neurofeedback
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Países do CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com sinais de saúde pública e utilização que estão upstream da demanda por EEG, e depois avançou para o contexto de fornecimento de dispositivos e preços, para que nossas premissas não se desviassem. As fontes analisadas incluíram, por exemplo, o CDC para estatísticas relacionadas à epilepsia e ao sono, o NIH e periódicos indexados pelo PubMed para tendências de prática clínica e evidências, e a FDA para o contexto de autorizações de dispositivos e direção tecnológica.
Também verificamos indicadores de pagadores e prestação de cuidados de órgãos como o CMS, juntamente com informações sobre procedimentos hospitalares e linhas de serviço de neurologia comumente compartilhadas em relatórios anuais e apresentações a investidores. O contexto comercial e de produção foi apoiado usando portais de estatísticas governamentais de comércio e um banco de dados de embarques de importação e exportação para verificar os fluxos de unidades onde a divulgação era limitada. As fontes listadas aqui não são exaustivas, e referências públicas adicionais foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Discussões primárias foram usadas para testar rigorosamente o que é contabilizado como venda de sistema de EEG versus renovação de acessório, e para alinhar a lógica do preço médio de venda com os padrões reais de compra em hospitais, centros de diagnóstico e usuários de pesquisa. Também foram coletados dados sobre mix de canais, ciclos de substituição típicos e como os sistemas portáteis estão sendo adotados na Ásia-Pacífico, EMEA e Américas, para que a divisão regional permanecesse realista.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos: 16% | Ásia-Pacífico: 43% |
| Nível médio: 55% | Líderes funcionais/de unidade: 32% | EMEA: 37% |
| Empresas menores: 18% | Gerentes: 52% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído a partir do conjunto de demanda em direção externa, em que os indicadores de procedimentos e carga de pacientes são traduzidos em uso esperado de sistemas de EEG, antes que a receita seja reconstruída usando necessidades de unidades e preços. Usamos a abordagem top-down uma vez, ligando a atividade de diagnósticos de neurologia e sono às necessidades de base instalada de EEG, e depois mapeando substituições e novas adições em unidades anuais.
Para manter a análise fundamentada, aproximações bottom-up seletivas foram usadas como verificações, como amostragem de preços por configuração típica, margens de canal observadas em licitações e divulgações de receita de fornecedores quando disponíveis. Essas verificações são então usadas para ajustar os totais quando as duas visões se desviam. As entradas do modelo incluíram, de forma ilustrativa, volumes de exames de EEG (uso de rotina, ambulatorial e em laboratório do sono), ciclos de substituição da base instalada, número médio de canais por sistema como proxy para o valor de configuração, taxas de adesão a acessórios e adições de capacidade regional de hospitais e centros de diagnóstico. Para a previsão, foi aplicada análise de cenários em torno da adoção de sistemas portáteis, estabilidade de reembolso e cronograma de gastos de capital hospitalar, e a perspectiva final foi alinhada ao que os entrevistados descreveram como o ritmo de compra mais provável.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de verificações cruzadas com sinais independentes, incluindo crescimento de procedimentos, padrões de atividade de licitação e embarques implícitos de unidades com base em movimentos comerciais, quando relevante. Quando uma região apresentava um salto inusitado, as premissas eram reabertas e perguntas de acompanhamento eram acionadas, com fontes usadas para confirmar se se tratava de uma onda de compras pontual ou de um aumento real.
Cada modelo passa por uma revisão analítica em múltiplas etapas, para que os fatores determinantes, cálculos e tratamento de moeda sejam consistentes ao longo dos anos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais podem alterar a demanda ou os preços, seguidas por uma revisão final pré-entrega para que os clientes recebam a visão mais recente e atualizada.
Dimensionamento do mercado de sistemas e dispositivos de eletroencefalografia da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados do mercado de EEG podem variar mesmo quando parecem cobrir a mesma categoria de produto, porque os limites de abrangência, a rotulagem de anos e a mecânica de preços não são tratados da mesma forma. A diferença geralmente se torna maior quando uma estimativa mistura acessórios, software ou serviços de forma diferente, ou quando a conversão para USD é feita usando uma cronologia diferente.
Um fator determinante neste mercado é como os preços médios de venda são projetados adiante, já que sistemas portáteis e configurações de canais mais altas podem alterar o preço médio de venda combinado sem uma mudança correspondente nos volumes de unidades. Outro fator é o ritmo de atualização, em que revisões de preços e atrasos nas compras hospitalares podem fazer com que um ano pareça mais alto ou mais baixo do que outro, e o modelo pode se desviar se esses fatores não forem revalidados em relação a sinais de procedimentos e compras. Por esse motivo, as regras de atualização e cronologia cambial aplicadas pela Mordor Intelligence podem resultar em um valor de 2026 diferente daquele de fontes ancoradas em anos-base mais antigos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,93 bilhão de USD (2026) | |
| Consultoria Global A | 1,32 bilhão de USD (2024) | Usa um ano-base e uma janela de previsão diferentes, e o escopo parece enfatizar as receitas de dispositivos sem separar claramente as vendas de sistemas dos efeitos de renovação de acessórios, o que pode comprimir o valor em comparação com uma construção liderada por ciclo de substituição de um ano posterior. |
| Editora do Setor B | 1,61 bilhão de USD (2024) | Ancora o mercado em 2024 e aplica uma trajetória de crescimento constante, mas a divulgação não deixa explícitos a cronologia cambial, a progressão do preço médio de venda por configuração ou o tratamento do mix de sistemas portáteis versus autônomos, o que pode alterar o salto implícito para 2026. |
Em geral, as diferenças são explicadas principalmente pela ancoragem em anos e pela forma como o preço e o mix são conduzidos ao longo do modelo, e não por um desacordo sobre o crescimento do EEG. Quando as linhas de escopo são traçadas claramente e as verificações de preço e ciclo de substituição são mantidas consistentes, o número resultante é mais fácil de rastrear até a demanda real e o comportamento de compra.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sistemas/dispositivos de eletroencefalografia?
O mercado está em 1,62 bilhão de USD em 2026 e tem previsão de atingir 2,59 bilhões de USD até 2031.
Qual é a velocidade esperada de crescimento do mercado de sistemas/dispositivos de eletroencefalografia?
A receita do setor tem projeção de crescimento a uma taxa de crescimento anual composta de 9,86% até 2031.
Qual segmento de produto está expandindo mais rapidamente?
Os equipamentos de EEG portáteis e vestíveis constituem o segmento de crescimento mais rápido, com previsão de registrar um CAGR de 13,07% com base nos avanços em eletrodos secos e na demanda por monitoramento domiciliar.
Qual tendência tecnológica está remodelando as estratégias competitivas?
As análises de borda alimentadas por IA agora automatizam a detecção de crises e reduzem o tempo de configuração, permitindo que os prestadores mitiguem a escassez de técnicos de EEG treinados.
Onde está o maior potencial regional de crescimento?
A Ásia-Pacífico apresenta o maior potencial de crescimento, com um CAGR de 10,93%, impulsionado pela ampliação do acesso à saúde e por programas de neurotecnologia apoiados pelo governo.
Página atualizada pela última vez em:



