
Tamanho e Participação do Mercado de Consultoria Ambiental
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
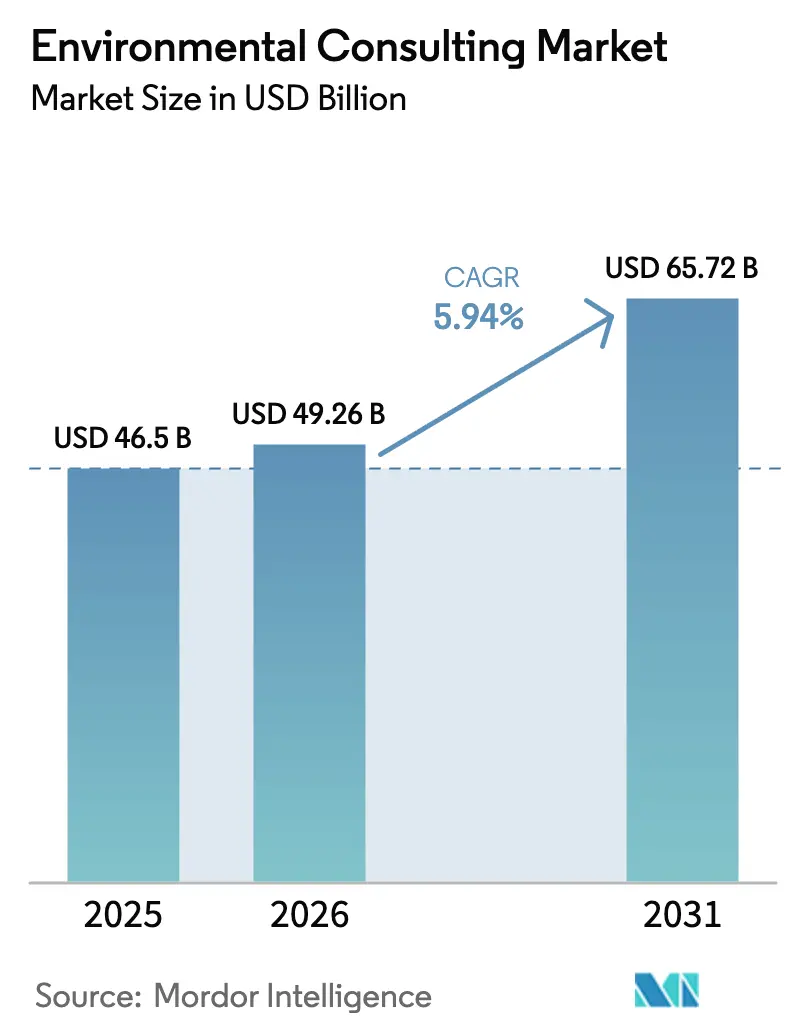
| Tamanho do Mercado (2026) | 49.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 65.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.94 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
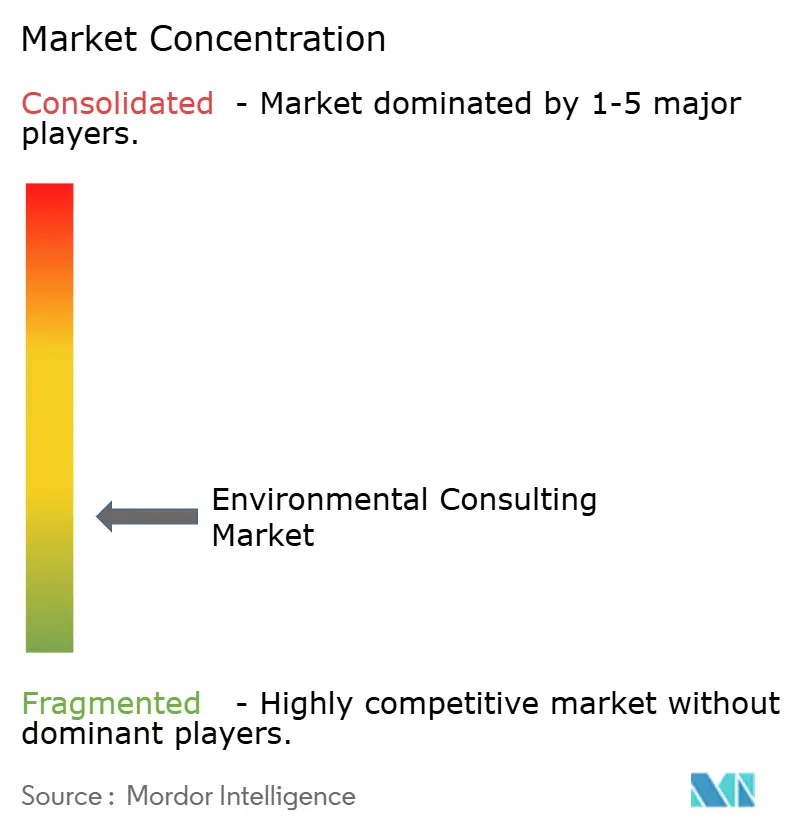
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Consultoria Ambiental por Mordor Intelligence
O tamanho do mercado de consultoria ambiental foi avaliado em USD 46,50 bilhões em 2025 e estima-se que cresça de USD 49,26 bilhões em 2026 para atingir USD 65,72 bilhões até 2031, a uma CAGR de 5,94% durante o período de previsão (2026-2031). Esse desempenho sustentado reflete mandatos sincronizados de política climática nas economias da OCDE e do G20, obrigações crescentes de divulgação corporativa e rápida digitalização que comprime os custos de entrega ao mesmo tempo em que amplia o escopo consultivo. A demanda se concentra em segmentos de alto valor, particularmente Avaliação de Impacto Ambiental e consultoria ESG, porque a padronização regulatória transforma a conformidade de gasto discricionário em infraestrutura essencial. Os compromissos corporativos de zero emissões líquidas, o crescimento das finanças verdes e os fundos de descarbonização industrial ampliam o conjunto endereçável de projetos, enquanto tecnologias como a caracterização de locais habilitada por IA elevam a produtividade da consultoria. A intensidade competitiva permanece equilibrada: boutiques especializadas capturam mandatos técnicos de nicho, enquanto grandes players integrados aproveitam sinergias entre serviços para defender margens apesar da pressão sobre honorários de contratos-quadro.
Principais Conclusões do Relatório
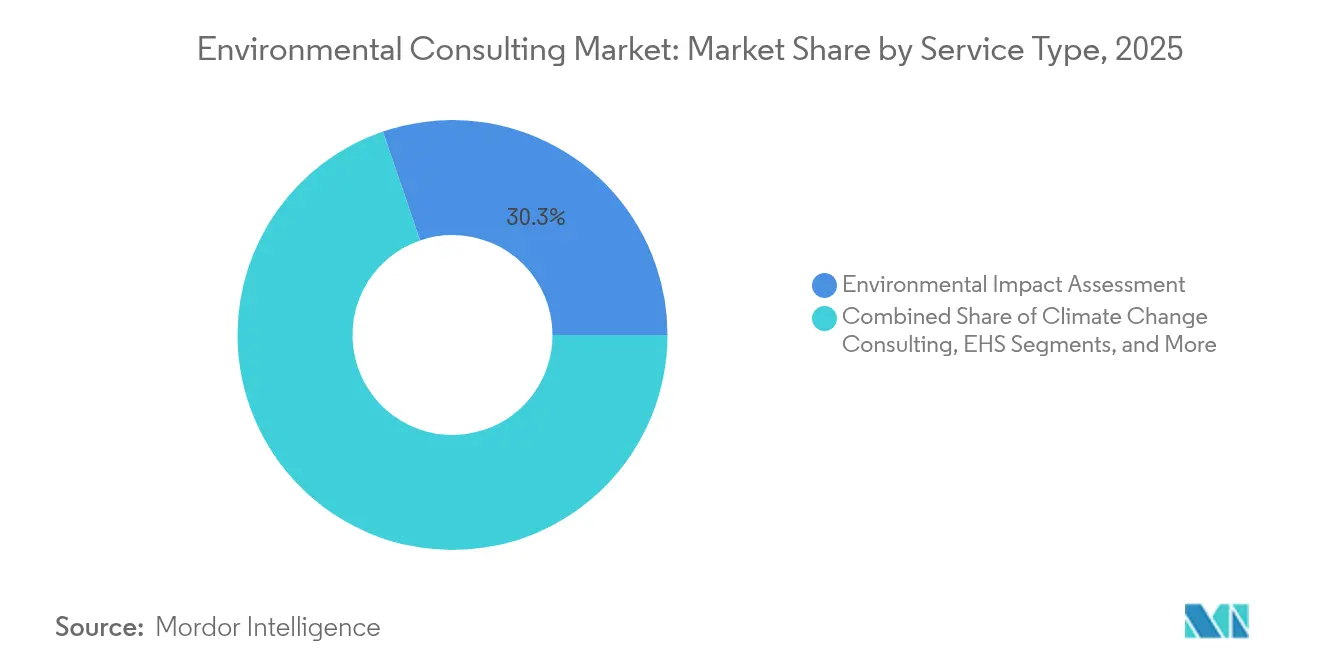
- Por tipo de serviço, a Avaliação de Impacto Ambiental liderou com 30,25% da participação do mercado de consultoria ambiental em 2025. A Elaboração de Relatórios ESG e Estratégia de Sustentabilidade tem previsão de expansão a uma CAGR de 6,12% até 2031.
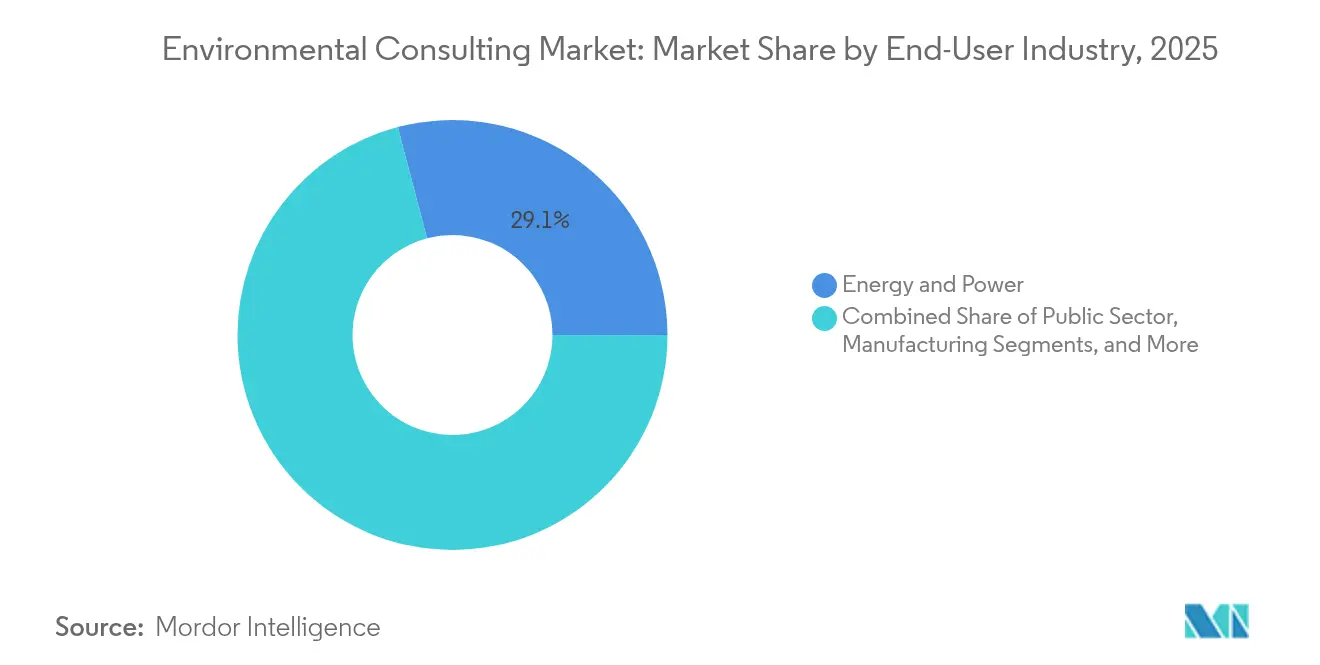
- Por setor do usuário final, o setor público registrou a maior CAGR projetada de 6,72% até 2031. Energia e Energia Elétrica representou 29,10% do tamanho do mercado de consultoria ambiental em 2025.
- A América do Norte deteve uma participação de receita de 35,53% em 2025; a Ásia-Pacífico tem projeção de crescimento a uma CAGR de 6,31% até 2031 no mercado de consultoria ambiental.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Consultoria Ambiental
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade Obrigatória com Políticas Climáticas nas Economias da OCDE e do G20 | +1.5% | Global, com concentração na América do Norte e na UE | Médio prazo (2-4 anos) |
| Mandatos Corporativos de Zero Emissões Líquidas e Divulgação ESG | +1.2% | Global, liderado pelos requisitos da CSRD da UE e da SEC dos EUA | Curto prazo (≤ 2 anos) |
| Crescimento de Títulos Verdes e de Transição que Exigem Verificação por Terceiros | +0.8% | Global, concentrado em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fundos de Descarbonização Industrial Vinculados ao Gasto com Consultoria | +0.9% | América do Norte, UE, com expansão para a APAC | Longo prazo (≥ 4 anos) |
| Ferramentas de Caracterização Rápida de Locais Habilitadas por IA Reduzem o Tempo de Due Diligence | +0.7% | Global, adoção antecipada na América do Norte | Curto prazo (≤ 2 anos) |
| Estruturas de Contabilidade de Impacto "Nature-Positive" Emergem | +0.6% | Global, com a UE e o Reino Unido liderando a implementação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade Obrigatória com Políticas Climáticas nas Economias da OCDE e do G20
A convergência das regras climáticas transforma a demanda por consultoria em uma linha de serviços padronizada e repetível, em vez de trabalho de projeto episódico. As Revisões de Desempenho Ambiental atualizadas da OCDE exigem vias de descarbonização quantificadas, enquanto os mecanismos de ajuste de carbono nas fronteiras introduzem necessidades de verificação da cadeia de fornecimento que transcendem fronteiras nacionais.[1]OCDE, "Revisões de Desempenho Ambiental," OCDE, oecd.org As empresas de consultoria implantam estruturas metodológicas únicas em múltiplas jurisdições, reduzindo os custos de personalização e ampliando sua base de clientes. À medida que a conformidade passa de voluntária a obrigatória, os pipelines de serviços tornam-se mais previsíveis, permitindo o planejamento de recursos de longo prazo e o investimento em plataformas de entrega digital.
Mandatos Corporativos de Zero Emissões Líquidas e Divulgação ESG
A Diretiva de Relatórios de Sustentabilidade Corporativa da UE aplica-se a mais de 50.000 empresas a partir de 2024, obrigando divulgações ambientais detalhadas que superam as diretrizes voluntárias anteriores.[2]Comissão Europeia, "Diretiva de Relatórios de Sustentabilidade Corporativa," Comissão Europeia, europa.eu Muitas empresas carecem de expertise interna para mapear operações de acordo com os critérios de taxonomia, gerando um acúmulo de vários anos de atribuições consultivas. Regras semelhantes em consideração pela Comissão de Valores Mobiliários dos EUA e outros reguladores estendem o mesmo padrão de demanda globalmente. Consequentemente, os relacionamentos no mercado de consultoria ambiental migram de compromissos de conformidade de curto prazo para parcerias estratégicas contínuas que incluem modelagem de cenários e prontidão para asseguração.
Crescimento de Títulos Verdes e de Transição que Exigem Verificação por Terceiros
A emissão global de títulos verdes atingiu USD 500 bilhões em 2024, enquanto os títulos de transição emergiram como uma classe de ativos complexa para setores intensivos em carbono. Os novos padrões exigem verificação independente, elevando a demanda por consultores credenciados sob estruturas como o Padrão de Títulos Climáticos. As atribuições de verificação permanecem insensíveis ao preço porque os investidores valorizam o rigoroso alinhamento com a taxonomia, permitindo que os consultores obtenham honorários premium e mantenham margens saudáveis mesmo quando o trabalho de conformidade de base se torna uma commodity.
Fundos de Descarbonização Industrial Vinculados ao Gasto com Consultoria
A Lei de Redução da Inflação dos EUA destina USD 370 bilhões para investimentos em energia limpa, com muitos programas exigindo serviços consultivos de terceiros para elegibilidade a subsídios.[3]Departamento de Energia dos EUA, "Lei de Redução da Inflação de 2022: O Que Significa para a Energia," Departamento de Energia dos EUA, energy.gov. Mecanismos comparáveis da UE vinculam o financiamento a marcos consultivos estruturados, garantindo receita estável por meio de projetos plurianuais. Essas regras reposicionam a consultoria ambiental de centro de custo para facilitador de receita, deslocando as decisões de aquisição em direção à criação de valor em vez da minimização de preços.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão Persistente sobre Honorários proveniente de Contratos-Quadro | -0.4% | Global, mais aguda em mercados maduros | Curto prazo (≤ 2 anos) |
| Atraso no Licenciamento de Grandes Infraestruturas em Mercados Emergentes | -0.3% | Mercados emergentes, particularmente América do Sul e África | Médio prazo (2-4 anos) |
| Escassez de Hidrogeólogos e Toxicologistas Licenciados | -0.2% | Global, com escassez aguda na América do Norte | Longo prazo (≥ 4 anos) |
| Mudança dos Clientes para Plataformas Digitais Internas de EHS | -0.1% | Mercados desenvolvidos, liderados por grandes corporações | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Persistente sobre Honorários proveniente de Contratos-Quadro
Compradores corporativos consolidam fornecedores em contratos-quadro plurianuais que incorporam cláusulas anuais de redução de custos. Tarefas rotineiras de conformidade tornam-se commodities, forçando os consultores a diversificar-se em direção a nichos especializados de alto valor, como remediação de PFAS ou contabilidade nature-positive. Empresas maiores alavancam escala e venda cruzada para defender margens, enquanto boutiques menores dependem de profundidade técnica única para cobrar tarifas premium.
Atraso no Licenciamento de Grandes Infraestruturas em Mercados Emergentes
As aprovações ambientais para projetos de grande escala em partes da América Latina e da África se estendem de quatro a cinco anos, criando incerteza no pipeline que complica as decisões de contratação de pessoal e investimento. Os requisitos regulatórios frequentemente evoluem no meio do processo, desencadeando reformulações e retrabalhos. Os consultores devem equilibrar os compromissos de recursos com cronogramas incertos, favorecendo atribuições de ciclo mais curto em mercados desenvolvidos quando a capacidade está restrita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Consultoria ESG Impulsiona o Crescimento Premium
A Avaliação de Impacto Ambiental capturou 30,25% do mercado de consultoria ambiental em 2025, refletindo seu papel consolidado no licenciamento de projetos em todas as principais economias. Apesar de sua escala, as taxas de honorários enfrentam pressão à medida que os fluxos de trabalho digitais padronizados encurtam os programas de campo. Em contrapartida, a Elaboração de Relatórios ESG e Estratégia de Sustentabilidade tem previsão de crescimento a uma CAGR de 6,12%, impulsionada por regras de divulgação obrigatória que exigem engajamento contínuo em vez de baseado em projetos. O tamanho do mercado de consultoria ambiental para consultoria em mudanças climáticas acelera à medida que a modelagem de trajetórias de transição se torna uma prioridade no nível do conselho de administração, posicionando os consultores como conselheiros estratégicos na alocação de capital.
A gestão de água e águas residuais se beneficia do estímulo à infraestrutura e de novas regulamentações sobre contaminantes, como as Melhorias na Regra de Chumbo e Cobre da EPA, que desbloqueiam USD 45 bilhões em projetos endereçáveis até 2030. Consultores especializados em remediação de PFAS asseguram atribuições complexas e plurianuais que exigem expertise hidrogeológica e projeto avançado de tratamento. Enquanto isso, a avaliação de locais contaminados impulsionada por IA comprime o trabalho de campo tradicional, mas abre novos fluxos de receita em análise de dados e interpretação de sensoriamento remoto.


Por Setor do Usuário Final: Setor Público Acelera os Gastos com Infraestrutura
Os clientes do setor público têm projeção de crescimento a uma CAGR de 6,72% à medida que agências governamentais canalizam orçamentos de infraestrutura para transporte resiliente ao clima, modernização da rede elétrica e melhorias na qualidade da água. As diretrizes de financiamento frequentemente exigem supervisão ambiental independente, garantindo um pipeline consistente de compromissos consultivos. Energia e Energia Elétrica representou 29,10% do tamanho do mercado de consultoria ambiental em 2025, sustentado pela expansão da geração de energia renovável, estudos de interconexão de rede elétrica e repotenciação de ativos legados.
Os clientes de mineração e metais intensificam as avaliações de risco de barragens de rejeitos e as avaliações de fornecimento de minerais críticos, gerando trabalho especializado para empresas com profundidade geo-ambiental. A demanda do setor manufatureiro gira em torno da verificação da cadeia de fornecimento e auditorias de descarbonização industrial. As empresas farmacêuticas buscam orientação sobre química sustentável e alinhamento de divulgações, enquanto as empresas de construção requerem certificação de edifícios verdes e planejamento de adaptação climática. Os projetos de transporte, desde o metrô urbano até o carregamento de veículos elétricos, dependem de consultores para modelagem de emissões e obtenção de licenças, reforçando a importância da expertise específica por setor.
Análise Geográfica
A América do Norte deteve 35,53% da participação do mercado de consultoria ambiental em 2025, alavancando regulamentos maduros como a Lei de Política Ambiental Nacional que sustenta a demanda constante por avaliações de impacto e remediação. Os pacotes federais de infraestrutura adicionam projetos de longo ciclo focados em resiliência climática, sistemas hídricos e renovação da rede elétrica, aumentando a visibilidade da receita. As novas leis estaduais de divulgação climática amplificam ainda mais os pipelines consultivos.
A Ásia-Pacífico lidera o crescimento regional a uma CAGR de 6,31% até 2031. O projeto do Código Ecológico e Ambiental da China consolida regulamentações fragmentadas, obrigando os operadores industriais a buscar suporte consultivo padronizado. As metas de energia renovável da Índia e a expansão da manufatura no âmbito da iniciativa Make in India elevam a demanda por licenciamento ambiental, enquanto os países do Sudeste Asiático adotam estruturas de precificação de carbono e relatórios ESG. Consultores com fluência regulatória local e recursos técnicos globais ganham vantagem de pioneirismo.
A Europa mantém atividade robusta por meio da Taxonomia da UE e da Diretiva de Relatórios de Sustentabilidade Corporativa, que institucionalizam obrigações de divulgação para milhares de empresas. Os consultores exportam sua experiência para jurisdições que adotam estruturas semelhantes, transformando a expertise europeia em um ativo competitivo global. O Oriente Médio e a África apresentam bolsões de alto crescimento vinculados a megaprojetos e soluções emergentes de escassez de água, embora a aplicação regulatória desigual atenue a velocidade do mercado. A América Latina se beneficia dos investimentos em mineração e da expansão de energias renováveis, mas continua enfrentando volatilidade política e licenciamentos prolongados.
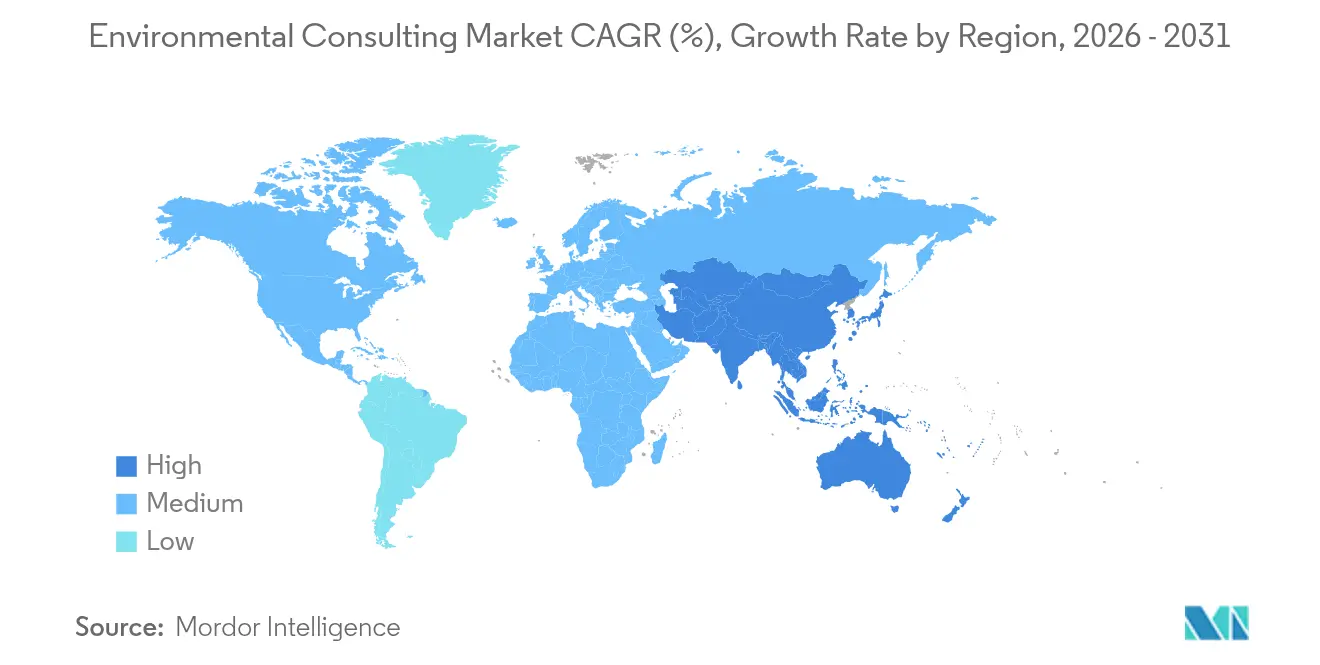

Panorama regulatório
A demanda por consultoria ambiental está ancorada em regimes de licenciamento e divulgação que formalizam a avaliação de impacto ambiental, a remediação e o relato contínuo. Nos Estados Unidos, a NEPA continua sendo um gatilho central para o trabalho de EIS/EA. No início de 2026, o Council on Environmental Quality (CEQ) finalizou a remoção de seus regulamentos legados de implementação da NEPA do Código de Regulamentos Federais, o que transfere mais responsabilidade para os procedimentos específicos de cada agência. A EPA também propôs reformas na NEPA em 24 de junho de 2026, visando um prazo médio de dois anos para as Declarações de Impacto Ambiental, reforçando a necessidade do mercado por coleta mais rápida de dados de base, análise de alternativas e documentação defensável.
Na Europa, os relatórios corporativos obrigatórios sob a Diretiva de Relato de Sustentabilidade Corporativa da UE (CSRD) e a classificação sob a Taxonomia da UE elevam o papel dos dados ambientais de terceiros, da preparação para garantia (assurance) e da comprovação da cadeia de suprimentos. Programas de conformidade voltados a produtos, incluindo passaportes digitais de produtos e requisitos de sustentabilidade de baterias, ampliam a demanda por avaliação do ciclo de vida, rastreabilidade de materiais e serviços de verificação que as consultorias ambientais podem empacotar em toda a presença de clientes multinacionais.
Cenário Competitivo
O mercado de consultoria ambiental é moderadamente fragmentado. Grandes players integrados como WSP, AECOM, Jacobs e Tetra Tech expandem-se por meio de aquisições que adicionam capacidades especializadas e alcance geográfico. A aquisição de USD 1,78 bilhão da Power Engineers pela WSP em fevereiro de 2025 ampliou sua profundidade no setor de energia e consolidou suas credenciais em infraestrutura renovável. As empresas se diferenciam por meio de entrega digital, especialização setorial e estruturas globais de conformidade.
As consultorias boutique prosperam em nichos como contabilidade de biodiversidade e monitoramento habilitado por IA, onde as barreiras técnicas protegem os níveis de honorários. As parcerias com fornecedores de software oferecem soluções integradas que combinam plataformas de dados com insights consultivos, reduzindo o atrito do cliente e aumentando a fidelização. A padronização via ISO 14001 permite que empresas como SLR Consulting demonstrem qualidade em várias jurisdições, aumentando seu apelo a clientes multinacionais.
Os contratos-quadro exercem pressão de queda de preços para tarefas commoditizadas; portanto, as margens dependem cada vez mais de compromissos de maior complexidade vinculados à verificação de finanças verdes, avaliações nature-positive e roteiros de descarbonização industrial. A escassez de talentos em hidrogeologia e toxicologia eleva os custos de mão de obra, tornando a gestão do conhecimento e o treinamento diferenciadores críticos.
Líderes do Setor de Consultoria Ambiental
Jacobs Solutions Inc.
AECOM
WSP Global Inc.
Stantec Inc.
Ramboll Group A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Grandes programas de infraestrutura e serviços públicos estão criando espaço em branco para a entrega integrada de serviços ambientais, de engenharia e digitais, especialmente onde os proprietários precisam tanto de trabalho de conformidade quanto de suporte à decisão em nível de ativos. As oportunidades em água e águas residuais se destacam à medida que as consultorias constroem capacidades de análise de camada de decisão e gestão de programas, e a atividade recente de contratos apoia essa direção, incluindo o trabalho da Jacobs com a Singapore PUB em um possível estudo de viabilidade de uma planta de dessalinização (junho de 2026). No setor público, a atividade de reforma de licenciamento nos EUA e o foco da EPA nos prazos do processo da NEPA estão pressionando os clientes a comprimir cronogramas, o que favorece empresas que combinam caracterização rápida de sites, dados geoespaciais e fluxos de trabalho padronizados de EIA.
Os mandatos sobre PFAS e contaminantes emergentes continuam a abrir contratos de remediação e avaliação tecnológica de maior complexidade. Isso é evidenciado pelas conquistas da AECOM ligadas a programas federais e estaduais, incluindo um contrato de serviços ambientais do USACE Baltimore District cobrindo contaminantes perigosos, incluindo PFAS (abril de 2026), e um piloto de redução e destruição de PFAS do MassDEP em estações municipais de tratamento de águas residuais (abril de 2026). No lado corporativo, a consolidação e o desenvolvimento de capacidades em funções digitais e de consultoria estão ampliando o potencial de venda cruzada para relatórios ESG e planejamento de transição, apoiados por transações como a conclusão pela Jacobs da aquisição da participação remanescente na PA Consulting (janeiro de 2026) e o fechamento pela WSP da aquisição da TRC Companies (fevereiro de 2026), ambas ampliando plataformas para a entrega de consultoria ambiental orientada por dados em clientes de energia, serviços públicos e infraestrutura.
Desenvolvimentos recentes do setor
- Julho de 2026: A Jacobs Solutions Inc. é selecionada pela Great British Energy para fornecer planejamento estratégico e suporte a consentimento para novos desenvolvimentos nucleares em Gwyndod e Oldbury-on-Severn. O contrato expande a presença da Jacobs em consultoria ambiental e planejamento de ciclo de vida adjacentes ao setor nuclear no Reino Unido, sinalizando pipelines de projetos de longo prazo. A colaboração aumenta a resiliência do planejamento de infraestrutura energética crítica.
- Junho de 2026: A Jacobs Solutions Inc. é nomeada pela PUB de Singapura para realizar um estudo de viabilidade para uma possível planta de dessalinização, incluindo conceitos de design e avaliação de custo de ciclo de vida. A atribuição amplia a capacidade da Jacobs em segurança hídrica e infraestrutura estratégica na Ásia-Pacífico, expandindo o mercado endereçável para projetos industriais de água. O trabalho fortalece a consultoria de resiliência hídrica transfronteiriça em um mercado regional em crescimento.
- Abril de 2026: A AECOM recebe um contrato de serviços ambientais focado em PFAS do USACE Baltimore District para remediar contaminantes perigosos. O contrato aprofunda o envolvimento da AECOM em programas federais de remediação e trabalhos relacionados a PFAS, potencialmente aumentando as margens por meio de consultoria e implementação especializadas. A concessão reforça a posição da AECOM como fornecedora de referência para programas complexos de limpeza ambiental.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange serviços profissionais de terceiros que ajudam organizações públicas e privadas a avaliar, gerenciar, monitorar e melhorar o desempenho ambiental e a conformidade regulatória em projetos e operações.
Exclusões de escopo: exclui gastos de capital em equipamentos de remediação ou tratamento, receita de testes laboratoriais e ofertas somente de licença de software quando nenhum serviço de consultoria é fornecido.
Visão geral da segmentação
- Por Tipo de Serviço
- Consultoria em Mudanças Climáticas
- EHS
- Avaliação de Impacto Ambiental
- Gestão de Água e Águas Residuais
- Elaboração de Relatórios ESG e Estratégia de Sustentabilidade
- Outros Tipos de Serviço (Inclui Avaliação de Locais Contaminados)
- Por Setor do Usuário Final
- Energia e Energia Elétrica
- Mineração e Metais
- Setor Público
- Manufatura
- Farmacêutico
- Outros Setores do Usuário Final (Construção e Infraestrutura, Transporte, etc.)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Polônia
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando os grupos de demanda onde a consultoria ambiental é tipicamente acionada, e então os alinhando às receitas de serviços que podem ser sustentadas com evidências públicas. Contamos com tipos de fontes abertas e oficiais, como a US EPA, a Comissão Europeia e a ECHA, o Banco Mundial, a OCDE e publicações do Programa das Nações Unidas para o Meio Ambiente, para entender os ciclos de conformidade e a direção política que moldam os volumes de projetos.
Em seguida, isso é complementado com relatórios anuais de empresas, apresentações a investidores, anúncios de contratos e cobertura de imprensa reputada para ancorar como os serviços são empacotados e precificados ao longo do tempo. Quando necessário, também recorremos a bases de dados pagas focadas em finanças corporativas, notícias e finanças, e bases de dados de patentes para reduzir pontos cegos em torno de bolsões de crescimento e inovação de serviços. Essas fontes documentais não são exaustivas, e muitas referências públicas adicionais são usadas para coletar, verificar e esclarecer pontos de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar sob pressão as premissas documentais sobre o que é contabilizado como receita de consultoria, o que é tratado como custo repassado (pass-through), e como a precificação muda com a intensidade regulatória e a complexidade do projeto. Conversamos com uma combinação de líderes de entrega de consultoria, tomadores de decisão de conformidade e EHS, e partes interessadas em compras nas principais regiões, para que lacunas no escopo e no cronograma dos serviços pudessem ser fechadas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 16% | APAC: 49% |
| Nível médio: 50% | Líderes funcionais/de unidade: 32% | EMEA: 32% |
| Atores menores: 18% | Gerentes: 52% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual a carga de trabalho de conformidade ambiental e a atividade de projetos são traduzidas em gastos endereçáveis de consultoria, usando a intensidade de serviço e as estruturas típicas de honorários como a lógica de conexão. Os totais são então corroborados com aproximações bottom-up seletivas, como consolidações amostradas de receita a partir de divulgações de empresas públicas, verificações de canal sobre acordos-quadro, e verificações de volume por taxa média de cobrança para tipos comuns de contratação.
As principais entradas que orientam o modelo incluem o ritmo da atividade de licenciamento e avaliação de impacto ambiental, a intensidade de fiscalização e inspeção, os ciclos de capex industrial em energia e infraestrutura, sinais de pipeline de remediação e avaliação de sites, e a participação de programas corporativos ligados a relatórios ESG e trabalhos do tipo assurance. Para a previsão, é usada análise de cenários em torno da incerteza política e de capex, suavizada em seguida com técnicas de séries temporais para que picos de curto prazo não superestimem a taxa de execução de médio prazo. Onde a visibilidade bottom-up é fraca em mercados locais fragmentados, as lacunas são tratadas por meio de premissas conservadoras de adoção e utilização, validadas em entrevistas e revisitadas durante a revisão.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como receitas divulgadas do segmento de consultoria, padrões de licitações públicas e o ritmo de políticas e licenciamento em nível regional, e então as diferenças são investigadas antes da aprovação final. Os valores atípicos são testados sob estresse alterando um grande direcionador de cada vez, o que ajuda a confirmar que a estimativa não depende excessivamente de uma única premissa.
As revisões dos analistas ocorrem em etapas, com reverificações acionadas quando novas regulações, movimentos cambiais, ou grandes conquistas ou atrasos de contratos alteram materialmente a taxa de execução. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Consultoria Ambiental da Mordor Intelligence Versus Outras Estimativas Publicadas
Os valores publicados para consultoria ambiental frequentemente diferem porque os serviços contabilizados não são idênticos, e o momento da precificação e da conversão cambial pode transformar o mesmo conjunto de demanda em totais diferentes em dólares. Mesmo quando a geografia parece semelhante, algumas estimativas se apoiam em listas de fornecedores, enquanto outras se apoiam em sinais de regulação ou de atividade de projetos, o que muda o número final.
As maiores lacunas geralmente vêm de saber se a consultoria de sustentabilidade está totalmente incorporada à consultoria ambiental, como os custos repassados são tratados, e se os valores são reportados em dólares correntes ou constantes. Ao atualizar as taxas de câmbio e as premissas típicas de cobrança mais próximas do ano-base, e depois reverificá-las com feedback de entrevistas, a estimativa permanece vinculada a uma lógica repetível de honorários e volume, que é a abordagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 46,50 bilhões de USD (2025) | |
| Periódico Setorial A | 58,80 bilhões de USD (2024) | Usa uma definição mais ampla de consultoria ambiental e de sustentabilidade e é construída a partir de um conjunto selecionado de receitas de grandes empresas, o que pode incluir programas de sustentabilidade adjacentes além dos compromissos ambientais essenciais. |
| Editora Comercial B | 60,00 bilhões de USD (2024) | Reporta um total arredondado para um escopo de consultoria A&S e oferece visibilidade limitada sobre o momento cambial e o tratamento de custos repassados, o que pode inflar as comparações de receita de serviços entre regiões. |
A diferença na tabela é explicada principalmente por escolhas de limites de serviço e por como a receita é reconhecida e convertida entre regiões. Quando o escopo é mantido restrito ao trabalho de consultoria ambiental e as premissas de precificação e câmbio são mantidas atualizadas e verificadas cruzadamente, o total resultante é mais fácil de rastrear até direcionadores claros e de atualizar de forma consistente ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de consultoria ambiental em 2031?
Espera-se que o mercado de consultoria ambiental atinja USD 65,72 bilhões até 2031.
Qual tipo de serviço está crescendo mais rapidamente dentro da consultoria ambiental?
A Elaboração de Relatórios ESG e Estratégia de Sustentabilidade lidera o crescimento a uma CAGR de 6,12% até 2031.
Qual região tem previsão de registrar a maior taxa de crescimento?
A Ásia-Pacífico tem projeção de expansão a uma CAGR de 6,31% até 2031, impulsionada pelo endurecimento regulatório e pelos mandatos de descarbonização industrial.
Qual é o tamanho da demanda do setor público por serviços de consultoria?
Os compromissos do setor público são o segmento de usuário final de crescimento mais rápido, com uma CAGR de 6,72% até 2031, sustentado pelo estímulo à infraestrutura e pelo planejamento de resiliência climática.
Quais fatores estão pressionando os honorários de consultoria?
Contratos-quadro plurianuais que agrupam serviços e exigem reduções anuais de custos comprimem as margens para o trabalho de conformidade commoditizado.
Qual tendência tecnológica é mais disruptiva para os fluxos de trabalho dos consultores?
As ferramentas de caracterização de locais habilitadas por IA que combinam sensoriamento remoto e aprendizado de máquina reduzem drasticamente os prazos de due diligence e alteram os modelos de serviço tradicionais baseados em campo.
Página atualizada pela última vez em:


