
Umweltberatungsmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
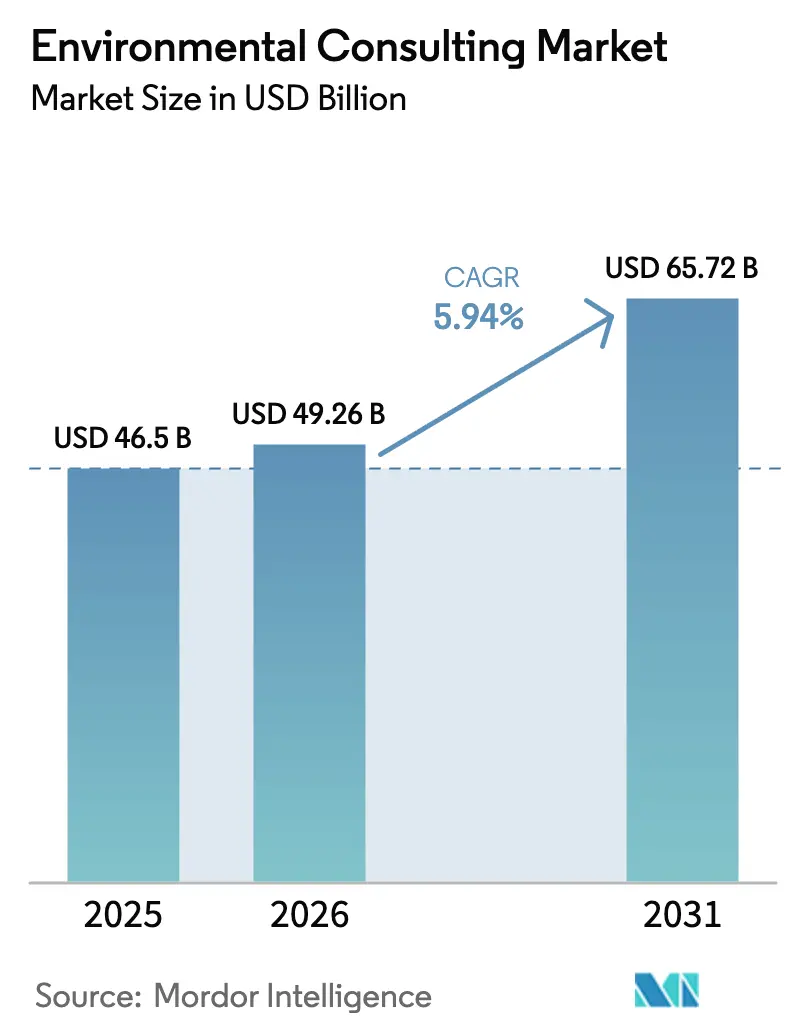
| Marktgröße (2026) | 49.26 Milliarden US-Dollar |
| Marktgröße (2031) | 65.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.94 % |
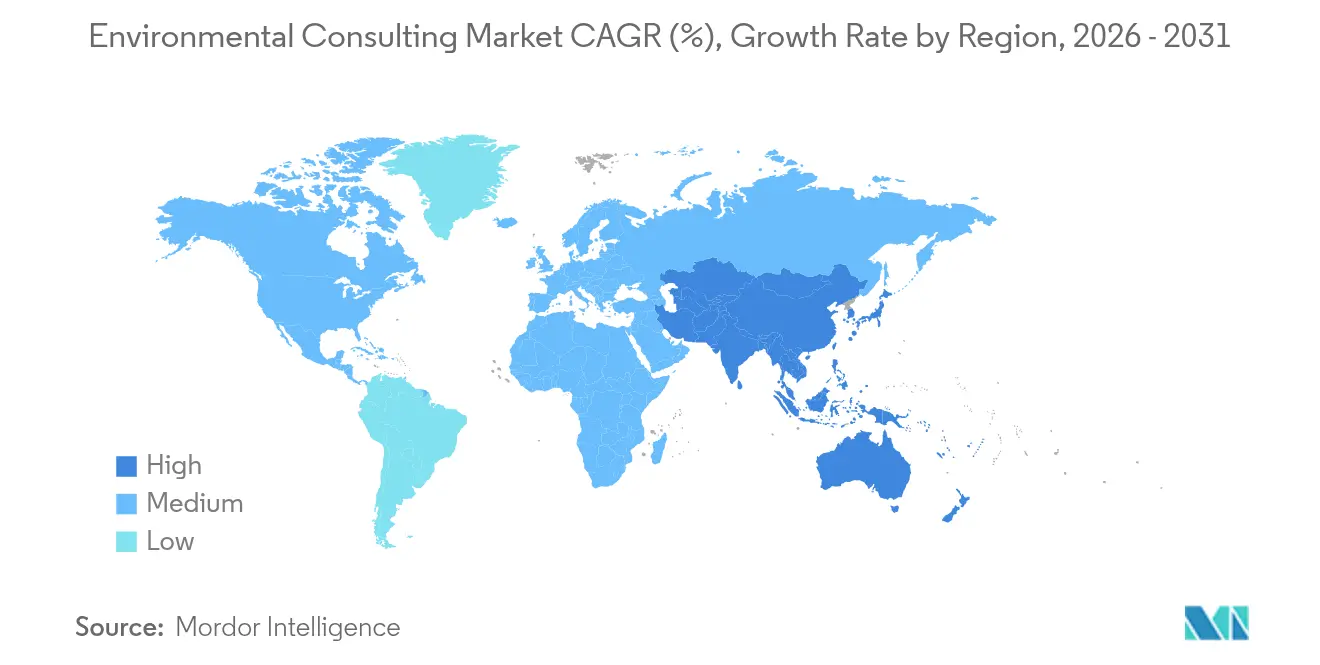
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
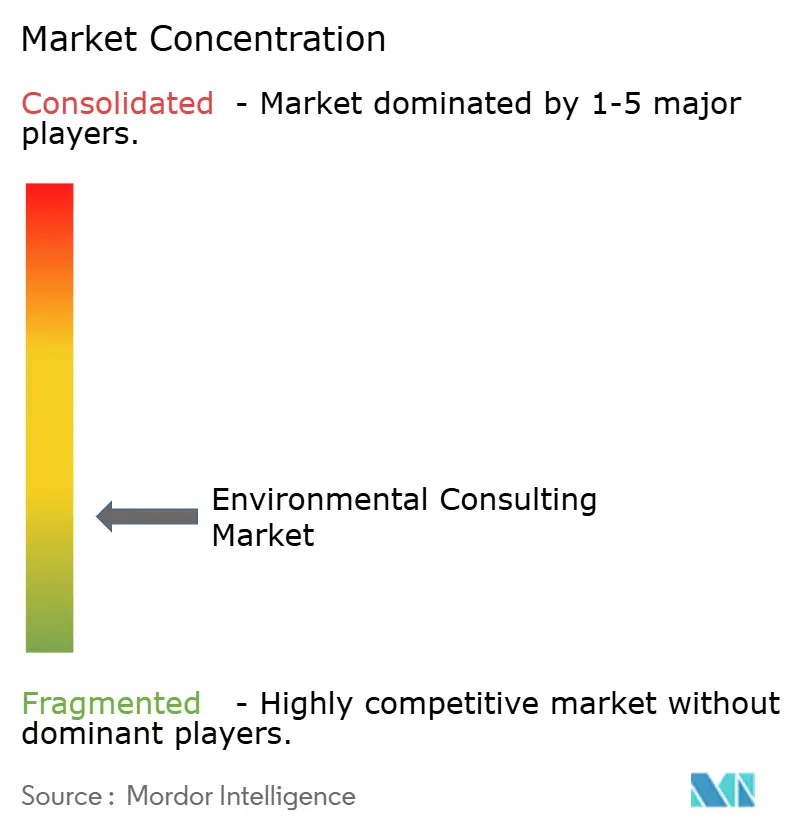
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Umweltberatungsmarkt – Analyse von Mordor Intelligence
Die Größe des Umweltberatungsmarktes wurde im Jahr 2025 auf 46,50 Milliarden USD geschätzt und soll von 49,26 Milliarden USD im Jahr 2026 auf 65,72 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,94 % während des Prognosezeitraums (2026–2031). Diese nachhaltige Entwicklung spiegelt synchronisierte klimapolitische Mandate in OECD- und G20-Volkswirtschaften, steigende unternehmerische Offenlegungspflichten sowie eine rasche Digitalisierung wider, die Lieferkosten senkt und gleichzeitig den Beratungsumfang erweitert. Die Nachfrage konzentriert sich auf hochwertige Segmente, insbesondere auf Umweltverträglichkeitsprüfung und ESG-Beratung, da regulatorische Standardisierung Compliance von einem freiwilligen Ausgabenposten in eine wesentliche Infrastruktur verwandelt. Unternehmerische Netto-Null-Verpflichtungen, das Wachstum der grünen Finanzierung und Mittel zur industriellen Dekarbonisierung vergrößern den adressierbaren Projektpool, während Technologien wie die KI-gestützte Standortcharakterisierung die Beratungsproduktivität steigern. Die Wettbewerbsintensität bleibt ausgewogen: Spezialisierte Boutiquen bedienen technische Nischenprojekte, während große integrierte Akteure branchenübergreifende Synergien nutzen, um trotz des Rahmenvertrags-Gebührendrucks ihre Margen zu verteidigen.
Wichtigste Erkenntnisse des Berichts
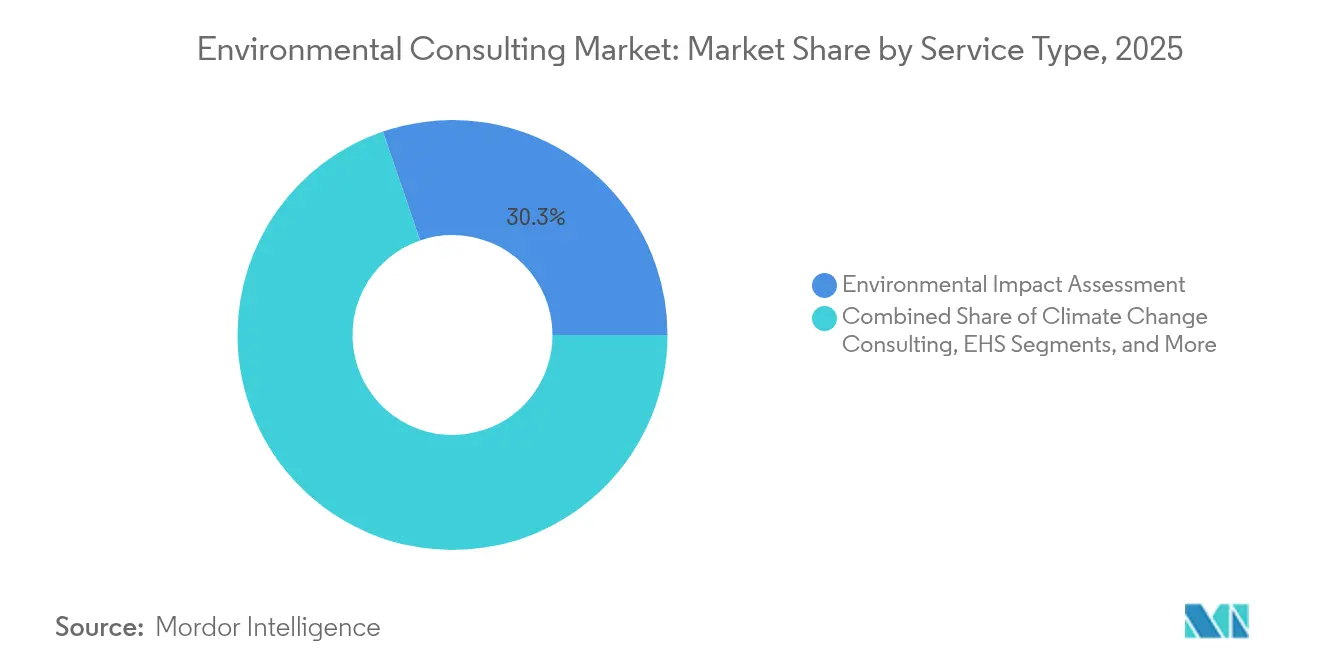
- Nach Dienstleistungsart führte die Umweltverträglichkeitsprüfung im Jahr 2025 mit einem Marktanteil von 30,25 % im Umweltberatungsmarkt. ESG-Berichterstattung und Nachhaltigkeitsstrategie wird bis 2031 voraussichtlich mit einer CAGR von 6,12 % wachsen.
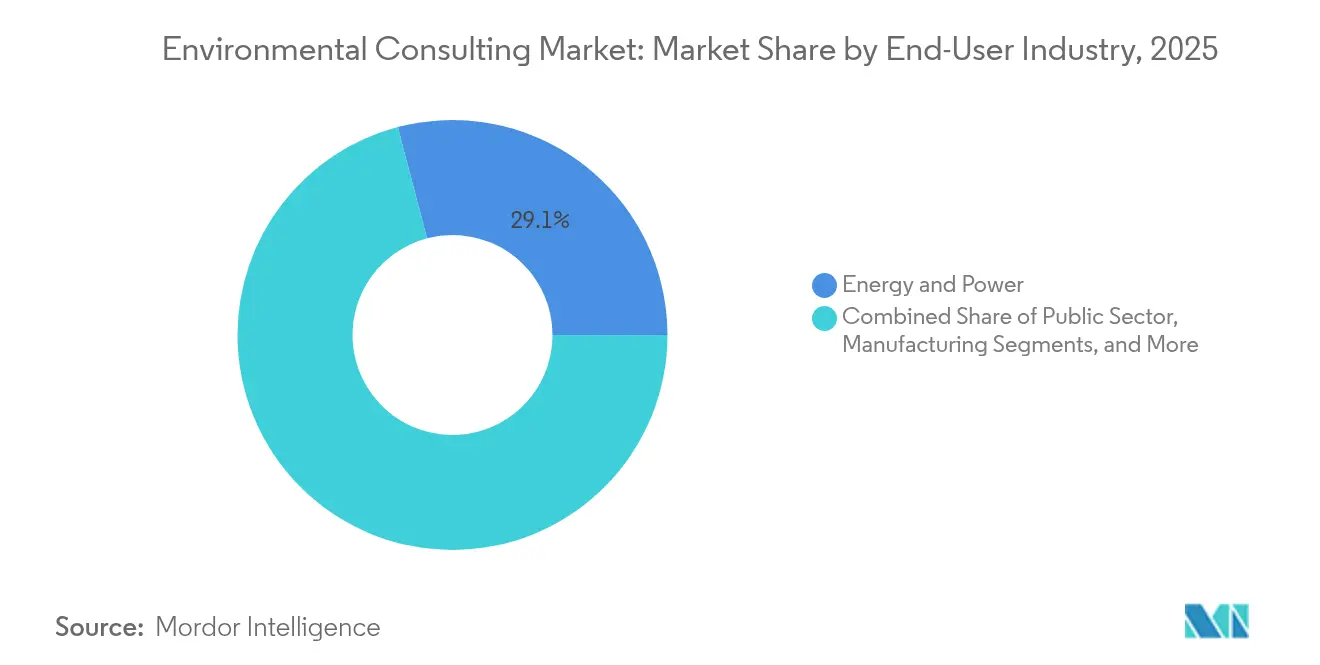
- Nach Endnutzerbranche verzeichnete der öffentliche Sektor die höchste prognostizierte CAGR von 6,72 % bis 2031. Energie und Strom machte 2025 29,10 % der Größe des Umweltberatungsmarktes aus.
- Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 35,53 %; der asiatisch-pazifische Raum soll im Umweltberatungsmarkt bis 2031 mit einer CAGR von 6,31 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Umweltberatungsmarkt – Trends und Erkenntnisse
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Obligatorische Klimapolitik-Compliance in OECD- und G20-Volkswirtschaften | +1.5% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Unternehmerische Netto-Null- und ESG-Offenlegungsmandate | +1.2% | Global, angeführt von den EU CSRD- und US-SEC-Anforderungen | Kurzfristig (≤ 2 Jahre) |
| Wachstum grüner und Transitionsanleihen, die eine Drittpartei-Verifizierung erfordern | +0.8% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Mittel zur industriellen Dekarbonisierung, die an Beratungsausgaben geknüpft sind | +0.9% | Nordamerika, EU, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| KI-gestützte schnelle Standortcharakterisierungstools verkürzen die Due-Diligence-Zeit | +0.7% | Global, frühzeitige Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rahmenbedingungen für "naturbezogene" Wirkungsbilanzierung entstehen | +0.6% | Global, mit EU und Vereinigtem Königreich an der Spitze der Umsetzung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische Klimapolitik-Compliance in OECD- und G20-Volkswirtschaften
Konvergierende Klimaregeln wandeln die Beratungsnachfrage in eine standardisierte, wiederholbare Servicelinie um, anstatt episodische Projektarbeit zu generieren. Aktualisierte OECD-Umweltleistungsbewertungen erfordern quantifizierte Dekarbonisierungspfade, während Mechanismen zur Anpassung der CO₂-Grenzwerte Anforderungen an die Lieferkettenverifizierung einführen, die nationale Grenzen überschreiten.[1]OECD, "Umweltleistungsbewertungen," OECD, oecd.org Beratungsunternehmen setzen einheitliche methodische Rahmenbedingungen in mehreren Rechtsordnungen ein, was die Anpassungskosten senkt und den Kundenstamm vergrößert. Da die Compliance von freiwillig zu verbindlich wechselt, werden Servicepipelines vorhersehbarer, was eine langfristige Ressourcenplanung und Investitionen in digitale Lieferplattformen ermöglicht.
Unternehmerische Netto-Null- und ESG-Offenlegungsmandate
Die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen gilt ab 2024 für mehr als 50.000 Unternehmen und verpflichtet zu detaillierten Umweltangaben, die über die bisherigen freiwilligen Leitlinien hinausgehen.[2]Europäische Kommission, "Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen," Europäische Kommission, europa.eu Vielen Unternehmen fehlt das interne Fachwissen, um Tätigkeiten auf Taxonomiekriterien abzubilden, was einen mehrjährigen Rückstand an Beratungsaufträgen erzeugt. Ähnliche Regeln, die von der U.S. Securities and Exchange Commission und anderen Aufsichtsbehörden erwogen werden, übertragen dasselbe Nachfragemuster auf globale Ebene. Infolgedessen migrieren die Beziehungen im Umweltberatungsmarkt von kurzfristigen Compliance-Engagements zu kontinuierlichen strategischen Partnerschaften, die Szenariomodellierung und Prüfungsbereitschaft umfassen.
Wachstum grüner und Transitionsanleihen, die eine Drittpartei-Verifizierung erfordern
Die globale Emission grüner Anleihen erreichte im Jahr 2024 500 Milliarden USD, während Transitionsanleihen als komplexe Anlageklasse für kohlenstoffintensive Sektoren entstanden. Neue Standards erfordern eine unabhängige Verifizierung, was die Nachfrage nach Beratern steigert, die unter Rahmenbedingungen wie dem Climate Bonds Standard akkreditiert sind. Verifizierungsaufträge sind preisunempfindlich, da Investoren eine rigorose Taxonomieausrichtung schätzen, was es Beratern ermöglicht, Prämiengebühren zu erzielen und gesunde Margen zu erhalten, selbst wenn die grundlegende Compliance-Arbeit zur Massenware wird.
Mittel zur industriellen Dekarbonisierung, die an Beratungsausgaben geknüpft sind
Der U.S. Inflation Reduction Act sieht 370 Milliarden USD für Investitionen in saubere Energie vor, wobei viele Programme externe Beratungsleistungen für die Förderfähigkeit vorschreiben.[3]U.S. Department of Energy, "Inflation Reduction Act 2022: Was er für Energie bedeutet," U.S. Department of Energy, energy.gov. Vergleichbare EU-Mechanismen knüpfen die Förderung an strukturierte Beratungsmeilensteine und sichern so stabile Einnahmen durch mehrjährige Projekte. Diese Regelungen positionieren Umweltberatung von einem Kostenzentrum zu einem Umsatzenabeler und verlagern Beschaffungsentscheidungen in Richtung Wertschöpfung statt Preisminimierung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Anhaltender Gebührendruck durch Rahmenverträge | -0.4% | Global, am ausgeprägtesten in reifen Märkten | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Genehmigungsverfahren für große Infrastrukturprojekte in Schwellenländern | -0.3% | Schwellenländer, insbesondere Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Knappheit an zugelassenen Hydrogeologen und Toxikologen | -0.2% | Global, mit akutem Mangel in Nordamerika | Langfristig (≥ 4 Jahre) |
| Verlagerung der Kunden zu unternehmenseigenen digitalen EHS-Plattformen | -0.1% | Entwickelte Märkte, angeführt von großen Unternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Gebührendruck durch Rahmenverträge
Unternehmenskunden konsolidieren Lieferanten unter mehrjährigen Rahmenverträgen, die jährliche Kostensenkungsklauseln beinhalten. Routinemäßige Compliance-Aufgaben werden zur Massenware, was Berater dazu zwingt, sich in Richtung spezialisierter, hochwertiger Nischen wie PFAS-Sanierung oder naturbezogener Bilanzierung zu diversifizieren. Größere Unternehmen nutzen Skaleneffekte und Cross-Selling, um Margen zu verteidigen, während kleinere Boutiquen auf einzigartige technische Tiefe setzen, um Prämienpreise zu erzielen.
Verzögerungen bei Genehmigungsverfahren für große Infrastrukturprojekte in Schwellenländern
Umweltgenehmigungen für großangelegte Projekte in Teilen Lateinamerikas und Afrikas dauern vier bis fünf Jahre, was eine Pipeline-Unsicherheit schafft, die Personal- und Investitionsentscheidungen erschwert. Regulatorische Anforderungen entwickeln sich häufig während des Prozesses weiter, was Neugestaltungen und Nacharbeiten auslöst. Berater müssen Ressourcenverpflichtungen gegen unsichere Zeitpläne abwägen und bei begrenzter Kapazität kürzere Aufträge in entwickelten Märkten bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: ESG-Beratung treibt Premium-Wachstum an
Die Umweltverträglichkeitsprüfung erfasste im Jahr 2025 30,25 % des Umweltberatungsmarktes und spiegelt ihre etablierte Rolle bei der Projektgenehmigung in jeder wichtigen Volkswirtschaft wider. Trotz ihres Umfangs stehen die Gebührensätze unter Druck, da standardisierte digitale Arbeitsabläufe Feldprogramme verkürzen. Umgekehrt wird ESG-Berichterstattung und Nachhaltigkeitsstrategie voraussichtlich mit einer CAGR von 6,12 % wachsen, angetrieben durch verbindliche Offenlegungsregeln, die ein kontinuierliches statt projektbasiertes Engagement erfordern. Die Größe des Umweltberatungsmarktes für Klimawandel-Beratung beschleunigt sich, da die Modellierung von Transformationspfaden zur Priorität auf Vorstandsebene wird und Berater als strategische Berater bei der Kapitalallokation positioniert werden.
Wasser- und Abwassermanagement profitiert von Infrastrukturförderungen und neuen Schadstoffvorschriften wie den EPA-Verbesserungen der Blei- und Kupferregel, die bis 2030 adressierbare Projekte im Wert von 45 Milliarden USD erschließen. Berater, die auf PFAS-Sanierung spezialisiert sind, sichern komplexe, mehrjährige Aufträge, die hydrogeologisches Fachwissen und fortgeschrittenes Behandlungsdesign erfordern. Währenddessen komprimiert die KI-gestützte Bewertung kontaminierter Standorte traditionelle Feldarbeit und öffnet gleichzeitig neue Einnahmequellen in Datenanalytik und Fernerkundungsinterpretation.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzerbranche: Öffentlicher Sektor beschleunigt Infrastrukturausgaben
Kunden aus dem öffentlichen Sektor werden voraussichtlich mit einer CAGR von 6,72 % wachsen, da Behörden Infrastrukturbudgets in klimaresistente Verkehrsinfrastruktur, Netzmodernisierung und Wasserqualitäts-Upgrades lenken. Förderrichtlinien schreiben häufig eine unabhängige Umweltaufsicht vor, was eine konsistente Pipeline von Beratungsaufträgen sicherstellt. Energie und Strom machten im Jahr 2025 29,10 % der Größe des Umweltberatungsmarktes aus, gestützt durch den Ausbau erneuerbarer Energieerzeugung, Netzverbindungsstudien und die Erneuerung von Altanlagen.
Kunden aus dem Bergbau und Metallbereich intensivieren Risikoabschätzungen für Abraumhalden und Bewertungen der Beschaffung kritischer Mineralien, was spezialisierte Aufträge für Unternehmen mit geoenvironmentaler Tiefe erzeugt. Die Fertigungsnachfrage dreht sich um die Verifizierung der Lieferkette und industrielle Dekarbonisierungsaudits. Pharmaunternehmen suchen Orientierung zu nachhaltiger Chemie und Offenlegungsausrichtung, während Bauunternehmen Zertifizierungen für grünes Bauen und Klimaanpassungsplanung benötigen. Transportprojekte, von städtischen Schienenverkehren bis hin zu Ladestationen für Elektrofahrzeuge, sind auf Berater für die Emissionsmodellierung und Genehmigungsbeschaffung angewiesen, was die Bedeutung branchenspezifischer Expertise unterstreicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Umweltberatungsmarktanteil von 35,53 % und nutzt dabei ausgereifte Regeln wie den National Environmental Policy Act, die eine stetige Nachfrage nach Umweltverträglichkeitsprüfungen und Sanierungsmaßnahmen unterstützen. Föderale Infrastrukturpakete fügen langzyklische Projekte hinzu, die sich auf Klimaresilienz, Wassersysteme und Netzerneuerung konzentrieren und die Umsatzsichtbarkeit verbessern. Neu entstehende klimabezogene Offenlegungsgesetze auf staatlicher Ebene verstärken die Beratungspipelines zusätzlich.
Der asiatisch-pazifische Raum führt das regionale Wachstum mit einer CAGR von 6,31 % bis 2031 an. Chinas Entwurf eines ökologischen und umweltrechtlichen Kodex konsolidiert fragmentierte Vorschriften und zwingt Industriebetreiber, standardisierte Beratungsunterstützung zu suchen. Indiens Ziele für erneuerbare Energien und die Ausweitung der Fertigung im Rahmen der Make-in-India-Initiative erhöhen die Nachfrage nach Umweltgenehmigungen, während südostasiatische Länder CO₂-Bepreisungs- und ESG-Berichterstattungsrahmen übernehmen. Berater mit lokaler regulatorischer Kompetenz und globalen technischen Ressourcen erlangen einen First-Mover-Vorteil.
Europa hält durch die EU-Taxonomie und die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen eine robuste Aktivität aufrecht, die Offenlegungspflichten für Tausende von Unternehmen institutionalisieren. Berater exportieren ihre Erfahrung in Rechtsordnungen, die ähnliche Rahmenbedingungen übernehmen, und verwandeln europäisches Fachwissen in einen globalen Wettbewerbsvorteil. Der Nahe Osten und Afrika bieten punktuell hohes Wachstum, das an Megaprojekte und aufkommende Lösungen für Wasserknappheit geknüpft ist, obwohl eine ungleichmäßige regulatorische Durchsetzung die Marktdynamik bremst. Lateinamerika profitiert von Bergbauinvestitionen und dem Ausbau erneuerbarer Energien, kämpft jedoch weiterhin mit politischer Volatilität und langwierigen Genehmigungsverfahren.

Regulatorisches Umfeld
Die Nachfrage nach Umweltberatung stützt sich auf Genehmigungs- und Offenlegungsregime, die Umweltverträglichkeitsprüfungen, Sanierungsmaßnahmen und laufende Berichterstattung formalisieren. In den Vereinigten Staaten bleibt NEPA ein zentraler Auslöser für EIS/EA-Arbeiten. Anfang 2026 hat der Council on Environmental Quality (CEQ) die endgültige Streichung seiner bisherigen NEPA-Durchführungsvorschriften aus dem Code of Federal Regulations abgeschlossen, wodurch mehr Verantwortung auf behördenspezifische Verfahren übergeht. Die EPA schlug außerdem am 24. Juni 2026 NEPA-Reformen vor, die auf eine durchschnittliche Zeitspanne von zwei Jahren für Umweltverträglichkeitserklärungen abzielen, was den Marktbedarf an schnellerer Basisdatenerhebung, Alternativenanalyse und belastbarer Dokumentation weiter verstärkt.
In Europa erhöhen die verpflichtende Unternehmensberichterstattung im Rahmen der EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) und die Klassifizierung nach der EU-Taxonomie die Bedeutung von Umweltdaten Dritter, der Prüfungsbereitschaft und der Nachweisführung in der Lieferkette. Produktbezogene Compliance-Programme, einschließlich digitaler Produktpässe und Nachhaltigkeitsanforderungen für Batterien, erweitern die Nachfrage nach Lebenszyklusanalysen, Materialrückverfolgbarkeit und Verifizierungsdienstleistungen, die Umweltberatungsunternehmen über die Standorte multinationaler Kunden hinweg bündeln können.
Wettbewerbslandschaft
Der Umweltberatungsmarkt ist mäßig fragmentiert. Große integrierte Akteure wie WSP, AECOM, Jacobs und Tetra Tech expandieren durch Akquisitionen, die spezialisierte Fähigkeiten und geografische Reichweite hinzufügen. WSPs Übernahme von Power Engineers im Februar 2025 für 1,78 Milliarden USD erweiterte seine Kompetenz im Energiesektor und festigte seine Referenzen im Bereich erneuerbarer Infrastruktur. Unternehmen differenzieren sich durch digitale Lieferung, Branchenspezialisierung und globale Compliance-Rahmenbedingungen.
Boutique-Beratungsunternehmen gedeihen in Nischen wie Biodiversitätsbilanzierung und KI-gestütztem Monitoring, wo technische Barrieren die Gebührenniveaus schützen. Partnerschaften mit Softwareanbietern liefern integrierte Angebote, die Datenplattformen mit Beratungseinblicken kombinieren, was die Kundenreibung verringert und die Kundenbindung erhöht. Die Standardisierung über ISO 14001 ermöglicht es Unternehmen wie SLR Consulting, Qualität über Rechtsordnungen hinweg nachzuweisen und ihre Attraktivität für multinationale Kunden zu stärken.
Rahmenverträge üben Abwärtsdruck auf die Preise für standardisierte Aufgaben aus, sodass die Margen zunehmend von komplexeren Aufträgen abhängen, die an die Verifizierung grüner Finanzierungen, naturbezogene Bewertungen und industrielle Dekarbonisierungs-Roadmaps geknüpft sind. Der Talentmangel in der Hydrogeologie und Toxikologie erhöht die Arbeitskosten und macht Wissensmanagement und Schulung zu entscheidenden Differenzierungsmerkmalen.
Führende Unternehmen der Umweltberatungsbranche
Jacobs Solutions Inc.
AECOM
WSP Global Inc.
Stantec Inc.
Ramboll Group A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Große Infrastruktur- und Versorgungsprogramme schaffen Freiräume für integrierte Umwelt-, Ingenieur- und digitale Dienstleistungen, insbesondere dort, wo Eigentümer sowohl Compliance-Arbeiten als auch Entscheidungsunterstützung auf Anlagenebene benötigen. Wasser- und Abwasserchancen stechen besonders hervor, da Beratungsunternehmen Analysefähigkeiten auf Entscheidungsebene und Programmmanagement-Kompetenzen aufbauen. Jüngste Vertragsaktivitäten unterstützen diese Richtung, darunter die Zusammenarbeit von Jacobs mit Singapore PUB an einer möglichen Machbarkeitsstudie für eine Entsalzungsanlage (Juni 2026). Auf staatlicher Seite treiben die Reformaktivitäten bei US-Genehmigungsverfahren und der Fokus der EPA auf NEPA-Prozesszeiten die Kunden dazu, Zeitpläne zu verkürzen, was Unternehmen begünstigt, die rasche Standortcharakterisierung, Geodaten und standardisierte UVP-Workflows kombinieren.
PFAS- und Vorschriften zu neu auftretenden Schadstoffen eröffnen weiterhin Aufträge im Bereich komplexerer Sanierung und Technologiebewertung. Belegt wird dies durch AECOM-Auftragsgewinne im Zusammenhang mit Bundes- und Landesprogrammen, darunter ein Umweltdienstleistungsauftrag des USACE Baltimore District für gefährliche Schadstoffe einschließlich PFAS (April 2026) sowie ein PFAS-Reduktions- und Zerstörungspilotprojekt von MassDEP an kommunalen Abwasserbehandlungsanlagen (April 2026). Auf Unternehmensseite erweitern Konsolidierung und Kompetenzaufbau in digitalen und beratenden Funktionen das Cross-Selling-Potenzial in Richtung ESG-Berichterstattung und Transformationsplanung, unterstützt durch Transaktionen wie den Abschluss der Übernahme der verbleibenden Anteile an PA Consulting durch Jacobs (Januar 2026) und den Abschluss der Übernahme von TRC Companies durch WSP (Februar 2026), die beide die Plattformen für datengetriebene Umweltberatungsdienstleistungen bei Kunden aus den Bereichen Energie, Versorgung und Infrastruktur erweitern.
Aktuelle Branchenentwicklungen
- Juli 2026: Jacobs Solutions Inc. wird von Great British Energy ausgewählt, um strategische Planung und Genehmigungsunterstützung für neue Kernkraftentwicklungen in Gwyndod und Oldbury-on-Severn bereitzustellen. Der Auftrag erweitert Jacobs' Position in der kernkraftnahen Umweltberatung und Lebenszyklusplanung in Großbritannien und signalisiert langfristige Projektpipelines. Die Zusammenarbeit stärkt die Resilienz der Planung kritischer Energieinfrastruktur.
- Juni 2026: Jacobs Solutions Inc. wird von Singapurs PUB beauftragt, eine Machbarkeitsstudie für eine mögliche Entsalzungsanlage einschließlich Entwurfskonzepten und Lebenszykluskostenbewertung durchzuführen. Der Auftrag erweitert Jacobs' Kompetenzen im Bereich Wassersicherheit und strategische Infrastruktur im asiatisch-pazifischen Raum und vergrößert den adressierbaren Markt für industrielle Wasserprojekte. Die Arbeit stärkt die grenzüberschreitende Beratung zur Wasserresilienz in einem wachsenden regionalen Markt.
- April 2026: AECOM erhält von USACE Baltimore District einen auf PFAS ausgerichteten Umweltdienstleistungsauftrag zur Sanierung gefährlicher Schadstoffe. Der Auftrag vertieft AECOMs Beteiligung an Bundessanierungsprogrammen und PFAS-bezogenen Arbeiten, was möglicherweise die Margen durch spezialisierte Beratung und Umsetzung erhöht. Der Zuschlag stärkt AECOMs Position als bevorzugter Anbieter für komplexe Umweltsanierungsprogramme.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt professionelle Dienstleistungen Dritter, die öffentlichen und privaten Organisationen helfen, die Umweltleistung und regulatorische Compliance über Projekte und Betriebsabläufe hinweg zu bewerten, zu managen, zu überwachen und zu verbessern.
Ausgeschlossen aus dem Anwendungsbereich: Ausgeschlossen sind Kapitalausgaben für Sanierungs- oder Behandlungsanlagen, Umsätze aus Labortests sowie reine Softwarelizenzangebote, bei denen keine Beratungsleistung erbracht wird.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Klimawandel-Beratung
- EHS
- Umweltverträglichkeitsprüfung
- Wasser- und Abwassermanagement
- ESG-Berichterstattung und Nachhaltigkeitsstrategie
- Weitere Dienstleistungsarten (einschließlich Bewertung kontaminierter Standorte)
- Nach Endnutzerbranche
- Energie und Strom
- Bergbau und Metalle
- Öffentlicher Sektor
- Fertigung
- Pharmazeutika
- Weitere Endnutzerindustrien (Bau und Infrastruktur, Transport usw.)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Polen
- Russland
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Erfassung der Nachfragebereiche, in denen Umweltberatung typischerweise ausgelöst wird, und der anschließenden Zuordnung zu Serviceumsätzen, die mit öffentlichen Belegen untermauert werden können. Wir stützen uns auf offene, offizielle Quellenarten wie die US-EPA, die Europäische Kommission und ECHA, die Weltbank, die OECD und Publikationen des UN-Umweltprogramms, um Compliance-Zyklen und politische Richtungen zu verstehen, die die Projektvolumina prägen.
Ergänzt wird dies durch Geschäftsberichte von Unternehmen, Investorenpräsentationen, Vertragsankündigungen und renommierte Presseberichterstattung, um zu verankern, wie Dienstleistungen im Zeitverlauf gebündelt und preislich gestaltet werden. Bei Bedarf greifen wir auch auf kostenpflichtige Datenbanken zurück, die sich auf Unternehmensfinanzen, Nachrichten und Finanzdaten sowie Patentdatenbanken konzentrieren, um blinde Flecken bei Wachstumsbereichen und Dienstleistungsinnovationen zu verringern. Diese Schreibtischquellen sind nicht erschöpfend, und zahlreiche weitere öffentliche Quellen werden verwendet, um Datenpunkte zu erfassen, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärforschung dient dazu, die Schreibtischannahmen darüber, was als Beratungsumsatz gilt, was als durchlaufende Kosten behandelt wird und wie sich die Preisgestaltung mit der Regulierungsintensität und Projektkomplexität ändert, einem Belastungstest zu unterziehen. Wir sprachen mit einer Mischung aus Führungskräften der Beratungsleistung, Entscheidungsträgern für Compliance und EHS sowie Beschaffungsstakeholdern in wichtigen Regionen, damit Lücken im Dienstleistungsumfang und im zeitlichen Ablauf vor der Fertigstellung des Modells geschlossen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 16% | APAC: 49% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 32% | EMEA: 32% |
| Kleinere Anbieter: 18% | Manager: 52% | Amerika: 19% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Arbeitslast im Bereich Umweltcompliance und die Projektaktivität in adressierbare Beratungsausgaben übersetzt werden, wobei Serviceintensität und typische Gebührenstrukturen als verbindende Logik dienen. Die Gesamtsummen werden anschließend durch selektive Bottom-up-Näherungen bestätigt, wie beispielsweise stichprobenhafte Umsatzaggregationen aus Offenlegungen börsennotierter Unternehmen, Kanalprüfungen bei Rahmenverträgen und Volumenprüfungen anhand durchschnittlicher Abrechnungssätze für gängige Auftragsarten.
Zu den wichtigsten Eingabegrößen, die das Modell steuern, gehören das Tempo der Umweltgenehmigungs- und Verträglichkeitsprüfungsaktivitäten, die Intensität von Durchsetzung und Inspektionen, industrielle Investitionszyklen in Energie und Infrastruktur, Signale aus der Pipeline für Sanierung und Standortbewertung sowie der Anteil unternehmensbezogener Programme, die mit ESG-Berichterstattung und prüfungsähnlichen Arbeiten verbunden sind. Für die Prognose wird eine Szenarioanalyse hinsichtlich politischer und investitionsbezogener Unsicherheiten verwendet und anschließend mit Zeitreihentechniken glattgezogen, damit kurzfristige Ausschläge die mittelfristige Trendrate nicht überzeichnen. Wo die Bottom-up-Sichtbarkeit in fragmentierten lokalen Märkten schwach ist, werden Lücken durch konservative Annahmen zu Adoption und Auslastung geschlossen, die in Interviews validiert und während der Überprüfung erneut betrachtet werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie offengelegten Umsätzen im Beratungssegment, Mustern öffentlicher Ausschreibungen und regionalen politischen und genehmigungsbezogenen Dynamiken abgeglichen, wobei Abweichungen vor der Freigabe untersucht werden. Ausreißer werden einem Stresstest unterzogen, indem jeweils ein wesentlicher Treiber verändert wird, was dazu beiträgt zu bestätigen, dass die Schätzung nicht übermäßig von einer einzelnen Annahme abhängt.
Analystenprüfungen erfolgen in Schritten, wobei erneute Überprüfungen ausgelöst werden, wenn neue Regulierungen, Währungsbewegungen oder große Vertragsgewinne oder -verzögerungen die Trendrate wesentlich verändern. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchlauf vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße der Umweltberatung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Umweltberatung unterscheiden sich oft, weil die erfassten Dienstleistungen nicht identisch sind und der Zeitpunkt von Preisgestaltung und Währungsumrechnung denselben Nachfragebereich in unterschiedliche Dollarbeträge verschieben kann. Selbst wenn die geografische Abgrenzung ähnlich erscheint, stützen sich manche Schätzungen auf Anbieterlisten, während andere auf Regulierungs- oder Projektaktivitätssignale setzen, was die endgültige Zahl verändert.
Die größten Abweichungen ergeben sich meist daraus, ob Nachhaltigkeitsberatung vollständig in die Umweltberatung einbezogen wird, wie durchlaufende Kosten behandelt werden und ob Zahlen in laufenden oder konstanten Dollar angegeben werden. Durch die Aktualisierung von Wechselkursen und typischen Abrechnungsannahmen näher am Basisjahr und deren erneute Überprüfung mit Interview-Feedback bleibt die Schätzung an eine wiederholbare Gebühren- und Volumenlogik gebunden, was dem von Mordor Intelligence angewandten Ansatz entspricht.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 46,50 Mrd. USD (2025) | |
| Branchenfachzeitschrift A | 58,80 Mrd. USD (2024) | Verwendet eine breitere Definition von Umwelt- und Nachhaltigkeitsberatung und basiert auf einer ausgewählten Gruppe von Umsätzen großer Unternehmen, wodurch angrenzende Nachhaltigkeitsprogramme über die eigentlichen Umweltaufträge hinaus einbezogen werden können. |
| Fachverlag B | 60,00 Mrd. USD (2024) | Berichtet eine gerundete Gesamtsumme für den Umfang der E&S-Beratung und bietet begrenzte Transparenz hinsichtlich Wechselkurszeitpunkt und Behandlung durchlaufender Kosten, was Vergleiche der Serviceumsätze zwischen Regionen aufblähen kann. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Entscheidungen zur Dienstleistungsabgrenzung sowie durch die Art und Weise, wie Umsätze regionsübergreifend erfasst und umgerechnet werden. Wenn der Anwendungsbereich auf Umweltberatungsarbeiten begrenzt bleibt und die Annahmen zu Preisgestaltung und Währung aktuell gehalten und gegengeprüft werden, lässt sich die resultierende Gesamtsumme leichter auf klare Treiber zurückführen und im Zeitverlauf konsistent aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der Umweltberatungsmarkt im Jahr 2031?
Der Umweltberatungsmarkt soll bis 2031 einen Wert von 65,72 Milliarden USD erreichen.
Welche Dienstleistungsart wächst innerhalb der Umweltberatung am schnellsten?
ESG-Berichterstattung und Nachhaltigkeitsstrategie führt das Wachstum mit einer CAGR von 6,12 % bis 2031 an.
Welche Region wird voraussichtlich die höchste Wachstumsrate verzeichnen?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 6,31 % wachsen, angetrieben durch verschärfte Regulierung und Mandate zur industriellen Dekarbonisierung.
Wie groß ist die Nachfrage des öffentlichen Sektors nach Beratungsdienstleistungen?
Aufträge des öffentlichen Sektors sind das am schnellsten wachsende Endnutzersegment mit einer CAGR von 6,72 % bis 2031, gestützt durch Infrastrukturförderungen und Klimaresilienzplanung.
Welche Faktoren üben Druck auf Beratungsgebühren aus?
Mehrjährige Rahmenverträge, die Dienstleistungen bündeln und jährliche Kostensenkungen vorschreiben, komprimieren die Margen für standardisierte Compliance-Arbeit.
Welcher Technologietrend ist für Berater-Workflows am disruptivsten?
KI-gestützte Standortcharakterisierungstools, die Fernerkundung und maschinelles Lernen kombinieren, verkürzen Due-Diligence-Zeitrahmen erheblich und verändern traditionelle feldbasierte Servicemodelle.
Seite zuletzt aktualisiert am:


