
Tamanho e Participação do Mercado de TIC do Egito
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
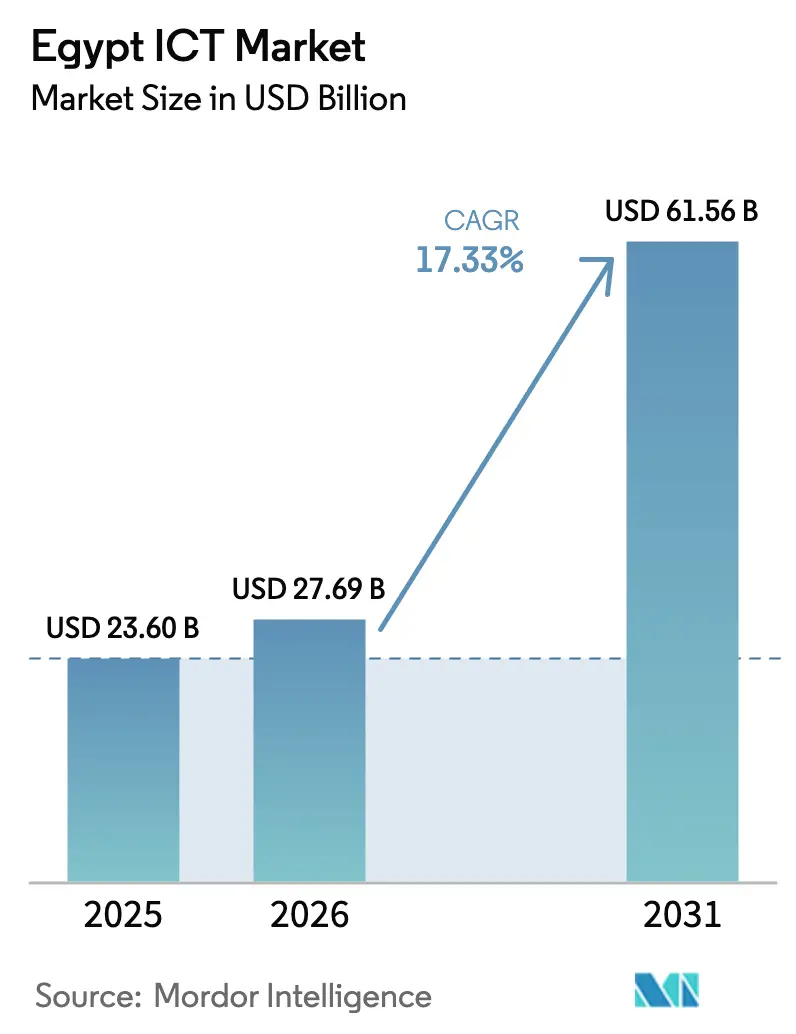
| Tamanho do mercado no ano base (2025) | 23.60 Bilhões de dólares |
| Tamanho do Mercado (2026) | 27.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 61.56 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.33 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de TIC do Egito por Mordor Intelligence
O tamanho do mercado de TIC do Egito foi avaliado em USD 23,60 bilhões em 2025 e estima-se que cresça de USD 27,69 bilhões em 2026 para atingir USD 61,56 bilhões até 2031, a um CAGR de 17,33% durante o período de previsão (2026-2031). A rápida expansão decorre do programa Egito Digital do governo, dos compromissos de data centers em larga escala de fundos soberanos do Golfo e do status do Egito como principal ponto de aterrissagem para 15 cabos submarinos ativos[1]Equipe da Submarine Networks, "Egito," Submarine Networks, submarinenetworks.com . Os serviços de telecomunicações detêm atualmente 35,24% da participação de receita, enquanto os serviços de TI lideram o crescimento com um CAGR de 17,15% à medida que as empresas aceleram a adoção de nuvem e IA. As grandes empresas respondem por 61,15% dos gastos, mas a demanda das PMEs está se aproximando graças ao financiamento subsidiado e aos esquemas de assessoria do Banco Europeu para a Reconstrução e o Desenvolvimento. A digitalização do setor público mantém o governo e a administração pública como o principal vertical com 24,81% de participação, mas o BFSI é o vertical de crescimento mais rápido com um CAGR de 22,19% à medida que os volumes de fintech se ampliam.
Principais Conclusões do Relatório
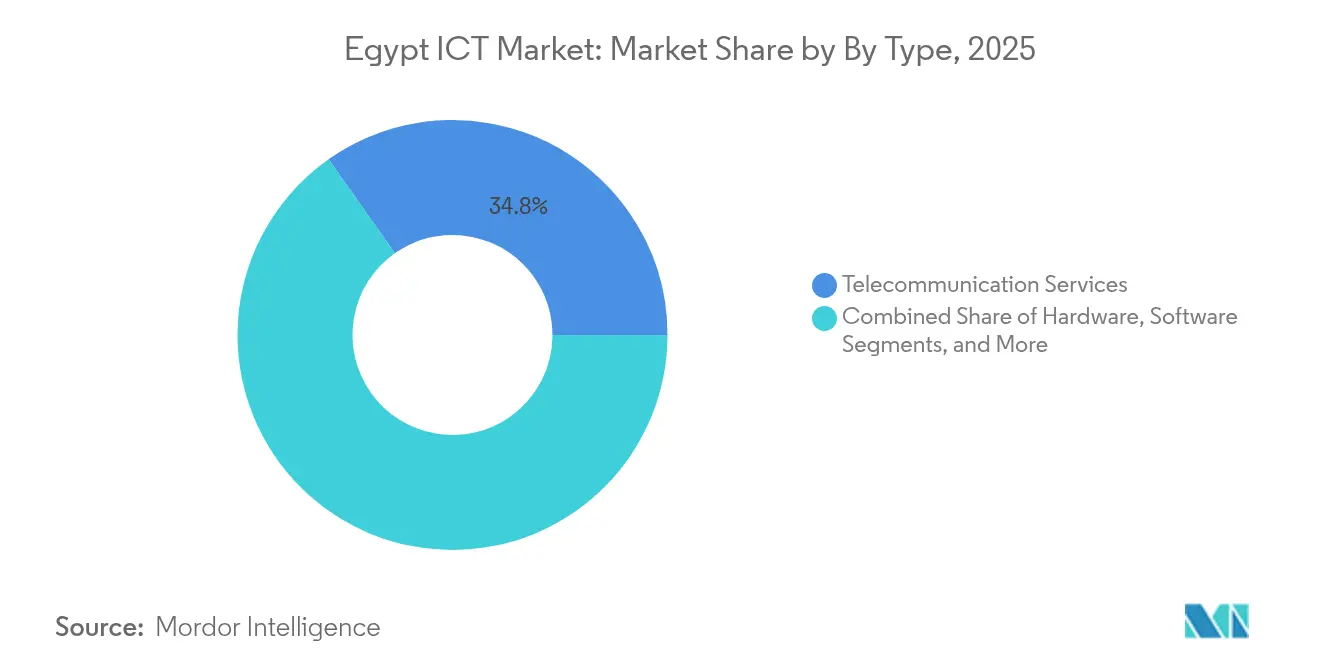
- Por tipo, os serviços de telecomunicações lideraram com 34,78% da participação do mercado de TIC do Egito em 2025, enquanto os serviços de TI avançam a um CAGR de 17,47% até 2031.
- Por tamanho de empresa, as grandes empresas detinham 60,62% do mercado de TIC do Egito em 2025; as PMEs registram o maior CAGR projetado de 15,78% até 2031.
- Por vertical da indústria, o governo e o setor público capturaram 24,55% da participação do tamanho do mercado de TIC do Egito em 2025; o BFSI está projetado para se expandir a um CAGR de 21,84% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de TIC do Egito
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) (%) Impacto no CAGR Previsto | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Migração para nuvem em toda a administração pública | +3.2% | Grande Cairo, Nova Capital Administrativa | Médio prazo (2-4 anos) |
| Plataforma de serviços ao cidadão "Egito Digital" | +4.1% | Nacional, expansão rural | Longo prazo (≥4 anos) |
| Construção de data centers hiperscala financiada pelo Golfo | +2.8% | Cairo, Zona Econômica do Canal de Suez | Curto prazo (≤2 anos) |
| Ecossistema de aterrissagem de cabos submarinos | +2.3% | Costas do Mediterrâneo e do Mar Vermelho | Longo prazo (≥4 anos) |
| Implementação de fintech rural pelo Egypt Post | +1.9% | Governadorias remotas | Médio prazo (2-4 anos) |
| Localização de IA generativa em árabe | +1.7% | Nacional, potencial de exportação regional | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Migração para Nuvem em Toda a Administração Pública
Um decreto obrigatório de "nuvem em primeiro lugar" exige que cada ministério coloque novas cargas de trabalho no EG-CLOUD até 2026. Quarenta por cento dos aplicativos principais já funcionam na plataforma governamental, reduzindo os custos operacionais de TI das agências em 35% e diminuindo os tempos de entrega de serviços de horas para minutos[2]Ruba Obied, "A Estratégia de Nuvem Governamental do Egito," Comissão Econômica e Social das Nações Unidas para a Ásia Ocidental, unescwa.org. Os ministérios relatam ciclos de lançamento 60% mais rápidos, e o Ministério das Finanças concluiu a automação orçamentária de ponta a ponta no Oracle Hyperion, disponibilizando painéis em tempo real para supervisão parlamentar. A política estimula investimentos complementares em segurança de rede, gestão de identidade e zonas de dados soberanos, proporcionando aos provedores de serviços domésticos um pipeline estável até 2030.
Plataforma de Serviços ao Cidadão "Egito Digital"
O superaplicativo Egito Digital oferece 182 serviços públicos online a mais de 9 milhões de usuários e processou 750 milhões de transações em 2024, um aumento de 280% em relação ao ano anterior. Sua arquitetura orientada a API conecta trilhos de pagamento, operadoras de telecomunicações e concessionárias de serviços públicos, permitindo que os cidadãos paguem impostos, multas de trânsito e contas de serviços públicos em minutos. As taxas de sucesso de transações superam 99,8%, enquanto a adoção rural dobrou desde que o Egypt Post converteu 200 agências em centros digitais. O data lake da plataforma também sustenta análises preditivas para segmentação de subsídios e resposta a pandemias, reforçando a adoção de longo prazo.
Construção de Data Centers Hiperscala Financiada pelo Golfo
A Khazna de Abu Dhabi iniciou a construção de um campus de USD 250 milhões e 50 MW previsto para plena capacidade em 2026, enquanto a Elsewedy Electric e a Gulf Data Hub comprometeram USD 2,1 bilhões para um complexo de 192 MW dentro da Zona Econômica do Canal de Suez. Esses projetos exploram energia renovável abundante e proximidade com pontos de aterrissagem de cabos, proporcionando um custo total de propriedade até 40% inferior ao de sites europeus comparáveis. A capacidade resultante atrai provedores de nuvem hiperscala e cargas de trabalho de IA, ancorando o crescimento do mercado de TIC do Egito.
Ecossistema de Aterrissagem de Cabos Submarinos
O Egito abriga 15 sistemas ativos e mais cinco em construção, incluindo o 2Africa e o Medusa, oferecendo aos operadores rotas redundantes Mediterrâneo–Mar Vermelho que reduzem a latência de ida e volta em 25% em relação às rotas de Gibraltar. A plataforma WeConnect da Telecom Egypt agrupa 14 cabos em uma única oferta comercial, permitindo que os OTTs comprem capacidade sob demanda. A densidade de cabos também incentiva os fabricantes a localizar a produção de fibra óptica, destacada pela planta de USD 500 milhões da Elsewedy a oeste de Damieta.
Análise de Impacto das Restrições*
| Restrição | (~) (%) Impacto no CAGR Previsto | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Escassez de profissionais sênior em cibersegurança | -2.1% | Cairo, Alexandria | Médio prazo (2-4 anos) |
| Escassez de câmbio estrangeiro para hardware | -1.8% | Nacional | Curto prazo (≤2 anos) |
| Demanda fragmentada de PMEs além do Cairo | -1.3% | Alto Egito, governadorias remotas | Longo prazo (≥4 anos) |
| Dependência de TI legada em empresas estatais | -0.9% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Profissionais Sênior em Cibersegurança
O déficit de mão de obra em cibersegurança no Egito chega a cerca de 3.000 profissionais, o triplo da oferta disponível para cargos sênior, prolongando os períodos de vacância para 8 a 12 meses e inflacionando os salários em 30% ao ano. A Estratégia Nacional de Cibersegurança visa certificar 1.000 especialistas por ano por meio do programa Cyber Talents, mas a demanda supera a produção. Lacunas prolongadas expõem as empresas a incidentes de phishing, que aumentaram 49% no Cairo durante 2024, levando bancos e operadoras de telecomunicações a terceirizar operações de SOC para fornecedores internacionais.
Escassez de Câmbio Estrangeiro para Hardware
Três desvalorizações consecutivas desde 2022 elevaram os preços de importação em 40 a 60%, atrasando os ciclos de atualização de PCs, servidores e equipamentos de rede[3]Stasha Igrutinovic, "Digitalizando PMEs com Recursos Limitados," Banco Europeu para a Reconstrução e o Desenvolvimento, ebrd.com . Setenta e oito por cento das PMEs relatam ter adiado atualizações porque os bancos não conseguem fornecer moeda forte, forçando muitas a operar sistemas operacionais sem suporte. A iniciativa de localização de eletrônicos, incluindo a planta de eletrodomésticos de USD 38 milhões da Hisense na Zona Econômica do Canal de Suez, cobre apenas 15% da demanda doméstica, deixando o mercado de TIC do Egito exposto à volatilidade cambial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Espinha Dorsal de Telecomunicações Sustenta a Expansão Digital
Os serviços de telecomunicações capturaram 34,78% da participação do mercado de TIC do Egito em 2025, refletindo as despesas contínuas de capital em licenças 5G no valor de USD 675 milhões e backhaul de fibra que se estende a 40.000 torres. Os serviços de TI estão projetados para crescer mais rapidamente, a um CAGR de 17,47%, impulsionados por contratos de terceirização do setor público que totalizam USD 1,575 bilhão no exercício fiscal 2022/23. A demanda por hardware esfriou devido à escassez de câmbio estrangeiro, porém as compras de servidores para data centers dispararam com o avanço das construções hiperscala. O investimento em software se desloca para plataformas de SaaS e IA alinhadas com a Estratégia Nacional de IA 2025–2030, que tem como meta 250 empresas de IA e 30.000 especialistas.
No período de previsão, o acesso sem fio fixo e as fatias privadas de 5G habilitarão a Indústria 4.0 na Nova Capital Administrativa e na Zona Econômica do Canal de Suez, enquanto ISVs locais integram mecanismos de PLN em árabe em soluções de comércio eletrônico, edtech e healthtech. Marcos regulatórios como a Lei de Proteção de Dados Pessoais impulsionam os gastos com segurança, beneficiando integradores de sistemas e MSSPs.


Por Tamanho de Empresa: Grandes Orçamentos Dominam, mas o Potencial das PMEs Acelera
As grandes empresas concentraram 60,62% do mercado de TIC do Egito em 2025, graças a programas plurianuais de capex em operadoras de telecomunicações, bancos e grandes empresas de energia. Vodafone e Orange juntas reservaram mais de USD 609 milhões e USD 284 milhões, respectivamente, para projetos de fibra até o local até 2031. Essas organizações adotam arquiteturas de confiança zero, automação robótica de processos e nuvem híbrida, reforçando sua resiliência.
As PMEs registram uma perspectiva de CAGR de 15,78%. Os projetos piloto com recursos limitados do BERD mostram ganhos de eficiência de 30% com rastreamento por código de barras e sensores de IoT de baixo custo entre exportadores de móveis. O programa "Construtores do Egito Digital" patrocinado pelo governo oferece empréstimos subsidiados de EGP 2 milhões e bootcamps de tecnologia, com o objetivo de atender 100.000 PMEs até 2026. Operadoras de fintech como a Fawry Business fornecem escrituração contábil em nuvem e APIs de nota fiscal eletrônica que reduzem as barreiras de adoção.

Por Vertical da Indústria: Setor Público Lidera Enquanto os Bancos Avançam Rapidamente
O governo e a administração pública responderam por 24,55% dos gastos em 2025, à medida que 63 empresas estatais buscaram automação de processos e estruturas de compras eletrônicas, processando EGP 2,5 trilhões em pagamentos eletrônicos ao longo de onze meses. O BFSI, embora menor, registra um CAGR de 21,84%. Trilhos de pagamento em tempo real, o primeiro banco digital do Egito e agentes de central de atendimento com tecnologia de IA elevam a penetração de carteiras digitais para além de 48 milhões de contas ativas.
A saúde é a próxima em linha, com a Vodafone Business apoiando 314 hospitais conectados e 6 milhões de pacientes por meio de painéis de telessaúde. A manufatura aproveita auditorias de automação subsidiadas sob o Índice de Prontidão para a Indústria Inteligente, incentivando implantações de MES entre empresas de cimento e têxteis.
Análise Geográfica
O Cairo e a emergente Nova Capital Administrativa concentram aproximadamente 64,30% das receitas do mercado de TIC do Egito, abrigando sedes, data centers hiperscala e projetos de densificação 5G. A iniciativa Capital Inteligente incorpora sensores de IoT em redes de tráfego, iluminação e concessionárias de serviços públicos, fomentando serviços municipais orientados por dados.
A Zona Econômica do Canal de Suez está se tornando rapidamente um polo secundário, pois os preços dos terrenos e a disponibilidade de energia renovável atraem data centers financiados pelo Golfo, OEMs de eletrônicos como a Hisense e fábricas de cabos submarinos, consolidando o papel do Egito na conectividade leste-oeste.
O Alto Egito e o Delta testemunham uma digitalização rural acelerada sob o programa de fibra "Vida Digna", além de centros de entrega de terceirização em Assiute, onde os salários são 40% abaixo dos níveis do Cairo, mas a retenção de talentos é elevada.
Panorama regulatório
O ambiente regulatório de TIC do Egito está ancorado na National Telecommunications Regulatory Authority (NTRA), que rege o licenciamento e os serviços de telecomunicações sob a Telecommunication Regulation Law No. 10 de 2003, com a orientação de política setorial definida pelo Ministry of Communications and Information Technology (MCIT) por meio do Digital Egypt e de estratégias de TIC relacionadas. A supervisão de mídia e plataformas digitais está sob a responsabilidade do Supreme Council for Media Regulation (SCMR), que cria uma camada paralela de conformidade para operadores de plataformas e provedores de serviços digitais.
No lado digital e de dados, as aquisições e implantações de tecnologia governamental seguem cada vez mais a postura cloud-first do Digital Egypt. Os ministérios são orientados a colocar novas cargas de trabalho do setor público na EG-CLOUD até 2026, reforçando os requisitos de hospedagem soberana, identidade e controles de segurança para os fornecedores. Em março de 2026, o Egito publicou um Guide to Egypt's National AI Governance Framework por meio de órgãos nacionais de governança de IA sob o MCIT e o National Council for Artificial Intelligence (NCAI), adicionando expectativas formais de governança para o desenvolvimento de IA e casos de uso que se cruzam com serviços públicos e setores regulamentados.
Análise da cadeia de valor
A cadeia de valor de TIC do Egito começa com a conectividade internacional e a infraestrutura de backbone nacional, na qual a Telecom Egypt ancora a capacidade por meio de pontos de chegada de cabos submarinos e fibra terrestre. O ecossistema do Egito conta com 14 sistemas subaquáticos em operação, com sistemas adicionais sendo desenvolvidos por meio de alianças internacionais, e a Telecom Egypt comercializa o acesso multicabo por meio de plataformas como a WeConnect, que dá suporte à aquisição de capacidade no atacado por operadoras e provedores de serviços digitais.
Do backbone à última milha, operadoras e parceiros de infraestrutura expandem redes metropolitanas e de acesso, incluindo implantações de fibra rural vinculadas a programas de conectividade Hayat Karima que já conectaram 1.250 aldeias, e expansões de fibra de horizonte mais longo, como a parceria entre a Telecom Egypt e a 4iG para investimentos em fiber-to-the-home e fiber-to-the-site. Na camada de demanda e entrega, plataformas e integradores de sistemas implementam a digitalização de governo eletrônico e empresarial, com o Digital Egypt atuando como um canal de distribuição de serviços em larga escala (242 serviços disponíveis em julho de 2026), apoiado por fornecedores de nuvem, cibersegurança e modernização de aplicações que implantam e operam cargas de trabalho para ministérios, bancos, operadoras de telecomunicações e PMEs.
Cenário Competitivo
A Telecom Egypt monopoliza a infraestrutura fixa e possui a WeConnect, conferindo-lhe controle estratégico sobre os pontos de aterrissagem de cabos. As participações no mercado móvel são fragmentadas, com Vodafone a 44%, Orange a 33% e e& Egito a 22%, fomentando preços competitivos e agressivos lançamentos de 5G.
Os data centers hiperscala trazem novos entrantes: Khazna, Gulf Data Hub e Raya competem por locatários de nuvem enquanto fazem parceria com concessionárias locais para energia sustentável. Seu pipeline combinado supera 1 GW, sinalizando uma mudança estrutural em direção a serviços hospedados.
A TI corporativa é dominada por fornecedores globais — IBM, Microsoft, Cisco — que aproveitam setenta anos de presença local e centros de inovação conjuntos. Campeões domésticos como Fawry e e-Finance capitalizam o conhecimento regulatório e as redes de agentes em todo o país, habilitando serviços de fintech para 50 milhões de usuários.
Líderes do Setor de TIC do Egito
Accenture Plc
SAP SE
Dell Technologies, Inc.
Telecom Egypt S.A.E.
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão dos serviços públicos digitais e a migração para a nuvem governamental continuam a gerar demanda endereçável por serviços de nuvem, identidade, cibersegurança e modernização de aplicações em ministérios e entidades vinculadas ao governo. Em julho de 2026, o Digital Egypt oferece 242 serviços, e relatórios públicos destacam uma meta nacional de 450 serviços digitais governamentais até 2030, o que sustenta um pipeline de integração de API, orquestração de pagamentos, plataformas de dados e serviços gerenciados alinhados aos requisitos de implantação soberana.
No lado da infraestrutura, o papel do Egito como hub regional de conectividade e o esforço para densificar o acesso fixo sustentam oportunidades em capacidade no atacado, interconexão neutra em relação a operadoras e edge, e serviços de implantação de fibra. As evidências incluem o programa anunciado de fiber-to-the-home e fiber-to-the-site da Telecom Egypt e da 4iG, de 600 milhões de dólares americanos e 10 anos de duração, além da integração contínua dos sistemas subaquáticos existentes junto com novas construções, incluindo pontos de chegada recentes como o SEA-ME-WE-6 e o IEX, que ampliam a diversidade de rotas e apoiam a localização de nuvem e entrega de conteúdo. Junto com as prioridades contínuas do Digital Egypt para maior participação em transações governamentais online e objetivos de exportações digitais, esses fatores sustentam a expansão de provedores de serviços em TI terceirizada, operações em nuvem e soluções setoriais para BFSI, governo e logística e comércio com habilitação digital.
Desenvolvimentos recentes do setor
- Julho de 2026: a Telecom Egypt S.A.E. cancelou oficialmente a venda planejada de uma participação majoritária em sua subsidiária de data center para a Helios Investment Partners, após não terem sido atendidas as condições da transação proposta. A medida mantém a propriedade dos principais ativos de data center com a Telecom Egypt, preservando o controle sobre as operações de dc e os planos de capacidade em andamento. Isso sinaliza uma preferência pelo desenvolvimento interno de data centers, alinhada à estratégia mais ampla de infraestrutura de TIC da empresa.
- Junho de 2026: a Telecom Egypt S.A.E. assinou um memorando de entendimento com a Grova Developments, subsidiária do Hassan Allam Holding Group. O acordo fortalece as parcerias locais de infraestrutura de telecomunicações e pode acelerar a expansão da capacidade de fibra e data center por meio de um desenvolvedor local confiável. Esse arranjo apoia as ambições de conectividade do Egito ao expandir o backbone e melhorar a resiliência dos serviços.
- Abril de 2026: a Accenture Plc inaugurou oficialmente seu segundo escritório no Cairo, Egito. A expansão fornece uma posição direta para terceirização de TIC e serviços profissionais no mercado egípcio, permitindo maior colaboração com clientes locais. Isso fortalece o perfil do Egito como hub de serviços de TI para a região EMEA e apoia iniciativas de transformação digital nos setores público e privado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de TIC do Egito é definido como os gastos gerados dentro do Egito com hardware, software, serviços de TI e serviços de telecomunicações de TIC, entre usuários finais empresariais e públicos, reportados em USD.
Exclusões de escopo: este dimensionamento não inclui eletrônicos de consumo que não sejam usados principalmente para conectividade ou computação, e também exclui eletrodomésticos gerais.
Visão geral da segmentação
- Por Tipo
- Hardware
- Hardware de Computador
- Equipamentos de Rede
- Periféricos
- Software de TI
- Serviços de TI
- Serviços Gerenciados
- Serviços de Processos de Negócios
- Serviços de Consultoria Empresarial
- Serviços em Nuvem
- Infraestrutura de TI
- Segurança de TI
- Serviços de Comunicação
- Hardware
- Por Tamanho de Empresa do Usuário Final
- Grandes Empresas
- PMEs
- Por Vertical da Indústria do Usuário Final
- BFSI
- Governo e Administração Pública
- Varejo, Comércio Eletrônico e Logística
- Manufatura e Indústria 4.0
- Saúde e Ciências da Vida
- Jogos e Esportes Eletrônicos
- Petróleo e Gás (Upstream, Midstream, Downstream)
- Energia e Serviços Públicos
- Outros Verticais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o panorama básico de demanda do Egito e evitar a construção do modelo com base em uma única fonte de dados. Analisamos estatísticas públicas e divulgações que indicam a adoção de TIC, como publicações do MCIT, indicadores da NTRA sobre assinantes e tráfego, séries macroeconômicas do CAPMAS e anúncios da ITIDA sobre terceirização e exportações digitais.
Para verificar cruzadamente direção e cronograma, também recorremos a fontes como o World Bank e a ITU para bases de conectividade, além de registros de empresas, apresentações a investidores e imprensa de reputação para planos de investimento e marcos de implantação de serviços. Quando necessário, foram usadas assinaturas pagas para dados financeiros e inteligência empresarial, notícias e finanças, e verificações de bancos de dados de patentes para apoiar premissas de intensidade de produtos e serviços. A lista de fontes de pesquisa documental é apenas ilustrativa, e muitas outras referências públicas e pagas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
As entrevistas primárias e pesquisas se concentraram nas partes do modelo de TIC do Egito que as fontes documentais não conseguem definir totalmente, especialmente a divisão entre receitas de serviços e gastos com produtos, e a rapidez com que os clientes estão migrando para conectividade mais recente e cargas de trabalho baseadas em nuvem. Conversamos com uma combinação de operadoras, provedores de sistemas e serviços gerenciados, empresas focadas em software, canais e compradores empresariais nos principais centros de demanda do Egito, e depois revisamos as premissas-chave quando as respostas divergiam.
Como as estruturas de preços e contratos podem variar amplamente, usamos essas discussões para verificar padrões médios de receita, ciclos de aquisição e como os movimentos de inflação e câmbio se refletiam em cotações e renovações. Essas informações foram então usadas para finalizar as premissas do modelo.
Distribuição dos respondentes da pesquisa primária de campo
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 14% |
| Nível médio: 49% | Líderes funcionais/de unidade: 36% |
| Pequenos players: 16% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down que reconstrói o conjunto de demanda usando sinais de receita de serviços no nível do Egito e indicadores de adoção, e depois os mapeia para categorias de gastos em TIC. Para manter os totais realistas, os resultados foram corroborados por meio de aproximações bottom-up seletivas, como amostragem de ASP multiplicada pelo volume para dispositivos e conectividade, além de verificações de canal sobre o mix de negócios empresariais, seguidas de ajustes quando as duas visões não coincidiam.
As entradas usadas no modelo incluíram assinantes de banda larga móvel e fixa, tendências de consumo de dados, atividade de digitalização empresarial no governo e no BFSI, cronograma de implantação de gerações de rede mais recentes e movimento típico de preços para serviços essenciais e software empacotado. Quando faltava um dado para uma fração do mercado, preenchemos as lacunas usando referências de categorias de gastos comparáveis dentro do Egito e depois testamos essas estimativas com o feedback das entrevistas.
Para as previsões, contamos principalmente com análise de cenários apoiada por um pequeno conjunto de fatores que podem ser acompanhados anualmente, como crescimento de assinantes, intensidade de investimento em TIC e progressão de preços de serviços sob diferentes condições macroeconômicas. A trajetória final de previsão foi mantida consistente com o que os respondentes primários descreveram como o cronograma mais provável de aquisição e implantação, em vez de assumir uma curva de crescimento linear e suave.
Validação de dados e ciclo de atualização
A validação foi feita comparando os resultados do modelo com sinais independentes, como totais de assinantes, marcos de programas digitais no nível setorial e anúncios públicos de investimento e implantação, e depois verificando se os gastos implícitos por usuário e por empresa permaneciam dentro de faixas razoáveis. Quaisquer grandes variações foram sinalizadas, revisadas e corrigidas nas entradas ou explicadas por um evento de mercado claro.
Antes da aprovação final, o trabalho é revisado em várias etapas para que erros de aritmética, mapeamento de ano e lógica de categoria sejam eliminados. Quando novos anúncios alteram materialmente os gastos esperados, os respondentes são recontatados para confirmar o provável impacto no cronograma e nos preços. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos importantes, e uma revisão final é concluída antes da entrega para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de TIC do Egito da Mordor Intelligence comparado a outras estimativas publicadas
Os valores publicados do mercado de TIC para o Egito frequentemente variam porque as inclusões subjacentes não são idênticas, e porque diferentes grupos tomam decisões distintas sobre precificação, cronograma cambial e a rapidez com que serviços mais recentes se expandem. Mantemos a comparação prática, concentrando-nos no que está sendo contabilizado e no ano medido.
Eletrônicos de consumo que não fazem parte principalmente dos gastos em TIC ficam fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais o total de 2025 pode parecer menor do que estimativas que misturam varejo de dispositivos mais amplo. As diferenças também surgem de se as telecomunicações são medidas apenas como receita de serviços ou combinadas com gastos de infraestrutura, e de se a conversão cambial usa médias anuais ou um ponto único no tempo, o que pode alterar significativamente os totais em USD no Egito.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 23,60 bilhões de dólares americanos (2025) | |
| Periódico Comercial A | 27,19 bilhões de dólares americanos (2023) | Usa um ano anterior e parece agrupar uma cesta de TIC mais ampla, incluindo varejo de hardware em geral, com pouca clareza sobre o tratamento da receita de telecomunicações e o momento da conversão em USD. |
| Consultoria Global B | 29,00 bilhões de dólares americanos (2025) | Provavelmente aplica uma progressão de preços de serviços mais agressiva e uma curva de adoção mais rápida para gastos digitais empresariais, com verificações menos explícitas em relação aos sinais de demanda liderados por assinantes. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como TIC, além de como as receitas de telecomunicações e dispositivos são tratadas ao longo dos anos. Ao ancorar os totais em indicadores de demanda repetíveis e depois verificá-los com testes práticos e pontuais de baixo para cima, a estimativa permanece transparente e mais fácil de atualizar quando o Egito apresenta mudanças significativas de política, cambiais ou de implantação.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho dos gastos com TIC do Egito até 2031?
O tamanho do mercado de TIC do Egito está projetado para atingir USD 61,56 bilhões até 2031, ante USD 27,69 bilhões em 2026.
Qual segmento está se expandindo mais rapidamente?
Os serviços de TI estão previstos para crescer a um CAGR de 17,47%, o mais alto entre todos os segmentos por tipo.
Por que a implantação em nuvem está ganhando mais tração?
Uma política obrigatória governamental de nuvem em primeiro lugar e investimentos em data centers hiperscala conferem aos modelos de nuvem uma vantagem em custo e agilidade, impulsionando um CAGR de 18,19%.
O que está impulsionando a demanda por tecnologia no BFSI?
Redes de pagamento em tempo real, o primeiro banco digital do Egito e ferramentas de atendimento ao cliente com tecnologia de IA estão aumentando os gastos com TIC no BFSI, resultando em um CAGR de 21,84%.
Quais agrupamentos geográficos atraem a maior parte dos investimentos em data centers?
A Grande Cairo e a Zona Econômica do Canal de Suez abrigam a maioria dos projetos hiperscala devido à proximidade com fibra e à disponibilidade de energia renovável.
Página atualizada pela última vez em:


