
Tamanho e Participação do Mercado de Transformação Digital (DX)
Análise do Mercado de Transformação Digital (DX) por Mordor Intelligence
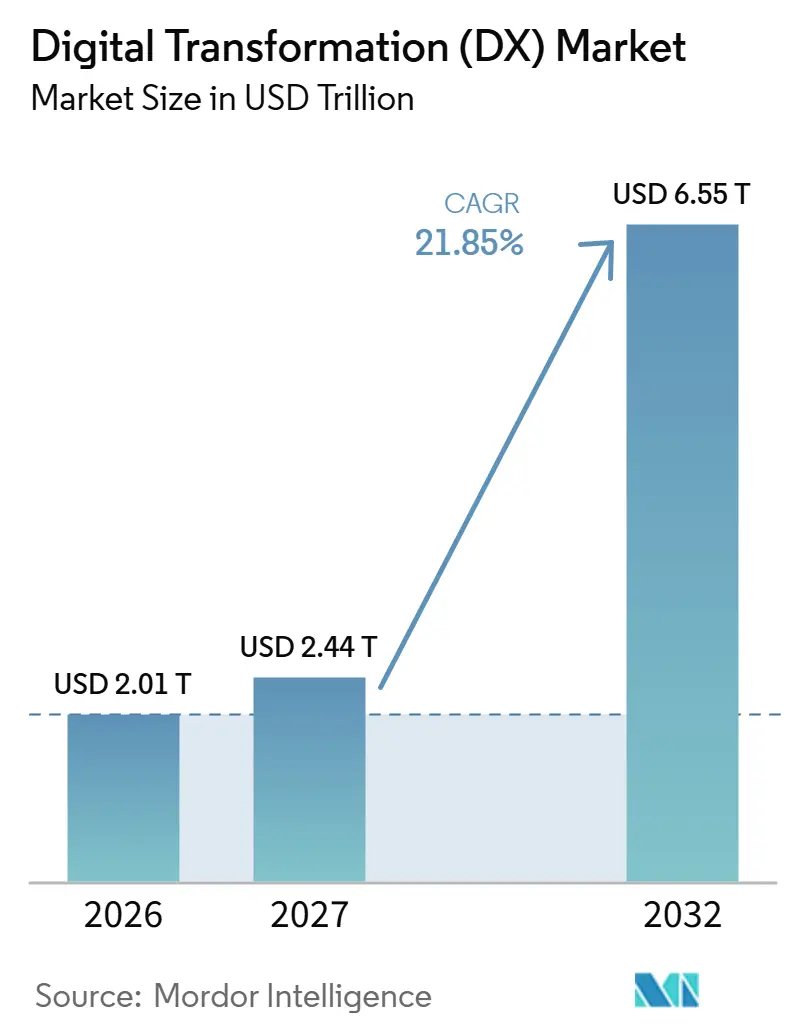
O tamanho do mercado de transformação digital (DX) é estimado em 2,01 trilhões de USD em 2026 e deve ser de 2,44 trilhões de USD em 2027, atingindo 6,55 trilhões de USD até 2032, crescendo a um CAGR de 21,85% de 2027 a 2032.
A adoção de nuvem empresarial e o uso mais amplo de IA ampliam a demanda por serviços que conectam capacidades digitais a fluxos de trabalho de negócios. A demanda do setor público alemão por nuvem soberana torna o controle de implantação uma consideração comercial ao lado da funcionalidade das aplicações. As respostas competitivas combinam parcerias de implementação com integração industrial e automação de infraestrutura, ampliando os serviços associados a uma aquisição de tecnologia. Aplicações legadas e escassez de competências em segurança podem retardar a implantação, tornando a migração e a proteção custos contínuos para converter tecnologia em capacidade operacional.
Principais Conclusões do Relatório
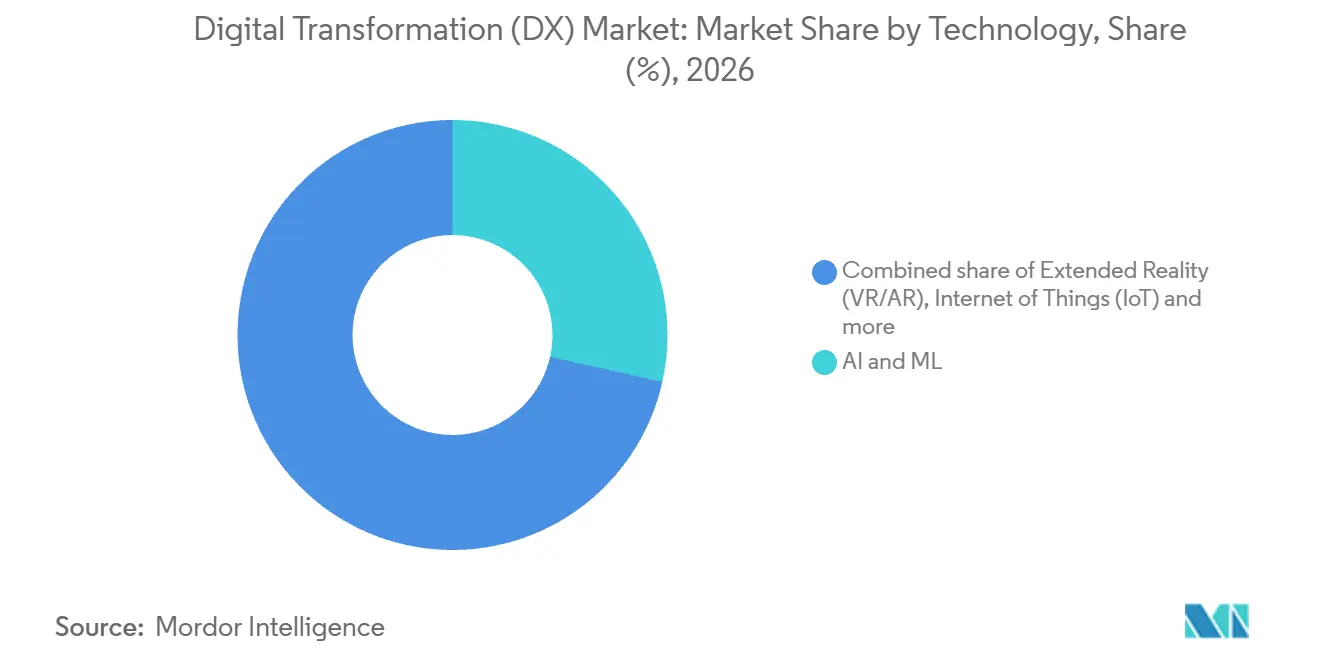
- Por tecnologia, IA e ML lideraram com uma participação de 28,5% no mercado de transformação digital (DX) em 2026 e também apresentam o CAGR previsto mais rápido, de 24,3%, de 2027 a 2032.
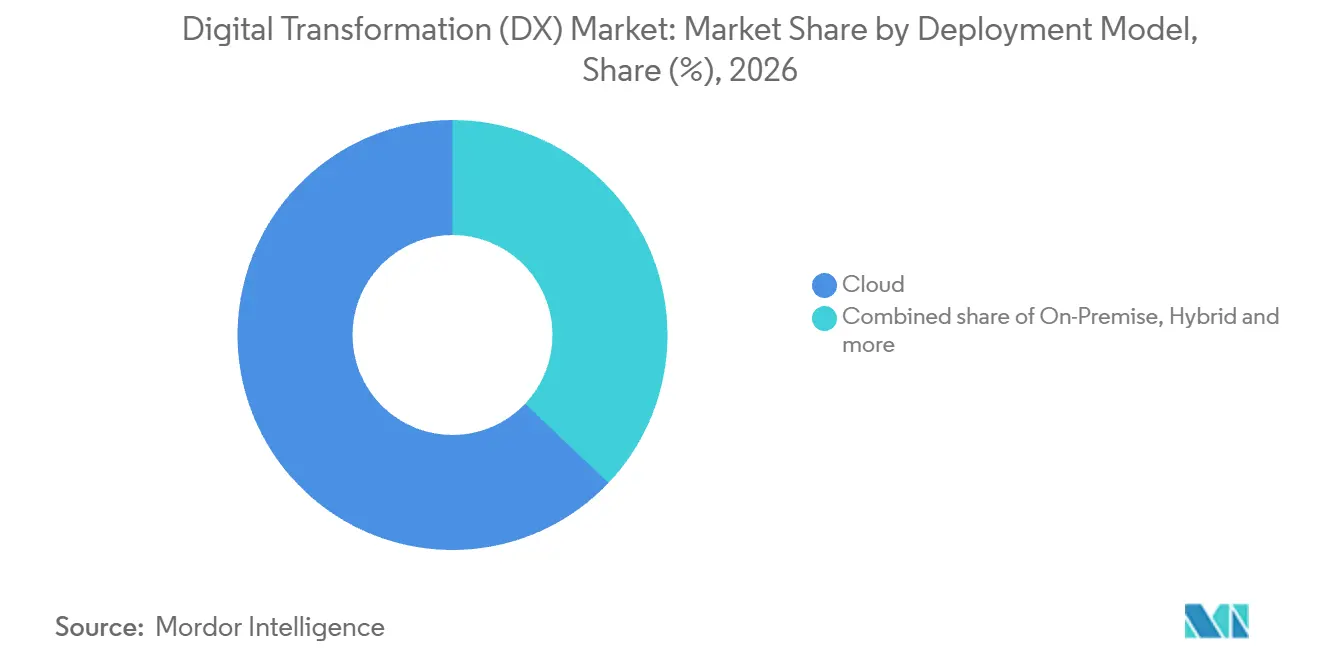
- Entre os modelos de implantação, a nuvem deteve uma participação de 62,93% no tamanho do mercado de transformação digital (DX) em 2026, enquanto o modelo híbrido deve crescer mais rapidamente, com um CAGR de 23% de 2027 a 2032.
- Em termos de tamanho de organização, as grandes empresas lideraram com uma participação de 72,29% em 2026 e também devem crescer mais rapidamente, com um CAGR de 22,9% de 2027 a 2032.
- Entre as verticais do setor, o BFSI liderou com uma participação de 23,42% em 2026, e saúde e ciências da vida deve crescer mais rapidamente, com um CAGR de 22,2% de 2027 a 2032.
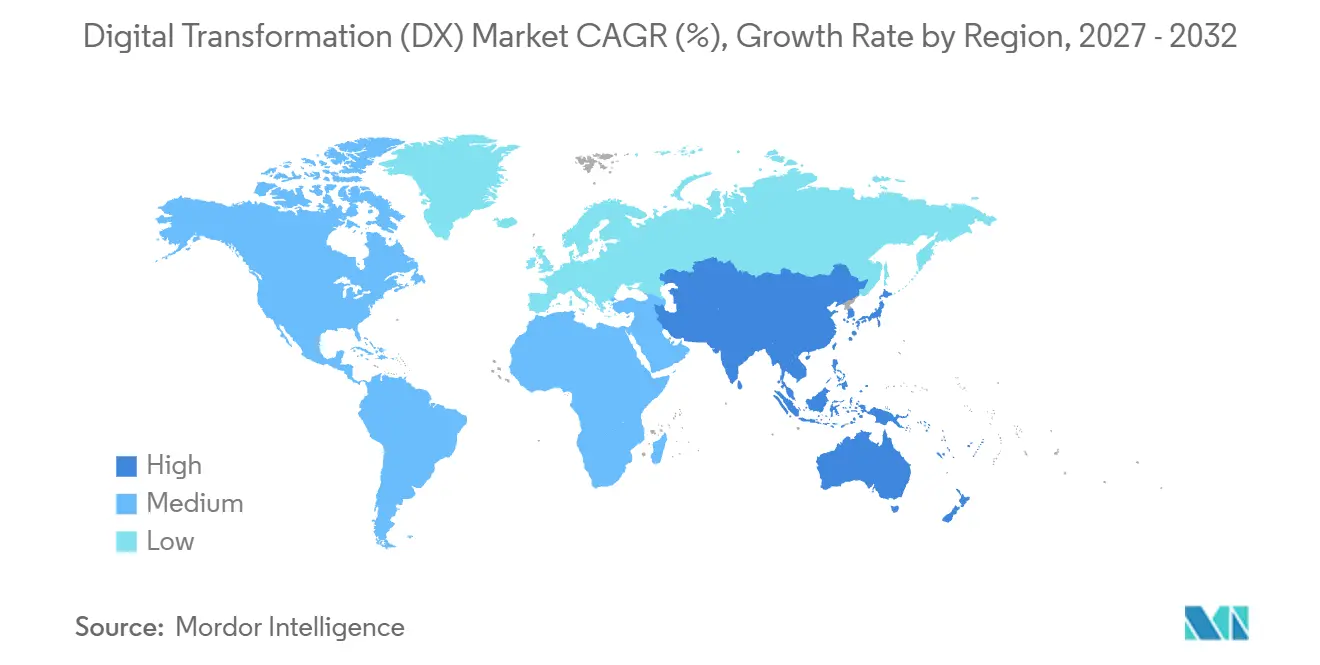
- Entre as geografias, a América do Norte deteve a maior participação, de 31,95% em 2026, enquanto a Ásia-Pacífico deve crescer mais rapidamente, com um CAGR de 22,5% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de gastos em TI empresarial com foco em nuvem | +10% | Estados-membros da União Europeia | Curto prazo (≤ 2 anos) |
| Crescente integração de IA/ML em funções de negócios | +11% | Indonésia, Malásia, Filipinas, Singapura, Tailândia e Vietnã | Curto prazo (≤ 2 anos) |
| Casos de uso de dados em tempo real habilitados por 5G | +4% | Estados Unidos e Tailândia | Médio prazo (2 a 4 anos) |
| Digitalização obrigatória de relatórios de ESG | +2.5% | Estados-membros da União Europeia | Médio prazo (2 a 4 anos) |
| Ondas de financiamento público para "soberania digital" | +1.8% | União Europeia, especialmente Alemanha | Médio prazo (2 a 4 anos) |
| Plataformas de baixo código / sem código democratizando a transformação digital | +1.2% | Argentina e Reino Unido | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Boom de gastos empresariais em TI com foco em nuvem
A expansão dos serviços de nuvem cria trabalho de transformação em torno das aplicações suportadas por um negócio de plataforma em crescimento. A Microsoft reportou receita do Azure acima de 100 bilhões de USD no ano fiscal de 2026, um aumento de 41% em relação ao ano anterior.[1] Para compradores empresariais, uma relação de serviço de nuvem em expansão pode fornecer uma rota de entrega para processos digitais adicionais. A oportunidade de implementação associada reside em conectar esses processos às operações existentes e estabelecer a responsabilidade pela sua operação contínua. Isso confere aos fornecedores de integração um papel ao lado do provedor de plataforma, especialmente quando o comprador necessita de um processo de negócios funcional e não apenas de capacidade computacional. Essa responsabilidade contínua pode deslocar os ganhos de um fornecedor para taxas de operações recorrentes, alterando a economia de ganhar um projeto de migração.
Crescente integração de IA/ML em funções de negócios
A adoção de IA em diversas funções amplia a oportunidade de transformação de ferramentas individuais para as conexões entre processos de negócios. A pesquisa da McKinsey de 2026 reportou que 44% das organizações tinham a IA sendo escalada em toda a empresa, ante 38% em 2025. A parcela de empresas que usam IA em 3 ou mais áreas de negócios subiu de 51% para 56%. À medida que a cobertura funcional se amplia, os fornecedores podem abordar a coordenação necessária quando aplicações de IA separadas dependem de informações compartilhadas. Isso cria demanda por integração e governança ao lado dos próprios modelos, com maior escopo comercial do que uma instalação departamental isolada. Para um comprador empresarial, a decisão resultante é quem controla a reutilização de dados quando vários departamentos expandem a IA simultaneamente.
Casos de uso de dados em tempo real habilitados por 5G
Em setembro de 2025, a Celanese havia implantado a rede privada 5G totalmente gerenciada da NTT DATA em 2 instalações de manufatura no Texas. A NTT DATA reportou que a rede forneceu conectividade segura e confiável e insights de logística de negócios em tempo real para a transformação industrial. Para um produtor químico, informações logísticas oportunas podem conectar o movimento de materiais às decisões necessárias para manter os processos de manufatura abastecidos. Isso cria uma oportunidade de aplicação em torno da rede, uma vez que a conectividade útil deve alimentar um fluxo de trabalho operacional para apoiar decisões de negócios. O arranjo de serviço gerenciado também vincula a entrega da rede à responsabilidade pela sua operação. Uma aplicação logística construída sobre essa conexão pode, consequentemente, expandir-se sem exigir que o produtor químico assuma a operação de rede privada como uma função interna adicional.
Digitalização obrigatória de relatórios de ESG
As declarações de sustentabilidade obrigatórias criam demanda por uma conexão repetível entre informações ambientais e relatórios corporativos. A Diretiva de Relatórios de Sustentabilidade Corporativa da UE exige que determinadas empresas publiquem declarações de sustentabilidade por meio de aplicação em fases. A preparação em XHTML e a marcação digital dependem da adoção da taxonomia digital. A aplicação das ondas dois e três de relatórios foi adiada, enquanto as normas ESRS revisadas, adotadas em julho de 2026, aguardavam escrutínio antes de entrar em vigor. Para as empresas abrangidas, essa combinação favorece a preparação de dados que possa atender às obrigações de relatório enquanto acomoda mudanças no resultado exigido. A condição de taxonomia torna a coleta e a consolidação a prioridade anterior, permitindo que as empresas abrangidas preparem os dados de relatório antes de definir o design final do arquivo legível por máquina.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Bloqueios por dívida técnica legada | -4% | América do Norte, Reino Unido, França, Alemanha e Austrália | Longo prazo (≥ 4 anos) |
| Escassez de talentos em segurança cibernética e inflação salarial | -2.7% | América do Norte, Europa, Ásia-Pacífico, América Latina, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fragmentação regulatória de identidade digital | -1% | Alemanha, Espanha, Itália e Países Baixos | Médio prazo (2 a 4 anos) |
| Lacunas na qualidade de dados de Escopo 3 para auditorias de ESG | -1% | Europa, Oriente Médio, África, Ásia-Pacífico e Américas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Bloqueios por dívida técnica legada
As aplicações legadas podem tornar o valor de uma nova plataforma contingente a trabalhos externos à própria plataforma. Na pesquisa da Pega de 2025, 68% dos tomadores de decisão de TI empresarial na América do Norte, no Reino Unido, na França, na Austrália e na Alemanha afirmaram que sistemas e aplicações legadas impediam sua organização de adotar plenamente as tecnologias modernas. Para esses compradores, adquirir um substituto não removeria por si só as dependências que conectam as aplicações existentes às operações diárias. Uma proposta de transformação deve, portanto, considerar a transição entre o ambiente antigo e seu substituto. Esse requisito pode favorecer trabalhos em etapas em vez de uma única implantação, distribuindo a oportunidade comercial ao longo dos marcos de migração. A restrição remanescente é o custo e o tempo necessários para liberar cada processo dependente com segurança.
Escassez de talentos em segurança cibernética e inflação salarial
A acessibilidade de pessoal de segurança pode restringir a transformação mesmo quando as organizações podem financiar novas ferramentas digitais. Na pesquisa global da ISC2 de 2025, 29% dos respondentes afirmaram que suas organizações não podiam arcar com a contratação de pessoal de segurança cibernética com as competências necessárias para protegê-las.[2] Entre os respondentes cujas equipes de segurança tinham pelo menos uma necessidade de competências, 36% citaram segurança em computação em nuvem. Na mesma pesquisa, 24% dos profissionais de segurança cibernética afirmaram que a escassez de competências deixava a equipe incapaz de aproveitar as tecnologias emergentes de segurança cibernética. Para compradores que enfrentam a barreira de acessibilidade reportada, proteger um patrimônio de nuvem em expansão pode tornar os custos de pessoal qualificado um limite para a implantação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Adoção de IA Amplia a Demanda por ImplementaçãoIA e ML responderam por uma participação de 28,5% no tamanho do mercado de transformação digital (DX) em 2026 e devem ser o segmento de crescimento mais rápido, com um CAGR de 24,3% de 2027 a 2032. Na pesquisa da McKinsey de 2026, 89% das organizações reportaram o uso de IA em pelo menos uma função de negócios. O uso em pelo menos uma função deixa espaço entre a adoção organizacional e a incorporação da IA em todas as decisões de negócios. O maior segmento pode, portanto, expandir-se por meio de uma cobertura funcional mais ampla dentro das organizações adotantes, tornando o número de tarefas atendidas mais relevante do que outra venda de primeiro uso.
A robótica industrial aborda a produção física, com fábricas em todo o mundo instalando mais de 600.000 robôs em 2025, um aumento de 11% em relação a 2024.[3] Esse equipamento cria trabalho de implementação focado na relação entre decisões de software e ativos de produção. A adoção da Internet das Coisas (IoT) na Solvay incluiu mais de 5.000 sensores conectados em 25 locais em 11 países, conforme reportado em abril de 2026, com a IMI como fornecedora preferencial. Os dispositivos medem vibração e temperatura em equipamentos críticos para apoiar o rastreamento de ativos e o planejamento de manutenção. Para as equipes de manutenção da Solvay, leituras adicionais de sensores importam quando alteram quais equipamentos recebem atenção e quando são revisados.



Por Modelo de Implantação:
A Escala da Nuvem Apoia a Expansão HíbridaA nuvem representou uma participação de 62,93% no mercado de transformação digital (DX) em 2026, tornando-a o maior segmento. Em 2025, 52,74% das empresas da UE com pelo menos 10 empregados ou trabalhadores por conta própria utilizavam serviços de computação em nuvem pagos. Essa base substancial de compradores sustenta a nuvem como uma rota estabelecida para fornecer capacidades digitais adicionais a usuários empresariais. A mesma leitura deixa quase metade das empresas da UE pesquisadas com pelo menos 10 empregados ou trabalhadores por conta própria fora do uso de nuvem paga em 2025, marcando uma abertura para compradores de primeira vez dentro do maior segmento.
O modelo híbrido deve ser o segmento de crescimento mais rápido, com um CAGR de 23% de 2027 a 2032. A pesquisa de inverno de 2025 da Flexera com 753 profissionais técnicos e líderes executivos em todo o mundo constatou que 73% das organizações pesquisadas utilizavam um modelo de nuvem híbrida, um aumento de 3 pontos percentuais em relação ao ano anterior. A implantação local tem um papel distinto, com a pesquisa de 2026 do Uptime Institute descrevendo os data centers corporativos como centrais para as estratégias de TI híbrida das empresas. Em conjunto, essas descobertas apoiam uma oportunidade de implementação que abrange mais de um ambiente operacional. Manter a infraestrutura corporativa consequentemente deixa o comprador operando esse ambiente após adicionar serviços de nuvem, limitando quanto trabalho operacional interno uma expansão de nuvem pode eliminar.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tamanho de Organização:
A Adoção Empresarial Cria Capacidade de ExpansãoAs grandes empresas foram o maior segmento com uma participação de 72,29% em 2026 e devem ser o segmento de crescimento mais rápido, com um CAGR de 22,9% de 2027 a 2032. Entre as grandes empresas da UE, 84,67% reportaram a aquisição de serviços de computação em nuvem pagos em 2025, um aumento de 6,9 pontos percentuais em relação a 2023. Em 2025, 89% das grandes empresas da UE com pelo menos 250 empregados ou trabalhadores por conta própria utilizavam aplicações de planejamento de recursos empresariais e 69% utilizavam software de inteligência de negócios. A menor participação em inteligência de negócios deixa uma abertura de primeiro uso mais distinta em análise do que em aplicações de planejamento, aguçando onde os fornecedores podem buscar usuários empresariais adicionais.
As pequenas e médias empresas (PMEs) com 10 a 249 pessoas empregadas registraram uma taxa de aquisição de nuvem de 52% na pesquisa de empresas da UE do Eurostat de 2025. Na mesma pesquisa, 71% das PMEs atingiram pelo menos intensidade digital básica, definida como o uso de pelo menos 4 de 12 tecnologias selecionadas. Essas medidas descrevem um grupo com uma base digital estabelecida e adoção incompleta de serviços específicos. Implementações empacotadas podem abordar essa abertura estendendo um processo de negócios definido por vez, com uma conexão clara com as ferramentas que o comprador já utiliza. Os provedores para PMEs podem, consequentemente, distinguir compradores de nuvem de primeira vez de empresas que estendem um serviço existente, oferecendo a esses grupos diferentes pontos de entrada em uma oferta empacotada.
Por Vertical do Setor:
Escala Bancária Encontra Interoperabilidade na SaúdeO BFSI foi o maior segmento do setor com uma participação de 23,42% em 2026. A plataforma de banco ao consumidor do Bank of America registrou 4,3 bilhões de logins digitais no primeiro trimestre de 2026. A medida conta sessões de banco desktop e móvel na plataforma ao consumidor, ilustrando o volume de serviço recorrente dentro do maior segmento do setor. Os logins nessa plataforma subiram de 4 bilhões no primeiro trimestre de 2025 para 4,3 bilhões no primeiro trimestre de 2026, mostrando crescimento no volume de sessões no canal ao consumidor do banco.
Saúde e ciências da vida deve ser o segmento de crescimento mais rápido, com um CAGR de 22,2% de 2027 a 2032. Em 2025, 76% dos hospitais de cuidados agudos não federais dos EUA participaram de todos os 4 domínios de intercâmbio de informações de saúde medidos, ante 70% em 2023. Esses domínios abrangem o envio, recebimento, localização e integração de informações de saúde. As taxas de envio, recebimento e localização aumentaram de 2023 a 2025, enquanto a integração permaneceu estável. Esse progresso desigual torna a integração de registros de resumo de cuidados recebidos nos sistemas hospitalares um alvo de expansão mais específico do que adicionar outra rota de transmissão.
Análise Geográfica
Mercado de Transformação Digital (DX) da América do Norte
A América do Norte deteve uma participação de 31,95% no mercado de transformação digital (DX) em 2026, tornando-a a maior geografia. A pesquisa da KPMG de 2026 reportou que as organizações dos EUA investiram em média 190 milhões de USD anualmente em tecnologia digital. Tal investimento anual pode apoiar programas substanciais que combinam aquisições de tecnologia, implementação e entrega coordenada em todo o ambiente operacional de um comprador, criando um papel comercial para provedores capazes de assumir responsabilidades claras de entrega. A mesma pesquisa colocou a média anual global em 174 milhões de USD, posicionando as organizações dos EUA pesquisadas acima de suas contrapartes globais em investimento por organização.
Mercado de Transformação Digital (DX) da Ásia-Pacífico
A Ásia-Pacífico deve ser a geografia de crescimento mais rápido, com um CAGR de 22,5% de 2027 a 2032. Na pesquisa de 2025 da Federação Empresarial de Singapura com 553 empresas, 4 em cada 5 respondentes haviam se engajado em alguma forma de transformação digital. A amostra cobriu setores-chave, refletiu amplamente a composição da federação e foi ponderada para PMEs. Os respondentes identificaram IA, automação e segurança cibernética entre suas principais preocupações para os 12 meses seguintes. A demanda adicional entre essa base de negócios engajada de Singapura pode, portanto, vir da extensão do trabalho digital existente para essas prioridades, vinculando projetos adicionais a necessidades operacionais específicas.
Na América do Sul, o governo do estado do Piauí, no Brasil, mantinha portais listando 577 serviços digitais de cidadania Gov.pi Cidadão e 313 serviços do setor produtivo Gov.pi Empresas em junho de 2026, oferecendo aos fornecedores um comprador público. Na Europa, o ABRO 2026 estabelece requisitos de garantia para contratos de nuvem do governo central holandês e da polícia que envolvam risco de segurança nacional no nível TBB 4 / Confidencial Departamental. Os fornecedores de nuvem devem fornecer relatórios SOC 2 Tipo 2 de escopo completo do NBIV cobrindo todos os critérios de serviços confiáveis ou relatórios de garantia equivalentes aprovados pelo NBIV, mantidos durante todo o contrato. No Oriente Médio e África, Abu Dhabi reportou 3,8 milhões de usuários do TAMM e mais de 1,9 milhão de casos cumulativos concluídos por meio de IA conversacional em janeiro de 2026. Como o TAMM contabiliza casos concluídos por meio de IA conversacional e não conversas, os resultados vinculam a tecnologia a solicitações de serviço atendidas, posicionando o trabalho do fornecedor nos processos de back-office que finalizam cada solicitação.
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas considera fornecedores de serviços de nuvem e IA empresariais que tratam dados pessoais. A comparação dos Estados Unidos foca nos requisitos da Califórnia para empresas abrangidas. As principais diferenças comerciais são qual ator tem um dever, quando a conformidade começa e como o processamento transfronteiriço é autorizado. Essas diferenças moldam como um fornecedor pode conectar controles técnicos com as próprias responsabilidades de conformidade do cliente.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | Índia | Brasil |
|---|---|---|---|---|
| Autoridade principal | Agência de Proteção de Privacidade da Califórnia | Autoridades federais e estaduais de privacidade; Bundesnetzagentur e outras autoridades competentes de IA | Conselho de Proteção de Dados da Índia, estabelecido em 13 de novembro de 2025 | Autoridade Nacional de Proteção de Dados (ANPD) |
| Instrumentos ou direção principais | Regulamentos da Lei de Privacidade do Consumidor da Califórnia em vigor a partir de 1º de janeiro de 2026, com conformidade em etapas | Lei nacional de implementação da Lei de IA em vigor a partir de 29 de julho de 2026; supervisão federal/estadual de privacidade | Lei de Proteção de Dados Pessoais Digitais de 2023 e Regulamentos de 2025, com início em fases | Resolução nº 19/2024 sobre transferência internacional de dados pessoais e Resolução nº 32/2026 sobre adequação à UE |
| Efeito comercial | Avaliações de risco abrangidas a partir de janeiro de 2026; requisitos de tecnologia de tomada de decisão automatizada para decisões significativas a partir de janeiro de 2027 | Deveres de transparência aplicáveis a partir de agosto de 2026; regras de alto risco do Anexo III a partir de 2 de dezembro de 2027 e regras de alto risco de produtos regulamentados a partir de 2 de agosto de 2028 | Salvaguardas da Regra 6 para dados pessoais mantidos ou controlados por Fiduciários de Dados, incluindo o trabalho de Processadores de Dados em seu nome, agendado para 13 de maio de 2027 | Adequação à UE, exceto transferências exclusivas de segurança pública, defesa, segurança do Estado e justiça criminal; garantias contratuais ou corporativas aplicáveis em outros casos |
| Atratividade atual da política | Médio | Médio | Médio | Alto |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||||
O trabalho de avaliação da Califórnia e as regras de decisões significativas de janeiro de 2027 aumentam o suporte de conformidade necessário quando os fornecedores atendem a empresas abrangidas. A Alemanha combina supervisão de privacidade dividida com aplicação de IA em etapas, tornando a identificação do supervisor e a classificação do sistema importantes antes que os deveres de alto risco posteriores se apliquem. O Conselho estabelecido da Índia e as salvaguardas fiduciárias agendadas para maio de 2027 fornecem uma janela de preparação antes que esses controles se apliquem aos dados pessoais processados em nome do fiduciário. A maior atratividade do Brasil reflete a rota de adequação de janeiro de 2026 para transferências cobertas da UE, enquanto seu mecanismo em vigor, monitoramento contínuo e reavaliação em 4 anos apoiam a continuidade nessas condições de transferência.
Etapas da Cadeia de Valor
A cadeia de valor compara como os fornecedores obtêm receita desde o provisionamento de infraestrutura até software, implementação e operação contínua. A AWS (Amazon) fornece recursos de computação sob demanda em um modelo de pagamento por uso, vinculando os ganhos de infraestrutura ao uso do serviço. A implementação cria uma tarefa comercial separada porque a disponibilidade da plataforma deve ser convertida em um processo de negócios funcional. A cadeia resultante oferece tanto receita de entrega inicial quanto um papel contínuo para os fornecedores responsáveis pela operação do ambiente finalizado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Provisionamento de recursos de nuvem | Provedores de infraestrutura de nuvem como AWS (Amazon) | Cobranças de serviço de nuvem baseadas em uso | Alocação de capacidade incompatível com a demanda de carga de trabalho | Medir a utilização e ajustar os recursos alocados |
| Fornecimento de software industrial e automação | Fornecedores de software industrial e automação como Siemens | Vendas de software e automação | Adequação entre modelos de software e processos de planta | Validar os requisitos operacionais antes da configuração |
| Implementação e integração de sistemas | Integradores de sistemas como Accenture; parcerias de migração para nuvem como AWS (Amazon) com DXC | Taxas de implementação e integração | Dependências entre plataformas e fluxos de trabalho de negócios | Testar interfaces e sequenciar migrações dependentes |
| Infraestrutura e aplicações gerenciadas | Provedores de serviços gerenciados como Accenture | Taxas de gerenciamento de infraestrutura e aplicações | Perda de conhecimento operacional na transferência do projeto | Manter a propriedade do serviço e a documentação na operação |
| Fonte: Mordor Intelligence | ||||
A captura de valor pode continuar após a implementação porque operar o ambiente é uma responsabilidade de serviço distinta. A Accenture gerencia infraestrutura e aplicações por meio de monitoramento contínuo, otimização e resolução de problemas em ambientes de nuvem pública, privada e híbrida. Manter o conhecimento ao longo da transferência pode reduzir a necessidade de reconstruir dependências de aplicações quando surgem problemas. Isso torna a própria transferência parte da proposta de serviço, pois documentar as dependências preserva o que o cliente paga ao operador para gerenciar.
Cenário Competitivo
Concentração do Mercado
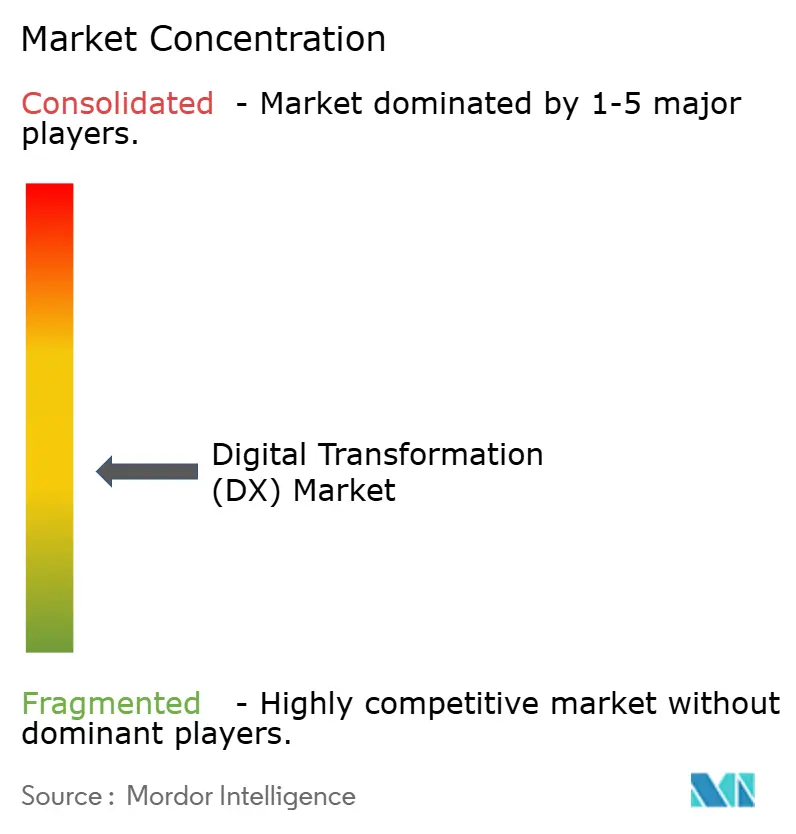
A concorrência está dividida entre provedores de serviços e plataformas de tecnologia, com os principais participantes incluindo Accenture, Google (Alphabet), Siemens, IBM e Microsoft. Serviços de consultoria e implementação competem ao lado de plataformas de nuvem e IA empresariais e software industrial, criando várias rotas para o mesmo comprador de transformação. Em dezembro de 2025, a Accenture e a OpenAI anunciaram uma colaboração para introduzir IA agêntica em fluxos de trabalho empresariais. O acordo incluiu um programa de adoção por clientes e planos para equipar dezenas de milhares de profissionais da Accenture com o ChatGPT Enterprise. Essa parceria pode transformar a familiaridade da força de trabalho com a tecnologia em capacidade de entrega repetível ao cliente, tornando a prontidão profissional um ativo competitivo.
A manufatura cria um teste competitivo distinto porque a transformação empresarial deve conectar informações de produção com os sistemas de negócios que atuam sobre elas. Em setembro de 2025, a Siemens e a Snowflake anunciaram uma colaboração global vinculando dados operacionais do chão de fábrica por meio do Siemens Industrial Edge com dados de TI na Snowflake AI Data Cloud. A arquitetura anunciada combinou a conectividade de borda e o pré-processamento de dados da Siemens, incluindo modelos que trabalham com automação de produção, com a plataforma de dados em nuvem da Snowflake para análise. Os fabricantes podem, assim, dividir o trabalho entre o processamento próximo à automação de produção e a análise usando dados em nuvem, tornando a localização de cada decisão parte da escolha do fornecedor.
A expansão do portfólio da IBM abrange controles de infraestrutura e os dados fornecidos às aplicações de IA. Sua aquisição da HashiCorp em fevereiro de 2025 adicionou o Terraform e o Vault para automação de infraestrutura e segurança, enquanto sua aquisição da Confluent foi concluída em março de 2026. A IBM descreveu integrações imediatas da Confluent com watsonx.data, IBM Z, IBM MQ e IBM webMethods Hybrid Integration para streaming em tempo real, análise e automação. Esses vínculos podem ajudar as empresas a alimentar eventos operacionais em fluxos de trabalho de IA enquanto mantêm sistemas de transação. Combinar esses caminhos com a automação de infraestrutura oferece aos compradores uma alternativa mais ampla a montar fornecedores separados de dados e implantação.
Líderes do Setor de Transformação Digital (DX)
-
Accenture
-
Google (Alphabet)
-
Siemens
-
IBM
-
Microsoft
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transformação Digital (DX) Empresas cobertas neste relatório
- Accenture
- Microsoft
- IBM
- Google (Alphabet)
- AWS (Amazon)
- SAP
- Oracle
- Adobe
- Salesforce
- Cisco Systems
- Dell Technologies
- Siemens
- Hewlett Packard Enterprise
- Cognex
- Apple
- ServiceNow
- Infosys
- Capgemini
- Wipro
- Schneider Electric
- Honeywell
- Hitachi
- Fujitsu
- Huawei
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam rotas para o desenvolvimento de plataformas de energia, operações de infraestrutura governadas e implementação de nuvem soberana. O sistema de administração de recursos de TI do Brasil (SISP) e o plano de nuvem soberana de Portugal conectam a modernização do setor público com requisitos de governança ou qualificação. Essas condições tornam a tradução de políticas em requisitos de sistema e serviço implementáveis uma tarefa comercialmente relevante. A chamada europeia para plataformas de energia oferece uma rota separada por meio do desenvolvimento de propostas para um piloto futuro.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Desenvolvimento de plataforma de energia impulsionado por IA | Chamada de proposta piloto da UE aberta em 20 de outubro de 2026; prazo em 16 de fevereiro de 2027 | Desenvolvedores de plataformas de sistemas de energia e participantes do setor de energia | Desenvolver uma proposta vinculando a capacidade de IA a uma necessidade operacional de sistema de energia | Demonstrar adequação técnica e operacional para um piloto em grande escala | Fornecedores de nuvem como AWS (Amazon), sujeitos à elegibilidade da chamada |
| Governança de IA em operações de infraestrutura | O modelo atualizado do Brasil entrou em vigor em 1º de setembro de 2026 para 250 organizações do SISP | Organizações do setor público do SISP e contratantes de operações de infraestrutura | Incorporar controles de uso de IA especificados nos termos de referência ou na política de governança de IA da agência citada | Converter regras da agência em controles de serviço aplicáveis | Integradores como Accenture, sujeitos a requisitos de aquisição |
| Prontidão e migração para nuvem soberana | O plano 2026-2027 de Portugal prevê qualificação de processos e acordos-quadro de nuvem planejados | Administração pública portuguesa | Qualificar processos e dados antes de projetar uma sequência de migração compatível | Atender aos requisitos de soberania, segurança e resiliência específicos do processo | Provedores de nuvem que atendem aos requisitos; integradores como Accenture, sujeitos à qualificação |
| Fonte: Mordor Intelligence | |||||
A abertura central é a implementação que torna os requisitos de governança do setor público operacionais. Um provedor pode criar valor transformando os controles exigidos por um comprador público em um design de serviço implantável antes de empreender uma migração mais ampla. Um design de serviço pronto para governança pode tornar-se a base da proposta de um fornecedor, vinculando a oferta de implementação aos requisitos de contratação declarados pelo comprador.
Desenvolvimentos industriais recentes em Mercado de Transformação Digital (DX)
- Set 2026: O modelo atualizado de contratação de operações de infraestrutura do Brasil entrou em vigor para 250 organizações do SISP, exigindo regras de uso de IA nos termos de referência ou uma política de governança de IA da agência identificada na solicitação.
- Mai 2026: A EY e a Microsoft anunciaram um investimento de mais de 1 bilhão de USD ao longo de 5 anos em uma iniciativa que combina profissionais da EY com Engenheiros de Implantação Avançada da Microsoft para ajudar empresas clientes a escalar a IA empresarial.
- Mai 2026: A SAP introduziu a SAP Business AI Platform, um ambiente unificado para construir, implantar e governar IA empresarial fundamentada em contexto de negócios.
Mercado de Transformação Digital (DX) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de Transformação Digital (DX) mede os gastos anuais globais de empresas e do setor público em tecnologias e serviços relacionados que modernizam processos, experiências do cliente e operações de TI por meio de mudança digital. O valor é o gasto anual total dos compradores nessas aquisições.
Exclusões de escopo: Gadgets exclusivamente para consumidores adquiridos fora de um programa de transformação digital empresarial e implantações autônomas de redes de telecomunicações adquiridas fora de um programa de transformação digital empresarial estão excluídos.
Visão Geral da Segmentação
- Por Tecnologia
- IA e ML
- Realidade Estendida (VR/AR)
- Internet das Coisas (IoT)
- Robótica Industrial
- Blockchain
- Gêmeo Digital
- Manufatura Aditiva / Impressão 3D Industrial
- Computação de Borda
- Outros
- Por Modelo de Implantação
- Nuvem
- Local
- Híbrido
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Vertical do Setor
- BFSI
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Varejo e Comércio Eletrônico
- Energia e Serviços Públicos
- Automotivo e Transporte
- Governo e Setor Público
- Outros (Mídia, Educação, etc.)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As estatísticas empresariais do Eurostat, os relatórios de progresso digital do Banco Mundial, o Relatório de Economia Digital da Conferência das Nações Unidas sobre Comércio e Desenvolvimento e os indicadores de conectividade da União Internacional de Telecomunicações fornecem evidências ilustrativas sobre uso de tecnologia, serviços digitais, conectividade e condições de adoção. Essas fontes ajudam os analistas a testar se os padrões de gastos reportados estão alinhados com mudanças em nuvem, IA, operações conectadas e digitalização empresarial em regiões e setores.
Registros de empresas, relatórios anuais, materiais para investidores, avisos de aquisição e imprensa de negócios de reputação adicionam contexto sobre ofertas de fornecedores, programas de clientes, estruturas de contratos e mudanças na demanda reportada, com cada item verificado em relação ao limite de gastos do comprador definido. Como os registros de empresas podem combinar vendas de transformação com outras linhas de negócios, os analistas isolam as divulgações relevantes antes de usá-las como verificações cruzadas. Quando as estatísticas de adoção empresarial diferem em definição ou cobertura de pesquisa, os analistas comparam a formulação das perguntas e a população antes de usá-las como indicadores de demanda. As fontes nomeadas não são exaustivas e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas estruturadas teriam como alvo compradores de tecnologia empresarial, líderes digitais do setor público, provedores de tecnologia e serviços e líderes funcionais nos principais setores e regiões. Suas evidências seriam usadas para verificar as interpretações de fontes secundárias sobre gastos dos compradores, padrões de implantação, participações de segmento e impulsionadores de previsão, com definições conflitantes reconciliadas com o limite de transação declarado. Onde a cobertura das fontes é escassa, os analistas documentariam a lacuna, comparariam indicadores adjacentes e triangulariam a estimativa usando evidências independentes de demanda e fornecedores antes de incorporar uma premissa ao modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento e Previsão do Mercado
A estimativa é construída de cima para baixo a partir dos gastos anuais globais dos compradores em tecnologias de transformação e serviços relacionados, depois verificada seletivamente em relação a totalizações de receita de fornecedores, evidências de canais e preços médios de venda amostrados multiplicados por volumes de implantação. Os analistas usam orçamentos de TI empresariais e do setor público, adoção de nuvem e IA, tendências de receita de tecnologia e servios e padrões de investimento setorial e regional para dimensionar o total e construir participações por tecnologia, implantação, tamanho de organização, vertical e geografia a partir da contribuição de cada grupo para os gastos no escopo. Uma regressão multivariada relaciona esses indicadores de demanda e oferta aos gastos ao longo do tempo, enquanto a análise de cenários ajusta o caminho futuro para investimento em nuvem, integração de IA, casos de uso de 5G, restrições legadas e disponibilidade de competências. Os analistas comparam as previsões para cada variável com evidências de compradores e provedores, revisitam premissas quando os indicadores divergem e usam o proxy regional, setorial ou de fornecedor mais próximo e confiável onde observações diretas estão ausentes, registrando o ajuste e seu efeito na estimativa.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa em relação a divulgações independentes de empresas, estatísticas públicas, indicadores de adoção e evidências de fornecedores ou canais, depois investigam anomalias e variações materiais em relação a períodos anteriores ou indicadores relacionados antes da aprovação. Um segundo analista revisa o limite, os cálculos, as participações de segmento e as premissas de previsão, com uma revisão adicional resolvendo as diferenças sinalizadas. O recontato é acionado quando uma fonte de entrevista altera uma entrada material ou quando novas evidências conflitam com uma interpretação anterior. O conjunto de dados é atualizado anualmente, atualizado entre ciclos quando um evento material altera os gastos ou a adoção, e verificado novamente em relação às fontes atuais imediatamente antes da entrega.
Tamanho do Mercado de Transformação Digital da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de Transformação Digital (DX) mede os gastos anuais globais de empresas e do setor público em tecnologias e serviços relacionados que modernizam processos, experiências do cliente e operações de TI por meio de mudança digital.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas comparam as previsões para cada variável com evidências de compradores e provedores, revisitam premissas quando os indicadores divergem e usam o proxy regional, setorial ou de fornecedor mais próximo e confiável onde observações diretas estão ausentes, registrando o ajuste e seu efeito na estimativa.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,44 T de USD (2027) | |
| Consultoria Global A | 1,11 T de USD (2025) | Em sua base de 2025, esta estimativa está 54,5% abaixo do valor de 2027 deste relatório de 2,44 T de USD, 2 anos depois. Sua previsão publicada utiliza uma trajetória de crescimento anual declarada inferior à do relatório, mantendo seu total medido anterior em uma trajetória mais baixa. |
| Analista do Setor B | 640 B de USD (2029) | Em sua base de 2029, esta estimativa está 73,8% abaixo do valor de 2027 deste relatório de 2,44 T de USD, 2 anos antes. O total publicado cobre apenas software de transformação digital, enquanto a medida mais ampla de gastos em transformação digital também inclui hardware e serviços. |
Os analistas da Mordor Intelligence triangulam a estimativa em relação a divulgações independentes de empresas, estatísticas públicas, indicadores de adoção e evidências de fornecedores ou canais, depois investigam anomalias e variações materiais em relação a períodos anteriores ou indicadores relacionados antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de Transformação Digital (DX)?
O tamanho é projetado em 2,44 trilhões de USD em 2027 e 6,55 trilhões de USD até 2032, com um CAGR de 21,85% de 2027 a 2032.
Quais forças estão impulsionando a transformação digital empresarial?
A expansão da nuvem e a integração mais ampla de IA sustentam a demanda. A pesquisa da McKinsey de 2026 reportou escalonamento de IA em toda a empresa em 44% das organizações.
Qual segmento de tecnologia lidera os gastos em transformação?
IA e ML lideraram com uma participação de 28,5% em 2026 e devem crescer a um CAGR de 24,3% de 2027 a 2032.
Quais empresas são os principais provedores de transformação?
Os principais provedores incluem Accenture, Google (Alphabet), Siemens, IBM e Microsoft.
Quais restrições podem retardar a implantação digital empresarial?
Sistemas legados e a acessibilidade de pessoal de segurança cibernética podem restringir a implantação. Na pesquisa da ISC2 de 2025, 29% dos respondentes afirmaram que suas organizações não podiam arcar com a contratação de pessoal de segurança cibernética com as competências necessárias.
Qual região deve crescer mais rapidamente em transformação digital?
A Ásia-Pacífico deve crescer mais rapidamente, com um CAGR de 22,5% de 2027 a 2032. A América do Norte liderou com uma participação de 31,95% em 2026.