
Tamaño y Participación del Mercado de Transformación Digital (DX)
Análisis del Mercado de Transformación Digital (DX) por Mordor Intelligence
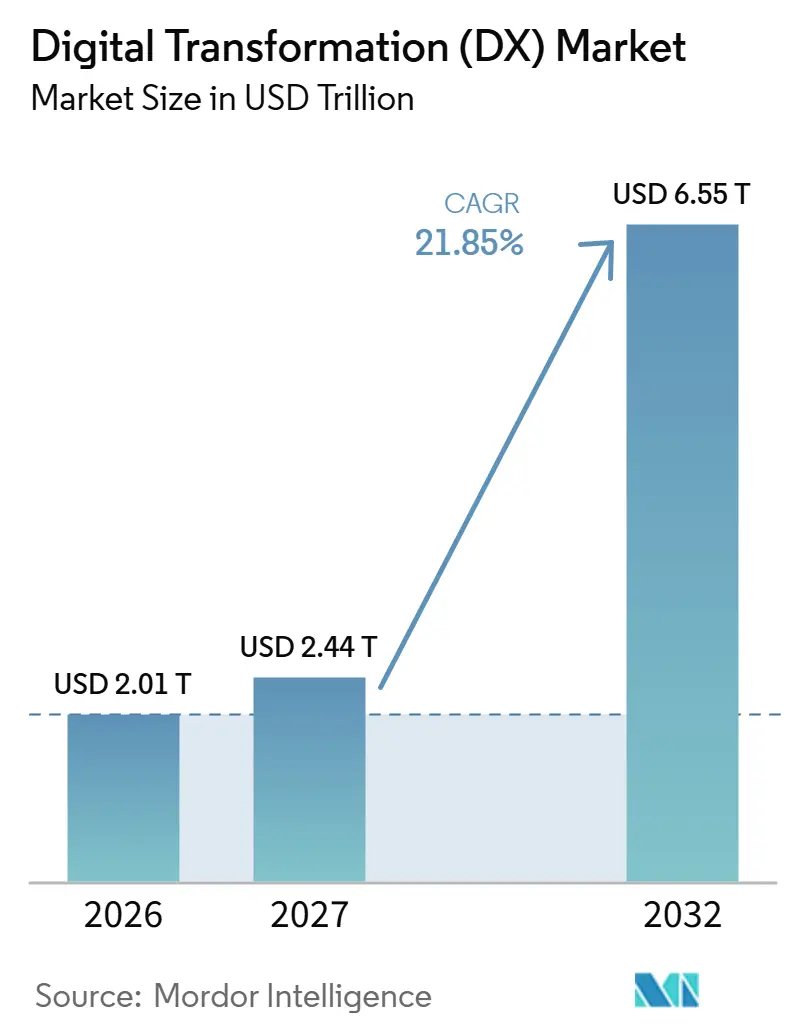
El tamaño del mercado de transformación digital (DX) se estima en 2,01 billones de USD en 2026 y se proyecta en 2,44 billones de USD en 2027, alcanzando los 6,55 billones de USD en 2032, con un crecimiento a un CAGR del 21,85% de 2027 a 2032.
La adopción de la nube empresarial y el uso más amplio de la IA amplían la demanda de servicios que conectan las capacidades digitales con los flujos de trabajo empresariales. La demanda del sector público alemán de nube soberana convierte el control de la implementación en una consideración comercial junto con la funcionalidad de las aplicaciones. Las respuestas competitivas combinan asociaciones de implementación con integración industrial y automatización de infraestructuras, ampliando los servicios vinculados a una adquisición tecnológica. Las aplicaciones heredadas y la escasez de competencias en seguridad pueden ralentizar la implementación, convirtiendo la migración y la protección en costes continuos para transformar la tecnología en capacidad operativa.
Conclusiones Clave del Reporte
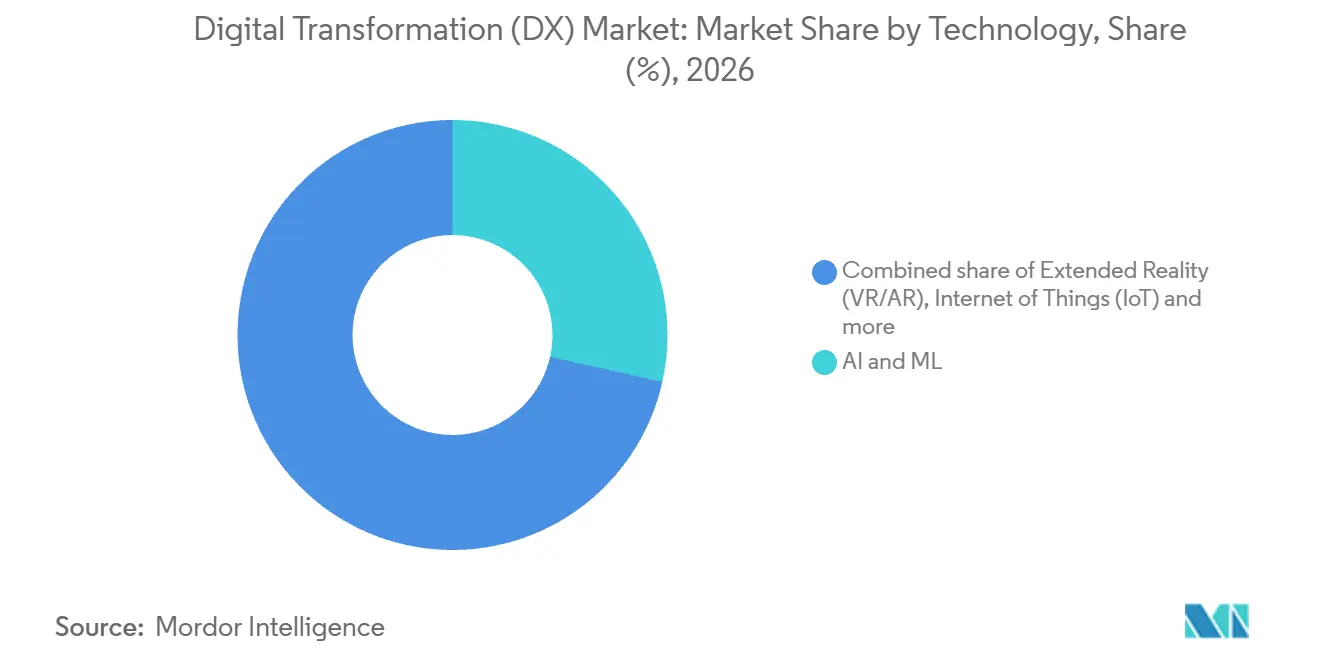
- Por tecnología, la IA y el ML lideraron con una participación del 28,5% en el mercado de transformación digital (DX) en 2026 y también presentan el CAGR previsto más rápido, del 24,3%, de 2027 a 2032.
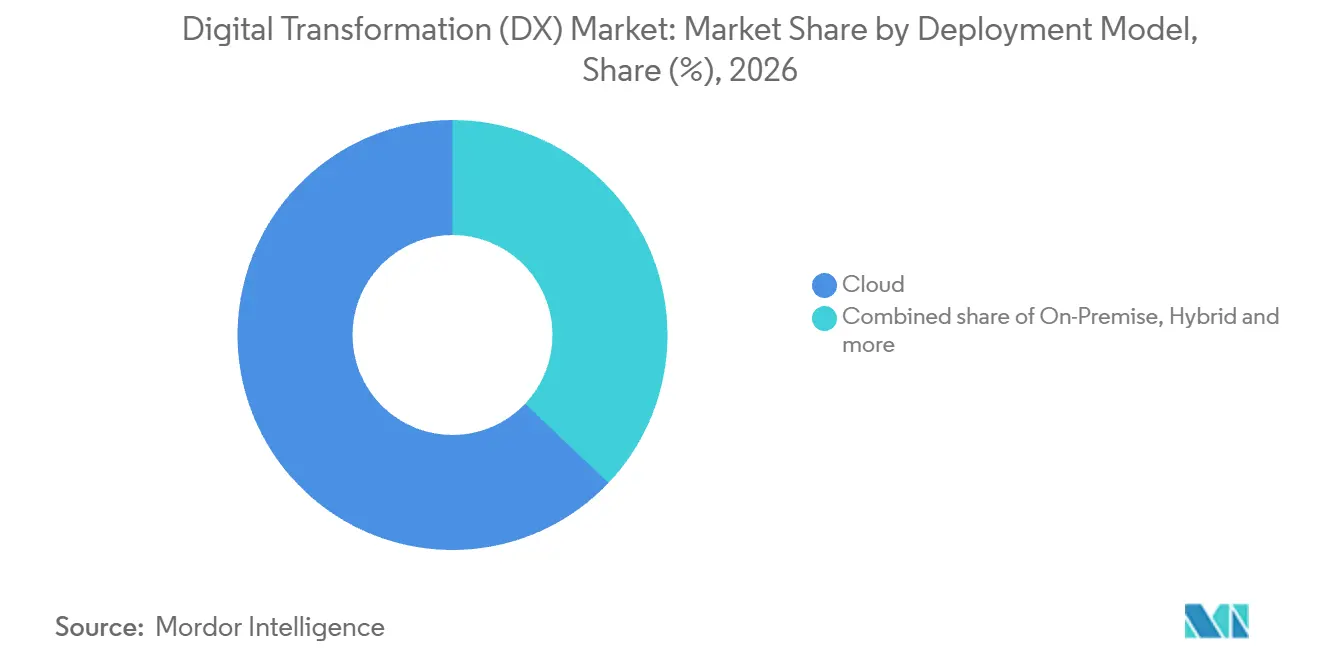
- En cuanto a los modelos de implementación, la nube mantuvo una participación del 62,93% en el tamaño del mercado de transformación digital (DX) en 2026, mientras que se prevé que el modelo híbrido crezca más rápido, con un CAGR del 23% de 2027 a 2032.
- En términos de tamaño de organización, las grandes empresas lideraron con una participación del 72,29% en 2026 y también se prevé que crezcan más rápido, con un CAGR del 22,9% de 2027 a 2032.
- Entre los verticales industriales, BFSI lideró con una participación del 23,42% en 2026, y se prevé que salud y ciencias de la vida crezca más rápido, con un CAGR del 22,2% de 2027 a 2032.
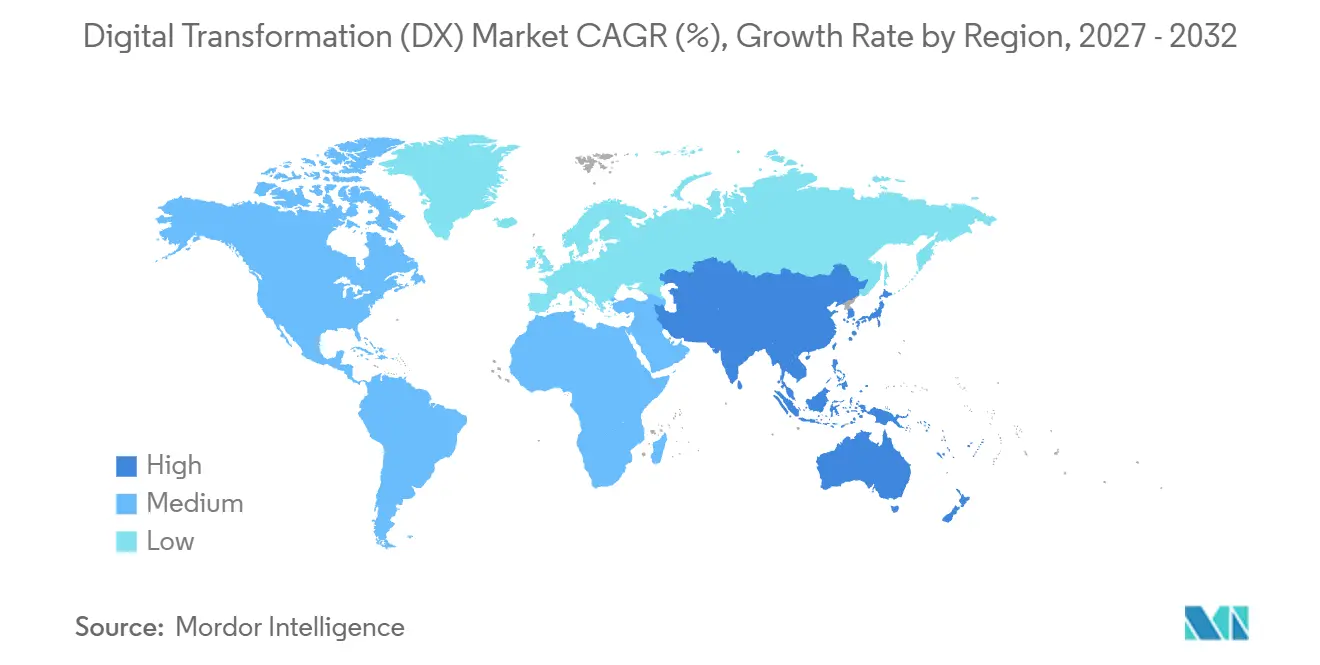
- En cuanto a geografías, América del Norte mantuvo la mayor participación con un 31,95% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido, con un CAGR del 22,5% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del gasto en TI empresarial con enfoque en la nube | +10% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Creciente integración de IA/ML en las funciones de negocio | +11% | Indonesia, Malasia, Filipinas, Singapur, Tailandia y Vietnam | Corto plazo (≤ 2 años) |
| Casos de uso de datos en tiempo real habilitados por 5G | +4% | Estados Unidos y Tailandia | Mediano plazo (2-4 años) |
| Digitalización obligatoria de informes ESG | +2.5% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Oleadas de financiación pública para la «soberanía digital» | +1.8% | Unión Europea, especialmente Alemania | Mediano plazo (2-4 años) |
| Plataformas de bajo código / sin código que democratizan la transformación digital | +1.2% | Argentina y Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge del gasto empresarial en TI con enfoque en la nube
La expansión de los servicios en la nube genera trabajo de transformación en torno a las aplicaciones respaldadas por un negocio de plataformas en crecimiento. Microsoft reportó ingresos de Azure superiores a 100 mil millones de USD en el ejercicio fiscal 2026, un aumento del 41% interanual.[1] Para los compradores empresariales, una relación de servicio en la nube en expansión puede proporcionar una vía de entrega para procesos digitales adicionales. La oportunidad de implementación asociada reside en conectar esos procesos con las operaciones existentes y establecer la responsabilidad de su operación continua. Esto otorga a los proveedores de integración un papel junto al proveedor de la plataforma, especialmente cuando el comprador necesita un proceso de negocio funcional y no solo capacidad informática. Esa responsabilidad continua puede desplazar los ingresos de un proveedor hacia honorarios de operaciones recurrentes, cambiando la economía de ganar un proyecto de migración.
Creciente integración de IA/ML en las funciones empresariales
La adopción de la IA en varias funciones amplía la oportunidad de transformación desde herramientas individuales hasta las conexiones entre procesos de negocio. La encuesta de McKinsey de 2026 reportó que el 44% de las organizaciones tenían la IA escalando en toda la empresa, frente al 38% en 2025. La proporción de empresas que utilizan IA en 3 o más áreas de negocio aumentó del 51% al 56%. A medida que la cobertura funcional se amplía, los proveedores pueden abordar la coordinación necesaria cuando aplicaciones de IA separadas dependen de información compartida. Esto crea demanda de integración y gobernanza junto con los propios modelos, con un alcance comercial mayor que una instalación departamental aislada. Para un comprador empresarial, la decisión resultante es quién controla la reutilización de datos cuando varios departamentos amplían la IA simultáneamente.
Casos de uso de datos en tiempo real habilitados por 5G
En septiembre de 2025, Celanese había implementado la red privada 5G totalmente gestionada de NTT DATA en 2 instalaciones de fabricación en Texas. NTT DATA informó que la red proporcionó conectividad segura y confiable e información logístico-empresarial en tiempo real para la transformación industrial. Para un productor químico, la información logística oportuna puede conectar el movimiento de materiales con las decisiones necesarias para mantener abastecidos los procesos de fabricación. Esto crea una oportunidad de aplicación en torno a la red, ya que la conectividad útil debe alimentar un flujo de trabajo operativo para respaldar las decisiones de negocio. El acuerdo de servicio gestionado también vincula la entrega de la red con la responsabilidad de su operación. Una aplicación logística construida sobre esa conexión puede, en consecuencia, expandirse sin requerir que el productor químico asuma la operación de la red privada como una función interna adicional.
Digitalización obligatoria de informes ESG
Las declaraciones de sostenibilidad obligatorias crean demanda de una conexión repetible entre la información medioambiental y los informes corporativos. La Directiva de Informes de Sostenibilidad Corporativa de la UE exige a determinadas empresas que publiquen declaraciones de sostenibilidad mediante aplicación gradual. La preparación en XHTML y el etiquetado digital dependen de la adopción de la taxonomía digital. La presentación de informes de la segunda y tercera oleada fue pospuesta, mientras que las normas ESRS revisadas adoptadas en julio de 2026 aguardaban escrutinio antes de entrar en vigor. Para las empresas afectadas, esta combinación favorece la preparación de datos que pueda atender las obligaciones de información al tiempo que se adapta a los cambios en el resultado requerido. La condición de la taxonomía convierte la recopilación y consolidación en la prioridad más inmediata, permitiendo a las empresas afectadas preparar los datos de informes antes de definir el diseño final del archivo legible por máquina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bloqueos por deuda técnica heredada | -4% | América del Norte, Reino Unido, Francia, Alemania y Australia | Largo plazo (≥ 4 años) |
| Escasez de talento en ciberseguridad e inflación salarial | -2.7% | América del Norte, Europa, Asia-Pacífico, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fragmentación regulatoria de la identidad digital | -1% | Alemania, España, Italia y los Países Bajos | Mediano plazo (2-4 años) |
| Brechas en la calidad de datos de Alcance 3 para auditorías ESG | -1% | Europa, Oriente Medio, África, Asia-Pacífico y las Américas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Bloqueos por deuda técnica heredada
Las aplicaciones heredadas pueden hacer que el valor de una nueva plataforma dependa de trabajo externo a la propia plataforma. En la encuesta de Pega de 2025, el 68% de los responsables de decisiones de TI empresarial en América del Norte, el Reino Unido, Francia, Australia y Alemania afirmaron que los sistemas y aplicaciones heredados impedían a su organización adoptar plenamente las tecnologías modernas. Para estos compradores, adquirir un reemplazo no eliminaría por sí solo las dependencias que conectan las aplicaciones existentes con las operaciones diarias. Una propuesta de transformación debe, por tanto, contemplar la transición entre el entorno antiguo y su reemplazo. Ese requisito puede favorecer el trabajo por etapas frente a una implementación única, distribuyendo la oportunidad comercial a lo largo de los hitos de migración. La restricción restante es el coste y el tiempo necesarios para liberar cada proceso dependiente de forma segura.
Escasez de talento en ciberseguridad e inflación salarial
La asequibilidad de la dotación de personal de seguridad puede limitar la transformación incluso cuando las organizaciones pueden financiar nuevas herramientas digitales. En la encuesta global de ISC2 de 2025, el 29% de los encuestados afirmó que sus organizaciones no podían permitirse contratar personal de ciberseguridad con las competencias necesarias para protegerlas.[2] Entre los encuestados cuyos equipos de seguridad tenían al menos una necesidad de competencias, el 36% citó la seguridad en la computación en la nube. En la misma encuesta, el 24% de los profesionales de ciberseguridad afirmó que la escasez de competencias dejaba al personal sin capacidad para aprovechar las tecnologías emergentes de ciberseguridad. Para los compradores que enfrentan la barrera de asequibilidad reportada, asegurar un patrimonio en la nube en expansión puede convertir los costes de personal cualificado en un límite para la implementación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Adopción de IA Amplía la Demanda de ImplementaciónLa IA y el ML representaron una participación del 28,5% en el tamaño del mercado de transformación digital (DX) en 2026 y se prevé que sean el segmento de mayor crecimiento, con un CAGR del 24,3% de 2027 a 2032. En la encuesta de McKinsey de 2026, el 89% de las organizaciones reportó el uso de IA en al menos una función de negocio. El uso en al menos una función deja margen entre la adopción organizacional y la integración de la IA en todas las decisiones de negocio. El segmento más grande puede, por tanto, expandirse mediante una cobertura funcional más amplia dentro de las organizaciones que ya la adoptan, haciendo que el número de tareas atendidas sea más determinante que otra venta de primer uso.
La robótica industrial aborda la producción física, con fábricas de todo el mundo instalando más de 600.000 robots en 2025, un aumento del 11% respecto a 2024.[3] Ese equipamiento genera trabajo de implementación centrado en la relación entre las decisiones de software y los activos de producción. La adopción del Internet de las cosas (IoT) en Solvay incluyó más de 5.000 sensores conectados en 25 instalaciones en 11 países, según se informó en abril de 2026, con IMI como proveedor preferido. Los dispositivos miden la vibración y la temperatura en equipos críticos para respaldar el seguimiento de activos y la planificación del mantenimiento. Para los equipos de mantenimiento de Solvay, las lecturas adicionales de los sensores son relevantes cuando cambian qué equipos reciben atención y cuándo se les da servicio.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el reporte
Por Modelo de Implementación:
La Escala de la Nube Respalda la Expansión HíbridaLa nube representó una participación del 62,93% en el mercado de transformación digital (DX) en 2026, convirtiéndola en el segmento más grande. En 2025, el 52,74% de las empresas de la UE con al menos 10 empleados o trabajadores autónomos utilizaron servicios de computación en la nube de pago. Esa amplia base de compradores respalda la nube como una vía consolidada para ofrecer capacidades digitales adicionales a los usuarios empresariales. La misma lectura deja a casi la mitad de las empresas de la UE encuestadas con al menos 10 empleados o trabajadores autónomos fuera del uso de la nube de pago en 2025, marcando una apertura para compradores por primera vez dentro del segmento más grande.
Se prevé que el modelo híbrido sea el segmento de mayor crecimiento, con un CAGR del 23% de 2027 a 2032. La encuesta de invierno de 2025 de Flexera a 753 profesionales técnicos y líderes ejecutivos de todo el mundo encontró que el 73% de las organizaciones encuestadas utilizaba un modelo de nube híbrida, un aumento de 3 puntos porcentuales interanual. La implementación local tiene un papel diferenciado, con la encuesta de Uptime Institute de 2026 describiendo los centros de datos corporativos como centrales en las estrategias de TI híbrida de las empresas. En conjunto, estos hallazgos respaldan una oportunidad de implementación que abarca más de un entorno operativo. Mantener la infraestructura corporativa deja, en consecuencia, al comprador operando ese entorno tras añadir servicios en la nube, limitando cuánto trabajo operativo interno puede eliminar una expansión en la nube.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
La Adopción Empresarial Crea Capacidad de ExpansiónLas grandes empresas fueron el segmento más grande con una participación del 72,29% en 2026 y se prevé que sean el segmento de mayor crecimiento, con un CAGR del 22,9% de 2027 a 2032. Entre las grandes empresas de la UE, el 84,67% reportó la adquisición de servicios de computación en la nube de pago en 2025, un aumento de 6,9 puntos porcentuales respecto a 2023. En 2025, el 89% de las grandes empresas de la UE con al menos 250 empleados o trabajadores autónomos utilizaba aplicaciones de planificación de recursos empresariales y el 69% utilizaba software de inteligencia de negocio. La menor participación en inteligencia de negocio deja una apertura de primer uso más diferenciada en analítica que en aplicaciones de planificación, precisando dónde los proveedores pueden buscar usuarios empresariales adicionales.
Las pequeñas y medianas empresas (pymes) con entre 10 y 249 personas empleadas registraron una tasa de adquisición de servicios en la nube del 52% en la encuesta de empresas de la UE de Eurostat de 2025. En la misma encuesta, el 71% de las pymes alcanzó al menos una intensidad digital básica, definida como el uso de al menos 4 de 12 tecnologías seleccionadas. Estas medidas describen un grupo con una base digital consolidada y una adopción incompleta de servicios particulares. Las implementaciones empaquetadas pueden abordar esa apertura extendiendo un proceso de negocio definido a la vez, con una conexión clara con las herramientas que el comprador ya utiliza. Los proveedores para pymes pueden, en consecuencia, distinguir a los compradores de nube por primera vez de las empresas que amplían un servicio existente, ofreciendo a esos grupos diferentes puntos de entrada en una oferta empaquetada.
Por Vertical Industrial:
La Escala Bancaria se Encuentra con la Interoperabilidad SanitariaBFSI fue el segmento industrial más grande con una participación del 23,42% en 2026. La plataforma de banca de consumo de Bank of America registró 4.300 millones de inicios de sesión digitales en el primer trimestre de 2026. La medida contabiliza las sesiones de banca de escritorio y móvil en la plataforma de consumo, ilustrando el volumen de servicio recurrente dentro del segmento industrial más grande. Los inicios de sesión en esa plataforma aumentaron de 4.000 millones en el primer trimestre de 2025 a 4.300 millones en el primer trimestre de 2026, mostrando un crecimiento en el volumen de sesiones en el canal de consumo del banco.
Se prevé que salud y ciencias de la vida sea el segmento de mayor crecimiento, con un CAGR del 22,2% de 2027 a 2032. En 2025, el 76% de los hospitales de atención aguda no federales de EE. UU. participaron en los 4 dominios de intercambio de información de salud medidos, frente al 70% en 2023. Estos dominios cubren el envío, la recepción, la búsqueda y la integración de información de salud. Las tasas de envío, recepción y búsqueda aumentaron de 2023 a 2025, mientras que la integración se mantuvo estable. Ese progreso desigual convierte la integración de los registros de resumen de atención recibidos en los sistemas hospitalarios en un objetivo de expansión más específico que añadir otra vía de transmisión.
Análisis Geográfico
Mercado de Transformación Digital (DX) en América del Norte
América del Norte mantuvo una participación del 31,95% en el mercado de transformación digital (DX) en 2026, convirtiéndola en la geografía más grande. La encuesta de KPMG de 2026 reportó que las organizaciones estadounidenses invirtieron un promedio de 190 millones de USD anuales en tecnología digital. Dicha inversión anual puede respaldar programas sustanciales que combinen adquisiciones tecnológicas, implementación y entrega coordinada en el entorno operativo de un comprador, creando un papel comercial para los proveedores capaces de asumir responsabilidades de entrega claras. La misma encuesta situó el promedio anual global en 174 millones de USD, colocando a las organizaciones estadounidenses encuestadas por encima de sus homólogos globales en inversión por organización.
Mercado de Transformación Digital (DX) en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con un CAGR del 22,5% de 2027 a 2032. En la encuesta de 2025 de la Federación Empresarial de Singapur a 553 empresas, 4 de cada 5 encuestados habían participado en alguna forma de transformación digital. La muestra cubrió industrias clave, reflejó en gran medida la membresía de la federación y estuvo ponderada hacia las pymes. Los encuestados identificaron la IA, la automatización y la ciberseguridad entre sus principales preocupaciones para los siguientes 12 meses. La demanda adicional entre esta base empresarial comprometida de Singapur puede, por tanto, provenir de extender el trabajo digital existente hacia esas prioridades, vinculando proyectos adicionales a necesidades operativas específicas.
En América del Sur, el gobierno del estado de Piauí en Brasil gestionó portales que listaban 577 servicios digitales de ciudadanía Gov.pi Cidadão y 313 servicios del sector productivo Gov.pi Empresas en junio de 2026, ofreciendo a los proveedores un comprador público. En Europa, ABRO 2026 establece requisitos de garantía para los contratos de nube del gobierno central neerlandés y de la policía que impliquen riesgo de seguridad nacional al nivel TBB 4 / Confidencial Departamental. Los proveedores de nube deben proporcionar informes SOC 2 Tipo 2 de alcance completo NBIV que cubran todos los criterios de servicios de confianza, o informes de garantía equivalentes aprobados por NBIV, mantenidos durante toda la vigencia del contrato. En Oriente Medio y África, Abu Dabi reportó 3,8 millones de usuarios de TAMM y más de 1,9 millones de casos acumulados completados mediante IA conversacional en enero de 2026. Dado que TAMM contabiliza los casos completados mediante IA conversacional en lugar de las conversaciones, los resultados vinculan la tecnología con solicitudes de servicio atendidas, situando el trabajo del proveedor en los procesos de back-office que finalizan cada solicitud.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas considera a los proveedores de servicios empresariales en la nube e IA que manejan datos personales. La comparación de Estados Unidos se centra en los requisitos de California para las empresas cubiertas. Las principales diferencias comerciales son qué actor tiene una obligación, cuándo comienza el cumplimiento y cómo se autoriza el procesamiento transfronterizo. Estas diferencias determinan cómo un proveedor puede conectar los controles técnicos con las propias responsabilidades de cumplimiento del cliente.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | India | Brasil |
|---|---|---|---|---|
| Autoridad principal | Agencia de Protección de la Privacidad de California | Autoridades federales y estatales de privacidad; Bundesnetzagentur y otras autoridades competentes en materia de IA | Junta de Protección de Datos de India, establecida el 13 de noviembre de 2025 | Autoridad Nacional de Protección de Datos (ANPD) |
| Instrumentos clave o dirección | Reglamentos de la Ley de Privacidad del Consumidor de California vigentes desde el 1 de enero de 2026, con cumplimiento gradual | Ley nacional de implementación de la Ley de IA vigente desde el 29 de julio de 2026; supervisión federal/estatal de privacidad | Ley de Protección de Datos Personales Digitales de 2023 y Reglamentos de 2025, con inicio gradual | Resolución de transferencia internacional de datos personales N.° 19/2024 y Resolución de adecuación con la UE N.° 32/2026 |
| Efecto comercial | Evaluaciones de riesgo cubiertas desde enero de 2026; requisitos de tecnología de toma de decisiones automatizada para decisiones significativas desde enero de 2027 | Obligaciones de transparencia aplicables desde agosto de 2026; normas de alto riesgo del Anexo III desde el 2 de diciembre de 2027 y normas de alto riesgo para productos regulados desde el 2 de agosto de 2028 | Salvaguardas de la Norma 6 para datos personales en poder o bajo control de Fiduciarios de Datos, incluido el trabajo de los Procesadores de Datos en su nombre, programadas para el 13 de mayo de 2027 | Adecuación con la UE excepto para transferencias exclusivas de seguridad pública, defensa, seguridad estatal y justicia penal; garantías contractuales o corporativas aplicables en otros casos |
| Atractivo actual de la política | Medio | Medio | Medio | Alto |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento | En endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||
El trabajo de evaluación de California y las normas de decisiones significativas de enero de 2027 aumentan el soporte de cumplimiento necesario cuando los proveedores atienden a empresas cubiertas. Alemania combina una supervisión de privacidad dividida con una aplicación gradual de la IA, haciendo que la identificación del supervisor y la clasificación del sistema sean importantes antes de que se apliquen las obligaciones de alto riesgo posteriores. La Junta establecida de India y las salvaguardas fiduciarias programadas para mayo de 2027 proporcionan una ventana de preparación antes de que esos controles se apliquen a los datos personales procesados en nombre del fiduciario. El mayor atractivo de Brasil refleja la vía de adecuación de enero de 2026 para las transferencias cubiertas de la UE, mientras que su mecanismo en vigor, el monitoreo continuo y la reevaluación en un plazo de 4 años respaldan la continuidad en esas condiciones de transferencia.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores obtienen ingresos desde el aprovisionamiento de infraestructura hasta el software, la implementación y la operación continua. AWS (Amazon) ofrece recursos informáticos bajo demanda con un modelo de pago por uso, vinculando los ingresos de infraestructura al uso del servicio. La implementación crea una tarea comercial separada porque la disponibilidad de la plataforma debe convertirse en un proceso de negocio funcional. La cadena resultante ofrece tanto ingresos de entrega inicial como un papel continuo para los proveedores responsables de operar el entorno finalizado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Aprovisionamiento de recursos en la nube | Proveedores de infraestructura en la nube como AWS (Amazon) | Cargos por servicios en la nube basados en el uso | Asignación de capacidad desajustada con la demanda de carga de trabajo | Medir la utilización y ajustar los recursos asignados |
| Suministro de software industrial y automatización | Proveedores de software industrial y automatización como Siemens | Ventas de software y automatización | Ajuste entre los modelos de software y los procesos de planta | Validar los requisitos operativos antes de la configuración |
| Implementación e integración de sistemas | Integradores de sistemas como Accenture; asociaciones de migración a la nube como AWS (Amazon) con DXC | Honorarios de implementación e integración | Dependencias entre plataformas y flujos de trabajo empresariales | Probar interfaces y secuenciar las migraciones dependientes |
| Infraestructura y aplicaciones gestionadas | Proveedores de servicios gestionados como Accenture | Honorarios de gestión de infraestructura y aplicaciones | Pérdida de conocimiento operativo en la transferencia del proyecto | Mantener la propiedad del servicio y la documentación en la operación |
| Fuente: Mordor Intelligence | ||||
La captura de valor puede continuar después de la implementación porque operar el entorno es una responsabilidad de servicio diferenciada. Accenture gestiona infraestructura y aplicaciones mediante monitoreo continuo, optimización y resolución de incidencias en entornos de nube pública, privada e híbrida. Mantener el conocimiento a través de la transferencia puede reducir la necesidad de reconstruir las dependencias de las aplicaciones cuando surgen problemas. Esto convierte la propia transferencia en parte de la propuesta de servicio, ya que documentar las dependencias preserva lo que el cliente paga al operador para gestionar.
Panorama Competitivo
Concentración del Mercado
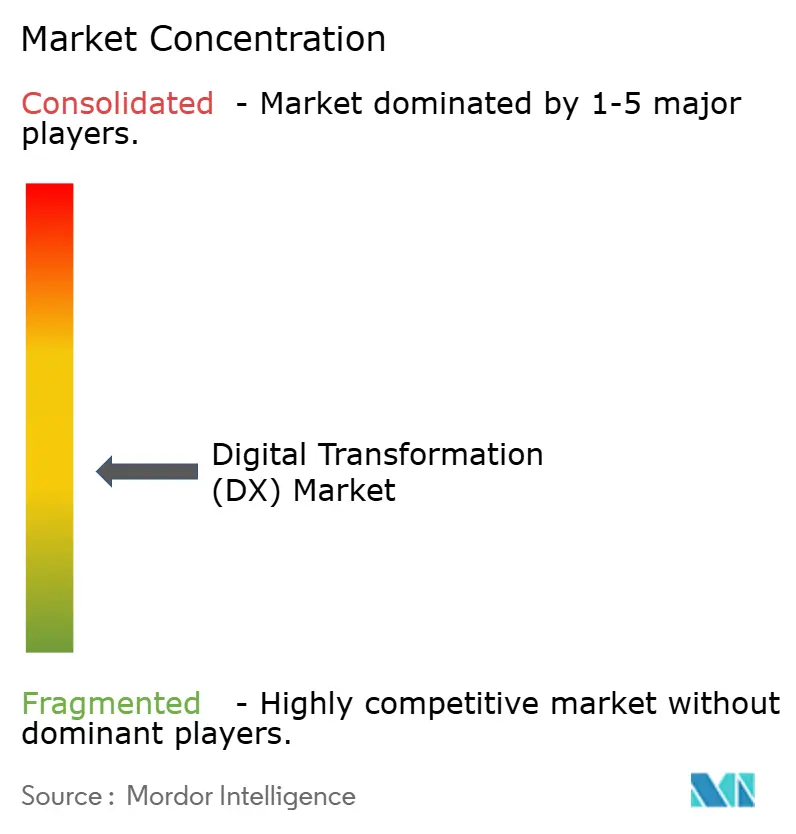
La competencia está dividida entre proveedores de servicios y plataformas tecnológicas, con participantes principales que incluyen Accenture, Google (Alphabet), Siemens, IBM y Microsoft. Los servicios de consultoría e implementación compiten junto con las plataformas empresariales de nube e IA y el software industrial, creando varias vías hacia el mismo comprador de transformación. En diciembre de 2025, Accenture y OpenAI anunciaron una colaboración para introducir IA agéntica en los flujos de trabajo empresariales. El acuerdo incluyó un programa de adopción para clientes y planes para equipar a decenas de miles de profesionales de Accenture con ChatGPT Enterprise. Esa combinación puede convertir la familiaridad de la fuerza laboral con la tecnología en capacidad de entrega repetible para clientes, haciendo de la preparación profesional un activo competitivo.
La fabricación crea una prueba competitiva diferenciada porque la transformación empresarial debe conectar la información de producción con los sistemas de negocio que actúan sobre ella. En septiembre de 2025, Siemens y Snowflake anunciaron una colaboración global que vincula los datos operativos del taller de producción a través de Siemens Industrial Edge con los datos de TI en Snowflake AI Data Cloud. La arquitectura anunciada combinó la conectividad perimetral y el preprocesamiento de datos de Siemens, incluidos los modelos que trabajan con la automatización de producción, con la plataforma de datos en la nube de Snowflake para analítica. Los fabricantes pueden así dividir el trabajo entre el procesamiento cercano a la automatización de producción y el análisis mediante datos en la nube, haciendo de la ubicación de cada decisión parte de la elección del proveedor.
La expansión de la cartera de IBM abarca los controles de infraestructura y los datos suministrados a las aplicaciones de IA. Su adquisición de HashiCorp en febrero de 2025 añadió Terraform y Vault para la automatización de infraestructuras y la seguridad, mientras que su adquisición de Confluent se completó en marzo de 2026. IBM describió integraciones inmediatas de Confluent con watsonx.data, IBM Z, IBM MQ e IBM webMethods Hybrid Integration para transmisión en tiempo real, analítica y automatización. Estos vínculos pueden ayudar a las empresas a alimentar eventos operativos en flujos de trabajo de IA mientras mantienen los sistemas de transacciones. Combinar esas vías con la automatización de infraestructuras ofrece a los compradores una alternativa más amplia a ensamblar proveedores separados de datos e implementación.
Líderes de la Industria de Transformación Digital (DX)
-
Accenture
-
Google (Alphabet)
-
Siemens
-
IBM
-
Microsoft
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transformación Digital (DX) Empresas cubiertas en este informe
- Accenture
- Microsoft
- IBM
- Google (Alphabet)
- AWS (Amazon)
- SAP
- Oracle
- Adobe
- Salesforce
- Cisco Systems
- Dell Technologies
- Siemens
- Hewlett Packard Enterprise
- Cognex
- Apple
- ServiceNow
- Infosys
- Capgemini
- Wipro
- Schneider Electric
- Honeywell
- Hitachi
- Fujitsu
- Huawei
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las vías de entrada en el desarrollo de plataformas energéticas, las operaciones de infraestructura gobernadas y la implementación de nube soberana. El sistema de administración de recursos de TI de Brasil (SISP) y el plan de nube soberana de Portugal conectan la modernización del sector público con requisitos de gobernanza o cualificación. Estas condiciones hacen que traducir la política en requisitos de sistemas y servicios implementables sea una tarea comercialmente relevante. La convocatoria europea de plataformas energéticas ofrece una vía separada a través del desarrollo de propuestas para un futuro piloto.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Desarrollo de plataformas energéticas impulsadas por IA | La convocatoria de propuestas piloto de la UE se abrió el 20 de octubre de 2026; plazo el 16 de febrero de 2027 | Desarrolladores de plataformas de sistemas energéticos y participantes del sector energético | Desarrollar una propuesta que vincule la capacidad de IA con una necesidad operativa del sistema energético | Demostrar la idoneidad técnica y operativa para un piloto a gran escala | Proveedores de nube como AWS (Amazon), sujeto a la elegibilidad de la convocatoria |
| Gobernanza de IA en operaciones de infraestructura | El modelo actualizado de Brasil entró en vigor el 1 de septiembre de 2026 para 250 organizaciones SISP | Organizaciones del sector público SISP y contratistas de operaciones de infraestructura | Incorporar los controles de uso de IA especificados en los términos de referencia o en la política de gobernanza de IA de la agencia citada | Convertir las normas de la agencia en controles de servicio ejecutables | Integradores como Accenture, sujeto a los requisitos de contratación |
| Preparación para la nube soberana y migración | El plan 2026-2027 de Portugal contempla la cualificación de procesos y los acuerdos marco de nube planificados | Administración pública portuguesa | Cualificar procesos y datos antes de diseñar una secuencia de migración conforme | Cumplir los requisitos de soberanía, seguridad y resiliencia específicos del proceso | Proveedores de nube que cumplan los requisitos; integradores como Accenture, sujeto a cualificación |
| Fuente: Mordor Intelligence | |||||
La apertura central es la implementación que hace operativos los requisitos de gobernanza del sector público. Un proveedor puede crear valor convirtiendo los controles requeridos por un comprador público en un diseño de servicio implementable antes de emprender una migración más amplia. Un diseño de servicio listo para la gobernanza puede convertirse en la base de la propuesta de un proveedor, vinculando la oferta de implementación con los requisitos de contratación declarados por el comprador.
Desarrollos recientes de la industria en Mercado de Transformación Digital (DX)
- Sep 2026: El modelo actualizado de contratación de operaciones de infraestructura de Brasil entró en vigor para 250 organizaciones SISP, exigiendo normas de uso de IA en los términos de referencia o una política de gobernanza de IA de la agencia identificada en la solicitud.
- May 2026: EY y Microsoft anunciaron una inversión de más de 1.000 millones de USD a lo largo de 5 años en una iniciativa que combina profesionales de EY con Ingenieros de Despliegue Avanzado de Microsoft para ayudar a las empresas clientes a escalar la IA empresarial.
- May 2026: SAP presentó SAP Business AI Platform, un entorno unificado para construir, implementar y gobernar la IA empresarial fundamentada en el contexto de negocio.
Mercado de Transformación Digital (DX) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de transformación digital (DX) mide el gasto anual global de empresas y el sector público en tecnologías y servicios relacionados que modernizan procesos, experiencias de clientes y operaciones de TI mediante el cambio digital. El valor es el gasto anual total de los compradores en esas adquisiciones.
Exclusiones del alcance: Los dispositivos exclusivamente para consumidores adquiridos fuera de un programa de transformación digital empresarial y las construcciones de redes de telecomunicaciones independientes adquiridas fuera de un programa de transformación digital empresarial están excluidos.
Descripción General de la Segmentación
- Por Tecnología
- IA y ML
- Realidad Extendida (RV/RA)
- Internet de las Cosas (IoT)
- Robótica Industrial
- Blockchain
- Gemelo Digital
- Fabricación Aditiva / Impresión 3D Industrial
- Computación en el Borde
- Otros
- Por Modelo de Implementación
- Nube
- Local
- Híbrido
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMEs)
- Por Vertical Industrial
- BFSI
- Salud y Ciencias de la Vida
- Manufactura e Industrial
- Comercio Minorista y Comercio Electrónico
- Energía y Servicios Públicos
- Automotriz y Transporte
- Gobierno y Sector Público
- Otros (Medios, Educación, etc.)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las estadísticas empresariales de Eurostat, los informes de progreso digital del Banco Mundial, el Informe de Economía Digital de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo, y los indicadores de conectividad de la Unión Internacional de Telecomunicaciones proporcionan evidencia ilustrativa sobre el uso de tecnología, los servicios digitales, la conectividad y las condiciones de adopción. Estas fuentes ayudan a los analistas a comprobar si los patrones de gasto reportados se alinean con los cambios en la nube, la IA, las operaciones conectadas y la digitalización empresarial en regiones e industrias.
Los registros de empresas, informes anuales, materiales para inversores, avisos de contratación y prensa empresarial de reputación añaden contexto sobre las ofertas de los proveedores, los programas de clientes, las estructuras contractuales y los cambios en la demanda reportada, con cada elemento verificado frente al límite de gasto del comprador definido. Dado que los registros de empresas pueden combinar ventas de transformación con otras líneas de negocio, los analistas aíslan las divulgaciones relevantes antes de utilizarlas como verificaciones cruzadas. Cuando las estadísticas de adopción empresarial difieren en definición o cobertura de la encuesta, los analistas comparan la redacción de las preguntas y la población antes de utilizarlas como indicadores de demanda. Las fuentes mencionadas no son exhaustivas y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas se dirigirían a compradores de tecnología empresarial, líderes digitales del sector público, proveedores de tecnología y servicios, y líderes funcionales de las principales industrias y regiones. Su evidencia se utilizaría para verificar las interpretaciones de fuentes secundarias sobre el gasto de los compradores, los patrones de implementación, las participaciones de segmento y los impulsores de las previsiones, con las definiciones contradictorias reconciliadas con el límite de transacción establecido. Cuando la cobertura de las fuentes es escasa, los analistas documentarían la brecha, compararían indicadores adyacentes y triangularían la estimación utilizando evidencia independiente de demanda y oferta antes de incorporar un supuesto al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 32% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
La estimación se construye de arriba hacia abajo a partir del gasto anual global de los compradores en tecnologías de transformación y servicios relacionados, y luego se verifica selectivamente con resúmenes de ingresos de proveedores, evidencia de canales y precios de venta promedio muestreados multiplicados por volúmenes de implementación. Los analistas utilizan los presupuestos de TI empresarial y del sector público, la adopción de nube e IA, las tendencias de ingresos de tecnología y servicios, y los patrones de inversión industrial y regional para dimensionar el total y construir participaciones por tecnología, implementación, tamaño de organización, vertical y geografía a partir de la contribución de cada grupo al gasto dentro del alcance. Una regresión multivariante relaciona estos indicadores de demanda y oferta con el gasto a lo largo del tiempo, mientras que el análisis de escenarios ajusta la trayectoria futura para la inversión con enfoque en la nube, la integración de IA, los casos de uso de 5G, las restricciones heredadas y la disponibilidad de competencias. Los analistas comparan las previsiones de cada variable con la evidencia de compradores y proveedores, revisan los supuestos cuando los indicadores discrepan y utilizan el indicador regional, industrial o de proveedor más cercano y confiable cuando faltan observaciones directas, registrando el ajuste y su efecto en la estimación.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación con divulgaciones independientes de empresas, estadísticas públicas, indicadores de adopción y evidencia de proveedores o canales, y luego investigan anomalías y variaciones materiales respecto a períodos anteriores o indicadores relacionados antes de la aprobación. Un segundo analista revisa el límite, los cálculos, las participaciones de segmento y los supuestos de previsión, con una revisión adicional que resuelve las diferencias señaladas. Se activa el recontacto cuando una fuente de entrevista cambia un dato de entrada material o cuando nueva evidencia entra en conflicto con una interpretación anterior. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando un evento material cambia el gasto o la adopción, y se verifica nuevamente con las fuentes actuales inmediatamente antes de la entrega.
Comparación del Tamaño del Mercado de Transformación Digital de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado de transformación digital (DX) mide el gasto anual global de empresas y el sector público en tecnologías y servicios relacionados que modernizan procesos, experiencias de clientes y operaciones de TI mediante el cambio digital.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas comparan las previsiones de cada variable con la evidencia de compradores y proveedores, revisan los supuestos cuando los indicadores discrepan y utilizan el indicador regional, industrial o de proveedor más cercano y confiable cuando faltan observaciones directas, registrando el ajuste y su efecto en la estimación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,44 billones de USD (2027) | |
| Consultora Global A | 1,11 billones de USD (2025) | En su base de 2025, esta estimación es un 54,5% inferior al valor de este informe para 2027 de 2,44 billones de USD, 2 años después. Su previsión publicada utiliza una trayectoria de crecimiento anual declarada inferior a la del informe, manteniendo su total medido anterior en una trayectoria más baja. |
| Analista Industrial B | 640 mil millones de USD (2029) | En su base de 2029, esta estimación es un 73,8% inferior al valor de este informe para 2027 de 2,44 billones de USD, 2 años antes. El total publicado cubre únicamente el software de transformación digital, mientras que la medida más amplia del gasto en transformación digital también incluye hardware y servicios. |
Los analistas de Mordor Intelligence triangularon la estimación con divulgaciones independientes de empresas, estadísticas públicas, indicadores de adopción y evidencia de proveedores o canales, y luego investigan anomalías y variaciones materiales respecto a períodos anteriores o indicadores relacionados antes de la aprobación.
Preguntas Clave Respondidas en el Reporte
¿Cuál es el tamaño del mercado de Transformación Digital (DX) y sus perspectivas de crecimiento?
El tamaño se proyecta en 2,44 billones de USD en 2027 y 6,55 billones de USD en 2032, con un CAGR del 21,85% de 2027 a 2032.
¿Qué fuerzas impulsan la transformación digital empresarial?
La expansión de la nube y la integración más amplia de la IA respaldan la demanda. La encuesta de McKinsey de 2026 reportó un escalado de IA a nivel empresarial en el 44% de las organizaciones.
¿Qué segmento tecnológico lidera el gasto en transformación?
La IA y el ML lideraron con una participación del 28,5% en 2026 y se prevé que crezcan a un CAGR del 24,3% de 2027 a 2032.
¿Qué empresas son los principales proveedores de transformación?
Los principales proveedores incluyen Accenture, Google (Alphabet), Siemens, IBM y Microsoft.
¿Qué restricciones pueden ralentizar la implementación digital empresarial?
Los sistemas heredados y la asequibilidad de la dotación de personal en ciberseguridad pueden limitar la implementación. En la encuesta de ISC2 de 2025, el 29% de los encuestados afirmó que sus organizaciones no podían permitirse contratar personal de ciberseguridad con las competencias que necesitaban.
¿Qué región se prevé que crezca más rápido en transformación digital?
Se prevé que Asia-Pacífico crezca más rápido, con un CAGR del 22,5% de 2027 a 2032. América del Norte lideró con una participación del 31,95% en 2026.