
Marktgröße und Marktanteil der digitalen Transformation (DX)
Marktanalyse der digitalen Transformation (DX) von Mordor Intelligence
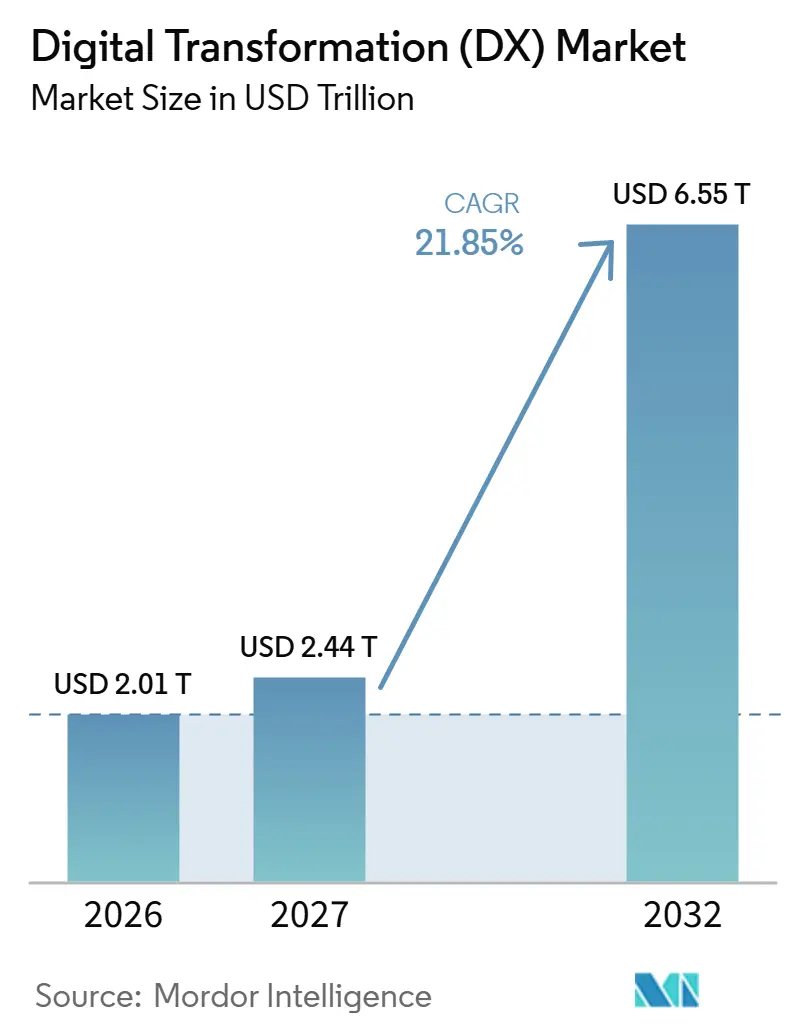
Das Marktvolumen für digitale Transformation (DX) wird im Jahr 2026 auf 2,01 Billionen USD geschätzt und soll 2027 2,44 Billionen USD erreichen, bis 2032 auf 6,55 Billionen USD anwachsen und dabei von 2027 bis 2032 mit einem CAGR von 21,85 % wachsen.
Die Einführung von Cloud-Diensten in Unternehmen und der breitere Einsatz von KI steigern die Nachfrage nach Diensten, die digitale Fähigkeiten mit Geschäftsprozessen verbinden. Die Nachfrage des deutschen öffentlichen Sektors nach souveräner Cloud macht die Kontrolle über die Bereitstellung zu einer kommerziellen Überlegung neben der Anwendungsfunktionalität. Wettbewerbsreaktionen kombinieren Implementierungspartnerschaften mit industrieller Integration und Infrastrukturautomatisierung und erweitern so die mit einem Technologiekauf verbundenen Dienstleistungen. Veraltete Anwendungen und ein Mangel an Sicherheitsfachkräften können die Bereitstellung verlangsamen, wodurch Migration und Schutz zu dauerhaften Kosten bei der Umwandlung von Technologie in Betriebskapazität werden.
Wichtigste Erkenntnisse des Berichts
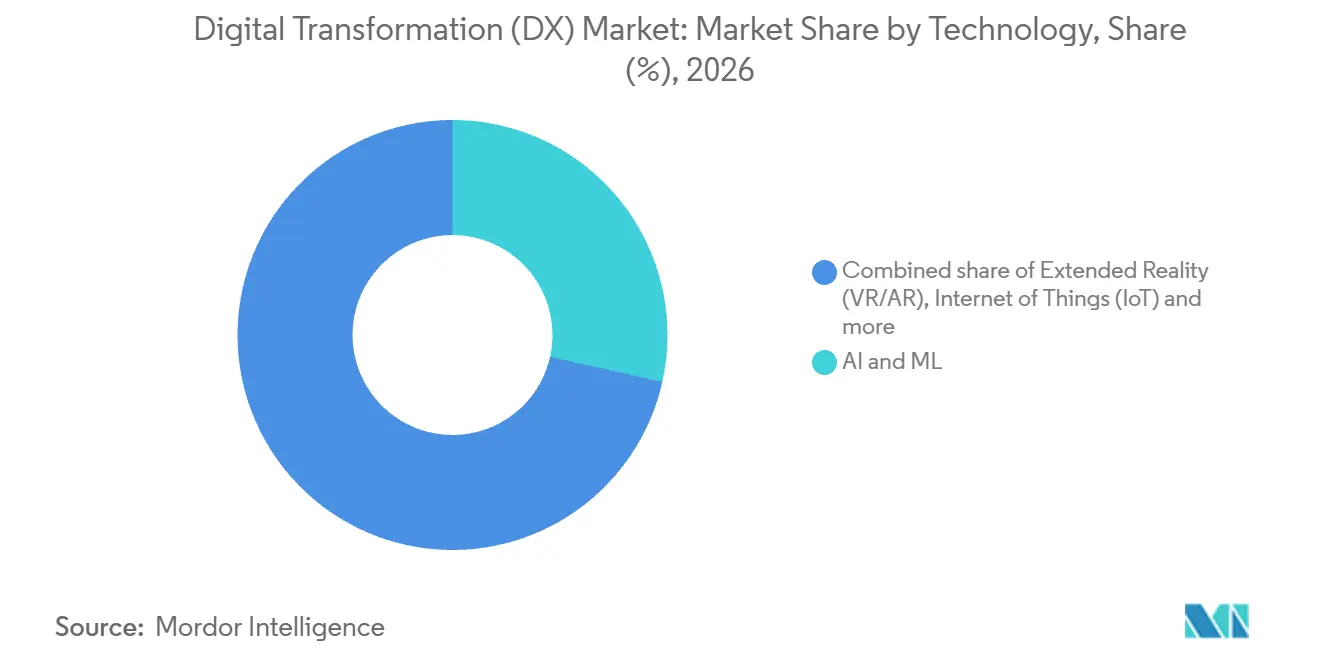
- Nach Technologie führte KI und ML im Jahr 2026 mit einem Marktanteil von 28,5 % am Markt für digitale Transformation (DX) und weist mit einem prognostizierten CAGR von 24,3 % von 2027 bis 2032 auch das schnellste Wachstum auf.
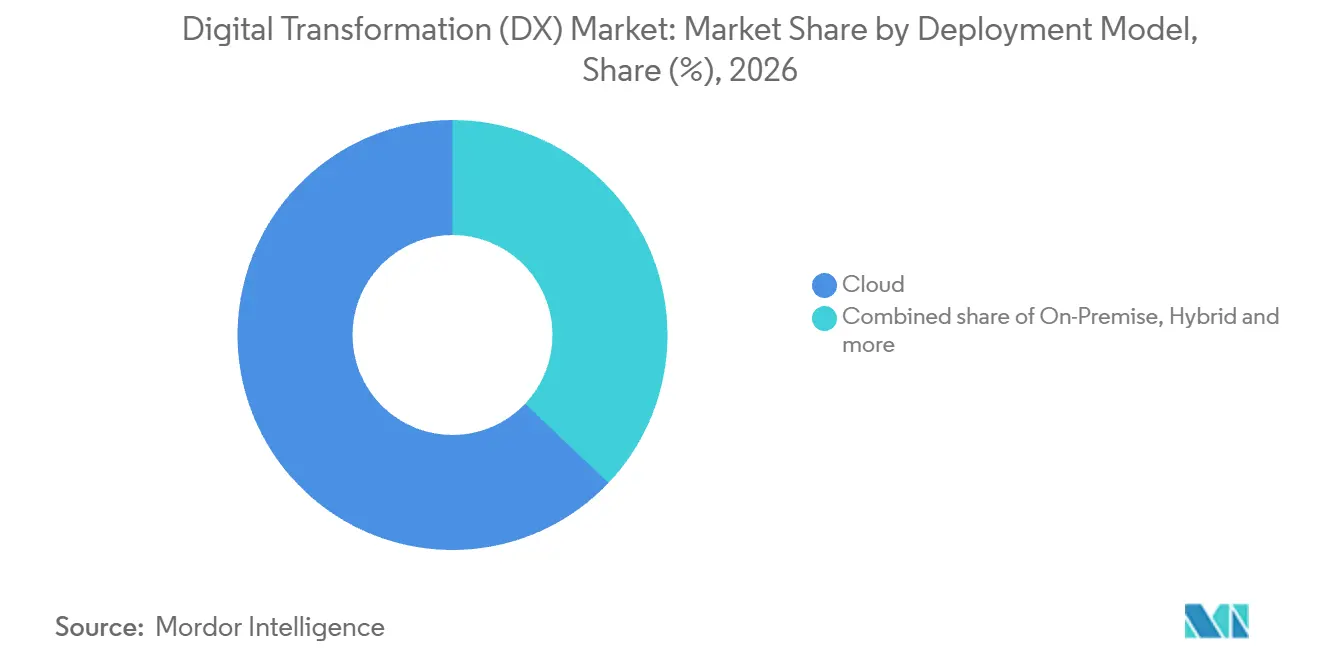
- Bei den Bereitstellungsmodellen hielt Cloud im Jahr 2026 einen Anteil von 62,93 % am Marktvolumen für digitale Transformation (DX), während Hybrid mit einem CAGR von 23 % von 2027 bis 2032 das schnellste Wachstum verzeichnen soll.
- Nach Unternehmensgröße führten Großunternehmen im Jahr 2026 mit einem Anteil von 72,29 % und sollen mit einem CAGR von 22,9 % von 2027 bis 2032 ebenfalls am schnellsten wachsen.
- Unter den Branchenvertikalen führte BFSI im Jahr 2026 mit einem Anteil von 23,42 %, und Gesundheitswesen und Biowissenschaften soll mit einem CAGR von 22,2 % von 2027 bis 2032 am schnellsten wachsen.
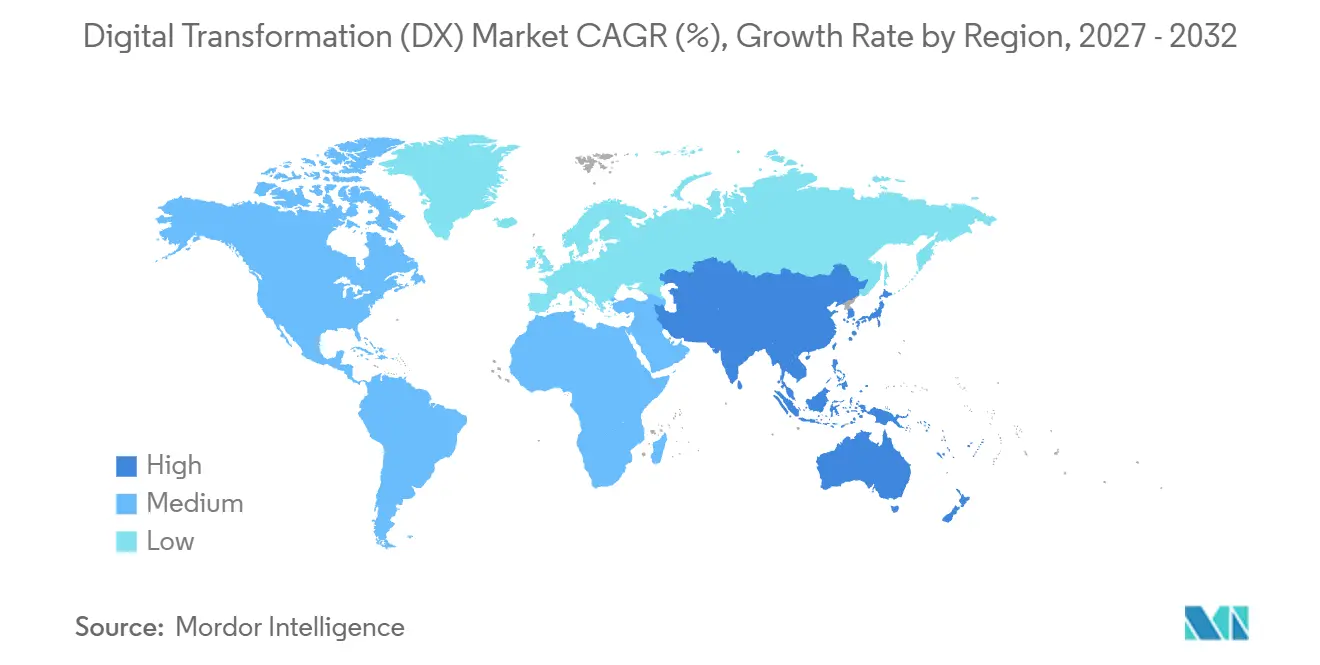
- Geografisch hielt Nordamerika im Jahr 2026 mit 31,95 % den größten Anteil, während Asien-Pazifik mit einem CAGR von 22,5 % von 2027 bis 2032 das schnellste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei Cloud-first-IT-Ausgaben von Unternehmen | +10% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Integration von KI und ML in Geschäftsfunktionen | +11% | Indonesien, Malaysia, Philippinen, Singapur, Thailand und Vietnam | Kurzfristig (≤ 2 Jahre) |
| 5G-gestützte Echtzeit-Datenanwendungsfälle | +4% | Vereinigte Staaten und Thailand | Mittelfristig (2–4 Jahre) |
| Digitalisierung der obligatorischen ESG-Berichterstattung | +2.5% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Finanzierungswellen des öffentlichen Sektors für „digitale Souveränität” | +1.8% | Europäische Union, insbesondere Deutschland | Mittelfristig (2–4 Jahre) |
| Low-Code- und No-Code-Plattformen zur Demokratisierung der digitalen Transformation | +1.2% | Argentinien und Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei Cloud-first-IT-Ausgaben in Unternehmen
Die Expansion von Cloud-Diensten schafft Transformationsarbeit rund um die Anwendungen, die von einem wachsenden Plattformgeschäft unterstützt werden. Microsoft meldete im Geschäftsjahr 2026 einen Azure-Umsatz von über 100 Milliarden USD, ein Anstieg von 41 % im Jahresvergleich.[1] Für Unternehmenskäufer kann eine wachsende Cloud-Dienstbeziehung einen Bereitstellungsweg für zusätzliche digitale Prozesse bieten. Die damit verbundene Implementierungsmöglichkeit liegt in der Verknüpfung dieser Prozesse mit bestehenden Abläufen und der Übernahme von Verantwortung für deren laufenden Betrieb. Dies gibt Integrationsanbietern eine Rolle neben dem Plattformanbieter, insbesondere wenn der Käufer einen funktionierenden Geschäftsprozess und nicht nur Rechenkapazität benötigt. Diese fortlaufende Verantwortung kann die Einnahmen eines Anbieters in Richtung wiederkehrender Betriebsgebühren verschieben und damit die Wirtschaftlichkeit des Gewinnens eines Migrationsprojekts verändern.
Zunehmende KI/ML-Integration in Geschäftsfunktionen
Die KI-Einführung in mehreren Funktionen erweitert die Transformationsmöglichkeit von einzelnen Tools auf die Verbindungen zwischen Geschäftsprozessen. McKinseys Umfrage 2026 ergab, dass 44 % der Unternehmen KI unternehmensweit skaliert hatten, gegenüber 38 % im Jahr 2025. Der Anteil der Unternehmen, die KI in 3 oder mehr Geschäftsbereichen einsetzen, stieg von 51 % auf 56 %. Mit zunehmender funktionaler Abdeckung können Anbieter die erforderliche Koordination adressieren, wenn separate KI-Anwendungen auf gemeinsame Informationen angewiesen sind. Dies schafft Nachfrage nach Integration und Governance neben den Modellen selbst, mit größerem kommerziellem Umfang als eine isolierte Abteilungsinstallation. Für einen Unternehmenskäufer ist die daraus resultierende Entscheidung, wer die Datenwiederverwendung kontrolliert, wenn mehrere Abteilungen gleichzeitig KI ausweiten.
5G-gestützte Echtzeit-Datenanwendungsfälle
Bis September 2025 hatte Celanese das vollständig verwaltete private 5G-Netzwerk von NTT DATA in 2 Produktionsstätten in Texas eingesetzt. NTT DATA berichtete, dass das Netzwerk sichere, zuverlässige Konnektivität und Echtzeit-Geschäftslogistikeinblicke für die industrielle Transformation bereitstellte. Für einen Chemieproduzenten kann zeitnahe Logistikinformation die Materialbewegung mit den Entscheidungen verbinden, die erforderlich sind, um Fertigungsprozesse mit Nachschub zu versorgen. Dies schafft eine Anwendungsmöglichkeit rund um das Netzwerk, da nützliche Konnektivität einen operativen Workflow speisen muss, um Geschäftsentscheidungen zu unterstützen. Die Managed-Service-Vereinbarung verknüpft auch die Netzwerkbereitstellung mit der Verantwortung für dessen Betrieb. Eine auf dieser Verbindung aufgebaute Logistikanwendung kann sich folglich erweitern, ohne dass der Chemieproduzent den Betrieb des privaten Netzwerks als zusätzliche interne Funktion übernehmen muss.
Digitalisierung der obligatorischen ESG-Berichterstattung
Obligatorische Nachhaltigkeitserklärungen schaffen Nachfrage nach einer wiederholbaren Verbindung zwischen Umweltinformationen und der Unternehmensberichterstattung. Die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen verpflichtet bestimmte Unternehmen zur Veröffentlichung von Nachhaltigkeitserklärungen durch eine stufenweise Anwendung. Die XHTML-Erstellung und das digitale Tagging hängen von der Einführung der digitalen Taxonomie ab. Die Berichterstattung der zweiten und dritten Welle wurde verschoben, während die im Juli 2026 verabschiedeten überarbeiteten ESRS-Maßnahmen vor ihrem Inkrafttreten einer Prüfung unterzogen wurden. Für betroffene Unternehmen begünstigt diese Kombination eine Datenvorbereitung, die Berichtspflichten erfüllen und gleichzeitig Änderungen im erforderlichen Output berücksichtigen kann. Die Taxonomiebedingung macht Erfassung und Konsolidierung zur früheren Priorität, sodass betroffene Unternehmen Berichtsdaten vorbereiten können, bevor das endgültige maschinenlesbare Einreichungsdesign festgelegt wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bindungseffekte durch technische Altlasten | -4% | Nordamerika, Vereinigtes Königreich, Frankreich, Deutschland und Australien | Langfristig (≥ 4 Jahre) |
| Mangel an Cybersicherheitsfachkräften und Lohninflation | -2.7% | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Regulatorische Fragmentierung der digitalen Identität | -1% | Deutschland, Spanien, Italien und die Niederlande | Mittelfristig (2–4 Jahre) |
| Datenlücken bei Scope-3-Emissionen für ESG-Prüfungen | -1% | Europa, Naher Osten, Afrika, Asien-Pazifik und Amerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bindungseffekte durch technische Altlasten
Veraltete Anwendungen können den Wert einer neuen Plattform von Arbeiten abhängig machen, die außerhalb der Plattform selbst liegen. In Pegas Umfrage 2025 gaben 68 % der IT-Entscheidungsträger in Unternehmen aus Nordamerika, dem Vereinigten Königreich, Frankreich, Australien und Deutschland an, dass veraltete Systeme und Anwendungen ihre Organisation daran hinderten, moderne Technologien vollständig zu nutzen. Für diese Käufer würde der Kauf eines Ersatzsystems allein nicht die Abhängigkeiten beseitigen, die bestehende Anwendungen mit dem Tagesbetrieb verbinden. Ein Transformationsvorschlag muss daher den Übergang zwischen der alten Umgebung und ihrem Ersatz berücksichtigen. Diese Anforderung kann stufenweise Arbeiten gegenüber einer einzigen Bereitstellung begünstigen und die kommerzielle Möglichkeit über Migrationsschritte verteilen. Das verbleibende Hemmnis sind die Kosten und der Zeitaufwand, der erforderlich ist, um jeden abhängigen Prozess sicher freizugeben.
Mangel an Cybersicherheitsfachkräften und Lohninflation
Die Erschwinglichkeit von Sicherheitspersonal kann die Transformation einschränken, selbst wenn Unternehmen neue digitale Tools finanzieren können. In der globalen Umfrage von ISC2 im Jahr 2025 gaben 29 % der Befragten an, dass ihre Organisationen es sich nicht leisten konnten, Cybersicherheitspersonal mit den erforderlichen Fähigkeiten einzustellen.[2] Unter den Befragten, deren Sicherheitsteams mindestens einen Qualifikationsbedarf hatten, nannten 36 % Cloud-Computing-Sicherheit. In derselben Umfrage gaben 24 % der Cybersicherheitsfachleute an, dass Qualifikationsmängel das Personal daran hinderten, aufkommende Cybersicherheitstechnologien zu nutzen. Für Käufer, die mit der gemeldeten Erschwinglichkeitsbarriere konfrontiert sind, kann die Absicherung eines wachsenden Cloud-Bestands die Kosten für qualifiziertes Personal zu einer Begrenzung des Rollouts machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
KI-Einführung erweitert die ImplementierungsnachfrageKI und ML machten im Jahr 2026 einen Anteil von 28,5 % am Marktvolumen für digitale Transformation (DX) aus und sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 24,3 % von 2027 bis 2032. In McKinseys Umfrage 2026 berichteten 89 % der Unternehmen, KI in mindestens einer Geschäftsfunktion einzusetzen. Der Einsatz in mindestens einer Funktion lässt Raum zwischen der organisatorischen Einführung und der vollständigen Einbettung von KI in Geschäftsentscheidungen. Das größte Segment kann sich daher durch eine breitere funktionale Abdeckung innerhalb der einführenden Unternehmen ausweiten, wobei die Anzahl der bedienten Aufgaben wichtiger ist als ein weiterer Erstnutzungsverkauf.
Industrierobotik adressiert die physische Produktion, wobei weltweit mehr als 600.000 Roboter in Fabriken im Jahr 2025 installiert wurden, ein Anstieg von 11 % gegenüber 2024.[3] Diese Ausrüstung schafft Implementierungsarbeit, die sich auf die Beziehung zwischen Softwareentscheidungen und Produktionsanlagen konzentriert. Die Einführung des Internets der Dinge (IoT) bei Solvay umfasste laut Bericht vom April 2026 mehr als 5.000 verbundene Sensoren an 25 Standorten in 11 Ländern, mit IMI als bevorzugtem Lieferanten. Die Geräte messen Vibration und Temperatur an kritischen Anlagen zur Unterstützung der Anlagenverfolgung und Wartungsplanung. Für Solvays Wartungsteams sind zusätzliche Sensormesswerte relevant, wenn sie ändern, welche Anlage Aufmerksamkeit erhält und wann sie gewartet wird.



Nach Bereitstellungsmodell:
Cloud-Skalierung unterstützt Hybrid-ExpansionCloud repräsentierte im Jahr 2026 einen Marktanteil von 62,93 % am Markt für digitale Transformation (DX) und war damit das größte Segment. Im Jahr 2025 nutzten 52,74 % der EU-Unternehmen mit mindestens 10 Beschäftigten oder Selbstständigen kostenpflichtige Cloud-Computing-Dienste. Diese erhebliche Käuferbasis unterstützt Cloud als etablierten Weg zur Bereitstellung zusätzlicher digitaler Fähigkeiten für Unternehmensnutzer. Gleichzeitig zeigt diese Zahl, dass fast die Hälfte der befragten EU-Unternehmen mit mindestens 10 Beschäftigten oder Selbstständigen im Jahr 2025 keine kostenpflichtigen Cloud-Dienste nutzte, was eine Öffnung für Erstkäufer innerhalb des größten Segments markiert.
Hybrid soll das am schnellsten wachsende Segment sein, mit einem CAGR von 23 % von 2027 bis 2032. Flexeras Winter-Umfrage 2025 unter 753 technischen Fachleuten und Führungskräften weltweit ergab, dass 73 % der befragten Unternehmen ein hybrides Cloud-Modell nutzten, ein Anstieg um 3 Prozentpunkte im Jahresvergleich. Die On-Premise-Bereitstellung hat eine eigenständige Rolle, wobei die Umfrage des Uptime Institute 2026 unternehmenseigene Rechenzentren als zentral für die hybriden IT-Strategien von Unternehmen beschreibt. Zusammen unterstützen diese Erkenntnisse eine Implementierungsmöglichkeit, die mehr als eine Betriebsumgebung umfasst. Die Beibehaltung der Unternehmensinfrastruktur lässt den Käufer folglich diese Umgebung nach dem Hinzufügen von Cloud-Diensten weiter betreiben, was begrenzt, wie viel interne Betriebsarbeit eine Cloud-Expansion beseitigen kann.

Nach Unternehmensgröße:
Einführung in Großunternehmen schafft ExpansionskapazitätGroßunternehmen waren das größte Segment mit einem Anteil von 72,29 % im Jahr 2026 und sollen mit einem CAGR von 22,9 % von 2027 bis 2032 auch das am schnellsten wachsende Segment sein. Unter großen EU-Unternehmen berichteten 84,67 % im Jahr 2025 vom Kauf kostenpflichtiger Cloud-Computing-Dienste, ein Anstieg um 6,9 Prozentpunkte gegenüber 2023. Im Jahr 2025 nutzten 89 % der großen EU-Unternehmen mit mindestens 250 Beschäftigten oder Selbstständigen Enterprise-Resource-Planning-Anwendungen und 69 % nutzten Business-Intelligence-Software. Die geringere Beteiligung an Business Intelligence lässt eine deutlichere Erstnutzungsmöglichkeit in der Analytik als bei Planungsanwendungen erkennen und schärft, wo Anbieter zusätzliche Unternehmensnutzer gewinnen können.
Kleine und mittlere Unternehmen (KMU) mit 10 bis 249 Beschäftigten verzeichneten in der EU-Unternehmenserhebung von Eurostat 2025 eine Cloud-Kaufrate von 52 %. In derselben Erhebung erreichten 71 % der KMU mindestens eine grundlegende digitale Intensität, definiert als die Nutzung von mindestens 4 von 12 ausgewählten Technologien. Diese Kennzahlen beschreiben eine Gruppe mit einer etablierten digitalen Basis und unvollständiger Einführung bestimmter Dienste. Paketierte Implementierungen können diese Lücke schließen, indem sie jeweils einen definierten Geschäftsprozess erweitern, mit einer klaren Verbindung zu den Tools, die der Käufer bereits nutzt. KMU-Anbieter können folglich Erstkäufer von Cloud-Diensten von Unternehmen unterscheiden, die einen bestehenden Dienst erweitern, und diesen Gruppen unterschiedliche Einstiegspunkte in ein paketiertes Angebot bieten.
Nach Branchenvertikale:
Bankenskalierung trifft auf Interoperabilität im GesundheitswesenBFSI war das größte Branchensegment mit einem Anteil von 23,42 % im Jahr 2026. Die Verbraucherbanking-Plattform der Bank of America verzeichnete im ersten Quartal 2026 4,3 Milliarden digitale Anmeldungen. Die Kennzahl zählt Desktop- und Mobile-Banking-Sitzungen auf der Verbraucherplattform und veranschaulicht das wiederkehrende Servicevolumen innerhalb des größten Branchensegments. Die Anmeldungen auf dieser Plattform stiegen von 4 Milliarden im ersten Quartal 2025 auf 4,3 Milliarden im ersten Quartal 2026 und zeigen ein Wachstum des Sitzungsvolumens auf dem Verbraucherkanal der Bank.
Gesundheitswesen und Biowissenschaften soll das am schnellsten wachsende Segment sein, mit einem CAGR von 22,2 % von 2027 bis 2032. Im Jahr 2025 waren 76 % der nichtföderalen Akutkrankenhäuser in den USA in allen 4 gemessenen Bereichen des Gesundheitsinformationsaustauschs tätig, gegenüber 70 % im Jahr 2023. Diese Bereiche umfassen das Senden, Empfangen, Auffinden und Integrieren von Gesundheitsinformationen. Die Raten für Senden, Empfangen und Auffinden stiegen von 2023 bis 2025, während die Integration stabil blieb. Dieser ungleichmäßige Fortschritt macht die Integration empfangener Zusammenfassungen der Patientenversorgung in Krankenhaussysteme zu einem spezifischeren Expansionsziel als das Hinzufügen eines weiteren Übertragungswegs.
Geografische Analyse
Markt für Digitale Transformation (DX) in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 31,95 % am Markt für digitale Transformation (DX) und war damit die größte geografische Region. KPMGs Umfrage 2026 ergab, dass US-amerikanische Unternehmen jährlich durchschnittlich 190 Millionen USD in digitale Technologie investierten. Solche jährlichen Investitionen können umfangreiche Programme unterstützen, die Technologiekäufe, Implementierung und koordinierte Bereitstellung in der gesamten Betriebsumgebung eines Käufers kombinieren, und schaffen eine kommerzielle Rolle für Anbieter, die klare Bereitstellungsverantwortung übernehmen können. Dieselbe Umfrage setzte den globalen Jahresdurchschnitt bei 174 Millionen USD an und platzierte die befragten US-amerikanischen Unternehmen damit über ihren globalen Pendants beim Investment pro Organisation.
Markt für digitale Transformation (DX) in Asien-Pazifik
Asien-Pazifik soll die am schnellsten wachsende geografische Region sein, mit einem CAGR von 22,5 % von 2027 bis 2032. In der Umfrage der Singapore Business Federation 2025 unter 553 Unternehmen hatten 4 von 5 Befragten irgendeine Form der digitalen Transformation durchgeführt. Die Stichprobe umfasste Schlüsselindustrien, spiegelte weitgehend die Verbandsmitgliedschaft wider und war auf KMU ausgerichtet. Die Befragten nannten KI, Automatisierung und Cybersicherheit unter ihren Hauptanliegen für die folgenden 12 Monate. Weitere Nachfrage in dieser engagierten Singapurer Unternehmensbasis kann daher aus der Ausweitung bestehender digitaler Arbeit auf diese Prioritäten entstehen, indem zusätzliche Projekte an spezifische Betriebsbedürfnisse geknüpft werden.
In Südamerika betrieb die Staatsregierung von Piauí in Brasilien im Juni 2026 Portale mit 577 digitalen Bürgerdiensten von Gov.pi Cidadão und 313 produktiven Sektordiensten von Gov.pi Empresas, was Anbietern einen öffentlichen Käufer bietet. In Europa legt ABRO 2026 Anforderungen an die Sicherstellung für niederländische Zentralregierungs- und Polizei-Cloud-Verträge fest, die ein nationales Sicherheitsrisiko auf TBB 4 / Departmental Confidential-Ebene beinhalten. Cloud-Anbieter müssen NBIV-Vollumfangs-SOC-2-Typ-2-Berichte bereitstellen, die alle vertrauenswürdigen Dienstkriterien abdecken, oder von NBIV genehmigte gleichwertige Sicherungsberichte, die während der gesamten Vertragslaufzeit aufrechterhalten werden. Im Nahen Osten und Afrika meldete Abu Dhabi im Januar 2026 3,8 Millionen TAMM-Nutzer und mehr als 1,9 Millionen kumulativ abgeschlossene Fälle durch konversationelle KI. Da TAMM durch konversationelle KI abgeschlossene Fälle und nicht Gespräche zählt, verknüpfen die Ergebnisse die Technologie mit erfüllten Serviceanfragen und verorten die Anbieterarbeit in den Back-Office-Prozessen, die jede Anfrage abschließen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsordnungen betrachtet Anbieter von Unternehmens-Cloud- und KI-Diensten, die personenbezogene Daten verarbeiten. Der Vergleich für die Vereinigten Staaten konzentriert sich auf die Anforderungen Kaliforniens für betroffene Unternehmen. Die wesentlichen kommerziellen Unterschiede betreffen, welcher Akteur eine Pflicht trägt, wann die Compliance beginnt und wie die grenzüberschreitende Verarbeitung genehmigt wird. Diese Unterschiede prägen, wie ein Anbieter technische Kontrollen mit den eigenen Compliance-Verantwortlichkeiten des Kunden verbinden kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Indien | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | California Privacy Protection Agency | Bundes- und Landesdatenschutzbehörden; Bundesnetzagentur und andere zuständige KI-Behörden | Datenschutzbehörde Indiens, gegründet am 13. November 2025 | Nationale Datenschutzbehörde (ANPD) |
| Wesentliche Instrumente oder Ausrichtung | Vorschriften des California Consumer Privacy Act, gültig ab 1. Januar 2026, mit stufenweiser Compliance | Nationales KI-Gesetz, Umsetzungsgesetz gültig ab 29. Juli 2026; Bundes-/Landesdatenschutzaufsicht | Gesetz zum Schutz digitaler personenbezogener Daten, 2023, und Vorschriften, 2025, mit stufenweisem Inkrafttreten | Internationale Übermittlung personenbezogener Daten, Resolution Nr. 19/2024, und EU-Angemessenheitsbeschluss, Resolution Nr. 32/2026 |
| Kommerzielle Auswirkung | Betroffene Risikobewertungen ab Januar 2026; Anforderungen an automatisierte Entscheidungstechnologie für wesentliche Entscheidungen ab Januar 2027 | Anwendbare Transparenzpflichten ab August 2026; Anhang-III-Hochrisikoregeln ab 2. Dezember 2027 und Hochrisikoregeln für regulierte Produkte ab 2. August 2028 | Regel-6-Schutzmaßnahmen für personenbezogene Daten, die von Datenverantwortlichen gehalten oder kontrolliert werden, einschließlich der Arbeit von Datenverarbeitern in deren Auftrag, geplant für den 13. Mai 2027 | EU-Angemessenheit mit Ausnahme ausschließlicher Übermittlungen im Bereich öffentliche Sicherheit, Verteidigung, Staatssicherheit und Strafjustiz; anderweitig anwendbare vertragliche oder unternehmensinterne Garantien |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Kaliforniens Bewertungsarbeit und die Regeln für wesentliche Entscheidungen ab Januar 2027 erhöhen den Compliance-Unterstützungsbedarf, wenn Anbieter betroffene Unternehmen bedienen. Deutschland kombiniert eine geteilte Datenschutzaufsicht mit einer stufenweisen KI-Durchsetzung, was die Identifizierung des Aufsehers und die Systemklassifizierung wichtig macht, bevor die späteren Hochrisikopflichten gelten. Indiens eingerichtete Behörde und die für Mai 2027 geplanten Treuhänder-Schutzmaßnahmen bieten ein Vorbereitungsfenster, bevor diese Kontrollen für personenbezogene Daten gelten, die im Auftrag des Treuhänders verarbeitet werden. Brasiliens höhere Attraktivität spiegelt den Angemessenheitsweg vom Januar 2026 für betroffene EU-Übermittlungen wider, während sein in Kraft befindlicher Mechanismus, die kontinuierliche Überwachung und die Neubewertung innerhalb von 4 Jahren die Kontinuität dieser Übermittlungsbedingungen unterstützen.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht, wie Anbieter Einnahmen von der Infrastrukturbereitstellung über Software, Implementierung bis hin zum laufenden Betrieb erzielen. AWS (Amazon) liefert On-Demand-Rechenressourcen auf Pay-as-you-go-Basis und verknüpft Infrastruktureinnahmen mit der Dienstnutzung. Die Implementierung schafft eine separate kommerzielle Aufgabe, da die Plattformverfügbarkeit in einen funktionierenden Geschäftsprozess umgewandelt werden muss. Die daraus resultierende Kette bietet sowohl anfängliche Bereitstellungseinnahmen als auch eine fortlaufende Rolle für Anbieter, die für den Betrieb der fertigen Umgebung verantwortlich sind.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Bereitstellung von Cloud-Ressourcen | Cloud-Infrastrukturanbieter wie AWS (Amazon) | Nutzungsbasierte Cloud-Servicegebühren | Kapazitätszuweisung nicht auf die Arbeitslastnachfrage abgestimmt | Auslastung messen und zugewiesene Ressourcen anpassen |
| Bereitstellung von Industriesoftware und Automatisierung | Anbieter von Industriesoftware und Automatisierung wie Siemens | Verkauf von Software und Automatisierungslösungen | Übereinstimmung zwischen Softwaremodellen und Anlagenprozessen | Betriebsanforderungen vor der Konfiguration validieren |
| Implementierung und Systemintegration | Systemintegratoren wie Accenture; Cloud-Migrationspartnerschaften wie AWS (Amazon) mit DXC | Implementierungs- und Integrationsgebühren | Abhängigkeiten zwischen Plattformen und Geschäftsprozessen | Schnittstellen testen und abhängige Migrationen sequenzieren |
| Verwaltete Infrastruktur und Anwendungen | Anbieter verwalteter Dienste wie Accenture | Infrastruktur- und Anwendungsverwaltungsgebühren | Verlust von Betriebswissen bei der Projektübergabe | Diensteigentümerschaft und Dokumentation in den Betrieb überführen |
| Quelle: Mordor Intelligence | ||||
Die Wertschöpfung kann nach der Implementierung fortgesetzt werden, da der Betrieb der Umgebung eine eigenständige Dienstverantwortung darstellt. Accenture verwaltet Infrastruktur und Anwendungen durch kontinuierliche Überwachung, Optimierung und Problemlösung in öffentlichen, privaten und hybriden Cloud-Umgebungen. Die Beibehaltung von Wissen über die Übergabe hinaus kann den Bedarf reduzieren, Anwendungsabhängigkeiten bei Problemen neu zu rekonstruieren. Dies macht die Übergabe selbst zu einem Teil des Dienstleistungsangebots, da die Dokumentation von Abhängigkeiten bewahrt, wofür der Kunde den Betreiber bezahlt.
Wettbewerbslandschaft
Marktkonzentration
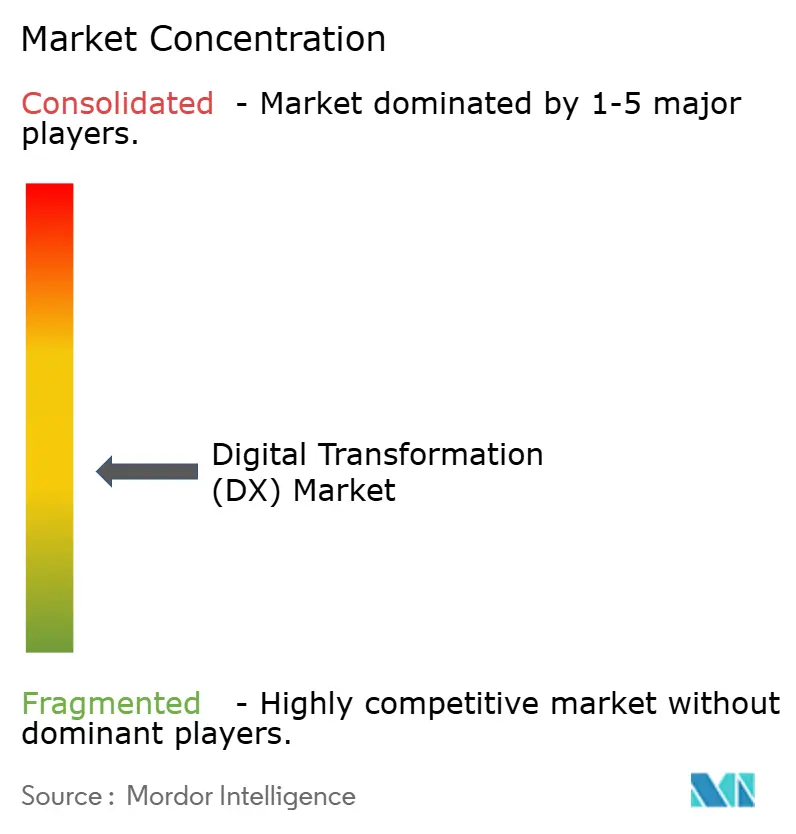
Der Wettbewerb ist zwischen Dienstleistern und Technologieplattformen aufgeteilt, wobei zu den wichtigsten Teilnehmern Accenture, Google (Alphabet), Siemens, IBM und Microsoft gehören. Beratungs- und Implementierungsdienstleistungen konkurrieren neben Unternehmens-Cloud- und KI-Plattformen sowie Industriesoftware und schaffen mehrere Wege zum selben Transformationskäufer. Im Dezember 2025 kündigten Accenture und OpenAI eine Zusammenarbeit an, um agentische KI in Unternehmensworkflows einzuführen. Die Vereinbarung umfasste ein Kundenprogramm zur Einführung und Pläne zur Ausstattung von Zehntausenden von Accenture-Fachleuten mit ChatGPT Enterprise. Diese Kombination kann die Vertrautheit der Belegschaft mit der Technologie in wiederholbare Kundenbereitstellungskapazität umwandeln und professionelle Bereitschaft zu einem Wettbewerbsvorteil machen.
Die Fertigung schafft einen eigenständigen Wettbewerbstest, da die Unternehmenstransformation Produktionsinformationen mit den Geschäftssystemen verbinden muss, die darauf reagieren. Im September 2025 kündigten Siemens und Snowflake eine globale Zusammenarbeit an, die Shop-Floor-Betriebsdaten über Siemens Industrial Edge mit IT-Daten in der Snowflake AI Data Cloud verknüpft. Die angekündigte Architektur kombinierte Siemens' Edge-Konnektivität und Datenvorverarbeitung, einschließlich Modellen, die mit Produktionsautomatisierung arbeiten, mit Snowflakes Cloud-Datenplattform für Analysen. Hersteller können so die Arbeit zwischen der Verarbeitung nahe der Produktionsautomatisierung und der Analyse mit Cloud-Daten aufteilen, wobei der Standort jeder Entscheidung Teil der Anbieterauswahl wird.
IBMs Portfolioerweiterung umfasst Infrastrukturkontrollen und die den KI-Anwendungen bereitgestellten Daten. Die HashiCorp-Akquisition im Februar 2025 fügte Terraform und Vault für Infrastrukturautomatisierung und Sicherheit hinzu, während die Confluent-Akquisition im März 2026 abgeschlossen wurde. IBM beschrieb sofortige Confluent-Integrationen mit watsonx.data, IBM Z, IBM MQ und IBM webMethods Hybrid Integration für Echtzeit-Streaming, Analysen und Automatisierung. Diese Verbindungen können Unternehmen dabei helfen, operative Ereignisse in KI-Workflows einzuspeisen und gleichzeitig Transaktionssysteme beizubehalten. Die Kombination dieser Wege mit Infrastrukturautomatisierung bietet Käufern eine umfassendere Alternative zur Zusammenstellung separater Daten- und Bereitstellungsanbieter.
Marktführer der digitalen Transformation (DX)
-
Accenture
-
Google (Alphabet)
-
Siemens
-
IBM
-
Microsoft
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Digitale Transformation (DX) Unternehmen in diesem Bericht
- Accenture
- Microsoft
- IBM
- Google (Alphabet)
- AWS (Amazon)
- SAP
- Oracle
- Adobe
- Salesforce
- Cisco Systems
- Dell Technologies
- Siemens
- Hewlett Packard Enterprise
- Cognex
- Apple
- ServiceNow
- Infosys
- Capgemini
- Wipro
- Schneider Electric
- Honeywell
- Hitachi
- Fujitsu
- Huawei
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Wege in die Entwicklung von Energieplattformen, die Verwaltung regulierter Infrastruktur und die Implementierung souveräner Cloud. Brasiliens IT-Ressourcenverwaltungssystem (SISP) und Portugals Plan für souveräne Cloud verbinden die Modernisierung des öffentlichen Sektors mit Governance- oder Qualifikationsanforderungen. Diese Bedingungen machen die Übersetzung von Politik in umsetzbare System- und Dienstanforderungen zu einer kommerziell relevanten Aufgabe. Der europäische Aufruf zur Entwicklung von Energieplattformen bietet einen separaten Weg durch die Entwicklung von Vorschlägen für einen zukünftigen Piloten.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| KI-gestützte Entwicklung von Energieplattformen | EU-Pilotvorschlagsaufruf eröffnet am 20. Oktober 2026; Frist 16. Februar 2027 | Entwickler von Energiesystemplattformen und Teilnehmer des Energiesektors | Einen Vorschlag entwickeln, der KI-Fähigkeiten mit einem Betriebsbedarf des Energiesystems verknüpft | Nachweis der technischen und operativen Eignung für einen groß angelegten Piloten | Cloud-Anbieter wie AWS (Amazon), vorbehaltlich der Aufrufberechtigung |
| KI-Governance im Rahmen von Infrastrukturbetrieb | Brasiliens aktualisiertes Modell trat am 1. September 2026 für 250 SISP-Organisationen in Kraft | SISP-Organisationen des öffentlichen Sektors und Auftragnehmer für Infrastrukturbetrieb | KI-Nutzungskontrollen einbetten, die in den Leistungsbeschreibungen oder der zitierten Behörden-KI-Governance-Politik festgelegt sind | Behördenregeln in durchsetzbare Dienstkontrollen umwandeln | Integratoren wie Accenture, vorbehaltlich der Beschaffungsanforderungen |
| Bereitschaft zur souveränen Cloud und Migration | Portugals Plan 2026–2027 sieht Prozessqualifizierung und geplante Cloud-Rahmenvereinbarungen vor | Portugiesische öffentliche Verwaltung | Prozesse und Daten qualifizieren, bevor eine konforme Migrationssequenz entworfen wird | Erfüllung prozessspezifischer Anforderungen an Souveränität, Sicherheit und Resilienz | Cloud-Anbieter, die die Anforderungen erfüllen; Integratoren wie Accenture, vorbehaltlich der Qualifizierung |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit liegt in der Implementierung, die die Governance-Anforderungen des öffentlichen Sektors operationalisiert. Ein Anbieter kann Wert schaffen, indem er die erforderlichen Kontrollen eines öffentlichen Käufers in ein einsetzbares Dienstdesign umwandelt, bevor er eine umfassendere Migration durchführt. Ein governance-fähiges Dienstdesign kann zur Grundlage des Angebots eines Anbieters werden und das Implementierungsangebot mit den angegebenen Vertragsanforderungen des Käufers verknüpfen.
Neueste Industrielle Entwicklungen in Markt für Digitale Transformation (DX)
- September 2026: Brasiliens aktualisiertes Modell für die Vergabe von Infrastrukturbetriebsverträgen trat für 250 SISP-Organisationen in Kraft und verlangt KI-Nutzungsregeln in den Leistungsbeschreibungen oder eine in der Ausschreibung genannte KI-Governance-Politik der Behörde.
- Mai 2026: EY und Microsoft kündigten eine Investition von mehr als 1 Milliarde USD über 5 Jahre in einer Initiative an, die EY-Fachleute mit Microsoft Forward Deployed Engineers zusammenbringt, um Kundenunternehmen bei der Skalierung von Unternehmens-KI zu unterstützen.
- Mai 2026: SAP stellte die SAP Business AI Platform vor, eine einheitliche Umgebung zum Erstellen, Bereitstellen und Verwalten von Unternehmens-KI auf der Grundlage von Geschäftskontext.
Markt für Digitale Transformation (DX) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für digitale Transformation (DX) misst die jährlichen globalen Ausgaben von Unternehmen und dem öffentlichen Sektor für Technologien und damit verbundene Dienstleistungen, die Prozesse, Kundenerlebnisse und IT-Betrieb durch digitalen Wandel modernisieren. Der Wert entspricht den gesamten jährlichen Käuferausgaben für diese Käufe.
Ausschlüsse aus dem Geltungsbereich: Ausschließlich für Verbraucher bestimmte Geräte, die außerhalb eines Programms zur digitalen Transformation von Unternehmen erworben wurden, sowie eigenständige Telekommunikationsnetzausbauten, die außerhalb eines Programms zur digitalen Transformation von Unternehmen erworben wurden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- KI und ML
- Extended Reality (VR/AR)
- Internet der Dinge (IoT)
- Industrieroboter
- Blockchain
- Digitaler Zwilling
- Additive Fertigung / Industrieller 3D-Druck
- Edge Computing
- Sonstige
- Nach Bereitstellungsmodell
- Cloud
- On-Premises
- Hybrid
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Branchenvertikale
- BFSI
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Einzelhandel und E-Commerce
- Energie und Versorgungsunternehmen
- Automobil und Transport
- Regierung und öffentlicher Sektor
- Sonstige (Medien, Bildung usw.)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Eurostat-Unternehmensstatistiken, Berichte der Weltbank zum digitalen Fortschritt, der Bericht zur digitalen Wirtschaft der UN-Handels- und Entwicklungskonferenz sowie die Konnektivitätsindikatoren der Internationalen Fernmeldeunion liefern illustrative Belege zu Technologienutzung, digitalen Diensten, Konnektivität und Einführungsbedingungen. Diese Quellen helfen Analysten zu prüfen, ob gemeldete Ausgabenmuster mit Veränderungen in Cloud, KI, vernetztem Betrieb und Unternehmensdigitalisierung in Regionen und Branchen übereinstimmen.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien, Beschaffungsbekanntmachungen und seriöse Wirtschaftspresse ergänzen den Kontext zu Anbieterangeboten, Kundenprogrammen, Vertragsstrukturen und Veränderungen in der gemeldeten Nachfrage, wobei jeder Punkt gegen die definierte Käuferausgabengrenze geprüft wird. Da Unternehmenseinreichungen Transformationsverkäufe möglicherweise mit anderen Geschäftsbereichen kombinieren, isolieren Analysten relevante Angaben, bevor sie als Querprüfungen verwendet werden. Wenn Unternehmenseinführungsstatistiken in Definition oder Erhebungsabdeckung abweichen, vergleichen Analysten Frageformulierung und Grundgesamtheit, bevor sie als Nachfrageindikatoren verwendet werden. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in Erfassung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Technologiekäufer in Unternehmen, digitale Führungskräfte im öffentlichen Sektor, Technologie- und Dienstleistungsanbieter sowie Funktionsleiter in wichtigen Branchen und Regionen richten. Ihre Erkenntnisse würden verwendet, um Interpretationen aus Sekundärquellen zu Käuferausgaben, Bereitstellungsmustern, Segmentanteilen und Prognosetreibern zu überprüfen, wobei widersprüchliche Definitionen auf die angegebene Transaktionsgrenze abgestimmt werden. Wo die Quellenabdeckung dünn ist, würden Analysten die Lücke dokumentieren, benachbarte Indikatoren vergleichen und die Schätzung mithilfe unabhängiger Nachfrage- und Anbieterbelege triangulieren, bevor eine Annahme in das Modell übernommen wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Die Schätzung wird von oben nach unten aus den globalen jährlichen Käuferausgaben für Transformationstechnologien und damit verbundene Dienstleistungen aufgebaut und dann selektiv gegen Anbieterumsatz-Zusammenfassungen, Kanalinformationen und gemittelte Verkaufspreise multipliziert mit Bereitstellungsvolumina geprüft. Analysten verwenden IT-Budgets von Unternehmen und dem öffentlichen Sektor, Cloud- und KI-Einführung, Technologie- und Dienstleistungsumsatztrends sowie branchen- und regionale Investitionsmuster, um das Gesamtvolumen zu bestimmen und Anteile für Technologie, Bereitstellung, Unternehmensgröße, Vertikale und Geografie aus dem Beitrag jeder Gruppe zu den im Geltungsbereich liegenden Ausgaben aufzubauen. Eine multivariate Regression setzt diese Nachfrage- und Angebotsindikatoren mit den Ausgaben im Zeitverlauf in Beziehung, während eine Szenarioanalyse den Vorwärtspfad für Cloud-first-Investitionen, KI-Integration, 5G-Anwendungsfälle, Altlastenbeschränkungen und Verfügbarkeit von Fachkräften anpasst. Analysten vergleichen Prognosen für jede Variable mit Käufer- und Anbieterbelegen, überprüfen Annahmen, wenn Indikatoren nicht übereinstimmen, und verwenden den nächstgelegenen zuverlässigen regionalen, branchen- oder anbieterspezifischen Proxy, wenn direkte Beobachtungen fehlen, und dokumentieren die Anpassung und ihre Auswirkung auf die Schätzung.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung gegen unabhängige Unternehmensangaben, öffentliche Statistiken, Einführungsindikatoren sowie Anbieter- oder Kanalbelege, untersuchen dann Anomalien und wesentliche Abweichungen von früheren Perioden oder verwandten Indikatoren vor der Freigabe. Ein zweiter Analyst überprüft die Abgrenzung, Berechnungen, Segmentanteile und Prognosenannahmen, wobei eine weitere Überprüfung markierte Unterschiede auflöst. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Interviewquelle einen wesentlichen Input ändert oder wenn neue Belege einer früheren Interpretation widersprechen. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Ereignis die Ausgaben oder die Einführung verändert, und unmittelbar vor der Lieferung erneut gegen aktuelle Quellen geprüft.
Vergleich der Marktgröße für digitale Transformation von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Markt für digitale Transformation (DX) misst die jährlichen globalen Ausgaben von Unternehmen und dem öffentlichen Sektor für Technologien und damit verbundene Dienstleistungen, die Prozesse, Kundenerlebnisse und IT-Betrieb durch digitalen Wandel modernisieren.
Zu den wesentlichen Ursachen für Abweichungen zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten vergleichen Prognosen für jede Variable mit Käufer- und Anbieterbelegen, überprüfen Annahmen, wenn Indikatoren nicht übereinstimmen, und verwenden den nächstgelegenen zuverlässigen regionalen, branchen- oder anbieterspezifischen Proxy, wenn direkte Beobachtungen fehlen, und dokumentieren die Anpassung und ihre Auswirkung auf die Schätzung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,44 Billionen USD (2027) | |
| Globales Beratungsunternehmen A | 1,11 Billionen USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 54,5 % unter dem Wert dieses Berichts für 2027 von 2,44 Billionen USD, 2 Jahre später. Die veröffentlichte Prognose verwendet einen niedrigeren angegebenen jährlichen Wachstumspfad als der Bericht, was das früher gemessene Gesamtvolumen auf einem niedrigeren Pfad hält. |
| Branchenanalyst B | 640 Milliarden USD (2029) | Auf Basis des Jahres 2029 liegt diese Schätzung 73,8 % unter dem Wert dieses Berichts für 2027 von 2,44 Billionen USD, 2 Jahre früher. Das veröffentlichte Gesamtvolumen umfasst nur DX-Software, während das breitere DX-Ausgabenmaß auch Hardware und Dienstleistungen einschließt. |
Die Analysten von Mordor Intelligence triangulieren die Schätzung gegen unabhängige Unternehmensangaben, öffentliche Statistiken, Einführungsindikatoren sowie Anbieter- oder Kanalbelege, untersuchen dann Anomalien und wesentliche Abweichungen von früheren Perioden oder verwandten Indikatoren vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitale Transformation (DX) und wie sind die Wachstumsaussichten?
Das Volumen wird für 2027 auf 2,44 Billionen USD und bis 2032 auf 6,55 Billionen USD prognostiziert, mit einem CAGR von 21,85 % von 2027 bis 2032.
Welche Kräfte treiben die digitale Transformation in Unternehmen voran?
Cloud-Expansion und eine breitere KI-Integration unterstützen die Nachfrage. McKinseys Umfrage 2026 berichtete von einer unternehmensweiten KI-Skalierung bei 44 % der Unternehmen.
Welches Technologiesegment führt bei den Transformationsausgaben?
KI und ML führten im Jahr 2026 mit einem Anteil von 28,5 % und sollen mit einem CAGR von 24,3 % von 2027 bis 2032 wachsen.
Welche Unternehmen sind die wichtigsten Transformationsanbieter?
Zu den wichtigsten Anbietern gehören Accenture, Google (Alphabet), Siemens, IBM und Microsoft.
Welche Einschränkungen können die digitale Bereitstellung in Unternehmen verlangsamen?
Veraltete Systeme und die Erschwinglichkeit von Cybersicherheitspersonal können den Rollout einschränken. In der ISC2-Umfrage 2025 gaben 29 % der Befragten an, dass ihre Organisationen es sich nicht leisten konnten, Cybersicherheitspersonal mit den benötigten Fähigkeiten einzustellen.
Welche Region soll bei der digitalen Transformation am schnellsten wachsen?
Asien-Pazifik soll mit einem CAGR von 22,5 % von 2027 bis 2032 am schnellsten wachsen. Nordamerika führte im Jahr 2026 mit einem Anteil von 31,95 %.