
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
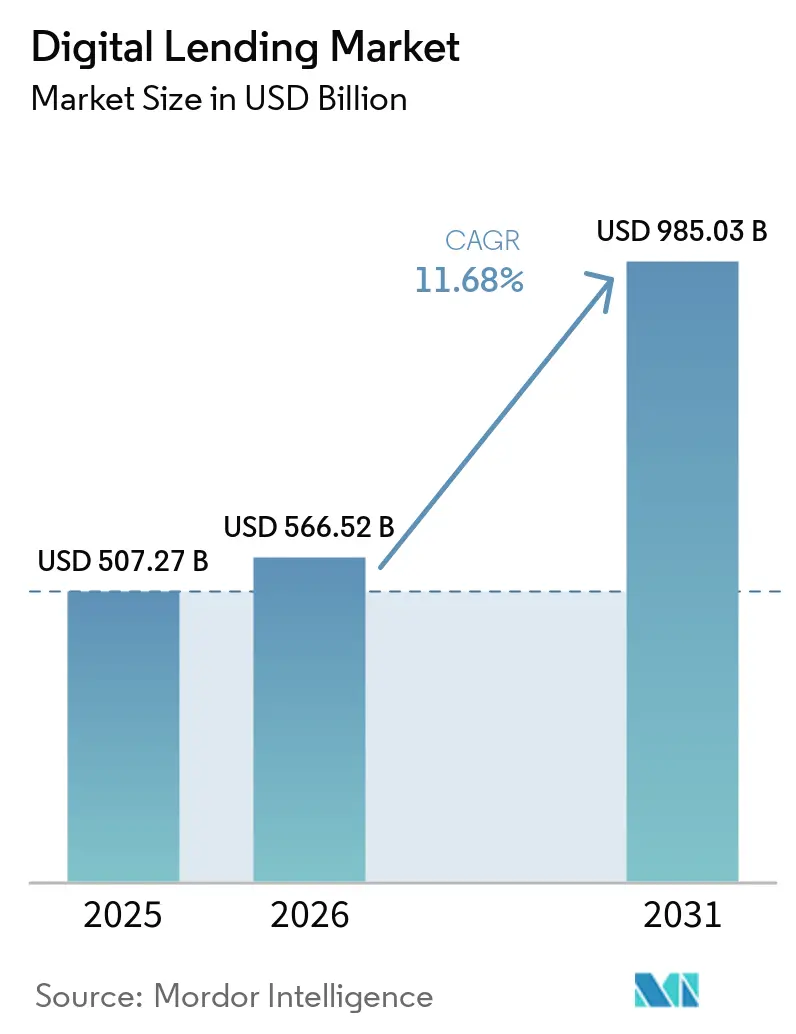
| Tamanho do Mercado (2026) | 566.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 985.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.68 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Empréstimos Digitais por Mordor Intelligence
O mercado de empréstimos digitais foi avaliado em USD 507,27 bilhões em 2025 e estima-se que cresça de USD 566,52 bilhões em 2026 para atingir USD 985,03 bilhões até 2031, a uma CAGR de 11,68% durante o período de previsão (2026-2031). Este perfil de crescimento evidencia ganhos constantes na originação de crédito mediada por tecnologia, volumes crescentes de finanças incorporadas e maior aceitação institucional da subscrição por IA. A tomada de decisão de crédito em tempo real, as transferências de dados de open banking e as opções de compre agora, pague depois (BNPL) continuam a atrair tomadores de empréstimos para longe dos canais de agências. As instituições estão investindo em sistemas de originação de empréstimos nativos em nuvem que reduzem os custos de processamento e diminuem os tempos de desembolso de semanas para minutos. Novas oportunidades de receita surgiram em torno de clientes com histórico de crédito limitado e financiamento transfronteiriço para pequenas empresas, auxiliados pela pontuação de crédito por dados alternativos. A intensidade competitiva está se fortalecendo à medida que fintechs, bancos tradicionais e plataformas BigTech convergem para segmentos de clientes idênticos em todas as principais regiões.
Principais Conclusões do Relatório
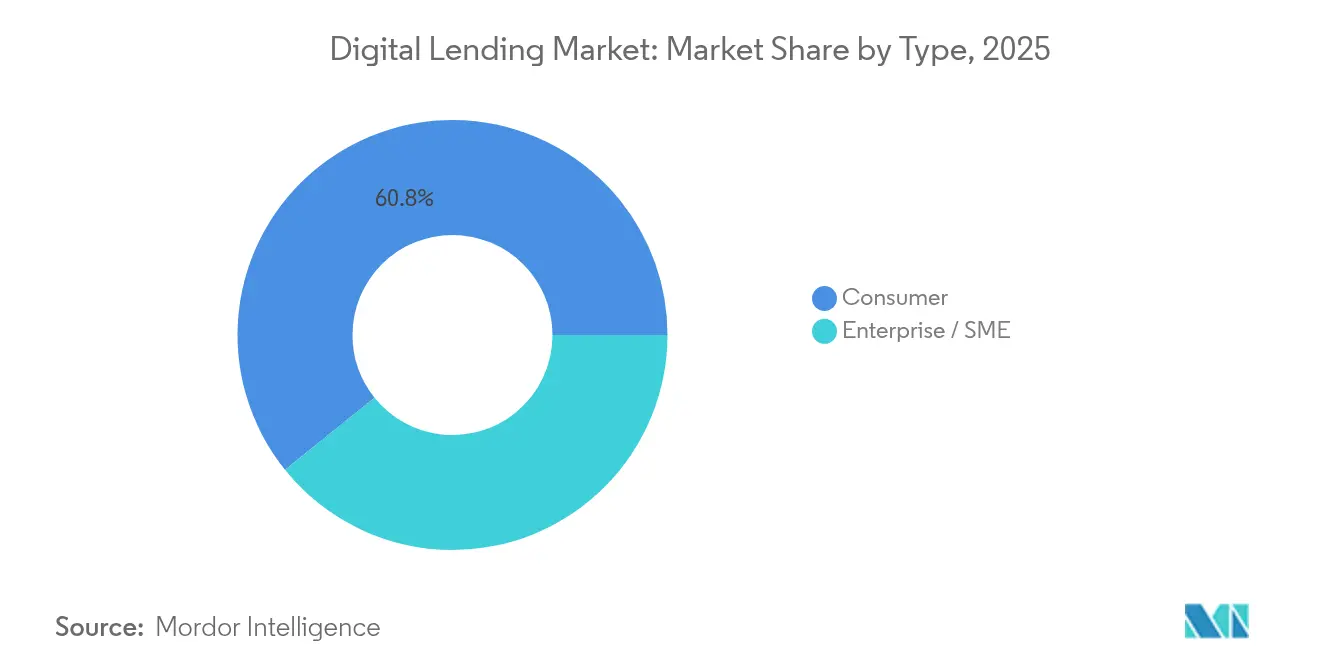
- Por tipo, os empréstimos ao consumidor lideraram com 60,78% da participação do mercado de empréstimos digitais em 2025, enquanto os empréstimos empresariais e para PMEs avançam a uma CAGR de 16,08% até 2031.
- Por modo de implantação, as plataformas em nuvem comandaram 68,62% do tamanho do mercado de empréstimos digitais em 2025, e as arquiteturas híbridas estão expandindo a uma CAGR de 14,55%.
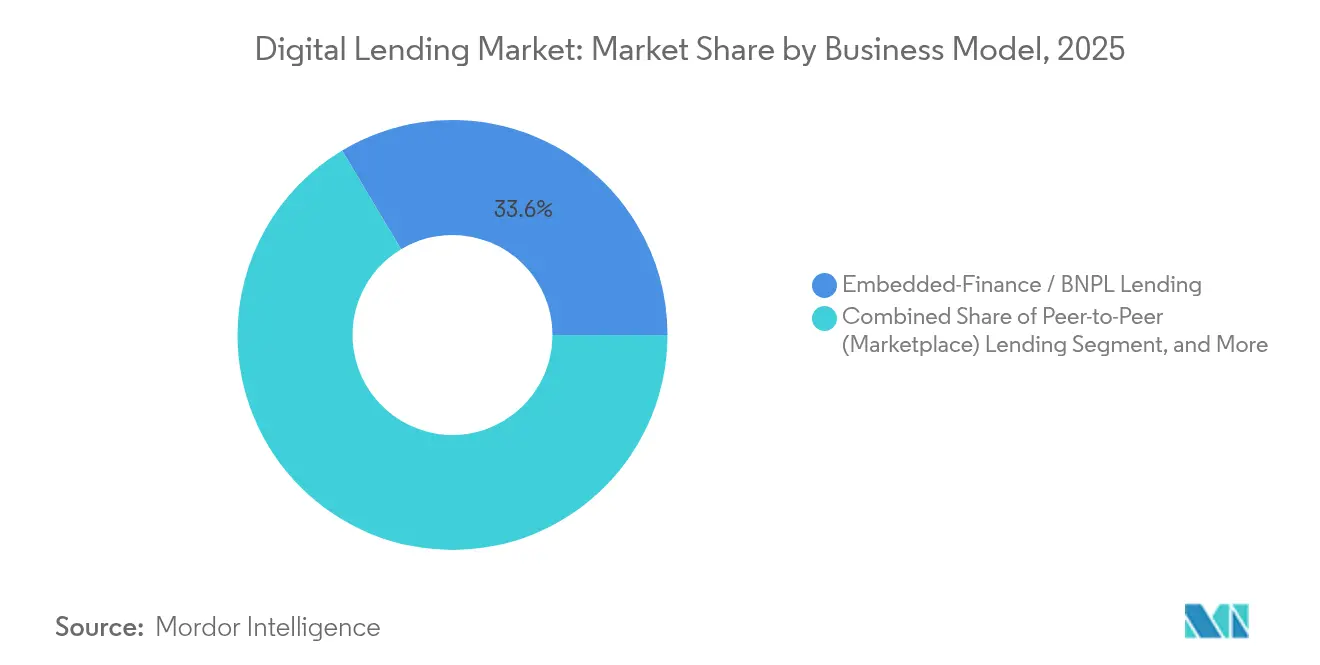
- Por modelo de negócios, o BNPL e outras estruturas de finanças incorporadas capturam 33,58% da participação de receita em 2025; o mesmo segmento está projetado para crescer a uma CAGR de 19,52% até 2031.
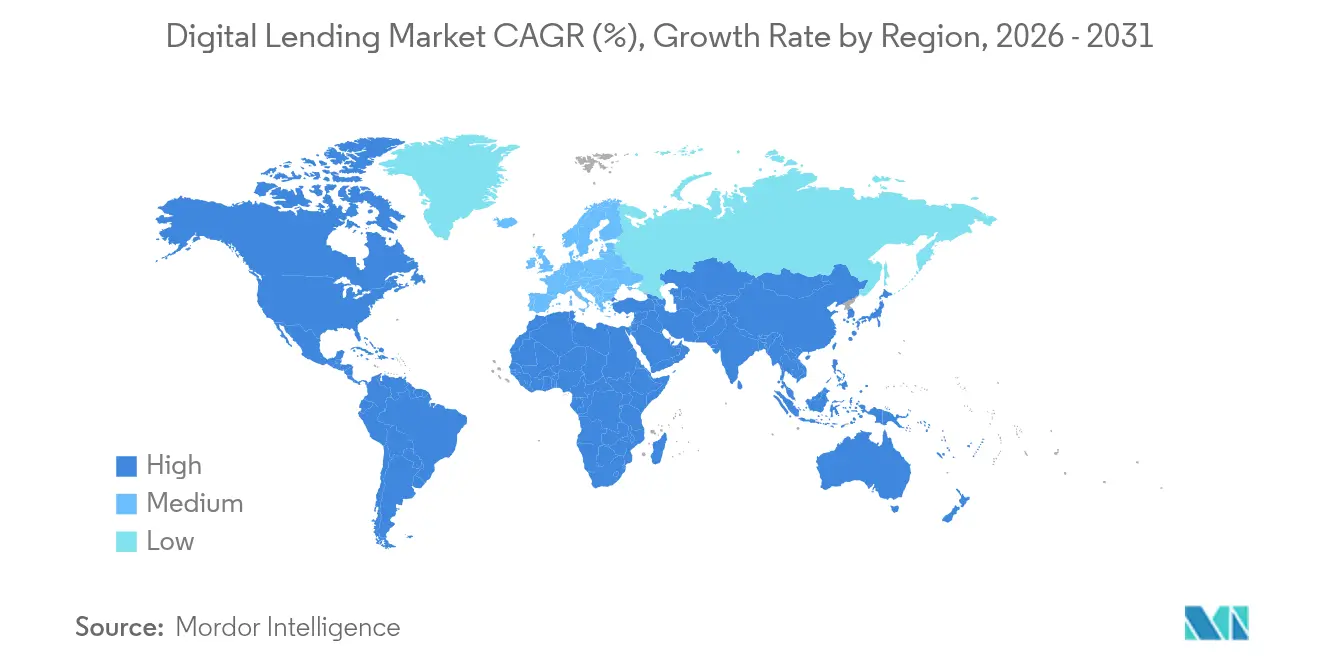
- Por geografia, a Ásia-Pacífico representou 39,35% do tamanho do mercado de empréstimos digitais em 2025, enquanto a África está no caminho para a CAGR mais rápida de 21,85% até 2031.
- Por tecnologia, os processos de subscrição orientados por IA controlaram 43,62% do mercado de empréstimos digitais em 2025 e aumentaram as taxas de aprovação em 25% sem elevar o risco.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração de smartphones e internet | +2.8% | Ásia-Pacífico, África | Médio prazo (2 a 4 anos) |
| Plataformas fintech de aprovação instantânea | +2.1% | América do Norte, Europa | Curto prazo (≤2 anos) |
| Regulamentações de open banking e e-KYC | +1.9% | Europa, Ásia-Pacífico, América Latina | Médio prazo (2 a 4 anos) |
| Demanda de MPMEs por empréstimos rápidos de capital de giro | +1.7% | Global | Curto prazo (≤2 anos) |
| Pontuação de crédito por dados alternativos | +1.5% | Regiões sub-bancarizadas | Longo prazo (≥4 anos) |
| Ascensão dos empréstimos de finanças incorporadas | +1.4% | Ásia-Pacífico, América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A expansão da penetração de smartphones e internet acelera os empréstimos com foco em dispositivos móveis
Os usuários globais de smartphones totalizaram 6,8 bilhões em 2024, oferecendo aos credores um caminho direto aos tomadores de empréstimos por meio de aplicativos móveis. Somente na Ásia-Pacífico, os pagamentos por carteiras digitais atingiram USD 9,8 trilhões, reforçando a prontidão dos clientes para ofertas de crédito em aplicativos[1]. Os credores agora aproveitam geolocalização, metadados de dispositivos e sinais comportamentais para avaliar o risco em segundos, abrindo linhas de crédito para milhões de tomadores de empréstimos pela primeira vez. Reguladores como o Conselho de Proteção de Dados da Índia e a Lei de IA da UE estão padronizando o uso de dados, o que ajuda os credores a escalar modelos compatíveis com foco em dispositivos móveis.
A proliferação de plataformas fintech de aprovação instantânea transforma as expectativas dos tomadores de empréstimos
Mais de 90% das solicitações de empréstimos digitais agora são roteadas por meio de mecanismos de subscrição automatizados, e a Upstart relata 80% de aprovações instantâneas sem envio de documentos. Os modelos de aprendizado de máquina processam centenas de atributos dos tomadores em tempo real, reduzindo os custos de originação e elevando a satisfação do cliente. Bancos que não conseguem corresponder às janelas de aprovação de menos de cinco minutos escolhem cada vez mais parcerias de marca branca com fornecedores fintech para preservar a participação de mercado.
Regulamentações favoráveis de open banking e e-KYC permitem a subscrição orientada por dados
As regras da PSD3 europeia e mandatos semelhantes em toda a Ásia exigem que os bancos exponham os dados de contas dos clientes por meio de APIs seguras, fornecendo aos credores feeds verificados de renda, fluxo de caixa e passivos[2]. Trilhos de identidade digital, como a interface e-KYC da Índia, reduzem o processo de integração para menos de 60 segundos, enquanto o Cashflow Score da Experian demonstra um aumento de 25% no poder preditivo em comparação com os escores de bureaus legados.
A demanda de MPMEs por empréstimos rápidos de capital de giro impulsiona a adoção no segmento B2B
As pequenas empresas enfrentam uma lacuna de financiamento global de USD 5,7 trilhões. Os credores digitais preenchem esse déficit com produtos de financiamento baseado em receita e antecipação de faturas subscritos com base em dados de vendas em tempo real. Plataformas como Novo e Bitty Advance desembolsam capital em 24 horas, apoiando a continuidade da cadeia de suprimentos para comerciantes na América Latina, no Sudeste Asiático e nos Estados Unidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de segurança cibernética e privacidade de dados | –1.8% | América do Norte, Europa | Curto prazo (≤2 anos) |
| Limites regulatórios de taxa de juros | –1.2% | Mercados emergentes | Médio prazo (2 a 4 anos) |
| Fadiga dos investidores em mercados peer-to-peer | –0.9% | Europa, América do Norte | Curto prazo (≤2 anos) |
| Risco de concentração em provedores de nuvem | –0.7% | Europa, Ásia-Pacífico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Os riscos de segurança cibernética e privacidade de dados desafiam a escalabilidade das plataformas
As instituições financeiras alocam apenas 13% dos orçamentos de TI para segurança, mesmo com a expansão dos portfólios de APIs. Em 2024, 62% dos credores pesquisados registraram aumento de incidentes de fraude, e os reguladores agora exigem arquiteturas de confiança zero sob os regimes GDPR e CCPA. Prêmios mais elevados de seguro cibernético e notificações obrigatórias de violações inflam os custos de conformidade, especialmente para plataformas transfronteiriças.
A fadiga dos investidores em mercados peer-to-peer reduz a oferta de capital
Picos históricos de inadimplência em várias plataformas P2P europeias elevaram os atrasos médios para 6% e desencadearam a falência de plataformas outrora de alto perfil. Investidores de varejo avessos ao risco responderam redirecionando fundos para depósitos segurados, forçando os credores de marketplace a aumentar os rendimentos ou atrair compradores institucionais. A volatilidade de financiamento resultante restringe o inventário de empréstimos e desacelera a expansão das plataformas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os empréstimos ao consumidor mantêm escala enquanto o crédito para PMEs registra ganhos mais rápidosOs empréstimos ao consumidor retiveram 60,78% do mercado de empréstimos digitais em 2025, impulsionados pela demanda por finanças pessoais e BNPL. Ao mesmo tempo, as facilidades para PMEs estão previstas para crescer a uma CAGR de 16,08% até 2031, refletindo escassez de capital de giro e adoção de modelos de dados alternativos que recompensam a visibilidade do fluxo de caixa em tempo real. O tamanho do mercado de empréstimos digitais para produtos de PMEs está projetado para atingir USD 246,09 bilhões até 2031. Os credores integram APIs com softwares de contabilidade para coletar faturas, folha de pagamento e dados fiscais, reduzindo os ciclos de subscrição de semanas para 48 horas. À medida que as plataformas localizadas alcançam taxas de perda de crédito equivalentes às de portfólios de consumidores, os bancos globais estão celebrando parcerias de compartilhamento de receitas para garantir a distribuição.
No segmento de consumidores, as ofertas de crédito incorporadas em checkouts de comércio eletrônico continuam a ampliar o alcance para segmentos de renda mais baixa. Uma parcela crescente de millennials assalariados agora usa dados do período de pagamento para desbloquear opções de antecipação salarial. Os modelos avançados de IA explicável mitigam o viés, apontando para pressão descendente sobre cancelamentos em grandes coortes de pares. Em conjunto, essas forças preservam uma base sólida para os volumes de empréstimos ao consumidor, ao mesmo tempo em que abrem uma vertente de PMEs com crescimento ainda mais rápido.



Por Tipo de Empréstimo:
Empréstimos pessoais dominam; empréstimos de capital de giro registram a CAGR mais rápidaOs empréstimos pessoais representaram 35,44% do tamanho do mercado de empréstimos digitais em 2025, impulsionados por modelos de decisão instantânea e baixos custos de aquisição. Os empréstimos para automóveis vêm em seguida, aproveitando as integrações no ponto de venda que reduzem o tempo de atendimento nas concessionárias para menos de 60 segundos [UPSTART.COM]. As categorias de hipoteca, home equity e empréstimos para estudantes estão passando por uma migração digital mais lenta devido às verificações complexas de garantias e às regras de subsídios.
Os empréstimos de capital de giro para pequenas empresas estão projetados para registrar uma CAGR de 10,52%. O financiamento baseado em receita alinha os reembolsos com as receitas diárias de cartão, oferecendo aos comerciantes flexibilidade durante as flutuações de demanda. As plataformas de antecipação de faturas integradas em painéis de planejamento de recursos empresariais desbloqueiam liquidez em 24 horas após a emissão da fatura. Esta rota de finanças incorporadas atrai ecossistemas globais de logística, agricultura e freelancers que historicamente careciam de garantias para linhas de crédito tradicionais.
Por Modo de Implantação:
A nuvem lidera; as estruturas híbridas fecham a lacunaAs instalações em nuvem controlaram 68,62% das receitas de 2025 após os bancos pivotarem para pilhas de empréstimos containerizadas e com prioridade para APIs. Um subconjunto considerável de instituições de nível 1 ainda exige armazenamento local para dados sensíveis. As implantações híbridas, portanto, estão avançando a uma CAGR de 14,55%, à medida que os bancos segmentam as cargas de trabalho, mantendo as informações de identificação pessoal atrás de firewalls enquanto aproveitam as nuvens públicas para o treinamento de modelos de IA computacionalmente intensivo.
O risco de aprisionamento por fornecedores tem levado os reguladores a examinar a concentração sistêmica. A EBA da Europa e o Banco da Inglaterra incentivam estratégias de múltiplas nuvens que sustentam a continuidade operacional. Os credores respondem diversificando entre hiperescaladores e incorporando camadas de portabilidade Kubernetes. Essa arquitetura suporta decisões de crédito em tempo real em dispositivos móveis mesmo em mercados com largura de banda restrita, ampliando o alcance dos clientes.
Por Modelo de Negócios:
As finanças incorporadas redefinem a distribuição de empréstimosOs acordos de BNPL e finanças incorporadas capturaram 33,58% da receita de 2025 e devem expandir a quase 19,52% ao ano. Os comerciantes não bancários integram botões de crédito nos fluxos de checkout por meio de trilhos de Banking como Serviço, aumentando os valores dos tickets e a retenção de clientes. As plataformas peer-to-peer retêm um nicho fiel de investidores, mas enfrentam volatilidade de financiamento, enquanto os credores fintech com balanço patrimonial obtêm linhas de armazém dos bancos para escalar as originações sem diluição.
A penetração das finanças incorporadas nos canais B2B é a próxima fronteira, com portais de logística e aquisições incorporando linhas de crédito a fornecedores. As parcerias entre redes de cartões e empresas de software de comércio eletrônico aceleram essa tendência, tornando o crédito uma funcionalidade padrão em vez de um complemento. O setor de empréstimos digitais mede cada vez mais o sucesso por métricas de tempo para aprovação, em vez de apenas pelo spread de juros líquidos.

Por Tecnologia:
A subscrição por IA lidera a adoção; o blockchain permanece em fase exploratóriaOs mecanismos de subscrição baseados em IA detiveram 43,62% dos gastos com tecnologia em 2025, impulsionando 25% de aprovações incrementais em comparação com os scorecards tradicionais. As APIs de open banking garantem a atualização contínua dos dados, aumentando os sinais de alerta precoce para a deterioração do crédito. Os pilotos de IA generativa estão surgindo na classificação de documentos e na comunicação com tomadores de empréstimos, mas representam menos de 10% das cargas de trabalho de produção.
Os contratos inteligentes baseados em blockchain ganharam espaço nos microempréstimos garantidos, mas permanecem abaixo de 2% do volume total de empréstimos. Os bancos citam riscos de oráculo e ambiguidade regulatória. A análise de big data, enquanto isso, sustenta modelos de dados alternativos que aproveitam pagamentos de serviços públicos, pegadas em redes sociais e classificações de comércio eletrônico, ampliando assim o acesso para consumidores sub-bancarizados.
Análise Geográfica
Mercado de Empréstimos Digitais da APAC
A sia-Pacífico respondeu por 39,35% do mercado de empréstimos digitais em 2025, apoiada por mais de 235 bancos digitais licenciados e infraestruturas de pagamento apoiadas pelo governo, como o UPI da Índia, que registrou uma média de 12 bilhões de transações mensais em 2025. Os super-aplicativos da China integram crédito sobre carteiras digitais, serviços de transporte por aplicativo e serviços de entrega de alimentos, criando poderosos ciclos de dados. Os governos de Singapura e da Austrália operam sandboxes regulatórios que reduzem os ciclos de teste de produtos para seis meses, acelerando a entrada no mercado para credores desafiantes.
Mercado de Empréstimos Digitais da África
A África registrou o CAGR mais rápido de 21,85% e tem previsão de atingir 47 bilhões de USD em receitas até 2028. Os sistemas de pagamento por dinheiro móvel, pioneiros no Quênia e em Gana, formam a espinha dorsal dos mecanismos de microcrédito que avaliam compras de crédito de celular e transferências entre pares para pontuar o risco. As startups na Nigéria e no Egito atraem fundos de capital de risco internacionais e desenvolvem soluções de adiantamento de salário transfronteiriças para a diáspora africana.
Mercado de Empréstimos Digitais da América do Norte, Europa e América Latina
A América do Norte e a Europa apresentam alta penetração, mas crescimento geral mais lento. A legislação de BNPL nos EUA permanece em fluxo, mas o PayPal superou 30 bilhões de USD em originações acumuladas, demonstrando escala para players maduros. Na Europa, as atualizações da PSD3 e a Lei de IA da UE fornecem regras unificadas que aprimoram o passaporte transfronteiriço, embora os tetos de taxas de juros em várias diretivas de crédito ao consumidor restrinjam os segmentos de alto rendimento. A América Latina vê um crescimento crescente de negócios de finanças incorporadas ancorados em pagamentos em tempo real, como o PIX do Brasil, criando uma pista para o crescimento de empréstimos de dois dígitos apesar da volatilidade macroeconômica.
Edições regionais
Panorama regulatório
A regulamentação do crédito digital está convergindo em torno dos direitos de dados do consumidor, da supervisão dos ecossistemas de crédito de terceiros e da auditabilidade das decisões de crédito automatizadas. Na União Europeia, o EU AI Act (Regulamento (UE) 2024/1689) classifica a avaliação de crédito e a pontuação de crédito como casos de uso de IA de alto risco, com requisitos aplicáveis aos serviços financeiros a partir de agosto de 2026. Isso elevou as expectativas de governança em torno da documentação de modelos, monitoramento e supervisão humana.
Nos Estados Unidos, o Consumer Financial Protection Bureau (CFPB) continuou seu processo regulatório relevante para o crédito digital, incluindo alterações na Regulation B (ECOA) e atividades paralelas que afetam o acesso a dados no estilo open banking e o tratamento do BNPL sob as regras de crédito ao consumidor. Em mercados emergentes de alto crescimento, os reguladores estão reforçando o licenciamento, as divulgações e os relatórios para aplicativos de crédito digital e prestadores de serviços de empréstimo. O Reserve Bank of India consolidou seu marco regulatório por meio das Reserve Bank of India (Digital Lending) Directions 2025, introduzindo requisitos estruturados para os arranjos entre entidade regulada e prestador de serviços de empréstimo (RE-LSP) e determinando a comunicação de Aplicativos de Crédito Digital (DLAs), incluindo o envio de dados de DLA até 15 de junho de 2025, com disposições adicionais vigentes a partir de 1º de novembro de 2025 para LSPs que fazem parceria com múltiplas entidades reguladas. A Nigéria também trouxe o crédito digital mais para dentro do perímetro regulatório por meio das FCCPC Digital, Electronic, Online, or Non-traditional Consumer Lending Guidelines 2025, em vigor a partir de 18 de novembro de 2025, reforçando as expectativas de divulgação e conduta para o crédito baseado em aplicativos.
Análise da cadeia de valor
A criação de valor no crédito digital começa com a aquisição de clientes e a distribuição incorporada, passando depois pelo onboarding e e-KYC, agregação de dados (conta bancária, fluxo de caixa, dispositivo e dados alternativos), subscrição e precificação automatizadas, financiamento ou provisão de capital, e atendimento ou cobrança, com conformidade e relatórios permeando todo o ciclo de vida. O mercado está cada vez mais organizado em torno de arquiteturas modulares baseadas em API, nas quais bancos, NBFCs, credores fintech e Prestadores de Serviços de Empréstimo (LSPs) terceirizados se conectam para viabilizar originação, tomada de decisão e atendimento em escala, enquanto plataformas em nuvem fornecem capacidade computacional elástica para tomada de decisão em tempo real e treinamento de modelos.
Os principais pontos de estrangulamento se concentram nas transições entre captação, subscrição, aprovação e financiamento, quando as instituições operam ferramentas legadas desconectadas que exigem reentrada manual, reduzindo a velocidade de aprovação e aumentando o risco operacional. A subscrição por IA e a camada de conectividade de dados se tornaram pontos críticos porque determinam a velocidade de aprovação, a explicabilidade e os controles antifraude, enquanto os canais de financiamento (linhas de warehouse, forward-flow e securitização) limitam a escalabilidade da originação. As exigências regulatórias também moldam o desenho do ecossistema; por exemplo, as RBI Digital Lending Directions 2025 da Índia reforçam a responsabilização nos arranjos RE-LSP e nas divulgações e relatórios de DLA (incluindo a comunicação via portal CIMS até 15 de junho de 2025), o que aumenta a necessidade de fluxos de trabalho auditáveis, captura padronizada de dados e relatórios baseados em API.
Cenário Competitivo
Concentração do Mercado
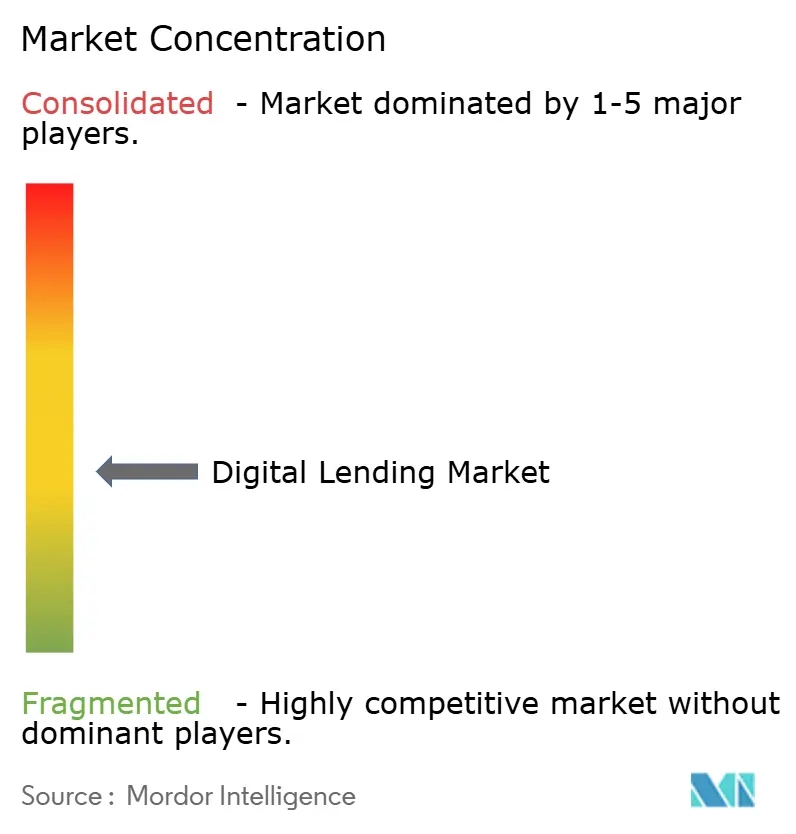
A concorrência é moderada e fragmentada. Marcas de pagamento estabelecidas como PayPal e Square exploram relacionamentos com comerciantes para integrar tomadores de empréstimos a baixo custo de aquisição. Credores digitais puros como Upstart e LendingClub se diferenciam por meio de modelos proprietários de IA que entregam 90% de aprovações automatizadas. Bancos desafiantes como o Nubank expandem de cartões para produtos de antecipação salarial, enquanto instituições tradicionais migram portfólios legados para sistemas de originação de empréstimos em nuvem para se manterem relevantes.
Fusões e aquisições continuam. A Gen Digital concordou em adquirir a MoneyLion por USD 1 bilhão, adicionando 9 milhões de usuários e ativos de análise. A aquisição da Axio, baseada na Índia, pela Amazon fornece um mecanismo de crédito incorporado para seu ecossistema de comércio eletrônico. A Moody's adquiriu a Numerated para incorporar tecnologia de originação em seu conjunto de avaliação de crédito, sinalizando uma tendência em direção a plataformas de ponta a ponta que unem dados, pontuação e fluxo de trabalho.
As corridas armamentistas tecnológicas impulsionam a estratégia. Os fornecedores se concentram em IA explicável para atender aos futuros mandatos de auditoria. A capacidade de múltiplas nuvens, a configuração de baixo código e a manutenção preditiva de portfólios de empréstimos estão emergindo como requisitos básicos. Os cinco maiores originadores controlaram aproximadamente 28% dos volumes de 2024, indicando espaço para consolidação, mas também oportunidade de entrada significativa para provedores especializados.
Líderes do Setor de Empréstimos Digitais
-
Funding Circle Limited (Funding Circle Holdings PLC)
-
On Deck Capital Inc.
-
Prosper Marketplace, Inc.
-
Bizfi LLC
-
LendInvest Plc
-
PayPal Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Empréstimos Digitais Empresas cobertas neste relatório
- Ant Group Co., Ltd.
- WeBank Co., Ltd.
- PayPal Holdings, Inc.
- Klarna Bank AB (publ)
- LendingClub Corporation
- Upstart Holdings, Inc.
- Funding Circle Holdings plc
- On Deck Capital, Inc.
- Prosper Marketplace, Inc.
- SoFi Technologies, Inc.
- Kabbage, Inc. (American Express Co.)
- LendInvest plc
- Zopa Bank Ltd.
- Kaspi.kz JSC
- Ferratum Oyj
- CAN Capital, Inc.
- International Personal Finance plc
- Faircent Tech Pvt. Ltd.
- LenDenClub Techserve Pvt. Ltd.
- CapFloat Financial Services Pvt. Ltd.
- Oriente Group Limited
- Mercado Libre, Inc.
- Square Loans (Block, Inc.)
- PayU Finance India Pvt. Ltd.
- PagSeguro Digital Ltd.
Oportunidades de mercado e perspectivas futuras
Está surgindo espaço em torno da IA agêntica e da automação de fluxos de trabalho que comprimem os tempos de ciclo e reforçam os controles de conformidade dentro da originação digital. Em março de 2026, a Blend lançou o Blend Autopilot para revisar dados de solicitação e verificações de conformidade em segundos, e movimentos semelhantes de plataformas têm deslocado mais decisões para o processamento direto (straight-through processing), em vez de back offices carregados de exceções. Para credores e fornecedores de plataformas, isso gera demanda por tomada de decisão configurável, ferramentas de explicação de ação adversa e monitoramento contínuo de modelos, à medida que aumenta o escrutínio sobre as decisões de crédito conduzidas por IA.
O crédito incorporado e para pequenas empresas também oferece espaço para expansão de produtos e infraestrutura, especialmente onde as lacunas de financiamento permanecem grandes e a subscrição depende de dados de fluxo de caixa em tempo real. A lacuna global de financiamento para pequenas empresas citada no contexto de mercado (5,7 trilhões de USD) sustenta a demanda por produtos de financiamento baseado em receita e capital de giro que podem ser subscritos a partir de dados de pagamento e contabilidade. No lado da infraestrutura, mais instituições estão padronizando implantações em nuvem e híbridas, com a nuvem detendo 68,62% de participação em 2025, para dar suporte a integrações de API e capacidade computacional elástica para modelos de subscrição. Mudanças regulatórias como as RBI Digital Lending Directions 2025 e as FCCPC Consumer Lending Guidelines 2025 da Nigéria elevam o padrão de divulgação, registro ou relato de aplicativos, e supervisão de terceiros, criando oportunidades para plataformas com conformidade incorporada por design e capacidades de regtech embutidas nas pilhas de originação e atendimento de empréstimos.
Desenvolvimentos industriais recentes em Mercado de Empréstimos Digitais
- Julho de 2026: a Prosper Marketplace ampliou os prazos de pagamento de empréstimos pessoais para até seis anos (72 meses). A mudança amplia a flexibilidade do produto para os tomadores e pode melhorar a conversão em segmentos sensíveis a taxas, reduzindo os pagamentos mensais. Prazos mais longos também aumentam a importância do monitoramento de risco de ciclo de vida e da análise de cobrança nas operações da plataforma.
- Junho de 2026: a Funding Circle concluiu a SBOLT 2026-1, sua décima securitização pública de empréstimos a investidores, e destacou a participação do British Business Bank em uma securitização pública da Funding Circle. A transação reforça o acesso a financiamento escalável baseado no mercado de capitais, que sustenta a capacidade contínua de originação. Também indica a institucionalização contínua das estruturas de financiamento para plataformas de crédito digital para PMEs.
- Dezembro de 2024: a Gen Digital anunciou um acordo para adquirir a MoneyLion por 1 bilhão de USD. O negócio expande a Gen Digital para a distribuição de finanças ao consumidor e capacidades de gestão financeira baseadas em dados, que podem ser usadas ao longo das jornadas de crédito digital. Também destaca a consolidação contínua, à medida que as plataformas buscam engajamento de ponta a ponta, insights de subscrição e caminhos de venda cruzada.
Mercado de Empréstimos Digitais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de empréstimos digitais é definido como o valor da originação e desembolso de empréstimos viabilizados por meio de canais e fluxos de trabalho digitais, incluindo a integração de tomadores, decisão de crédito, documentação e atendimento realizados online ou por meio de aplicativos.
Exclusões de escopo: Excluímos as atividades de concessão de crédito realizadas exclusivamente em agências físicas que não sejam iniciadas ou processadas por meio de uma jornada digital, bem como as receitas provenientes exclusivamente de software que não representem volume de empréstimos.
Visão Geral da Segmentação
- Por Tipo
- Consumidor
- Empresarial / PME
- Por Tipo de Empréstimo
- Empréstimos Pessoais
- Empréstimos para Automóveis
- Empréstimos para Estudantes
- Hipoteca / Home Equity
- Empréstimos de Capital de Giro para Pequenas Empresas
- Por Modo de Implantação
- Plataformas Baseadas em Nuvem
- Soluções Locais
- Híbrido
- Por Modelo de Negócios
- Empréstimos Peer-to-Peer (Marketplace)
- Empréstimos Diretos (com Balanço Patrimonial)
- Empréstimos de Finanças Incorporadas / BNPL
- Crowdfunding e Financiamento Baseado em Receita
- Por Tecnologia
- Subscrição Orientada por IA / Aprendizado de Máquina
- APIs e Plataformas de Open Banking
- Empréstimos Baseados em Blockchain
- Análise de Big Data
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a estrutura base do modelo e garantir que nossas definições estejam alinhadas com a forma como os empréstimos são monitorados nas estatísticas públicas. Recorremos a fontes de acesso gratuito, como o Banco Mundial, o FMI, o BIS e a OCDE, para indicadores macroeconômicos e de tendências de crédito, além de publicações de bancos centrais e reguladores financeiros em países-chave para dados sobre crédito bancário, crédito ao consumidor e notas de supervisão.
Também analisamos fontes como registros na SEC e relatórios anuais de credores listados e plataformas financeiras, apresentações a investidores, atualizações de bancos centrais sobre pagamentos e finanças digitais, e imprensa financeira de reputação, a fim de compreender como a originação digital está se expandindo dentro do total de empréstimos. Para verificações cruzadas sobre atividades em corredores específicos, utilizamos um banco de dados de remessas de importação e exportação apenas quando isso auxilia na validação de sinais de demanda por dispositivos e infraestrutura vinculados à expansão das finanças digitais. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram utilizadas para coletar dados, validar insumos e esclarecer premissas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar a parcela dos empréstimos originados digitalmente, como as taxas de subscrição e aprovação estão evoluindo, e como a economia unitária está se desenvolvendo entre os diferentes perfis de tomadores. Conversamos com uma combinação de credores, plataformas fintech, especialistas em risco e conformidade, e parceiros de canal em grandes regiões, de modo que as premissas sobre adoção, precificação e qualidade de crédito pudessem ser submetidas a testes de estresse.
Quando os conjuntos de dados públicos não apresentavam claramente as divisões digitais, os insumos de especialistas foram utilizados para estabelecer faixas de penetração realistas e verificar a direção das mudanças antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | CXOs: 17% | APAC: 46% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 23% | EMEA: 34% |
| Participantes menores: 21% | Gestores: 60% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento parte de uma reconstrução do conjunto de demanda, em que a originação total de crédito e a atividade de empréstimos em aberto por geografia são traduzidas em volumes originados digitalmente por meio de taxas de penetração derivadas de sinais públicos e validação por entrevistas. Em seguida, corroboramos o total com aproximações seletivas de baixo para cima, como verificações de throughput de credores amostrados, padrões de ticket médio de empréstimos e divisões de mix de produtos por tipo de tomador, que são ajustadas quando as duas perspectivas não se alinham.
Os principais insumos utilizados no modelo incluem penetração de originação digital por categoria de empréstimo, taxas de aprovação e de conversão, ticket médio por coorte de tomadores, direção das tendências de inadimplência e baixas contábeis, mudanças de política e conformidade que afetam a integração de clientes, e penetração de smartphones e internet como proxy prático de adoção. As previsões basearam-se principalmente em análise de cenários, uma vez que os ciclos de adoção e crédito podem mudar rapidamente, e os cenários foram ancorados nas perspectivas de especialistas sobre ciclos de taxas de juros, disponibilidade de financiamento e apetite por risco. Quando os sinais de baixo para cima estavam ausentes para geografias menores, preenchemos as lacunas utilizando mercados pares com profundidade bancária e uso digital semelhantes, seguidos de limites conservadores para evitar superestimar o crescimento.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados em relação a sinais independentes, incluindo tendências de crescimento do crédito, divulgações sobre o mix de produtos de empréstimo e tração reportada dos canais digitais, e as variações são revisadas em uma segunda análise por analista antes da aprovação final. Os valores discrepantes são investigados por meio da reverificação das séries de insumos, conversões de moeda e quaisquer mudanças abruptas em regulamentações ou definições de relatórios, e o recontato é acionado quando uma premissa-chave ultrapassa uma faixa esperada.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, movimentos bruscos de taxas de juros ou perturbações nos mercados de financiamento. Antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam uma perspectiva que corresponda aos dados mais recentes disponíveis e às notas de validação.
Tamanho do Mercado de Empréstimos Digitais da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas para empréstimos digitais frequentemente divergem porque as empresas confundem o que estão medindo: algumas acompanham o valor da originação de empréstimos, enquanto outras acompanham receitas de plataformas ou de software, e o ano utilizado para câmbio e inflação também pode alterar os totais. Mantemos a lógica transparente para que o leitor possa rastrear cada etapa até indicadores de demanda claros e faixas de adoção respaldadas por entrevistas.
Os maiores fatores de divergência geralmente decorrem de se as hipotecas e outros empréstimos garantidos estão incluídos, se os valores representam desembolsos versus saldos em aberto, e se as taxas de penetração são aplicadas de forma consistente entre regiões sem verificações sobre o mix de crédito e o comportamento de aprovação. Quando o escopo se limita às receitas de plataformas ou a um conjunto restrito de produtos de empréstimo, o número parecerá muito menor, o que é o padrão observado em algumas figuras amplamente citadas — uma escolha de escopo tratada de forma diferente pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 566,52 bilhões de USD (2026) | |
| Consultoria Global A | 450,00 bilhões de USD (2023) | Frequentemente apresentado como uma avaliação de ano único vinculada à ampla adoção de finanças digitais, com clareza limitada sobre se mede o valor da originação, o crédito em aberto ou apenas categorias selecionadas de empréstimos, o que pode comprimir os totais em comparação com um modelo baseado em originação. |
| Publicação Setorial B | 15,26 bilhões de USD (2024) | Esse valor normalmente acompanha soluções de digitalização e fluxo de trabalho relacionadas a empréstimos, em vez do valor dos empréstimos originados digitalmente, e pode aplicar uma perspectiva de gastos com tecnologia que exclui o volume de empréstimos subjacente. |
A tabela mostra que a dispersão é explicada principalmente pelo que é contabilizado como unidade de mercado, seja o valor dos empréstimos que fluem por canais digitais ou os gastos com tecnologia habilitadora. Ao manter a definição vinculada à originação e verificar as premissas de penetração e ticket médio com entrevistas, chegamos a uma estimativa prática que pode ser replicada e atualizada com insumos claros.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de empréstimos digitais em 2026?
O mercado de empréstimos digitais alcançou USD 566,52 bilhões em 2026 e está no caminho para atingir USD 985,03 bilhões até 2031.
Qual região apresenta o crescimento mais rápido para o crédito digital ao consumidor?
A África lidera com uma CAGR projetada de 21,85% até 2031, graças aos trilhos de dinheiro móvel e aos sandboxes regulatórios favoráveis.
Qual a participação dos empréstimos digitais que utilizam subscrição por IA atualmente?
Os mecanismos habilitados por IA gerenciam aproximadamente 43,62% dos empréstimos e elevaram as taxas de aprovação em 25% sem aumentar o risco do portfólio.
Por que as implantações de nuvem híbrida estão se tornando mais populares entre os credores?
Uma lacuna global de capital de giro de USD 5,7 trilhões alimenta a demanda, enquanto APIs integradas a sistemas de contabilidade aceleram a subscrição para menos de 48 horas.
Como as finanças incorporadas estão reformulando a distribuição de crédito?
Os produtos de BNPL e finanças incorporadas inserem ofertas de empréstimos diretamente nas jornadas de compra, já detendo 33,58% de participação de receita e crescendo a quase 19,52% ao ano.