
Tamanho e Participação do Mercado de Sistemas Novos de Entrega de Fármacos (NDDS)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 311.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 417.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.04 % |
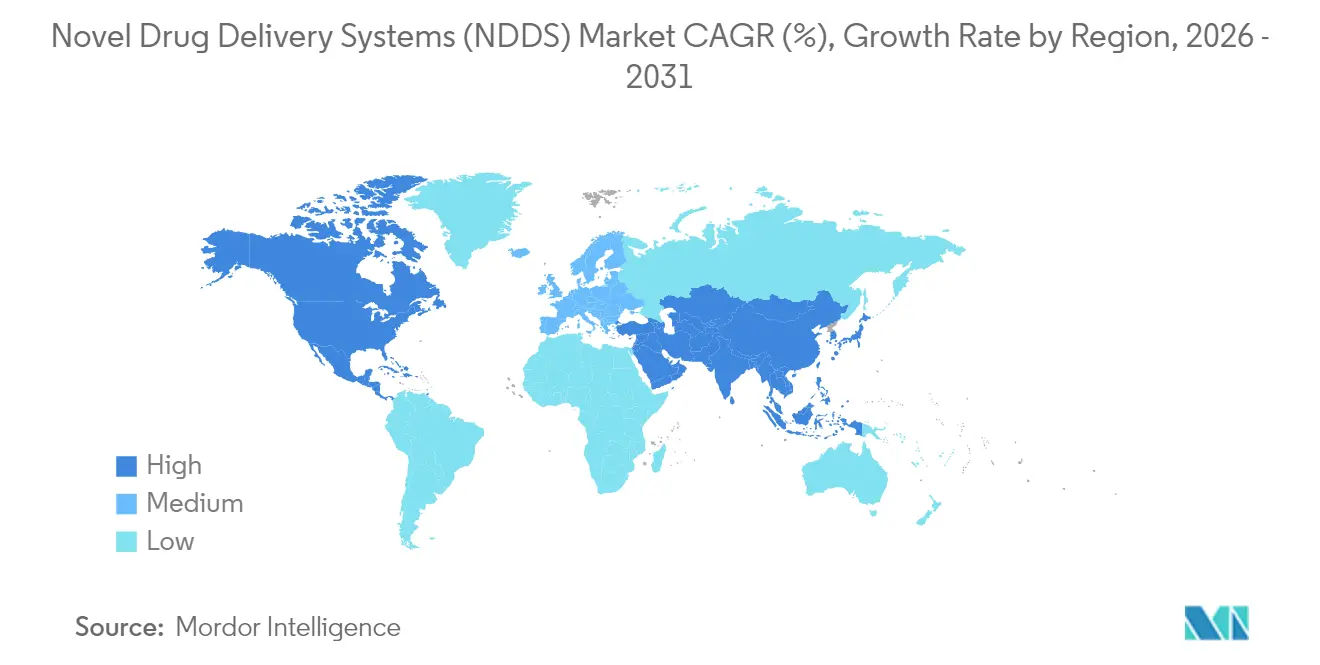
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Novos de Entrega de Fármacos (NDDS) por Mordor Intelligence
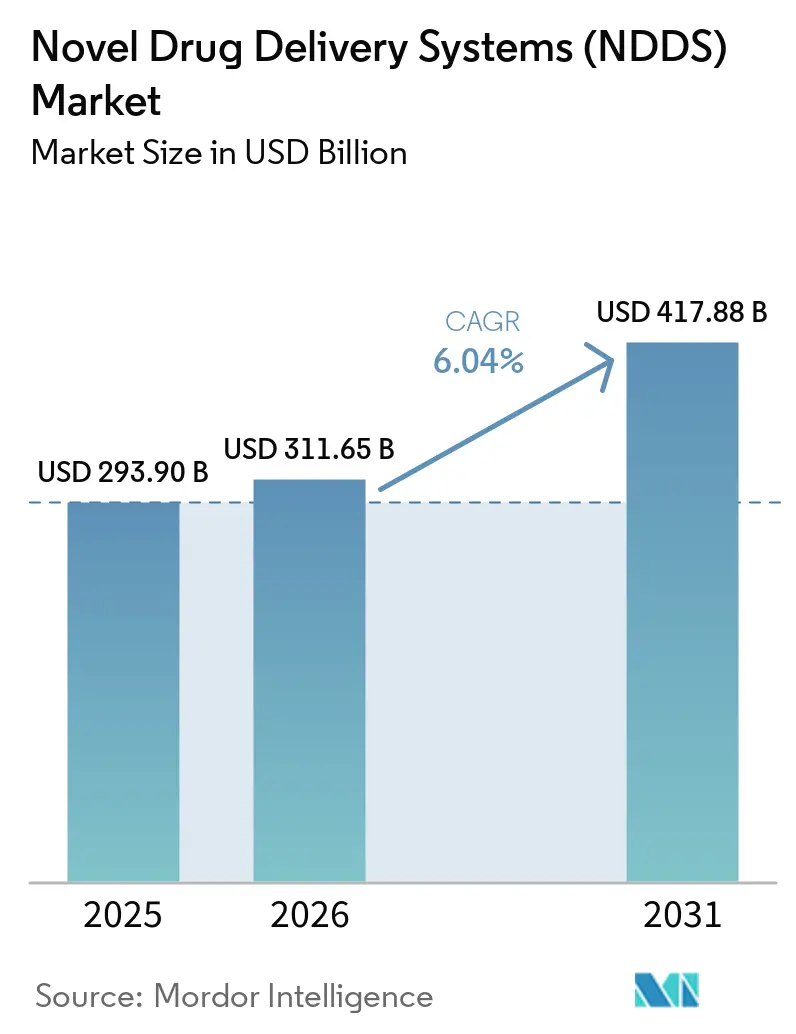
O tamanho do mercado de Novos Sistemas de Entrega de Fármacos em 2026 é estimado em USD 311,65 bilhões, crescendo a partir do valor de 2025 de USD 293,9 bilhões, com projeções para 2031 indicando USD 417,88 bilhões, crescendo a um CAGR de 6,04% no período de 2026-2031. Uma aceleração nas terapêuticas centradas no paciente, a mudança clínica em direção a biológicos e terapias gênicas, e a convergência de tecnologias de saúde conectada impulsionam coletivamente essa trajetória. A crescente demanda por dispositivos de autoadministração, o contínuo suporte regulatório a produtos combinados e os investimentos crescentes em plataformas de entrega inteligente sustentam o impulso competitivo. Aquisições estratégicas — como a compra da Catalent pela Novo Nordisk — sinalizam a intensificação da concorrência pelo conhecimento avançado em formulação. Enquanto isso, os requisitos de sustentabilidade na Europa estão induzindo os fornecedores a adotar embalagens recicláveis que mantêm a integridade da temperatura.
Principais Conclusões do Relatório
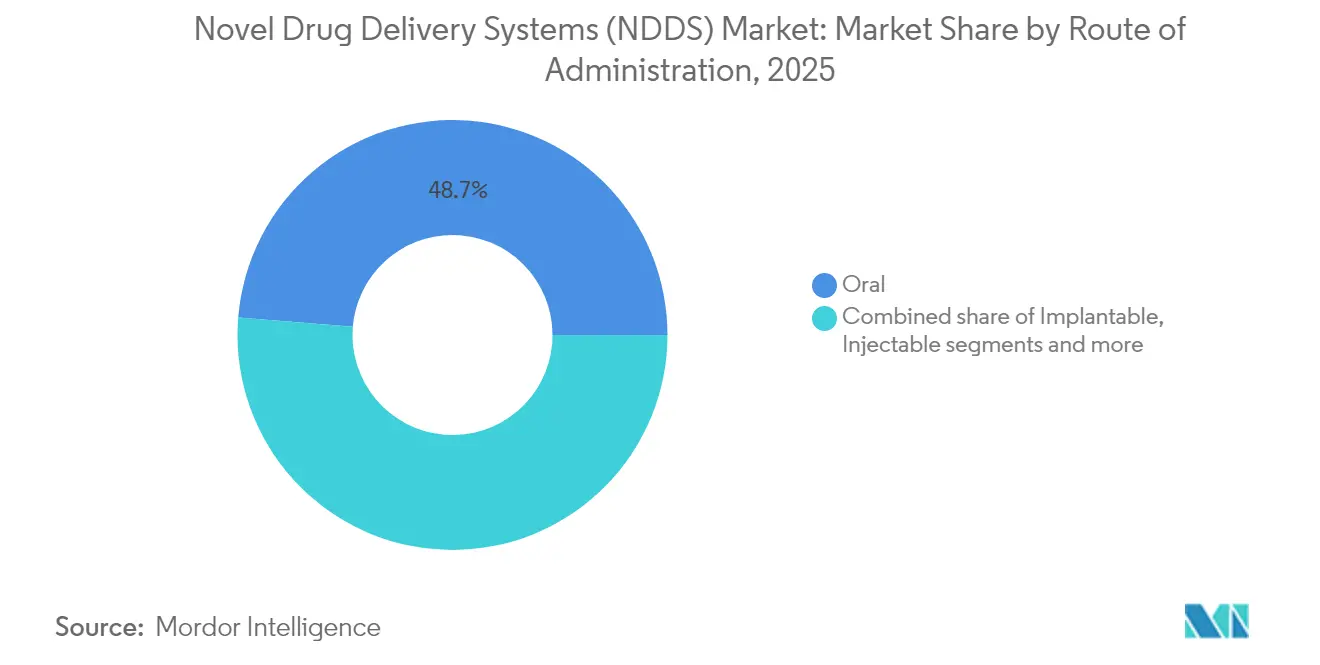
- Por via de administração, os sistemas orais lideraram com 48,70% de participação na receita em 2025; os sistemas implantáveis têm projeção de crescimento a um CAGR de 8,72% até 2031.
- Por tecnologia, os autoinjetores capturaram 22,05% do tamanho do mercado de Novos Sistemas de Entrega de Fármacos em 2025, enquanto os dispositivos inteligentes e conectados têm previsão de avançar a um CAGR de 9,18% entre 2026-2031.
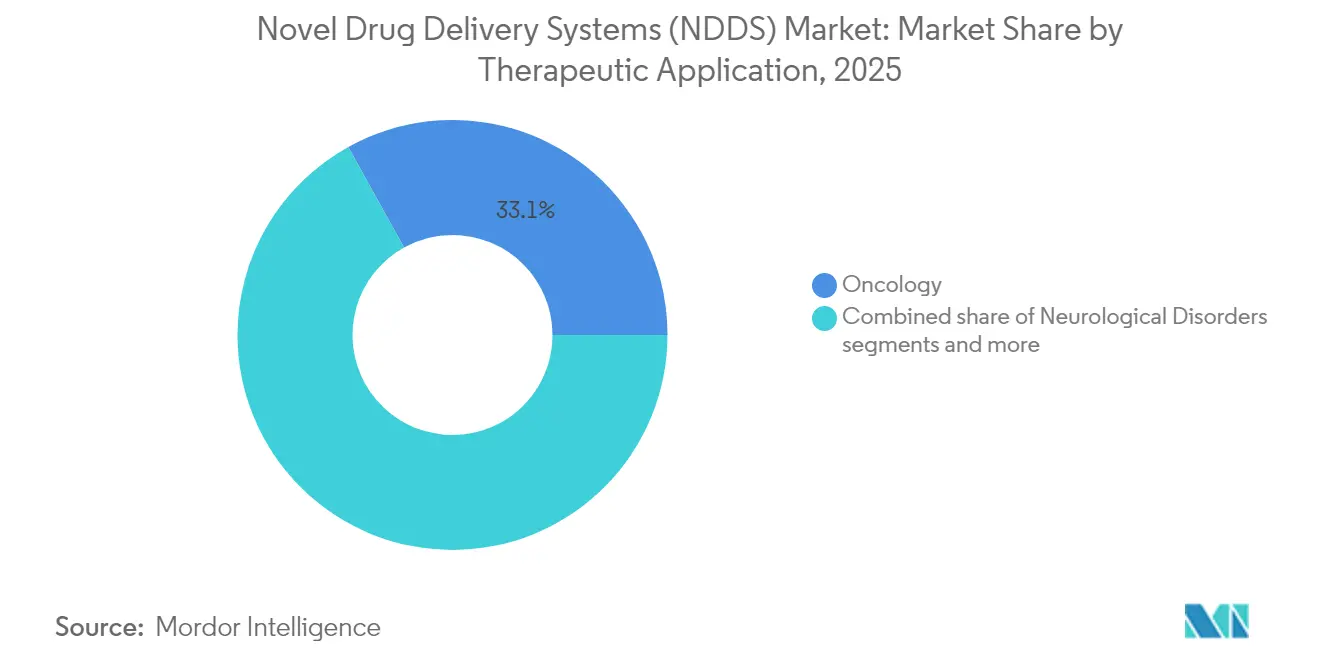
- Por aplicação terapêutica, a oncologia gerou 33,05% de participação no tamanho do mercado de Novos Sistemas de Entrega de Fármacos em 2025, enquanto as aplicações para transtornos neurológicos estão posicionadas para um CAGR de 9,36% até 2031.
- Por usuário final, os hospitais responderam por 53,10% da participação no mercado de Novos Sistemas de Entrega de Fármacos em 2025; os ambientes de cuidados domiciliares têm expectativa de expansão a um CAGR de 10,12% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças crônicas | +1.5% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Adoção crescente de biológicos e fármacos de grande molécula | +2.1% | América do Norte e UE liderando, Ásia-Pacífico acelerando | Longo prazo (≥ 4 anos) |
| Integração digital-terapêutica viabilizando entrega inteligente | +1.8% | América do Norte e UE como núcleo, expansão para Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de pipelines de mRNA e terapia gênica | +1.2% | América do Norte e UE, mercados seletivos de Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Preferência do paciente por autoadministração e cuidados domiciliares | +0.9% | Global, acelerado em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Pressão pela descarbonização favorecendo formulações de ação prolongada | +0.7% | UE liderando, América do Norte seguindo, Ásia-Pacífico emergindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Crônicas
As condições cardiovasculares e diabéticas afetaram mais de 1,23 bilhão de pessoas em todo o mundo em 2024 e continuam a ampliar a demanda clínica por terapias de liberação prolongada que reduzem a frequência de dosagem[1]. Plataformas de longa duração, como o dispositivo intravesical TAR-200, ilustram essa mudança, administrando gemcitabina de forma contínua ao longo de vários meses e alcançando uma duração mediana de resposta de 25,8 meses, significativamente superior à dos regimes intermitentes. Iniciativas governamentais para o controle do diabetes e das doenças cardiovasculares intensificam a demanda por adesivos de longa duração em áreas rurais, impulsionando o mercado de sistemas de entrega transdérmica de fármacos. Os reguladores respondem com diretrizes que favorecem produtos integrados de fármaco-dispositivo capazes de melhorar a adesão, reforçando o investimento em formatos implantáveis e transdérmicos.
Adoção Crescente de Biológicos e Fármacos de Grande Molécula
O crescimento de anticorpos monoclonais e terapêuticos à base de RNA eleva a complexidade da formulação e estimula a inovação em nanopartículas. O ensaio de ponsegromab da Pfizer ressalta o benefício — a entrega otimizada melhorou o desempenho em pacientes com caquexia por câncer. Os fornecedores, consequentemente, expandem a capacidade de nanopartículas lipídicas; a Lonza adicionou múltiplas suítes dedicadas em 2025 para aliviar as escassezes de fornecimento. A logística de cadeia fria e a facilidade de uso pelo paciente continuam sendo fatores críticos, ampliando as perspectivas para embalagens com controle de temperatura e dispositivos vestíveis de autoinjeção.
Integração Digital-Terapêutica Viabilizando a Entrega Inteligente
Os dispositivos conectados avançam de dispensação passiva para captura contínua de dados. A receita global para sistemas de entrega inteligente aproximou-se de USD 12 bilhões em 2024. As diretrizes de cibersegurança da FDA publicadas em 2024 impõem requisitos de segurança desde a concepção, provocando redesenhos em estágio inicial, mas garantindo a segurança do paciente a longo prazo[2]. A inteligência artificial incorporada em injetores e inaladores agora suporta a titulação de dose direcionada por algoritmo.
Expansão de Pipelines de mRNA e Terapia Gênica
Mais de 200 ensaios de terapia génica foram lançados em 2024, acentuando o gargalo na capacidade de vetores e LNP. A Cytiva, a Lonza e outros fornecedores comprometeram plantas de múltiplos milhões de unidades para satisfazer a procura projetada até 2030. Os desafios de direcionamento tecidual e as preocupações com imunogenicidade sustentam a I&D em novos cápsidos e transportadores biodegradáveis, enquanto as agências reguladoras mantêm rigorosos limiares de segurança para vetores virais ou não virais. O mercado de sistemas de entrega de fármacos não virais recompensa plataformas que combinam processos escaláveis com precisão no direcionamento tecidual, e a engenharia de exossomas beneficia agora de métodos aprimorados de purificação e carregamento de carga útil.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações rigorosas para produtos combinados | -1.8% | Global, mais restritiva na UE e América do Norte | Médio prazo (2 a 4 anos) |
| Alto custo de dispositivos em países de baixa e média renda | -1.1% | Ásia-Pacífico, América Latina e Oriente Médio e África principalmente | Longo prazo (≥ 4 anos) |
| Risco de cibersegurança em injetores conectados | -0.9% | América do Norte e UE como núcleo, com expansão global | Curto prazo (≤ 2 anos) |
| Capacidade limitada de fabricação de nanopartículas lipídicas | -0.7% | Global, concentrada na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas para Produtos Combinados
As diretrizes revisadas da FDA e da EMA exigem estudos exaustivos de interação fármaco-dispositivo, inflacionando os orçamentos em até USD 100 milhões e estendendo os cronogramas em até dois anos. A Johnson & Johnson obteve a Designação de Terapia Inovadora para o TAR-200, mas ainda assim navegou por extensos compromissos de pós-comercialização, evidenciando a dificuldade para inovadores de menor porte. Regulamentações regionais divergentes complicam ainda mais os lançamentos globais.
Alto Custo de Dispositivos em Países de Baixa e Média Renda
Os autoinjejores conectados e os dispositivos implantáveis custam de 10 a 20 vezes mais do que os genéricos orais, limitando o acesso em regiões com recursos escassos. As agências de compras na América Latina e na África exigem fabricação localizada ou precificação escalonada; no entanto, a capacidade regulatória limitada atrasa as aprovações de dispositivos sofisticados. As empresas estão realizando projetos-piloto com variantes mais simples e de função única para reduzir custos, preservando ao mesmo tempo o benefício terapêutico central.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Via de Administração:
A Dominância Oral Enfrenta a Disrupção DigitalAs terapias orais comandaram 48,70% da participação de mercado de Novos Sistemas de Entrega de Fármacos em 2025, embora o crescimento esteja moderando à medida que implantes digitais e injetáveis de ação prolongada demonstram adesão superior. Os formatos implantáveis têm projeção de entregar um CAGR de 8,72% até 2031, sustentados por avanços como o implante de GLP-1 da Vivani Medical, que completou seu primeiro estudo em humanos em quatro semanas. As vias injetáveis se beneficiam da onda de biológicos, enquanto a entrega inalatória atrai investimentos em pipelines neurológicos e respiratórios.
A preferência do paciente, a escalabilidade de fabricação e a conveniência de reembolso sustentam a resiliência dos sistemas orais até 2030. No entanto, sensores de pílulas inteligentes e implantes microfluídicos que registram a dosagem criam novas propostas de valor para o gerenciamento de doenças crônicas. As opções nasais e oculares prosperam em nichos neurológicos e oftálmicos. Em última análise, a seleção da via é cada vez mais ditada pelas características moleculares e pelos modelos de cuidado personalizado, em vez da conveniência histórica.

Por Tecnologia/Tipo de Sistema:
A Conectividade Inteligente Remodela as Plataformas TradicionaisOs autoinjejores retiveram 22,05% de participação no tamanho do mercado de Novos Sistemas de Entrega de Fármacos em 2025, com base em cadeias de fornecimento consolidadas e na familiaridade dos clínicos. Os dispositivos inteligentes e conectados, no entanto, avançam a um CAGR de 9,18%, à medida que patches vinculados à nuvem e canetas integradas a aplicativos transformam a medicação em fluxos de dados. Os carreadores de nanopartículas, essenciais para terapêuticos de mRNA, fundamentam as expansões de capacidade na Lonza e em organizações de desenvolvimento e fabricação contratadas semelhantes.
Os injetores a jato sem agulha reduzem a ansiedade à vacinação e agilizam os programas de imunização em massa, enquanto os patches de microagulhas ganham tração em dermatologia e entrega de vacinas. Os infusores vestíveis capazes de administrar de 5 a 50 mL de biológicos em domicílio eliminam os gargalos dos centros de infusão. A corrida tecnológica favorece cada vez mais plataformas modulares adaptáveis a diversas moléculas, comprimindo assim os ciclos de desenvolvimento e aprimorando o retorno sobre o investimento do portfólio.
Por Aplicação Terapêutica:
A Liderança da Oncologia é Desafiada pela Inovação em NeurologiaA oncologia contribuiu com 33,05% da receita do mercado de Novos Sistemas de Entrega de Fármacos em 2025, sustentada por conjugados anticorpo-fármaco, radiofarmacêuticos e terapias intrat umorais habilitadas por dispositivos. O pasritamig da Johnson & Johnson demonstrou atividade antitumoral precoce com dosagem ambulatorial a cada seis semanas. Os transtornos neurológicos, incluindo Parkinson e Alzheimer, têm previsão de registrar um CAGR de 9,36%, à medida que nanopartículas penetrantes na barreira hematoencefálica e bombas de infusão contínua atendem às necessidades não atendidas.
O diabetes mantém o impulso por meio de sistemas de insulina em circuito fechado que integram dados de glicose em tempo real, enquanto as terapias cardiovasculares migram para injeções em depósito trimestrais. As plataformas de doenças infecciosas utilizam injetores sem agulha de preenchimento rápido para a preparação para pandemias. As plataformas de aplicação cruzada permitem economias de escala, alinhando os custos de pesquisa e desenvolvimento com a abrangência expandida das indicações.
Por Usuário Final:
A Infraestrutura Hospitalar Suporta a Transição para Cuidados DomiciliaresOs hospitais detinham 53,10% de participação no mercado de Novos Sistemas de Entrega de Fármacos em 2025, refletindo a infraestrutura de suítes de infusão e as capacidades de implante cirúrgico. Os ambientes de cuidados domiciliares, com expectativa de registrar um CAGR de 10,12%, capitalizam as reformas de reembolso que financiam a administração de biológicos em domicílio. Os centros ambulatoriais exploram implantes minimamente invasivos, possibilitando alta no mesmo dia.
As clínicas especializadas fazem parceria com fabricantes de dispositivos para programas focados em doenças. Os painéis de monitoramento remoto vinculados a injetores conectados reduzem as visitas hospitalares não programadas, reforçando ainda mais a migração para o cuidado descentralizado. Os sistemas bem-sucedidos, portanto, devem equilibrar a precisão clínica com a facilidade de autouse pelo paciente.
Análise Geográfica
Mercado de Sistemas Novos de Liberação de Fármacos (NDDS) na América do Norte
A América do Norte reteve 41,90% da receita do mercado de Novos Sistemas de Liberação de Fármacos em 2025, apoiada por vias regulatórias ágeis e pela aceitação dos pagadores em relação a dispositivos de alto valor. As designações de Terapia Inovadora aceleram a adoção, embora o crescente escrutínio sobre cibersegurança prolongue o tempo de entrada no mercado para ferramentas de liberação conectadas. A escassez de capacidade para nanopartículas lipídicas impulsiona parcerias com CDMOs asiáticos.
Mercado de Sistemas Novos de Liberação de Fármacos (NDDS) na Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre um CAGR de 10,66% até 2031. Os governos regionais ampliam a cobertura universal de saúde e incentivam a fabricação doméstica. A política da China de localizar tecnologia médica de alto padrão impulsionou joint ventures para autoaplicadores inteligentes, enquanto os produtores de genéricos da Índia buscam captura de valor em adesivos de microagulhas de baixo custo.
Mercado de Sistemas Novos de Liberação de Fármacos (NDDS) na Europa
A Europa permanece madura, porém com regulação intensa. O Regulamento de Dispositivos Médicos introduz necessidades de dupla conformidade que atrasam os lançamentos, mas elevam os padrões de segurança. As exigências de sustentabilidade aceleram o interesse em embalagens recicláveis e formulações de longa duração. A via regulatória separada do Reino Unido, decorrente do Brexit, exige submissões paralelas, adicionando complexidade sem, contudo, reduzir materialmente a demanda.
Panorama regulatório
A regulamentação para sistemas inovadores de administração de fármacos continua concentrada nos controles de produtos combinados e em sistemas de qualidade harmonizados nos principais mercados. Nos Estados Unidos, o Quality Management System Regulation (QMSR) da FDA entrou em vigor em 2 de fevereiro de 2026, incorporando por referência a ISO 13485:2016 e estabelecendo novas expectativas de sistema de qualidade para fabricantes de dispositivos de administração de fármacos e de produtos combinados fármaco-dispositivo.
Para combinações integrais fármaco-dispositivo na Europa, o Artigo 117 do EU MDR exige uma Notified Body Opinion (NBOp) para confirmar a conformidade com os Requisitos Gerais de Segurança e Desempenho (GSPRs) do Anexo I quando o componente de dispositivo não possui marcação CE. Isso aumenta a importância do envolvimento precoce do Organismo Notificado nos dossiês de autorização de comercialização. Os reguladores também continuam a enfatizar evidências de desempenho e segurança, incluindo o trabalho da FDA em torno dos Essential Drug Delivery Outputs (EDDO) e as orientações que afetam os sistemas transdérmicos, o que aumenta os requisitos de documentação e verificação para desempenho de administração, fatores humanos e gestão de risco do ciclo de vida.
Análise da cadeia de valor
A cadeia de valor dos NDDS abrange fornecedores de IFA e excipientes (incluindo polímeros especializados, adesivos e insumos de nanopartículas), fabricantes de componentes de dispositivos (contêineres primários, agulhas, mecanismos on-body, sensores), desenvolvedores de plataformas e CDMOs integradas que cada vez mais oferecem serviços de ponta a ponta que abrangem formulação, integração de dispositivos e fill-finish. As CROs e laboratórios de testes especializados apoiam o desenvolvimento clínico por meio de trabalhos de desempenho de dispositivos, biocompatibilidade e verificação de administração, enquanto os fornecedores de cadeia de frio e logística especializada ajudam a distribuir produtos biológicos sensíveis à temperatura, mRNA e produtos relacionados à terapia genética.
Os pontos de estrangulamento concentram-se no aumento de escala e no controle de qualidade de produtos complexos, notadamente na capacidade de fabricação de nanopartículas lipídicas e nos testes de caracterização e consistência entre lotes necessários para sistemas de administração habilitados por nanotecnologia. À medida que os portfólios se voltam para formatos de autoadministração e subcutâneos de grande volume, a padronização de plataformas e a qualificação de fornecedores tornam-se mais importantes em toda a cadeia, desde a rastreabilidade de componentes até a vigilância pós-comercialização, particularmente para dispositivos conectados que exigem rastreamento digital seguro e controles de software do ciclo de vida.
Cenário Competitivo
O mercado de Novos Sistemas de Entrega de Fármacos é moderadamente fragmentado, mas as recentes aquisições de destaque demonstram uma concentração crescente. O acordo de USD 16,5 bilhões da Novo Nordisk com a Catalent fornece capacidade integrada de formulação e enchimento-acabamento, enquanto as aquisições de radiofarmacêuticos da Lantheus constroem expertise vertical. As empresas maiores aproveitam a escala para navegar pelos dossiês de produtos combinados e absorver os custos de conformidade com a cibersegurança.
As startups se diferenciam por meio de algoritmos de dosagem direcionados por inteligência artificial, carreadores biodegradáveis e design industrial centrado no usuário. As alianças estratégicas entre a indústria farmacêutica e a indústria de tecnologia médica aceleram a prototipagem, exemplificadas pela Enable Injections colaborando com múltiplos patrocinadores de biológicos em infusores vestíveis de alto volume. As tecnologias de plataforma capazes de acomodar múltiplos ingredientes farmacêuticos ativos agora comandam avaliações premium.
As decisões de compra dos clientes consideram cada vez mais dados de resultados clínicos, evidências econômicas e pegada ambiental. Consequentemente, os fornecedores que combinam evidências do mundo real com painéis conectados desfrutam de um posicionamento mais forte no formulário. Nesse cenário, a rápida liberação regulatória e a capacidade de produção modular emergem como as alavancas competitivas decisivas.
Líderes do Setor de Sistemas Novos de Entrega de Fármacos (NDDS)
-
Abbott Laboratories
-
Bayer AG
-
F. Hoffmann-La Roche AG
-
GlaxoSmithKline Plc
-
Merck & Co., Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas Novos de Entrega de Fármacos (NDDS) Empresas cobertas neste relatório
- Johnson & Johnson
- Pfizer
- Novartis
- Roche
- Merck
- Sanofi
- GlaxoSmithKline
- AstraZeneca
- Bayer
- Beckton Dickinson
- 3M
- Medtronic
- Insulet
- Amgen
- Teva Pharmaceutical Industries
- Abbvie
- Eli Lilly and Company
- Boston Scientific
- Antares Pharma
- West Pharmaceutical Services
Oportunidades de mercado e perspectivas futuras
A oportunidade está aumentando em torno da administração subcutânea de alto volume e de formatos de administração domiciliar que deslocam produtos biológicos complexos de ambientes de infusão para a autoadministração. Atividades recentes de empresas fornecem evidências específicas dessa direção, incluindo a Halozyme entrando em colaborações em 2026 para aplicar a ENHANZE em alvos oncológicos subcutâneos com a GSK (incluindo conjugados anticorpo-fármaco) e para aplicar a tecnologia Hypercon com a Vertex e a Oruka para reduzir o volume de injeção.
A administração oral de produtos biológicos também está mostrando impulso de comercialização de curto prazo por meio de atividade de licenciamento visível. A Novo Nordisk fez parceria com a Vivtex (fevereiro de 2026) para licenciar tecnologias de administração oral de fármacos para medicamentos biológicos orais em obesidade e diabetes, refletindo a demanda por administração centrada no paciente e sem agulhas em doenças metabólicas crônicas. Em paralelo, a manutenção pelo FDA Office of Combination Products dos Essential Drug Delivery Outputs (EDDO) como prioridade para 2026 está aumentando os incentivos para a verificação e controle padronizados do desempenho de administração, criando uma necessidade clara de fabricantes de dispositivos de plataforma e CDMOs capazes de industrializar métodos de teste repetíveis, controles de projeto e fabricação em conformidade para combinações fármaco-dispositivo e sistemas de administração inteligentes.
Desenvolvimentos industriais recentes em Mercado de Sistemas Novos de Entrega de Fármacos (NDDS)
- Julho de 2026: A Sanofi recebeu aprovação da FDA dos EUA para o Sarclisa (isatuximabe-irfc) subcutâneo Escena para mieloma múltiplo, administrado via injetor on-body usando a plataforma enFuse da Enable Injections. A aprovação destaca a administração on-body para oncologia e apoia a adoção mais amplade injetores vestíveis para regimes complexos originados em clínicas.
- Março de 2026: A Abbott Laboratories concluiu a aquisição da Exact Sciences, expandindo sua posição em oncologia e diagnósticos. As capacidades combinadas fortalecem a capacidade de associar testes e monitoramento a caminhos terapêuticos, apoiando modelos de cuidado mais integrados nos quais ferramentas de administração conectada e gestão de pacientes são cada vez mais centrais.
- Agosto de 2024: A Abbott e a Medtronic anunciaram uma parceria global para conectar o monitoramento contínuo de glicose FreeStyle Libre da Abbott com os sistemas de administração automatizada de insulina e canetas de insulina inteligentes da Medtronic. A integração avança ecossistemas de administração em malha fechada e habilitados por dados, reforçando a demanda por plataformas de administração de fármacos conectadas e interoperáveis na gestão do diabetes.
Mercado de Sistemas Novos de Entrega de Fármacos (NDDS) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por tecnologias e plataformas que alteram a forma como um fármaco é administrado ao organismo com o objetivo de melhorar os resultados, como maior biodisponibilidade, estabilidade, segurança ou adesão, abrangendo as principais vias e tipos de sistemas.
Exclusões de escopo: Excluímos versões padrão e não inovadoras de formas farmacêuticas convencionais nas quais não há tecnologia de entrega habilitadora além da formulação ou embalagem de rotina.
Visão Geral da Segmentação
- Por Via de Administração (Valor)
- Oral
- Injetável
- Inalação
- Transdérmico
- Implantável
- Ocular
- Nasal
- Outros
- Por Tecnologia / Tipo de Sistema (Valor)
- Sistemas à Base de Nanopartículas
- Injetores Vestíveis
- Dispositivos Inteligentes / Conectados
- Sistemas de Injeção Sem Agulha
- Patches de Microagulhas
- Autoinjejores
- Cápsulas com Revestimento Entérico
- Outros
- Por Aplicação Terapêutica (Valor)
- Oncologia
- Diabetes
- Doenças Cardiovasculares
- Doenças Infecciosas
- Doenças Respiratórias
- Transtornos Neurológicos
- Outros
- Por Usuário Final (Valor)
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Ambientes de Cuidados Domiciliares
- Clínicas Especializadas
- Outros
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para este mercado, a pesquisa documental é utilizada para estabelecer o contexto básico de oferta e demanda, seguida de premissas estruturadas que podem ser testadas em entrevistas. Recorremos principalmente a fontes de saúde pública e ciências farmacêuticas, como o FDA dos EUA (incluindo orientações sobre produtos combinados), CDC, OMS, estatísticas de saúde da OCDE e periódicos farmacêuticos revisados por pares que documentam avanços em sistemas de entrega e barreiras à adoção.
Também analisamos relatórios anuais de empresas, apresentações para investidores e comunicados à imprensa para compreender lançamentos de plataformas, expansões de capacidade de fabricação e atividades de parceria, o que auxilia no mapeamento das vias de entrega com crescimento mais acelerado. Quando necessário, complementamos com assinaturas pagas para dados financeiros corporativos e notícias, além de bases de dados de patentes para identificar para onde o foco técnico está se deslocando (por exemplo, em direção a formatos controlados e direcionados). As fontes documentais listadas aqui não são exaustivas, e muitas outras referências públicas foram utilizadas para verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar a velocidade de adoção de modos específicos de entrega, a evolução dos preços e as restrições reais em diferentes regiões, de modo que o modelo não dependa apenas de narrativas publicadas. Conversamos com um conjunto diversificado de fornecedores de tecnologia de entrega, desenvolvedores de fármacos, partes interessadas vinculadas a dispositivos e embalagens, e especialistas voltados à área da saúde, com cobertura distribuída entre APAC, EMEA e as Américas para refletir as diferenças em regulamentação e adoção.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 20% | APAC: 38% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 39% | EMEA: 36% |
| Participantes menores: 21% | Gestores: 41% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual a demanda por via de administração é reconstituída utilizando sinais de gastos farmacêuticos em nível de país, mudanças no mix terapêutico e a proporção de produtos novos e gerenciados ao longo do ciclo de vida que utilizam sistemas de entrega habilitadores. Esse conjunto de demanda é então dividido entre os modos de entrega, e os totais são submetidos a testes de estresse com verificações seletivas de baixo para cima, como consolidações amostrais de receita para fornecedores de plataformas de entrega e uma aproximação de preço médio de venda por volume para alguns formatos de alta visibilidade.
Os principais insumos que movem materialmente a curva incluem a participação de biológicos e terapias complexas, volumes de tratamento de doenças crônicas, o mix entre injetáveis e não injetáveis, o impulso regulatório para produtos combinados e a adoção específica de plataformas em ambientes hospitalares versus de autoadministração. A previsão utiliza análise de cenários apoiada por opiniões de especialistas sobre a velocidade de adoção, com o caso base ajustado onde restrições surgem, como escalabilidade de fabricação, compatibilidade de dispositivos ou menor penetração de reembolso. Quando dados de baixo para cima estão ausentes para geografias menores, as lacunas são preenchidas por meio de premissas de penetração ancoradas em mercados comparáveis e, em seguida, verificadas novamente em chamadas de acompanhamento.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo tendências de gastos em saúde, aprovações de produtos anunciadas e padrões de crescimento por via, antes que os números finais sejam aprovados. Grandes variações acionam uma revisão adicional na qual premissas, timing cambial e fatores de crescimento são reavaliados, e os respondentes podem ser recontactados caso uma mudança pareça estrutural.
O relatório é atualizado em ciclo anual, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes que possam alterar as expectativas de adoção ou precificação. Antes da entrega, realizamos uma verificação final de lançamentos recentes e mudanças de política para que a visão reflita as condições de mercado mais atuais.
Tamanho do Mercado de Novos Sistemas de Entrega de Fármacos da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores publicados para novos sistemas de entrega de fármacos frequentemente não coincidem porque o escopo é delimitado de forma diferente, e então a metodologia segue diferentes indicadores de demanda e lógicas de precificação. As diferenças também surgem quando um estudo utiliza um ano-base diferente, uma curva de adoção mais acelerada ou uma cadência de atualização menos frequente.
A principal lacuna decorre de se o estimado contabiliza o valor integral do fármaco ou apenas a tecnologia de entrega e os componentes habilitadores; em nossa abordagem, a Mordor Intelligence contabiliza a receita vinculada a sistemas novos de entrega em todas as vias e modos, em vez de incluir vendas farmacêuticas mais amplas que não requerem uma plataforma habilitadora.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 311,65 bilhões (2026) | |
| Publicador do Setor A | USD 89,74 bilhões (2025) | Utiliza uma perspectiva de receita mais restrita, voltada para o valor de entrega habilitado por plataforma e dispositivo, e o ano-base é anterior, o que reduz o total quando comparado em um escopo equivalente. |
| Publicador Global B | USD 144,99 bilhões (2025) | Aplica um corte de segmentação e ano-base diferentes, e o escopo parece mais próximo de mecanismos de entrega selecionados, o que pode subestimar a adoção mais ampla em nível de via capturada em um modelo mapeado por via e modo. |
A dispersão na tabela é explicada principalmente pelas escolhas de escopo e ano-base, seguidas pela forma como a adoção e a precificação são projetadas para o período de previsão. Ao manter a construção vinculada a sinais claros de demanda por via e, em seguida, verificando com aproximações do lado dos fornecedores, o número final permanece rastreável e mais fácil de reproduzir quando as premissas são atualizadas.
Principais Perguntas Respondidas no Relatório
Qual nível de receita o mercado de Novos Sistemas de Entrega de Fármacos atinge em 2026?
O setor gerou USD 311,65 bilhões em 2026 e tem projeção de crescer para USD 417,88 bilhões até 2031.
Qual via de administração cresce mais rapidamente até 2031?
Os sistemas implantáveis têm projeção de registrar um CAGR de 8,72%, superando as demais vias.
Com que rapidez os dispositivos inteligentes e conectados irão avançar?
Este segmento de tecnologia está posicionado para um CAGR de 9,18% entre 2026-2031, à medida que as plataformas habilitadas por dados ganham aceitação.
Qual área terapêutica lidera a receita de 2025?
As aplicações em oncologia detinham 33,05% de participação na receita do setor em 2025.
Qual região apresenta o maior crescimento previsto?
A Ásia-Pacífico está posicionada para um CAGR de 10,66% até 2031, graças à expansão do acesso à saúde.
Qual fator contribui mais para o aumento do CAGR?
A adoção de biológicos e fármacos de grande molécula adiciona aproximadamente +2,1 pontos percentuais ao CAGR previsto.