
Análise do Mercado de Monitoramento Contínuo de Glicose (CGM) por Mordor Intelligence
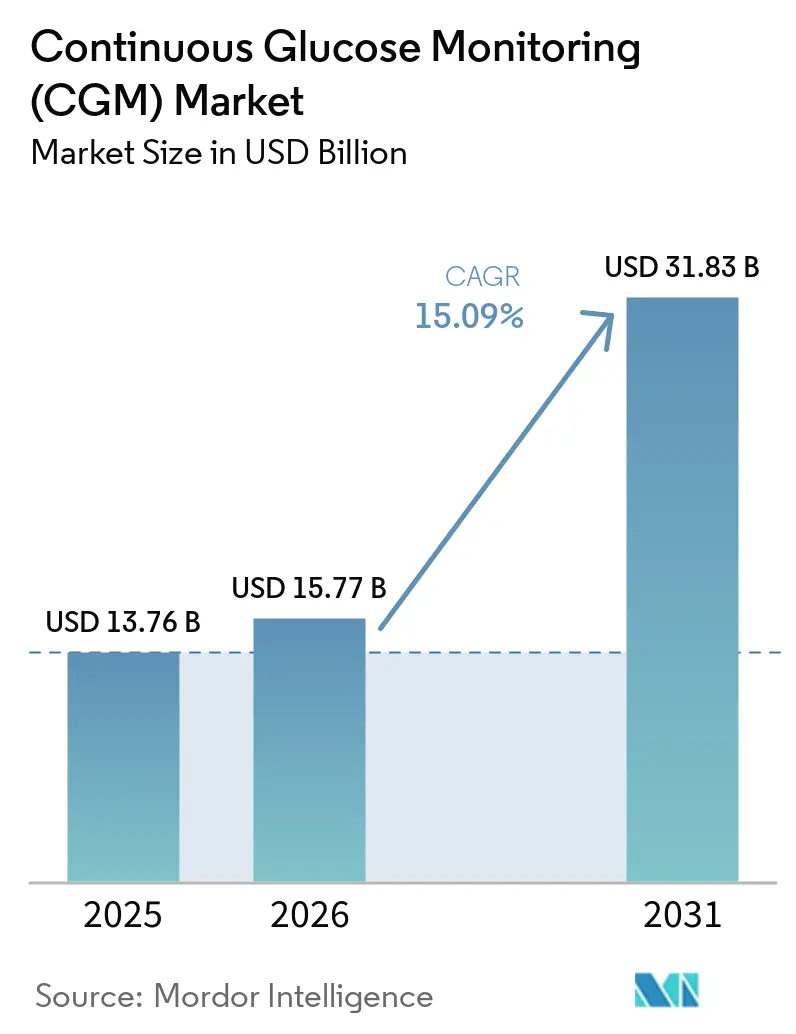
O tamanho do mercado de monitoramento contínuo de glicose (CGM) é estimado em 18,15 bilhões de USD em 2026 e deve atingir 20,89 bilhões de USD em 2027, chegando a 42,18 bilhões de USD até 2032, crescendo a uma CAGR de 15,09% de 2027 a 2032.
As diretrizes clínicas que recomendam o CGM no diagnóstico para pessoas que possam se beneficiar e o financiamento do Medicare para usuários elegíveis sustentam a demanda por sensores nos Estados Unidos. Períodos de uso mais longos e formatos alternativos de dispositivos oferecem aos fabricantes maneiras de atender às necessidades de monitoramento pessoal e de administração integrada de insulina. O não uso relacionado a custos e a sobrecarga de alarmes podem impedir a iniciação ou interromper o uso, restringindo a conversão da elegibilidade em demanda. O acesso mais amplo e o uso mais prolongado sustentam o crescimento apesar dessas barreiras, mas os fornecedores norte-americanos convertem prescrições cobertas em pedidos recorrentes de sensores somente por meio do uso contínuo do paciente.
Principais Conclusões do Relatório
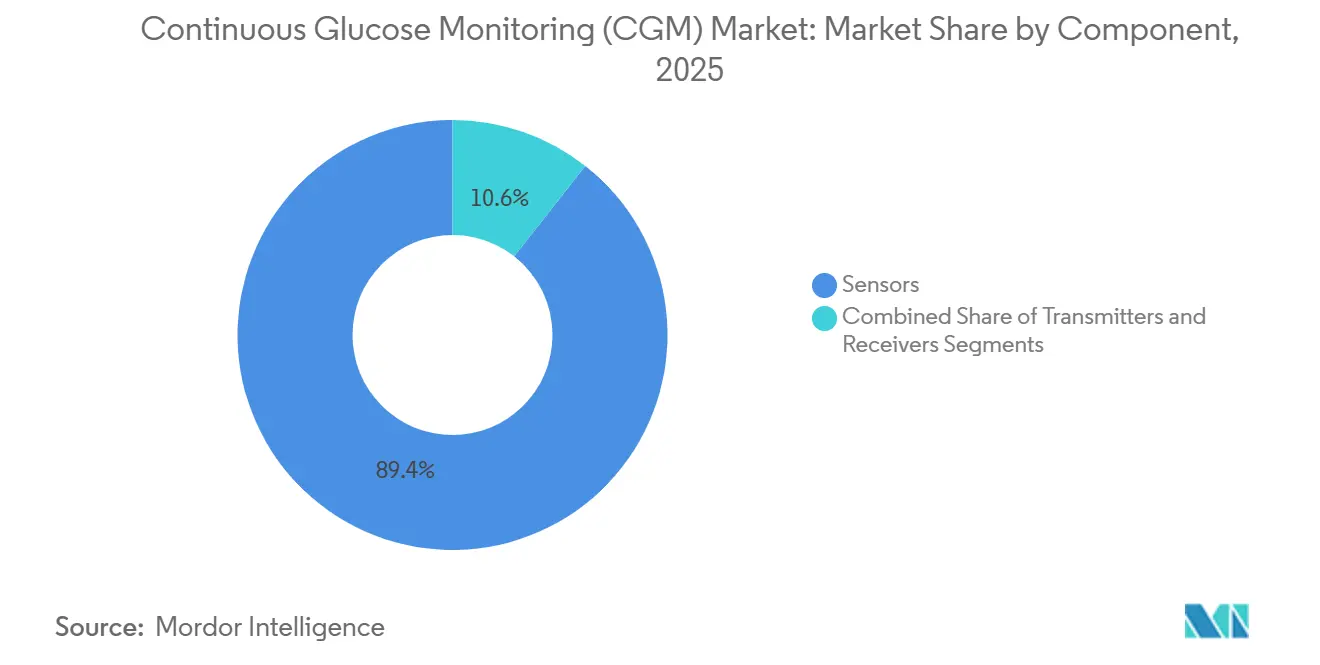
- Por componente, os sensores lideraram com 89,35% da receita em 2026 e também são o segmento de crescimento mais rápido, com uma CAGR projetada de 15,36% de 2027 a 2032.
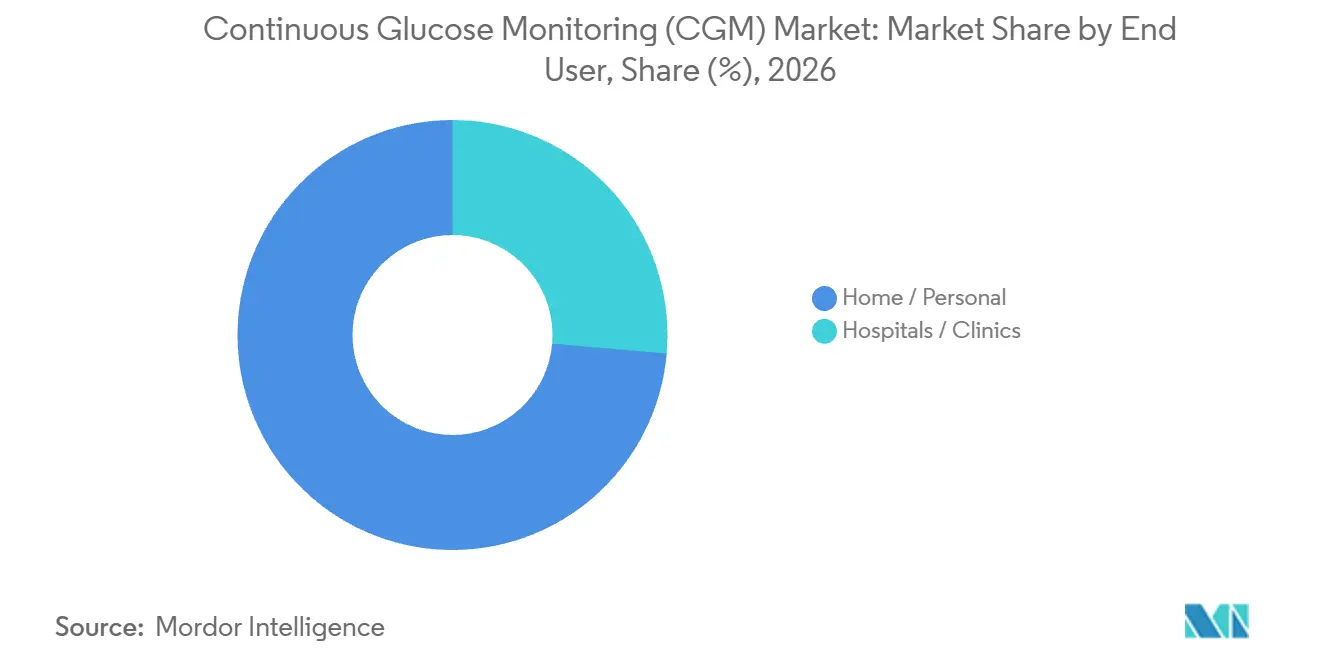
- O uso doméstico e pessoal liderou a categoria de usuário final com uma participação de 73,62% no mercado de monitoramento contínuo de glicose (CGM) em 2026, enquanto hospitais e clínicas devem crescer mais rapidamente, com uma CAGR de 18,05% de 2027 a 2032.
- Em termos demográficos, os adultos representaram uma participação de 65,35% no tamanho do mercado de monitoramento contínuo de glicose (CGM) em 2026, enquanto o uso pediátrico deve crescer mais rapidamente, com uma CAGR de 17,85% de 2027 a 2032.
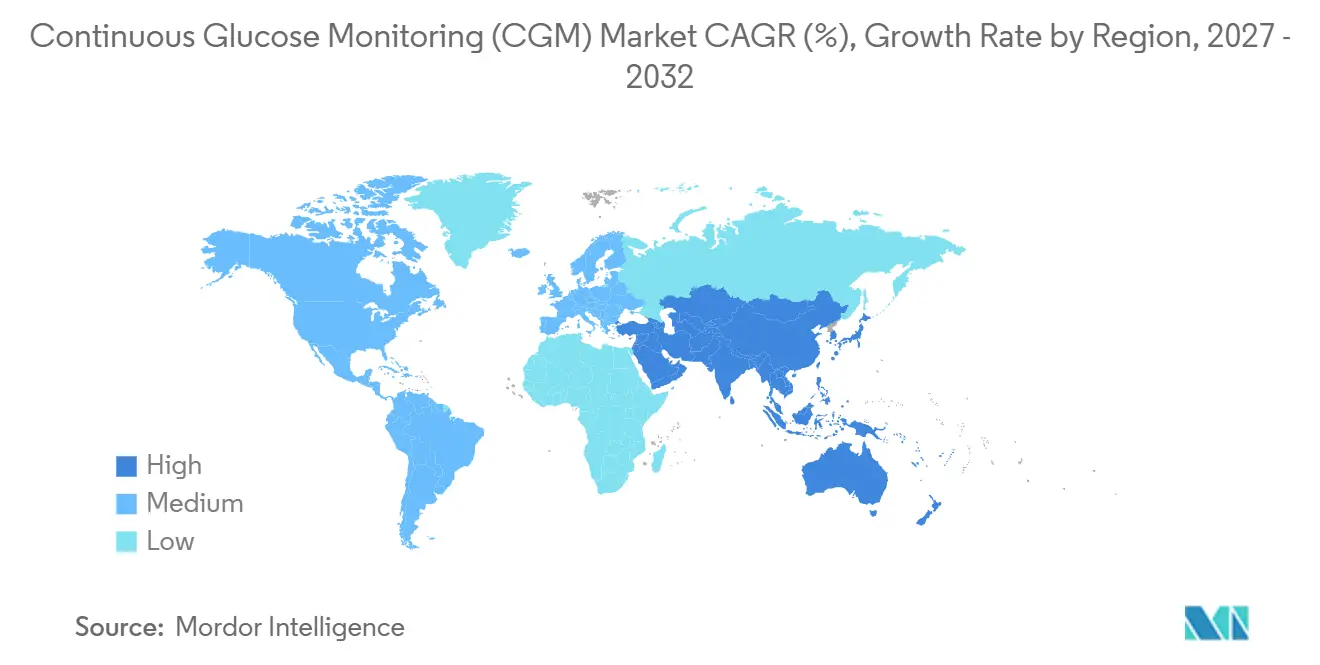
- Geograficamente, a América do Norte liderou com 50,55% da receita em 2026, enquanto a Ásia-Pacífico deve crescer mais rapidamente, com uma CAGR de 15,78% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência do Diabetes e Diagnóstico Precoce | +6.2% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Rápida Adoção do Monitoramento Remoto e Integração com a Telessaúde | +2.5% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Avanços na Miniaturização e Precisão dos Sensores | +4.2% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Expansão Favorável do Reembolso nos Países da OCDE e na China | +5.6% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Expansão do Bem-Estar do Consumidor Além do Diabetes Diagnosticado | +1% | Estados Unidos e Reino Unido | Médio prazo (2-4 anos) |
| Precificação por Assinatura Potencialmente Reduzindo as Barreiras de Entrada em Países de Baixa e Média Renda | +0.5% | Em toda a Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Diabetes e Diagnóstico Mais Precoce
O diagnóstico pode inserir o CGM na via de cuidados mais cedo quando o paciente tem uma necessidade de monitoramento que a tecnologia pode atender. A Federação Internacional de Diabetes projeta que o número global de adultos com diabetes atingirá 853 milhões até 2050. Os Padrões de Cuidado 2026 da Associação Americana de Diabetes recomendam o CGM no início do diabetes e posteriormente para pessoas que possam se beneficiar dele no manejo do diabetes.[1] A projeção descreve um conjunto maior de pacientes em potencial, enquanto a recomendação oferece aos clínicos um ponto de entrada para o monitoramento no âmbito do cuidado do diabetes. Para os clínicos que seguem essa orientação, a seleção do CGM pode se tornar parte da decisão inicial de tratamento para um paciente recém-diagnosticado elegível.
Rápida Adoção de Monitoramento Remoto e Integração de Telessaúde
A integração com a telessaúde pode sustentar a demanda recorrente por CGM ao tornar possível o acompanhamento da cobertura sem uma via de cuidados exclusivamente presencial. O Medicare exige que o profissional de saúde responsável pelo tratamento realize uma consulta presencial ou por telessaúde aprovada pelo Medicare a cada 6 meses após a prescrição inicial do CGM para documentar a adesão ao regime de CGM e ao plano de tratamento do diabetes. O requisito de documentação vincula a cobertura continuada a uma avaliação clínica além da prescrição inicial. Uma consulta remota preserva essa avaliação ao mesmo tempo que permite ao beneficiário realizá-la sem uma visita ao consultório. Um paciente que não pode comparecer facilmente a uma clínica pode, portanto, cumprir o requisito de revisão remotamente e manter uma via para o reabastecimento coberto de sensores.
Miniaturização de Sensores e Avanços em Precisão
Menos trocas de sensores podem tornar o uso sustentado do CGM mais gerenciável para adultos elegíveis, fortalecendo o argumento para a adoção. Em 2025, a Dexcom Inc. lançou o G7 15 Day nos Estados Unidos com um novo algoritmo que a empresa descreveu como oferecendo sua melhor precisão de sensor até o momento. A FDA aprovou a modificação em 9 de abril de 2025, estendendo o uso para 15 dias para usuários com 18 anos ou mais. A Dexcom atribuiu a redução das trocas de sensores ao período de uso mais longo, oferecendo aos usuários um benefício prático juntamente com o novo algoritmo. A aprovação para maiores de 18 anos direciona essa proposta de usabilidade para a adoção por adultos, oferecendo aos fornecedores uma população definida para o produto de uso mais prolongado.
Expansão Favorável de Reembolso nos Países da OCDE e na China
O reembolso público sustenta a demanda por CGM ao definir um grupo de pacientes cujos dispositivos e suprimentos contínuos se qualificam para cobertura. A Parte B do Medicare cobre CGMs, sensores e transmissores quando a prescrição segue as indicações da FDA e o paciente usa insulina ou tem histórico de hipoglicemia problemática. A elegibilidade também exige uma consulta médica nos 6 meses anteriores ao pedido para avaliar o controle do diabetes e confirmar os critérios de cobertura. A partir de 1º de maio de 2025, Saskatchewan passou a oferecer cobertura total de monitores de glicose contínuos e flash para adultos elegíveis tratados com insulina com idades entre 18 e 25 anos e 65 anos ou mais. A expansão canadense tem como alvo coortes específicas de adultos, enquanto o Medicare ilustra como a cobertura se estende aos suprimentos contínuos. Converter esse financiamento em demanda por dispositivos começa, portanto, com a documentação do paciente elegível e da prescrição indicada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Dispositivos e Consumíveis para Pagadores e Pacientes | -2.3% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Preocupações de Usabilidade com Calibração e Sobrecarga de Dados | -1.5% | Condado de Los Angeles, Califórnia | Curto prazo (≤ 2 anos) |
| Medicamentos para Perda de Peso à Base de GLP-1 Potencialmente Reduzindo a Frequência de Testes de Glicose | -0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Vulnerabilidades de Cibersegurança e Privacidade de Dados | -0.4% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Dispositivos e Consumíveis para Pagadores e Pacientes
Uma prescrição não se converte em uma compra de CGM quando a negação de cobertura deixa o paciente impossibilitado de pagar. Um relatório de abril de 2025 da Associação Americana de Diabetes e do NORC descreveu um participante de um grupo focal do Medicaid dos EUA que não pôde pagar por um CGM prescrito após a negação de cobertura pelo seguro e continuou com o monitoramento tradicional de glicose no sangue. Essa experiência coloca o reembolso entre a intenção clínica e a capacidade do fornecedor de converter essa intenção em demanda por dispositivos. Para pacientes que enfrentam a mesma restrição financeira, uma recomendação por si só não pode resolver a lacuna de acessibilidade que impede o uso. O limite comercial é, portanto, uma prescrição não atendida, com o benefício do monitoramento condicionado ao financiamento que o paciente pode efetivamente acessar.
Preocupações de Usabilidade com Calibração e Sobrecarga de Dados
O excesso de informações sobre glicose pode restringir tanto a aceitação inicial do CGM quanto a disposição de continuar usando um dispositivo. Uma pesquisa em um centro de saúde qualificado federalmente no Condado de Los Angeles, de novembro de 2023 a fevereiro de 2025, constatou que 31,3% de 16 não usuários que recusaram o CGM recomendado pelo clínico não queriam excesso de informações sobre glicose. Entre 18 ex-usuários que responderam à pergunta sobre descontinuação, 50% citaram notificações de alarme excessivas como motivo para parar.[2] Essas descobertas identificam perdas comerciais distintas, uma vez que a relutância pode impedir uma primeira compra, enquanto a sobrecarga de alarmes pode interromper a demanda contínua. Informações mais frequentes podem, portanto, se tornar um custo de usabilidade que enfraquece o argumento para o uso sustentado entre pacientes com essas preocupações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Acesso Financiado a Sensores Sustenta a Demanda RecorrenteOs sensores detinham 89,35% da receita em 2026 e são o maior e mais rápido segmento em crescimento, com uma CAGR projetada de 15,36% de 2027 a 2032. Em janeiro de 2026, a Abbott Laboratories relatou financiamento por programas públicos para seu sensor FreeStyle Libre 3 Plus em todas as províncias canadenses, sujeito a elegibilidade e termos do programa.[3] Isso oferece ao negócio de sensores uma via geograficamente ampla para a demanda financiada publicamente dentro do Canadá. O mecanismo comercial depende de pacientes qualificados que acessam o produto financiado por meio de seus respectivos programas. O alcance de programas públicos da Abbott em todas as províncias canadenses oferece aos fornecedores rivais de sensores um referencial de reembolso juntamente com o desempenho do dispositivo.
Os transmissores se enquadram na provisão de suprimentos do Medicare para CGMs adjuntos, onde o CMS inclui sensores e transmissores e nega a cobrança separada como desagregação. Esse tratamento torna a economia de reembolso do sistema fornecido mais relevante do que uma oportunidade de cobrança separada de transmissor para esse grupo de pacientes. Os receptores têm um papel de cobertura distinto porque o Medicare cobre a provisão de suprimentos de CGM somente quando o beneficiário usa um receptor de equipamento médico durável ou bomba de infusão de insulina para exibir dados de glicose, embora um dispositivo não classificado como equipamento médico durável também possa ser usado juntamente com ele. Essas regras tornam a via de exibição coberta e a provisão de suprimentos agrupados importantes para a participação comercial, preservando funções de hardware que uma visão exclusivamente por smartphone do monitoramento ignoraria.



Por Usuário Final:
Escala Pessoal Encontra Adoção InstitucionalO uso doméstico e pessoal representou uma participação de 73,62% no tamanho do mercado de monitoramento contínuo de glicose (CGM) em 2026, tornando-o o maior segmento. Separadamente, a Abbott Laboratories relatou em setembro de 2026 que mais de 8 milhões de pessoas em mais de 60 países usavam seu portfólio Libre. As instruções de configuração do FreeStyle Libre da Abbott nos EUA indicam que o sensor deve ser removido ou substituído após 15 dias. Cada ciclo de substituição converte o monitoramento pessoal contínuo em demanda por outro sensor, oferecendo ao fornecedor uma oportunidade de vendas recorrentes além da compra inicial do dispositivo.
Hospitais e clínicas formam o segmento de crescimento mais rápido, com uma CAGR projetada de 18,05% de 2027 a 2032. A política de maio de 2025 do Spring Grove Hospital Center orientou a equipe a usar o Dexcom G7 para pacientes elegíveis com diabetes e a seguir as orientações do fabricante e os protocolos hospitalares. Ela atribuiu o pedido de suprimentos ao gerente de enfermagem da clínica ou seu designado, com uma solicitação de compra submetida ao Departamento Financeiro. A política mostra um hospital estadual inserindo o CGM em um fluxo de trabalho clínico e de compras definido, com responsabilidade nomeada para o pedido de suprimentos.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Demografia:
Escala Adulta Encontra Acesso com Suporte de CuidadoresOs usuários adultos representaram uma participação de 65,35% no mercado de monitoramento contínuo de glicose (CGM) em 2026, tornando os adultos o maior segmento. Os Padrões 2026 da Associação Americana de Diabetes recomendam o CGM para adultos mais velhos com diabetes tipo 1 e adultos mais velhos com diabetes tipo 2 em uso de insulina, com graus de evidência A e B, respectivamente. A recomendação visa melhorar os resultados glicêmicos, reduzir a hipoglicemia e diminuir a carga do tratamento, conectando o monitoramento a necessidades específicas de cuidados nessas coortes mais velhas. A condição de insulina da recomendação para o tipo 2 torna o regime de tratamento uma base mais precisa para direcionar usuários adultos mais velhos do que a idade isoladamente.
O segmento pediátrico é o segmento de crescimento mais rápido, com uma CAGR projetada de 17,85% de 2027 a 2032. Em 12 de junho de 2026, a FDA aprovou o CGM integrado Stelo da Dexcom para uso sem prescrição por pessoas com 2 anos ou mais que não usam insulina. As crianças devem usá-lo sob supervisão de um cuidador adulto, e o sistema não se destina a pessoas com hipoglicemia problemática ou pessoas em diálise. A disponibilidade sem prescrição muda a via de acesso ao permitir que famílias elegíveis obtenham o sistema sem uma prescrição. O cuidador supervisor é um participante necessário para os fornecedores alcançarem, mesmo quando a criança é quem usa o dispositivo.
Análise Geográfica
Mercado de Monitoramento Contínuo de Glicose (CGM) na América do Norte
A América do Norte detinha uma participação de 50,55% no mercado de monitoramento contínuo de glicose (CGM) em 2026, tornando-a a maior geografia. A Dexcom Inc. gerou 3,33 bilhões de USD em receita de sistemas CGM nos EUA em 2025, com a receita nos EUA crescendo 15% em relação ao ano anterior. Sua receita de distribuidores nos EUA superou substancialmente sua receita de canal direto em 2025, colocando os intermediários no centro do modelo de vendas da empresa no país. Nos Estados Unidos, essa base de vendas estabelecida torna a execução do canal comercialmente relevante, uma vez que um grande negócio operacional já conecta sistemas de monitoramento com compradores por ambas as vias.
Mercado de Monitoramento Contínuo de Glicose (CGM) da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com uma CAGR projetada de 15,78% de 2027 a 2032. Em 2025, a MicroTech Medical relatou a adição de registros e acesso ao mercado para seu sistema de monitoramento contínuo de glicose LinX na Índia. Separadamente, o Esquema de Saúde do Governo Central da Índia classifica o CGM de 2 semanas como uma investigação laboratorial em sua tabela de preços revisada, com vigência a partir de 13 de outubro de 2025, aplicando-se a serviços em prestadores credenciados e a pedidos de reembolso por beneficiários elegíveis. A tabela oferece aos beneficiários elegíveis uma via de pagamento para o monitoramento prestado por provedores, juntamente com os registros de produtos. Os fornecedores de dispositivos podem buscar vendas por meio de acesso adicional a produtos, enquanto os prestadores credenciados podem obter receita de serviços a partir de episódios de monitoramento elegíveis.
A via de acesso público da Europa é ilustrada pela orientação do NHS do Reino Unido de que o CGM deve estar disponível para qualquer pessoa com diabetes tipo 1, com crianças geralmente recebendo sistemas em tempo real e adultos podendo escolher entre sistemas em tempo real ou flash. O Oriente Médio e África também contém vias de aquisição pública, ilustradas pela licitação do Bahrein em 2025 para fornecimento e instalação de CGM por 2 anos, com 6 propostas registradas na abertura. Na América do Sul, o Conitec do Brasil realizou uma consulta sobre CGM em tempo real para diabetes tipo 1 para cobertura pelo SUS, encerrada em 17 de agosto de 2026. Essa avaliação coloca a decisão de cobertura pública entre a necessidade clínica e uma potencial via de aquisição. Os fornecedores enfrentam diferentes tarefas comerciais nesses exemplos, atendendo usuários elegíveis do NHS, competindo pela licitação do Bahrein ou aguardando a decisão de cobertura do Brasil.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas avalia a atratividade das políticas do ponto de vista de um fabricante de CGM que busca acesso ao mercado comercial. Os controles especiais dos Estados Unidos para sistemas CGM integrados (iCGM) de Classe II exigem evidências de precisão, validação de transmissão segura de dados e controles de fabricação que garantam o cumprimento das especificações de desempenho. O Regulamento do Sistema de Gestão da Qualidade (QMSR) dos Estados Unidos, em vigor a partir de 2 de fevereiro de 2026, incorpora a ISO 13485:2016 para fabricantes de dispositivos cobertos. A comparação comercial, portanto, depende das evidências, dos sistemas de qualidade e das etapas de autorização associadas ao produto específico do fornecedor.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Arábia Saudita | Brasil |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos | Autoridades estaduais federais (Landesbehörden) | Administração Nacional de Produtos Médicos | Autoridade Saudita de Alimentos e Medicamentos | Anvisa |
| Principais instrumentos ou diretrizes | 21 CFR 862.1355; QMSR em vigor a partir de fevereiro de 2026; metas de revisão propostas para o período 2028-2032 | Implementação do EUDAMED; revisão da UE pendente para dezembro de 2025 | Disposições de Registro e Arquivamento; BPF revisadas em vigor a partir de 1º de novembro de 2026 | Regras de autorização de comercialização de dispositivos médicos | RDC 751/2022; agenda regulatória 2026-2027 |
| Efeito comercial | Validação de iCGM e controles de produção; obrigações aplicáveis do sistema de qualidade do dispositivo | 4 módulos obrigatórios do EUDAMED a partir de 28 de maio de 2026 | Revisão nacional de dispositivos domésticos de Classe III e dispositivos importados de Classe II e III | Registro e autorização antes do comércio comercial, sujeito a exceções especificadas | Registro para dispositivos classificados nas Classes III e IV |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Facilitando | Facilitando | Endurecendo | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | |||||
A validação de iCGM e as obrigações do sistema de qualidade dos Estados Unidos e os módulos obrigatórios do EUDAMED da UE, que se aplicam na Alemanha, sustentam classificações médias, enquanto as metas de revisão propostas para o período 2028-2032 dos Estados Unidos e a proposta pendente de redução de encargos da UE para dezembro de 2025 sustentam a facilitação, sujeita a legislação adicional. Os requisitos de registro e qualidade do ciclo de vida da China sustentam atratividade média, com requisitos reforçados de boas práticas de fabricação (BPF) de dispositivos médicos em vigor a partir de 1º de novembro de 2026 sustentando o endurecimento. A classificação média do Brasil reflete o registro baseado em classe sob a RDC 751/2022, e a revisão planejada para 2026-2027 das regras separadas de SaMD sustenta a continuidade para a entrada de hardware de sensores porque o trabalho da agenda mantém essa via baseada em classe operativa. A classificação média da Arábia Saudita reflete uma barreira pré-mercado com exceções especificadas, e a autorização dupla de glicose-cetona da SFDA de agosto de 2026 sustenta a continuidade porque a via de inovação opera dentro desse requisito.
Etapas da Cadeia de Valor
A cadeia de valor compara a fabricação de dispositivos, a integração de sistemas e a distribuição como fontes distintas de ganhos para os fornecedores. A Abbott Laboratories fabrica produtos do portfólio Libre em Kilkenny, Irlanda. A Medtronic plc, cujo negócio de diabetes agora é o MiniMed Group, Inc., anunciou um lançamento europeu em fevereiro de 2026 combinando os dados do sensor Simplera e da caneta inteligente de insulina InPen em um único aplicativo. Essas funções colocam valor na fabricação e integração do produto de monitoramento, enquanto os ganhos a jusante dependem de uma via de distribuição funcional.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de dispositivos | Fabricantes de produtos CGM, como a Abbott Laboratories | Vendas de produtos | Manutenção de produção consistente de dispositivos | Validar os processos de produção antes de expandir a capacidade |
| Integração de sistemas | Integradores de sistemas de diabetes, como a Medtronic plc | Vendas de sistemas integrados | Coordenação de dados de sensor, caneta e aplicativo | Validar a via de dados combinada |
| Distribuição e fornecimento ao paciente | Atacadistas dos EUA, como a Cencora, e fornecedores de equipamentos médicos duráveis, como AdaptHealth Diabetes e Edgepark Medical Supplies | Vendas no atacado e de fornecimento de dispositivos | Dependência de uma via de fornecimento autorizada e funcional | Manter vias diretas e de atacado autorizadas |
| Fonte: Mordor Intelligence | ||||
A Abbott identificou fornecedores de equipamentos médicos duráveis contratados nos EUA como compradores diretos em maio de 2026, juntamente com suas vias de atacado autorizadas separadas. Essa distinção oferece à resiliência da distribuição uma base concreta, porque os relacionamentos diretos com fornecedores e o acesso ao atacado oferecem vias diferentes para o produto. O anúncio de fevereiro de 2026 da Medtronic, para o que agora é o negócio de diabetes da MiniMed, especificou um lançamento europeu gradual do sistema combinado de sensor, caneta e aplicativo, de modo que as vendas a jusante exigem acesso à configuração completa à medida que ela se torna disponível.
Cenário Competitivo
Concentração do Mercado
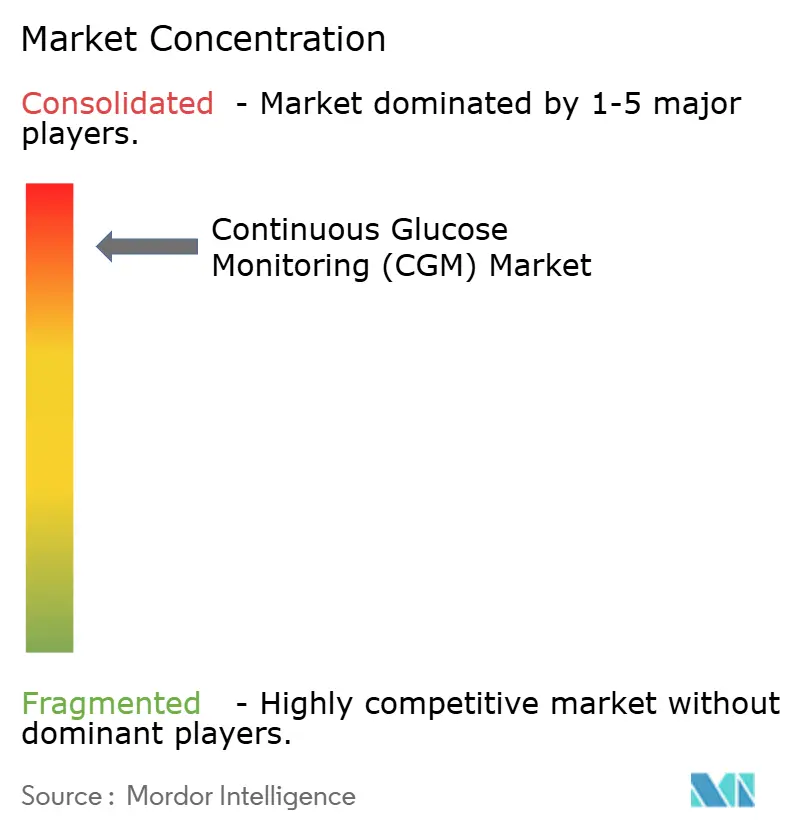
A base de fornecedores é moderadamente concentrada em torno da MiniMed Group, Inc. (o antigo negócio de diabetes da Medtronic plc, separado em 15 de outubro de 2026), Dexcom Inc., Abbott Laboratories, Senseonics Holdings Inc. e F. Hoffmann-La Roche Ltd. A Dexcom reportou receita da empresa de 4,66 bilhões de USD em 2025 e aproximadamente 3,5 milhões de usuários globais, excluindo o Stelo. A Abbott participa por meio de seu negócio de CGM de Cuidados com Diabetes, enquanto a Senseonics desenvolve, fabrica e comercializa sistemas de CGM implantáveis. A Senseonics reportou receita da empresa de 35,3 milhões de USD em 2025, um aumento de aproximadamente 57% em relação a 2024, de modo que sua oferta implantável combina crescimento rápido da empresa com uma base de receita muito menor do que a da Dexcom.
Em abril de 2025, a Medtronic, cujo negócio de diabetes se tornou independente como MiniMed Group, Inc., recebeu aprovação da FDA para o uso do Simplera Sync com o MiniMed 780G, adicionando uma opção de sensor ao lado do Guardian 4 dentro desse sistema de administração de insulina. Essa estratégia oferece aos usuários do MiniMed 780G outra opção de sensor aprovada dentro da mesma plataforma de administração de insulina. A abordagem de CGM implantável da Senseonics oferece um formato diferente, direcionando a concorrência para como o monitoramento é entregue, além da própria tecnologia de sensoriamento. Para um usuário do MiniMed 780G, a escolha do sensor está dentro de uma configuração de administração de insulina aprovada, de modo que a plataforma da bomba, e não o sensor isoladamente, enquadra a compra.
Em novembro de 2025, a Roche reportou a disponibilidade do Accu-Chek SmartGuide no Kuwait, Catar e Arábia Saudita, estabelecendo acesso comercial nesses mercados nomeados. A Senseonics reportou a disponibilidade do Eversense 365 para os primeiros pacientes na Suécia em abril de 2026, após a aprovação da marcação CE em janeiro. Essas entradas mostram como formatos concorrentes podem alcançar compradores por meio de diferentes aberturas comerciais nacionais. O posicionamento regulatório importa no nível do produto, enquanto a disponibilidade no país determina onde esse posicionamento pode se tornar uma escolha real do comprador. Um concorrente que busca esses compradores deve estabelecer disponibilidade local para seu próprio produto autorizado antes que a diferenciação de formato possa se traduzir em vendas.
Líderes do Setor de Monitoramento Contínuo de Glicose (CGM)
-
Medtronic plc
-
Dexcom Inc.
-
Abbott Laboratories
-
Senseonics Holdings Inc.
-
F. Hoffmann-La Roche Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitoramento Contínuo de Glicose (CGM) Empresas cobertas neste relatório
- Abbott Laboratories
- Medtronic
- Dexcom
- Senseonics
- Roche
- A. Menarini Diagnostics S.r.l.
- I-Sens
- Medtrum Technologies Inc.
- Nemaura Medical Inc.
- Zhejiang POCTech Co., Ltd.
- MicroTech Medical
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam usuários clínicos recém-cobertos com adultos alcançáveis por meio de um canal de aplicativo de consumo expandido. A partir de 1º de janeiro de 2026, o Medicaid de Maryland expandiu a cobertura de CGM medicamente necessária para pacientes especificados com diabetes tipo 1 ou tipo 2 tratados com insulina, participantes com diabetes gestacional e pessoas com episódios hipoglicêmicos problemáticos. A elegibilidade inicial também exige um diagnóstico, treinamento confirmado pelo profissional de saúde, uma prescrição indicada pela FDA e os critérios médicos especificados. Separadamente, a Abbott Laboratories disponibilizou o Lingo para Android nos Estados Unidos e no Reino Unido em dezembro de 2025 para adultos com 18 anos ou mais que não usam insulina, com uso pretendido não diagnóstico.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Atender participantes recém-elegíveis tratados com insulina | Expansão da cobertura do Medicaid de Maryland em vigor a partir de janeiro de 2026 | Participantes qualificados com diabetes tipo 1 ou tipo 2 | Vincular dispositivos indicados à elegibilidade documentada e ao treinamento | Treinamento confirmado pelo profissional de saúde e documentação de qualificação | Fornecedores de CGM elegíveis e consultórios prescritores |
| Construir uma via de cuidados de CGM para diabetes gestacional | Diabetes gestacional incluído na expansão de Maryland de 2026 | Participantes do Medicaid grávidas medicamente elegíveis | Coordenar prescrição, treinamento e início do fornecimento | Estabelecer necessidade médica e concluir os requisitos iniciais | Fornecedores de CGM e equipes de cuidados de diabetes materna |
| Alcançar usuários consumidores elegíveis de Android | Acesso ao Lingo para Android adicionado em dezembro de 2025 | Adultos com 18 anos ou mais, sem uso de insulina, nos Estados Unidos e no Reino Unido | Desenvolver orientação ao consumidor dentro do uso pretendido não diagnóstico do Lingo | Manter o posicionamento do produto dentro de seu uso pretendido | Abbott Laboratories e canais de CGM para consumidores |
| Fonte: Mordor Intelligence | |||||
A abertura clínica depende da conclusão de uma via de cuidados qualificada para grupos de pacientes que obtiveram acesso por meio da expansão de Maryland. Fornecedores e equipes de cuidados podem, portanto, desenvolver diferentes abordagens de integração para participantes tratados com insulina e com diabetes gestacional, preservando os mesmos requisitos iniciais de cobertura. A oportunidade para o consumidor requer uma proposta diferente, uma vez que o uso pretendido do Lingo centra-se nas necessidades de informação de adultos elegíveis, e não no diagnóstico.
Desenvolvimentos industriais recentes em Mercado de Monitoramento Contínuo de Glicose (CGM)
- Out 2026: A Medtronic concluiu a separação da MiniMed Group, Inc., seu negócio de diabetes, que se tornou uma empresa independente sem participação acionária da Medtronic.
- Ago 2026: A Abbott Laboratories recebeu autorização da FDA dos EUA para o Libre Duo 10 Day, um dispositivo vestível que monitora continuamente a glicose e ajuda a detectar níveis crescentes de cetona. O sistema é destinado a pessoas com diabetes com 2 anos ou mais e oferece até 10 dias de uso.
- Jun 2026: A FDA aprovou o CGM integrado Stelo da Dexcom Inc. para uso sem prescrição por pessoas com 2 anos ou mais que não usam insulina. As crianças devem usá-lo sob supervisão de um cuidador adulto, e o sistema não se destina a pessoas com hipoglicemia problemática ou pessoas em diálise.
Mercado de Monitoramento Contínuo de Glicose (CGM) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de monitoramento contínuo de glicose (CGM) mede os gastos anuais com dispositivos CGM e componentes de dispositivos vendidos globalmente para medição contínua de glicose e manejo do diabetes. As vendas são classificadas entre hospitais e clínicas e uso doméstico ou pessoal, adultos e crianças, e América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul.
Exclusões de escopo: Medidores de glicose no sangue e tiras de teste, bombas de insulina e outros dispositivos de tratamento do diabetes, software CGM independente, assinaturas de dados e serviços de telessaúde, e materiais de sensores upstream e insumos de fabricação estão excluídos.
Visão Geral da Segmentação
- Por Componente
- Sensores
- Transmissores
- Receptores
- Por Usuário Final
- Hospitais / Clínicas
- Domiciliar / Pessoal
- Por Demografia
- Adulto
- Pediátrico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- Japão
- Coreia do Sul
- China
- Índia
- Austrália
- Vietnã
- Malásia
- Indonésia
- Filipinas
- Tailândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Irã
- Egito
- Omã
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como a Organização Mundial da Saúde, que fornece prevalência do diabetes e contexto de cuidados para dimensionar a base potencial de usuários, e a Administração de Alimentos e Medicamentos dos EUA, que descreve as características dos dispositivos CGM e as classificações regulatórias, ancoram o lado da demanda. Os Padrões de Cuidado da Associação Americana de Diabetes informam as premissas de adoção clínica, e as regras de cobertura do Medicare ajudam os analistas a avaliar a elegibilidade para reembolso e a demanda de suprimentos.
Relatórios anuais de empresas, materiais para investidores e cobertura de imprensa de boa reputação podem cruzar a receita de produtos reportada, a atividade geográfica, os lançamentos e os acordos de fornecimento com evidências epidemiológicas, de políticas e regulatórias. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas teriam como alvo fabricantes de CGM, distribuidores, prestadores de cuidados de diabetes, especialistas em reembolso e líderes de aquisição, com perguntas adaptadas ao seu papel nas vendas de dispositivos, substituição de componentes, acesso e uso. Suas contribuições testariam evidências secundárias sobre adoção, ciclos de substituição, preços realizados, mix de canais e acesso regional, e testariam as premissas de vendas de dispositivos em relação aos gastos adjacentes com diabetes. Os analistas reconciliariam respostas conflitantes com divulgações de empresas, evidências de políticas e sinais de mercado independentes, documentariam o tratamento de lacunas não resolvidas e triangulariam cada premissa material antes de incorporá-la ao modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamento e Previsão do Mercado
O modelo estima as vendas anuais globais de fabricantes de sistemas CGM e componentes de reposição vendidos separadamente, depois verifica o total por meio de consolidações de receita de fornecedores selecionados e preço médio de venda amostrado multiplicado pelo volume de unidades onde as divulgações suportam essas verificações. Uma visão de cima para baixo começa com a população endereçável e aplica prevalência de diabetes diagnosticado, elegibilidade clínica e acesso a reembolso, adoção de CGM, frequência de uso e substituição de sensores, e preços de componentes ou sistemas para estimar os gastos, enquanto evidências de remessas e canais testam se o nível de vendas implícito é plausível. Os analistas constroem participações de componentes, usuários finais, demográficas e regionais a partir de mix de produtos reportado, ambiente de cuidados, elegibilidade por idade, cobertura e evidências de acesso por país, depois reconciliam essas participações com o total global. A análise de cenários projeta mudanças na prevalência do diabetes, cobertura, adoção, frequência de substituição e preços, enquanto os respondentes da pesquisa primária verificam o papel e a direção dessas variáveis em vez de substituir estimativas pontuais sem suporte. Onde as evidências de fornecedores, preços ou unidades são incompletas, os analistas usam os indicadores de nível de mercado mais bem suportados, retêm premissas explícitas para revisão e evitam preencher lacunas com detalhes de produtos ou países sem suporte.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, epidemiologia, sinais de reembolso e regulatórios, e evidências de canais ou aquisições, depois investigam variações em crescimento, mix, preços e participações geográficas antes da aprovação. Uma segunda revisão verifica datas de fontes, unidades, limites, cálculos e consistência entre segmentos, com recontato acionado quando uma premissa material conflita com evidências de respondentes ou um novo arquivamento, evento de política ou produto muda o sinal de mercado. O modelo é atualizado anualmente, revisado entre ciclos para eventos materiais de mercado e submetido a uma nova revisão de fontes e cálculos imediatamente antes da entrega.
Tamanho do Mercado de Monitoramento Contínuo de Glicose da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de monitoramento contínuo de glicose (CGM) mede os gastos anuais com dispositivos CGM e componentes de dispositivos vendidos globalmente para medição contínua de glicose e manejo do diabetes.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A análise de cenários projeta mudanças na prevalência do diabetes, cobertura, adoção, frequência de substituição e preços, enquanto os respondentes da pesquisa primária verificam o papel e a direção dessas variáveis em vez de substituir estimativas pontuais sem suporte.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 20,89 bilhões de USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 14,3 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 31,5% abaixo do valor de 2027 deste relatório de 20,89 bilhões de USD, 1 ano depois. A estimativa publicada é para 2026, um ano antes do ano atual deste relatório. |
| Empresa Global de Pesquisa de Mercado B | 15,5 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 25,8% abaixo do valor de 2027 deste relatório de 20,89 bilhões de USD, 1 ano depois. A estimativa publicada é para 2026, um ano antes do ano atual deste relatório. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, epidemiologia, sinais de reembolso e regulatórios, e evidências de canais ou aquisições, depois investigam variações em crescimento, mix, preços e participações geográficas antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Monitoramento Contínuo de Glicose (CGM) e as perspectivas de crescimento?
O mercado está projetado em 20,89 bilhões de USD em 2027 e 42,18 bilhões de USD até 2032, crescendo a uma CAGR de 15,09% de 2027 a 2032.
O que está impulsionando a demanda por dispositivos CGM?
A recomendação de 2026 da Associação Americana de Diabetes de CGM no início do diabetes para pessoas que possam se beneficiar, juntamente com a cobertura do Medicare dos EUA para usuários elegíveis, sustenta a demanda.
Qual componente de CGM lidera em receita?
Os sensores detinham 89,35% da receita em 2026 e devem crescer a uma CAGR de 15,36% de 2027 a 2032.
Quais empresas são fornecedores proeminentes de CGM?
Os principais fornecedores incluem MiniMed Group, Inc. (anteriormente o negócio de diabetes da Medtronic plc), Dexcom Inc., Abbott Laboratories, Senseonics Holdings Inc. e F. Hoffmann-La Roche Ltd.
O que poderia limitar o uso contínuo do CGM?
O custo pode impedir que um dispositivo prescrito chegue ao paciente. Um relatório dos EUA de abril de 2025 descreveu um participante do Medicaid que não pôde pagar por um CGM após a negação da cobertura.
Onde a demanda por CGM é maior e de crescimento mais rápido?
A América do Norte detinha 50,55% da receita em 2026, enquanto a Ásia-Pacífico deve crescer mais rapidamente, com uma CAGR de 15,78% de 2027 a 2032.