
Tamanho e Participação do Mercado de Confeitaria
Análise do Mercado de Confeitaria por Mordor Intelligence
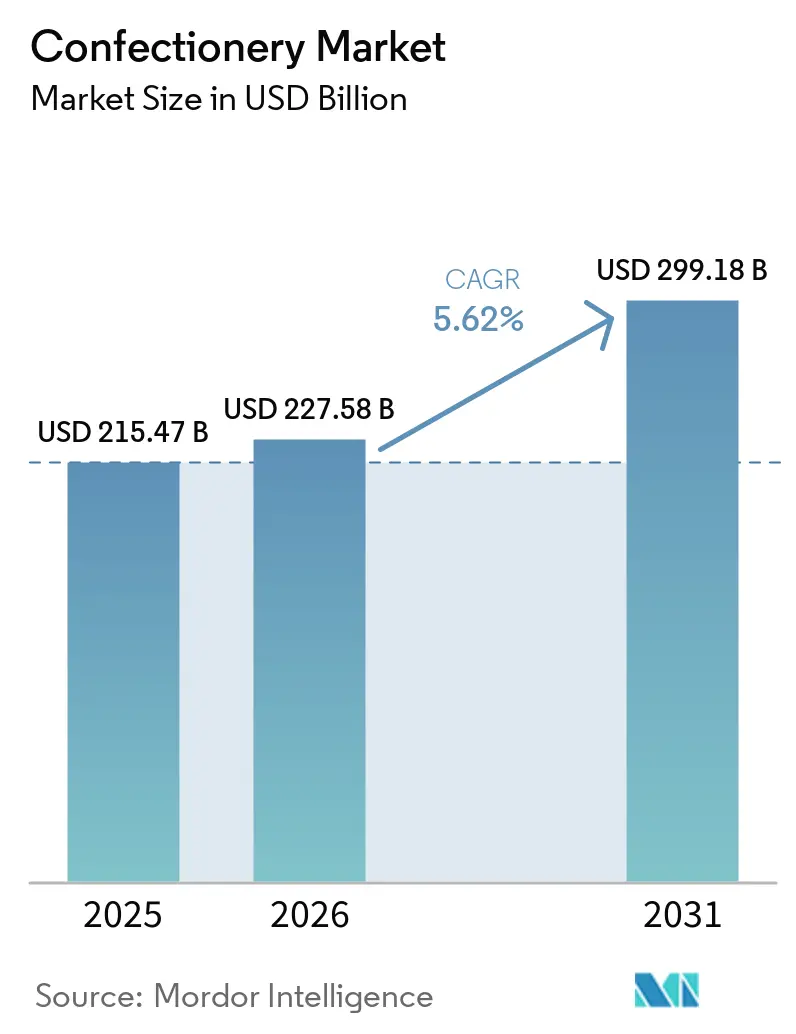
O tamanho do mercado de confeitaria é estimado em 227,6 bilhões de USD em 2026 e deve ser de 240,4 bilhões de USD em 2027, atingindo 309,9 bilhões de USD até 2032, crescendo a um CAGR de 5,21% de 2027 a 2032. O volume do mercado de confeitaria é estimado em 25,68 milhões de toneladas em 2026 e deve ser de 26,3 milhões de toneladas em 2027, atingindo 29,6 milhões de toneladas até 2032, crescendo a um CAGR de 2,4% de 2027 a 2032.
Preços de venda mais elevados podem impulsionar o valor mais rapidamente do que o volume, à medida que os fabricantes recuperam os custos dos ingredientes. A demanda norte-americana por balas sem açúcar e liofilizadas também cria oportunidades além dos formatos convencionais de doces. As ocasiões de presente e as porções práticas de chocolate também apoiam a diferenciação por meio da ocasião de consumo. A produção flexível apoia essa variedade, mas o acesso mais restrito à publicidade no Reino Unido limita a capacidade dos fornecedores de promover produtos qualificados.
Principais Conclusões do Relatório
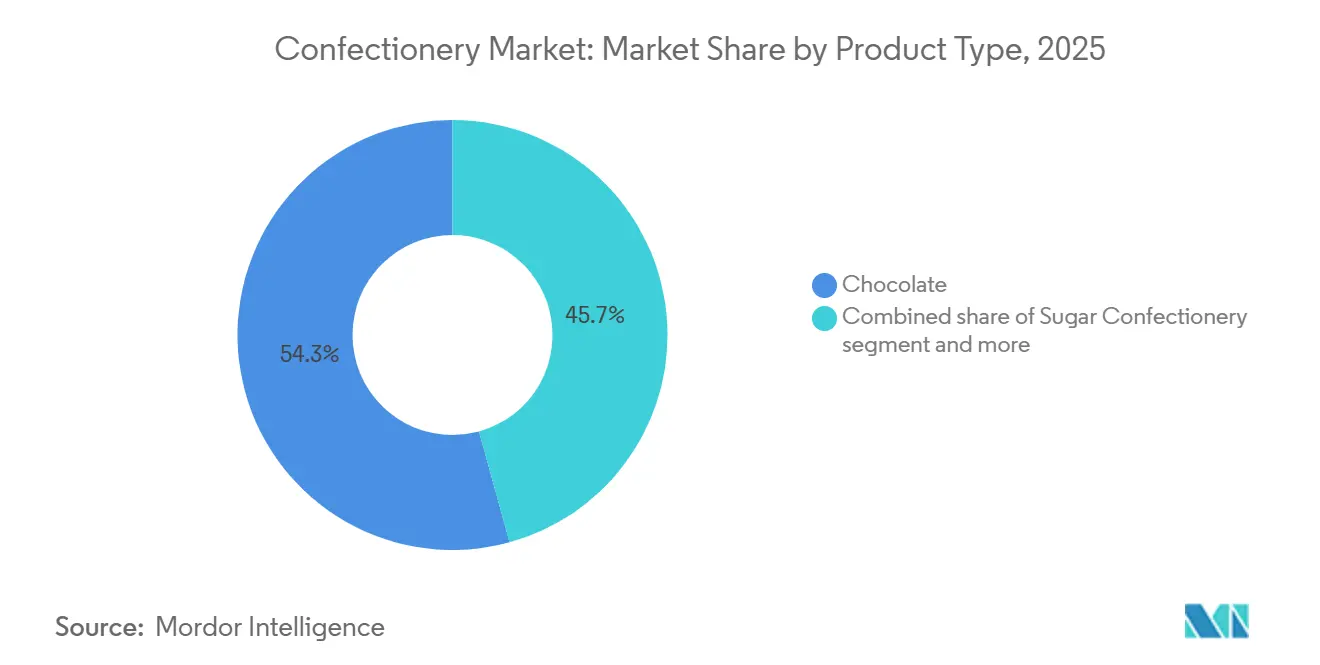
- Por tipo de produto, o chocolate liderou com uma participação de 54,2% no mercado de confeitaria em 2026, enquanto a confeitaria de açúcar tem previsão de crescimento mais rápido, com um CAGR de 5,85% de 2027 a 2032.
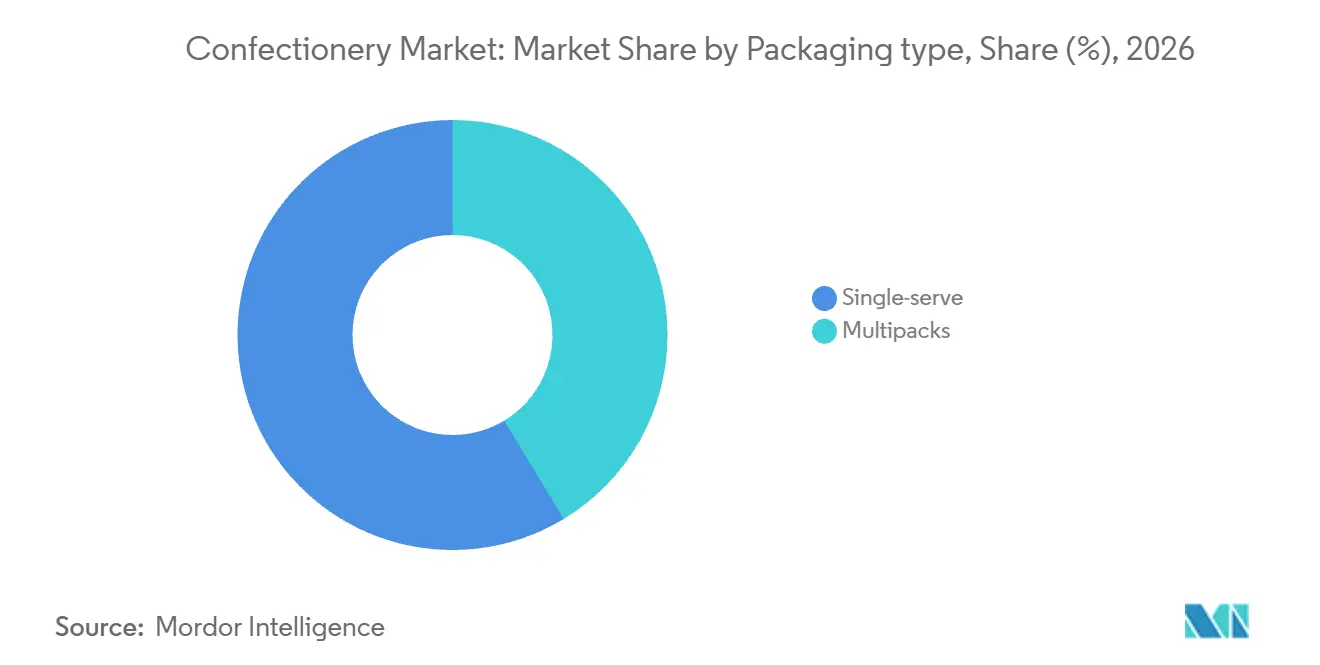
- Dentro dos tipos de embalagem, a porção individual deteve uma participação de 58,66% no tamanho do mercado de confeitaria em 2026, com os multipacks com previsão de crescimento mais rápido, com um CAGR de 6,05% de 2027 a 2032.
- Entre as faixas de preço, o segmento popular liderou com uma participação de 65,95% em 2026, enquanto o premium tem previsão de crescimento mais rápido, com um CAGR de 6,55% de 2027 a 2032.
- Por canal de distribuição, os supermercados e hipermercados detiveram a maior participação, de 36,39% em 2026, e as lojas de varejo online têm previsão de crescimento mais rápido, com um CAGR de 6,45% de 2027 a 2032.
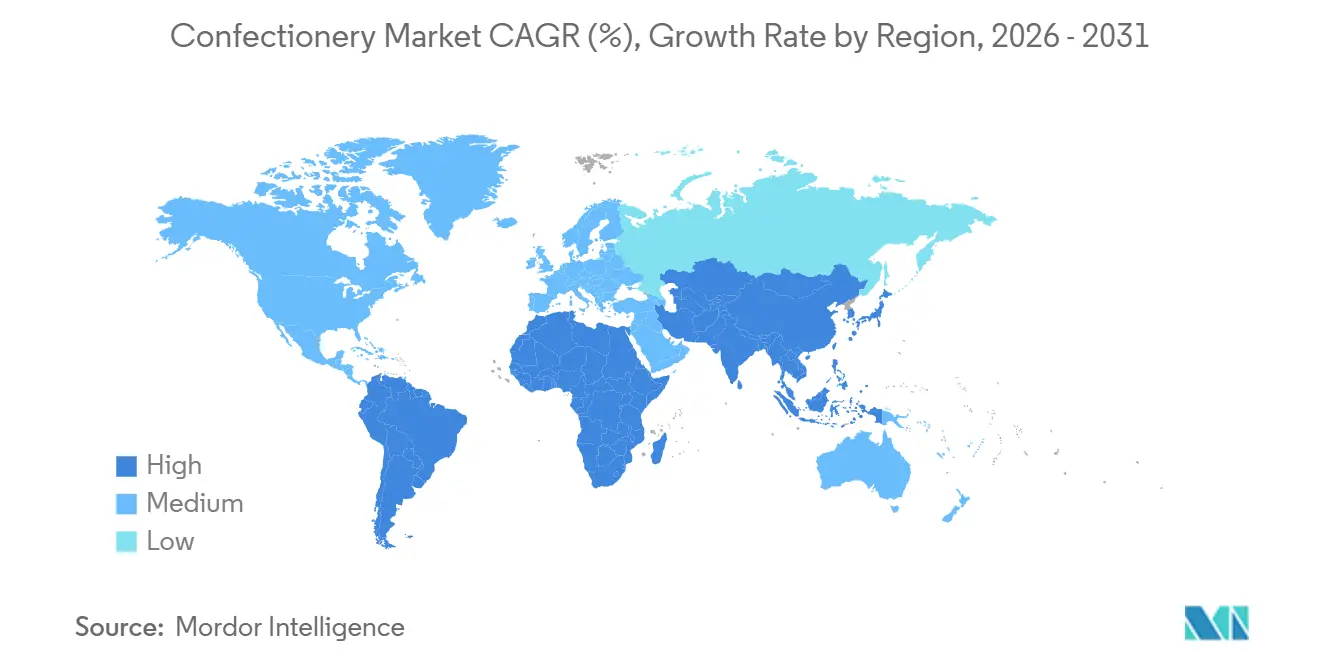
- Entre as geografias, a América do Norte liderou com uma participação de 36,52% em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 6,3% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de premiumização e presentes experienciais | +2.6% | América do Norte e Bélgica | Médio prazo (2 a 4 anos) |
| Aumento da demanda por confeitaria com açúcar reduzido, sem açúcar e funcional | +2.2% | Em todo os Estados Unidos | Médio prazo (2 a 4 anos) |
| Inovação contínua em sabor, textura e saúde | +1.9% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Embalagem e conveniência apoiam o crescimento | +1.5% | República Argentina | Curto prazo (≤ 2 anos) |
| Abastecimento ético de ingredientes, embalagens ecológicas | +0.8% | Camarões, Costa do Marfim, Gana, Indonésia, Índia, Nigéria | Longo prazo (≥ 4 anos) |
| Agrupamento sazonal no estilo de calendário do Advento | +0.5% | Em toda a Grã-Bretanha | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Boom de premiumização e presentes experienciais
Os presentes podem sustentar a demanda por chocolate premium ao tornar a ocasião, bem como a quantidade, parte da compra. No primeiro semestre de 2026, a Lindt and Sprungli AG relatou que a América do Norte se beneficiou da premiumização, com Lindt e Ghirardelli contribuindo significativamente para o crescimento do segmento premium. O volume de chocolate sazonal belga cresceu 9% no total anual móvel até setembro de 2025 em comparação com o período equivalente de 2024. A YouGov também relatou forte escoamento de caixas de presente de alto padrão, pralinês artesanais e coleções sazonais na Bélgica. O ganho de volume sazonal da Bélgica, aliado ao forte escoamento de caixas de presente, apoia a alocação de sortimentos premium para janelas de vendas festivas, onde a demanda mensurada vai além dos preços mais elevados por si só.
Aumento da procura por confeitaria com açúcar reduzido, sem açúcar e funcional
As balas sem açúcar oferecem aos produtores uma rota para gastos adicionais, mantendo o apelo de um doce. Os dados da Circana mostraram que as vendas de balas sem açúcar nos EUA por meio de supermercados, drogarias e grandes varejistas atingiram 154,2 milhões de USD nas 52 semanas encerradas em 23 de fevereiro de 2025. As vendas em dólares nesses canais específicos cresceram 3,5% em relação ao ano anterior. Separadamente, a pesquisa da Barry Callebaut de setembro de 2025, realizada com 24.000 pessoas em 24 mercados, constatou que 83% declararam preferência por listas de ingredientes mais curtas ao comprar confeitaria de chocolate. Os produtores de produtos sem açúcar têm, portanto, uma oportunidade de gastos mensuráveis por canal, enquanto os fornecedores de chocolate podem usar a simplicidade dos ingredientes como um indicador de posicionamento, em vez de tratar o teor de açúcar como o único atributo de formulação.
Inovação contínua em sabor, textura e saúde
A inovação em textura pode expandir a demanda por confeitaria ao oferecer uma experiência de consumo diferente dentro de uma ocasião de doce já estabelecida. As vendas unitárias de balas liofilizadas nos EUA cresceram 63% em 2025.[1] O formato proporcionou uma sensação leve na boca com crocância e mastigação, tornando a textura parte da experiência de consumo do produto. Para um fabricante de balas, essa combinação cria espaço para competir pela forma como o produto é sentido na boca, em vez de depender exclusivamente de uma nova variante de sabor. As vendas em dólares de balas liofilizadas nos EUA cresceram 52% em 2025, de modo que o crescimento unitário superou o crescimento em valor para o formato.
Embalagem e conveniência apoiam o crescimento
As porções práticas podem ampliar as ocasiões de consumo que uma oferta local de tabletes de chocolate atende. A Nestlé relançou a produção local de tabletes de chocolate na Argentina em agosto de 2025, oferecendo 3 variedades em formatos de 25 e 50 gramas, projetados para consumo prático. A linha operava em Magdalena, em Buenos Aires, e oferecia variedades de chocolate ao leite, amêndoa e meio amargo. Um produtor local de tabletes pode, assim, combinar diferentes tamanhos de porção com opções de sabor familiares, mantendo a conveniência dentro de um formato de produto já estabelecido. O relançamento de agosto de 2025 restaurou a produção local de tabletes de chocolate da Nestlé após mais de 20 anos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos custos do cacau e do açúcar | -2% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentação sobre teor de açúcar e publicidade voltada ao público infantil | -1.1% | Reino Unido e Noruega | Médio prazo (2 a 4 anos) |
| Competição por terras para créditos de carbono pressionando o fornecimento de cacau | -0.4% | Longo prazo (≥ 4 anos) | |
| Quedas de volume elásticas ao preço após aumentos acentuados | -0.8% | Em todo os mercados norte-americanos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos custos do cacau e do açúcar
A exposição a commodities pode restringir a demanda por confeitaria por meio do preço que os fabricantes precisam cobrar para um produto economicamente viável. A Organização Internacional do Cacau relatou que os preços elevados do cacau ao longo de vários anos reduziram significativamente a demanda industrial e do consumidor por cacau até novembro de 2025. O Índice de Preços do Açúcar da Organização das Nações Unidas para a Alimentação e a Agricultura teve média de 114 pontos em setembro de 2026, alta de 14,7% em relação ao ano anterior, em meio a expectativas de oferta global de açúcar mais restrita em 2026/27. A resposta da demanda por cacau demonstra o risco de volume de uma inflação sustentada dos insumos, enquanto o índice internacional do açúcar adiciona um sinal de custo separado para os produtores de confeitaria.
Regulamentação sobre teor de açúcar e publicidade voltada ao público infantil
As restrições à publicidade podem tornar mais caro estimular a demanda por confeitaria, ao eliminar rotas para a promoção de produtos individuais. A partir de 5 de janeiro de 2026, as regras do Reino Unido restringem a publicidade de produtos qualificados antes das 21h na televisão e a proíbem em publicidade online paga a qualquer momento para empresas cobertas com pelo menos 250 funcionários. A confeitaria deve se enquadrar na categoria especificada e obter pelo menos 4 pontos no modelo de perfil nutricional de 2004-2005 para se qualificar. Balas sem açúcar e chicletes sem açúcar estão excluídos, enquanto a publicidade de marca está isenta quando não retrata um produto específico menos saudável. Essas distinções podem alterar quais receitas um grande fabricante pode promover por meio de campanhas digitais pagas. Os produtores de produtos afetados enfrentam acesso promocional mais restrito, aumentando a dificuldade de converter o reconhecimento do produto em compras incrementais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Infraestrutura Compartilhada de Chocolate Apoia a Escala das MarcasO chocolate representou uma participação de 54,2% no tamanho do mercado de confeitaria em 2026, tornando-o o maior segmento. The Hershey Company inaugurou sua instalação de Processamento de Chocolate Reese, de 250.000 pés quadrados, em Hershey, Pensilvânia, em abril de 2025.[2] A instalação ampliou a fábrica Reese existente e foi projetada para fornecer chocolate para os produtos REESE'S, KIT KAT e HERSHEY'S. Separadamente, o chocolate representou 33% das receitas líquidas da Mondelez International Inc. em 2025, tornando-o uma parte substancial dos negócios desse produtor. O processamento compartilhado de chocolate vincula os requisitos de fornecimento de várias franquias de marcas, de modo que o investimento no produto intermediário pode apoiar mais de uma linha de produto acabado.
A confeitaria de açúcar é o segmento de crescimento mais rápido, com um CAGR previsto de 5,85% de 2027 a 2032. No Japão, o valor das vendas no varejo de balas cresceu 9,1% em 2025, de acordo com a apresentação da Kanro dos dados INTAGE SRI+. As gomas cresceram 14% em valor, enquanto as balas duras cresceram 3,9%, mostrando diferentes perfis de crescimento dentro da categoria de balas japonesa. Para os produtores japoneses de balas de açúcar, o crescimento mais forte em valor das gomas coloca mais oportunidade de expansão nesse formato do que nas balas duras.

Por Tipo de Embalagem:
Porções Individuais Lideram enquanto o Agrupamento Ganha Suporte de ProduçãoA porção individual representou uma participação de 58,66% no mercado de confeitaria em 2026, tornando-a o maior segmento. A Hershey relatou que as barras de tamanho padrão representaram 15% das vendas de balas, menta e goma em dados de lojas de conveniência para o acumulado do ano até 29 de junho de 2025. Essa presença de vendas dá aos fornecedores de lojas de conveniência uma razão comercial para manter as barras de tamanho padrão em suas linhas de balas, menta e goma.
Os multipacks são o segmento de crescimento mais rápido, com um CAGR previsto de 6,05% de 2027 a 2032. Até junho de 2025, The Hershey Company relatou investimento em automação para produzir multipacks em seu portfólio mais amplo de snacks. A iniciativa envolveu as equipes das marcas de balas, menta e goma e foi projetada para permitir flexibilidade para escalonamento futuro. Para um fabricante de confeitaria, a automação pode tornar o pacote agrupado uma capacidade operacional, pois montar várias unidades requer coordenação além da produção do doce individual. A montagem repetível de pacotes agrupados pode, portanto, ajudar um fornecedor a expandir sua seleção de confeitaria, mantendo a complexidade da embalagem acabada longe de se tornar uma tarefa manual separada para cada unidade.
Por Faixa de Preço:
Ofertas Acessíveis Ancoram a Demanda enquanto o Valor Premium se ExpandeO segmento popular representou 65,95% das vendas em 2026, tornando-o o maior segmento. O negócio de fabricação de confeitaria e gestão de marcas da Sunshine Holdings concentrou-se em entregar produtos acessíveis aos consumidores em todo o Sri Lanka no exercício fiscal 2025/26. A NielsenIQ relatou que o chocolate mainstream representou 54,6% das vendas em dólares de chocolate nos EUA nas 52 semanas encerradas em 27 de dezembro de 2025. Sua classificação baseada em preço separa o mainstream do chocolate de valor, premium e super-premium. O chocolate mainstream, portanto, carregou a maioria das vendas em dólares de chocolate nos EUA, tornando essa faixa central para a base de receita mensurada da categoria.
O premium é o segmento de crescimento mais rápido, com um CAGR previsto de 6,55% de 2027 a 2032. Em 2025, a Lindt and Sprungli AG relatou que o segmento premium do mercado global de chocolate continuou a superar o desempenho geral, à medida que os consumidores migravam para qualidade e indulgência consciente. Seu portfólio sazonal e de presentes apoiou um crescimento acima do mercado. Na Lindt, aumentos de preço de 11,8% impulsionaram parcialmente um crescimento orgânico de 4,3% em todo o grupo no primeiro semestre de 2026 e levaram a um declínio de 7,5% no volume/mix, à medida que a empresa compensava custos de insumos significativamente mais elevados. O posicionamento premium pode, portanto, apoiar o crescimento em valor, mas os resultados do produtor mostram que a recuperação de custos por meio de preço ainda pode enfraquecer o volume/mix.
Por Canal de Distribuição:
O Acesso ao Varejo Alimentar e as Ofertas Digitais Exigem Escolhas DistintasOs supermercados e hipermercados detiveram 36,39% das vendas de confeitaria em 2026, tornando-os o maior segmento. A análise da Circana de agosto de 2026 colocou os supermercados varejistas em 63% do valor do mercado de confeitaria do Reino Unido. Um fornecedor sem listagens no varejo alimentar perderia, portanto, o canal que carrega a maior parte do valor mensurado de confeitaria do Reino Unido, mesmo com uma oferta distintiva de chocolate ou bala.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 6,45% de 2027 a 2032. A Associação Nacional de Confeiteiros relatou que as vendas online representaram 11,5% das vendas anuais em dólares de balas não-chocolate nos EUA, usando dados da Circana nas 52 semanas encerradas em 10 de agosto de 2025. As lojas de conveniência têm um papel comercial separado, com a NACS Magazine relatando balas como uma das 10 principais categorias em loja nos Estados Unidos em 2025. Um fabricante de balas pode, portanto, desenvolver o varejo online como uma rota de vendas deliberada, mantendo uma oferta distinta em loja para um canal onde o produto já tem relevância substancial de categoria.
Análise Geográfica
Mercado de Confeitaria da América do Norte
A América do Norte deteve uma participação de 36,52% no mercado de confeitaria em 2026, tornando-a a maior geografia. Nos Estados Unidos, 99,8% dos domicílios compraram confeitaria pelo menos uma vez em 2025, de acordo com a Associação Nacional de Confeiteiros. Nesse nível de alcance de categoria, o desafio comercial na base de domicílios dos EUA se desloca para ocasiões e formatos que possam aprofundar a participação existente. Atender a uma ocasião adicional de pequeno consumo oferece, portanto, a um fabricante uma rota de expansão comercial mais plausível do que depender principalmente do recrutamento de domicílios que não compraram nenhuma confeitaria durante o ano mensurado.
Mercado de Confeitaria da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR previsto de 6,3% de 2027 a 2032. A Nestlé India Limited relatou crescimento de dois dígitos liderado por volume em seu grupo de produtos de confeitaria doméstica no segundo trimestre do exercício fiscal 2026-27, encerrado em 30 de setembro de 2026. A empresa atribuiu o desempenho aos ganhos de participação de mercado do KITKAT e ao momentum sustentado do MUNCH e do MILKYBAR. Isso fornece um mecanismo de crescimento indiano no qual marcas estabelecidas geram demanda adicional de produtos, dando aos fabricantes uma rota de expansão por meio de seus negócios de confeitaria existentes. O resultado liderado por volume apoia uma oportunidade de produção física para os fornecedores que atendem a essas franquias, além da oportunidade de receita sinalizada pelo maior valor de vendas por si só.
O papel de fabricação da América do Sul inclui o Brasil, onde a produção de chocolate cresceu de 806.000 toneladas métricas em 2024 para 814.000 toneladas métricas em 2025, expandindo o fornecimento manufaturado do país. Na Europa, a Suíça vendeu 192.548 toneladas métricas de chocolate em 2025, incluindo 55.719 domesticamente e 136.829 exportadas, tornando os compradores estrangeiros centrais para seus produtores. No Oriente Médio e África, lojas em toda a Arábia Saudita ofereceram doces e chocolates importados e produzidos localmente antes do Eid al-Fitr de 2025, com muitos consumidores comprando em grandes quantidades. Um vendedor em uma loja de doces em Jeddah relatou vendas dobradas antes do Eid al-Fitr de 2026, com o aumento da demanda por doces e chocolates. A demanda saudita no Eid al-Fitr oferece aos fornecedores e importadores locais uma janela de vendas definida em torno da qual programar as entregas de chocolate e doces.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fabricantes de confeitaria embalada que gerenciam rótulos, embalagens e comunicações de produtos. A proposta de caixa de informação nutricional frontal da Agência de Alimentos e Medicamentos dos EUA de janeiro de 2025 abrangeu a maioria dos alimentos com rótulos de Informação Nutricional, sujeita a isenções propostas. A Agência Central de Registro de Embalagens da Alemanha (ZSVR) começou a administrar o registro e o relatório de volume de embalagens sob a Lei de Implementação da Lei de Embalagens Alemã (VerpackDG) em 12 de agosto de 2026, sob a supervisão da Agência Ambiental Alemã. Em outubro de 2026, a proposta dos EUA não era definitiva, com a Agenda Unificada listando a fase de regra final e o prazo projetado para dezembro de 2026.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Agência de Alimentos e Medicamentos | Agência Nacional de Vigilância Sanitária (ANVISA) | ZSVR para registro e relatórios; autoridades estaduais para fiscalização | Administração Estatal para Regulação do Mercado e departamentos locais de nível municipal ou superior sob as medidas de 2027 | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou direção | Estrutura de Informação Nutricional; caixa de informação nutricional frontal proposta | RDC 429/2020 e IN 75/2020; alterações propostas de rotulagem geral à RDC 727/2022 | VerpackDG; regulamento de embalagens da UE e requisitos de reciclabilidade em fases | GB 7718-2011; substituição GB 7718-2025 e medidas de rotulagem de alimentos a partir de 16 de março de 2027 | GSO 9; SFDA FD 2233 e 2333; requisitos aprovados de publicidade de alimentos voltada ao público infantil a partir de 2028 |
| Efeito comercial | Potencial exibição adicional de nutrientes para alimentos embalados cobertos | Rótulos nutricionais frontais e requisitos de tabela nutricional | Registro do produtor e relatórios de volume; possíveis proibições de distribuição ou multas por infrações sob a lei estadual | A partir de 16 de março de 2027, informações obrigatórias na embalagem externa da menor unidade de venda, a menos que ela se abra facilmente para leitura ou as informações internas sejam claramente legíveis através dela | Rótulos de varejo em árabe com informações correspondentes em qualquer idioma adicional |
| Atratividade atual da política | Alto | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Sem alteração | Endurecimento | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | |||||
A classificação alta dos EUA reflete a estrutura de Informação Nutricional sem uma obrigação operativa de exibição frontal, e o endurecimento reflete a exibição adicional proposta, enquanto a classificação média do Brasil e a perspectiva inalterada baseiam-se em obrigações estabelecidas de rótulo nutricional juntamente com uma revisão de rotulagem geral cuja consulta encerrou em 19 de outubro de 2026. A Alemanha é média com perspectiva de endurecimento porque o registro e os relatórios já se aplicam, com critérios de reciclabilidade de embalagens da UE sendo introduzidos em fases a partir de 2030 no mínimo, e uma nota mínima B programada para 1º de janeiro de 2038. A classificação média da China e a perspectiva inalterada refletem a continuidade da rotulagem obrigatória de alimentos pré-embalados por meio da substituição de 16 de março de 2027, incluindo a colocação condicional de informações na embalagem externa. A classificação média da Arábia Saudita e a perspectiva de endurecimento combinam obrigações de rótulo de varejo em árabe com a preparação para os requisitos aprovados de publicidade de alimentos voltada ao público infantil, com vigência a partir de 1º de janeiro de 2028.
Etapas da Cadeia de Valor
A comparação acompanha o fornecimento de ingredientes e embalagens por meio da produção de chocolate e co-embalagem até a entrega ao varejo. Em fevereiro de 2026, a Amcor trabalhou com o produtor de chocolate Alter Eco e o co-embalador HALBA para migrar 3 variantes de barras de chocolate de 200 gramas cada, vendidas na França, para embalagens à base de papel.[3] O peso da embalagem caiu 37% para o chocolate amargo de sobremesa e 61% para o chocolate amargo com avelãs inteiras e o chocolate amargo com amêndoas inteiras, em comparação com as embalagens anteriores. O novo material é reciclável na prática onde existem fluxos de reciclagem de papel.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de grãos de cacau e ingredientes | Fornecedores de grãos de cacau e ingredientes, como a ofi | Vendas de ingredientes de cacau | Ingredientes e fornecedores alternativos qualificados | Manter alternativas de fornecimento qualificadas com especificações de produto |
| Conversão e fornecimento de material de embalagem | Fornecedores de embalagens, como a Amcor | Vendas de material de embalagem | Mudança de materiais preservando a função da embalagem | Qualificar o desempenho do material com o embalador de chocolate |
| Produção de chocolate e co-embalagem | Produtores de chocolate e co-embaladores, como Alter Eco, o produtor, e HALBA, o co-embalador | Vendas de chocolate acabado e taxas de co-embalagem | Coordenação de mudanças de receita e embalagem | Validar as mudanças em conjunto com o produtor e o co-embalador |
| Distribuição ao varejo | Produtores-distribuidores integrados, como a Mondelez International Inc. | Vendas de produtos de marca | Coordenação de rotas de entrega direta em loja, armazém e distribuidor | Separar responsabilidades para entregas diretas em loja, armazém e distribuidor |
| Fonte: Mordor Intelligence | ||||
O redesenho da Alter Eco ilustra como uma mudança de material pode conectar o trabalho de um proprietário de marca, um co-embalador e um fornecedor de embalagens. Cada função pode capturar uma parte diferente da atividade comercial resultante, tornando a capacidade de coordenar uma transição valiosa ao lado do próprio material. Envolver o embalador de chocolate na qualificação do material transforma a inovação em embalagem em uma capacidade operacional, reduzindo a dependência de um design que não foi conciliado com o processo de embalagem.
Cenário Competitivo
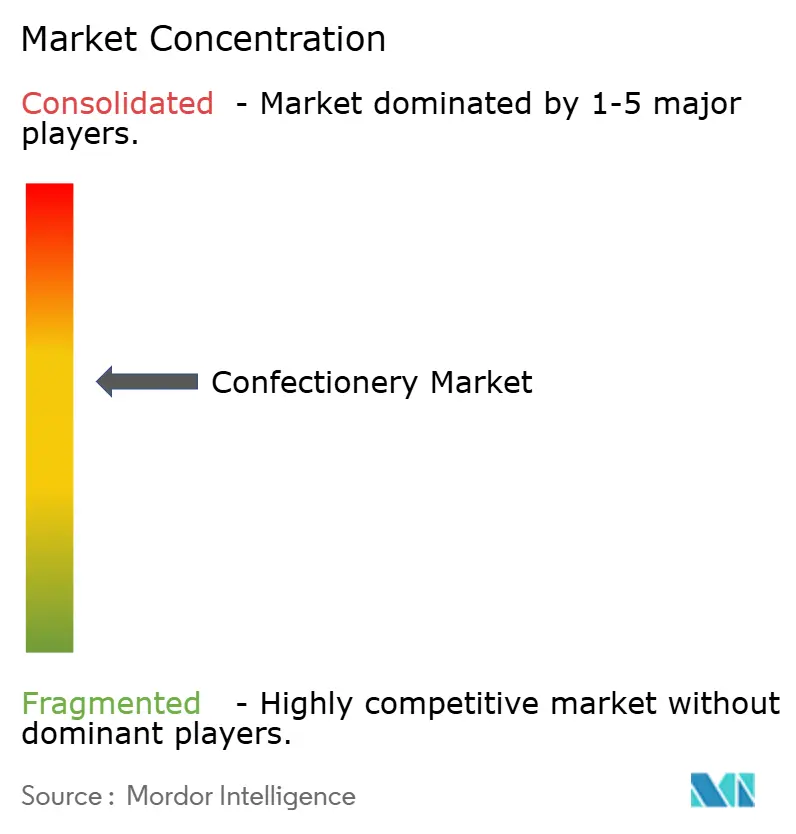
A concorrência se concentra em grandes grupos de marcas, com Mars Inc., Mondelez International Inc., The Hershey Company, Nestle S.A. e Ferrero Group entre os principais participantes. A Mondelez reportou receita líquida global de toda a empresa de 38,54 bilhões de USD em 2025, acima dos 36,44 bilhões de USD em 2024, abrangendo confeitaria e outras categorias de snacks. O segmento de Confeitaria da América do Norte da Hershey registrou vendas líquidas de 9,48 bilhões de USD em 2025, alta de 4% em relação a 2024. Nessa escala, esses grupos podem financiar várias franquias de marcas ao mesmo tempo, deixando aos desafiantes uma abertura para competir por meio de propostas de produtos mais restritas.
A flexibilidade de fábrica oferece aos produtores uma forma de apoiar várias marcas de confeitaria por meio de capacidade de fabricação compartilhada. A Nestlé Canada concluiu uma expansão de sua fábrica de confeitaria em Toronto em 2026, adicionando capacidade de produção, equipamentos, novo espaço de produção e utilidades expandidas. Sua nova linha foi projetada para produzir tanto Kit Kat quanto Aero para o mercado canadense. A fábrica também produz Smarties e Coffee Crisp para o Canadá, dando à sua operação um papel de confeitaria mais amplo do que a nova linha por si só. A produção local da Nestlé Canada nessas marcas estabelecidas significa que os desafiantes enfrentam um portfólio de produtos fabricados no Canadá, em vez de uma nova linha isolada.
Em janeiro de 2025, a Ferrero anunciou um acordo para adquirir a Power Crunch, uma empresa americana de snacks proteicos cujo portfólio inclui barras de wafer e crisps de alto teor proteico. Os resultados posteriores do exercício fiscal 2024/25 da Ferrero descreveram a aquisição como parte de sua expansão para snacks de alto teor proteico. Em agosto de 2026, a Ferrero assinou um acordo para adquirir a Purely Elizabeth, uma empresa americana de bem-estar e alimentos para o café da manhã que oferece granola, aveia, cereais e produtos proteicos. A transação proposta estava sujeita às condições de fechamento habituais e aprovações regulatórias. Em conjunto, esses movimentos posicionam categorias adjacentes orientadas à nutrição como uma rota de aquisição para o grupo de confeitaria, expondo os concorrentes especializados em barras a um rival capaz de comprar propostas de produtos estabelecidas.
Líderes do Setor de Confeitaria
-
Mars Inc.
-
Mondelez International Inc.
-
The Hershey Company
-
Nestle S.A.
-
Ferrero Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Confeitaria Empresas cobertas neste relatório
- Mars Inc.
- Mondelez International Inc.
- Nestle S.A.
- Ferrero Group
- The Hershey Company
- Barry Callebaut AG
- Kellanova
- General Mills Inc.
- Yildiz Holding
- HARIBO Holding
- Perfetti Van Melle BV
- Lotte Corporation
- Meiji Holdings
- Ezaki Glico Co Ltd
- Grupo Arcor
- August Storck KG
- Lindt and Sprungli AG
- Godiva Chocolatier
- Cargill Cocoa and Chocolate
- Barry Callebaut (Processing)
Desenvolvimentos industriais recentes em Mercado de Confeitaria
- Out 2026: A Nestlé India Limited reportou crescimento de dois dígitos liderado por volume em seu grupo de produtos de confeitaria doméstica para o segundo trimestre do exercício fiscal 2026-27, encerrado em 30 de setembro de 2026.
- Ago 2026: O Ferrero Group assinou um acordo para adquirir a Purely Elizabeth, uma empresa americana de bem-estar e alimentos para o café da manhã, sujeito às condições de fechamento habituais e aprovações regulatórias.
- Mai 2026: A Mars Inc. anunciou a modernização de sua fábrica de chocolate em Slough, no Reino Unido, com atualizações planejadas de robótica, inteligência artificial, maquinário, resfriamento e utilidades dentro de uma fase de investimento iniciada em 2023 e programada até 2028.
Escopo e Metodologia
Visão geral da segmentação
| Chocolate | Chocolate Negro | |
| Chocolate de Leite e Chocolate Branco | ||
| Confeitaria de Açúcar | Rebuçado Duro | |
| Pastilhas de Menta | ||
| Pastilhas, Gomas e Geleias | ||
| Toffees e Nougats | ||
| Chupas | ||
| Outros | ||
| Barra de Lanche | Barra de Cereais | |
| Barra Energética | ||
| Barra de Proteína | ||
| Barra de Frutas e Frutos Secos | ||
| Pastilhas Elásticas | Pastilha Elástica | Pastilha Elástica com Açúcar |
| Pastilha Elástica sem Açúcar | ||
| Pastilha de Bola | ||
| Porção Individual |
| Multipacks |
| Massa |
| Premium |
| Supermercado/Hipermercado |
| Loja de Varejo Online |
| Loja de Conveniência |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Resto da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Suécia | |
| Bélgica | |
| Polónia | |
| Países Baixos | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Nova Zelândia | |
| Resto da Ásia-Pacífico | |
| Médio Oriente e África | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Resto do Médio Oriente e África |
| Por Tipo de Produto | Chocolate | Chocolate Negro | |
| Chocolate de Leite e Chocolate Branco | |||
| Confeitaria de Açúcar | Rebuçado Duro | ||
| Pastilhas de Menta | |||
| Pastilhas, Gomas e Geleias | |||
| Toffees e Nougats | |||
| Chupas | |||
| Outros | |||
| Barra de Lanche | Barra de Cereais | ||
| Barra Energética | |||
| Barra de Proteína | |||
| Barra de Frutas e Frutos Secos | |||
| Pastilhas Elásticas | Pastilha Elástica | Pastilha Elástica com Açúcar | |
| Pastilha Elástica sem Açúcar | |||
| Pastilha de Bola | |||
| Tipo de Embalagem | Porção Individual | ||
| Multipacks | |||
| Faixa de Preço | Massa | ||
| Premium | |||
| Canal de Distribuição | Supermercado/Hipermercado | ||
| Loja de Varejo Online | |||
| Loja de Conveniência | |||
| Outros Canais de Distribuição | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Resto da América do Norte | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Colômbia | |||
| Chile | |||
| Resto da América do Sul | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Suécia | |||
| Bélgica | |||
| Polónia | |||
| Países Baixos | |||
| Resto da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Tailândia | |||
| Singapura | |||
| Indonésia | |||
| Coreia do Sul | |||
| Austrália | |||
| Nova Zelândia | |||
| Resto da Ásia-Pacífico | |||
| Médio Oriente e África | Emirados Árabes Unidos | ||
| África do Sul | |||
| Arábia Saudita | |||
| Nigéria | |||
| Egito | |||
| Marrocos | |||
| Turquia | |||
| Resto do Médio Oriente e África | |||
Definição de mercado
- Chocolate de Leite e Chocolate Branco - O chocolate de leite é um chocolate sólido feito com leite (na forma de leite em pó, leite líquido ou leite condensado) e sólidos de cacau. O chocolate branco é feito de manteiga de cacau e leite e não contém absolutamente nenhum sólido de cacau. O âmbito inclui chocolates regulares, com baixo teor de açúcar e sem açúcar.
- Toffees e Nougats - Os toffees incluem rebuçados duros, mastigáveis e pequenos ou de uma dentada comercializados com rótulos de toffee ou confeitaria do tipo toffee. O nougat é uma confeção mastigável com amêndoa, açúcar e clara de ovo como ingrediente básico; e teve origem em países europeus e do Médio Oriente.
- Barras de Cereais - Um lanche composto de cereal de pequeno-almoço que foi comprimido numa forma de barra e é mantido unido por uma forma de adesivo comestível. O âmbito inclui barras de lanche feitas com cereais como arroz, aveia, milho, etc. misturados com um xarope aglutinante. Estes também incluem produtos rotulados como barras de cereais, barras de cereais guloseima ou barras de grãos.
- Pastilha Elástica - Esta é uma preparação para mastigar, geralmente feita de chicle aromatizado e adoçado ou substitutos como o acetato de polivinilo. Os tipos de pastilhas elásticas incluídos no âmbito são as pastilhas elásticas com açúcar e as pastilhas elásticas sem açúcar.
| Palavra-chave | Definição |
|---|---|
| Chocolate Negro | O chocolate negro é uma forma de chocolate que contém sólidos de cacau e manteiga de cacau sem o leite. |
| Chocolate Branco | O chocolate branco é o tipo de chocolate que contém a maior percentagem de sólidos de leite, tipicamente em torno de ou acima de 30 por cento. |
| Chocolate de Leite | O chocolate de leite é feito de chocolate negro com baixo teor de sólidos de cacau e maior teor de açúcar, mais um produto de leite. |
| Rebuçado Duro | Um rebuçado feito de açúcar e xarope de milho fervidos sem cristalizar. |
| Toffees | Um doce duro e mastigável, frequentemente castanho, feito de açúcar fervido com manteiga. |
| Nougats | Um doce mastigável ou quebradiço que contém amêndoas ou outros frutos secos e por vezes fruta. |
| Barra de Cereais | Uma barra de cereais é um produto alimentar em forma de barra, feito por prensagem de cereais e geralmente fruta seca ou bagas, que na maioria dos casos são mantidos juntos por xarope de glucose. |
| Barra de Proteína | As barras de proteína são barras nutricionais que contêm uma elevada proporção de proteína em relação a hidratos de carbono/gorduras. |
| Barra de Frutas e Frutos Secos | Estas são frequentemente baseadas em tâmaras com outras adições de fruta seca e frutos secos e, em alguns casos, aromas. |
| NCA | A Associação Nacional de Confeiteiros (National Confectioners Association) é uma organização comercial americana que promove o chocolate, rebuçados, pastilhas elásticas e pastilhas de menta, e as empresas que fabricam estas guloseimas. |
| CGMP | As boas práticas de fabrico atuais são aquelas que estão em conformidade com as diretrizes recomendadas pelas agências relevantes. |
| Alimentos não normalizados | Os alimentos não normalizados são aqueles que não têm uma identidade padrão ou que se desviam de um padrão prescrito de alguma forma. |
| IG | O índice glicémico (IG) é uma forma de classificar os alimentos que contêm hidratos de carbono com base na velocidade com que são digeridos e aumentam os níveis de glicose no sangue ao longo do tempo. |
| Leite em pó desnatado | O leite em pó desnatado é obtido pela remoção de água do leite desnatado pasteurizado por pulverização-secagem. |
| Flavanóis | Os flavanóis são um grupo de compostos encontrados no cacau, chá, maçãs e muitos outros alimentos e bebidas à base de plantas. |
| WPC | Concentrado de proteína de soro de leite - a substância obtida pela remoção de constituintes não proteicos suficientes do soro de leite pasteurizado de modo a que o produto seco final contenha mais de 25% de proteína. |
| LDL | Lipoproteína de Baixa Densidade - o colesterol mau |
| HDL | Lipoproteína de Alta Densidade - o colesterol bom |
| BHT | O Hidroxitolueno Butilado é um produto químico fabricado em laboratório que é adicionado aos alimentos como conservante. |
| Carragenina | A carragenina é um aditivo utilizado para espessar, emulsionar e conservar alimentos e bebidas. |
| Livre de | Não contendo certos ingredientes, como glúten, lacticínios ou açúcar. |
| Manteiga de cacau | É uma substância gorda obtida dos grãos de cacau, utilizada no fabrico de confeitaria. |
| Pastelinhos | Um tipo de doce brasileiro feito de açúcar, ovos e leite. |
| Drageias | Pequenos rebuçados redondos revestidos com uma capa de açúcar duro. |
| CHOPRABISCO | Associação Real Belga da indústria do chocolate, pralinés, bolachas e confeitaria - Uma associação comercial que representa a indústria do chocolate belga. |
| Diretiva Europeia 2000/13 | Uma diretiva da União Europeia que regula a rotulagem dos produtos alimentares. |
| Kakao-Verordnung | A portaria alemã do chocolate, um conjunto de regulamentações que definem o que pode ser rotulado como "chocolate" na Alemanha. |
| FASFC | Agência Federal para a Segurança da Cadeia Alimentar |
| Pectina | Uma substância natural derivada de frutas e vegetais. É utilizada na confeitaria para criar uma textura gelatinosa. |
| Açúcares invertidos | Um tipo de açúcar composto por glucose e frutose. |
| Emulsificante | Uma substância que ajuda a misturar dois líquidos que não se misturam entre si. |
| Antocianinas | Um tipo de flavonoide responsável pelas cores vermelho, roxo e azul da confeitaria. |
| Alimentos Funcionais | Alimentos que foram modificados para proporcionar benefícios adicionais para a saúde para além da nutrição básica. |
| Certificado Kosher | Esta certificação verifica que os ingredientes, o processo de produção incluindo toda a maquinaria e/ou o processo de serviço alimentar cumpre as normas da lei alimentar judaica. |
| Extrato de raiz de chicória | Um extrato natural da raiz de chicória que é uma boa fonte de fibra, cálcio, fósforo e folato. |
| DDR | Dose diária recomendada |
| Gomas | Um rebuçado mastigável à base de gelatina que é frequentemente aromatizado com fruta. |
| Nutracêuticos | Alimentos ou suplementos dietéticos que alegam ter benefícios para a saúde. |
| Barras Energéticas | Barras de lanche com alto teor de hidratos de carbono e calorias, concebidas para fornecer energia em movimento. |
| BFSO | Organização Belga de Segurança Alimentar para a cadeia alimentar. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Através de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e análises dos analistas são validados através de uma extensa rede de especialistas em investigação primária do mercado estudado. Os respondentes são selecionados em vários níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Investigação: Relatórios Sindicados, Atribuições de Consultoria Personalizada, Bases de Dados e Plataformas de Subscrição




