
Tamanho e Quota do Mercado de Pré-tratamento de Revestimento
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.15 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
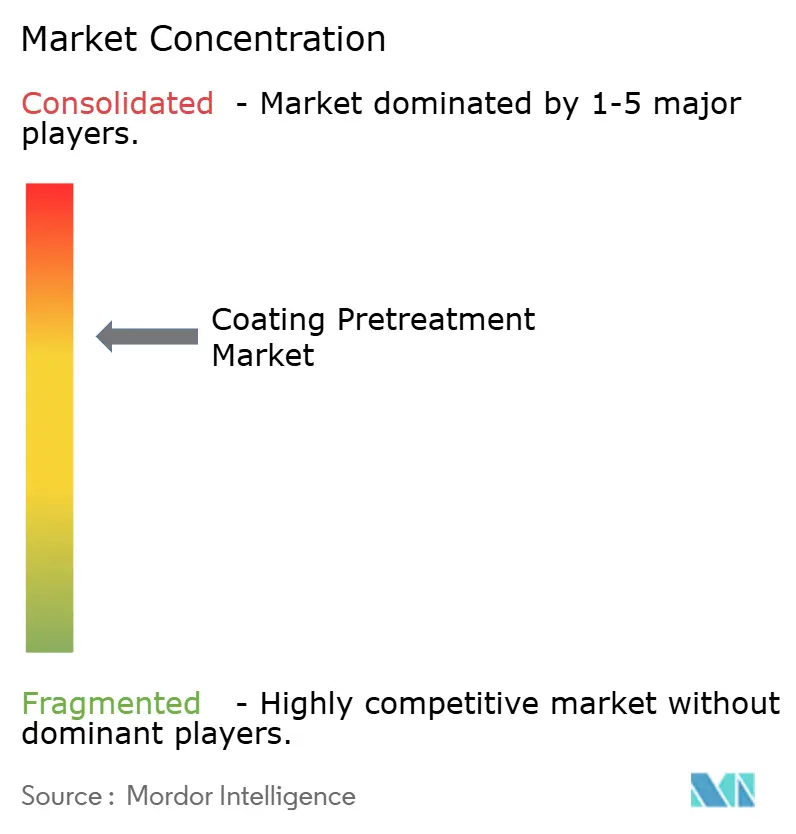
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pré-tratamento de Revestimento por Mordor Intelligence
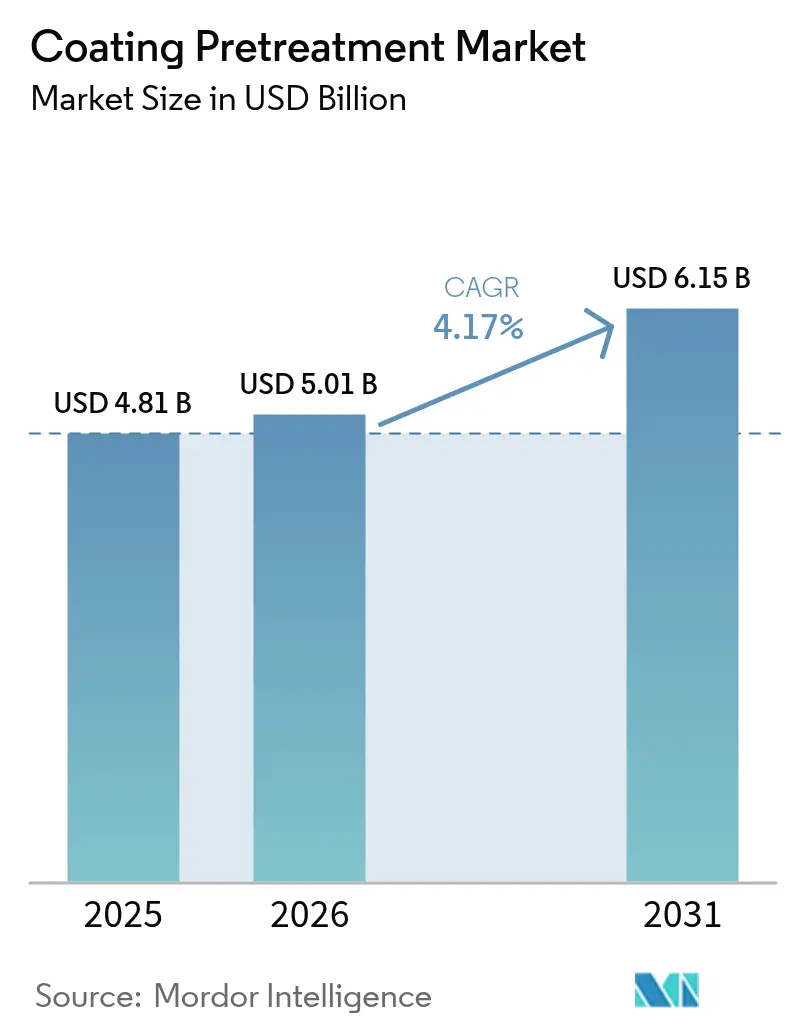
O tamanho do Mercado de Pré-tratamento de Revestimento foi avaliado em USD 4,81 mil milhões em 2025 e estima-se que cresça de USD 5,01 mil milhões em 2026 para atingir USD 6,15 mil milhões até 2031, a um CAGR de 4,17% durante o período de previsão (2026-2031). A crescente regulamentação ambiental, a mudança para arquiteturas de veículos mais leves e a adoção de operações de fábricas inteligentes são as principais forças que influenciam o crescimento das receitas. Os sistemas de fosfato ainda dominam as linhas automóveis de grande escala devido à sua comprovada proteção contra a corrosão, mas a rápida mudança para nano-revestimentos de silano e zircônio está a acelerar à medida que os reguladores restringem as químicas de cromato. A monitorização inteligente em linha, particularmente nas oficinas de carroçaria automóvel, está a impulsionar uma maior eficiência química, enquanto a mudança do setor aeroespacial para estruturas compostas abre um nicho premium para promotores de adesão avançados. No plano competitivo, os fornecedores diversificados com portfólios sem cromo ganham quota, ao passo que os especialistas tradicionais em fosfato enfrentam compressão de margens devido aos elevados custos de energia e às atualizações de linha com elevado CAPEX.
Principais Conclusões do Relatório
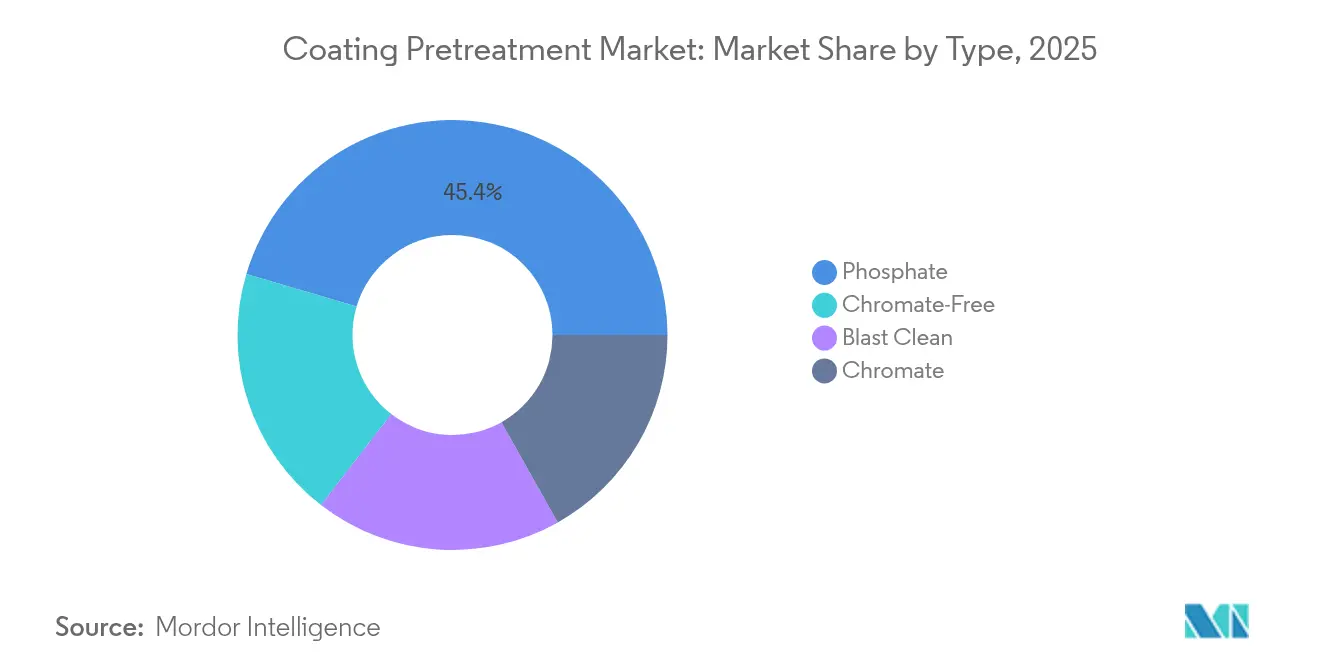
- Por tipo, os sistemas de fosfato retiveram 45,42% da quota do mercado de pré-tratamento de revestimento em 2025, enquanto as tecnologias de silano estão projetadas para avançar a um CAGR de 5,57% até 2031.
- Por substrato metálico, o aço representou 59,62% do tamanho do mercado de pré-tratamento de revestimento em 2025, ao passo que o alumínio está previsto crescer a um CAGR de 5,34% até 2031.
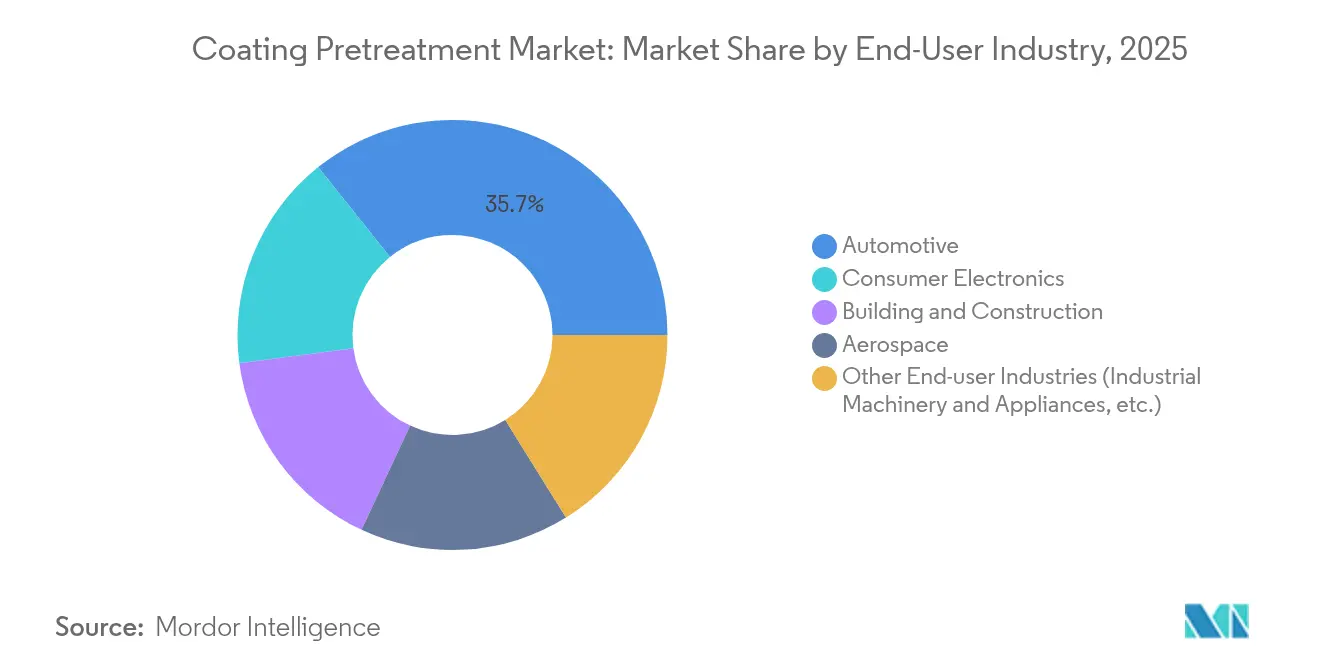
- Por indústria do utilizador final, o setor automóvel e de transportes capturou 35,74% da quota de receitas em 2025; espera-se que a eletrónica de consumo registe o CAGR mais rápido de 5,27% até 2031.
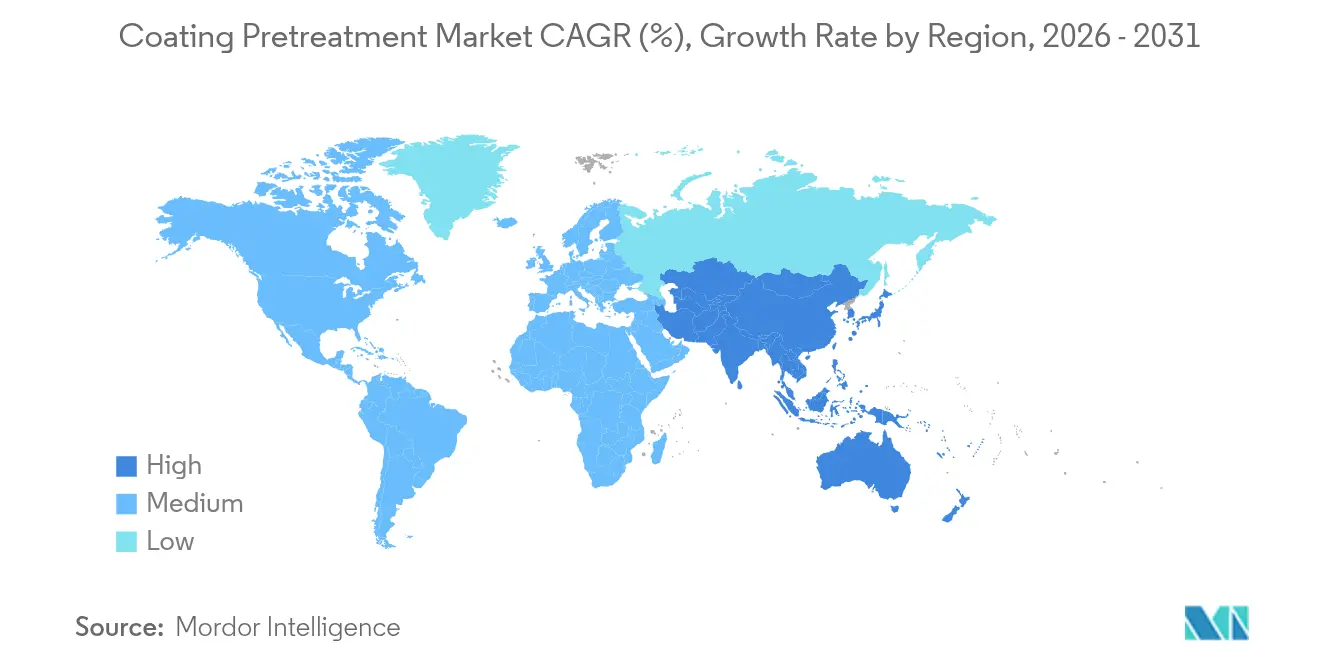
- Por geografia, a Ásia-Pacífico liderou com uma quota de 44,78% do tamanho do mercado de pré-tratamento de revestimento em 2025 e está definida para expandir a um CAGR de 5,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da procura de OEM para sistemas multi-metal à base de fosfato | +1.2% | Global, com concentração na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Rápida mudança para nano-revestimentos de zircônio e silano ecológicos | +1.8% | Europa e América do Norte a liderar, Ásia-Pacífico a seguir | Longo prazo (≥ 4 anos) |
| Modernizações de fábricas inteligentes a impulsionar a adoção de pré-tratamento em linha | +0.7% | América do Norte e Europa, em expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Compósitos aeroespaciais a exigir novos promotores de adesão | +0.4% | América do Norte e Europa principalmente | Longo prazo (≥ 4 anos) |
| Extensões de garantia de OEM a impulsionar especificações de resistência à corrosão | +0.6% | Global, mais forte em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Procura de OEM para Sistemas Multi-Metal à Base de Fosfato
Os fabricantes de automóveis globais continuam a favorecer banhos avançados de fosfato de zinco que proporcionam proteção fiável contra a corrosão em conjuntos de carroçaria bruta de metal misto. A formulação Versabond da PPG permite cinéticas rápidas e formação consistente de cristais, permitindo que as velocidades de linha aumentem sem comprometer a qualidade. O crescimento dos veículos elétricos a bateria intensifica a necessidade de mitigação da corrosão galvânica entre as estruturas de aço e os alojamentos de baterias de alumínio. A modernização da oficina de pintura da Toyota no Kentucky, no valor de USD 922 milhões, exemplifica o compromisso dos OEM com processos de alto rendimento e capacidade multi-metal. Os fabricantes de aço asiáticos fazem eco desta tendência: a Angang Guangzhou comissionou uma linha de galvanização adicional de 400.000 tpa para alimentar a produção expandida de veículos.
Rápida Mudança para Nano-Revestimentos de Zircônio e Silano Ecológicos
As atualizações do REACH europeu e a proibição britânica de cromatos em 2024 catalisam a adoção de químicas de zircônio e silano com baixa geração de lamas[1]Comissão Europeia, "Autorização para Uso de Substâncias ao abrigo do REACH," european-commission.europa.eu . O Oxsilan da BASF e o ZircoBond da PPG proporcionam proteção equivalente contra a corrosão com metade do peso de revestimento dos fosfatos convencionais, ao mesmo tempo que reduzem as lamas em até 80%. As nano-camadas de silano polimerizam à temperatura ambiente, reduzindo o consumo de energia em cerca de 30% em comparação com os banhos de fosfato a 60–70 °C. À medida que os OEM buscam reduções das emissões do Âmbito 3, estas químicas de baixa energia tornam-se parte integrante dos roteiros de descarbonização das instalações.
Modernizações de Fábricas Inteligentes a Impulsionar a Adoção de Pré-tratamento em Linha
As ferramentas da Indústria 4.0 — sondas de pH em linha, algoritmos de dosagem baseados em aprendizagem automática e pulverizadores robóticos guiados por visão — reduziram o consumo de produtos químicos e as taxas de refugo. A transformação digital da PPG aumentou as receitas mensais de uma instalação nos EUA em USD 400.000, ao mesmo tempo que reduziu as lesões registáveis em 6,5%. Os conjuntos Paint 4.0 da ABB impulsionam os rendimentos à primeira passagem para perto de 100% através da deteção precoce de defeitos. A Dürr instalou 120 robôs atomizadores EcoBell3 na oficina de pintura europeia da BYD, capturando dados de qualidade em tempo real para otimizar a construção do filme.
Compósitos Aeroespaciais a Exigir Novos Promotores de Adesão
A crescente proporção de estruturas de fibra de carbono nas aeronaves impulsiona a procura de primers sem cromato que se ligam a substratos não metálicos. A Universidade de Oklahoma obteve USD 4,8 milhões para desenvolver primers aeroespaciais não tóxicos que cumprem os padrões de durabilidade MIL-SPEC. A gama de promotores de adesão da PPG, concebida para componentes de reservatórios de combustível compostos e nacelas, combina com topcoats de baixo COV para satisfazer os objetivos de sustentabilidade dos OEM. Os tratamentos de oxidação eletroquímica em fibra de carbono aumentaram a resistência ao corte interfacial em 48,8%, demonstrando inovações ao nível do material críticas para as aeronaves de próxima geração.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Regulamentação crescente de cromatos e custos de eliminação | -1.1% | Global, mais severo na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Linhas de fosfato a alta temperatura com elevado consumo de energia | -0.8% | Global, com impacto particular nas regiões de uso intensivo de energia | Médio prazo (2-4 anos) |
| CAPEX crescente para linhas flexíveis multi-metal | -0.5% | Global, afetando desproporcionalmente os operadores mais pequenos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentação Crescente de Cromatos e Custos de Eliminação
A proibição britânica de setembro de 2024 dos pré-tratamentos de crómio hexavalente sublinha a rápida ação política, expondo os utilizadores de crómio legados a riscos competitivos repentinos. O Conselho de Recursos do Ar da Califórnia exige a eliminação total do revestimento galvânico decorativo com crómio hexavalente até 2030, oferecendo USD 10 milhões em subsídios, mas deixando muitos galvanizadores de menor dimensão a enfrentar custos de modernização elevados[2]Conselho de Recursos do Ar da Califórnia, "Emendas ao ATCM de Revestimento Galvânico com Crómio," arb.ca.gov. As taxas de eliminação de resíduos perigosos continuam a aumentar à medida que a capacidade de tratamento autorizada se contrai, obrigando os fabricantes a acelerar a investigação e desenvolvimento em vias de crómio trivalente ou sem crómio.
Linhas de Fosfato a Alta Temperatura com Elevado Consumo de Energia
A manutenção de banhos de fosfato a 60–70 °C absorve cargas significativas de eletricidade e vapor. Na Europa, os impostos sobre o carbono inflacionam os custos operacionais, elevando os gastos totais de energia de pré-tratamento para cerca de 25% do OPEX da linha. O projeto de pintura húmido-sobre-húmido da Audi em Neckarsulm revelou poupanças de energia de 140 kWh por veículo através da reengenharia das zonas de cozimento e evaporação. O argumento financeiro para as vias de silano ou zircônio à temperatura ambiente fortalece-se à medida que os preços voláteis do gás natural corroem a economia do fosfato.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Inovação do Silano Desafia a Dominância do FosfatoOs banhos de fosfato detinham 45,42% do mercado de pré-tratamento de revestimento em 2025, graças às aprovações consolidadas dos OEM e à ampla compatibilidade com substratos. Permanecem a opção padrão para aplicações de alto volume e criticas em termos de corrosão, como as partes inferiores de veículos automóveis. No entanto, as químicas de silano estão a expandir-se a um CAGR de 5,57% devido à menor geração de lamas e ao processamento à temperatura ambiente que minimiza o gasto de energia. O tamanho do mercado de pré-tratamento de revestimento para as plataformas de silano está no caminho certo para duplicar até 2031 à medida que os mandatos de sustentabilidade se intensificam, enquanto a quota de cromato colapsa sob pressão legislativa. Os fornecedores diferenciam-se através de formulações híbridas de zircônio-silano que combinam a uniformidade da nano-camada com janelas de cura mais rápidas, ajudando os operadores de linha a evitar penalidades de rendimento.
Os fornecedores de silano também beneficiam de uma gestão mais fácil das águas residuais; os limites de descarga apertam-se em todo o mundo, e os nano-revestimentos apresentam tipicamente uma carga de metais mais baixa. A simplicidade do processo também agrada aos finalizadores de eletrónica que requerem um controlo rigoroso da construção do filme em geometrias intrincadas. À medida que os OEM harmonizam as especificações de aprovação nas suas instalações globais, a adoção do silano está preparada para acelerar nas fábricas greenfield da Ásia, reduzindo a vantagem histórica de custo do fosfato.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Substrato Metálico:
O Crescimento do Alumínio Ultrapassa a Dominância do AçoO aço dominou com 59,62% da quota do mercado de pré-tratamento de revestimento em 2025, uma vez que a maioria dos automóveis produzidos em massa ainda depende de aço endurecido por prensagem para a resistência da célula de passageiros. As camadas de fosfato de zinco no aço atingem métricas de adesão de tinta que satisfazem as exigentes garantias de anti-perfuração de 10 anos. Apesar dessa dominância, o submercado do alumínio está a crescer 5,34% anualmente, refletindo o aligeiramento automóvel e o uso mais alargado de chapas de alumínio em telemóveis e portáteis. O tamanho do mercado de pré-tratamento de revestimento atribuído ao alumínio está projetado para reduzir a diferença à medida que os fabricantes de veículos elétricos favorecem caixas de bateria extrudidas e conjuntos de capô.
Os engenheiros de processo integram agora limpadores de silano sem ataque que preservam os acabamentos escovados em alojamentos de eletrónica premium, evitando a micropicotagem que pode aparecer sob cores anodizadas. Os primers aeroespaciais para ligas de alumínio-lítio incorporam precursores de sol-gel que permitem uma ligação robusta a carenagens compostas. Em conjunto, estes avanços técnicos sustentam a crescente quota de rendimento do alumínio nas linhas de pré-tratamento globais.
Por Indústria do Utilizador Final:
A Expansão da Eletrónica Desafia a Dominância AutomóvelO setor automóvel representou 35,74% da receita total em 2025, refletindo os grandes volumes unitários do setor e os rígidos padrões de corrosão dos OEM. No entanto, o segmento de eletrónica está projetado para crescer a um CAGR de 5,27% até 2031, uma vez que os smartphones de gama alta e os dispositivos vestíveis exigem revestimentos cosméticos impecáveis. A liderança na quota do mercado de pré-tratamento de revestimento poderá diversificar-se gradualmente à medida que as marcas de eletrónica de consumo especificam químicas sem crómio e de baixo COV que também funcionam em sub-estruturas de magnésio e aço inoxidável.
O setor aeroespacial mantém-se como um cliente de elevado valor mas de menor volume, adquirindo sofisticados promotores de adesão para asas compostas e nacelas. As aplicações de construção e obras, como painéis de cobertura com revestimento de bobine com fluoropolímeros de pigmento frio, sustentam uma procura estável de limpadores à base de ácido fosfórico, enquanto os fabricantes de maquinaria pesada e eletrodomésticos adotam tecnologias híbridas de zircônio para equilibrar custo e durabilidade.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Pré-tratamento de Revestimento na APAC
A Ásia-Pacífico deteve 44,78% da receita global em 2025 e tem previsão de expansão de 5,12% ao ano até 2031, consolidando sua posição como o maior e mais dinâmico polo regional. O avanço dos veículos elétricos na China impulsiona investimentos expressivos em capacidade de pré-tratamento multimetálico, ilustrado pela nova planta europeia da BYD equipada com mais de 120 robôs Dürr projetados em Shenzhen para instalações de exportação. Os fornecedores japoneses de primeiro nível concentram-se em nanorrevestimentos de baixa geração de lodo para alinhar-se às metas corporativas de neutralidade de carbono, enquanto o boom de eletrônicos no Vietnã levou a PPG a dobrar sua produção local de revestimentos à base de água.
Mercado de Pré-tratamento de Revestimento nas Américas e na EMEA
A América do Norte aproveita sua sólida base aeroespacial e de produção de caminhões leves, com retrofits de fábricas inteligentes acelerando a adoção digital. A Europa intensifica as exigências regulatórias, forçando a conversão de linhas para químicos isentos de cromo antes das demais regiões. A América do Sul e o Oriente Médio e África, embora menores, representam potencial de crescimento vinculado à migração da montagem de veículos e à expansão de infraestrutura que requer fabricação de aço resistente à corrosão. O tamanho do mercado de pré-tratamento de revestimento nessas regiões emergentes ainda é modesto, mas atrai fornecedores multinacionais interessados em localizar sua capacidade de atendimento.

Panorama regulatório
A pressão regulatória continua a deslocar as químicas de pré-tratamento para longe do cromo hexavalente e de outros auxiliares restritos, particularmente na Europa e na América do Norte. Na União Europeia, as atualizações do Anexo XVII do REACH em 2026 adicionaram substâncias restritas adicionais relevantes para revestimentos industriais e auxiliares de tratamento de superfície, e a ECHA avançou com processos de restrição que mantêm o Cromo(VI) sob escrutínio ativo, incluindo um processo de consulta do SEAC que se estende até agosto de 2026. Essas ações reforçam a conversão contínua para pré-tratamentos com zircônio e silano isentos de cromo, com o trabalho de conformidade se estendendo além da formulação para FISPQ, rotulagem e documentação de lotes para exportadores e cadeias de suprimentos de OEMs multissítios.
Normas do setor e regras de emissões atmosféricas também influenciam a seleção de produtos e o design de processos. A QUALISTEELCOAT implementou as Especificações Técnicas Versão 5.01 a partir de janeiro de 2026, tornando mais rigorosos os procedimentos de aprovação para sistemas de pré-tratamento químico em aço e levando as empresas de revestimento a alinhar a qualificação do pré-tratamento com os requisitos de classe de corrosão. Nos Estados Unidos, a EPA finalizou emendas às Normas Nacionais de Emissão de VOC para Revestimentos em Aerossol em janeiro de 2025, expandindo categorias especializadas e atualizando limites, o que apoia a adoção mais ampla de sistemas de revestimento com baixo VOC e reformulados, combinados com etapas de pré-tratamento compatíveis nas operações de acabamento.
Análise da cadeia de valor
A cadeia de valor do pré-tratamento de revestimentos abrange insumos químicos inorgânicos e orgânicos upstream (ácidos, sais metálicos, silanos, compostos de zircônio, tensoativos, inibidores), seguidos pela formulação e mistura em produtos de limpeza, revestimentos de conversão e seladores. A distribuição segue então por meio do fornecimento direto a OEMs, distribuidores regionais e modelos de serviço no local. Os principais fornecedores de pré-tratamento se diferenciam por meio de serviço técnico e suporte de laboratório e, cada vez mais, por meio de ferramentas digitais de dosagem e monitoramento que ajudam a garantir a recorrência do consumo de insumos, particularmente em linhas de acabamento automotivas e outras de alto volume.
Downstream, aplicadores e usuários finais integram o pré-tratamento com lavadoras, linhas de spray multiestágio, tratamento de águas residuais e controle de qualidade. A qualificação por OEMs e os requisitos de organismos normativos moldam os custos de mudança, especialmente ao migrar de fosfato a quente para sistemas de silano ou zircônio de menor temperatura, o que altera as necessidades de gestão de banhos, manuseio de lodo e tratamento de efluentes. Como resultado, equipamentos de controle de processo e capacidades de assistência técnica em campo ganham mais relevância. Fornecedores diversificados com presença global, incluindo PPG, Henkel e Chemetall, também se beneficiam de fabricação e logística multirregionais, à medida que os clientes buscam continuidade de fornecimento e aprovações consistentes entre plantas.
Panorama Competitivo
O mercado demonstra uma consolidação moderada: as cinco principais empresas controlam em conjunto cerca de 60% da receita global, embora numerosos aplicadores regionais e formuladores químicos prosperem em nichos especializados. PPG, Henkel, Chemetall, Quaker Houghton e Nippon Paint ancoram o nível de liderança, exercendo amplos catálogos de produtos e produção multi-regional. A PPG alocou USD 300 milhões para a automação de instalações na América do Norte, capturando ganhos de produtividade de 30% a partir de painéis de controlo digitais. A aquisição pela Quaker Houghton da Dipsol Chemicals por USD 153 milhões expandiu a sua presença no pré-tratamento de aço na Ásia-Pacífico para servir os fabricantes de automóveis na Tailândia e na Indonésia.
Os inovadores de nicho têm como alvo soluções sem crómio: a OxMet Technologies avança com misturas de zircônio-silano para MRO aeroespacial, enquanto as start-ups como a Coventya Digital fornecem bombas de dosagem ligadas à nuvem para revestidores de média dimensão. Os operadores incumbentes enfatizam contratos de serviço e suporte laboratorial no local para consolidar as receitas de consumíveis em meio à crescente volatilidade das matérias-primas. Em geral, os fornecedores com investigação e desenvolvimento ágeis e acordos de propriedade intelectual partilhada ganham uma vantagem estratégica à medida que os ciclos de qualificação dos OEM se encurtam sob pressão de sustentabilidade.
Líderes da Indústria de Pré-tratamento de Revestimento
Henkel AG & Co. KGaA
PPG Industries, Inc.
Axalta Coating Systems, LLC
BASF
Akzo Nobel N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pré-tratamento de Revestimento
- 3M
- Akzo Nobel N.V.
- Atotech
- Axalta Coating Systems, LLC
- BASF
- Bulk Chemicals, Inc.
- Henkel AG and Co. KGaA
- Hubbard-Hall
- IFS Coatings
- Nihon Parkerizing Co., Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- Troy Chemical Industries
- Westchem Technologies Inc

Oportunidades de mercado e perspectivas futuras
Existe um espaço em branco em rotas de conversão que reduzem energia e água, ao mesmo tempo em que atendem às especificações de corrosão em conjuntos de metais mistos e sob políticas mais restritivas de substâncias restritas. Programas e atualizações de normas tornam isso mais concreto. A QUALICOAT publicou sua especificação QCT-VOL.2-25.0 em janeiro de 2025, padronizando instruções de pré-tratamento e procedimentos de aprovação para fabricantes de produtos químicos. A QUALISTEELCOAT migrou para as Especificações Técnicas Versão 5.01 a partir de janeiro de 2026, aumentando o valor de pacotes de pré-tratamento pré-qualificados e de fácil auditoria. As prioridades de capex e produtividade dos OEMs também apoiam soluções integradas e com menos etapas, incluindo a Henkel promovendo a limpeza e o revestimento combinados em uma única etapa e a adoção mais ampla de monitoramento inteligente em linha em oficinas de carroceria automotiva.
O desenvolvimento tecnológico também cria espaço para ofertas premium em sistemas de baixa temperatura e livres de substâncias restritas. Em agosto de 2025, a AD International, em parceria com o Corialis Group, destacou uma otimização vertical de pré-tratamento para pintura em pó que reduziu o consumo de água em 87% e o uso de energia em 66,7%, ligando as escolhas de pré-tratamento a economias operacionais mensuráveis. Em 2026, várias rotas refletem essa mudança: a Proquimia descreveu uma abordagem de fosfatação por nanotecnologia operando entre 35-45 C, visando um desempenho semelhante ao fosfato de zinco, e a NOF Metal Coatings Europe introduziu tecnologias de flocos de zinco livres de PFAS e de cromo, com cura a partir de 70-100 C. Essas iniciativas se alinham ao endurecimento das restrições químicas e requisitos de emissões, apoiando ofertas que combinam conformidade, redução de carga de utilidades e layouts de linha simplificados.
Recent Industry Developments in Mercado de Pré-tratamento de Revestimento
- Abril de 2026: a Henkel lançou o Bonderite M-ED 11204, uma solução de vedação em temperatura média para anodização de alumínio, posicionada para reduzir o consumo de energia, água e CO2 em comparação com condições convencionais de vedação. O lançamento fortalece o portfólio adjacente ao pré-tratamento da Henkel para cadeias de valor intensivas em alumínio, como transporte e eletrônicos, onde componentes anodizados coexistem cada vez mais com conjuntos pintados ou revestidos a pó.
- Dezembro de 2025: a Henkel introduziu uma nova variante de cor de seu revestimento orgânico fino para superfícies metálicas, expandindo as opções de proteção funcional e estética em peças de metal. A ampliação das opções de revestimento fino apoia os finalizadores que buscam reduzir etapas de processo e alinhar a proteção de superfícies metálicas com sistemas de revestimento subsequentes, sob expectativas de conformidade química mais rigorosas.
- Julho de 2024: a Henkel anunciou uma abordagem tudo-em-um combinando passivação de metal e pré-tratamento em uma única etapa para melhorar a eficiência da linha de acabamento. A consolidação de etapas pode reduzir o uso de água, diminuir a pegada operacional e simplificar a gestão de águas residuais, abordando diretamente as restrições operacionais que aceleram a adoção de alternativas de pré-tratamento isentas de cromo.


Mercado de Pré-tratamento de Revestimento Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange materiais e processos usados para preparar superfícies metálicas de modo que tintas ou revestimentos protetores posteriores aderam melhor e durem mais. Inclui limpeza, camadas de conversão e etapas de preparação mecânica usadas na manufatura industrial.
Exclusões de escopo: exclui o valor da camada final de tinta ou revestimento em si, juntamente com serviços gerais de fabricação de metal que não incluam uma etapa definida de pré-tratamento.
Visão geral da segmentação
- Por Tipo
- Fosfato
- Cromato
- Sem Cromato
- Limpeza por Jateamento
- Por Substrato Metálico
- Aço
- Alumínio
- Por Indústria do Utilizador Final
- Automóvel
- Aeroespacial
- Eletrónica de Consumo
- Construção e Obras
- Outras Indústrias de Utilizadores Finais (Maquinaria Industrial e Eletrodomésticos, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para definir os limites do mercado e construir o primeiro conjunto de indicadores de oferta e demanda, antes que as premissas sejam testadas por meio de entrevistas. Baseamo-nos em referências públicas e oficiais, como orientações da EPA sobre preparação de superfícies e acabamento metálico, restrições da Agência Europeia de Substâncias Químicas para substâncias perigosas, referências de segurança da OSHA e do NIOSH relacionadas à limpeza e jateamento, estatísticas comerciais do UN Comtrade para categorias químicas relevantes e indicadores de materiais do USGS quando ajudam a explicar a atividade metálica downstream.
Também revisamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa para entender os portfólios de produtos e a exposição de aplicação nos setores automotivo, de construção, eletrodomésticos e eletrônicos. Em alguns pontos, assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes e bancos de dados de embarques de importação e exportação em nível de lote são utilizados para agilizar a triagem e verificar cruzadamente volumes e direção de preços. As fontes listadas acima são ilustrativas, e muitas outras referências públicas foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário foca em confirmar o que está realmente sendo comprado e aplicado no nível da planta, ajustando então as premissas em torno da intensidade de uso e dos preços. Conversamos com fornecedores de produtos químicos de pré-tratamento, formuladores, distribuidores, aplicadores e usuários finais nos setores automotivo, aeroespacial, construção civil e manufatura industrial na região APAC, EMEA e Américas, para que o modelo reflita escolhas reais de processo e mudanças impulsionadas pela conformidade.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 12% | APAC: 42% |
| Nível médio: 56% | Líderes funcionais/de unidade: 40% | EMEA: 37% |
| Players menores: 14% | Gerentes: 48% | Américas: 21% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando uma abordagem top-down, na qual a atividade de manufatura e a demanda por metal revestido são reconstruídas por uso final, e depois traduzidas em valor de pré-tratamento usando rotas de processo típicas e mix de química. No pré-tratamento de revestimentos, os principais insumos incluem indicadores substitutos da produção de acabamento metálico, especialmente para peças de aço e alumínio, adoção de linhas de pré-tratamento por uso final, mudanças no mix de revestimento de conversão (fosfato, cromato, isento de cromato, limpeza por jateamento), taxas de substituição impulsionadas pela conformidade e faixas de preço médio de venda por química, que foram verificadas em entrevistas.
Após a primeira passagem, corroboramos os totais com aproximações bottom-up seletivas, como divisões de receita de fornecedores, verificações de canal para os principais focos de uso final e cálculos amostrados de preço x volume para químicas de pré-tratamento comuns. Quando a cobertura bottom-up é incompleta, as lacunas são tratadas usando premissas conservadoras de penetração vinculadas à base instalada observada de linhas de revestimento e à combinação entre acabamento próprio (captive) e terceirizado.
As previsões são desenvolvidas usando análise de cenários apoiada por insumos de especialistas sobre a rapidez com que restrições, redução de peso (lightweighting) e atualizações de processo podem alterar o mix de química e os preços. As trajetórias de cenário são ancoradas em indicadores macro, como produção de veículos, produção na construção civil e produção industrial, e depois ajustadas para mudanças esperadas na intensidade de pré-tratamento por unidade produzida.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre sinais independentes, e o modelo é então testado quanto a valores atípicos no nível de país e de uso final antes da aprovação final. Comparamos o gasto implícito em pré-tratamento por unidade de metal revestido com faixas de entrevistas, verificamos se o crescimento regional está alinhado com indicadores de manufatura e comércio, e investigamos mudanças abruptas no mix de química que não correspondem aos cronogramas regulatórios ou de adoção pelos clientes.
O trabalho passa por revisões de analistas em múltiplas etapas, e os respondentes são recontatados quando as premissas de preços, adoção ou regulação criam grandes variações em relação a sinais externos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos importantes alteram materialmente custos de insumos, regras de conformidade ou produção industrial. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual no modelo e na narrativa.
Comparação do dimensionamento do mercado de pré-tratamento de revestimentos da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para pré-tratamento de revestimentos podem diferir mesmo quando o tema parece o mesmo, porque os limites de escopo são traçados de forma diferente e o preço é tratado com escolhas de tempo diferentes. As diferenças também vêm de quanto da cadeia de processo é contabilizado, de como a conversão de moeda regional é tratada e de quão agressivamente a adoção é assumida para as transições sem cromato.
Uma lacuna decorrente da atualização aparece quando os preços anuais são atualizados com um tempo de moeda consistente e depois verificados em relação a múltiplos sinais de demanda, o que é uma das razões pelas quais o valor de 2026 abaixo se situa onde está para a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,01 bilhões de USD (2026) | |
| Consultoria Global A | 4,34 bilhões de USD (2024) | Utiliza um ano-base diferente e pode transferir os preços de 2024 para anos posteriores sem ajustar totalmente as mudanças no mix de química e o tempo de conversão de moeda regional, o que pode comprimir o valor quando comparado em uma base de 2026. |
| Análise de Setor B | 3,76 bilhões de USD (2024) | Baseia-se em um valor de ano-base anterior e pode subestimar sistemas isentos de cromato de preço mais alto se os preços médios de venda forem mantidos estáveis entre usos finais, especialmente quando a validação é mais leve no nível de aplicação e de linha. |
Observando a dispersão, o maior fator é o ano usado para comparação, seguido de como os preços e o mix são atualizados à medida que as regulamentações e as especificações dos clientes mudam. Quando o mesmo escopo é mantido constante, um modelo que atualiza o tempo de câmbio e os preços médios de venda de pré-tratamento em sincronia com sinais reais de adoção tende a reduzir o desvio e facilita rastrear a estimativa até variáveis claras e verificações repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de pré-tratamento de revestimento em 2026 e a que ritmo está a crescer?
O mercado está avaliado em USD 5,01 mil milhões em 2026 e está projetado para expandir para USD 6,15 mil milhões até 2031 a um CAGR de 4,17%.
Qual região detém atualmente a maior quota do mercado de pré-tratamento de revestimento?
A Ásia-Pacífico lidera com 44,78% da receita global em 2025 e é também a região de crescimento mais rápido a um CAGR de 5,12% até 2031.
Por que razão os pré-tratamentos à base de silano estão a ganhar adoção rápida?
As químicas de silano operam à temperatura ambiente, reduzem as lamas até 80% e alinham-se com as rigorosas regras ambientais, impulsionando o seu CAGR de 5,57%.
Como é que as modernizações de fábricas inteligentes influenciam as operações de pré-tratamento?
Os sensores em linha e as ferramentas de dosagem baseadas em aprendizagem automática aumentaram a qualidade à primeira passagem para perto de 100% e elevaram a produtividade das instalações em cerca de 30%.
Página atualizada pela última vez em:



