
Tamanho e Participação do Mercado de Filmes Plásticos Autoadesivos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.39 % |
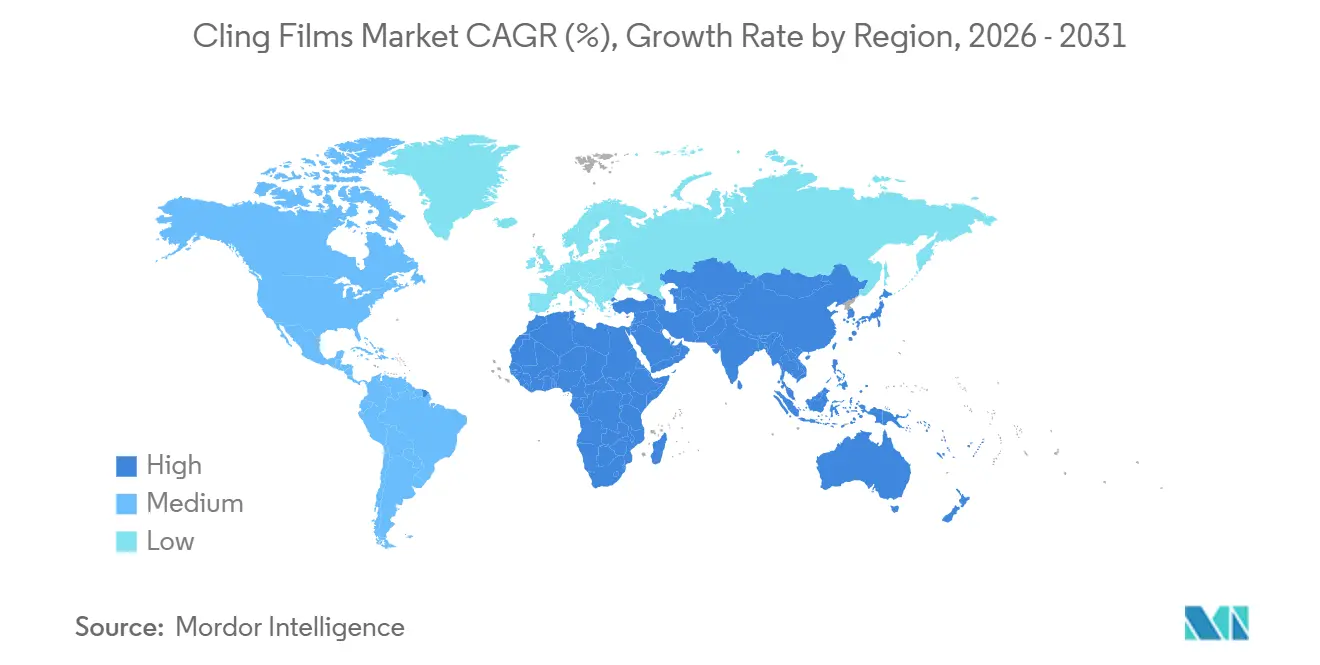
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filmes Plásticos Autoadesivos por Mordor Intelligence
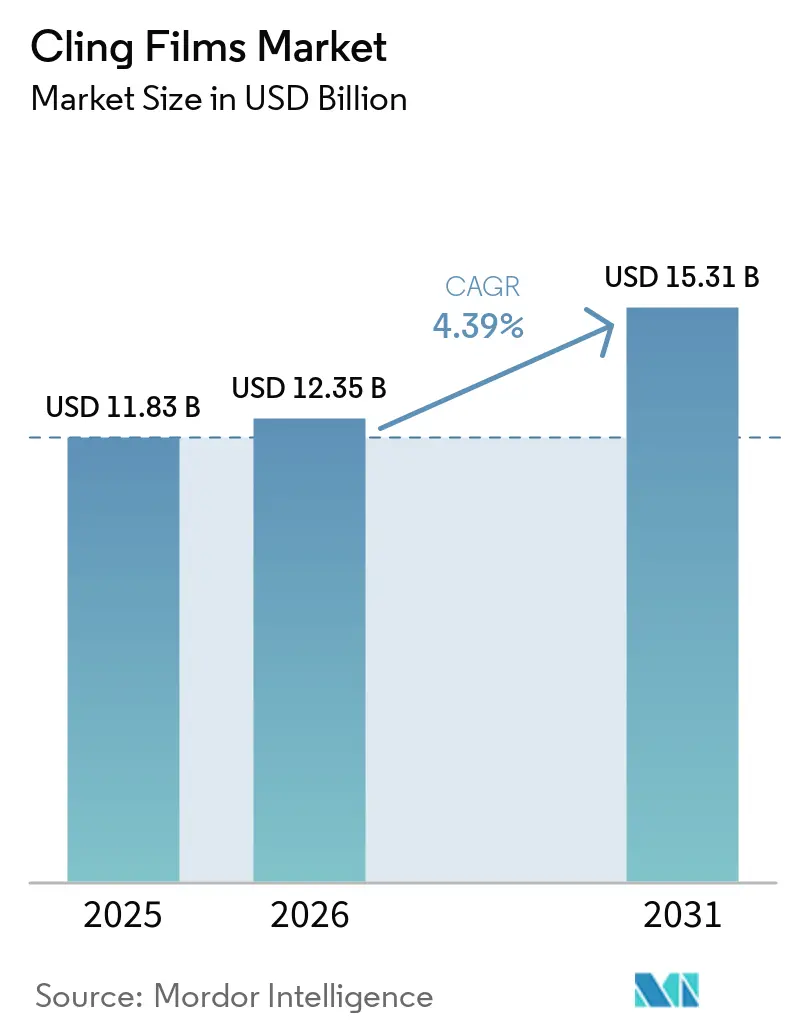
O tamanho do Mercado de Filmes Plásticos Aderentes foi avaliado em 11,83 bilhões de USD em 2025 e estima-se que cresça de 12,35 bilhões de USD em 2026 para 15,31 bilhões de USD até 2031, a um CAGR de 4,39% durante o período de previsão (2026-2031). A forte demanda proveniente dos canais de mercearia do comércio eletrônico, os mandatos de embalagem estéril para a área da saúde e a pressão regulatória sobre plásticos de uso único estão convergindo para manter o crescimento de volume estável, apesar da volatilidade de preços. Os graus de polietileno, especialmente o PE de base biológica, estão ganhando participação de mercado por estarem em conformidade com as regras de Responsabilidade Estendida do Produtor na Europa e em vários estados da América do Norte, enquanto a tecnologia de filme fundido está captando a maior parte da nova capacidade à medida que a automação se expande pelo varejo alimentar e pelos centros de distribuição. Os processadores de alimentos continuam sendo os principais compradores, mas as equipes de compras hospitalares estão elevando as especificações que somente filmes de alta transparência e tratados com corona conseguem atender, sinalizando um segmento premium sustentável. A dinâmica competitiva apresenta concentração moderada; os cinco principais fornecedores controlam cerca de 40% da produção instalada, mas os conversores regionais ainda encontram espaço nos nichos de alta barreira e ultrafinos.
Principais Conclusões do Relatório
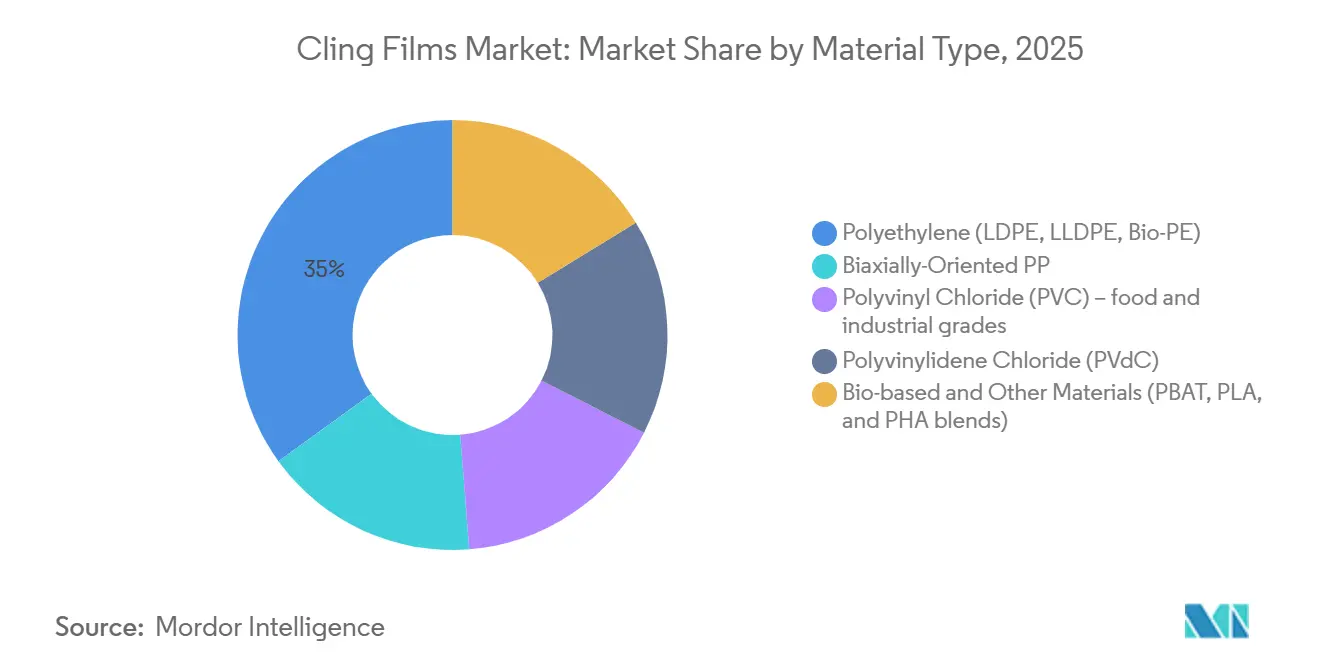
- Por tipo de material, o polietileno deteve 34,98% da receita de 2025 e tem previsão de registrar um CAGR de 5,08% até 2031.
- Por forma, os filmes fundidos responderam por 75,67% do volume de 2025 e estão no caminho de um CAGR de 4,49% até 2031.
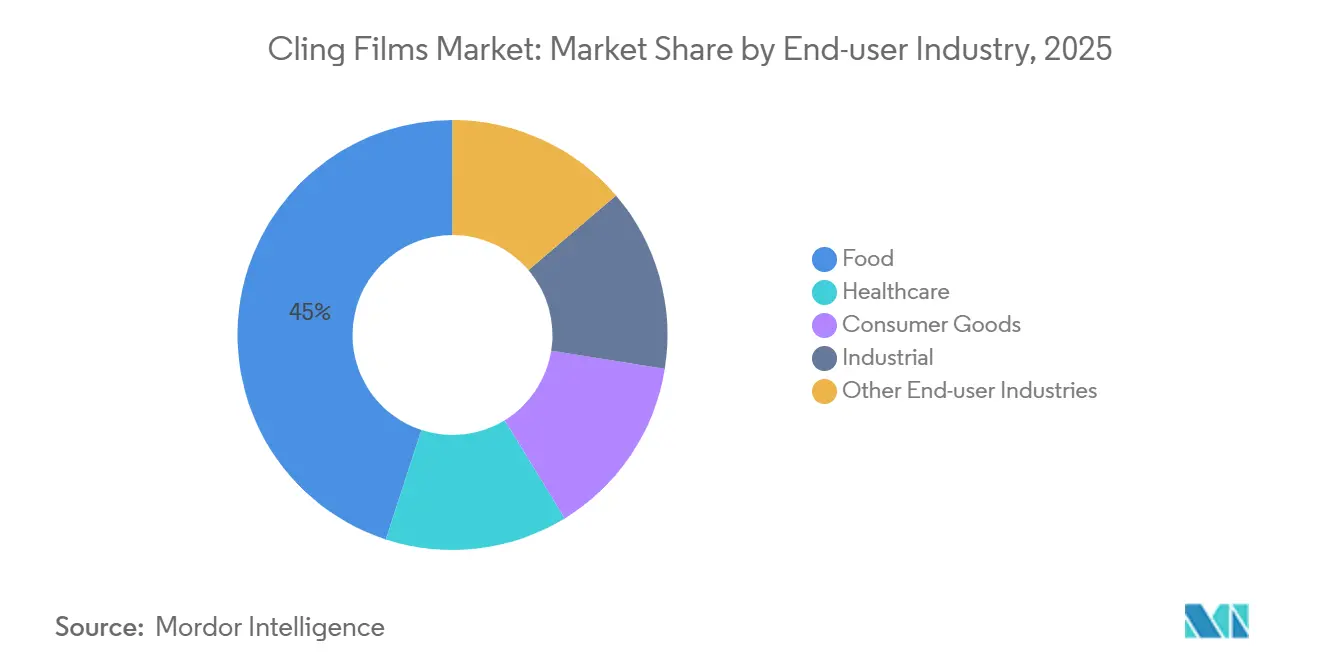
- Por setor de uso final, as aplicações alimentares capturaram 44,98% da demanda de 2025 e lideram com uma perspectiva de 4,78% até 2031.
- Por geografia, a Europa liderou com 34,36% da receita de 2025, enquanto a Ásia-Pacífico é a região de crescimento mais acelerado, com 4,73% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do setor alimentar e penetração de alimentos embalados | +1.2% | Global, com concentração em centros urbanos da Ásia-Pacífico e nos polos de kits de refeições da América do Norte | Médio prazo (2 a 4 anos) |
| Expansão da demanda por embalagens para saúde | +0.8% | América do Norte e Europa, com transbordamento para redes de hospitais privados do Oriente Médio | Longo prazo (≥ 4 anos) |
| Expansão acelerada de supermercados em economias emergentes | +1.0% | Núcleo da Ásia-Pacífico (China, Índia, ASEAN), ganhos iniciais no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Integração de nanocoatings antimicrobianos e de barreira | +0.7% | Global, liderado pelos segmentos premium da América do Norte e da Europa | Médio prazo (2 a 4 anos) |
| Crescimento do supermercado online e da entrega de kits de refeições | +0.9% | América do Norte, Europa Ocidental, mercados urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Setor Alimentar e Penetração de Alimentos Embalados
A densidade de supermercados na China aumentou de 1,2 estabelecimentos por 10.000 habitantes em 2020 para uma estimativa de 2,1 em 2025, impulsionando a demanda por embalagens transparentes com barreira ao oxigênio que protegem os produtos durante o trânsito em cadeia de frio de vários dias. Os principais processadores de carne reduziram as espessuras de LLDPE de 12 µm para 9 µm após o controle de tensão em linha, eliminaram o enrugamento e economizaram entre 18% e 22% de resina por embalagem. As redes de panificação norte-americanas estão migrando do papel encerado para filmes microperfurados que ventilam de 300 a 500 g/m²/dia de vapor de umidade, reduzindo o mofo nas exposições de pão artesanal. Os fornecedores de kits de refeição preferem filmes de LDPE sem ftalatos, certificados conforme a FDA 21 CFR 177.1520, para garantir sete dias de vida útil sob refrigeração.[1] Em conjunto, essas tendências reposicionam o mercado de filmes plásticos aderentes de uma commodity para uma ferramenta de branding, especialmente para rótulos orgânicos premium, nos quais a transparência sinaliza frescor.
Expansão da Demanda por Embalagens para Saúde
A orientação atualizada da Associação para o Avanço da Instrumentação Médica (Association for the Advancement of Medical Instrumentation) define janelas de resistência ao descascamento entre 200 e 400 g-força por 25 mm, uma faixa consistentemente atendida apenas por filmes fundidos tratados a 42-46 dinas/cm.[2] Os fabricantes de dispositivos estão migrando de embalagens de papel-plástico para embalagens totalmente plásticas a fim de minimizar partículas de fibra em salas limpas. Os filmes autoadesivos revestidos com PVdC reduzem a entrada de oxigênio para abaixo de 1 cm³/m²/dia, prolongando a vida útil de IFAs sensíveis à umidade em até 40% durante o transporte em cadeia de frio. A norma de evidência de violação de 2025 da Agência Europeia de Medicamentos (European Medicines Agency) para medicamentos parenterais está acelerando a demanda por embalagens termosseláveis com características holográficas. O envelhecimento da população e o aumento dos volumes cirúrgicos nos estados do Golfo reforçam a visibilidade de volume a longo prazo para produtores qualificados segundo a ISO 15378.
Expansão Acelerada de Supermercados em Economias Emergentes
A Índia inaugurou aproximadamente 1.200 novos supermercados e hipermercados em 2025, um salto de 14% em relação ao ano anterior, o que obriga os fornecedores de produtos frescos a adotar bandejas envoltas em filme aderente que atendam aos requisitos padronizados de exposição. A participação do varejo organizado no Vietnã subiu para 35% em 2025, ante 28% dois anos antes, levando os conversores do Sudeste Asiático a importar linhas europeias de filme cast dimensionadas para rolos de 300 mm compatíveis com estações de embalagem automática. Os centros de cadeia de frio da Visão 2030 da Arábia Saudita necessitam de filmes que mantenham os selos íntegros em temperaturas ambiente acima de 45°C. À medida que os mercados tradicionais cedem espaço para lojas climatizadas, a demanda no mercado de filmes plásticos aderentes se volta para filmes antiembaçantes que preservam a visibilidade nas prateleiras refrigeradas, criando um obstáculo tecnológico para os produtores domésticos de menor porte.
Integração de Nanocoatings Antimicrobianos e de Barreira
Os filmes com íons de prata prolongam os limiares microbianos em carne fresca por três a cinco dias segundo os padrões do USDA (Departamento de Agricultura dos Estados Unidos), mantendo a deterioração abaixo de 10⁵ UFC/g. Os invólucros de óxido de zinco aplicados a produtos lácteos alcançam 99,7% de redução de Listeria após 72 h em temperaturas de refrigeração. As estruturas de dispersão de nanargila reduzem a transmissão de oxigênio para abaixo de 5 cm³/m²/dia, permitindo que os processadores de saladas eliminem o fluxo de nitrogênio e reduzam os custos de embalagem em aproximadamente 13%. A EFSA (Autoridade Europeia para a Segurança dos Alimentos) aprovou as nanopartículas de dióxido de titânio para uso em contato com alimentos em 2024, porém alguns estados-membros mantêm proibições provisórias aguardando dados de migração, o que favorece os conversores multinacionais com equipes regulatórias robustas. Os players que escalam nanocoatings a velocidades de linha superiores a 300 m/min têm condições de capturar posições premium nas cadeias de fornecimento de alimentos frescos de alta margem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa resistência a temperaturas extremas | -0.5% | Global, acentuada em aplicações de alimentos congelados e cadeia de frio industrial | Médio prazo (2 a 4 anos) |
| Endurecimento da regulamentação global sobre plásticos de uso único | -0.9% | Núcleo de Europa e América do Norte, com transbordamento para cidades costeiras da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Migração do consumidor para embalagens reutilizáveis de silicone e cera de abelha | -0.3% | Segmentos orgânicos premium da América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Resistência a Temperaturas Extremas
Os filmes padrão de LDPE e LLDPE tornam-se frágeis abaixo de –18°C, causando taxas de falha de vedação acima de 8% em paletes de frutos do mar congelados, em comparação com menos de 2% para capuzes extensíveis. O uso em altas temperaturas é limitado porque os filmes amolecem acima de 60°C, excluindo sopas e molhos de enchimento a quente, que representam um nicho de embalagens flexíveis de 8 bilhões de USD. Os graus de metaloceno-PE mantêm a resistência até –30°C, mas custam entre 25% e 35% a mais do que o LDPE commodity, restringindo sua adoção a cargas farmacêuticas. Aditivos modificadores de flexibilidade, como o poliisobutileno, podem migrar para as superfícies em contato com alimentos, complicando os testes de extração da FDA e da EFSA; assim, os conversores no mercado de filmes plásticos aderentes enfrentam compromissos entre desempenho e conformidade regulatória.
Endurecimento da Regulamentação Global sobre Plásticos de Uso Único e Migração do Consumidor para Reutilizáveis
A Diretiva da União Europeia sobre Plásticos de Uso Único exige 30% de conteúdo reciclado em filmes de contato com alimentos até 2030. A França e a Alemanha agora impõem taxas de EUR 0,08-0,12 por kg sobre filmes não recicláveis, elevando os custos de PVdC em 20% e acelerando a transição para PE monomaterial. A lei SB 54 da Califórnia exige 65% de reciclabilidade ou compostabilidade em embalagens plásticas de uso único até 2032, empurrando os produtores em direção a blendas de PBAT ou PLA. Uma pesquisa da Deloitte mostrou que 42% dos domicílios dos Estados Unidos experimentaram embalagens de silicone em 2025, ante 28% em 2023, sublinhando os riscos de percepção mesmo que esses reutilizáveis ainda detenham menos de 2% de participação no volume de embalagens alimentares. O resultado é um cenário bifurcado em que o PE petroquímico commodity sofre uma pressão sobre as margens, enquanto as grades compostáveis exigem prêmios de preço mas requerem pesados investimentos de capital.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
o PE de Base Biológica Impulsiona a Liderança do PolietilenoO polietileno respondeu por 34,98% da receita de 2025 e deverá crescer a um CAGR de 5,08%, acrescentando peso significativo ao tamanho do mercado de filmes plásticos autoadesivos até 2031. O PE de base biológica derivado do etanol de cana-de-açúcar se encaixa diretamente nas linhas de extrusão existentes, evita ftalatos e satisfaz os mandatos de conteúdo reciclado europeus, tornando-se a resina de adoção mais rápida entre as grandes marcas alimentares. O LDPE permanece preferido para embrulho manual porque sua aderência intrínseca elimina os adesivos suplementares, enquanto a resistência à tração de 40-50 MPa do LLDPE reduz as rupturas nos equipamentos de embrulho em fluxo de alta velocidade. O PVC está em retração na Europa em razão de preocupações com dioxinas e ftalatos, mas o filme revestido com PVdC ainda detém um nicho pequeno, porém defensável, nas exportações de carne a vácuo que necessitam de transmissão de oxigênio abaixo de 2 cm³/m²/dia.
Os polímeros compostáveis continuam a ampliar as opções, mas permanecem uma fatia pequena do mercado de filmes plásticos autoadesivos. As blendas de PBAT-PLA certificadas segundo a EN 13432 estão ganhando espaço nos programas municipais de orgânicos, enquanto as grades de PHA destacam a biodegradabilidade marinha, mas são vendidas com um prêmio de 3-4× em relação ao PE fóssil. O BOPP atende nichos de embrulho de doces em bastão, onde a rigidez importa mais do que a aderência. Em geral, a seleção de materiais está se organizando em três camadas: PE commodity para embalagens sensíveis ao custo, PE de base biológica para programas de sustentabilidade mainstream e blendas totalmente compostáveis para jurisdições que subsidiam a coleta seletiva — uma hierarquia que deve manter o polietileno dominante nas receitas do setor de filmes plásticos autoadesivos durante a maior parte da década.



Por Forma:
Os Filmes Fundidos Reforçam a Vantagem na AutomaçãoOs filmes fundidos representaram 75,67% do volume de 2025 e têm previsão de CAGR de 4,49%, acrescentando tonelagem incremental que reforçará sua liderança de participação no mercado de filmes plásticos autoadesivos em 2031. A uniformidade de espessura dentro de ±3% é essencial para os sistemas robóticos de pick-and-place que abastecem os polos de distribuição dos supermercados, e o resfriamento em rolo de têmpera produz turbidez abaixo de 5%, essencial para exposições premium de carnes. O tratamento corona em linha integra superfícies prontas para rotulagem em velocidade total de linha, evitando passagens fora de linha que inflam os custos para os concorrentes de filme soprado.
Os filmes soprados ainda atendem os estabelecimentos de food service de embrulho manual que valorizam a resistência à perfuração e maior aderência natural, mas sua participação está estável, e não em crescimento. As torres de sopro multicamada equipadas com calibração de espessura em tempo real custam a partir de USD 5 milhões cada, de modo que muitos conversores regionais adiam as atualizações, erodindo sua proposição de qualidade relativa. A ascensão da automação nas linhas de montagem de kits de refeições e nos balcões de delicatessen dos supermercados cimenta, portanto, a extrusão fundida como a tecnologia de base que ancora o futuro mercado de filmes plásticos autoadesivos.
Por Setor de Uso Final:
Alimentação Detém a Maior ParticipaçãoOs usos alimentares absorveram 44,98% da demanda de 2025 e estão seguindo uma trajetória de 4,78%, reforçando o tamanho do mercado de filmes plásticos autoadesivos em termos absolutos. Os acondicionadores de produtos frescos escolhem embalagens ultratransparentes que limitam a perda de umidade e exibem propriedades antiembaçamento para exposições refrigeradas. Os processadores de carne utilizam filmes de 8 µm incorporados com eliminadores de oxigênio para obter 4 a 6 dias extras de vida útil, reduzindo diretamente o encolhimento. Os produtores de laticínios preferem embalagens microperforadas que ventilam o dióxido de carbono do queijo em maturação sem admitir oxigênio, mantendo baixas as contagens de mofo.
As embalagens para saúde mostram o crescimento percentual mais acentuado, ainda que a partir de uma base menor, à medida que os hospitais aplicam os requisitos de barreira estéril da ISO 11607. Os blisteres farmacêuticos estão gradualmente migrando do folha metálica para filmes transparentes revestidos com PVdC que ainda bloqueiam a umidade, mas facilitam a identificação dos comprimidos. A unitização industrial e os bens de consumo são segmentos maduros, mas vulneráveis à substituição por capuzes de estiramento e mangas termorretráteis. Em geral, os alimentos frescos e a saúde ditarão o desenvolvimento de materiais, com barreira ao oxigênio, integridade de selagem e aditivos sem migração encabeçando as agendas de P&D dos conversores no setor de filmes plásticos autoadesivos.

Análise Geográfica
Mercado Europeu de Filmes Aderentes
A Europa liderou com 34,36% da receita em 2025, sustentada por uma infraestrutura de embalagens flexíveis com décadas de existência, pelo rigoroso Regulamento-Quadro (CE) n.º 1935/2004 e pela preferência dos consumidores por produtos pré-embalados. Alemanha e Reino Unido registram o maior consumo per capita, embora surjam ventos contrários em volume à medida que os varejistas experimentam embalagens reutilizáveis de silicone nos balcões de frios. As taxas de Responsabilidade Estendida do Produtor da França em 2024, de EUR 0,10 por kg sobre filmes não recicláveis, aceleraram a adoção de materiais de base biológica, enquanto o foco da Itália em revestimentos antimicrobianos para mozzarella e presunto de exportação oferece um diferencial competitivo. Os projetos-piloto nórdicos de esquemas de depósito para filmes flexíveis sinalizam futuras mudanças em direção à economia circular, embora as correntes de reciclagem atuais ainda marginalizem o PE flexível.
Mercado de Filmes Aderentes da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, registando um CAGR de 4,73% que irá gradualmente reduzir a diferença em relação à Europa no tamanho global do mercado de filmes aderentes. A China duplicou a densidade de supermercados entre 2020 e 2025, uma mudança que exige embalagens de barreira capazes de suportar cadeias de frio domésticas de vários dias. A adição de 1.200 supermercados na Índia em 2025 impulsiona a adoção de tabuleiros embalados com filme aderente e promove a instalação de novas linhas de produção por fundição. O Japão aperfeiçoa a liderança tecnológica com filmes de PE-metaloceno de 6 µm, e a regra sul-coreana de 20% de conteúdo reciclado para 2027 obriga ao investimento em capacidade avançada de triagem. Os mercados da ASEAN, impulsionados pelos investimentos japoneses e sul-coreanos em lojas de conveniência, importam maquinaria europeia para padronizar as larguras de rolos para estações de charcutaria automatizadas.
Mercado de Filmes Aderentes das Américas e do MEA
Na América do Norte, o crescimento dos Estados Unidos está associado às empresas de mercearia online e de kits de refeições que exigem embalagens controladas por porção e prontas para automação. As regras provinciais fragmentadas de RPE do Canadá complicam os lançamentos a nível nacional, embora as embalagens bilíngues continuem a ser um nicho estável. O México atrai projetos de filmes de fundição em nearshoring avaliados em mais de 50 milhões de USD entre 2024 e 2025, garantindo o abastecimento dos corredores de produtos frescos dos EUA. O Brasil lidera a América do Sul, mas as lacunas na cadeia de frio fora das principais metrópoles limitam o potencial de crescimento, enquanto os requisitos de filmes resistentes ao calor da Arábia Saudita e a divisão da África do Sul entre o comércio organizado e o informal moldam oportunidades em fase inicial em todo o Médio Oriente e África. Coletivamente, as dinâmicas regionais mantêm o mercado de filmes aderentes num modo de crescimento multipolar, com a Ásia-Pacífico a fornecer volume, a Europa a impulsionar a regulamentação e a América do Norte a inovar em tecnologia.
Panorama regulatório
Na Europa, o Regulamento (UE) 2025/40 sobre embalagens e resíduos de embalagens (PPWR) entrou em vigor em 11 de fevereiro de 2025 e se aplica de forma geral a partir de 12 de agosto de 2026, tornando mais rígidas as regras relevantes para filmes aderentes usados como embalagem por meio de requisitos de reciclabilidade, rotulagem e outros requisitos de conformidade. O PPWR também exige que a Comissão Europeia adote atos de execução até 12 de agosto de 2026 para estabelecer rótulos e especificações harmonizados vinculados a requisitos de reciclagem, o que afeta a forma como os transformadores comprovam alegações e formatam as informações na embalagem em todos os mercados da UE. Além disso, a Diretiva de Plásticos de Uso Único da UE 2019/904 exige que os Estados-Membros alcancem uma redução quantitativa mensurável no consumo de produtos plásticos de uso único especificados até 2026, em comparação com 2022, aumentando a pressão de varejistas e marcas para reduzir a espessura e abandonar estruturas de difícil reciclagem. Nos Estados Unidos, os filmes aderentes em contato com alimentos devem cumprir os requisitos da FDA, como o 21 CFR 177.1520 para polímeros olefínicos, ou ser respaldados por uma Notificação de Contato com Alimentos (FCN) para as condições de uso pretendidas, mantendo a seleção de materiais, os pacotes de aditivos e a documentação dos fornecedores no centro do acesso ao mercado.
Análise da cadeia de valor
A cadeia de valor dos filmes aderentes começa com matérias-primas upstream e produção de resina para PEBD, PEBDL, PP, PVC, PVdC e polímeros emergentes de base biológica ou compostáveis, incluindo bio-PE e blendas de PBAT-PLA. A economia do fornecimento de resina permanece intimamente ligada aos custos de matéria-prima petroquímica para polímeros convencionais, enquanto os insumos de base biológica adicionam requisitos de certificação e rastreabilidade que são cada vez mais usados para apoiar programas de sustentabilidade do varejo alimentar e relatórios relacionados à RPE. No midstream, os produtores de filme convertem resinas em filmes fundidos e soprados e, em seguida, adicionam etapas como coextrusão multicamadas, tratamento de superfície (incluindo corona) e revestimentos funcionais para atender às metas de transparência, vedação e barreira especificadas por processadores de alimentos e usuários de embalagens de saúde. Os canais downstream incluem distribuidores e fornecedores de food service, programas de varejo e marca própria, e contratos B2B com processadores e equipes de compras hospitalares. À medida que as regulamentações se tornam mais rígidas e a automação se expande, a cadeia está se movendo em direção a uma colaboração mais estreita entre fornecedores de resina, transformadores e fornecedores de máquinas para validar estruturas monomaterial de espessura reduzida e sustentar uma qualidade consistente de bobina para operações de embalagem e atendimento de alta velocidade.
Cenário Competitivo
Concentração do Mercado
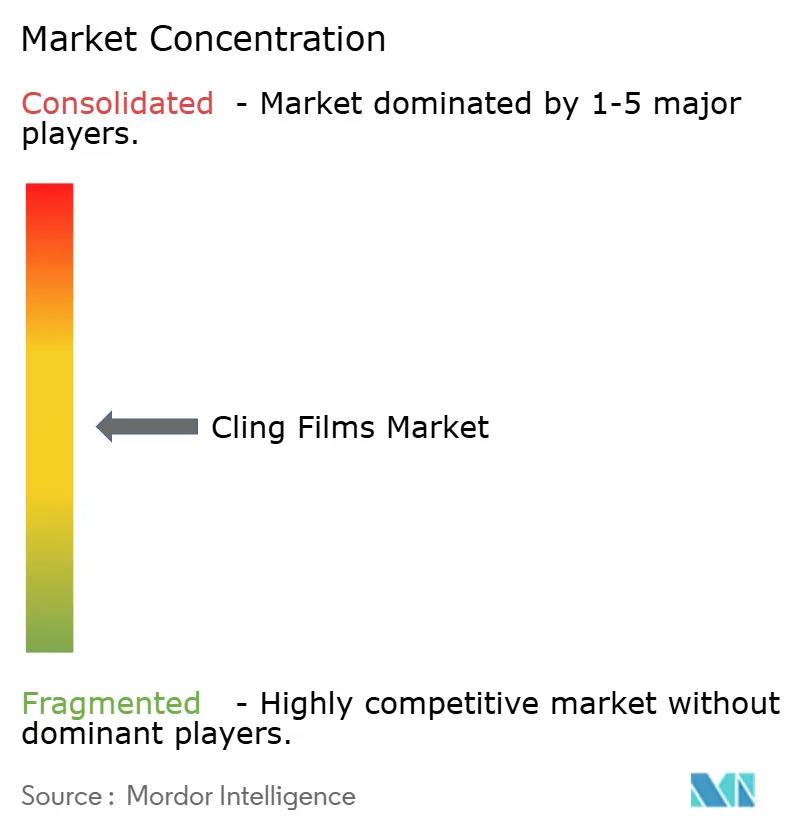
O mercado de Filmes Plásticos Autoadesivos é moderadamente concentrado. A joint venture de PE de base biológica da Amcor com a Braskem em 2024 está comprometida com o fornecimento de 50.000 t/ano de resina, possibilitando alegações de conteúdo renovável que repercutem com as marcas próprias dos supermercados. Sealed Air e Reynolds instalaram sistemas de inspeção de espessura por visão de máquina que reduzem o desperdício a menos de 2%, protegendo as margens em grandes contratos de comércio eletrônico. O trabalho da Mondi com a BASF em blendas de PBAT-PLA ilustra como os filmes compostáveis estão migrando de projetos-piloto para escala comercial, aguardando a certificação EN 13432. A integração retroativa em bio-resinas e as alianças estratégicas com empresas de nanotecnologia dominam a estratégia prospectiva. Vários líderes do setor exploram movimentos verticais no campo da reciclagem, visando o rPE de grau alimentar para cumprir os mandatos de conteúdo reciclado até 2030.
Líderes do Setor de Filmes Plásticos Autoadesivos
-
Amcor plc
-
Sigma Plastics Group
-
Jindal Poly Films Limited
-
Reynolds Consumer Products
-
NAN YA PLASTICS CORPORATION
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Filmes Plásticos Aderentes Empresas cobertas neste relatório
- 3M
- Amcor plc
- Anchor Packaging LLC
- CL Industries India
- Hipac SpA
- IPG
- Jindal Films
- Mitsubishi Chemical Group Corporation.
- Mondi
- NAN YA PLASTICS CORPORATION
- Novamont SpA
- Paragon Films
- Polifilm
- Qingdao Kingchuan Packaging
- Reynolds Consumer Products
- Sealed Air
- Sigma Plastics Group
- Sphere
- Technovaa Plastic Industries
- Wrapmaster
- Zhengzhou Eming Aluminium Industry Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Uma lacuna clara está nas estruturas de PE fundido de alto desempenho e prontas para automação, que usam menos material ao mesmo tempo em que atendem às expectativas mais rígidas de reciclabilidade e rotulagem na Europa, uma vez que a aplicação do PPWR comece em 12 de agosto de 2026. Como os filmes fundidos já lideram em volume no mercado, as oportunidades mais imediatas se concentram em espessuras ultrafinas com controle de espessura mais rigoroso, superfícies de alta transparência e tratamentos que suportam vedação confiável e também mantêm a aderência de impressão ou rótulo para aplicações de alimentos frescos com marca e mercearia de e-commerce. As opções de base biológica e compostáveis também estão se expandindo, mas a comercialização de curto prazo ainda depende do desempenho de barreira contra umidade e óleos para uso real com alimentos frescos. Os sinais de desenvolvimento já citados no mercado incluem o anúncio da Toyobo, em abril de 2026, de um filme de Polietileno Furanoato (PEF) 100% de base vegetal, com amostras disponíveis em junho de 2026 para testes industriais, e trabalhos acadêmicos relatados em abril de 2026 pela Universidade de Maryland usando IA para otimizar formulações de filme aderente biodegradável baseadas em celulose, gelatina e quitosana. Juntos, esses esforços apoiam um pipeline prático para transformadores e proprietários de marcas que buscam alternativas aos filmes aderentes convencionais, mantendo o desempenho de proteção de alimentos e vida útil.
Desenvolvimentos industriais recentes em Mercado de Filmes Plásticos Aderentes
- Julho de 2026: A Amcor anunciou a expansão de uma unidade de embalagens na China, ampliando a presença de fabricação mais próxima de grandes centros de demanda regional de alimentos e embalagens de consumo. A medida fortalece a resiliência do fornecimento regional e reduz os prazos de entrega para formatos de embalagem baseados em filme que exigem qualidade consistente e documentação de conformidade.
- Julho de 2025: O Sigma Plastics Group anunciou uma expansão de 39 milhões de dólares americanos em sua fábrica em Midland, Geórgia, para aumentar a capacidade de filme stretch, parte de uma expansão mais ampla de capacidade no sudeste dos EUA. O projeto fortalece a resiliência do fornecimento regional para embalagem de paletes e apoia a demanda de curto prazo de bens de consumo embalados e canais de e-commerce.
- Maio de 2025: A JPFL Films (Jindal Poly Films Limited) anunciou investimentos de capital superiores a 700 crore de rúpias indianas para instalar novas linhas de filme BOPP, PET e CPP em Nashik, Maharashtra, com o objetivo de adicionar mais de 115.000 toneladas de capacidade anual em 2 a 3 anos. A expansão apoia uma maior disponibilidade de filmes flexíveis na Ásia e melhora a competitividade de custos e a escala para transformadores regionais que fornecem embalagens de alimentos e de consumo.
Mercado de Filmes Plásticos Aderentes Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de filmes plásticos aderentes abrange a receita proveniente de filmes plásticos aderentes e de estiramento vendidos para embrulhar e proteger produtos, principalmente no manuseio de alimentos, no varejo e na embalagem industrial, nas principais regiões globais.
Exclusões do escopo: Excluímos embalagens rígidas, recipientes reutilizáveis e formatos de embrulho não filmados, como papéis e folhas de alumínio, quando não são comercializados como produtos de filme plástico aderente.
Visão Geral da Segmentação
- Tipo de Material
- Polietileno (LDPE, LLDPE, PE de Base Biológica)
- PP Biorientado Biaxialmente
- Policloreto de Vinila (PVC) – grades alimentar e industrial
- Policloreto de Vinilideno (PVdC)
- Materiais de Base Biológica e Outros (blendas de PBAT, PLA, PHA)
- Forma
- Filme Plástico Autoadesivo Fundido
- Filme Plástico Autoadesivo Soprado
- Setor de Uso Final
- Alimentação
- Saúde
- Bens de Consumo
- Industrial
- Outros Setores de Uso Final
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou mapeando como os filmes plásticos aderentes são produzidos, comercializados e consumidos, de modo que o modelo utilize sinais de demanda realistas em vez de apenas declarações das empresas. Baseamo-nos em fontes públicas como as estatísticas de comércio do UN Comtrade, as ferramentas de dados da Comissão de Comércio Internacional dos Estados Unidos, o Eurostat e os institutos nacionais de estatística que publicam indicadores relacionados a plásticos e embalagens.
Para conectar valor ao movimento físico, também analisamos informações sobre polímeros e embalagens de grupos como a PlasticsEurope e o American Chemistry Council, além de artigos técnicos e patentes de acesso aberto que descrevem a substituição de materiais e a tendência de redução de calibre. Relatórios anuais de empresas, apresentações a investidores e cobertura jornalística confiável foram utilizados para compreender mudanças de capacidade e comentários sobre preços, e assinaturas pagas de dados financeiros de empresas e registros de importação-exportação em nível de remessa foram utilizadas apenas onde ajudaram a confirmar volumes direcionais e a presença de fornecedores. As fontes aqui listadas são ilustrativas, e verificamos muitas outras referências públicas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para verificar volumes, faixas de preço típicas e a velocidade com que os clientes migram entre filmes à base de PVC e polietileno, especialmente nos segmentos de serviços de alimentação, varejo e usuários industriais. Conversamos com uma combinação de produtores de filmes, conversores, distribuidores e grandes usuários finais na APAC, EMEA e nas Américas, de modo que as lacunas nos dados públicos pudessem ser preenchidas com premissas práticas e, em seguida, verificadas de forma cruzada.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 36% | Diretores executivos (CXOs): 12% | APAC: 40% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Participantes menores: 19% | Gerentes: 53% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual os conjuntos de demanda por embalagens foram reconstruídos a partir de sinais de uso de filmes plásticos, fluxos comerciais e atividade de embalagem de alimentos por região, e então convertidos em valor utilizando faixas de preço observadas para filmes plásticos aderentes. Verificamos os totais com aproximações seletivas de baixo para cima, utilizando divisões de receita de fornecedores amostrados, verificações de canal e uma verificação cruzada simples de volume multiplicado pelo preço médio de venda. Isso ajudou a ajustar categorias difíceis de separar nas estatísticas públicas.
Os principais insumos utilizados no modelo incluíram movimentos de spread de resina (polietileno versus PVC), mix de importação-exportação de filmes de embalagem, tendências de throughput de embalagens no setor de serviços de alimentação e varejo, espessura típica de filme e redução de calibre, e a participação do processamento de filme fundido versus filme soprado nas principais regiões. Quando os dados estavam ausentes no nível de país, utilizamos índices de proxy de mercados próximos com intensidade de embalagem semelhante e validamos essas premissas por meio de entrevistas.
Para a previsão, foi utilizada uma análise de cenários em torno dos ciclos de preços de resina, do ritmo de substituição em direção a filmes à base de polietileno e da pressão regulatória sobre os materiais, e então o caminho final foi suavizado utilizando lógica de séries temporais para que a curva ano a ano permaneça consistente com a realidade operacional do setor. A previsão é expressa em USD nominal, e o momento da conversão cambial é mantido consistente entre as regiões para evitar crescimento artificial causado apenas por variações cambiais.
Ciclo de Validação e Atualização de Dados
A validação concentrou-se em verificar se o valor de mercado implícito pelo modelo estava alinhado com sinais independentes, como demanda por polímeros, indicadores de produção de embalagens e movimentos comerciais, e então rastrear qualquer grande variação até uma premissa de entrada específica. Se uma anomalia fosse encontrada, os insumos relacionados eram revisados novamente e o conjunto de entrevistados relevante era recontactado para confirmar se havia ocorrido uma mudança real no mercado ou se um limite de dados havia sido misturado.
Antes da publicação, o modelo é revisado em etapas, primeiro quanto à precisão dos cálculos e depois quanto à consistência lógica entre regiões e casos de uso. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos importantes, como mudanças na regulamentação de materiais ou redefinições abruptas nos preços de resina. Uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais recente disponível no momento do acesso.
Tamanho do Mercado de Filmes Plásticos Aderentes da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para filmes plásticos aderentes frequentemente parecem muito distantes entre si porque o momento da conversão cambial, a forma como os preços médios de venda são atualizados e o ano escolhido como estimativa atual podem, cada um, mover o total de forma perceptível. As diferenças também surgem quando algumas fontes tratam o filme de estiramento e o filme doméstico como o mesmo grupo, ou quando misturam filmes de embalagem mais amplos em um rótulo de filme plástico aderente.
Em nossas verificações, os maiores fatores determinantes foram se os preços foram projetados para frente utilizando movimentos vinculados à resina versus inflação fixa, e se o escopo inclui apenas filmes plásticos aderentes utilizados para embrulhar ou também filmes de embalagem adjacentes utilizados no transporte e no agrupamento. Uma abordagem de atualização contínua também é importante porque o mercado é sensível às oscilações de resina e às variações cambiais regionais; portanto, ao revalidar as faixas de preço médio de venda e o momento cambial durante os ciclos de atualização anuais, a Mordor Intelligence mantém o valor de 2026 vinculado ao que compradores e vendedores efetivamente transacionam em torno daquele ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,35 bilhões de USD (2026) | |
| Global Consultancy A | 6,43 bilhões de USD (2024) | Utiliza um ano-base anterior e um conjunto de valor menor, e o escopo parece mais próximo dos usos de embalagem doméstica e alimentar, o que pode excluir o valor industrial e o valor mais amplo dos canais regionais. |
| Industry Publisher B | 1,98 bilhão de USD (2024) | Tende a aplicar um limite de produto mais restrito e um horizonte mais curto, e o valor pode ser reduzido quando filmes de calibre mais fino são precificados utilizando preços médios de venda conservadores sem reverificar as mudanças no mix regional. |
A dispersão nos valores publicados decorre principalmente do limite do escopo e do ano utilizado para o dimensionamento atual, e essas escolhas então se propagam pelo tratamento do preço médio de venda e do câmbio. Quando o escopo é claramente declarado, os insumos estão vinculados a indicadores de demanda observáveis e as faixas de preço são atualizadas com feedback real do mercado, o número final torna-se mais fácil de reproduzir e explicar.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Filmes Plásticos Aderentes?
O tamanho do Mercado de Filmes Plásticos Aderentes foi avaliado em 11,83 bilhões de USD em 2025 e estima-se que cresça de 12,35 bilhões de USD em 2026 para 15,31 bilhões de USD até 2031, a um CAGR de 4,39% durante o período de previsão (2026-2031).
Qual região tem previsão de crescimento mais rápido?
A Europa é atualmente a região líder, respondendo por 34,36% da receita em 2025.
Quais são os principais fatores que impulsionam o Mercado Global de Filmes Plásticos Aderentes?
O mercado global é impulsionado pela crescente demanda por conservação de alimentos, pelo aumento do consumo de alimentos embalados e prontos para consumo, pela expansão dos setores de varejo e de serviços de alimentação, e pela necessidade de prolongar a vida útil dos produtos. A crescente urbanização e as mudanças nos estilos de vida dos consumidores estão ainda mais sustentando a demanda por embalagens convenientes.
Como a sustentabilidade está influenciando o Mercado Global de Filmes Plásticos Aderentes?
A sustentabilidade está se tornando um fator determinante na configuração do setor global de filmes plásticos aderentes. Os fabricantes estão desenvolvendo cada vez mais filmes recicláveis, de base biológica, leves e de calibre reduzido para diminuir o impacto ambiental. As regulamentações e as preferências dos consumidores também estão incentivando uma mudança gradual em relação às soluções convencionais de filmes não recicláveis.