
Tamaño y Cuota del Mercado de Filmes Adherentes
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
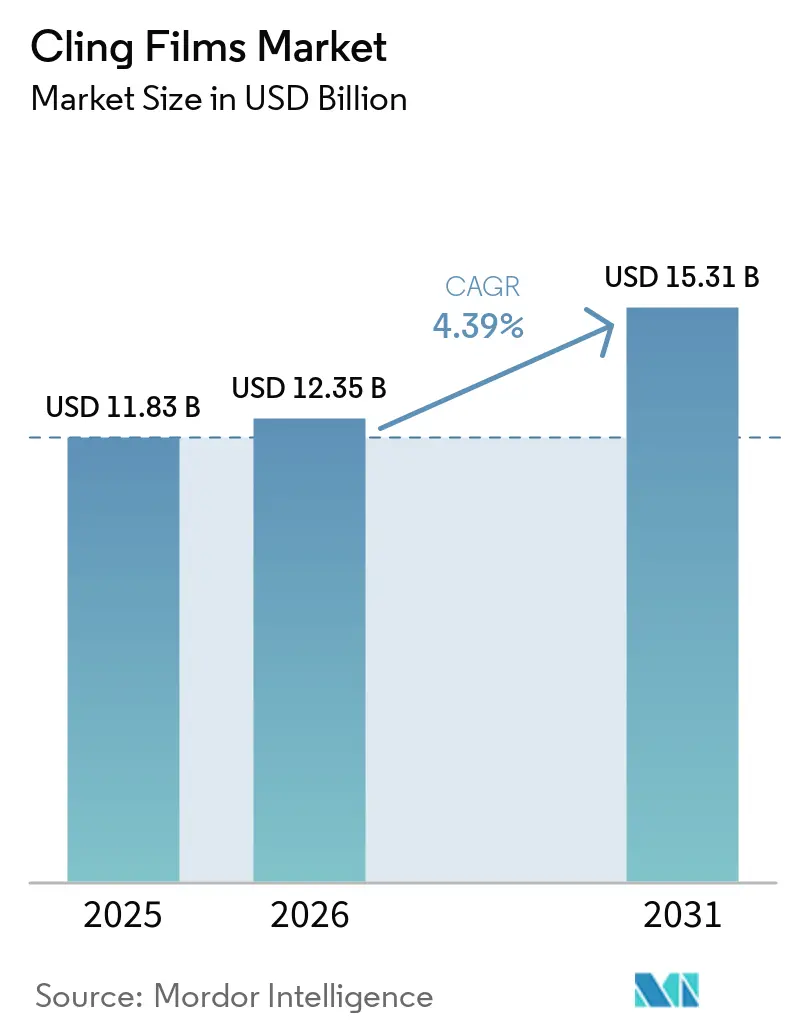
| Tamaño del Mercado (2026) | 12.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.31 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.39 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Filmes Adherentes por Mordor Intelligence
El tamaño del Mercado de Films Extensibles se valoró en 11,83 mil millones de USD en 2025 y se estima que crecerá desde 12,35 mil millones de USD en 2026 hasta 15,31 mil millones de USD en 2031, a una CAGR del 4,39% durante el período de previsión (2026-2031). La fuerte demanda de los canales de comercio electrónico de alimentación, los mandatos de envasado estéril en el sector sanitario y la presión regulatoria sobre los plásticos de un solo uso convergen para mantener un crecimiento estable del volumen a pesar de la volatilidad de los precios. Los grados de polietileno, especialmente el PE de base biológica, están ganando cuota de mercado porque cumplen con las normas de Responsabilidad Ampliada del Productor en Europa y en varios estados de América del Norte, mientras que la tecnología de film colado está captando la mayor parte de la nueva capacidad a medida que la automatización se extiende por los centros de distribución y venta minorista de alimentos. Los procesadores de alimentos siguen siendo los compradores dominantes, aunque los equipos de compras hospitalarias están elevando las especificaciones que solo los films de alta claridad tratados con corona pueden cumplir, lo que señala un segmento premium sostenible. La dinámica competitiva muestra una concentración moderada; los cinco principales proveedores controlan alrededor del 40% de la producción instalada, pero los convertidores regionales aún encuentran espacio en los nichos de alta barrera y ultradelgados.
Conclusiones Clave del Informe
- Por tipo de material, el polietileno representó el 34,98% de los ingresos de 2025 y se prevé que registre una tasa CAGR del 5,08% hasta 2031.
- Por forma, las películas fundidas representaron el 75,67% del volumen de 2025 y están en camino de alcanzar una tasa CAGR del 4,49% hasta 2031.
- Por industria del usuario final, las aplicaciones alimentarias captaron el 44,98% de la demanda de 2025 y lideran con una perspectiva del 4,78% hasta 2031.
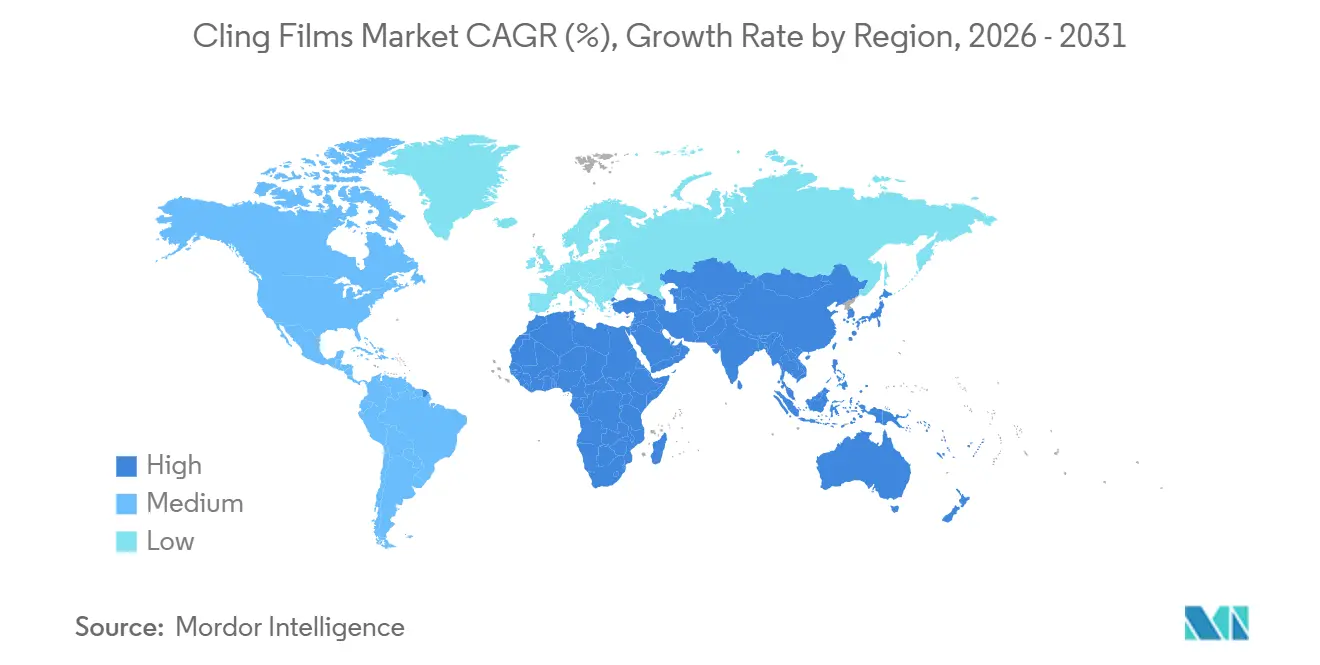
- Por geografía, Europa lideró con el 34,36% de los ingresos de 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con un 4,73% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente industria alimentaria y penetración de los alimentos envasados | +1.2% | Global, con concentración en los centros urbanos de Asia-Pacífico y los centros de distribución de kits de comida de América del Norte | Mediano plazo (2-4 años) |
| Aumento de la demanda de envases en el sector sanitario | +0.8% | América del Norte y Europa, con extensión a las redes de hospitales privados de Oriente Medio | Largo plazo (≥ 4 años) |
| Rápida expansión de supermercados en economías emergentes | +1.0% | Núcleo de Asia-Pacífico (China, India, ASEAN), ganancias tempranas en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Integración de nanorrevestimientos antimicrobianos y de barrera | +0.7% | Global, liderado por los segmentos premium de América del Norte y Europa | Mediano plazo (2-4 años) |
| Auge de la distribución de comestibles en línea y kits de comida | +0.9% | América del Norte, Europa Occidental, mercados urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Industria Alimentaria y Penetración de los Alimentos Envasados
La densidad de supermercados en China aumentó de 1,2 establecimientos por cada 10.000 habitantes en 2020 a un estimado de 2,1 en 2025, impulsando la demanda de envolturas transparentes con barrera de oxígeno que protegen los productos durante el tránsito en cadena de frío de varios días. Los principales procesadores de carne redujeron los calibres de LLDPE de 12 µm a 9 µm tras implementar control de tensión en línea, eliminaron las arrugas y ahorraron entre un 18 y un 22% de resina por envase. Las cadenas de panaderías norteamericanas están migrando del papel encerado a películas microperforadas que ventilan entre 300 y 500 g/m²/día de vapor de humedad, reduciendo el moho en los expositores de pan artesanal. Los proveedores de kits de comida prefieren películas de LDPE libres de ftalatos certificadas bajo la norma FDA 21 CFR 177.1520 para garantizar una vida útil refrigerada de siete días.[1] En conjunto, estas tendencias reposicionan el mercado de películas adherentes de un producto básico a una herramienta de marca, especialmente para etiquetas orgánicas premium donde la transparencia es sinónimo de frescura.
Aumento de la Demanda de Envasado en el Sector Sanitario
La guía actualizada de la Asociación para el Avance de la Instrumentación Médica establece ventanas de resistencia al pelado entre 200 y 400 g-fuerza por 25 mm, un rango que solo cumplen de manera consistente los filmes fundidos tratados a 42-46 dinas/cm.[2] Los fabricantes de dispositivos están cambiando de bolsas de papel-plástico a envolturas totalmente plásticas para minimizar las partículas de fibra en las salas blancas. Los filmes adherentes con recubrimiento de PVdC reducen la entrada de oxígeno por debajo de 1 cm³/m²/día, extendiendo la vida útil de los principios activos farmacéuticos sensibles a la humedad hasta en un 40% durante el tránsito en cadena de frío. La norma de evidencia de manipulación de 2025 de la Agencia Europea de Medicamentos para medicamentos parenterales está acelerando la demanda de envolturas termosellables con características holográficas. El envejecimiento de la población y el aumento de los volúmenes quirúrgicos en los estados del Golfo refuerzan la visibilidad del volumen a largo plazo para los productores certificados según ISO 15378.
Rápida Expansión de Supermercados en Economías Emergentes
India habilitó aproximadamente 1.200 nuevos supermercados e hipermercados en 2025, un incremento interanual del 14% que obliga a los proveedores de productos frescos a adoptar bandejas envueltas en película adherente que cumplan los requisitos estandarizados de exhibición. La participación del comercio minorista organizado en Vietnam ascendió al 35% en 2025, frente al 28% de dos años antes, lo que llevó a los convertidores del Sudeste Asiático a importar líneas europeas de película cast dimensionadas para rollos de 300 mm compatibles con estaciones de envoltura automática. Los centros logísticos de cadena de frío de la Visión 2030 de Arabia Saudita requieren películas que mantengan los sellos intactos a temperaturas ambiente superiores a 45°C. A medida que los mercados tradicionales ceden terreno a las tiendas climatizadas, la demanda en el mercado de películas adherentes se orienta hacia películas antivaho que preservan la visibilidad en estantes refrigerados, lo que representa un obstáculo tecnológico para los productores domésticos más pequeños.
Integración de Nanorrevestimientos Antimicrobianos y de Barrera
Los filmes de iones de plata prolongan los umbrales microbianos en carne fresca de tres a cinco días según las normas del Departamento de Agricultura de los Estados Unidos, reduciendo el deterioro por debajo de 10⁵ UFC/g. Las envolturas de óxido de zinc aplicadas a productos lácteos logran una reducción del 99,7% de Listeria tras 72 h a temperatura de refrigeración. Las estructuras de dispersión de nanoarcilla reducen la transmisión de oxígeno por debajo de 5 cm³/m²/día, lo que permite a los procesadores de ensaladas eliminar el lavado con nitrógeno y reducir los costos de envasado en alrededor de un 13%. La Autoridad Europea de Seguridad Alimentaria autorizó el uso de nanopartículas de dióxido de titanio para uso en contacto con alimentos en 2024, aunque algunos estados miembros mantienen prohibiciones provisionales en espera de datos de migración, lo que favorece a los conversores multinacionales con sólidos equipos regulatorios. Los actores que escalen los nanorrevestimientos a velocidades de línea superiores a 300 m/min están en condiciones de capturar posiciones premium en las cadenas de suministro de alimentos frescos de alto margen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja resistencia a temperaturas extremas | -0.5% | Global, agudo en aplicaciones de cadena de frío para alimentos congelados e industrial | Mediano plazo (2-4 años) |
| Endurecimiento de la regulación global sobre plásticos de un solo uso | -0.9% | Núcleo de Europa y América del Norte, con extensión a las ciudades costeras de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cambio del consumidor hacia envolturas reutilizables de silicona y cera de abeja | -0.3% | Segmentos orgánicos premium de América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Baja Resistencia a Temperaturas Extremas
Las películas estándar de LDPE y LLDPE se vuelven quebradizas por debajo de –18°C, lo que provoca tasas de fallo en los sellos superiores al 8% en palés de mariscos congelados, frente a menos del 2% en el caso de los capuchones extensibles. El uso a altas temperaturas está limitado porque las películas se ablandan por encima de 60°C, lo que las excluye del llenado en caliente de sopas y salsas, un nicho de envases flexibles valorado en 8.000 millones de USD. Los grados de metaloceno-PE mantienen su resistencia hasta –30°C, pero cuestan entre un 25 y un 35% más que el LDPE de uso general, lo que restringe su adopción a cargas farmacéuticas. Los aditivos modificadores de flexibilidad, como el poliisobutileno, pueden migrar hacia las superficies en contacto con alimentos, lo que complica las pruebas de extracción de la FDA y la EFSA; por ello, los convertidores en el mercado de películas adherentes deben equilibrar el rendimiento con el cumplimiento normativo.
Endurecimiento de la Regulación Global sobre Plásticos de Un Solo Uso y Cambio del Consumidor hacia Reutilizables
La Directiva de Plásticos de Un Solo Uso de la UE exige un 30% de contenido reciclado en los filmes en contacto con alimentos para 2030. Francia y Alemania imponen ahora tasas de EUR 0,08-0,12 por kg sobre los filmes no reciclables, lo que eleva los costos del PVdC un 20% y acelera el cambio hacia el PE monomateria. La SB 54 de California exige el 65% de reciclabilidad o compostabilidad en el envasado plástico de un solo uso para 2032, lo que empuja a los productores hacia mezclas de PBAT o PLA. Una encuesta de Deloitte mostró que el 42% de los hogares de los Estados Unidos probó envolturas de silicona en 2025, frente al 28% en 2023, lo que subraya los riesgos de percepción aunque estos reutilizables todavía representan menos del 2% en volumen de envoltura de alimentos. El resultado es un panorama bifurcado donde el PE petroquímico básico soporta una compresión de márgenes, mientras que los grados compostables obtienen primas de precio pero requieren importantes mejoras de capital.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
el PE de Base Biológica Impulsa el Liderazgo del PolietilenoEl polietileno representó el 34,98% de los ingresos de 2025 y se espera que se expanda a una tasa CAGR del 5,08%, añadiendo un peso significativo al tamaño del mercado de filmes adherentes hasta 2031. El PE de base biológica derivado del etanol de caña de azúcar se integra directamente en las líneas de extrusión existentes, evita los ftalatos y satisface los mandatos europeos de contenido reciclado, lo que lo convierte en la resina de adopción más rápida entre las grandes marcas de alimentación. El LDPE sigue siendo preferido para la envoltura manual porque su adherencia inherente elimina los agentes adhesivos adicionales, mientras que la resistencia a la tracción de 40-50 MPa del LLDPE reduce las roturas en los equipos de envoltura al flujo de alta velocidad. El PVC está disminuyendo en Europa debido a las preocupaciones sobre las dioxinas y los ftalatos, pero el filme con recubrimiento de PVdC aún ocupa un nicho reducido pero defendible en las exportaciones de carne envasada al vacío que necesitan una transmisión de oxígeno inferior a 2 cm³/m²/día.
Los polímeros compostables continúan ampliando las opciones, aunque siguen representando una pequeña parte del mercado de filmes adherentes. Las mezclas de PBAT-PLA certificadas según EN 13432 están ganando posicionamiento en los programas municipales de residuos orgánicos, mientras que los grados de PHA destacan su biodegradabilidad marina, pero se venden a un precio 3-4 veces superior al PE de origen fósil. El BOPP aborda los nichos de envoltura de caramelos retorcidos donde la rigidez prima sobre la adherencia. En general, la selección de materiales se está ordenando en tres niveles: PE básico para envases sensibles al coste, PE de base biológica para programas de sostenibilidad convencionales, y mezclas totalmente compostables para jurisdicciones que subvencionan la recogida selectiva, una jerarquía que debería mantener al polietileno como dominante en los ingresos de la industria de filmes adherentes durante la mayor parte de la década.


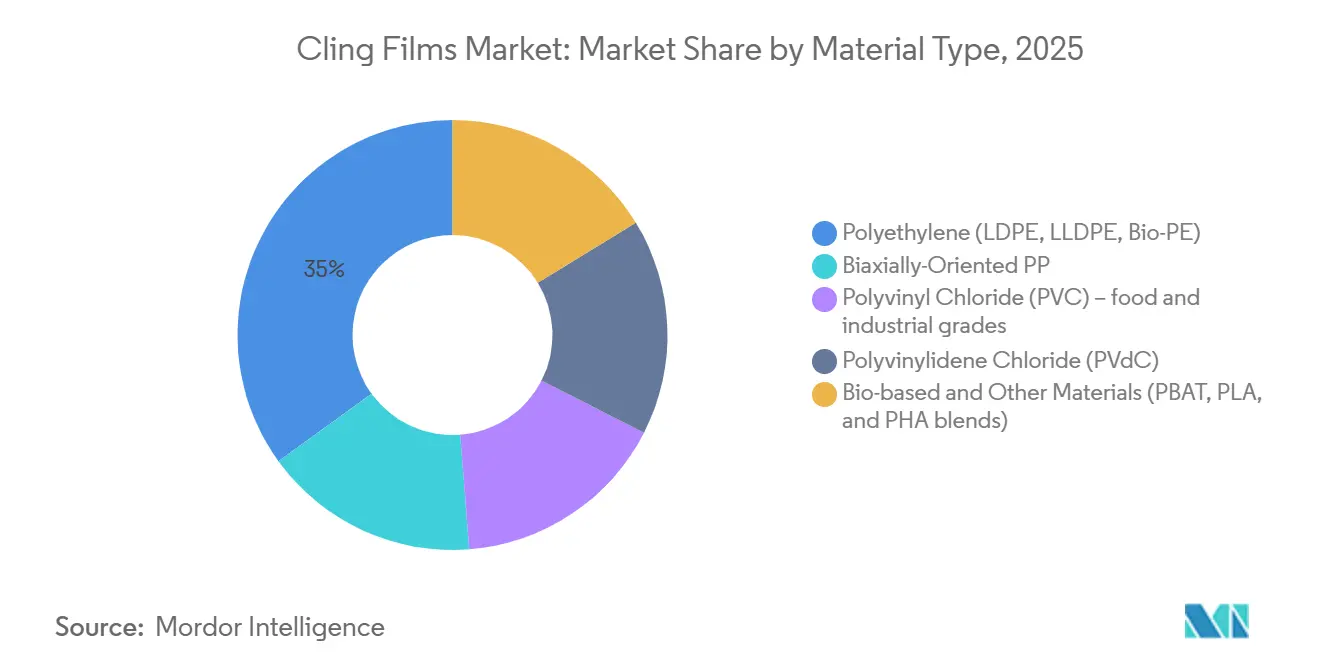
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Forma:
Las Películas Fundidas Refuerzan la Ventaja de la AutomatizaciónLas películas fundidas representaron el 75,67% del volumen de 2025 y se prevé una tasa CAGR del 4,49%, añadiendo tonelaje incremental que reforzará su liderazgo de cuota de mercado de filmes adherentes en 2031. La uniformidad de calibre dentro de ±3% es esencial para los sistemas robóticos de selección y colocación que abastecen los centros de distribución de comestibles, y el temple por rodillo de enfriamiento produce una neblina inferior al 5%, fundamental para los expositores de carne premium. El tratamiento corona en línea integra superficies listas para etiquetado a plena velocidad de línea, evitando pasadas fuera de línea que inflan el costo para los competidores de película soplada.
Las películas sopladas siguen sirviendo a los establecimientos de servicios de alimentación de envoltura manual que valoran la resistencia a la punción y una mayor adherencia natural, aunque su cuota es estable en lugar de crecer. Las torres de soplado multicapa equipadas con calibrado de espesor en tiempo real cuestan más de USD 5 millones cada una, por lo que muchos conversores regionales retrasan las actualizaciones, erosionando su propuesta de calidad relativa. El auge de la automatización en el ensamblaje de kits de comida y los mostradores de charcutería de supermercados consolida así la extrusión fundida como la tecnología de base que ancla el futuro mercado de filmes adherentes.
Por Industria del Usuario Final:
La Alimentación Concentra la Mayor CuotaLos usos alimentarios absorbieron el 44,98% de la demanda de 2025 y avanzan a un ritmo del 4,78%, reforzando el tamaño del mercado de filmes adherentes en términos absolutos. Los envasadores de productos frescos eligen envolturas ultra-transparentes que limitan la pérdida de humedad y exhiben propiedades antivaho para los expositores refrigerados. Los procesadores de carne utilizan filmes de 8 µm con captadores de oxígeno incorporados para ganar de 4 a 6 días adicionales de vida útil, reduciendo directamente la merma. Los fabricantes de productos lácteos prefieren envolturas microperforadas que ventilan el dióxido de carbono del queso en maduración sin admitir oxígeno, manteniendo bajos los recuentos de moho.
El envasado sanitario muestra el crecimiento porcentual más pronunciado, aunque desde una base más pequeña, a medida que los hospitales aplican los requisitos de barrera estéril de la norma ISO 11607. Los blisters farmacéuticos están migrando gradualmente de la hoja metálica a los filmes transparentes con recubrimiento de PVdC que aún bloquean la humedad pero facilitan la identificación de los comprimidos. La unitización industrial y los bienes de consumo son maduros pero vulnerables a la sustitución por capuchas extensibles y mangas termorretráctiles. En general, los alimentos frescos y el sector sanitario dictarán el desarrollo de materiales, con la barrera de oxígeno, la integridad del sellado y los aditivos libres de migración encabezando las agendas de I+D de los conversores en la industria de filmes adherentes.

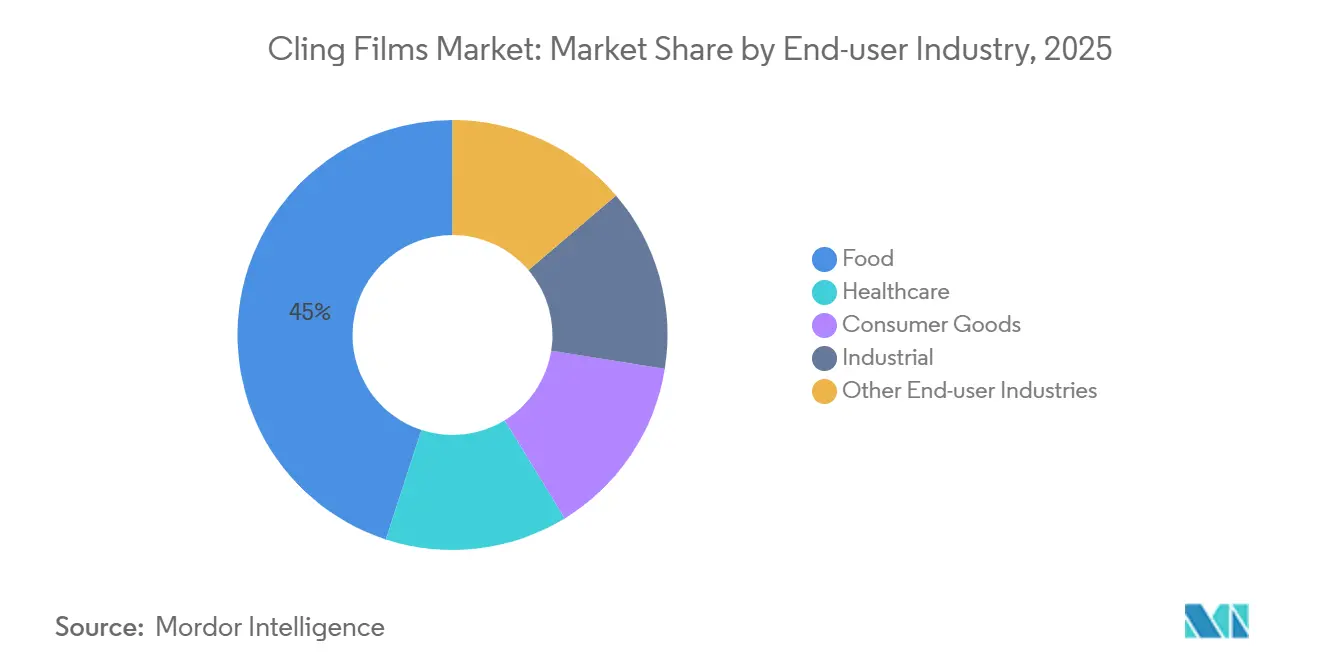
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Films Extensibles en Europa
Europa lideró con el 34,36% de los ingresos en 2025, respaldada por una infraestructura de envasado flexible con décadas de antigüedad, el estricto Reglamento Marco (CE) N.º 1935/2004 y la preferencia de los consumidores por los productos preenvasados. Alemania y el Reino Unido registran el mayor consumo per cápita, aunque están surgiendo vientos en contra en cuanto a volumen a medida que los minoristas experimentan con envolturas de silicona reutilizables en los mostradores de charcutería. Las tasas de Responsabilidad Ampliada del Productor de Francia de 0,10 EUR por kg sobre los films no reciclables en 2024 han acelerado la adopción de materiales de base biológica, mientras que el enfoque de Italia en los recubrimientos antimicrobianos para la exportación de mozzarella y prosciutto ofrece una ventaja diferenciada. Los proyectos piloto nórdicos de sistemas de depósito para films flexibles señalan futuros cambios hacia la economía circular, aunque las corrientes de reciclaje actuales siguen dejando de lado el PE flexible.
Mercado de Films Extensibles en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 4,73% que irá cerrando gradualmente la brecha con Europa en el tamaño global del mercado de films extensibles. China duplicó la densidad de supermercados entre 2020 y 2025, un cambio que requiere envolturas de barrera capaces de sobrevivir a cadenas de frío domésticas de varios días. La incorporación de 1.200 supermercados en India en 2025 impulsa la adopción de bandejas envueltas en film extensible y promueve la instalación de nuevas líneas de colada. Japón refina su liderazgo tecnológico con films de polietileno metalocénico de 6 µm, y la norma de contenido reciclado del 20% de Corea del Sur para 2027 obliga a invertir en capacidad avanzada de clasificación. Los mercados de la ASEAN, impulsados por las inversiones de cadenas de conveniencia japonesas y coreanas, importan maquinaria europea para estandarizar los anchos de rollo en estaciones de charcutería automatizadas.
Mercado de Films Extensibles en América y Oriente Medio y África
En América del Norte, el crecimiento de Estados Unidos está vinculado a las empresas de comestibles en línea y kits de comida que demandan envolturas controladas por porciones y listas para la automatización. Las dispares normativas provinciales de Responsabilidad Extendida del Productor de Canadá complican los lanzamientos a escala nacional, aunque los envases bilingües siguen siendo un nicho estable. México atrae proyectos de films de colada en el marco del nearshoring valorados en más de 50 millones de USD durante 2024-2025, asegurando el suministro hacia los corredores de productos frescos de Estados Unidos. Brasil encabeza América del Sur, pero las deficiencias en la cadena de frío fuera de las principales áreas metropolitanas limitan el potencial de crecimiento, mientras que los requisitos de films resistentes al calor de Arabia Saudita y la división de Sudáfrica entre el comercio organizado e informal configuran oportunidades en etapa inicial en todo Oriente Medio y África. En conjunto, las dinámicas regionales mantienen el mercado de films extensibles en un modo de crecimiento multipolar, con Asia-Pacífico aportando volumen, Europa impulsando la regulación y América del Norte innovando en tecnología.
Panorama regulatorio
En Europa, el Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR) entró en vigor el 11 de febrero de 2025 y se aplica de manera general a partir del 12 de agosto de 2026, endureciendo las normas relevantes para los films transparentes utilizados como envase mediante requisitos de reciclabilidad, etiquetado y otros aspectos de cumplimiento. El PPWR también exige que la Comisión Europea adopte actos de ejecución antes del 12 de agosto de 2026 para establecer etiquetas armonizadas y especificaciones vinculadas a los requisitos de reciclaje, lo que afecta a cómo los convertidores justifican sus declaraciones y formatean la información en el envase en los mercados de la UE. Junto a esto, la Directiva de la UE sobre plásticos de un solo uso 2019/904 exige a los Estados miembros lograr una reducción cuantitativa medible en el consumo de determinados productos plásticos de un solo uso para 2026 en comparación con 2022, lo que aumenta la presión de minoristas y marcas para reducir el gramaje y abandonar las estructuras difíciles de reciclar. En Estados Unidos, los films transparentes de contacto con alimentos deben cumplir los requisitos de la FDA, como el 21 CFR 177.1520 para polímeros olefínicos, o contar con el respaldo de una Notificación de Contacto con Alimentos (FCN) para las condiciones de uso previstas, lo que mantiene la selección de materiales, los paquetes de aditivos y la documentación del proveedor como elementos centrales para el acceso al mercado.
Análisis de la cadena de valor
La cadena de valor de los films transparentes comienza con las materias primas y la producción de resinas de LDPE, LLDPE, PP, PVC, PVdC y polímeros emergentes de base biológica o compostables, incluidos el bio-PE y las mezclas de PBAT-PLA. La economía del suministro de resinas sigue estrechamente vinculada a los costos de las materias primas petroquímicas en el caso de los polímeros convencionales, mientras que los insumos de base biológica añaden requisitos de certificación y trazabilidad cada vez más utilizados para respaldar los programas de sostenibilidad del comercio minorista de alimentos y los informes relacionados con la responsabilidad ampliada del productor (EPR). En la etapa intermedia, los productores de film convierten las resinas en films colados y soplados, y luego añaden pasos como la coextrusión multicapa, el tratamiento superficial (incluida la corona) y los recubrimientos funcionales para cumplir con los objetivos de claridad, sellado y barrera especificados por los procesadores de alimentos y los usuarios de envases sanitarios. Los canales posteriores incluyen distribuidores y proveedores de servicios alimentarios, programas de venta minorista y de marca blanca, y contratos B2B con procesadores y equipos de compras hospitalarias. A medida que se endurecen las regulaciones y se expande la automatización, la cadena se está desplazando hacia una colaboración más estrecha entre proveedores de resinas, convertidores y proveedores de maquinaria para validar estructuras de gramaje reducido y de un solo material, y para mantener una calidad de rollo constante en operaciones de envolvido y distribución de alta velocidad.
Panorama Competitivo
Concentración del Mercado
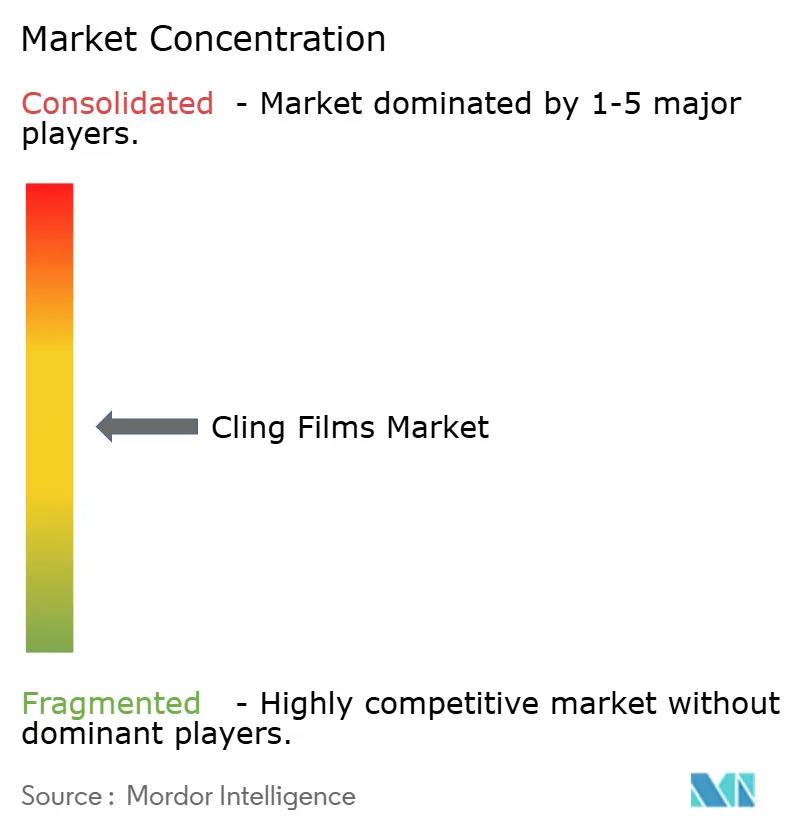
El mercado de Filmes Adherentes está moderadamente concentrado. La empresa conjunta de PE de base biológica de Amcor con Braskem en 2024 asegura un suministro de resina de 50.000 t/año, lo que permite reivindicaciones de contenido renovable que resuenan entre las marcas propias de los supermercados. Sealed Air y Reynolds han instalado sistemas de inspección de calibre por visión artificial que reducen el desperdicio por debajo del 2%, protegiendo los márgenes en los grandes contratos de comercio electrónico. El trabajo de Mondi con BASF en mezclas de PBAT-PLA ilustra cómo los filmes compostables están migrando de la fase piloto a la escala comercial pendiente de la certificación EN 13432. La integración hacia atrás en bioresinas y las alianzas estratégicas con empresas de nanotecnología dominan la estrategia de cara al futuro. Varios de los principales actores exploran movimientos de integración vertical hacia el reciclaje, con miras al rPE de grado alimentario para cumplir los mandatos de contenido reciclado de 2030.
Líderes de la Industria de Filmes Adherentes
-
Amcor plc
-
Sigma Plastics Group
-
Jindal Poly Films Limited
-
Reynolds Consumer Products
-
NAN YA PLASTICS CORPORATION
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas Adherentes Empresas cubiertas en este informe
- 3M
- Amcor plc
- Anchor Packaging LLC
- CL Industries India
- Hipac SpA
- IPG
- Jindal Films
- Mitsubishi Chemical Group Corporation.
- Mondi
- NAN YA PLASTICS CORPORATION
- Novamont SpA
- Paragon Films
- Polifilm
- Qingdao Kingchuan Packaging
- Reynolds Consumer Products
- Sealed Air
- Sigma Plastics Group
- Sphere
- Technovaa Plastic Industries
- Wrapmaster
- Zhengzhou Eming Aluminium Industry Co., Ltd.
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco claro es el de las estructuras de PE colado de alto rendimiento y listas para la automatización, que utilizan menos material mientras cumplen con las expectativas más estrictas de reciclabilidad y etiquetado en Europa una vez que comience la aplicación del PPWR a partir del 12 de agosto de 2026. Dado que los films colados ya lideran el mercado en volumen, las oportunidades más inmediatas se concentran en calibres ultrafinos con un control de grosor más estricto, superficies de alta claridad y tratamientos que favorecen un sellado confiable y también mantienen la adherencia de impresión o etiquetado para aplicaciones de alimentos frescos de marca y de comercio electrónico de comestibles. Las opciones de base biológica y compostables también se están expandiendo, pero la comercialización a corto plazo aún depende del rendimiento de barrera frente a la humedad y los aceites para el uso real con alimentos frescos. Las señales de desarrollo ya citadas en el mercado incluyen el anuncio de Toyobo en abril de 2026 de un film de Polietileno Furanoato (PEF) 100% de origen vegetal, con muestras disponibles en junio de 2026 para pruebas industriales, y trabajos académicos reportados en abril de 2026 por la Universidad de Maryland que utilizan IA para optimizar formulaciones de film transparente biodegradable basadas en celulosa, gelatina y quitosano. En conjunto, estos esfuerzos respaldan una vía práctica para convertidores y propietarios de marcas que buscan alternativas a los films transparentes convencionales sin sacrificar la protección de los alimentos ni el rendimiento en la vida útil.
Desarrollos recientes de la industria en Mercado de Películas Adherentes
- Julio de 2026: Amcor anunció la expansión de una planta de envasado en China, sumando capacidad de fabricación más cercana a los grandes centros regionales de demanda de alimentos y envases de consumo. El movimiento fortalece la resiliencia del suministro en la región y reduce los plazos de entrega para formatos de envasado basados en film que requieren calidad y documentación de cumplimiento constantes.
- Julio de 2025: Sigma Plastics Group anunció una expansión de 39 millones de USD en su planta de Midland, Georgia, para aumentar la capacidad de film stretch, como parte de una ampliación más amplia de capacidad en el sureste de EE. UU. El proyecto fortalece la resiliencia del suministro regional para el envoltorio de paletas y respalda la demanda a corto plazo de los canales de bienes de consumo envasados y comercio electrónico.
- Mayo de 2025: JPFL Films (Jindal Poly Films Limited) anunció un capex de más de 700 crore INR para instalar nuevas líneas de film BOPP, PET y CPP en Nashik, Maharashtra, con el objetivo de añadir más de 115.000 toneladas de capacidad anual en 2-3 años. Esta ampliación respalda una mayor disponibilidad de film flexible en Asia y mejora la competitividad de costos y la escala para los convertidores regionales que abastecen envasado alimentario y de consumo.
Mercado de Películas Adherentes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de films extensibles abarca los ingresos procedentes de films extensibles y de envoltura de plástico vendidos para envolver y proteger productos, principalmente en la manipulación de alimentos, el comercio minorista y el envasado industrial, en las principales regiones globales.
Exclusiones del alcance: Se excluyen los envases rígidos, los contenedores reutilizables y los formatos de envoltura no basados en film, como el papel y los papeles de aluminio, cuando no se comercializan como productos de film extensible.
Descripción General de la Segmentación
- Tipo de Material
- Polietileno (LDPE, LLDPE, PE de base biológica)
- PP Biorientado Biaxialmente
- Policloruro de Vinilo (PVC) – grados alimentario e industrial
- Polivinilideno de Cloro (PVdC)
- Materiales de Base Biológica y Otros Materiales (mezclas de PBAT, PLA, PHA)
- Forma
- Filme Adherente Fundido
- Filme Adherente Soplado
- Industria del Usuario Final
- Alimentación
- Sanidad
- Bienes de Consumo
- Industrial
- Otras Industrias del Usuario Final
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudí
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó mapeando cómo se producen, comercializan y consumen los films extensibles, de modo que el modelo utilice señales de demanda realistas en lugar de basarse únicamente en las declaraciones de las empresas. Nos apoyamos en fuentes públicas como las estadísticas de comercio de UN Comtrade, las herramientas de datos de la Comisión de Comercio Internacional de los Estados Unidos, Eurostat y las oficinas nacionales de estadística que publican indicadores relacionados con los plásticos y el envasado.
Para vincular el valor con el movimiento físico, también revisamos información sobre polímeros y envasado de grupos como PlasticsEurope y el Consejo Americano de Química, además de artículos técnicos y patentes de acceso abierto que describen la sustitución de materiales y la tendencia a la reducción del calibre. Se utilizaron informes anuales de empresas, presentaciones para inversores y cobertura de prensa de fuentes acreditadas para comprender los cambios de capacidad y los comentarios sobre precios, y se recurrió a suscripciones de pago para datos financieros de empresas y registros de importación-exportación a nivel de envío solo cuando ayudaron a confirmar volúmenes direccionales y la presencia de proveedores. Las fuentes aquí enumeradas son ilustrativas, y se consultaron muchas otras referencias públicas para recopilar, validar y clarificar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para verificar los volúmenes, las bandas de precios típicas y la velocidad con que los clientes cambian entre films de PVC y de polietileno, especialmente en los sectores de servicios de alimentación, comercio minorista y usuarios industriales. Hablamos con una combinación de productores de films, convertidores, distribuidores y grandes usuarios finales en APAC, EMEA y las Américas, de modo que las lagunas en los datos públicos pudieran cubrirse con supuestos prácticos y luego verificarse de forma cruzada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | CXOs: 12% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 33% |
| Actores menores: 19% | Gerentes: 53% | Américas: 27% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando un enfoque descendente en el que los grupos de demanda de envasado se reconstruyeron a partir de señales de uso de films plásticos, flujos comerciales y actividad de envasado de alimentos por región, y luego se convirtieron en valor utilizando rangos de precios observados para los films extensibles. Se verificaron los totales con aproximaciones ascendentes selectivas utilizando divisiones de ingresos de proveedores muestreados, verificaciones de canales y una comprobación cruzada simple de volumen por precio de venta promedio. Esto ayudó a ajustar las categorías que son difíciles de separar en las estadísticas públicas.
Los insumos clave utilizados en el modelo incluyeron los movimientos del diferencial de resinas (polietileno frente a PVC), la combinación de importación-exportación de films de envasado, las tendencias de rendimiento del envasado en servicios de alimentación y comercio minorista, el espesor típico del film y la reducción del calibre, y la proporción del procesamiento de film colado frente a film soplado en las principales regiones. Cuando faltaban datos a nivel de país, se utilizaron ratios de referencia de mercados cercanos con intensidad de envasado similar y se validaron esos supuestos mediante entrevistas.
Para la previsión, se utilizó un análisis de escenarios en torno a los ciclos de precios de las resinas, el ritmo de sustitución hacia films de polietileno y la presión regulatoria sobre los materiales, y luego la trayectoria final se suavizó utilizando lógica de series temporales para que la curva año a año sea coherente con la realidad operativa del sector. La previsión se expresa en USD nominales, y el momento de la conversión de divisas se mantiene coherente entre regiones para evitar un crecimiento ficticio causado únicamente por las fluctuaciones del tipo de cambio.
Ciclo de Validación y Actualización de Datos
La validación se centró en comprobar si el valor de mercado implícito en el modelo se alineaba con señales independientes como la demanda de polímeros, los indicadores de producción de envasado y los movimientos comerciales, y luego en rastrear cualquier variación significativa hasta un supuesto de entrada específico. Si se encontraba una anomalía, se revisaban de nuevo los insumos relacionados y se volvía a contactar al conjunto de entrevistados pertinente para confirmar si se había producido un cambio real en el mercado o si se había mezclado un límite de datos.
Antes de la publicación, el modelo se revisa por etapas, primero para verificar la exactitud de los cálculos y luego para comprobar la coherencia lógica entre regiones y casos de uso. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando se producen eventos importantes, como cambios en la regulación de materiales o reajustes bruscos en los precios de las resinas. Se realiza un último repaso previo a la entrega para que los clientes reciban la visión más actualizada disponible en el momento del acceso.
Tamaño del Mercado de Films Extensibles de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los films extensibles a menudo parecen muy dispares porque el momento de la conversión de divisas, la forma en que se actualizan los precios de venta promedio y el año elegido como estimación actual pueden mover el total de forma notable. Las diferencias también aparecen cuando algunas fuentes tratan el film extensible para paletizado y el film doméstico como la misma categoría, o cuando mezclan films de envasado más amplios bajo la etiqueta de film extensible.
En nuestras verificaciones, los principales factores fueron si los precios se trasladaban hacia adelante utilizando movimientos vinculados a las resinas frente a una inflación plana, y si el alcance incluye solo los films extensibles utilizados para envolver o también los films de envasado adyacentes utilizados en el transporte y el agrupamiento. Un enfoque de actualización periódica también importa porque el mercado es sensible a las fluctuaciones de las resinas y a los cambios del tipo de cambio regional, por lo que al revalidar las bandas de precio de venta promedio y el momento del tipo de cambio durante los ciclos de actualización anuales, Mordor Intelligence mantiene el valor de 2026 vinculado a lo que compradores y vendedores realmente transaccionan en torno a ese año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 12,35 mil millones de USD (2026) | |
| Consultora Global A | 6,43 mil millones de USD (2024) | Utiliza un año base anterior y un grupo de valor más reducido, y el alcance parece más cercano a los usos de envoltura doméstica y alimentaria, lo que puede dejar fuera el valor industrial y el de los canales regionales más amplios. |
| Editorial del Sector B | 1,98 mil millones de USD (2024) | Tiende a aplicar un límite de producto más estricto y un horizonte más corto, y el valor puede verse reducido cuando los films de calibre más delgado se valoran utilizando precios de venta promedio conservadores sin verificar de nuevo los cambios en la combinación regional. |
La dispersión en los valores publicados proviene principalmente del límite del alcance y del año utilizado para el dimensionamiento actual, y esas elecciones luego se trasladan al manejo del precio de venta promedio y del tipo de cambio. Cuando el alcance está claramente definido, los insumos están vinculados a indicadores de demanda observables y las bandas de precios se actualizan con retroalimentación real del mercado, el número final se vuelve más fácil de reproducir y explicar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Films Extensibles?
El tamaño del Mercado de Films Extensibles se valoró en 11,83 mil millones de USD en 2025 y se estima que crecerá desde 12,35 mil millones de USD en 2026 hasta 15,31 mil millones de USD en 2031, a una CAGR del 4,39% durante el período de previsión (2026-2031).
¿Qué región tiene la previsión de mayor crecimiento?
Europa es actualmente la región líder, con el 34,36% de los ingresos en 2025.
¿Cuáles son los principales factores que impulsan el Mercado Global de Films Extensibles?
El mercado global está impulsado por la creciente demanda de conservación de alimentos, el aumento del consumo de alimentos envasados y listos para consumir, la expansión de los sectores minorista y de servicios de alimentación, y la necesidad de prolongar la vida útil de los productos. La creciente urbanización y los cambios en los estilos de vida de los consumidores respaldan aún más la demanda de envases convenientes.
¿Cómo influye la sostenibilidad en el Mercado Global de Films Extensibles?
La sostenibilidad se está convirtiendo en un factor determinante en la industria global de films extensibles. Los fabricantes desarrollan cada vez más films reciclables, de base biológica, ligeros y de calibre reducido para disminuir el impacto ambiental. Las regulaciones y las preferencias de los consumidores también están fomentando un cambio gradual hacia soluciones que se alejan de los films convencionales no reciclables.