
Tamanho e Participação do Mercado de Câmaras de Compensação e Liquidações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
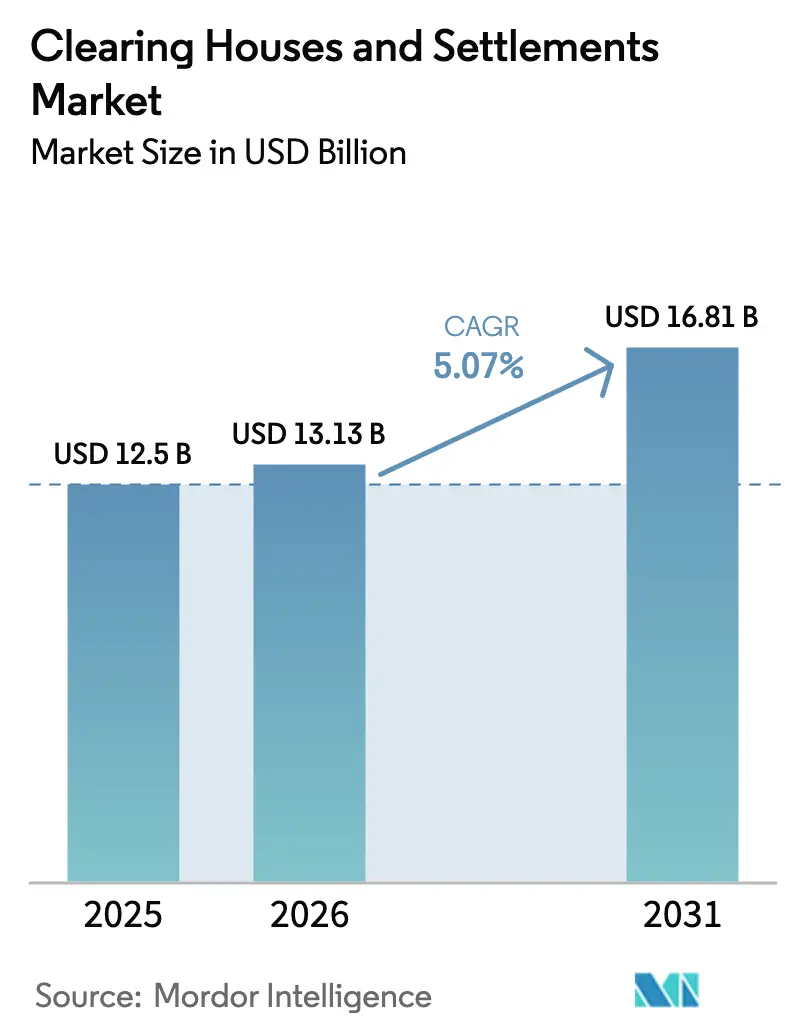
| Tamanho do Mercado (2026) | 13.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.81 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.07 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Câmaras de Compensação e Liquidações por Mordor Intelligence
Espera-se que o tamanho do Mercado de Câmaras de Compensação e Liquidações cresça de USD 12,5 bilhões em 2025 para USD 13,13 bilhões em 2026 e está previsto para atingir USD 16,81 bilhões até 2031 a um CAGR de 5,07% no período 2026-2031.
A negociação eletrônica e a atividade de alta frequência continuam a aumentar os requisitos de throughput e a apertar as tolerâncias operacionais em todas as rotas pós-negociação em 2026, com os Serviços TARGET europeus registrando um aumento significativo de volumes em 2024 que se desdobrou em atualizações de capacidade e programas de resiliência no período atual. As câmaras de compensação externas consolidam sua liderança ao absorver mais fluxos transfronteiriços por meio de compensação multilateral. Estão posicionadas para se beneficiar dos prazos de compensação central do Tesouro dos Estados Unidos que mobilizam grandes volumes diários de caixa e repo para contrapartes centrais. O TARGET2 permanece como âncora dos pagamentos em euros de grande valor, enquanto o TIPS acelera a adoção de liquidação instantânea, estabelecendo o padrão para processamento em tempo real em escala em 2026. A dinâmica regional mostra a América do Norte detendo a maior participação em 2025, enquanto a Europa lidera o crescimento à medida que o ISO 20022 e os pagamentos instantâneos convergem nas plataformas consolidadas do Eurosistema.
Principais Conclusões do Relatório
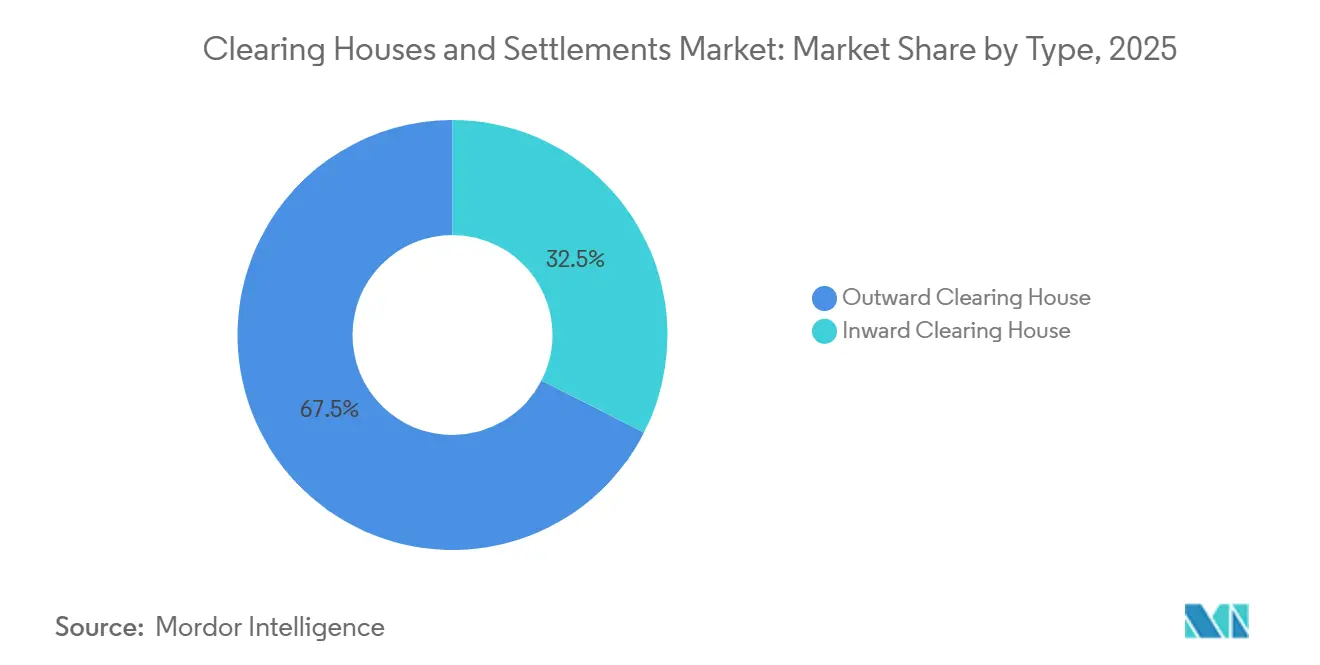
- Por tipo, as câmaras de compensação externas lideraram com 67,50% de participação de receita do mercado de câmaras de compensação e liquidações em 2025 e são as de crescimento mais rápido a um CAGR de 5,82% até 2031.
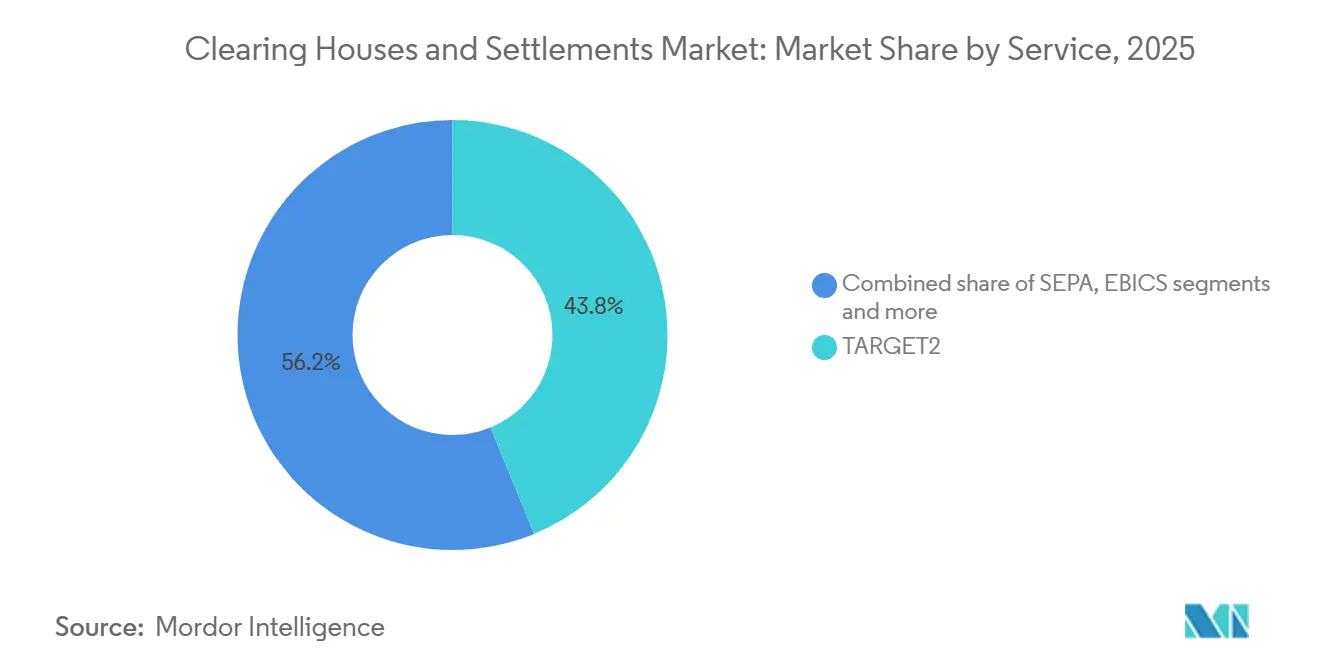
- Por serviço, o TARGET2 deteve uma participação de 43,80% do mercado de câmaras de compensação e liquidações em 2025 e avança a um CAGR de 7,43% até 2031.
- Por geografia, a América do Norte respondeu por 34,65% do tamanho do mercado de câmaras de compensação e liquidações em 2025, enquanto a Europa registrou o maior CAGR projetado de 6,65% até 2031.
- Um pequeno grupo de principais membros de compensação lida com a maior parte da atividade de clientes nas CCPs dos Estados Unidos, mas a concentração global do mercado de câmaras de compensação e liquidações permanece limitada devido à presença de infraestruturas regionais e novos entrantes.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na atividade de negociação global, com o aumento de transações eletrônicas e de alto volume elevando a demanda por infraestrutura eficiente de compensação e liquidação | +1.2% | Global | Médio prazo (2-4 anos) |
| Ênfase regulatória na compensação central, impulsionada por reformas pós-crise financeira destinadas a reduzir o risco sistêmico e aumentar a transparência do mercado | +1.5% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Avanços nas tecnologias de compensação, incluindo IA, blockchain e automação, melhorando a velocidade de processamento, a precisão e a eficiência operacional | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Aumento no comércio transfronteiriço e de derivativos, exigindo sistemas de compensação interoperáveis e resilientes entre jurisdições | +1.1% | Global, ganhos iniciais na APAC e UE | Médio prazo (2-4 anos) |
| Maior foco na gestão de risco de contraparte, à medida que a volatilidade do mercado acelera a adoção de mecanismos de compensação centralizada | +0.8% | Global | Curto prazo (≤ 2 anos) |
| A expansão de plataformas de negociação eletrônica e de alta frequência está impulsionando a necessidade de soluções de liquidação escaláveis e de alta capacidade | +0.7% | América do Norte e núcleo da APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Atividade de Negociação Global Impulsionando a Demanda por Infraestrutura de Compensação
Os canais eletrônicos e a negociação algorítmica amplificam os volumes diários, pressionando os operadores de compensação a escalar a capacidade ou arriscar gargalos, com os Serviços TARGET processando mais de 1,66 bilhão de transações em 2024 em meio a um aumento de volume de 201,8%. O TARGET2-Securities liquida 202,6 milhões de transações de valores mobiliários avaliadas em USD 292,7 trilhões (EUR 248,9 trilhões) em 2024, reforçando a mudança em direção a plataformas centralizadas para liquidação transfronteiriça harmonizada[1]https://www.ecb.europa.eu/press/targetservar/html/ecb.targetservar2024.en.html. . O mandato de compensação central do Tesouro dos EUA canaliza até USD 4 trilhões em transações diárias para a compensação central até meados de 2027, com margens agregadas em uma CCP chave dos EUA atingindo USD 96,3 bilhões em 30 de junho de 2025. A Japan Securities Clearing Corporation estabelece recordes de compensação de swaps de taxas de juros em 2024, sinalizando a profundidade dos fluxos de hedge de taxas que se consolidam nas contrapartes centrais. A KRX da Coreia do Sul reporta forte crescimento na atividade de derivativos e saldos de compensação OTC acima de USD 2 trilhões, indicando a mudança de capacidade que acompanha a intensidade da negociação eletrônica. A expansão dos pagamentos instantâneos continua à medida que o Serviço FedNow reporta 2,5 milhões de transações trimestrais no valor de USD 307,3 bilhões no terceiro trimestre de 2025, demonstrando a trajetória de liquidação em tempo real[2]https://www.frbservices.org/resources/financial-services/fednow/quarterly-volume-value-stats.
Ênfase Regulatória na Compensação Central Reduz o Risco Sistêmico
As regras dos Estados Unidos finalizadas em 2023 estendem a compensação central para transações de caixa do Tesouro e repo com datas de conformidade em 31 de dezembro de 2026 e 30 de junho de 2027, o que eleva a transparência e a disciplina de margem agregada. Apenas 37% do repo de dealers estava centralmente compensado no quarto trimestre de 2024, deixando USD 2,4 trilhões em atividade bilateral expostos a fricções de liquidação que a compensação visa resolver. O EMIR REFIT eleva a granularidade dos relatórios para 204 campos, enquanto os derivativos de taxas de juros bancárias dos Estados Unidos mostram maior penetração de compensação central em 48,1% nocional no primeiro trimestre de 2025, ante 32,5% no quarto trimestre de 2024, sublinhando o impacto regulatório na padronização. Os mercados europeus de CDS atingiram alta penetração de compensação até 2023, o que se alinha com a ênfase pós-crise mais ampla em produtos padronizados que entram nas CCPs sob supervisão do EMIR. A liquidação de títulos corporativos da Índia por meio de compensação vinculada a bolsas cresce, mas permanece superficial em relação aos mercados desenvolvidos, destacando espaço para padronização e adoção mais profunda de pós-negociação. A convergência sob o PFMI do CPMI-IOSCO e os marcos de risco cibernético da UE sustentam expectativas harmonizadas de resiliência e integridade de dados que orientam cada vez mais as operações globais de infraestrutura de mercado financeiro.
Avanços nas Tecnologias de Compensação Aumentam a Eficiência Operacional
Os testes de tokenização, os modelos de risco baseados em IA e a automação reformulam a qualidade e os prazos de processamento à medida que as jurisdições testam a integração de DLT atacadista e melhoram o throughput por meio de decisões em tempo real. O Eurosistema realizou 27 testes em nove países e liquidou USD 1,88 bilhão (EUR 1,6 bilhão) em transações atacadistas tokenizadas, reforçando a viabilidade de arquiteturas DLT interoperáveis para liquidação em nível de produção. A Clearstream validou uma recuperação de duas horas com espelhamento de dados em tempo real em centros de dados geograficamente separados, demonstrando como a redundância sincronizada suporta operações críticas. O RT1 da EBA CLEARING escala para milhões de pagamentos instantâneos diários com baixas taxas de rejeição sustentadas e throughput em horário de pico acima de 1.000 transações por segundo, refletindo escalabilidade robusta liderada por API. O PIX do Brasil se expande para 156 milhões de pessoas físicas e 15,2 milhões de organizações até o final de 2024, processando 6,4 bilhões de transações mensais por meio de APIs padronizadas que interconectam bancos e carteiras[3]https://www.bcb.gov.br/en/financialstability/spi_en. A mobilidade de colateral evolui à medida que a LME Clear aceita ativos de alta qualidade, incluindo ouro e dívida soberana elegível, o que reduz a fricção de financiamento em chamadas de margem.
O Aumento no Comércio Transfronteiriço e de Derivativos Exige Compensação Interoperável
O valor global de pagamentos transfronteiriços supera USD 190 trilhões em 2024, mas um quarto dos corredores ainda impõe custos acima de 3%, o que acelera a demanda por mensagens padronizadas, interoperabilidade e eficiência de compensação em 2026[4]https://www.bancaditalia.it/pubblicazioni/interventi-governatore/integov2025/20251209-panetta/index.html. A liquidação instantânea do Eurosistema via TIPS cresce 402,2% para 1,35 bilhão de transações em 2024, o que valida o modelo em tempo real para fluxos de varejo e corporativos que cruzam fronteiras dentro da região. A profundidade de compensação da APAC aumenta à medida que o JSCC do Japão avança na compensação de swaps e os saldos de compensação OTC da Coreia do Sul superam USD 2 trilhões, refletindo o crescimento de produtos derivativos e a intensidade de hedge. A OTC Clear de Hong Kong compensa swaps de taxas de juros em USD em ritmo mais acelerado no primeiro semestre de 2025, enquanto a plataforma CCASS mantém alta eficiência de liquidação para ações à vista. À medida que o ISO 20022 e as plataformas consolidadas harmonizam as operações, a infraestrutura europeia exibe capacidade transfronteiriça escalável que sustenta a liquidez e reduz a sobrecarga de reconciliação. O mercado de câmaras de compensação e liquidações depende cada vez mais de compatibilidade com múltiplos trilhos com plataformas RTGS, instantâneas e de valores mobiliários para sustentar a velocidade transfronteiriça sem aumentar o risco operacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos requisitos de colateral e capital, elevando os custos operacionais e limitando a participação de participantes menores do mercado | -0.9% | Global, agudo em EMDEs | Médio prazo (2-4 anos) |
| Crescente complexidade regulatória e de conformidade, com padrões globais em evolução aumentando os encargos de implementação e monitoramento | -0.7% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Riscos crescentes de cibersegurança exigem investimento contínuo em infraestrutura segura para sistemas de transações de alto valor | -0.6% | Global | Curto prazo (≤ 2 anos) |
| A dependência de infraestrutura de compensação legada limita a escalabilidade e retarda a integração com tecnologias de próxima geração | -0.5% | América do Norte e APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Colateral e Capital Restringem a Entrada no Mercado
Os requisitos agregados do fundo de compensação para títulos do governo dos Estados Unidos sobem para USD 96,3 bilhões em 30 de junho de 2025, com aumentos distribuídos entre os membros de acordo com os perfis de risco, o que eleva as barreiras de entrada para empresas menores. As contribuições mínimas ao fundo de inadimplência e os limites de capital líquido, como os da LME Clear, restringem a participação direta na compensação a instituições bem capitalizadas que podem fornecer colateral elegível. Os ajustes na elegibilidade e nos percentuais de colateral nas CCPs regionais, incluindo a Muqassa da Arábia Saudita, proporcionam flexibilidade, mas não compensam totalmente as restrições de liquidez em USD para participantes menores. Os grandes aumentos projetados de margem relacionados aos prazos de compensação do Tesouro empurram corretoras menores para arranjos de acesso patrocinado que diluem a economia e o controle. As posições OTC no espaço de títulos corporativos da Índia permanecem fora da compensação centralizada em tamanho significativo, o que sustenta o risco bilateral e a difusão de liquidez. O mercado de câmaras de compensação e liquidações, portanto, vê uma divisão crescente entre grandes participantes com colateral elegível diversificado e empresas menores gerenciando pilhas de capital restritas.
A Crescente Complexidade Regulatória e de Conformidade Aumenta os Encargos de Implementação
O regime DORA da UE em vigor em 2025 exige relatórios de incidentes quase em tempo real, testes de penetração periódicos liderados por ameaças e supervisão de provedores críticos de TIC de terceiros, o que requer mudanças de governança e de pessoal em todos os operadores de compensação. O EMIR REFIT expande os relatórios de derivativos para 204 campos, enquanto as taxas de rejeição iniciais melhoram apenas após extensa recalibração, o que sublinha a curva de aprendizado para relatórios multijurisdicionais. Problemas persistentemente elevados de qualidade de dados em torno de negociações em aberto e avaliações limitam a visibilidade supervisória e aumentam o custo de reconciliação para os participantes do mercado. O incidente de liquidação em lote do CHESS da Austrália em dezembro de 2024 resultou em rebaixamentos de risco operacional que forçaram uma atualização abrangente dos marcos de governança e contingência. As migrações para o ISO 20022 por bancos centrais e operadores de RTGS exigem mudanças de software e retreinamento que consomem recursos de projetos antes dos prazos regionais. O mercado de câmaras de compensação e liquidações deve manter processos de conformidade paralelos para relatórios cibernéticos locais e padrões internacionais, escalando a sobrecarga administrativa para operadores transfronteiriços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
As Câmaras de Compensação Externas Impulsionam a Mitigação de Riscos e as Eficiências de CompensaçãoAs câmaras de compensação externas detinham uma participação de 67,50% em 2025 e estão projetadas para crescer a um CAGR de 5,82% até 2031, apoiadas pela compensação multilateral que comprime as obrigações brutas e reduz o estresse de financiamento entre fronteiras. Os benefícios de liquidez se estendem às operações do dia a dia porque as plataformas externas liquidam pagamentos de grande valor e transações atacadistas enquanto agrupam exposições entre jurisdições para compensação eficiente. O EURO1 liquidou 45,77 milhões de pagamentos no valor de USD 53,4 trilhões (EUR 45,4 trilhões) em 2024 e opera como um sistema multilateral de compensação líquida complementar que, em última análise, liquida saldos finais no TARGET2, o que otimiza os perfis de liquidez dos participantes. A compensação central obrigatória do Tesouro dos EUA posiciona as plataformas externas para receber USD 4 trilhões em atividade diária até 2027, o que institucionalizará ainda mais a eficiência de compensação e margem em escala.
As câmaras de compensação internas focam em pagamentos domésticos e fluxos de valores mobiliários com modelos de risco adequados às estruturas de mercado nacionais, o que se alinha com menores necessidades de colateral e expectativas operacionais mais simples. A compensação vinculada a bolsas da Índia para títulos corporativos processa contagens de negociações consideráveis, embora o domínio das colocações privadas fora de plataformas centralizadas limite a penetração para rotas internas. O CCASS de Hong Kong mostra como a compensação disciplinada pode aliviar materialmente a liquidez mesmo em ambientes domésticos, com índices de compensação de ações e fundos acima de 98% e 88%, respectivamente, no final de 2025. À medida que as plataformas externas adicionam recursos como análises de risco aprimoradas por IA e pilotos de DLT, os modelos internos se adaptam gradualmente a padrões interoperáveis para manter a continuidade dos processos de liquidação e colateral. Com os marcos regulatórios incentivando o risco centralizado e a margem consistente, as plataformas externas permanecem o canal principal para a agregação de risco transfronteiriço no mercado de câmaras de compensação e liquidações.


Por Serviço:
O TARGET2 Domina os Pagamentos de Grande Valor Enquanto o TIPS Acelera a Adoção de Liquidação InstantâneaO TARGET2 respondeu por 43,80% da participação por tipo de serviço em 2025 e está previsto para expandir a 7,43% ao ano até 2031, confirmando seu papel de âncora nos fluxos de pagamentos em euros de grande valor. Processou 108 milhões de transações no valor de EUR 463,7 trilhões em 2024, enquanto o T2S processou 202,6 milhões de transações de valores mobiliários avaliadas em EUR 248,9 trilhões, reforçando os fluxos pós-negociação harmonizados em toda a união monetária. O volume do TIPS disparou 402,2% para 1,35 bilhão de transações em 2024 e foi estendido a novas moedas nos países nórdicos, moldando o padrão em tempo real tanto para uso de varejo quanto comercial. O mercado de câmaras de compensação e liquidações se beneficia dessa pilha modular, que permite aos participantes coordenar a liquidez entre trilhos RTGS e de pagamento instantâneo com mensagens e expectativas de serviço consistentes.
Os instrumentos SEPA e as infraestruturas de suporte completam os pagamentos de varejo em euros, com o STEP2 SCT registrando volumes mais altos e o SDD mantendo dezenas de bilhares de transações em 2024. Os pagamentos instantâneos RT1 superaram 1,1 bilhão em 2024 com forte crescimento em 2025, o que se alinha com o Regulamento de Pagamentos Instantâneos que impõe prazos de acessibilidade para instituições em euros. O EURO1 complementa o TARGET2 por meio de compensação multilateral com liquidação final realizada no T2, o que aprimora a gestão de liquidez para os principais bancos. A atividade nacional dentro do ecossistema TARGET, como os fluxos transfronteiriços de Portugal e o volume do T2, mostra como a pilha europeia consolidada de pós-negociação suporta operações tanto domésticas quanto pan-europeias. Os recursos de Verificação de Beneficiário se estendem ao RT1 e ao STEP2, adicionando prevenção de fraudes aos canais instantâneos e em lote sem sacrificar a velocidade. Como resultado, o TARGET2 e seus serviços complementares continuam a ancorar o mercado de câmaras de compensação e liquidações nos segmentos de alto valor e instantâneos da região.

Análise Geográfica
Mercado de Câmaras de Compensação e Liquidação da América do Norte
A América do Norte deteve 34,65% do mercado de câmaras de compensação e liquidação em 2025, sustentada pela amplitude dos serviços do Federal Reserve e pela escala das transações do Tesouro dos EUA. O Serviço Nacional de Liquidação processou 28,3 bilhões de USD em 2024 com liquidações diárias médias de 112,6 bilhões de USD, o que reforça a base da região para fluxos de trabalho de liquidação de alto valor e liquidação líquida. O FedNow adiciona capacidade em tempo real com 2,5 milhões de transações totalizando 307,3 bilhões de USD no terceiro trimestre de 2025, refletindo a rápida integração por instituições em todo o país. O nocional de derivativos com compensação centralizada aumentou no primeiro trimestre de 2025, impulsionado pela cobertura de taxas de juros, o que apoia uma adoção mais ampla de CCPs nos bancos dos EUA. Os prazos de compensação do Tesouro da SEC intensificam a concorrência entre as CCPs aprovadas e prospectivas, à medida que o caminho para 4 bilhões de USD em atividade diária se desloca em direção à compensação central. As infraestruturas do Canadá e do México ampliam o alcance da região com sistemas estabelecidos de tempo real e em lote, incluindo o SPEI do México e identificadores de pagamento adjuntos que impulsionam o uso digital.
Mercado de Câmaras de Compensação e Liquidação da Europa
A Europa apresenta o crescimento mais rápido, com um CAGR de 6,65% até 2031, sustentado pela convergência dos Serviços TARGET, pela harmonização da norma ISO 20022 e pelo Regulamento de Pagamentos Instantâneos. A Clearstream impulsiona alta eficiência de liquidação no âmbito do T2S, com desempenho de entrega contra pagamento ao final do dia próximo à conclusão, e a autocolateralização apoia o financiamento resiliente em períodos de pico. A LCH e a ICE Clear Europe operam como CCPs de Nível 2 sob a supervisão da ESMA, o que consolida o alinhamento regulatório em derivativos de taxa, crédito e derivativos listados de balcão na região. O banco central da França participa de iniciativas de tokenização transfronteiriça sob coordenação de bancos centrais, o que aponta para a futura interoperabilidade de compensação e liquidação para transações no atacado. Estudos de caso nacionais, como a atividade T2 de Portugal, confirmam a amplitude da adoção entre os estados-membros na pilha consolidada do Eurosistema. Com a entrada em vigor da DORA, os participantes estabelecidos com programas cibernéticos de grande escala ganham vantagem em conformidade e prontidão.
Mercado de Câmaras de Compensação e Liquidação da APAC, América do Sul e MEA
A Ásia-Pacífico apresenta maturidade heterogênea, desde o recorde de compensação de swaps da JSCC no Japão até o rápido crescimento de derivativos de balcão na Coreia do Sul e a forte penetração de pagamentos instantâneos em mercados como a Índia. O CCASS de Hong Kong registra eficiência de 99,89% em T+2, enquanto os volumes de derivativos da OTC Clear crescem acentuadamente no primeiro semestre de 2025, refletindo a solidez dos sistemas de renda variável e derivativos. O mercado de títulos corporativos da Índia mantém desafios de liquidez na negociação secundária, apesar da expansão das emissões, o que evidencia a contínua dependência de canais bilaterais e o espaço para a adoção de compensação. A Austrália compensa altos volumes em derivativos de balcão e ações à vista, embora a supervisão pós-incidente tenha elevado as expectativas e as medidas de remediação nos sistemas da ASX. O volume de câmbio de Cingapura, acima de 1,5 trilhão de SGD por dia, fortalece a liquidez regional e apoia a otimização de garantias por meio de ferramentas avançadas de execução e gestão de risco. Na América do Sul, o PIX do Brasil lidera a adoção com bilhões de transações mensais e ampla participação de famílias e empresas, catalisando o crescimento sem dinheiro em espécie. As métricas de uso do RTGS e de cartões do Chile mostram uma clara mudança em direção aos fluxos digitais, com alto uso de pagamentos per capita. A África e o Oriente Médio registram forte atividade no GCC e na África do Sul, com as transições de plataforma dos Emirados Árabes Unidos e o crescimento do volume de negócios da África do Sul apontando para infraestruturas resilientes.


Panorama regulatório
As infraestruturas de compensação e liquidação operam sob uma supervisão multijurisdicional cada vez mais rigorosa, com foco em risco sistêmico, resiliência operacional e disciplina de margem. Nos Estados Unidos, a SEC e a CFTC continuam a moldar as estruturas de compensação central e de compensação de risco em taxas e títulos do Tesouro dos EUA, incluindo aprovações em abril de 2026 que expandiram o acordo de cross-margining entre a DTCC Fixed Income Clearing Corporation (FICC) e a CME para apoiar uma participação mais ampla de clientes. Globalmente, a CPMI-IOSCO mantém o PFMI como base para a governança e resiliência de CCPs e FMIs, com o trabalho de 2026 enfatizando a resiliência das CCPs, a resiliência cibernética e a transparência da margem inicial.
Na Europa, o EMIR 3 amplia as responsabilidades da ESMA na supervisão de CCPs e na definição de padrões, incluindo o trabalho da ESMA em 2026 sobre normas técnicas regulatórias para critérios de admissão de CCPs, além de discussões mais amplas no Pacote de Integração e Supervisão do Mercado da UE sobre a supervisão direta de CCPs sistêmicas. No Reino Unido, o Central Counterparties (Equivalence) Regulations 2026 (em vigor a partir de 3 de agosto de 2026) fornece uma estrutura atualizada para a equivalência de CCPs de países terceiros, influenciando as decisões de acesso transfronteiriço para participantes do Reino Unido e moldando a forma como as câmaras de compensação globais estruturam o reconhecimento, a continuidade de serviços e a conformidade.
Análise da cadeia de valor
A cadeia de valor de compensação e liquidação começa na execução das negociações (bolsas, plataformas de negociação eletrônica e ambientes OTC) e segue para a captura, confirmação e correspondência das negociações. As contrapartes centrais (CCPs) então fornecem serviços de compensação, como novação, compensação multilateral (netting), margem, gestão de inadimplência e geração de instruções de liquidação. A camada de liquidação é entregue por meio de sistemas de pagamento e infraestruturas de liquidação de valores mobiliários, incluindo trilhos de RTGS e pagamento instantâneo para movimentos de caixa e CSDs/ICSDs para transferência escritural e custódia de valores mobiliários (por exemplo, serviços em toda a Europa conectados ao TARGET2 e ao TARGET2-Securities).
A demanda é ancorada por membros de compensação (bancos, corretoras-distribuidoras e FCMs) e seus clientes (gestores de ativos, seguradoras, empresas e fundos de hedge), apoiados por custodiantes e agentes de garantias que mobilizam ativos elegíveis entre obrigações de margem e liquidação. Fornecedores de tecnologia e operações oferecem serviços de mensageria, risco, resiliência cibernética e dados, enquanto reguladores e definidores de padrões (por exemplo, SEC, CFTC, ESMA e CPMI-IOSCO sob o PFMI) definem requisitos de participação, relatórios e resiliência que moldam a integração de participantes, a interoperabilidade e o custo de atendimento ao longo da cadeia.
Cenário Competitivo
O mercado de câmaras de compensação e liquidações apresenta consolidação moderada com cinco utilidades de mercado financeiro designadas pelo Título VIII nos Estados Unidos fornecendo compensação central em caixa e derivativos, incluindo CME, FICC, NSCC, ICE Clear Credit e OCC. A FICC historicamente monopolizou a compensação de caixa e repo do Tesouro dos EUA, embora a nova aprovação para a CME Securities Clearing introduza concorrência para o fluxo que se tornará sujeito à compensação central obrigatória. Os entrantes prospectivos continuam a se posicionar para participação antes das datas de conformidade de 2026 e 2027, o que poderia aumentar a inovação e a concorrência de taxas. O risco de concentração permanece um foco supervisório porque os dez principais membros de compensação processam mais de 80% das transações de clientes nas plataformas dos Estados Unidos, o que amplifica as exposições correlacionadas durante períodos de estresse.
A infraestrutura de compensação e depositária da Europa centra-se na LCH Limited e na ICE Clear Europe como CCPs de Nível 2 sob a ESMA, com Euroclear e Clearstream como CSDs dominantes e as entidades SIX atendendo às necessidades suíças e pan-europeias. O EURO1, STEP2 e RT1 da EBA CLEARING processaram 22,62 bilhões de transações no valor de USD 83,8 trilhões (EUR 71,3 trilhões) em 2024, com os pagamentos instantâneos RT1 subindo 32% para 1,107 bilhão, um indicador da rápida adoção de liquidação instantânea na região. Na APAC, o JSCC dobrou sua compensação de swaps de taxas de juros em ienes ano a ano em 2024, enquanto a OTC Clear de Hong Kong expandiu a compensação de swaps de taxas de juros em USD e abriu novos canais de colateral, incluindo Títulos do Governo da China.
Os movimentos estratégicos em 2025 incluem a aprovação regulatória da CME para compensar Títulos do Tesouro à vista e repo nos Estados Unidos, o que desafia um monopólio incumbente e sinaliza um ambiente de múltiplas CCPs para o mercado de títulos do governo mais profundo do mundo. A introdução pela LCH de swaps baseados em ZARONIA amplia a cobertura de moedas emergentes e mostra como as CCPs ampliam o escopo de produtos para capturar novas necessidades de hedge. A expansão da HKEX de colateral elegível para a OTC Clear aprofunda as ligações com a China onshore e reduz a fragmentação de colateral nas carteiras de clientes. As expectativas de conformidade e resiliência sob o PFMI, DORA e os padrões cibernéticos dos EUA continuam a moldar as prioridades de investimento em operações, tecnologia e supervisão de terceiros.
Líderes do Setor de Câmaras de Compensação e Liquidações
Depository Trust & Clearing Corporation (DTCC)
Euroclear Group
LCH Limited (London Stock Exchange Group / LSEG)
Clearstream (Deutsche Börse Group)
CME Clearing (CME Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Câmaras de Compensação e Liquidação
- Intact Financial Corporation
- Apex Clearing Corporation
- Bank of America Merrill Lynch
- FOLIOfn, Inc. (Folio Financial Investments)
- Goldman Sachs Execution and Clearing LP
- J.P. Morgan Clearing Corp
- National Financial Services LLC
- Pershing LLC
- RBC Correspondent Services (Royal Bank of Canada)
- StoneX Group Inc.
- Southwest Securities Inc.
- Depository Trust & Clearing Corporation (DTCC)
- LCH Limited (London Stock Exchange Group / LSEG)
- Euroclear Group
- Clearstream (Deutsche Borse Group)
- SIX x-clear & SIX SIS (SIX Group)
- CME Clearing (CME Group)
- ICE Clear (Intercontinental Exchange)
- Outward Clearing House
- BNY Mellon
- Japan Securities Clearing Corporation (JSCC)

Oportunidades de mercado e perspectivas futuras
Os mandatos de compensação central e os programas de compensação de risco orientados por regras criam espaço de curto prazo em torno de capacidade, integração de clientes e eficiência de garantias. Um exemplo concreto de 2026 é a expansão do acordo de cross-margining de títulos do Tesouro dos EUA entre a FICC e a CME para um conjunto mais amplo de clientes finais após as aprovações da SEC e da CFTC, o que aumenta a demanda por fluxos de trabalho de margem integrados, análises de risco entre produtos e mobilidade de garantias entre carteiras de caixa e derivativos. Programas regulatórios que aumentam a granularidade de relatórios e os requisitos de resiliência operacional, incluindo a expansão de relatórios do EMIR REFIT e o regime DORA da UE, em vigor desde 2025, também intensificam os gastos com qualidade de dados, controles e capacidades de gestão de risco de terceiros dentro das câmaras de compensação e operadores de liquidação.
A digitalização dos trilhos de pós-negociação também sustenta oportunidades em liquidação tokenizada, garantias digitais e interoperabilidade entre FMIs estabelecidas e novas redes. A atividade da DTCC em 2026 em tokenização e conectividade multicadeia aponta para um trabalho contínuo do setor em converter valores mobiliários tradicionalmente custodiados em representações tokenizadas e orquestrar a gestão de garantias em infraestrutura sempre ativa. Na Europa, iniciativas ligadas ao EMIR 3 e à definição de padrões da ESMA, junto com movimentos do setor para explorar ativos de liquidação em conformidade com a MiCA, apoiam o desenvolvimento de produtos em torno de caixa digital regulado, instrumentos de curto prazo tokenizados e processamento automatizado de ciclo de vida que reduz a reconciliação manual em fluxos transfronteiriços.
Recent Industry Developments in Mercado de Câmaras de Compensação e Liquidação
- Julho de 2026: O serviço de tokenização da DTCC realiza negociações de produção ativa usando ativos DTC nas redes LFDT Besu/Canton antes do lançamento planejado. O desenvolvimento destaca a tokenização e a liquidação de produção ativa em fluxos de trabalho de pós-negociação, indicando uma demanda crescente por ativos digitais interoperáveis. Também apoia a expansão de capacidade para infraestrutura de garantias e liquidação multicadeia e amplia a interoperabilidade de ativos tokenizados nas operações de pós-negociação.
- Julho de 2026: Negociações exclusivas da Euroclear para adquirir a Uptevia, uma prestadora francesa de serviços de trust corporativo. As discussões apontam para a consolidação de serviços de trust corporativo na Europa e a perspectiva de serviços mais fortes para emissores. Uma transação fortaleceria as capacidades de serviços a emissores e distribuição em mercados privados da Euroclear.
- Junho de 2026: Colaboração da Euroclear com a SG-FORGE para explorar o USD CoinVertible em conformidade com a MiCA para liquidação tokenizada de NEU CP. O esforço avança a liquidação tokenizada com stablecoins regulamentadas e sinaliza progresso em direção a equivalentes de caixa tokenizados alinhados regulatoriamente nos mercados europeus. A colaboração apoia testes de liquidação tokenizada e alinhamento regulatório para os mercados europeus.


Mercado de Câmaras de Compensação e Liquidação Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange as receitas obtidas com atividades de compensação e liquidação que confirmam negociações, gerenciam a exposição a contrapartes e concluem a liquidação final de transações financeiras por meio de infraestrutura de pós-negociação reconhecida.
Exclusões de escopo: Exclui-se a negociação de front office, a execução de corretagem e o processamento de pagamentos não relacionados que não estejam vinculados à compensação ou à liquidação de valores mobiliários e derivativos.
Visão geral da segmentação
- Por Tipo
- Câmara de Compensação Externa
- Câmara de Compensação Interna
- Por Serviço
- TARGET2
- SEPA
- EBICS
- Outros Serviços
- EURO1
- CCBM
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Peru
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Benelux (Bélgica, Países Baixos e Luxemburgo)
- Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia e Islândia)
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Sudeste Asiático (Singapura, Indonésia, Malásia, Tailândia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental é usado para mapear o perímetro do mercado e construir premissas iniciais que podem ser testadas posteriormente. Contamos com regulamentos públicos e estatísticas de infraestruturas de pagamento e valores mobiliários, além de comunicados oficiais de mercados financeiros, para entender quais serviços são cobrados e como os volumes se movem.
As entradas comuns incluem publicações como materiais de bancos centrais (por exemplo, BIS e bancos centrais nacionais selecionados), comunicados de reguladores de valores mobiliários (como ESMA e SEC), padrões da CPMI-IOSCO para infraestruturas de mercado financeiro e séries estatísticas públicas que explicam os ciclos de liquidação e o uso do sistema. Também analisamos relatórios anuais, demonstrações financeiras auditadas e apresentações a investidores dos principais operadores de infraestrutura, que ajudam a validar o mix de receitas e a direção da tendência de vários anos. Essas fontes de pesquisa documental são complementadas, quando necessário, com assinaturas pagas de dados financeiros de empresas, rastreamento de patentes e notícias e dados financeiros estruturados. As fontes de pesquisa documental são ilustrativas, e documentos públicos adicionais também foram usados para coletar dados, validar premissas e esclarecer questões abertas.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar a robustez daquilo que as fontes documentais não conseguem explicar totalmente, especialmente em torno da lógica de precificação, do agrupamento de serviços e de como as mudanças regulatórias ou nos ciclos de liquidação se refletem nas receitas. Conversamos com uma combinação de operadores de pós-negociação, especialistas em tecnologia e operações, e participantes do mercado nas principais regiões, para que as premissas pudessem ser verificadas de forma cruzada e ajustadas quando a narrativa não correspondia à prática.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 15% | APAC: 41% |
| Nível médio: 57% | Líderes funcionais/de unidade: 41% | EMEA: 34% |
| Empresas menores: 15% | Gerentes: 44% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa a partir de uma construção top-down, na qual os indicadores de atividade de pós-negociação e uso do sistema são traduzidos em um pool de receitas usando a cobertura de serviços e uma lógica de taxas realista, e então o total é dividido pelo escopo do relatório. Para manter os totais fundamentados, verificações seletivas bottom-up são realizadas usando pontos amostrados de preços e volumes, além de verificações de canal sobre o que normalmente é cobrado por serviços de compensação, liquidação e vinculados à mensageria.
As entradas relevantes neste mercado incluem mudanças no ciclo de liquidação (como movimentos em direção ao T+1), volumes de transações listadas e OTC por principais classes de ativos, tendências de participação em compensação e penetração da compensação central, práticas de margem e garantias que influenciam as bases de taxas, e a parcela dos fluxos direcionados por meio de infraestruturas e esquemas-chave. Quando uma série de dados está ausente para mercados menores, preenchemos as lacunas usando indicadores proxy, como volume de negociação em bolsas, sinais de atividade transfronteiriça e faixas de taxas conservadoras validadas em entrevistas.
As previsões são construídas usando análise de cenários apoiada por modelos de tendência de curto prazo (incluindo ARIMA quando as séries temporais são estáveis), de modo que marcos regulatórios, programas de modernização de infraestrutura e atividade macro de negociação possam ser refletidos sem forçar um único resultado linear. As premissas sobre a progressão e o mix de preços são atualizadas com base no que os profissionais do setor esperam para o próximo ciclo de planejamento, e então aplicadas de forma consistente entre as geografias.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação entre sinais independentes, e depois por verificações de variância que buscam saltos irrealistas na receita por transação, no mix regional ou nas participações de serviços. Se um valor discrepante aparecer, o modelo é revisado novamente, e recontatamos especialistas relevantes quando a variância está associada a um possível mal-entendido de escopo ou tempo.
Antes da aprovação final, os resultados são revisados em múltiplas etapas para que premissas, cálculos e narrativa estejam alinhados, e qualquer incompatibilidade é corrigida. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Comparação do Tamanho do Mercado de Câmaras de Compensação e Liquidações da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para câmaras de compensação e liquidações raramente coincidem, mesmo quando os mesmos anos são citados, porque o escopo subjacente e os itens de receita não são contabilizados da mesma forma. As diferenças também surgem de como as empresas traduzem indicadores de atividade em receita, e da frequência com que as premissas são atualizadas após mudanças regulatórias ou nos ciclos de liquidação.
Serviços de compensação e liquidação de pagamentos que excluem explicitamente negociações de valores mobiliários e contratos de commodities estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais alguns números públicos parecem mais baixos ou mais altos do que o esperado. Outras estimativas também variam porque combinam o processamento de entrada e saída com uma intermediação financeira mais amplos, aplicam crescimento agressivo de taxas ou usam gastos únicos de modernização de infraestrutura como se fossem receita recorrente de serviços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,13 bilhões de USD (2026) | |
| Consultoria Regional A | 11,50 bilhões de USD (2024) | Usa um ano-base mais antigo e uma visão de receita consolidada que pode subestimar o aumento recente resultante de mudanças nos ciclos de liquidação e novos mandatos de compensação, e pode suavizar os preços em vez de reavaliar a lógica das taxas. |
| Editora Setorial B | 40,00 bilhões de USD (2024) | Aplica uma definição ampla que pode incorporar serviços adjacentes de pagamento e processamento de transações, além de receitas mais amplas de infraestrutura financeira, o que infla os totais em comparação a um escopo restrito apenas à compensação e liquidação de pós-negociação. |
Entre os três valores, a variação é explicada principalmente pelo que é contabilizado como receita de pós-negociação, quais anos são tratados como base, e se os preços estão vinculados a sinais de atividade repetíveis. Ao manter as entradas rastreáveis à atividade de liquidação, à adoção da compensação e à lógica de taxas em nível de serviço, o número final permanece mais fácil de reproduzir e de reconciliar com os movimentos observáveis do mercado ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de câmaras de compensação e liquidações em 2026 e o crescimento esperado até 2031?
O tamanho do mercado de câmaras de compensação e liquidações é de USD 13,13 bilhões em 2026 e está projetado para atingir USD 16,81 bilhões até 2031 a um CAGR de 5,07%.
Qual segmento lidera o mercado de câmaras de compensação e liquidações por tipo em 2026?
As câmaras de compensação externas lideram com 67,50% de participação em 2025 e mantêm a trajetória mais rápida a um CAGR de 5,82% até 2031.
Qual tipo de serviço detém a maior participação no mercado de câmaras de compensação e liquidações?
O TARGET2 deteve 43,80% de participação em 2025 e avança a um CAGR de 7,43% até 2031.
Qual região está crescendo mais rapidamente no mercado de câmaras de compensação e liquidações?
A Europa registra o crescimento mais rápido com um CAGR de 6,65% até 2031, impulsionado pela consolidação dos Serviços TARGET e pela migração para o ISO 20022.
Quais mudanças regulatórias são mais impactantes para as câmaras de compensação até 2027?
As regras de compensação central do Tesouro da SEC para transações de caixa e repo impulsionam a adoção da compensação central com prazos no final de 2026 e meados de 2027, elevando as necessidades de margem e capacidade operacional.
Como os pagamentos instantâneos estão moldando o mercado de câmaras de compensação e liquidações?
O TIPS e o FedNow expandem os pagamentos instantâneos, com os volumes do TIPS disparando 402,2% em 2024 e o FedNow escalando para USD 307,3 bilhões em valor no terceiro trimestre de 2025, o que eleva as expectativas de liquidação sempre ativa.
Página atualizada pela última vez em:



