
Tamanho e Participação do Mercado de Disjuntores e Chaveamento da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 31.01 Bilhões de dólares |
| Tamanho do Mercado (2026) | 33.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.38 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.42 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Disjuntores e Chaveamento da China por Mordor Intelligence
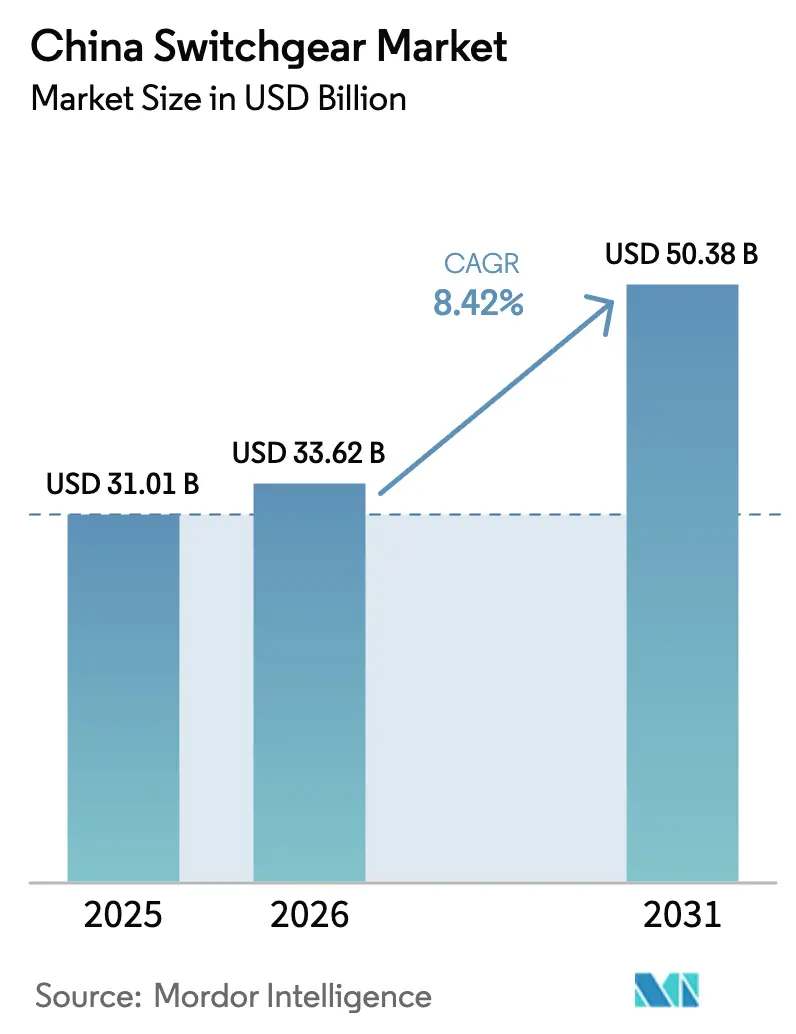
Espera-se que o tamanho do Mercado de Disjuntores e Chaveamento da China cresça de USD 31,01 bilhões em 2025 para USD 33,62 bilhões em 2026 e está previsto para atingir USD 50,38 bilhões até 2031 a um CAGR de 8,42% no período 2026-2031.
A construção acelerada de transmissão em ultra-alta-tensão (UAT), as rápidas adições de energias renováveis e a expansão de centros de dados e estações base 5G sustentam a demanda constante em todas as classes de tensão. O impulso também vem da política de Pequim de eliminação gradual do SF₆, que está deslocando as aquisições para tecnologias de vácuo e fluorocetona. Os equipamentos de média tensão beneficiam-se das atualizações de redes inteligentes urbanas, enquanto os equipamentos de alta tensão ganham com os novos corredores de CC de ±800 kV e CA de 1 000 kV que transportam energia eólica e solar do oeste para o leste. Os fabricantes que incorporam diagnósticos baseados em IA e comunicação IEC 61850 estão captando preços premium apesar da intensificação da concorrência de preços.
Principais Conclusões do Relatório
- Por tensão, os equipamentos de baixa tensão lideraram com 40,02% de participação na receita do mercado de disjuntores e chaveamento da China em 2025, enquanto os produtos de alta tensão têm previsão de expansão a um CAGR de 10,41% até 2031.
- Por isolamento, os sistemas de ar isolado representaram 70,35% de participação em 2025; a categoria "outros", incluindo soluções a vácuo e de estado sólido, avança a um CAGR de 16,22% até 2031.
- Por tipo de corrente, as instalações de CA detinham 82,41% da demanda em 2025, enquanto os disjuntores de CC registram o CAGR mais rápido de 9,32% até 2031.
- Por instalação, os conjuntos internos detinham 80,85% de participação em 2025; as unidades externas estão crescendo a um CAGR de 11,08% impulsionadas por projetos de energias renováveis remotos.
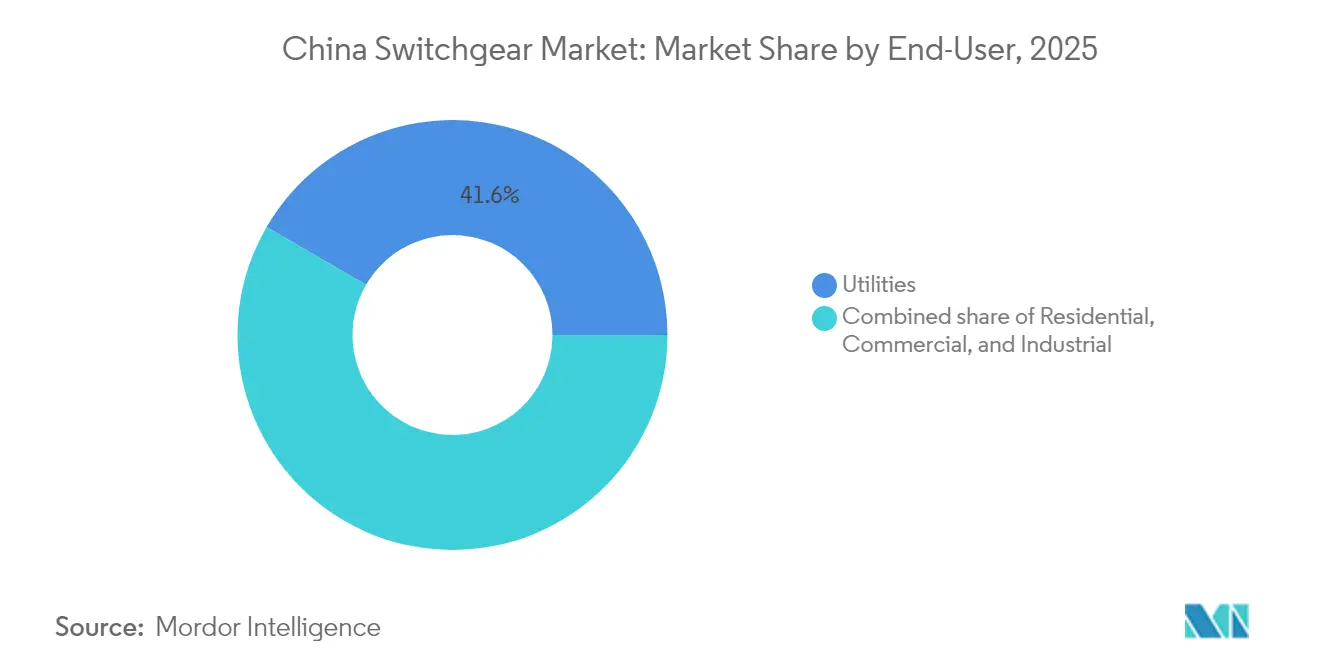
- Por usuário final, as concessionárias capturaram 41,62% dos gastos de 2025 e continuarão a liderar com um CAGR de 8,97% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Disjuntores e Chaveamento da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da transmissão em ultra-alta-tensão | +2.10% | Corredores do noroeste para o leste | Médio prazo (2-4 anos) |
| Adições de capacidade renovável acelerando atualizações | +1.80% | Renováveis do oeste, offshore em Jiangsu e Guangdong | Longo prazo (≥ 4 anos) |
| Modernização da rede de distribuição urbana inteligente | +1.30% | Cidades de primeiro e segundo nível | Médio prazo (2-4 anos) |
| Implementações de centros de dados e 5G impulsionando a demanda de média tensão | +1.50% | Grande Área da Baía, Delta do Rio Yangtze, Pequim-Tianjin-Hebei | Curto prazo (≤ 2 anos) |
| Ciclo de substituição de equipamentos de chaveamento ecológicos sem SF₆ | +1.20% | Províncias costeiras com políticas rígidas de emissões | Longo prazo (≥ 4 anos) |
| Equipamentos de chaveamento digitais habilitados por IA | +1.00% | Implantações piloto nacionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Transmissão em Ultra-Alta-Tensão
A China energizou a linha de CA de 1 000 kV de Sichuan-Chongqing no final de 2024, adicionando 3,4 GW de capacidade de transferência e encomendando mais de 200 baias de GIS classificadas em 1.100 kV.(1)Comissão Nacional de Desenvolvimento e Reforma, "Plano de Investimento em Transmissão UHV", ndrc.gov.cn Cada corredor eleva a demanda única por disjuntores que interrompem correntes de falha de 63 kA. O Plano Quinquenal 14 da Rede Elétrica do Estado define o capex anual de UAT próximo a CNY 500 bilhões, traduzindo-se em 15-18 novos vínculos interprovinciais até 2025 [NDRC.GOV.CN]. Os equipamentos de alta tensão, portanto, superam o mercado mais amplo de disjuntores e chaveamento da China à medida que os licitantes provinciais disputam vagas de fornecimento. No entanto, os tetos de preços de aproximadamente CNY 2,5 milhões por baia de 1.100 kV mantêm a expansão da margem bruta limitada.
Adições de Capacidade Renovável Acelerando as Atualizações da Rede
A China adicionou 217 GW de energia solar e 76 GW de energia eólica em 2024, elevando as renováveis acumuladas acima de 1.450 GW.(2)Administração Nacional de Energia, "2024 Renewable Installation Statistics", nea.gov.cn Os recursos baseados em inversores precisam de proteção de ação rápida que reconheça transitórios sub-ciclos. O hub eólico de Jiuquan em Gansu modernizou as subestações coletoras de 340 kV com relés IEC 61850-90-5, reduzindo os tempos de disparo coordenado para 15 ms. As atualizações do código de rede nacional exigem que novos projetos acima de 50 MW instalem equipamentos de chaveamento com capacidade de suporte de falha, adicionando 8-12% aos custos de subestação, mas reduzindo o corte. As fazendas eólicas offshore adotam equipamentos submarinos de 66 kV que evitam plataformas e reduzem o tempo de instalação em 30%.
Modernizações da Rede de Distribuição Urbana Inteligente
As cidades de primeiro nível enfrentam cargas de pico crescentes de veículos elétricos e ar condicionado. As concessionárias de distribuição agora especificam unidades de anel principal com isolamento sólido, sensores embutidos e disjuntores habilitados para Modbus que enviam dados em tempo real para centros de controle. Xangai tornou obrigatórios os perfis IEC 61850 para todos os alimentadores de 10 kV desde meados de 2024, estimulando a demanda secundária por armários compatíveis com modernização que ocupam 40% menos espaço de piso. O ciclo de atualização sustenta a força da média tensão no mercado de disjuntores e chaveamento da China de 2025 a 2028.
Implementações de Centros de Dados e 5G Impulsionando a Demanda de Média Tensão
Os gastos da China com centros de dados atingiram USD 47,23 bilhões em 2024 e poderiam dobrar até 2030. Cada sala de 10 MW precisa de quatro a seis conjuntos de linha de média tensão que reduzem os alimentadores da concessionária. Enquanto isso, 680.000 novas estações base 5G instaladas em 2024 requerem unidades de anel principal externas que garantem 99,99% de tempo de atividade. Os fornecedores que oferecem armários compactos com classificação IP65 que podem ser instalados por uma única equipe conquistam uma parcela do mercado de disjuntores e chaveamento da China.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de conformidade rigoroso para eliminação gradual do SF₆ | -0.80% | Províncias costeiras com aplicação rígida | Médio prazo (2-4 anos) |
| Compressão de margens devido à concorrência de preços | -1.10% | Segmentos de baixa tensão e ar isolado em todo o país | Curto prazo (≤ 2 anos) |
| Gargalos de fornecimento de chips de eletrônica de potência | -0.60% | Equipamentos de chaveamento digitais e de CC em todo o país | Curto prazo (≤ 2 anos) |
| Lenta padronização dos protocolos de rede | -0.40% | Variações nas redes provinciais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Rigoroso de Conformidade para Eliminação Gradual do SF₆
As concessionárias que substituem as baias de SF₆ enfrentam despesas 30% acima dos preços originais, mais CNY 150.000-250.000 por local para monitoramento contínuo.(3) Os municípios menores escolhem entre modernizações dispendiosas e passivos crescentes de compensação de carbono no âmbito do Sistema Nacional de Comércio de Emissões. Os disjuntores a vácuo introduzem sobretensões de corte que necessitam de proteção adicional contra sobretensões, adicionando 6-9% à lista de materiais. Os consórcios de aquisição em Guangdong e Zhejiang negociam fornecimento de fluorocetona de vários anos para distribuir o risco, mas nem todas as concessionárias dispõem dessa alavancagem.
Compressão de Margens pela Intensa Concorrência Doméstica de Preços
Mais de 100 fabricantes domésticos competem em painéis de baixa tensão, impulsionando uma erosão de margem de 2 a 3 pontos percentuais desde 2023. As licitações provinciais frequentemente adjudicam contratos somente com base no preço, levando os fornecedores a agrupar software de IoT para preservar o valor. As empresas de médio porte que carecem de escala em P&D correm o risco de consolidação ao lutarem para financiar as atualizações digitais exigidas pelos compradores do mercado de equipamentos de chaveamento chineses.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tensão: O Crescimento da Alta Tensão Acelera
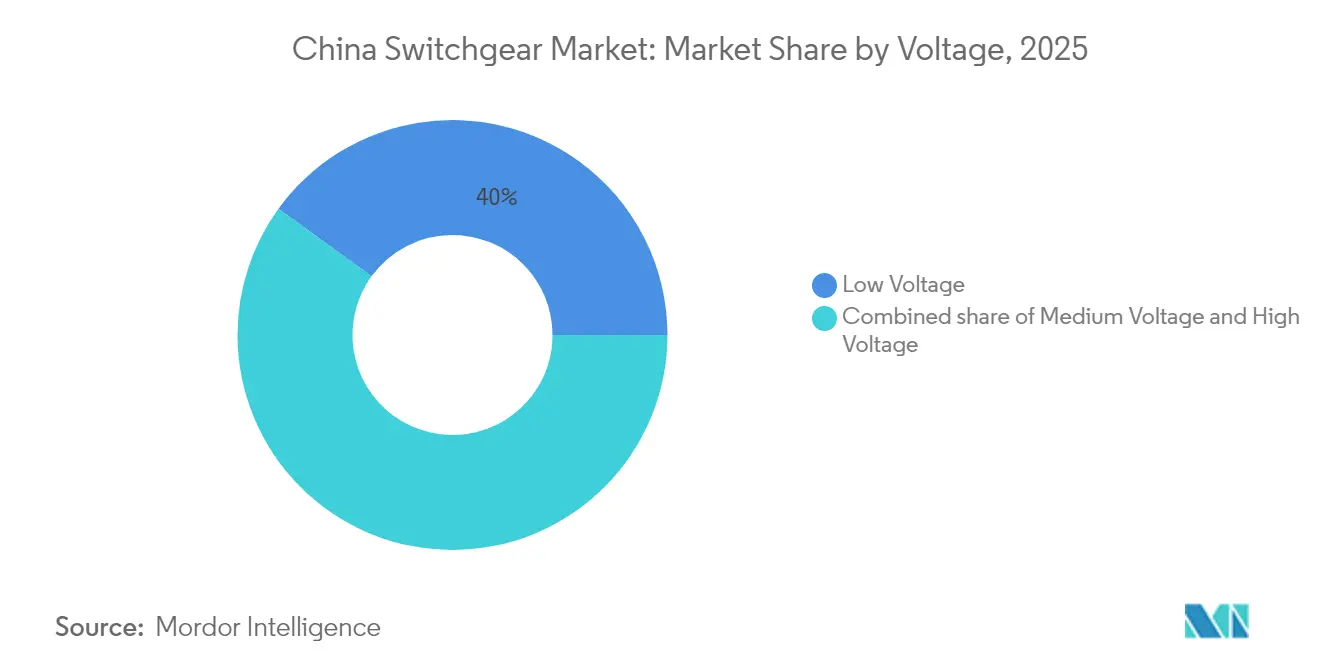
Os equipamentos de baixa tensão retiveram 40,02% da receita em 2025, ancorados pelas construções residenciais e comerciais. Os produtos de alta tensão entre 72,5 kV e 1.100 kV estão em um CAGR íngreme de 10,41%, refletindo quinze novos projetos de UAT no pipeline da Rede Elétrica do Estado. A média tensão permanece a espinha dorsal das redes de distribuição urbana, mas sua participação diminui lentamente à medida que as unidades de alta tensão reivindicam uma mistura de receitas maior. O link de 1.000 kV de Sichuan-Chongqing sozinho exigiu 220 baias de GIS isoladas com fluorocetona. Os disjuntores em caixa moldada inteligentes da Schneider Electric com Modbus plug-and-play capturaram 22% das vendas de MCCB chinesas em 2024. As unidades de anel principal de isolamento sólido economizam 35% do espaço de piso, uma vantagem crítica onde o imóvel ultrapassa CNY 80.000/m². As aposentadorias prematuras de equipamentos eletromecânicos legados instalados antes de 2000 acrescentam uma onda de substituição que sustenta a expansão de dois dígitos da alta tensão.
O tamanho do mercado de disjuntores e chaveamento da China para o segmento de alta tensão deverá subir de USD 12,83 bilhões em 2025 para USD 23,25 bilhões até 2031. Os produtos de alta tensão ampliam assim a sua contribuição para mais de 44,60% da receita total em 2031. Por outro lado, a participação do mercado de disjuntores e chaveamento da China em equipamentos de baixa tensão deverá cair abaixo de 35,40% à medida que a demanda impulsionada pelo código de construção perde peso em relação aos investimentos em rede.


Por Isolamento: Vácuo e Estado Sólido Perturbam a Dominância do Ar
Os sistemas isolados a ar detinham 70,35% das vendas de 2025. As concessionárias, no entanto, favorecem os interruptores a vácuo que evitam o manuseio de gases de efeito estufa. O vácuo já alimenta 62% das remessas de média tensão, e os designs dielétricos sólidos agora têm como alvo as regiões costeiras onde a névoa salina acelera a corrosão dos metais. A linha VD4 da ABB ostenta 40.000 operações mecânicas e 100 interrupções de falha, sustentando a ampla adoção. O GIS de fluoronitrilo 8DJH da Siemens atendeu aos testes de tipo chineses em 2024 e entrou em produção em massa em Jinan. Os equipamentos de chaveamento de isolamento sólido posicionam barramentos embutidos em epóxi dentro de invólucros compactos, reduzindo a área de implantação em 50%.
O tamanho do mercado de disjuntores e chaveamento da China vinculado à categoria "outros" está previsto para saltar de USD 9,78 bilhões em 2025 para USD 24,12 bilhões em 2031, refletindo um CAGR de 16,22%. As unidades isoladas a ar permanecem líderes de preço para locais greenfield rurais, mas enfrentam diluição gradual em ambientes urbanos à medida que os custos fundiários e as regras de emissão se intensificam.
Por Tipo de Corrente: CC Ganha Massa Crítica
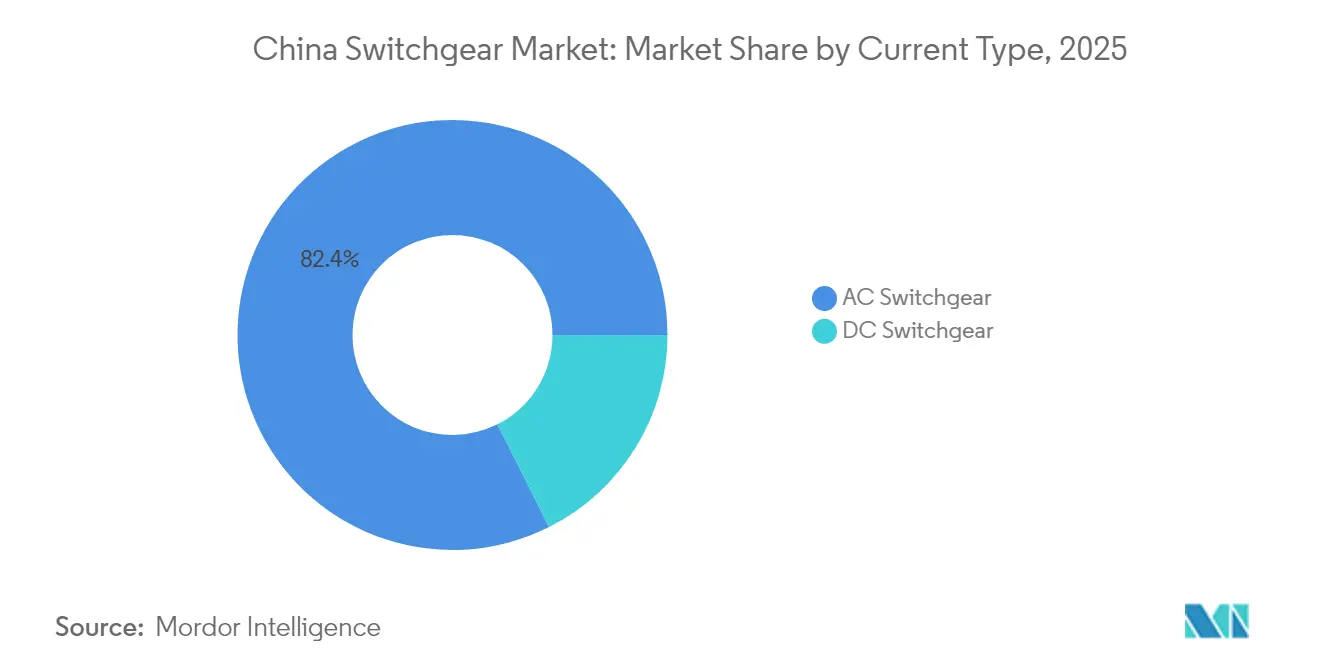
Os sistemas de CA ainda dominam com 82,41%, mas as soluções de CC crescem 9,32% anualmente. Os corredores de HVDC de ±800 kV e ±1.100 kV, as fazendas solares acopladas em CC e os corredores de carregamento rápido de 350 kW impulsionam a demanda. A microrrede de CC de 10 MW de Shenzhen se isola da rede principal em menos de 1 ms usando disjuntores de estado sólido. Os disjuntores de HVDC permanecem caros, mas a política favorece o fornecimento local, estimulando a P&D entre as empresas domésticas.
Por Instalação: Prevalência Interna Encontra Expansão Externa
Os conjuntos internos detinham 80,85% em 2025, apoiados por subestações urbanas que valorizam ambientes controlados. Os equipamentos externos registram um CAGR de 11,08% à medida que as bases de energias renováveis do oeste e as fazendas eólicas offshore exigem armários com classificação IP65 resistentes a areia, sal e extremos de temperatura. As unidades externas modulares que integram relés de proteção e gateways de comunicação reduzem os custos de obras civis em cerca de 20%.
Por Usuário Final: As Concessionárias Permanecem a Âncora da Demanda
As concessionárias detinham 41,62% dos gastos em 2025 e se expandirão a um CAGR de 8,97% à medida que a modernização da rede e a integração de renováveis se intensificam. Os usuários industriais atualizam para equipamentos de chaveamento com filtragem de harmônicos para atender aos limites da norma GB/T 14549, enquanto os edifícios comerciais adotam painéis de baixa tensão inteligentes que se conectam com os sistemas de gerenciamento predial.
Análise Geográfica
As províncias costeiras do leste, Jiangsu, Zhejiang, Guangdong e Shandong, geraram 47,60% da receita de 2025. Jiangsu instalou 12 GW de energia eólica offshore no ano passado, necessitando de equipamentos de chaveamento submarinos de 66 kV e coletores terrestres. A Grande Área da Baía pilota subestações habilitadas por IA que antecipam falhas com seis meses de antecedência. As províncias ocidentais, Gansu, Qinghai, Mongólia Interior e Xinjiang, forneceram 28,30% da receita apesar das populações esparsas, devido ao seu papel como bases de energia renovável. As subestações nessas regiões especificam armários externos com classificação IP65 capazes de suportar invernos de -40 °C e verões de +50 °C.
As províncias centrais, Henan, Hubei, Hunan e Anhui, capturaram 16,20% da demanda, impulsionadas por clusters automotivos e de máquinas. Zhengzhou e Wuhan implantam projetos piloto de rede inteligente que integram energia solar distribuída e armazenamento de bateria, exigindo equipamentos de chaveamento bidirecionais. O nordeste, Liaoning, Jilin e Heilongjiang, obteve 7,90% de participação e está atualizando as redes para apoiar o aquecimento elétrico. As regras provinciais do SF₆ variam: Zhejiang e Guangdong aplicam padrões mais rígidos, acelerando a adoção a vácuo. O Delta do Rio Yangtze pilota a interconexão de rede interprovincial que requer perfis IEC 61850 unificados.
As cidades de terceiro nível em Sichuan, Yunnan e Guizhou registram crescimento anual de cerca de 12,60%, sustentado pela energia hidrelétrica e pela eletrificação rural. À medida que a renda disponível aumenta, as atualizações residenciais contribuem com uma demanda de baixa tensão modesta, porém crescente.
Panorama regulatório
A aquisição de equipamentos de manobra na China é moldada por uma combinação de normas nacionais obrigatórias GB/T e orientações setoriais, com a State Administration for Market Regulation (SAMR) e a Standardization Administration of China (SAC) definindo o arcabouço central de normalização. Em 2026, novas atividades de normalização reforçaram os requisitos técnicos e de segurança para aplicações de alta tensão e corrente contínua, incluindo a GB/Z 36271.3-2026 (publicada em 31 de março de 2026) para a segurança de instalações de alta tensão, e a GB/T 22390.6-2026 para equipamentos de controle e proteção de sistemas de transmissão HVDC (em vigor a partir de 1º de agosto de 2026).
Além das normas nacionais, normas setoriais e de grupo também estão incorporando requisitos de digitalização nas especificações de equipamentos de manobra usados por concessionárias e compradores industriais. Por exemplo, a T/ACCEM 806-2026 (implementada em 14 de fevereiro de 2026) estabeleceu especificações técnicas para sistemas de gêmeos digitais de equipamentos de manobra de alta tensão, reforçando a transição para equipamentos sensorizados e prontos para comunicação, além do monitoramento de ciclo de vida. Na mesma direção, o contexto do relatório de controles mais rígidos sobre SF6 em determinadas províncias costeiras sustenta a demanda por alternativas de ecodesign (tecnologias a vácuo e fluorcetonas) e por perfis de comunicação digital (incluindo a adoção do IEC 61850 em atualizações de distribuição).
Cenário Competitivo
Os cinco principais fornecedores, ABB, Siemens, Schneider Electric, CHINT Group e Pinggao Electric, detêm aproximadamente 35% do mercado de equipamentos de chaveamento chineses. As multinacionais dominam as licitações de UAT aproveitando a P&D avançada, enquanto os players domésticos lideram em pedidos de baixa e média tensão impulsionados pelo volume. A expansão da fábrica inteligente de USD 300 milhões da ABB em Xiamen fortalece a presença local. A Siemens co-desenvolve soluções sem SF₆ com as concessionárias provinciais. A Schneider faz parceria com a rede de 8.000 revendedores do CHINT para ampliar o alcance.
A consolidação doméstica continua: a participação de 51% da TBEA na NR Electric criou um grupo de CNY 40 bilhões abrangendo transformadores e relés de proteção. Pinggao e China XD se beneficiam dos laços com a Rede Elétrica do Estado, mas enfrentam reduções de custos obrigatórias. Startups como a Starpower Semiconductor levantam capital para disjuntores de CC de carboneto de silício direcionados a fazendas solares e carregadores de veículos elétricos. As plataformas digitais que agrupam análises em nuvem asseguram contratos de serviço no valor de 12-15% da receita, amortecendo a pressão nas margens de hardware.
Líderes do Setor de Disjuntores e Chaveamento da China
Pinggao Group Co. Ltd
China XD Electric Co. Ltd
CHINT Group Co. Ltd
ABB Ltd (operações na China)
Siemens AG (operações na China)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O ciclo de modernização e substituição em direção a equipamentos de manobra livres de SF6 e digitalmente habilitados é a principal área de oportunidade, com compradores restringindo especificações em linha tanto com a direção de controle de emissões quanto com práticas de engenharia digital. A implementação em 2026 de uma norma de grupo para gêmeos digitais em equipamentos de manobra de alta tensão (T/ACCEM 806-2026) cria espaço para fabricantes de equipamentos originais e integradores combinarem sensores, monitoramento de condição e modelos de ativos com equipamentos primários, estendendo o valor além de vendas pontuais de equipamentos para receita de serviços e software de cauda mais longa. No nível de produto, o lançamento em 2026 e a vigência pendente de normas nacionais relacionadas a HVDC (por exemplo, GB/T 22390.6-2026, em vigor a partir de 1º de agosto de 2026) apoia a localização e portfólios com testes de tipo para proteção e controle de corrente contínua, alinhando-se com os corredores HVDC, as renováveis acopladas em CC e os fatores de demanda de carregamento rápido do relatório.
O investimento de players estabelecidos também sugere que a dinâmica competitiva está indo além de licitações baseadas apenas em preço. Em maio de 2026, a Henan Pinggao Electric anunciou um projeto de fábrica inteligente de GIS de CNY 1,4 bilhão, apontando para uma fabricação avançada de GIS em escala, automação de qualidade e entrega mais rápida para pedidos de nível de concessionária. No lado da demanda, a expansão em grande escala de data centers e a expansão da transmissão UHV continuam a atuar como fatores de atração-chave dentro do escopo do relatório. Fornecedores capazes de oferecer linhas compactas de média tensão para cargas de alta disponibilidade, e soluções de interrupção de alta capacidade para nós UHV, alinhando-se ainda às preferências por isolamento de baixo GWP, podem se diferenciar por meio de soluções de engenharia, pacotes de retrofit e contratos de serviço habilitados por monitoramento, em vez de fornecimento comoditizado de painéis.
Desenvolvimentos recentes do setor
- Junho de 2026: Pinggao Electric Co. / China XD Electric Co. Expandiram os serviços localizados no exterior por meio do estabelecimento de armazéns e centros de serviço no Sudeste Asiático, Oriente Médio e África. A expansão amplia a presença de serviços de equipamentos de manobra de AT/MT chineses e aumenta o alcance competitivo frente a fornecedores estabelecidos em mercados de exportação-chave.
- Maio de 2026: ABB (Beijing ABB Switchgear Co., Ltd.) Lançou dois novos produtos ecológicos livres de SF6: uma unidade de rede compacta/isolada a gás Safe Air de 24kV e uma unidade de disjuntor de carga isolada a gás Safe Air de 12kV. A transição livre de SF6 em GIS de alta tensão reforça a liderança em ecodesign e fortalece a posição da ABB no portfólio de equipamentos de manobra da China.
- Maio de 2025: ABB (operações na China) Concluiu a aquisição do negócio de acessórios de fiação da Siemens na China. A consolidação do segmento de acessórios de fiação no mercado chinês fortalece o canal, a gama de produtos e a distribuição da ABB para os ecossistemas de equipamentos de manobra chineses.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange equipamentos de manobra vendidos na China, usados para controlar, proteger e isolar circuitos elétricos em redes de energia e instalações de usuários finais, com o dimensionamento capturado em termos de receita ao longo da cadeia de valor.
Exclusões de escopo: excluímos equipamentos de geração de eletricidade, transformadores autônomos e contratos exclusivamente de serviço de pós-venda que não estejam vinculados à venda de produtos de equipamentos de manobra.
Visão geral da segmentação
- Por Tensão
- Baixa Tensão
- Média Tensão
- Alta Tensão
- Por Isolamento
- Equipamento de Chaveamento Isolado a Gás (GIS)
- Equipamento de Chaveamento Isolado a Ar (AIS)
- Outros
- Por Tipo de Corrente
- Equipamento de Chaveamento de CA
- Equipamento de Chaveamento de CC
- Por Instalação
- Interno
- Externo
- Por Usuário Final
- Concessionárias
- Residencial
- Comercial
- Industrial
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para construir a estrutura básica do modelo de mercado e ancorar sinais de demanda específicos da China que influenciam os ciclos de pedidos de equipamentos de manobra. Revisamos estatísticas públicas de energia e rede elétrica, como publicações da National Energy Administration e do National Bureau of Statistics of China, além de conjuntos de dados internacionais de energia, como os da IEA, para interpretar a demanda de energia, o mix de geração e a atividade de expansão da rede.
Para manter as premissas realistas, também utilizamos fontes como documentação de normas IEC e IEEE para contexto de tensão e aplicação, além de estatísticas de comércio aduaneiro para categorias de aparelhos elétricos, quando relevante. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável foram verificados para entender os acréscimos de capacidade, o momentum de pedidos e comentários sobre preços. Para verificação cruzada, utilizamos seletivamente assinaturas pagas de dados financeiros e inteligência empresarial, notícias e finanças, registros de embarques de importação e exportação, e bases de dados de patentes. Essas fontes são ilustrativas e não exaustivas, pois muitos outros documentos públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que está sendo comprado e instalado na China, e como as decisões de compra variam entre classes de tensão e implantações internas versus externas. Conversamos com uma combinação de fabricantes, distribuidores, especialistas ligados a EPCs, partes interessadas vinculadas a concessionárias e tomadores de decisão de instalações industriais, e então usamos esses insumos para confirmar faixas de preço, prazos de entrega de pedidos e tendências realistas de adoção entre GIS e AIS.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | Diretores executivos: 14% |
| Nível médio: 44% | Líderes funcionais/de unidade: 34% |
| Players menores: 17% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down, na qual o crescimento da demanda de energia, a direção do capex de rede e a atividade de comissionamento são traduzidos em um conjunto de demanda por equipamentos de manobra para a China, depois divididos em segmentos de compra por tensão e tipo de instalação. Depois que essa estrutura é definida, aproximações bottom-up seletivas são usadas para testar os totais, como consolidações amostrais de fornecedores, verificações de canais e uma verificação de sanidade de preço vezes volume para os principais casos de uso.
As principais entradas que moldam o modelo incluem a intensidade de expansão e reforma da rede, os acréscimos de capacidade renovável que impulsionam a construção de subestações e alimentadores, a eletrificação industrial e a construção de novas instalações, os ciclos típicos de substituição de equipamentos instalados, e a mudança de participação entre GIS e AIS em projetos com restrição de espaço. As previsões são construídas usando análise de cenários, em que a direção esperada de políticas e investimentos é traduzida em casos de crescimento de demanda, depois ajustada por consenso de especialistas obtido em entrevistas. Quando as verificações bottom-up revelam lacunas, usamos faixas conservadoras e as reconciliamos com o conjunto de demanda, de modo que os totais finais permaneçam rastreáveis.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações que buscam discrepâncias entre o modelo e sinais independentes, como atividade de construção de rede, indicadores macro de energia e prioridades de expansão declaradas por instituições confiáveis. Quando são encontradas variações, as premissas são revisadas, e acompanhamentos de entrevistas são acionados quando mudanças de preço, mix ou prazos parecem materiais.
Antes da aprovação final, o modelo e a narrativa passam por revisões escalonadas de analistas para garantir que a lógica seja consistente entre tensão, tipo de isolamento e fatores de demanda de usuários finais. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais que podem alterar os ciclos de aquisição ou os preços. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado chinês de equipamentos de manobra da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para equipamentos de manobra na China podem parecer muito discrepantes, pois os estudos frequentemente usam limites de produto diferentes e podem tratar a abrangência de tensão e a demanda de usuários finais de forma distinta. Diferenças de temporização também importam, já que um mercado ligado a projetos de rede pode mudar quando grandes planos de capex e cronogramas de comissionamento se alteram.
Ao acompanhar os fatores de demanda por faixa de tensão e atualizar as premissas de preço e mix por meio de verificações recentes em entrevistas, a Mordor Intelligence mantém o total focado na receita de equipamentos de manobra na China, em vez de incluir equipamentos elétricos adjacentes ou receita apenas de serviços, o que é um motivo comum para a divergência de estimativas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 31,01 bilhões de USD (2025) | |
| Publicação Setorial A | 28,40 bilhões de USD (2025) | Frequentemente enfatiza as tendências de aquisição de média tensão e pode subestimar os gastos de alta tensão e liderados por concessionárias, o que pode reduzir o total quando a expansão da rede é o principal motor de demanda. |
| Associação Setorial B | 35,90 bilhões de USD (2025) | Pode incluir categorias mais amplas de quadros de distribuição e equipamentos de controle, e às vezes agrupa serviços de manutenção e retrofit no valor de mercado, o que aumenta o tamanho divulgado em comparação com a receita apenas de produtos. |
A comparação mostra que a maior diferença vem do que é contabilizado como receita de equipamentos de manobra e de quão completamente a demanda de concessionárias e de alta tensão é captada. Quando o escopo é mantido restrito e insumos como mix de tensão, cronograma de projetos e preços são verificados em relação ao feedback real de compradores e fornecedores, o número resultante permanece mais fácil de explicar e de repetir ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do Mercado de Disjuntores e Chaveamento da China?
O tamanho do Mercado de Disjuntores e Chaveamento da China era de USD 33,62 bilhões em 2026 e está projetado para atingir USD 50,38 bilhões até 2031.
Qual segmento está crescendo mais rapidamente nos equipamentos de chaveamento chineses?
Os equipamentos de alta tensão, impulsionados pelos projetos de UAT, estão se expandindo a um CAGR de 10,41% até 2031.
Quão rigorosas são as novas regulamentações de SF₆ da China?
As regras em elaboração limitam as taxas de vazamento a 0,5% e exigem relatórios anuais, efetivamente empurrando as concessionárias para soluções de vácuo e fluoronitrilo até 2028.
Por que os equipamentos de chaveamento de CC estão ganhando espaço?
O crescimento nos links de HVDC, fazendas solares acopladas em CC e corredores de carregamento rápido de 350 kW eleva a demanda por equipamentos de chaveamento de CC a um CAGR de 9,32%.
Quais províncias compram mais equipamentos de chaveamento?
As províncias costeiras de Jiangsu, Zhejiang, Guangdong e Shandong geraram juntas 47,60% da demanda de 2025 devido às densas cargas urbanas e instalações de energia eólica offshore.
Quem são os principais fornecedores no campo de equipamentos de chaveamento da China?
ABB, Siemens, Schneider Electric, CHINT Group e Pinggao Electric respondem por cerca de 35% da receita total.
Página atualizada pela última vez em:



