
Tamanho e Participação do Mercado de Negro de Fumo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
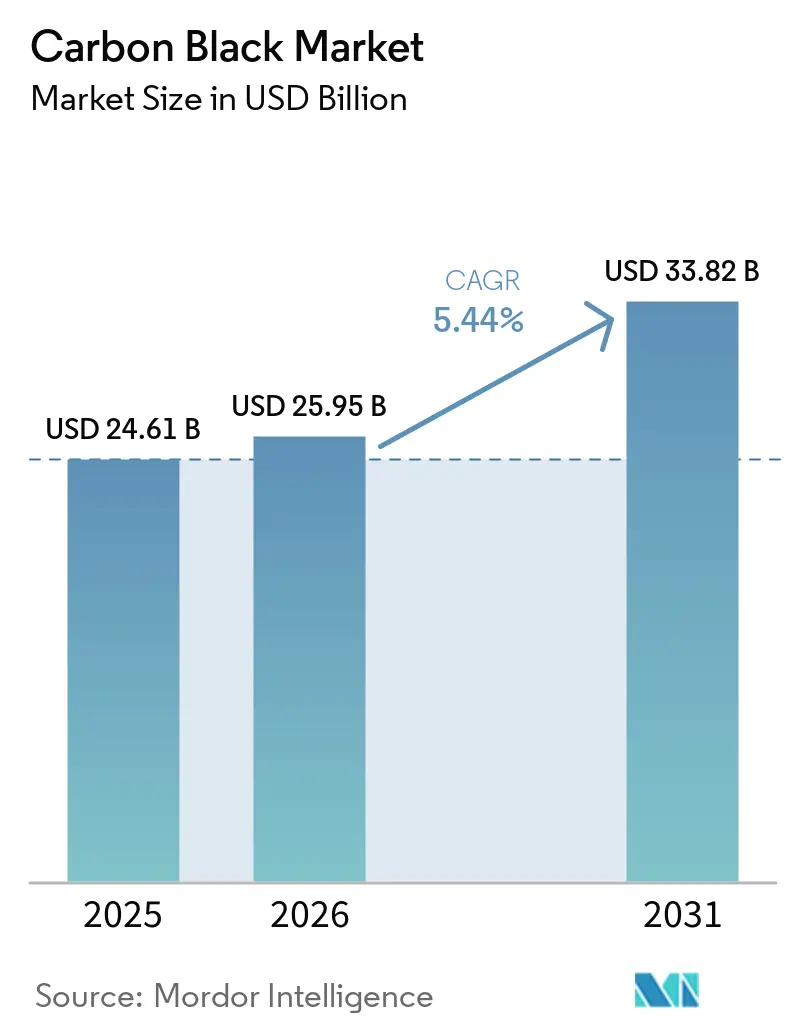
| Tamanho do Mercado (2026) | 25.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
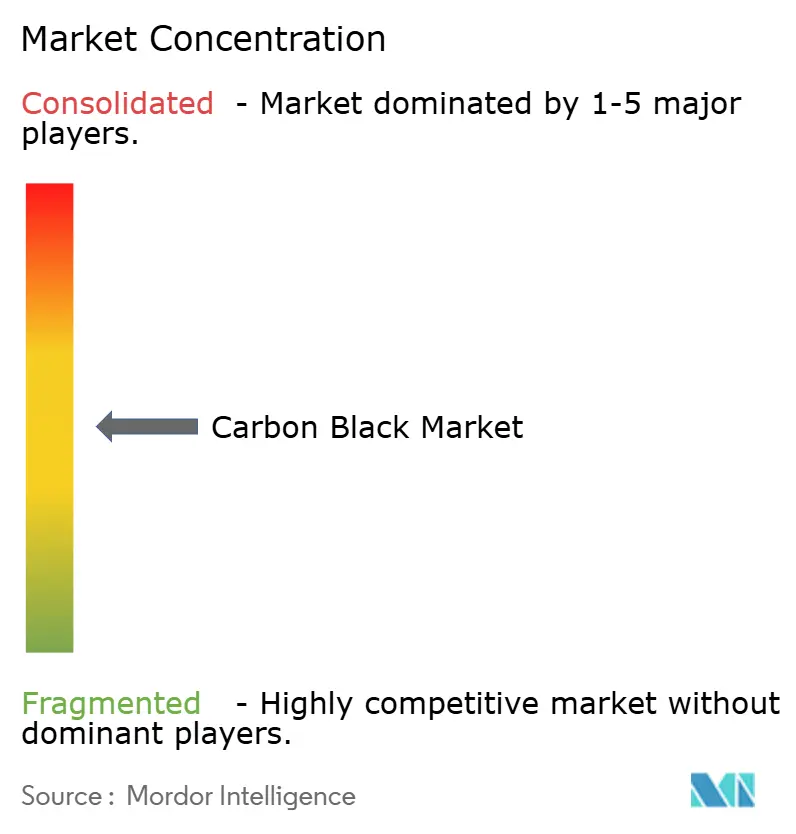
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Negro de Fumo por Mordor Intelligence
O mercado de negro de fumo deve crescer de USD 24,61 bilhões em 2025 para USD 25,95 bilhões em 2026 e está previsto para atingir USD 33,82 bilhões até 2031 a um CAGR de 5,44% no período 2026-2031. A forte demanda proveniente do reforço de pneus, composição de plásticos, eletrodos de baterias e revestimentos de alto desempenho sustenta o crescimento estável de volume, ao mesmo tempo que viabiliza uma mudança gradual de mix em direção a graus especiais premium. As adições de capacidade na Ásia-Pacífico sustentam a expansão da produção, mas a volatilidade dos insumos e o aumento das exigências de sustentabilidade forçam os produtores a adotar controle de custos mais rigoroso e inovação de processos. O avanço da eletrificação acelera a adoção de graus condutivos, e avanços em processos como a pirólise de metano por plasma redefinem o posicionamento competitivo. O mercado de negro de fumo continua a capturar valor como insumo material crítico para as cadeias de suprimento tradicionais de mobilidade e de armazenamento de energia emergentes.
Principais Conclusões do Relatório
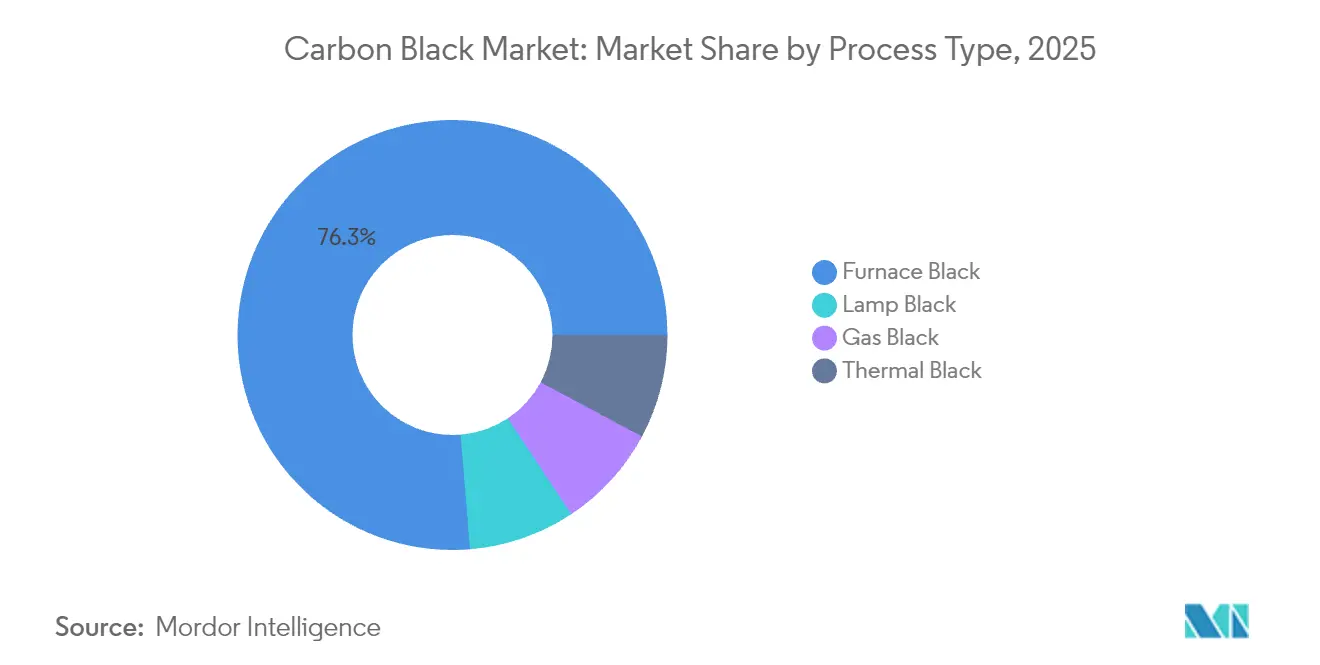
- Por tipo de processo, o negro de forno deteve 76,30% da participação do mercado de negro de fumo em 2025. O negro de lamparina está previsto para expandir a um CAGR de 7,35% até 2031, o mais rápido entre os tipos de processo.
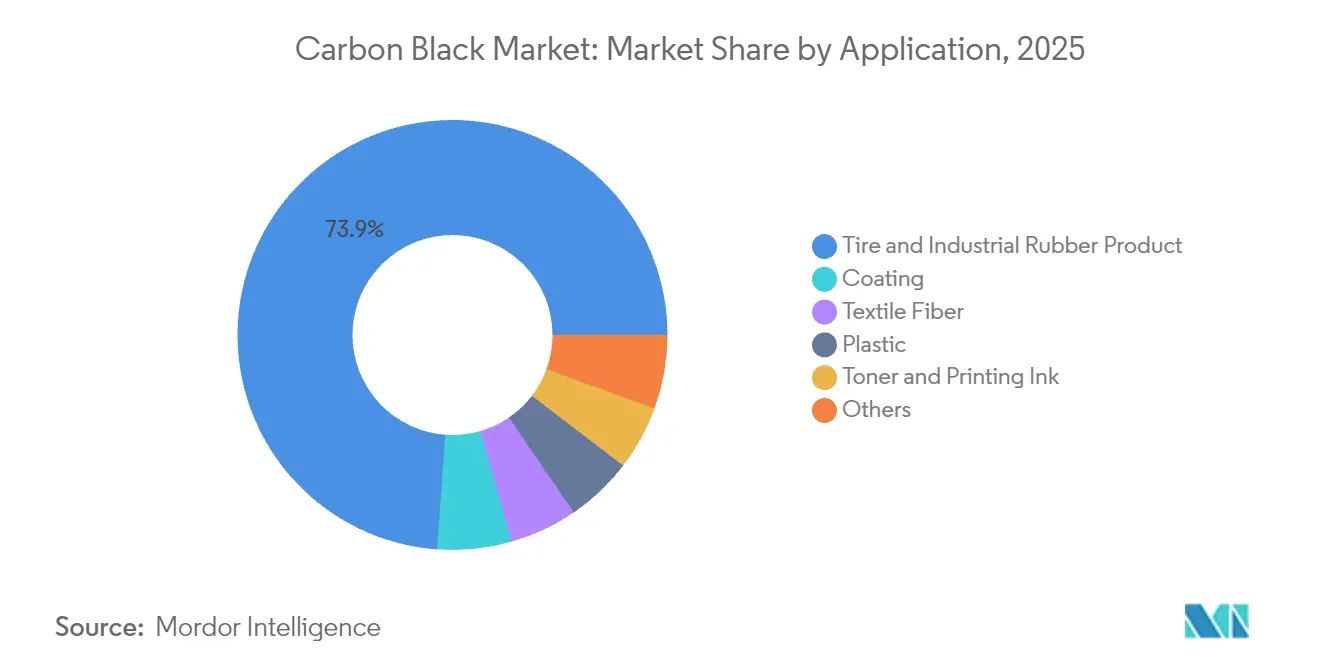
- Por aplicação, o segmento de pneus e borracha industrial capturou 73,85% do tamanho do mercado de negro de fumo em 2025. As aplicações de revestimento estão projetadas para registrar um CAGR de 6,92% entre 2026 e 2031, o mais alto dentro do mix de aplicações.
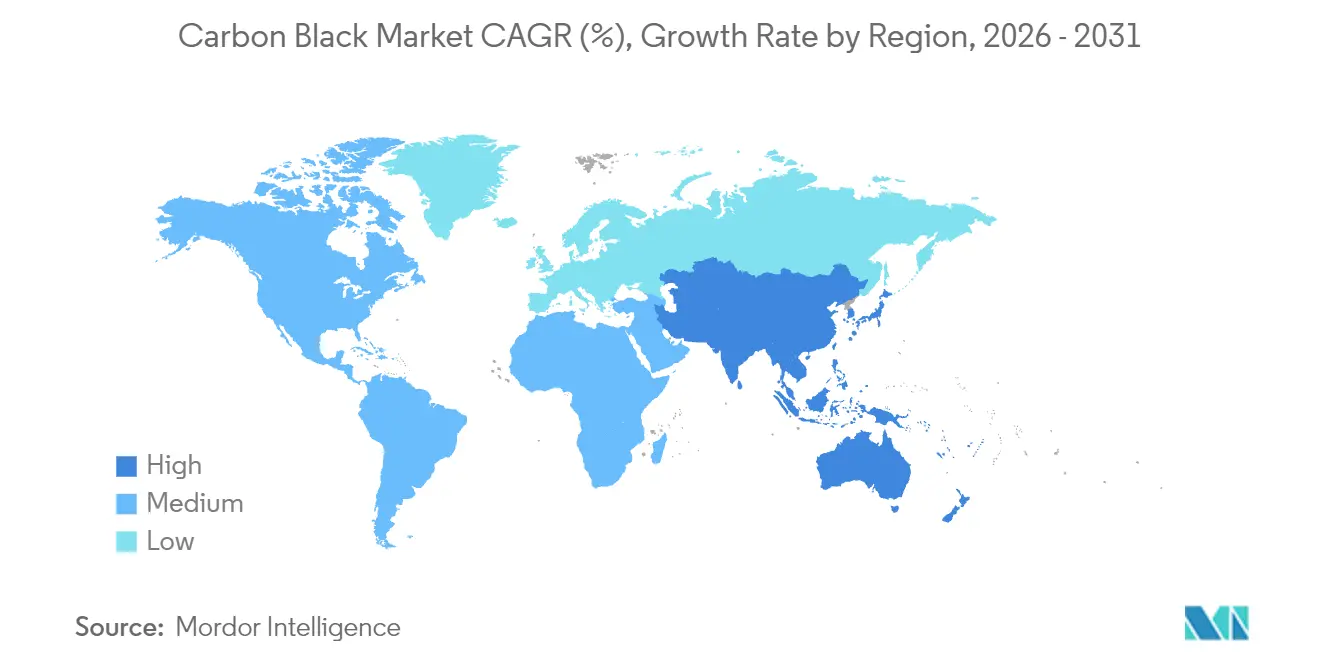
- A Ásia-Pacífico comandou 61,85% da participação de receita do mercado de negro de fumo em 2025 e está avançando a um CAGR de 5,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da capacidade de fabricação de pneus | +1.8% | Núcleo Ásia-Pacífico, com transbordamento para América do Norte e Europa | Médio prazo (2-4 anos) |
| Mudança do negro padrão para o negro especial | +1.2% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Demanda liderada pela eletrificação por graus condutivos | +0.9% | Global, liderado pela China, Europa, América do Norte | Médio prazo (2-4 anos) |
| Negro de metano por plasma de baixo carbono | +0.6% | América do Norte e Europa inicialmente | Longo prazo (≥ 4 anos) |
| Aumento da produção de veículos elétricos | +0.7% | Global, polos de fabricação de veículos elétricos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da capacidade de fabricação de pneus, especialmente na região da Ásia-Pacífico
Novas fábricas de pneus na China, Índia e Sudeste Asiático continuam a firmar contratos de fornecimento de negro de fumo de vários anos que sustentam padrões de demanda previsíveis. As contínuas adições de capacidade chinesa da Yokohama exemplificam como grandes complexos de pneus estimulam investimentos paralelos em unidades de negro de fumo próximas, reduzindo custos logísticos e incentivando modelos de entrega just-in-time. O agrupamento regional eleva a densidade de demanda de negro de fumo e apoia economias de escala que beneficiam os produtores de negro de forno. Os fornecedores com operações certificadas pela ISO 14001 asseguram o status de fornecedor preferencial, consolidando participação entre as instalações ambientalmente conformes[1]. O vínculo estrutural entre a produção de pneus e o consumo de negro de fumo, portanto, fornece um piso de demanda que suaviza os ciclos de receita e auxilia no planejamento de capital de longo prazo.
Rápida mudança do negro padrão para o negro especial
Os requisitos dos fabricantes de equipamentos originais para menor resistência ao rolamento e maior condutividade levam os fabricantes de pneus a adotar grades especiais que comandam prêmios de 40 a 60% em relação aos negros de fumo de forno comuns. Essas formulações de negro de fumo especial melhoram a economia de combustível e prolongam a vida útil da banda de rodagem, gerando benefícios de desempenho mensuráveis que superam o custo incremental. Os produtores que investem em modificação de superfície proprietária e configurações de forno ultralimpas obtêm vantagens sustentáveis em um nicho de maior margem. A diferenciação técnica e os protocolos de qualificação de clientes criam custos de troca que fortalecem o bloqueio de fornecedores, enquanto a participação de remessas especiais no mercado de negro de fumo cresce de forma constante a cada ano. A integração estreita entre as equipes de pesquisa e desenvolvimento e os projetistas de pneus acelera a transição para grades avançadas.
Demanda liderada pela eletrificação por graus condutivos/acetileno
Os eletrodos de baterias de íon de lítio requerem aditivos altamente condutivos para minimizar a resistência interna, e o negro de acetileno oferece morfologia de partícula superior para este papel. À medida que a produção de veículos elétricos cresce, os fabricantes de baterias especificam negros de fumo de baixo teor de cinzas e alta pureza com distribuições estreitas de tamanho de partícula, elevando as barreiras de qualificação que apenas um subconjunto de produtores consegue atender. A Orion Engineered Carbons respondeu desgargalando a capacidade de graus condutivos e assegurou novos acordos de fornecimento que diversificam a receita além dos volumes cíclicos de pneus. O fluxo de demanda resultante se desacopla das métricas automotivas tradicionais, alinhando o crescimento com as trajetórias seculares de eletrificação e impulsionando o reequilíbrio do portfólio de produtos em todo o mercado de negro de fumo.
Negros de metano por plasma de baixo carbono ganham créditos de fabricantes de equipamentos originais
A pirólise de metano por plasma converte gás natural em negro de fumo sólido e hidrogênio com intensidade de CO₂ notavelmente menor do que os processos de forno. A planta comercial da Monolith Materials, apoiada por uma garantia de empréstimo de USD 1,04 bilhão do Departamento de Energia, posiciona a empresa para capturar prêmios de crédito de carbono e fluxos de receita de hidrogênio que compensam a maior intensidade de capital. Os fabricantes de equipamentos originais automotivos e eletrônicos incorporam cada vez mais dados de emissões de Escopo 3 em suas pontuações de aquisição, conferindo uma vantagem competitiva aos fornecedores de baixo carbono. Uma expansão de escala bem-sucedida poderia catalisar uma adoção mais ampla, obrigando os operadores estabelecidos a reavaliar seus roteiros tecnológicos e a incluir métricas de sustentabilidade em suas propostas de valor em todo o mercado de negro de fumo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Precificação volátil de matérias-primas | -0.8% | Global, aguda em regiões dependentes de importação | Curto prazo (≤ 2 anos) |
| Limites de emissões de CO₂/HAP | -0.5% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Variabilidade de qualidade do negro de fumo recuperado | -0.3% | Mercados com mandatos de reciclagem de pneus | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Precificação volátil de matérias-primas
A produção de negro de fumo depende fortemente de matérias-primas carbonáceas, como alcatrão de carvão e óleo combustível residual, que podem representar até 50% do custo operacional total. O Índice de Preços ao Produtor para produtos de carbono e grafite subiu acentuadamente no final de 2024, comprimindo as margens antes que as cláusulas contratuais de repasse pudessem entrar em vigor. As plantas dependentes de importação enfrentam exposição adicional a frete que amplia os diferenciais de preço regionais e influencia a arbitragem de fluxos de comércio. Os produtores integrados com acordos de fornecimento de longo prazo protegem parcialmente os ganhos, enquanto os compradores no mercado spot suportam oscilações de lucro que influenciam as paradas de manutenção e a utilização de capacidade. Estratégias eficazes de hedge e aquisição, portanto, continuam essenciais para estabilizar os fluxos de caixa em todo o mercado de negro de fumo.
Limites regulatórios sobre emissões de CO₂/HAP de fornos
O Mecanismo de Ajustamento Carbónico Fronteiriço da UE introduz tarifas sobre o carbono incorporado em bens importados com alta intensidade de carbono, elevando os custos de desembarque do negro de forno embarcado na Europa proveniente de plantas mais antigas. Expansões de supervisão semelhantes estão sendo consideradas na América do Norte por meio do enrijecimento das regras da EPA sobre emissões de combustão industrial[2]. Os produtores devem instalar lavadores e otimizar os controles de combustão para atender aos limites permitidos mais baixos para hidrocarbonetos policíclicos aromáticos, frequentemente desencadeando desembolsos de capital que desafiam as instalações próximas ao fim de sua vida útil. Os custos de conformidade favorecem unidades mais novas e de alta eficiência e aceleram a racionalização da capacidade desatualizada, potencialmente restringindo o crescimento geral da produção até que os ativos substitutos entrem em operação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Processo:
A Dominância do Negro de Forno Enfrenta Pressão dos Negros EspeciaisO negro de forno representou 76,30% da receita de 2025, destacando sua versatilidade e economia competitiva nos principais segmentos de pneus e borracha. No entanto, o tamanho do mercado de negro de fumo em aplicações de forno enfrenta uma deriva gradual de participação à medida que os processos especiais ganham força. O negro de lamparina, sustentado por um CAGR previsto de 7,35% até 2031, se beneficia de uma morfologia intrínseca de alta área superficial que oferece condutividade superior em eletrônicos e revestimentos de armazenamento de energia. O negro de gás mantém o uso em tintas de fina dispersão, enquanto o negro térmico atende a misturas poliméricas de nicho que requerem baixa estrutura. A entrada disruptiva da tecnologia de metano por plasma amplia o portfólio de processos ao oferecer uma via de baixas emissões que pode se alinhar com as estruturas de contabilidade de carbono dos fabricantes de equipamentos originais.
As respostas competitivas incluem retrofits de reatores modulares que permitem a produção de graus semi-especiais dentro das linhas de forno existentes. Cabot Corporation e Birla Carbon estão realizando pilotos de controles avançados de injeção de alimentação para reduzir a distribuição granulométrica e aumentar os índices de estrutura sem necessidade de novos processos. A adaptação bem-sucedida preserva as vantagens de escala enquanto captura a migração de valor em direção a produtos especiais. À medida que a ASTM desenvolve uma classificação unificada para o negro de fumo recuperado, os produtores de negro de forno podem incorporar estratégias de mistura de negro de fumo recuperado para atender às metas de circularidade sem comprometer o desempenho do composto. No geral, a coexistência de processos de commodity e especiais impulsiona um modelo de crescimento de dupla via dentro do mercado de negro de fumo.

Por Aplicação:
A Estabilidade do Segmento de Pneus Viabiliza o Crescimento em RevestimentosO segmento de pneus e borracha industrial forneceu 73,85% da demanda de 2025, ancorando o planejamento de produção de longo prazo e os ciclos de recuperação de capital. Ao mesmo tempo, o segmento de revestimento está projetado para avançar a um robusto CAGR de 6,92% até 2031, o mais rápido dentro do mix. Essa inclinação ilustra o reequilíbrio estratégico das vendas orientadas por volume em direção a ofertas diferenciadas que comandam margens premium. A composição de plásticos permanece como um canal estável, pois os fabricantes de automóveis buscam interiores e painéis externos leves que requerem negros de proteção UV. Os volumes de toner e tinta de impressão seguem uma tendência plana em meio à digitalização, mas os graus ultrafinos especializados mantêm uma precificação defensável.
Os formuladores de revestimentos especificam cada vez mais negros de fumo tratados que fornecem alta intensidade de cor, aterramento elétrico e durabilidade UV, qualidades indisponíveis em corantes ou pigmentos isoladamente. Produtos como o Continua SCM da Birla Carbon atendem a sistemas de tintas condutivas usados em blindagem contra interferência eletromagnética e invólucros de baterias. As regras rigorosas de COV também favorecem negros de alta pureza que permitem menor uso de solventes. As fibras têxteis adotam negro de fumo por suas propriedades antiestáticas, abrindo bolsões de demanda incrementais que diversificam os fluxos de receita. Coletivamente, essas mudanças elevam a densidade de valor de cada tonelada vendida e reduzem a exposição aos ciclos de produção automotiva, melhorando a resiliência dos lucros em todo o mercado de negro de fumo.
Análise Geográfica
Mercado de Negro de Fumo da APAC
A Ásia-Pacífico deteve 61,85% da receita global em 2025, impulsionada pela concentração da fabricação de pneus na China e pela expansão de graus especiais na Índia, com previsão de registrar um CAGR de 5,85% até 2031. A China integra grandes plantas de pneus com unidades adjacentes de negro de fumo, alcançando eficiências de matéria-prima e logística que reforçam a competitividade regional. A Himadri Speciality Chemical da Índia adicionou 70.000 MTPA de capacidade premium em 2024, sinalizando uma transição do fornecimento de commodities para pós de maior margem destinados a pneus de alto desempenho e componentes de baterias. O Japão e a Coreia do Sul contribuem com liderança tecnológica, enquanto as economias do Sudeste Asiático oferecem mão de obra de baixo custo e crescente demanda doméstica por automóveis.
Mercado de Negro de Fumo da América do Norte
A América do Norte registra um consumo maduro, porém estável, impulsionado pela demanda por pneus de reposição, revestimentos de alto desempenho e adoção antecipada de processos de baixa emissão. A instalação de plasma da Monolith Materials no Nebraska introduz uma base de fornecimento alternativa alinhada aos objetivos de compras sustentáveis, enquanto a Cabot Corporation aproveita suas plantas especializadas nos EUA para repassar custos inflacionários sem atrito significativo de volume. Os incentivos para baterias da Lei de Redução da Inflação apoiam indiretamente o crescimento dos graus condutores, proporcionando um impulso estrutural para o mercado de negro de fumo na região.
Mercado de Negro de Fumo da Europa
A Europa enfatiza a sustentabilidade e as aplicações especiais, com o Mecanismo de Ajuste de Carbono na Fronteira incentivando a produção localizada ou o fornecimento preferencial de fornecedores de baixo carbono. Os limites de emissões de HAP e CO₂ aceleram a modernização ou o fechamento de fornos legados. Os produtores com sistemas avançados de pós-tratamento mantêm o acesso ao mercado e negociam prêmios de preço que compensam os gastos com conformidade.
Mercado de Negro de Fumo do Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África respondem coletivamente por uma parcela menor, mas apresentam focos de alto crescimento ligados à expansão da montagem automotiva e à industrialização mais ampla. A recuperação automotiva do Brasil impulsiona a produção localizada de pneus, o que estimula o investimento na produção doméstica de negro de fumo. Os players do Oriente Médio aproveitam a integração de matérias-primas petroquímicas para propor novas unidades de fornos, embora a demanda downstream ainda fique aquém da escala da Ásia-Pacífico. Os setores de revestimentos e mineração da África do Sul requerem negros de dispersão especiais, mas a volatilidade cambial obscurece o planejamento de capital. Em conjunto, essas regiões oferecem opcionalidade de expansão à medida que os mercados primários amadurecem, permitindo que produtores diversificados equilibrem os ciclos regionais dentro do mercado global de negro de fumo.
Panorama regulatório
A conformidade com as emissões continua sendo a principal ferramenta regulatória para a fabricação de negro de fumo, com a Agência de Proteção Ambiental dos EUA regulando o setor sob os Padrões Nacionais de Emissão para Poluentes Atmosféricos Perigosos para a Produção de Negro de Fumo (40 CFR Parte 63, Subparte YY), incluindo padrões finalizados em 2021 para grandes e pequenas fontes. Paralelamente, os requisitos de coleta de informações e monitoramento vinculados às normas de qualidade do ar para fontes fixas mantêm a pressão sobre os produtores para documentar controles de poluentes, incluindo HAPs e emissões relacionadas à combustão, o que afeta o ritmo de modernização e as práticas operacionais em ativos de fornos legados.
Na União Europeia, o negro de fumo se insere no arcabouço REACH/CLP e é registrado na Agência Europeia de Substâncias Químicas (ECHA). Em março de 2025, a ECHA postergou a avaliação da substância negro de fumo no âmbito do Plano de Ação Contínua Comunitário (CoRAP) para 2027, mantendo o registro e a manutenção do dossiê como pontos centrais para fornecedores que atendem à Europa. As aprovações regulatórias específicas de produtos também moldam o acesso a jusante, incluindo a Cancarb Limited, que recebeu uma notificação de Substância de Contato com Alimentos da FDA dos EUA (FCN 2420) em fevereiro de 2025 para um grau específico de negro de fumo térmico usado em condições definidas de contato com alimentos, criando uma barreira de conformidade para aplicações sensíveis em termos de segurança em polímeros e elastômeros.
Análise da cadeia de valor
A cadeia de valor do negro de fumo começa com matérias-primas de hidrocarbonetos, como óleo de lama FCC, alcatrão de carvão e alcatrão de craqueador de etileno. Essas matérias-primas são então convertidas em processos de forno (dominante), térmico, de lâmpada ou a gás, seguidos de pelotização e embalagem para envio a granel ou em sacos para compostadores e usuários finais, incluindo fabricantes de pneus, produtos industriais de borracha, plásticos, revestimentos, tintas e clientes de materiais para baterias. O fornecimento de matéria-prima e a disponibilidade de energia continuam sendo os maiores fatores de custo e continuidade, já que os ciclos de manutenção de refinarias e as interrupções em fluxos residuais podem restringir a oferta, enquanto o congestionamento portuário e as restrições logísticas de carga a granel afetam tanto os fluxos de entrada de matéria-prima quanto as entregas de saída de negro de fumo.
A jusante, os requisitos de qualificação e a documentação de sustentabilidade influenciam cada vez mais a seleção de fornecedores, adicionando etapas como rastreabilidade, contabilidade de balanço de massa e certificação por terceiros para insumos circulares ou biocirculares. Isso se reflete nas iniciativas de 2026 para incorporar óleo de pirólise de pneus (TPO) em cadeias de suprimentos certificadas, incluindo a Orion S.A., que iniciou a produção de negro de fumo circular em sua unidade certificada ISCC PLUS em Qingdao, e em expansões verticalmente integradas que fortalecem a segurança de suprimento, como a Balkrishna Industries Limited aumentando a capacidade de negro de fumo para 360.000 MTPA. Os padrões comerciais também são relevantes, destacando-se a India como maior fornecedora de negro de fumo da UE em 2024 (cerca de 150.000 toneladas exportadas), o que aumenta a importância da logística de exportação e da prontidão de conformidade para envios destinados à Europa.
Cenário Competitivo
O setor de negro de fumo permanece moderadamente fragmentado. Os temas estratégicos incluem integração vertical para segurança de matérias-primas, expansão regional junto às pegadas dos clientes e alianças de pesquisa e desenvolvimento que aceleram os ciclos de qualificação. As parcerias entre fabricantes de negro de fumo e empresas de baterias para veículos elétricos encurtam os prazos de protótipos e inserem os fornecedores nos roteiros de química de próxima geração. Fusões e aquisições permanecem uma rota viável para capacidade em graus especiais, embora o escrutínio regulatório sobre emissões e circularidade possa influenciar as avaliações dos negócios. Os fornecedores de negro de fumo recuperado correm para atender aos padrões ASTM D36, com o objetivo de fornecer material sustentável para formulações de pneus de médio nível. No geral, a liderança tecnológica e as credenciais de sustentabilidade determinam cada vez mais a vantagem competitiva no mercado de negro de fumo.
Líderes do Setor de Negro de Fumo
-
Cabot Corporation
-
Birla Carbon (Aditya Birla Group)
-
Orion Engineered Carbons S.A.
-
Tokai Carbon Co. Ltd
-
Jiangxi Black Cat Carbon Black Co. Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Negro de Fumo Empresas cobertas neste relatório
- Asahi Carbon Co. Ltd
- Birla Carbon (Aditya Birla Group)
- BKT Carbon
- Black Bear Carbon B.V.
- Cabot Corporation
- Continental Carbon Company
- Denka Company Limited
- Epsilon Carbon Pvt Ltd
- Himadri Speciality Chemical Ltd
- Imerys S.A.
- Jiangxi Black Cat Carbon Black Co. Ltd
- Longxing Chemical Stock Co. Ltd
- Mitsubishi Chemical Corporation
- OCI Company Ltd
- Omsk Carbon Group
- Orion Engineered Carbons S.A.
- PCBL Limited
- Tokai Carbon Co. Ltd
Oportunidades de mercado e perspectivas futuras
Os graus condutores de alta pureza e projetados para baterias, plásticos condutores e revestimentos funcionais apresentam um espaço em branco comparativamente mais claro, onde as barreiras de qualificação e as necessidades de consistência restringem o grupo de fornecedores. Investimentos recentes e dentro do escopo apontam para adições ativas de capacidade e impulsos de produtos nesses segmentos de margem mais alta, incluindo a Himadri Speciality Chemical comissionando uma linha de negro de fumo especial de 70.000 TPA em abril de 2026 (levando sua capacidade de especialidades a 130.000 TPA) e a PCBL Limited comissionando uma linha de produção de negro de fumo especial de 20.000 MTPA em Mundra em junho de 2026. Juntas, essas ações apoiam uma migração mais amplo do portfólio, saindo dos volumes primariamente de reforço de pneus em direção a aplicações voltadas para desempenho.
O negro de fumo circular e de menor carbono também oferece um caminho viável, fundamentado em rotas de matéria-prima certificadas e projetos de circuito fechado. A Orion S.A. iniciou a produção de negro de fumo circular em uma unidade certificada ISCC PLUS em Qingdao em junho de 2026, usando TPO como matéria-prima, e a Pirelli North America iniciou um projeto de reciclagem de pneus em circuito fechado em maio de 2026 que utiliza negro de fumo recuperado certificado ISCC PLUS fornecido pela Bolder Industries. Além disso, programas de fornecedores, como o lançamento em maio de 2026 pela Birla Carbon do Continua 8030 Sustainable Carbonaceous Material (SCM) no subcontinente indiano, mostram vias de comercialização que combinam alegações de sustentabilidade com desempenho de aplicação. Isso apoia a premiumização, à medida que a aquisição por OEMs e compostadores solicita cada vez mais rastreabilidade e documentação relacionada a emissões.
Desenvolvimentos industriais recentes em Mercado de Negro de Fumo
- Junho de 2026: A Orion S.A. iniciou a produção de graus de negro de fumo circular em sua unidade certificada ISCC PLUS em Qingdao, China, utilizando óleo de pirólise de pneus como matéria-prima. Isso expande as rotas de matéria-prima circular disponíveis comercialmente para aplicações especiais e de desempenho e eleva o padrão de rastreabilidade na aquisição de negro de fumo em cadeias de suprimentos ligadas à Ásia.
- Julho de 2025: A Orion S.A. anunciou planos de descontinuar de 3 a 5 linhas de produção de negro de fumo com baixo desempenho nas Américas e na EMEA até o final de 2025. Essa racionalização concentra a produção em ativos mais competitivos e apoia uma mudança de portfólio em direção a graus de maior valor, à medida que a conformidade com emissões e os custos operacionais pressionam linhas mais antigas.
- Abril de 2024: A Orion S.A. iniciou a construção de uma nova instalação em La Porte, Texas, para produzir aditivos condutores à base de acetileno. O projeto fortalece as opções de fornecimento norte-americano de carbonos condutores para eletrodos de baterias e apoia ciclos de qualificação de clientes mais rigorosos em aplicações voltadas para a eletrificação.
Mercado de Negro de Fumo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor do negro de fumo vendido para usos finais como pneus e outros produtos de borracha, plásticos, tintas e toners, revestimentos, fibra têxtil e outros usos industriais. Inclui rotas de produção comuns, como negro de forno, negro de gás, negro de lâmpada e negro térmico.
Exclusões de escopo: Excluímos os produtos acabados a jusante (por exemplo, pneus, peças de borracha moldada e embalagens impressas) e contabilizamos apenas o valor do material de negro de fumo.
Visão Geral da Segmentação
- Por Tipo de Processo
- Negro de Forno
- Negro de Gás
- Negro Térmico
- Negro de Lamparina
- Por Aplicação
- Produto de Borracha para Pneus e Industrial
- Plástico
- Toner e Tinta de Impressão
- Revestimento
- Fibra Têxtil
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Tailândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão clara dos grupos de demanda e dos sinais de oferta, verificando em seguida a consistência da análise entre as regiões. Fontes públicas foram utilizadas para ancorar a realidade básica de pneus, processamento de borracha, produção de plásticos e atividade de revestimentos, que impulsionam a maior parte do consumo de negro de fumo.
As fontes tipicamente referenciadas incluem estatísticas industriais e comerciais oficiais (como o UN Comtrade para fluxos comerciais), dados governamentais de manufatura e energia (como o EIA dos EUA para indicadores vinculados a matérias-primas), e séries de produção industrial publicadas por institutos nacionais de estatística. Também utilizamos contexto técnico e de normas de organismos como a ASTM International, além de artigos revisados por pares e bases de dados de patentes para compreender mudanças de processo (incluindo grades especiais e condutoras). Relatórios anuais de empresas, apresentações a investidores e imprensa setorial de reputação acrescentam sinais de capacidade, paralisações e expansões, e uma assinatura paga focada em dados financeiros de empresas e outra em dados comerciais ao nível de remessas ajudam a validar direcionalmente onde as séries públicas são escassas. Esses exemplos não são exaustivos, e muitas outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As discussões primárias foram conduzidas com produtores, distribuidores, compostos de borracha, participantes da cadeia de valor de pneus, formuladores de plásticos e revestimentos, e alguns especialistas em equipamentos e matérias-primas. Utilizamos esses insumos para confirmar quais aplicações estão crescendo mais rapidamente, como os preços se movem com a matéria-prima e o mix de grades, e onde as premissas de utilização de capacidade precisavam de ajuste por região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 18% | APAC: 41% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 27% | EMEA: 34% |
| Participantes menores: 22% | Gerentes: 55% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, em que a produção de pneus, a atividade industrial de borracha, a conversão de plásticos, a produção de tintas e revestimentos e os saldos comerciais são traduzidos em um grupo de demanda implícita de negro de fumo usando fatores de intensidade típicos e divisões de grades. Uma vez formada essa primeira estimativa, os resultados são verificados por meio de aproximações seletivas de baixo para cima, como a amostragem de volumes de aplicação com faixas de preço representativas, verificações de canal para países com alta dependência de importações e testes de sanidade dos totais em relação às faixas conhecidas de capacidade e utilização regional.
Alguns insumos importam mais do que a maioria e foram tratados com cuidado, incluindo movimentos de preços vinculados a matérias-primas, a mudança de participação entre grades padrão e especiais, mudanças na penetração de pneus radiais e ciclos de reposição, e adições de capacidade regional com cronograma de entrada em operação. Quando surgem lacunas em países menores, utilizamos indicadores proxy como a produção de produtos de borracha e o consumo aparente a partir do comércio, e então alinhamos a intensidade implícita por unidade ao feedback dos especialistas.
Para as previsões, utiliza-se análise de cenários, seguida de uma verificação de regressão simples que relaciona a demanda às tendências de produção de pneus e industriais e aos fatores de precificação observados. As premissas são então finalizadas após alinhamento com o que os entrevistados esperam para utilização, adoção de grades especiais e volatilidade de curto prazo nos principais insumos.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, incluindo se o consumo implícito está alinhado com a atividade regional de pneus e borracha, e se o comportamento de preços e mix de grades corresponde ao que é observado no comércio e nos comentários das empresas. Se alguma região apresentar um salto incomum, o fator determinante é rastreado até a variável subjacente, e a premissa é reelaborada ou validada novamente por meio de ligações de acompanhamento antes da aprovação final.
Uma segunda reviso analítica é realizada para confirmar a integridade matemática, a consistência das unidades e que o tratamento de moedas é aplicado de forma uniforme ao longo do tempo. O conjunto de dados é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de capacidade, mudanças de política ou paralisações prolongadas. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Negro de Fumo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados podem variar mesmo quando tratam do mesmo material, porque as regras de contagem subjacentes nem sempre estão alinhadas. As diferenças geralmente decorrem do que é incluído no escopo, de como os preços são tratados entre grades e regiões, e de como o ano-base é escolhido quando a volatilidade das matérias-primas é alta.
A principal lacuna decorre de se as grades especiais e condutoras são precificadas e ponderadas por um mix realista, onde a Mordor Intelligence vincula a construção de valor aos sinais de demanda no nível de aplicação e, em seguida, ajusta os preços médios de venda por região, em vez de usar uma única tendência de preço global.
Comparação de referncia
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 25,95 bilhões de USD (2026) | |
| Consultoria Global A | 24,50 bilhões de USD (2025) | Utiliza um ano-base anterior e pode subestimar o valor quando o mix de grades especiais aumenta, uma vez que a normalização de preços é frequentemente aplicada de forma ampla, em vez de por aplicação e região. |
| Editora Setorial B | 28,86 bilhões de USD (2025) | Tende a aplicar preços combinados mais elevados ao combinar grades padrão e especiais com visibilidade limitada sobre o mix real, o que pode elevar o valor principal em comparação com uma ponderação orientada pela demanda. |
Em conjunto, a dispersão é explicada principalmente pela escolha do ano-base e pela forma como o mix de grades é traduzido em precificação. Nossa abordagem permanece rastreável porque parte dos grupos de demanda por uso final, verifica-os em relação aos sinais de oferta e comércio, e somente então converte os volumes em valor usando premissas com consciência regional.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de negro de fumo em 2026?
O tamanho do mercado de negro de fumo atingiu USD 25,95 bilhões em 2026 e está previsto para atingir USD 33,82 bilhões até 2031.
Qual CAGR é esperado para o negro de fumo até 2031?
O mercado está projetado para crescer a um CAGR de 5,44% entre 2026 e 2031.
Qual região lidera o consumo de negro de fumo?
A Ásia-Pacífico representou 61,85% da receita em 2025 e permanece o principal motor de crescimento.
Qual segmento de aplicação está se expandindo mais rapidamente além dos pneus?
As aplicações de revestimento estão previstas para registrar um CAGR de 6,92% até 2031 devido à crescente demanda por graus condutivos e de proteção UV.
Qual mudança tecnológica poderia perturbar a produção tradicional em forno?
A pirólise de metano por plasma oferece negro de fumo de baixo carbono e coprodutos de hidrogênio, apoiada por investimentos significativos, como a planta apoiada pelo Departamento de Energia da Monolith Materials.