
Tamanho e Participação do Mercado de Carbonato de Cálcio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
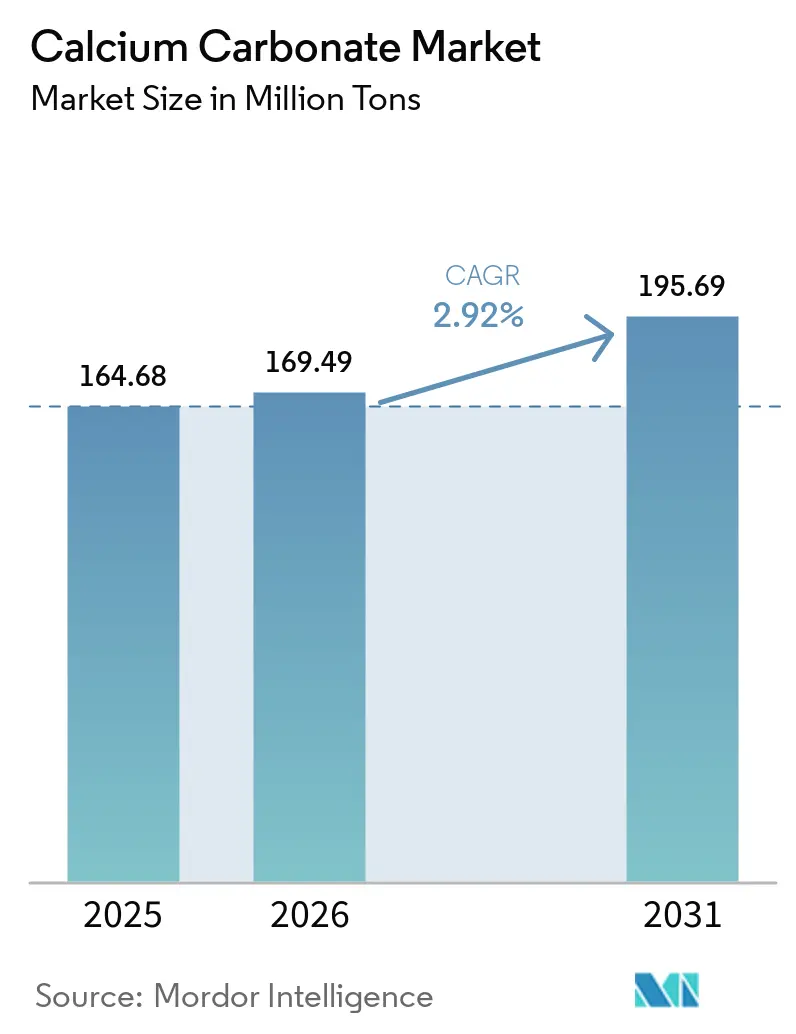
| Volume do Mercado (2026) | 169.49 Milhões de toneladas |
| Volume do Mercado (2031) | 195.69 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 2.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
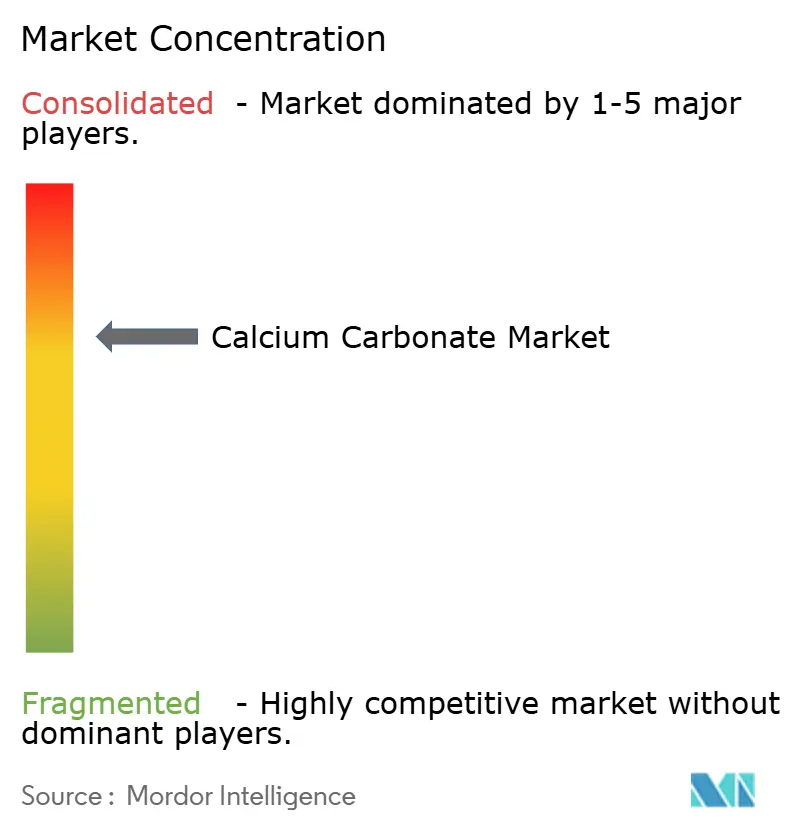
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carbonato de Cálcio por Mordor Intelligence
O tamanho do mercado de Carbonato de Cálcio em 2026 é estimado em 169,49 milhões de toneladas, crescendo a partir do valor de 164,68 milhões de toneladas em 2025, com projeções para 2031 indicando 195,69 milhões de toneladas, crescendo a um CAGR de 2,92% no período 2026-2031. Este crescimento volumétrico constante ressalta o papel consolidado do mineral tanto como carga redutora de custos quanto como potencializador de desempenho em plásticos, papel, materiais de construção, produtos farmacêuticos e agricultura. A demanda é reforçada pelo aumento dos investimentos em infraestrutura nas economias emergentes, pela demanda sustentada de embalagens e papel vinculada ao comércio eletrônico e pela tendência crescente em direção a produtos de saúde e nutrição que incorporam suplementos de cálcio. Produtores com capacidades integradas da mina à aplicação estão se beneficiando de logística favorável e da capacidade de adaptar os graus às especificações de uso final. Enquanto isso, as regulamentações ambientais estão acelerando os investimentos em moagem energeticamente eficiente, linhas de precipitação de baixo carbono e alimentadores de calcário reciclado, remodelando as estruturas de custo em todas as grandes regiões.
Principais Conclusões do Relatório
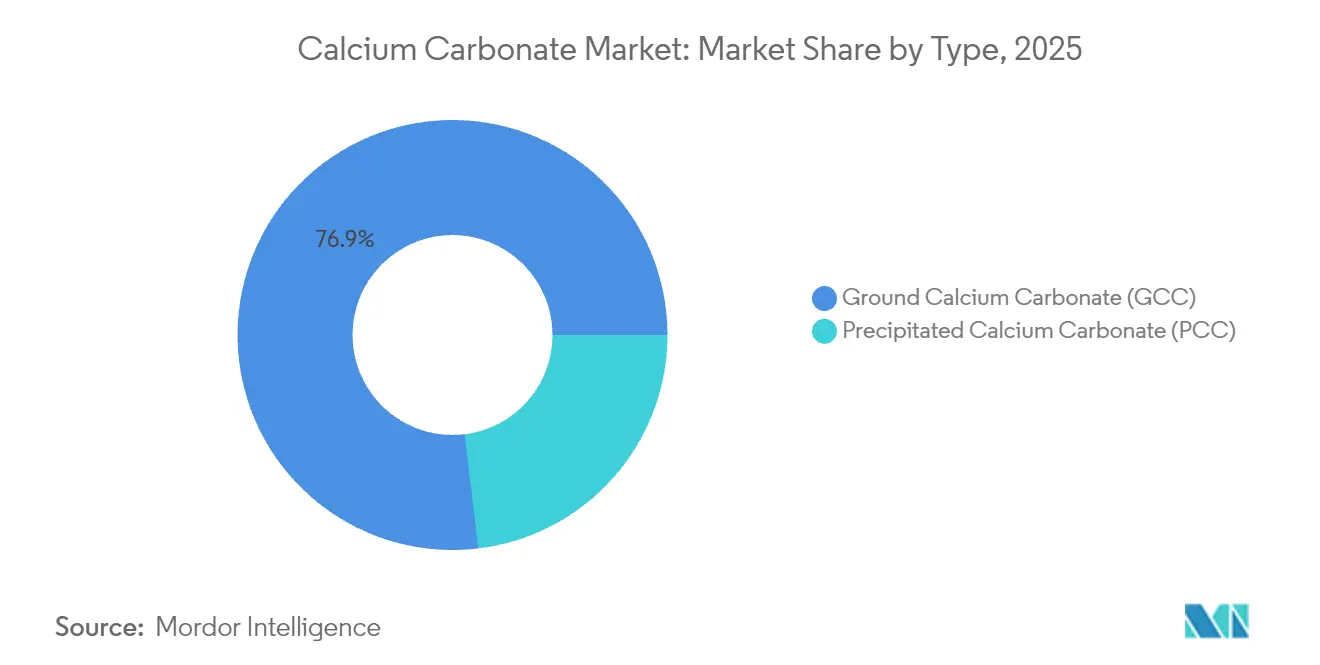
- Por tipo, o carbonato de cálcio moído deteve 76,92% da participação no mercado de carbonato de cálcio em 2025, enquanto o carbonato de cálcio precipitado deve expandir-se a um CAGR de 4,58% até 2031.
- Por aplicação, os usos como carga e pigmento responderam por 56,60% do tamanho do mercado de carbonato de cálcio em 2025; as aplicações em suplementos dietéticos devem crescer a um CAGR de 3,36% até 2031.
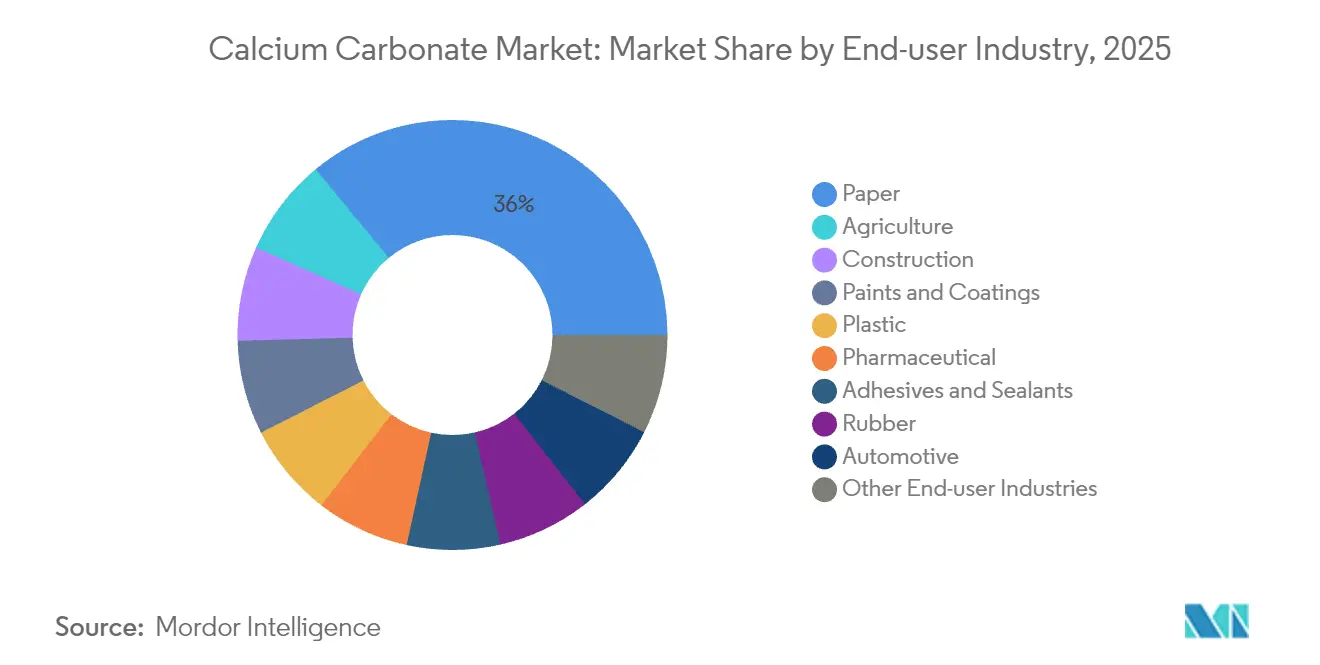
- Por setor de uso final, o segmento de papel capturou 35,98% da participação na receita em 2025, enquanto a agricultura avança a um CAGR de 3,55% até 2031.
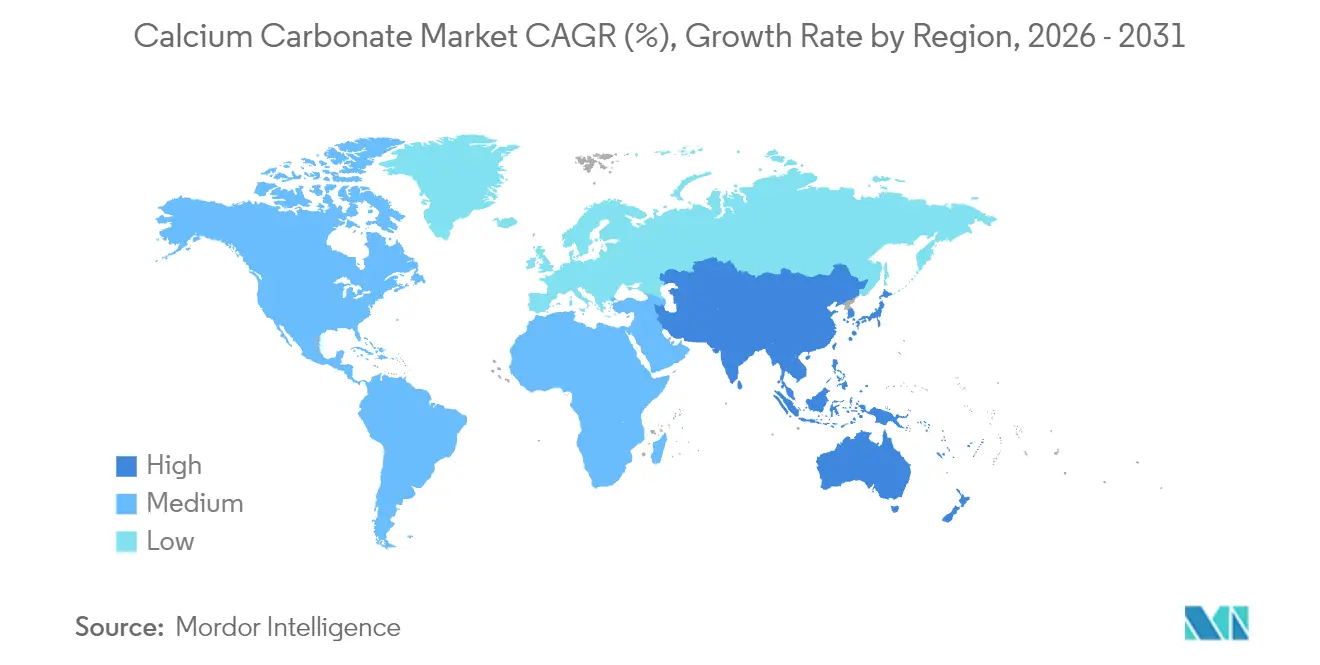
- Por geografia, a Ásia-Pacífico dominou com 48,25% da demanda global em 2025 e lidera a expansão a um CAGR de 3,62% ao longo do período de perspectiva.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração do desenvolvimento de construção e infraestrutura | +0.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Expansão das aplicações em plásticos e polímeros | +0.7% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescimento da demanda do setor de papel e embalagens | +0.5% | Global, com ênfase na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Aumento do uso em saúde e produtos farmacêuticos | +0.4% | Núcleo na América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração do Desenvolvimento de Construção e Infraestrutura
O aumento dos gastos com obras públicas em toda a Ásia-Pacífico está impulsionando o mercado de carbonato de cálcio, à medida que os construtores buscam cargas minerais econômicas para cimento, concreto modificado com polímeros, revestimentos arquitetônicos e selantes. Produtores integrados ampliaram a capacidade para atender a essa demanda: a Imerys dobrou a produção em sua unidade de Sylacauga, no Alabama, para fornecer material de grau de construção e melhorar os prazos de entrega para clientes norte-americanos. A pressão dos urbanistas por materiais de construção de baixo carbono também está aumentando a demanda por produtos como o ReMined, um carbonato de cálcio 100% reciclado pré-consumo que reduz o carbono incorporado enquanto mantém os parâmetros de resistência e durabilidade. Esses nichos vinculados à sustentabilidade permitem que os vendedores obtenham margens mais altas mesmo com o crescimento constante dos volumes a granel.
Expansão das Aplicações em Plásticos e Polímeros
Os rápidos avanços na moagem em escala nanométrica e nas químicas de tratamento de superfície elevaram o teto de desempenho para graus de filme, masterbatch e plástico de engenharia. O nanocarbonato de cálcio melhora a resistência à tração, as propriedades de barreira e a estabilidade térmica em embalagens, preservando a clareza, permitindo que os conversores reduzam a intensidade de resina em até 5% em uma base de peso. O produtor chinês Hubei Micro Crystal New Materials demonstrou como partículas abaixo de 100 nm dispersas em polímeros biodegradáveis podem tanto endurecer filmes quanto ajustar as taxas de degradação, apoiando diretamente os mandatos de embalagens de economia circular. OEMs automotivos e marcas de eletrônicos estão cada vez mais especificando essas cargas funcionais para atingir metas de redução de peso, resistência ao calor e reciclabilidade.
Crescimento da Demanda do Setor de Papel e Embalagens
Apesar das tendências de digitalização, a produção de papelão e folhas especiais continua a se expandir em linha com as embalagens para comércio eletrônico e o uso de papel higiênico. Graus precipitados sintetizados a partir de resíduos de mármore alcançaram retenção de carga superior, maior alvura e melhor resistência ao estouro em comparação com os graus moídos convencionais, conforme documentado em ensaios revisados por pares. Os fabricantes de papel estão adotando essas formulações de valor agregado para reduzir o consumo de fibra e a carga energética durante a calandragem, reforçando o mercado de carbonato de cálcio como um facilitador de controle de custos e melhorias de desempenho.
Aumento do Uso em Saúde e Produtos Farmacêuticos
Graus de carbonato de cálcio precipitado especial com tamanho de partícula e porosidade rigorosamente controlados estão ganhando impulso em comprimidos mastigáveis, carreadores de fármacos de liberação controlada e alimentos funcionais. Pesquisadores demonstraram que partículas porosas podem encapsular ativos e liberá-los de maneira responsiva ao pH, melhorando a biodisponibilidade e minimizando a carga de excipientes[1]. A crescente conscientização sobre a osteoporose e o envelhecimento da população sustentam a demanda contínua por suprimentos de alta pureza e grau alimentício que atendam às especificações do FDA 21 CFR e da Farmacopeia Europeia, conferindo uma vantagem competitiva aos produtores estabelecidos com instalações de Boas Práticas de Fabricação (BPF).
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos à Saúde Associados ao Carbonato de Cálcio | -0.3% | Global, com aplicação mais rigorosa na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Regulamentações Ambientais e de Mineração | -0.5% | Global, com ênfase particular na Europa e mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Desafios de Logística e Cadeia de Suprimentos | -0.4% | Global, com impacto agudo nas rotas comerciais da Ásia-Pacífico para a América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Riscos à Saúde Associados ao Carbonato de Cálcio
A exposição dos trabalhadores à poeira respirável de carbonato de cálcio intensificou a supervisão regulatória, levando à redução dos limites de exposição permitidos e a normas de contenção mais rigorosas em moinhos e plantas a jusante. A toxicologia das nanopartículas ainda está sendo estudada, e as aprovações para aplicações alimentícias ou farmacêuticas agora exigem rotineiramente avaliações de risco extensas, o que pode prolongar os prazos de comercialização e inflar os custos de conformidade. Pequenos produtores com capital limitado muitas vezes têm dificuldade em instalar sistemas de manuseio de circuito fechado e filtração de alta eficiência, restringindo a flexibilidade de fornecimento.
Regulamentações Ambientais e de Mineração
Os operadores de pedreiras enfrentam critérios de licenciamento mais rigorosos que exigem compensações de biodiversidade, monitoramento do lençol freático e planos de reabilitação, especialmente na Europa, onde os depósitos de calcário se intersectam com paisagens cársticas sensíveis. Os produtores estão respondendo com avaliações de ciclo de vida, britagem in situ para reduzir o tráfego de caminhões e investimentos em matérias-primas alternativas, como finos de mármore recuperados. O estudo de tratamento de águas residuais da Universidade de Oulu demonstra ainda como resíduos industriais podem substituir o calcário virgem na remoção de poluentes, apoiando estratégias de materiais circulares. Embora essas medidas melhorem as credenciais de sustentabilidade, elas também elevam os custos fixos e prolongam os cronogramas de licenciamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância do Carbonato de Cálcio Moído Enfrenta Inovação do Carbonato de Cálcio Precipitado (PCC)O carbonato de cálcio moído continua a ancorar o mercado de carbonato de cálcio, reivindicando 76,92% da demanda de 2025 graças à abundância de depósitos de calcário e às rotas de moagem de baixo consumo energético. Em setores orientados ao volume, como papel básico, filme de poliolefina e concreto usinado, a relação custo-benefício favorável do carbonato de cálcio moído permanece decisiva. No entanto, o carbonato de cálcio precipitado está ditando o ritmo com um CAGR de 4,58% até 2031, à medida que os clientes pagam prêmios por distribuição granulométrica estreita, maior alvura e química de superfície personalizável. Essa mudança foi evidenciada quando pesquisadores alcançaram a precipitação induzida por enzimas utilizando urease de soja, sinalizando caminhos de redução de custos que poderiam ampliar o alcance do carbonato de cálcio precipitado.
Os produtores maduros de carbonato de cálcio moído estão, portanto, reformulando plantas com sistemas de moagem classificada e unidades de revestimento a seco para se aproximar do desempenho do carbonato de cálcio precipitado sem incorrer no elevado investimento de capital dos reatores de carbonatação. Enquanto isso, os fornecedores de carbonato de cálcio precipitado estão ampliando a recuperação cativa de dióxido de carbono e os insumos de energia renovável para reduzir sua pegada de carbono, um critério de aquisição cada vez mais importante para clientes multinacionais. À medida que essas estratégias convergem, a intensidade competitiva está aumentando, mas o tamanho do mercado de carbonato de cálcio para ambos os subsegmentos deve expandir-se de forma constante, dado o perfil de demanda diferenciado nos setores de construção, plásticos e ciências da vida.


Por Aplicação:
Segmentos Especializados Impulsionam o CrescimentoAs aplicações de carga e pigmento responderam por 56,60% do tamanho do mercado de carbonato de cálcio em 2025, ancoradas pelo consumo a granel em linhas de revestimento de papel e composição de polímeros. No entanto, o uso como suplemento alimentar está crescendo mais rapidamente a um CAGR de 3,36%, refletindo o interesse dos consumidores na saúde óssea e na expansão de alimentos e bebidas fortificados. Os fabricantes que fornecem comprimidos mastigáveis e fortificantes de leite em pó buscam graus de PCC com teor de chumbo ultrabaixo, fomentando oportunidades de margens mais altas.
Os aditivos para termoplásticos são outro ponto positivo, onde o GCC em escala nanométrica ajuda os produtores a atingir metas de redução de peso e reduz o consumo de polipropileno em interiores automotivos. Os usos em materiais de construção contam com suporte constante dos orçamentos globais de infraestrutura, enquanto a demanda por neutralização do solo acompanha a adoção de práticas agrícolas regenerativas. No espaço de adesivos, o ajuste reológico específico para substratos permite que as cargas de carbonato de cálcio substituam espessantes sintéticos mais caros em sistemas à base de água. Coletivamente, essas saídas especializadas estão diluindo a dependência histórica do mercado de carbonato de cálcio em papel, melhorando sua resiliência ao risco de substituição digital.
Por Setor de Usuário Final:
A Agricultura Surge como Líder de CrescimentoO papel permaneceu como o maior destino único, controlando 35,98% da demanda de 2025, mas sua participação começou a diminuir à medida que as práticas agrícolas sustentáveis ampliam a absorção de carbonato de cálcio na agricultura. O CAGR de 3,55% do segmento está vinculado à maior atenção dada à acidificação do solo e à otimização da produtividade das culturas. Os produtos em pellets da Cemex USA ilustram como o material finamente moído permite a aplicação de precisão e uma correção de pH mais rápida, aumentando a absorção de nutrientes nas culturas em fileiras.
Plásticos, tintas e construção permanecem pilares indispensáveis da demanda, cada um se beneficiando de atributos de desempenho exclusivos, que vão desde a resistência a arranhões em para-choques automotivos até o controle reológico em revestimentos arquitetônicos. Os produtos farmacêuticos e nutracêuticos exigem preços premium, mas requerem ambientes de fabricação validados. O composto de borracha e os sistemas de dessulfurização de gases de combustão completam o portfólio, proporcionando ao mercado de carbonato de cálcio uma exposição diversificada ao uso final que suaviza as oscilações cíclicas em qualquer setor individual.
Análise Geográfica
Mercado de Carbonato de Cálcio na Ásia-Pacífico
A Ásia-Pacífico dominou o mercado de carbonato de cálcio com uma participação de 48,25% em 2025 e projeta-se que avance a um CAGR de 3,62% até 2031. A China responde pela maior parcela da demanda regional; a Imerys opera instalações em Wuhu, Qingyang e Yueyang para atender clientes dos setores de embalagens, construção e ciências da vida. As economias do Sudeste Asiático também estão adicionando capacidade de papelão revestido e tubos de PVC, ampliando a base de demanda regional.
Mercado de Carbonato de Cálcio nas Américas e na EMEA
A América do Norte mantém uma posição sólida graças às avançadas cadeias de suprimentos de plásticos e produtos farmacêuticos, que priorizam graus técnicos e controle de qualidade rigoroso. Investimentos recentes no Alabama e na Geórgia evidenciam o apetite da região por fornecimento localizado, que reduz as emissões de frete e garante suporte técnico ágil. As rígidas normas europeias de redução de carbono e reabilitação de pedreiras tornam as matérias-primas recicladas e as plantas de precipitação energeticamente eficientes elementos essenciais. A América do Sul está aproveitando os booms de construção no Brasil e na Argentina, juntamente com o crescimento do agronegócio, que impulsiona o consumo de produtos para tratamento do solo. O Oriente Médio registra demanda estável proveniente de complexos petroquímicos e projetos de infraestrutura de grande escala, enquanto o potencial de extração mineral da África permanece subdesenvolvido, mas promissor, especialmente no Egito, na Nigéria e na África do Sul. A dispersão geográfica dos depósitos de calcário de alta qualidade continuará a influenciar os fluxos comerciais e os preços regionais, mas unidades de precipitação localizadas e centros de moagem modernizados estão gradualmente reduzindo a intensidade de transporte no mercado global de carbonato de cálcio.

Panorama regulatório
Os produtores de carbonato de cálcio operam dentro de um conjunto de estruturas químicas, ambientais e de segurança de uso final que afetam licenciamento, custos operacionais e qualificação de grades. Na União Europeia, o REACH (Regulamento (CE) n.º 1907/2006) continua central para o registro de substâncias e a conformidade dos usuários intermediários, enquanto a política climática também vem moldando a documentação comercial. O Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da UE começa a se aplicar a partir de 2026 para bens cobertos, pressionando os fornecedores a melhorar a rastreabilidade de emissões em rotas de processamento intensivas em energia.
As bases regulatórias também diferem por aplicação e geografia. Na China, o Ministério da Indústria e Tecnologia da Informação implementou a HG/T 2776-2025 em 2026-07-01, tornando mais rígidos os requisitos técnicos para carbonato de cálcio precipitado fino e carbonato de cálcio precipitado ativado usados em aplicações industriais. Nos Estados Unidos, as operações são moldadas por exigências federais, incluindo as diretrizes de efluentes da US EPA para a produção de carbonato de cálcio sob o 40 CFR Part 415 Subpart AD. Para usos alimentícios, disposições da FDA como a 21 CFR 73.70 regem as condições de uso de aditivos corantes, o que reforça a necessidade de sistemas de qualidade documentados para grades de alta pureza.
Análise da cadeia de valor
A cadeia de valor do carbonato de cálcio começa com a obtenção de matérias-primas minerais (calcário, greda ou mármore) por meio de extração e beneficiamento. Em seguida, ela se divide entre o processamento mecânico para carbonato de cálcio moído (trituração, moagem e classificação) ou o processamento químico para carbonato de cálcio precipitado (calcinação para cal virgem, hidratação e carbonatação). Para o GCC, a competitividade depende da qualidade do depósito, da proximidade dos usuários finais e da moagem e revestimento energeticamente eficientes. Para o PCC, o fornecimento confiável de CO2 e o controle rigoroso do processo sustentam a engenharia de partículas para especificações de papel, plásticos e ciências da vida.
A distribuição a jusante depende de transporte a granel por caminhão, ferrovia, transporte marítimo e sacos. Muitos líderes também operam laboratórios de aplicação e serviço técnico para reduzir a troca de formulações. O mercado também inclui modelos on-site e near-site em papel e papelão, nos quais os produtores constroem plantas de PCC satélites para reduzir a exposição logística e estabilizar o fornecimento, uma estrutura comumente associada a grandes fornecedores integrados como Omya, Imerys, Minerals Technologies e Huber Engineered Materials. A conformidade ambiental, incluindo controle de poeira, uso de água e padrões de efluentes, permanece uma restrição recorrente em toda a cadeia, destacada nos Estados Unidos pelas exigências de fontes pontuais da EPA para instalações de produção de carbonato de cálcio sob o 40 CFR Part 415 Subpart AD.
Cenário Competitivo
O mercado de carbonato de cálcio apresenta consolidação parcial: as principais multinacionais, como Imerys, Omya e Minerals Technologies, combinam direitos de mineração, presença global de processamento e laboratórios de aplicações para entregar qualidade consistente e graus personalizados. Esses players estão aumentando a resiliência por meio de unidades de captura de carbono no local que fornecem CO₂ para linhas de PCC e por meio de gêmeos digitais que otimizam o uso de energia dos moinhos. As credenciais de sustentabilidade influenciam cada vez mais as decisões de compra. Empresas com pegadas de ciclo de vida validadas, fornecimento de energia renovável e sistemas de água de circuito fechado relatam um processo de licenciamento mais tranquilo para expansões. A introdução do Mecanismo de Ajuste de Carbono na Fronteira da União Europeia (CBAM) a partir de 2026 recompensará os exportadores de carbonato de cálcio que puderem documentar baixas emissões a montante, reforçando a vantagem estratégica da precipitação energeticamente eficiente e das rotas de reciclagem de valor agregado.
Líderes do Setor de Carbonato de Cálcio
-
Imerys
-
Sibelco
-
Huber Engineered Materials
-
Minerals Technologies Inc.
-
Omya International AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carbonato de Cálcio Empresas cobertas neste relatório
- ACCM
- GCCP Resources Limited
- Gulshan Polyols Ltd.
- Huber Engineered Materials
- Imerys
- Jordan Carbonate Company
- Manaseer Group
- Minerals Technologies Inc.
- Niğtaş
- OKUTAMA KOGYO CO.,LTD.
- Omya International AG
- Provencale SA
- SaudiCarbonate
- SCHAEFER KALK GmbH & Co. KG
- Shiraishi Group
- Sibelco
- SigmaRoc Plc
- VMPC Joint Stock Company.
- Zantat Sdn. Bhd.

Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades em torno de modelos de fornecimento de PCC on-site e cativo que reduzem a intensidade de frete e melhoram a operabilidade das linhas de papel e papelão. Um exemplo concreto é a Kuantum Papers, que comissionou uma expansão em fevereiro de 2026 que dobrou a produção de PCC em sua instalação de 25.000 para 50.000 TPA, incluindo armazenamento adicional e uma segunda linha de reator, mostrando como os usuários finais estão garantindo fornecimento interno de carga e estabilidade de processo. Oportunidades semelhantes se estendem à composição de plásticos e revestimentos, onde a distribuição consistente do tamanho de partículas, o tratamento de superfície e o controle rigoroso de impurezas permitem grades de maior valor em vez de GCC de commodity.
Rotas verdes e circulares também estão se tornando mais comerciais à medida que compradores de concreto, produtos químicos para construção e embalagens formalizam requisitos de descarbonização nas aquisições. A Holcim investiu na Vateris em abril de 2026 para expandir a tecnologia que converte o CO2 dos gases de combustão em aditivos à base de cálcio para concreto pronto e pré-moldado, indicando como a mineralização de CO2 pode complementar o fornecimento convencional de carbonato de cálcio, ao mesmo tempo em que adiciona novos aditivos orientados a desempenho para aplicações de construção. Em polos de fornecimento emergentes, o investimento em processamento localizado continua a aparecer, incluindo o comissionamento, em março de 2026, de uma planta de moagem de rolo anelar de 3 t/h para um produtor de GCC em Minya, Egito, o que destaca tanto o processamento próximo ao recurso quanto a demanda de substituição de importações ligada ao uso de cargas em construção e plásticos.
Desenvolvimentos industriais recentes em Mercado de Carbonato de Cálcio
- Abril de 2026: a Imerys firmou um acordo vinculante para adquirir a Great Lakes Minerals, uma processadora de minerais sediada nos EUA que atende os mercados finais de refratários e abrasivos. O negócio amplia a presença da Imerys em minerais especiais adjacentes ao carbonato de cálcio, fortalecendo sua capacidade de agrupar soluções minerais projetadas em aplicações industriais. Também apoia o posicionamento do portfólio em direção a segmentos de maior valor e orientados a desempenho, em vez de demanda de carga puramente orientada por volume.
- Outubro de 2025: a CarbonFree e a Univar Solutions assinaram uma carta de intenções para expandir a distribuição do endurocal, descrito como uma alternativa de carbonato de cálcio neutra em carbono e livre de mineração. O acordo melhora o acesso ao mercado para insumos minerais de menor carbono por meio de uma rede estabelecida de distribuição química, ajudando clientes a jusante a operacionalizar metas de descarbonização em formulações. Também aumenta a pressão competitiva sobre fornecedores convencionais de GCC e PCC para documentar suas pegadas e oferecer grades circulares ou de baixo carbono.
- Abril de 2024: a Omya International AG implementou um aumento de preços para produtos de carbonato de cálcio na Europa, vinculado a iniciativas de sustentabilidade e ao apoio contínuo a clientes de papel e papelão. A ação reflete a dinâmica de repasse de custos em processamento sensível a energia e logística e reforça a importância da confiabilidade do fornecimento regional para aplicações de papel de grande volume. Também sinaliza investimento contínuo e priorização de serviços nas principais cadeias de uso final europeias, apesar das pressões mais amplas de digitalização sobre a demanda de papel.


Mercado de Carbonato de Cálcio Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de carbonato de cálcio abrange a demanda por carbonato de cálcio fornecido como insumo de material em usos industriais e de consumo, medida em termos de valor e acompanhada nas principais regiões produtoras e consumidoras.
Exclusões de escopo: Excluímos o calcário minerado e outros minerais com teor de cálcio que não são processados e comercializados como carbonato de cálcio, e também excluímos produtos acabados a jusante nos quais o carbonato de clcio é apenas um ingrediente secundário.
Visão Geral da Segmentação
- Tipo
- Carbonato de Cálcio Moído (GCC)
- Carbonato de Cálcio Precipitado (PCC)
- Aplicação
- Substância Bruta para Material de Construção
- Suplemento Alimentar
- Aditivo para Termoplásticos
- Carga e Pigmento
- Componente de Adesivos
- Dessulfurização de Gás de Combustão
- Agente Neutralizante no Solo
- Outras Aplicações
- Setor de Usuário Final
- Papel
- Plástico
- Adesivos e Selantes
- Construção
- Tintas e Revestimentos
- Farmacêutico
- Automotivo
- Agricultura
- Borracha
- Outros Setores de Usuário Final
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Irã
- Iraque
- Kuwait
- Catar
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado, construir o mapa inicial de demanda e ancorar premissas que podem ser verificadas em relação a dados públicos. Consultamos fontes como o USGS para notas sobre produção de minerais industriais, as estatísticas de comércio da Comissão de Comércio Internacional dos Estados Unidos, os fluxos comerciais do UN Comtrade, as referências dos programas de ar e água da US EPA vinculadas a usos industriais, e artigos revisados por pares que discutem cargas de carga em papel, plásticos e revestimentos.
Além disso, utilizamos relatórios anuais de empresas, apresentações para investidores, anúncios de plantas e páginas de associações comerciais para compreender movimentos de capacidade e tendências de aplicação. Uma assinatura paga de informações financeiras e inteligência empresarial nos ajudou a normalizar a visibilidade de empresas privadas, enquanto uma base de dados de patentes foi utilizada seletivamente para avaliar a intensidade de inovação em torno de rotas precipitadas e graus de desempenho. Essas fontes documentais não são exaustivas, e revisamos muitos outros documentos públicos para coletar pontos de dados, validar premissas e esclarecer inconsistências.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com uma combinação de produtores, distribuidores e grandes usuários finais nos setores de papel, plásticos, materiais de construção e tintas e revestimentos. Utilizamos essas discussões para validar o comportamento real de preços, as combinações típicas de graus e o que impulsiona a mudança entre as formas moída e precipitada, e então realizamos acompanhamentos quando os sinais documentais e o feedback de campo não se alinhavam.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 13% | APAC: 52% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 32% | EMEA: 29% |
| Participantes menores: 14% | Gestores: 55% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma reconstrução de cima para baixo, na qual os sinais de produção e comércio são traduzidos em um conjunto de consumo aparente por região e, em seguida, divididos com base na intensidade de aplicação e nas taxas típicas de carregamento de carbonato de cálcio. Para manter o modelo fundamentado, os totais são corroborados com verificações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados quando disponíveis, verificações de sensatez da utilização de capacidade e construções de volume multiplicado pelo preço médio de venda para aplicações-chave.
Os insumos que afetam materialmente os totais incluem adições de capacidade de minas e plantas, a participação do material precipitado versus moído, a dependência de importações em regiões consumidoras líquidas, faixas de preço médio de venda por grau e uso final, e indicadores de demanda da produção de papel, conversão de plásticos e atividade de construção. Onde a visibilidade de baixo para cima é incompleta, as lacunas são tratadas por meio de premissas conservadoras de utilização e combinação que foram validadas em chamadas e, em seguida, ajustadas caso violem restrições conhecidas de comércio ou produção.
Para a previsão, a análise de cenários é utilizada para que a demanda possa ser flexibilizada sob diferentes taxas de substituição de papel, trajetórias de crescimento de plásticos e ciclos de construção, e então refinada com o consenso de especialistas sobre quais fatores tendem a dominar em cada região. A previsão final mantém um tratamento de moeda consistente e aplica uma progressão de preços que reflete o atraso observado entre energia, frete e redefinições de preços contratuais.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo são verificados em relação a sinais independentes, como balanços comerciais, anúncios de capacidade e os níveis implícitos de consumo per capita nos principais países, e qualquer variação acentuada é investigada antes de os números serem finalizados. Quando surgem inconsistências, verificamos novamente as conversões de unidades, reavaliamos os insumos de preço e combinação e recontatamos participantes selecionados para confirmar se a mudança é real ou apenas ruído de timing.
Antes da publicação, o trabalho é revisado em etapas, com um segundo analista verificando os cálculos e a lógica das premissas, seguido de uma passagem final de aprovação que se concentra em valores discrepantes e conformidade de escopo. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes inaugurações de plantas, paralisações significativas ou mudanças de política que podem movimentar o comércio e os preços.
Tamanho do Mercado de Carbonato de Cálcio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para carbonato de cálcio frequentemente diferem porque o escopo contabilizado não é idêntico e porque as premissas de preço e combinação podem mover os totais significativamente em um material de características similares a commodities. As diferenças também decorrem de se o estudo é orientado a valor ou a volume, em que ano a conversão de moeda é aplicada e quão agressivamente a trajetória de previsão é construída.
A tabela mostra uma dispersão notável e, no modelo da Mordor Intelligence, o mercado é monetizado a partir de uma base de volume utilizando lógica de combinação em nível de aplicação e preço médio de venda, em vez de tratar todas as toneladas como um único preço combinado, o que pode afastar a estimativa de valor de abordagens que utilizam médias de preços mais amplas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 0,00 B (2026) | |
| Global Research House A | USD 50,57 B (2024) | Utiliza um ano base de 2024 com uma curva de expansão de preços e demanda mais acelerada, e o escopo tende a ser lido como um mercado de valor amplo sem separar claramente as diferenças de combinação de graus e precificação por aplicação. |
| Industry Data Publisher B | USD 50,48 B (2024) | Reporta um único valor base de 2024 com visibilidade limitada sobre a conversão de volume para valor, o que pode suavizar excessivamente os preços regionais e subestimar as mudanças de combinação entre o material moído e o precipitado. |
No geral, a lacuna decorre principalmente de como o valor é construído a partir das toneladas, juntamente com o timing do ano base e o quanto a combinação de graus e uso final pode variar ao longo da previsão. Ao vincular o mercado a fatores de demanda observáveis e, em seguida, testar o resultado em relação à produção, ao comércio e ao feedback de campo, a estimativa permanece rastreável e reproduzível mesmo quando insumos individuais precisam ser atualizados.


Principais Questões Respondidas no Relatório
Qual é a demanda projetada de carbonato de cálcio até 2031?
Espera-se que o consumo atinja 195,69 milhões de toneladas até 2031, crescendo a um CAGR de 2,92% a partir de 2026.
Qual região liderará o crescimento futuro?
A Ásia-Pacífico deverá registrar a expansão regional mais rápida a um CAGR de 3,62%, apoiada por projetos de infraestrutura e ganhos na produção manufatureira.
Qual segmento está crescendo mais rapidamente dentro dos plásticos?
Os graus de nanocarbonato de cálcio para filmes de alta clareza e polímeros biodegradáveis estão registrando a maior absorção devido aos benefícios de desempenho e sustentabilidade.
Por que a agricultura é um uso final de alto crescimento?
Os agricultores estão aplicando cada vez mais carbonato de cálcio para neutralizar solos ácidos e aumentar a absorção de nutrientes, impulsionando um CAGR de 3,55% no setor.
Como as regulamentações ambientais estão afetando os fornecedores?
Normas mais rigorosas de pedreiras e emissões estão levando os produtores a adotar matérias-primas recicladas e precipitação energeticamente eficiente, aumentando o investimento de capital, mas melhorando o posicionamento de sustentabilidade.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
