
Tamanho e Participação do Mercado de Barramentos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 19.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.14 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Barramentos pela Mordor Intelligence
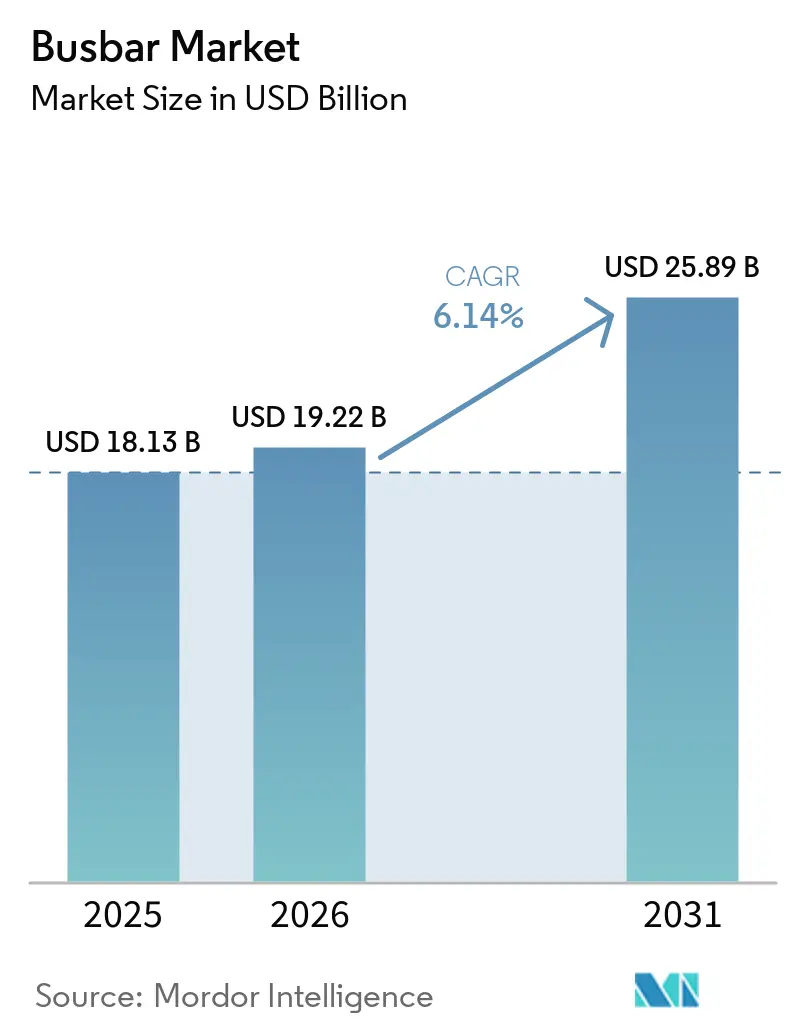
O tamanho do Mercado de Barramentos deve crescer de 18,13 bilhões de USD em 2025 para 19,22 bilhões de USD em 2026 e está previsto para atingir 25,89 bilhões de USD até 2031, a um CAGR de 6,14% no período de 2026 a 2031. O mercado de barramentos está sendo impulsionado por maiores requisitos de energia em data centers, instalações de energia renovável e plantas industriais automatizadas. As novas instalações de computação com inteligência artificial exigem distribuição de energia mais densa, o que favorece os sistemas de barramento blindado em detrimento dos arranjos convencionais de cabos. Projetos de energia renovável e modernização da rede elétrica também estão aumentando a demanda por equipamentos de alta corrente confiáveis. Os fornecedores estão respondendo por meio de investimentos em capacidade, aquisições e desenvolvimento de produtos para sistemas de energia digital. Os custos mais elevados do cobre e a disponibilidade limitada de instaladores qualificados podem atrasar alguns projetos, especialmente onde os orçamentos e as capacidades técnicas são limitados.
Principais Conclusões do Relatório
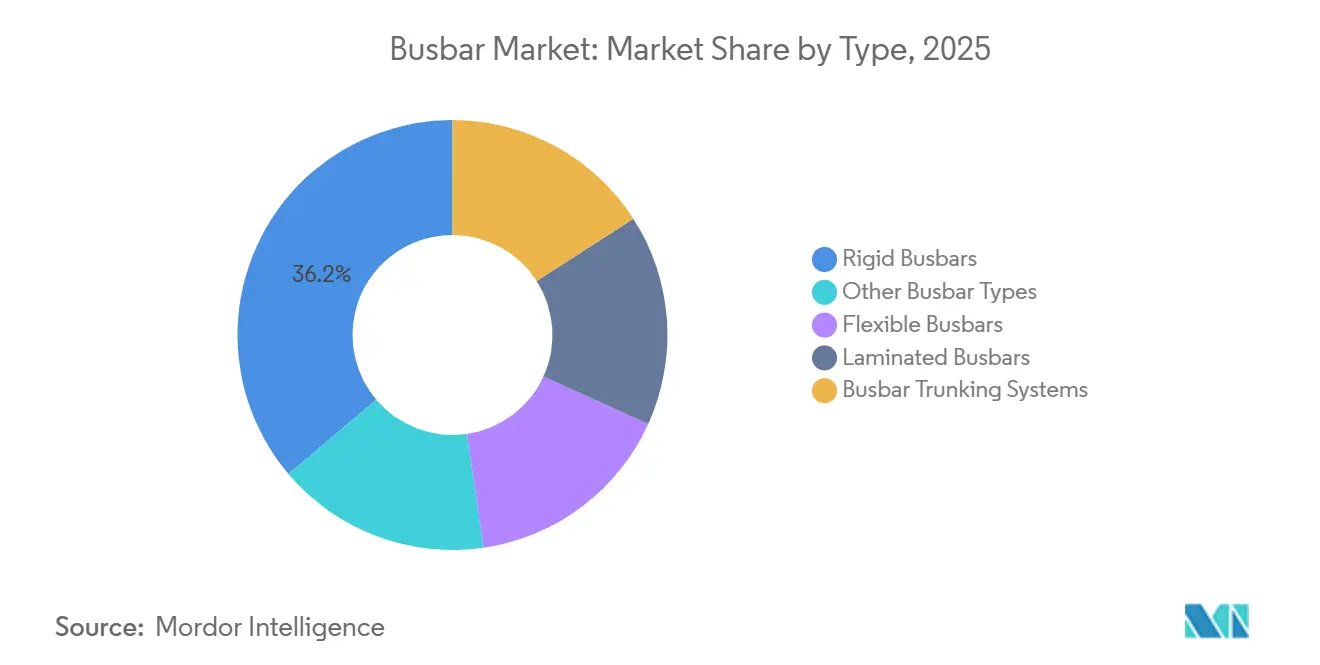
- Por tipo, os barramentos rígidos detinham 36,2% da participação do mercado de barramentos em 2025, enquanto os barramentos laminados têm previsão de crescer a um CAGR de 7,5% até 2031.
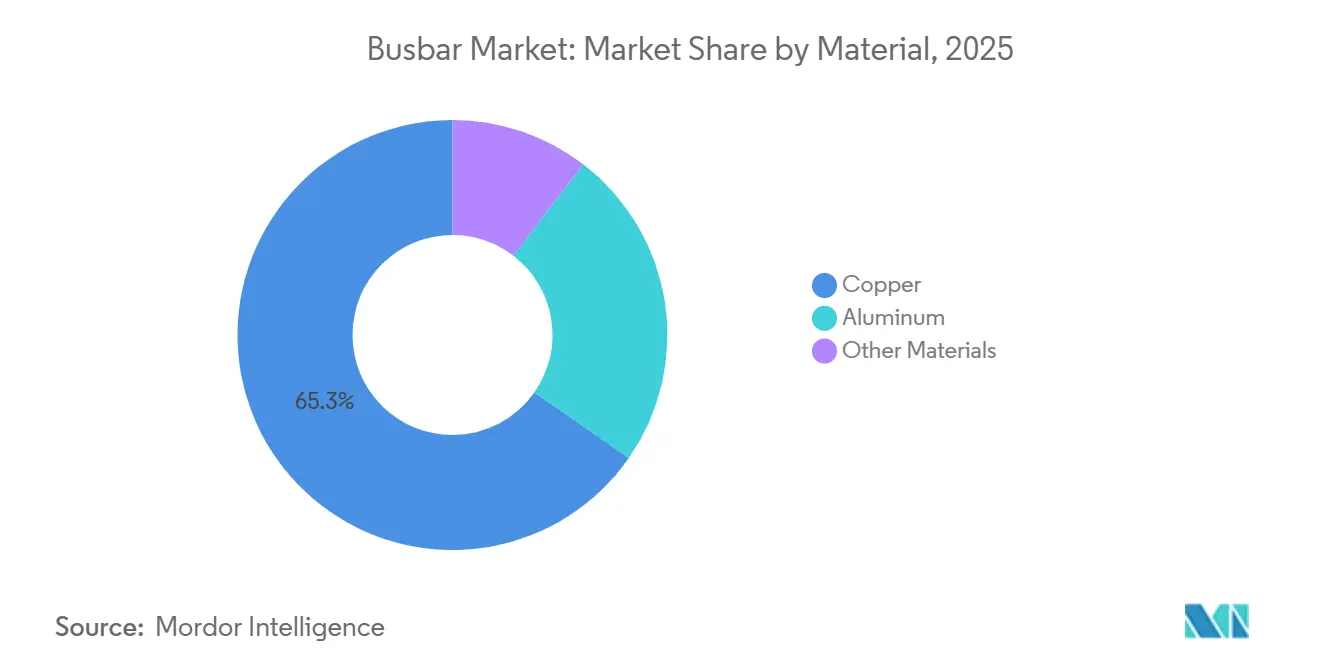
- Por material, o cobre representou 65,3% da participação do mercado de barramentos em 2025, enquanto o alumínio tem projeção de expansão a um CAGR de 6,6% até 2031.
- Por classificação de potência, os sistemas de baixa potência detinham 30,4% da participação do mercado de barramentos em 2025, enquanto os sistemas de alta potência têm previsão de crescer a um CAGR de 7,1% até 2031.
- Por usuário final, as aplicações industriais detinham 31,3% da participação do mercado de barramentos em 2025, enquanto as aplicações comerciais têm previsão de crescer a um CAGR de 6,8% até 2031.
- Por geografia, a Ásia-Pacífico detinha 34,5% da participação do mercado de barramentos em 2025 e tem projeção de expansão a um CAGR de 6,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Barramentos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação de Data Centers, Infraestrutura de IA e Edifícios Digitais | +2.00% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Energia Renovável e Modernização da Rede Elétrica | +1.40% | Global, concentrado na Ásia-Pacífico e Europa | Médio prazo (2–4 anos) |
| Eletrificação e Automação Industrial | +1.00% | Núcleo na Ásia-Pacífico, expansão para Europa e América do Norte | Médio prazo (2–4 anos) |
| Carregamento Rápido de Veículos Elétricos e Arquitetura de Energia de Alta Tensão | +0.80% | Núcleo na Ásia-Pacífico, América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Microrredes Pré-fabricadas para Restauração Resiliente de Energia | +0.30% | América do Norte, Austrália, Sul da Ásia | Médio prazo (2–4 anos) |
| Requisitos de Desempenho contra Incêndio em Construções de Grande Altura | +0.20% | Mercados de grande altura na Ásia-Pacífico, Europa, Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Data Centers, Infraestrutura de IA e Edifícios Digitais
A construção de data centers de hiperescala e de inteligência artificial é um importante fator de demanda para o mercado de barramentos. A Microsoft comprometeu mais de 80 bilhões de USD em investimentos em data centers para o ano fiscal de 2026, enquanto o Google comprometeu 75 bilhões de USD[1]. Grandes campi necessitam de equipamentos de distribuição desde as salas de transformadores at as salas de servidores, incluindo os principais percursos de distribuição que atendem a salas de computação separadas e seus equipamentos de energia locais. As maiores densidades de potência por rack tornaram a distribuição compacta e escalável mais importante nas novas instalações, pois os arranjos de distribuição devem acomodar cargas elétricas maiores em espaço de piso limitado. Os conjuntos personalizados de alta amperagem têm prazos de entrega de 10 a 16 semanas, o que incentiva os compradores a selecionar integradores qualificados com estoque disponível. A Siemens reportou 1,9 bilhão de EUR em pedidos de data centers de Infraestrutura Inteligente no segundo trimestre de 2026, um aumento de mais de 45% em relação ao ano anterior.
Os operadores de data centers também valorizam equipamentos que possam ser instalados rapidamente e adaptados conforme as cargas de computação mudam. Isso favorece os sistemas de barramento blindado modulares em detrimento de arranjos que exigem extenso retrabalho de cabos. O mercado de barramentos, portanto, se beneficia tanto de novas construções quanto de modernizações de instalações digitais existentes. A necessidade de sistemas testados é especialmente importante onde o tempo de inatividade pode afetar operações de computação críticas. Fabricantes com produtos certificados e canais de entrega estabelecidos podem responder mais prontamente a esses requisitos. Essa demanda tem incentivado os fornecedores a expandir a capacidade nos Estados Unidos e na Europa.
Energia Renovável e Modernização da Rede Elétrica
A implantação de energia renovável está ampliando o uso de barramentos além das subestações convencionais. Inversores solares, sistemas de armazenamento de energia em baterias e sistemas de coleta de energia renovável requerem conexões de alta capacidade confiáveis que possam ser especificadas para diferentes arranjos de local e condições operacionais. Esses projetos também dependem de equipamentos que possam ser testados e integrados com a infraestrutura de subestação mais ampla. A Índia registrou um aumento de 35% nas instalações de energia fotovoltaica solar em 2025. O aumento sustenta a demanda por equipamentos de barramento vinculados a strings de inversores e infraestrutura de subestação. A China emitiu a norma GB/T 33346-2025 para sistemas de barramento blindado compacto isolado em aplicações de energia eólica, e a norma entrou em vigor em fevereiro de 2026[2]. A especificação indica a crescente importância de equipamentos desenvolvidos especificamente para instalações de energia renovável.
A variabilidade da geração solar e eólica pode criar condições de carregamento harmônico que são difíceis para instalações mais antigas. Os proprietários de ativos podem precisar de sistemas de substituição ou modernizados quando os equipamentos existentes não atendem aos requisitos operacionais. O mercado de barramentos pode, portanto, se beneficiar tanto de projetos em campo novo quanto de trabalhos de renovação em redes maduras. O armazenamento em baterias adiciona outra camada de requisitos de projeto, pois o equipamento deve gerenciar alta corrente em um espaço compacto. Os programas de modernização da rede elétrica também colocam maior ênfase na confiabilidade e no desempenho verificado. Esses fatores sustentam a demanda por fornecedores com capacidades de engenharia de aplicação e conformidade. Eles também tornam a seleção de produtos mais estreitamente vinculada ao perfil operacional de uma instalação, em vez de apenas ao custo dos condutores.
Eletrificação e Automação Industrial
A eletrificação industrial sustenta a demanda por sistemas de barramento de média potência em fábricas, plantas de processamento e instalações de semicondutores. Operações automotivas, químicas e de maquinário necessitam de distribuição confiável para centros de controle de motores e linhas de produção automatizadas. A Alemanha continua sendo um importante centro de demanda europeu devido à sua base automotiva, de maquinário e de semicondutores. A Siemens introduziu seu sistema de Gestão de Ativos Electrification X em setembro de 2025 para utilizar dados de sensores de temperatura e descarga parcial para manutenção preditiva. O sistema tem como objetivo reduzir o tempo de inatividade não planejado em ambientes críticos para a produção. O monitoramento conectado torna os sistemas de barramento mais relevantes para operadores que buscam melhor visibilidade dos ativos de energia.
Os requisitos de eletrificação europeus também podem tornar as modernizações parte do planejamento de conformidade para a indústria pesada. Isso pode encurtar os ciclos de decisão em comparação com projetos que dependem apenas de gastos de capital rotineiros. O setor de barramentos se beneficia quando os clientes buscam equipamentos integrados, monitoramento e suporte de gestão de energia. Os integradores estabelecidos têm vantagem porque podem fornecer sistemas certificados em várias instalações. Os clientes industriais permanecem focados em confiabilidade, segurança e disponibilidade de serviço. Essas prioridades sustentam a demanda por equipamentos comprovados, mesmo quando opções de menor custo estão disponíveis.
Carregamento Rápido de Veículos Elétricos e Arquitetura de Energia de Alta Tensão
As plataformas de veículos elétricos estão migrando de arquiteturas de 400 V para 800 V, o que sustenta a demanda por barramentos laminados. Esses conjuntos são utilizados em inversores de tração, sistemas de bateria e equipamentos de carregamento. A eletrônica de potência de alta comutação necessita de arranjos de condutores de baixa indutância para limitar picos de tensão. O material da conferência IEEE fornecido observa que a indutância parasita deve permanecer abaixo de 5 nanohenries em projetos de inversores de alta densidade de comutação. Esse requisito favorece os conjuntos de cobre multicamadas em aplicações de tração compactas. Também limita o escopo para substituição por alumínio onde o empacotamento e o desempenho em alta frequência são críticos.
A Mersen assinou um contrato de vários milhões de euros com a Vulcan Energy em abril de 2026 para o Projeto Lionheart em Frankfurt. A Eaton também formou uma colaboração com a Munich Electrification em torno de um sistema de configuração de bateria comutável de 400 V e 800 V. Esses movimentos mostram que o hardware de distribuição de energia está sendo desenvolvido em conjunto com sistemas mais amplos de bateria e comutação. O mercado de barramentos é sustentado quando os projetos de veículos e carregamento requerem arquiteturas elétricas mais integradas. Os fornecedores que atendem aos requisitos térmicos, de comutação e de empacotamento podem atender a esses usos de maior valor.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Cobre e do Alumínio | -1.40% | Global | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial de Engenharia e Retrofit | -0.90% | Mercados emergentes, Oriente Médio e África, América do Sul | Médio prazo (2–4 anos) |
| Exposição a Fuga Térmica sob Cargas Ricas em Harmônicos | -0.40% | Ásia-Pacífico industrial, data centers na América do Norte | Longo prazo (≥ 4 anos) |
| Escassez de Instaladores Certificados de Barramentos em Mercados Emergentes | -0.40% | Oriente Médio e África, Sudeste Asiático, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Cobre e do Alumínio
Os preços do cobre superaram 12.000 USD por tonelada métrica no início de 2026, aumentando a pressão de custos para os fabricantes de barramentos. Interrupções no fornecimento, problemas trabalhistas e acumulação de estoques foram identificados como fatores contribuintes no material fornecido. O Grupo Internacional de Estudo do Cobre estimou um déficit de cobre refinado de 150.000 toneladas métricas para 2026. Os custos mais elevados encurtaram os períodos de cotação a preço fixo para 24 a 48 horas para alguns fabricantes. Isso torna a aquisição mais difícil para projetos que necessitam de longos ciclos de aprovação. Também coloca maior pressão sobre empresas menores que dependem de compras no mercado spot.
O alumínio está recebendo mais atenção em aplicações de barramento de grande escala e de nível de concessionária, onde há mais espaço disponível. O material de origem citou uma relação de preço cobre-alumínio de 4,3:1 em 2026, o que altera a comparação que os compradores fazem entre custo do material, espaço e desempenho elétrico. O alumínio pode exigir 1,6 vezes a seção transversal de condutores de cobre comparáveis, portanto, seu uso depende de a instalação poder acomodar um condutor maior. É menos adequado para aplicações compactas de tração e eletrônica de potência de alta frequência. Fornecedores maiores podem garantir capacidade de laminação em fundições com maior antecedência. Essa diferença pode proteger fornecedores maiores enquanto reduz as margens de fabricantes menores no mercado de barramentos.
Alto Custo Inicial de Engenharia e Retrofit
Os sistemas de barramento blindado podem custar mais para instalar do que os sistemas convencionais de cabos no início. Engenharia, fabricação, logística de entrega e comissionamento contribuem para esse custo. Projetos em instalações existentes podem ser especialmente difíceis porque as estruturas existentes e os percursos de eletrodutos adicionam trabalho de mão de obra e projeto. Projetos em mercados emergentes podem enfrentar requisitos rigorosos de retorno do investimento por parte das instituições financiadoras. Nessas condições, os compradores podem selecionar sistemas de cabos mesmo quando os barramentos têm custos de ciclo de vida mais baixos. Isso limita a adoção em projetos comerciais e institucionais de médio porte.
O longo processo de qualificação também aumenta os custos de entrada e de projeto. Novos fornecedores podem precisar de 12 meses ou mais para testes de protótipo e validação pelo comprador antes de receber pedidos. O processo reforça a posição dos fornecedores estabelecidos em aplicações tecnicamente exigentes. No Oriente Médio, África e América do Sul, a maturidade das especificações pode variar entre projetos. Grandes subestações, plantas industriais e data centers de hiperescala podem justificar o custo inicial com mais facilidade. O mercado de barramentos pode se expandir mais lentamente onde os clientes carecem de recursos de engenharia ou parceiros de instalação estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Sistemas Rígidos Lideram Enquanto Barramentos Laminados Crescem Mais Rapidamente
Os barramentos rígidos detinham 36,2% da participação do mercado de barramentos em 2025. Eles continuam comuns em subestações de concessionárias, painéis de distribuição industriais e sistemas de distribuição comercial fixos. Sua estabilidade dimensional e alta capacidade de corrente sustentam seu uso estabelecido. Esses sistemas também oferecem custos previsíveis em aplicações com requisitos de energia bem definidos. Os ciclos de substituição ajudam a sustentar a demanda por formatos rígidos. Sua posição reflete a importância contínua de instalações padronizadas e de alto volume.
Os barramentos laminados têm previsão de expansão a um CAGR de 7,5% até 2031. Esta é a taxa de crescimento mais rápida entre as categorias de tipo nos dados fornecidos. O tamanho do mercado de barramentos para sistemas laminados é sustentado por inversores de veículos de 800 V, equipamentos de armazenamento de energia em baterias e plataformas de inversores solares. Essas aplicações requerem condutores multicamadas com baixa indutância. Os sistemas de barramento blindado também se beneficiam da construção de data centers e grandes edifícios. Os barramentos flexíveis continuam importantes para usos em nível de conexão em painéis de distribuição e terminais de transformadores. O mix de tipos combina produtos estabelecidos de alto volume com formatos de engenharia de crescimento mais rápido.


Por Material: O Cobre Detém a Maior Posição e o Alumínio Ganha Espaço
O cobre detinha 65,3% do segmento de materiais por valor em 2025. Sua condutividade foi identificada como 100% IACS no material fornecido. O cobre também oferece uma seção transversal compacta para instalações de alta densidade de potência. Os sistemas de barramento de data centers e os sistemas de tração dependem dessas características de desempenho. A integridade das junções é outro fator importante em aplicações de alta corrente. O cobre, portanto, continua sendo o material primário para instalações exigentes.
O alumínio tem previsão de crescer a um CAGR de 6,6% até 2031. O tamanho do mercado de barramentos para alumínio se beneficia onde uma seção transversal de condutor maior é aceitável. Distribuição de concessionárias, barramentos de coleta de energia renovável e longos percursos de barramento blindado comercial são aplicações adequadas. Sua posição de custo se torna mais atrativa quando os preços do cobre sobem. A eletrificação automotiva também ajudou a normalizar as tecnologias de fiação em alumínio para as equipes de engenharia. As laminações compostas de cobre-grafeno foram descritas na Patente dos EUA 12646808 como superando 120% de condutividade IACS. Outros materiais permanecem pequenos em termos comerciais, mas podem influenciar especificações futuras.
Por Classificação de Potência: Baixa Potência Tem a Maior Base e Alta Potência Cresce Mais Rapidamente
Os sistemas de baixa potência abaixo de 125 A detinham 30,4% da participação do mercado de barramentos em 2025. A distribuição de iluminação, quadros de distribuição final e usos em pequenos painéis criam uma ampla base instalada. Essas aplicações sustentam volume recorrente em ambientes comerciais e residenciais. Os produtos de baixa potência atendem a muitos requisitos rotineiros de distribuição elétrica. Sua demanda é menos dependente de uma única classe de projeto. Essa amplitude explica a posição de liderança do segmento em 2025.
Os sistemas de alta potência acima de 800 A têm projeção de crescer a um CAGR de 7,1% até 2031. Alimentadores principais de data centers, centros de controle de motores industriais, subestações de energia renovável e hubs de carregamento rápido sustentam essa demanda. O material de origem descreveu aplicações com classificações de até 6.300 A. Sistemas certificados de alta corrente podem exigir um prêmio onde a confiabilidade de energia é essencial. Melhorias na extrusão de alumínio e no isolamento sanduíche podem ajudar os sistemas de barramento blindado de alta potência a se adequar a edifícios densos. Os sistemas de média potência de 125 A a 800 A continuam a atender a acionadores de sistemas de climatização, quadros comerciais e linhas de produção. Esses desenvolvimentos podem fortalecer a adoção de barramentos em diferentes requisitos de carga.
Por Usuário Final: Aplicações Industriais Lideram e Usos Comerciais se Aceleram
As aplicações industriais detinham 31,3% da participação do mercado de barramentos em 2025. Maquinário pesado, refino de petróleo, produtos químicos e operações de oficina formam a base de demanda central. Os barramentos são amplamente utilizados onde as instalações necessitam de distribuição de alta corrente confiável. As novas instalações incluem cada vez mais capacidades de monitoramento e manutenção preditiva. Esses recursos podem aumentar o valor dos sistemas industriais. A demanda industrial permanece importante mesmo quando outras categorias de usuários finais crescem mais rapidamente.
As aplicações comerciais têm previsão de crescer a um CAGR de 6,8% até 2031. Data centers, aeroportos, grandes estabelecimentos de varejo e edifícios de escritórios inteligentes são ambientes-chave. Os operadores nessas instalações necessitam de distribuição de energia flexível e alto tempo de atividade. Os projetos de concessionárias permanecem especializados porque a confiabilidade e a vida útil dos ativos orientam as decisões de compra. A integração de armazenamento em baterias adiciona aos requisitos técnicos para sistemas de concessionárias. A Godrej & Boyce reportou um pipeline de projetos de INR 2.600 crore para o ano fiscal de 2026, equivalente a 313 milhões de USD, abrangendo infraestrutura de transmissão e eletrificação ferroviária. A demanda residencial permanece um contribuinte menor e está vinculada principalmente a grandes projetos multifamiliares.
Análise Geográfica
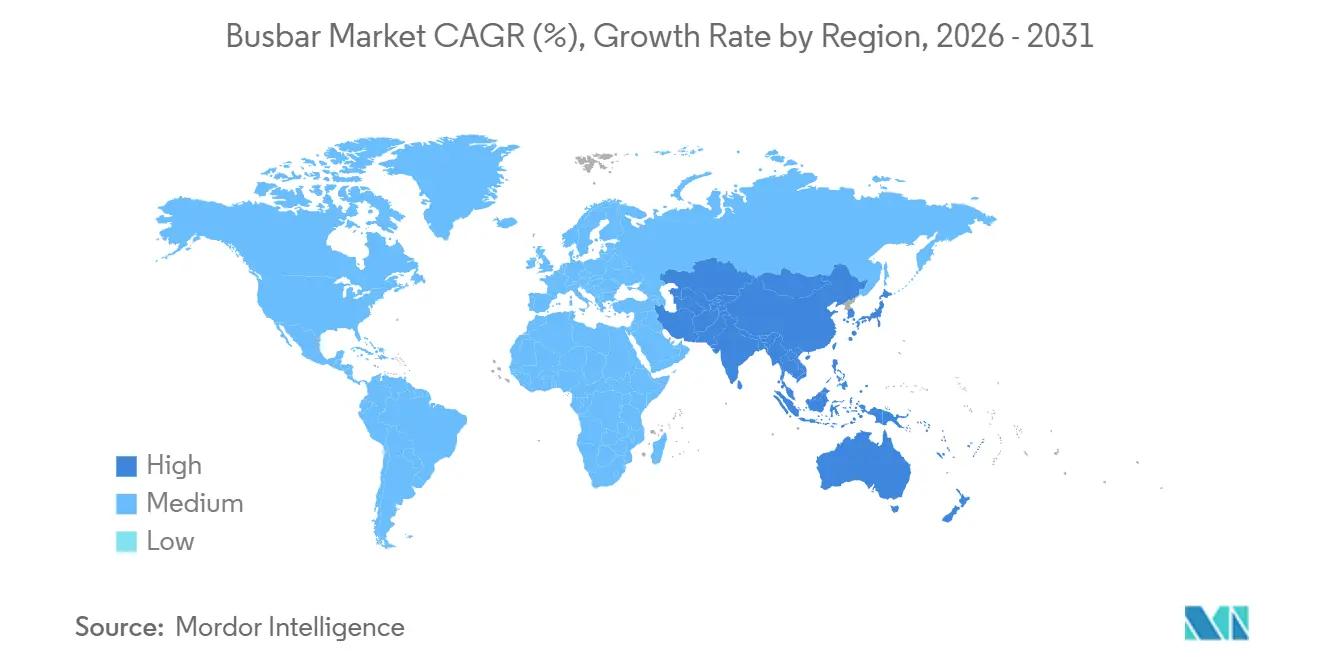
A Ásia-Pacífico detinha 34,5% da participação do mercado de barramentos em 2025 e tem previsão de crescer a um CAGR de 6,6% até 2031. A China sustenta a demanda regional por meio de sua base industrial, instalações de energia renovável e frota de veículos elétricos. Os dados fornecidos situaram a China em 30% a 35% da demanda da Ásia-Pacífico por valor. A Índia adiciona demanda por meio da expansão solar e do investimento em manufatura. O investimento estrangeiro direto em manufatura superou 25 bilhões de USD nos últimos anos. Vietnã, Tailândia e Indonésia também são sustentados por investimentos em eletrônicos, semicondutores e indústria. O mercado de barramentos na região é moldado tanto pelo crescimento da produção local quanto pela expansão dos requisitos de infraestrutura.
A América do Norte é madura, mas continua a crescer por meio da construção de data centers, modernização da rede elétrica e infraestrutura de carregamento. Os planos de investimento da Microsoft e do Google estão criando demanda concentrada nos principais corredores de data centers dos EUA. A Siemens anunciou mais de 200 milhões de USD para instalações na Geórgia e no Texas em setembro de 2026[3]. A Schneider Electric anunciou mais de 700 milhões de USD em investimentos em manufatura nos EUA até 2027. Os limites de capacidade, e não a fraqueza da demanda, são a principal restrição na região. Canadá e México adicionam demanda industrial por meio da eletrificação de mineração e atividades de nearshoring.
A Europa é sustentada pela competitividade industrial e pelos requisitos de transição energética. A Alemanha é o maior centro de demanda europeu no material fornecido, devido à produção automotiva, de maquinário e de semicondutores. A Schneider Electric anunciou um investimento de 150 milhões de EUR na França em setembro de 2026 para consolidar a produção em Dijon e abrir uma nova instalação em Évreux. O Oriente Médio e a África têm projeção de crescer entre 6% e 8%, liderados por projetos de infraestrutura na Arábia Saudita, data centers nos Emirados Árabes Unidos e reabilitação da rede elétrica na África do Sul. A América do Sul está crescendo em ritmo moderado, com Brasil e Chile fornecendo demanda por meio de investimentos em data centers e eletrificação de mineração. As diferenças regionais em habilidades de instalaço e financiamento de projetos continuam a influenciar a adoção no mercado de barramentos.

Cenário Competitivo
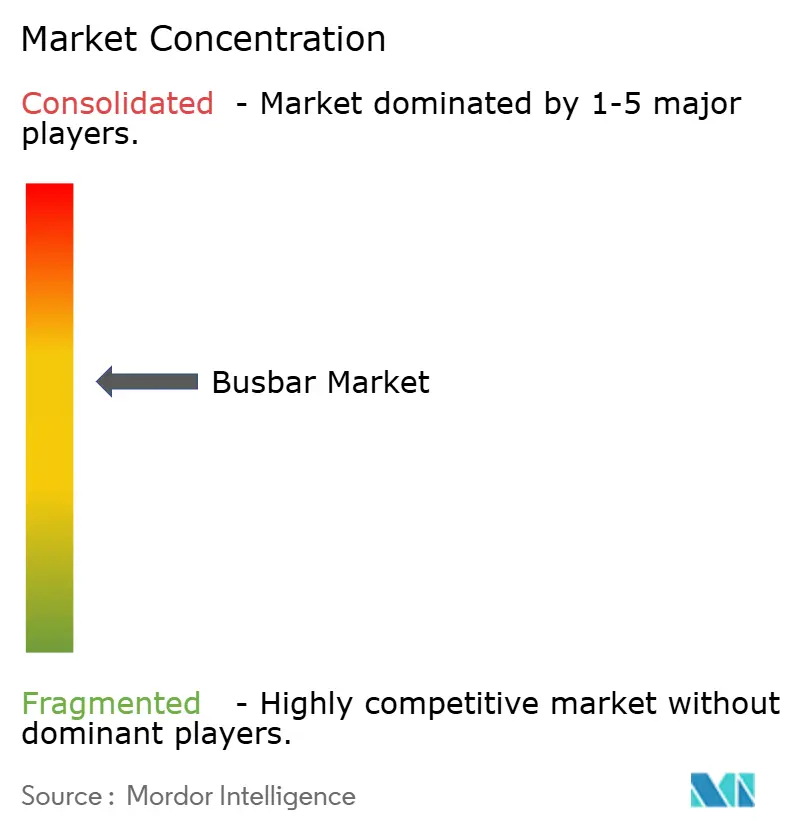
O mercado de barramentos é moderadamente consolidado, com Schneider Electric, Siemens, ABB, Eaton e Legrand detendo uma participação importante nas remessas globais em 2026. Seus portfólios abrangem aplicações desde sistemas de barramento blindado de iluminação de 25 A até sistemas de alimentação de 6.300 A, permitindo-lhes atender tanto à distribuição rotineira quanto a instalações de alta corrente. Sua capacidade de suportar várias categorias de produtos também pode ser importante para compradores que buscam um fornecedor comum em um grande projeto. Os requisitos de qualificação IEC criam uma barreira de entrada significativa para novos fornecedores. Os testes de protótipo e a validação pelo comprador podem levar mais de 12 meses. Isso sustenta as posições dos fornecedores estabelecidos em data centers e outras instalações de missão crítica. A concorrência é baseada em gama de produtos certificados, capacidade de entrega, suporte de engenharia e capacidade de serviço.
A Siemens está expandindo a capacidade por meio de investimento orgânico. Ela anunciou 300 milhões de EUR para capacidade de manufatura elétrica na Alemanha em julho de 2026. Também anunciou mais de 200 milhões de USD para instalações de manufatura nos EUA em setembro de 2026. A Legrand adotou uma abordagem liderada por aquisições, adquirindo a Power Bus Way em 2024, a Linkk Busway Systems em 2025 e a Kratos Industries em 2026[4]. Essas aquisições adicionaram capacidades em data centers na América do Norte, Ásia-Pacífico e Europa.
Empresas regionais na Índia, Turquia e Coreia do Sul competem por meio de suporte de engenharia local e preço. C&S Electric, Larsen & Toubro e Godrej & Boyce são ativas em projetos indianos. O mercado intermediário no Sul e Sudeste Asiático oferece espaço para pacotes de barramento blindado pré-projetados com serviços de comissionamento. A oferta de gestão de ativos digitais da Siemens também reflete o papel do monitoramento na diferenciação de fornecedores. Os materiais avançados continuam sendo outra área competitiva, como demonstrado pela patente de barramento de cobre-grafeno da TE Connectivity. O mercado de barramentos continua a favorecer fornecedores que combinam certificação de produtos, alcance de manufatura e suporte de projeto específico para aplicações. Essas capacidades ajudam os fornecedores a atender aos requisitos distintos de projetos de concessionárias, industriais, comerciais, de transporte e de infraestrutura digital em muitos ambientes de instalação e condições operacionais.
Líderes do Setor de Barramentos
-
Schneider Electric SE
-
Eaton Corporation plc
-
ABB Ltd.
-
Siemens AG
-
Legrand SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Siemens anunciou mais de 200 milhões de USD em duas novas instalações de manufatura nos EUA em Pendergrass, Geórgia, e Grand Prairie, Texas, adicionando mais de 1.500 empregos para produtos de infraestrutura elétrica de baixa tensão utilizados em data centers de IA e distribuição de energia crítica.
- Setembro de 2026: A Schneider Electric anunciou um investimento de 150 milhões de EUR na França, equivalente a 175 milhões de USD, consolidando a manufatura em Dijon e abrindo uma instalação em Évreux.
- Julho de 2026: A Siemens anunciou um investimento de 300 milhões de EUR na expansão da manufatura elétrica na Alemanha, com meta de 700 novos empregos até 2030.
- Julho de 2026: A nVent arrendou uma instalação adicional de 160.000 pés quadrados em Blaine, Minnesota, para capacidade de resfriamento líquido de data centers.


Escopo do Relatório Global do Mercado de Barramentos
Um barramento é um condutor elétrico rígido ou flexível, tipicamente feito de cobre ou alumínio, utilizado para coletar, distribuir e transmitir energia elétrica dentro de sistemas elétricos. Os barramentos são comumente instalados em quadros de distribuição, painéis de distribuição, subestações, data centers, instalações industriais e sistemas de distribuição de energia. Eles fornecem um caminho de baixa resistência para conduzir altas correntes elétricas e podem substituir múltiplos cabos, simplificando a distribuição elétrica, melhorando a utilização do espaço e aumentando a confiabilidade do sistema.
O Mercado Global de Barramentos é segmentado por tipo, material, classificação de potência, usuário final e geografia. Por tipo, o mercado é segmentado em barramentos rígidos, barramentos flexíveis, barramentos laminados, sistemas de barramento blindado e outros tipos de barramentos. Por material, o mercado é segmentado em cobre, alumínio e outros materiais. Por classificação de potência, o mercado é segmentado em abaixo de 125 A, 125–800 A e acima de 800 A. Por usuário final, o mercado é segmentado em concessionárias de energia, industrial, comercial, residencial, transporte e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de barramentos em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Barramentos Rígidos |
| Barramentos Flexíveis |
| Barramentos Laminados |
| Sistemas de Barramento Blindado |
| Outros Tipos de Barramentos |
| Cobre |
| Alumínio |
| Outros Materiais |
| Baixa Potência – Abaixo de 125 A |
| Média Potência – 125–800 A |
| Alta Potência – Acima de 800 A |
| Concessionrias de Energia |
| Industrial |
| Comercial |
| Residencial |
| Transporte |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Barramentos Rígidos | |
| Barramentos Flexíveis | ||
| Barramentos Laminados | ||
| Sistemas de Barramento Blindado | ||
| Outros Tipos de Barramentos | ||
| Por Material | Cobre | |
| Alumínio | ||
| Outros Materiais | ||
| Por Classificação de Potência | Baixa Potência – Abaixo de 125 A | |
| Média Potência – 125–800 A | ||
| Alta Potência – Acima de 800 A | ||
| Por Usuário Final | Concessionrias de Energia | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Transporte | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por sistemas de barramentos?
A construção de data centers, as instalações de energia renovável, a eletrificação industrial e a arquitetura de energia para veículos elétricos sustentam a demanda por sistemas de barramentos.
Qual é o tamanho do mercado de barramentos em 2026?
O tamanho do mercado de barramentos é de 19,22 bilhões de USD em 2026 e tem previsão de atingir 25,89 bilhões de USD até 2031 a um CAGR de 6,14%.
Qual tipo de barramento está crescendo mais rapidamente?
Os barramentos laminados têm previsão de crescer a um CAGR de 7,5% até 2031, sustentados por aplicações em veículos elétricos, armazenamento e inversores solares.
Por que o cobre continua importante na fabricação de barramentos?
O cobre detinha 65,3% do valor do material em 2025 porque as aplicações de alta densidade de potência requerem sua condutividade e seção transversal compacta.
Qual região lidera a demanda por barramentos?
A Ásia-Pacífico detinha 34,5% em 2025 e tem previsão de crescer a um CAGR de 6,6% até 2031.
O que limita a adoção de sistemas de barramento blindado?
Os custos iniciais mais elevados de engenharia e retrofit, a volatilidade dos preços dos metais, as lacunas de habilidades de instalação e os riscos de carga harmônica podem desacelerar a adoção.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
