
Taille et part du marché des barres omnibus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.22 Milliards de dollars |
| Taille du Marché (2031) | 25.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.14 % |
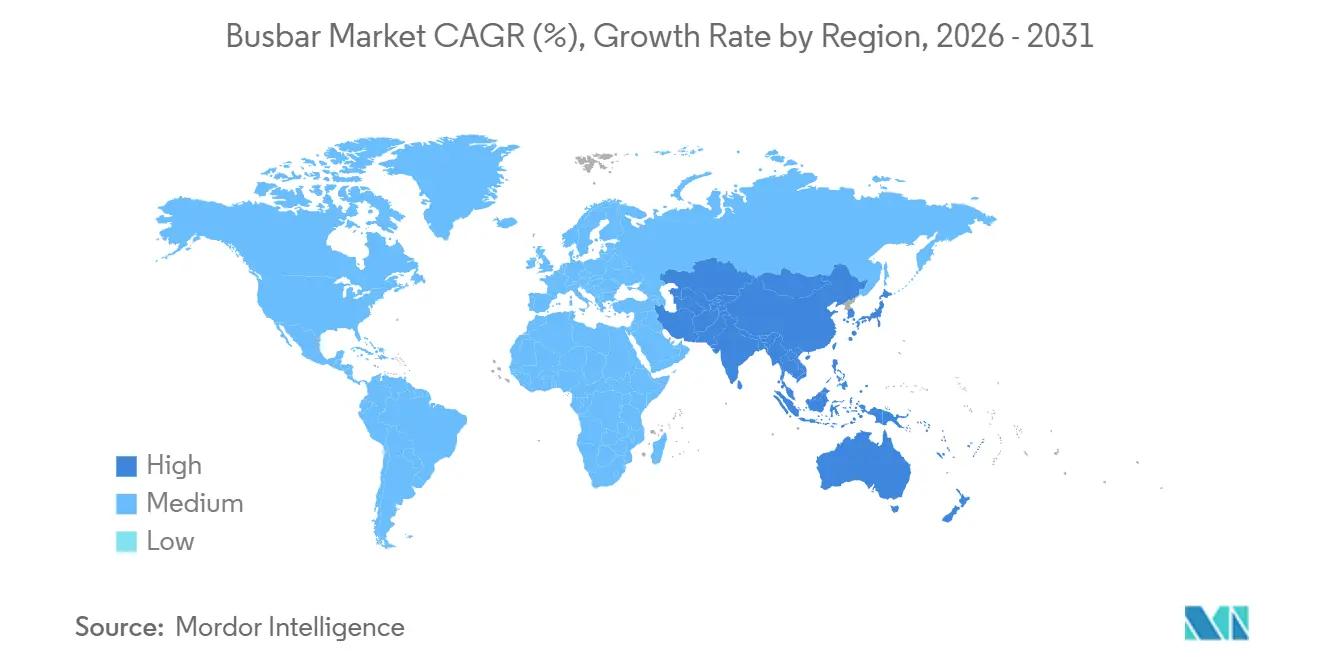
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des barres omnibus par Mordor Intelligence
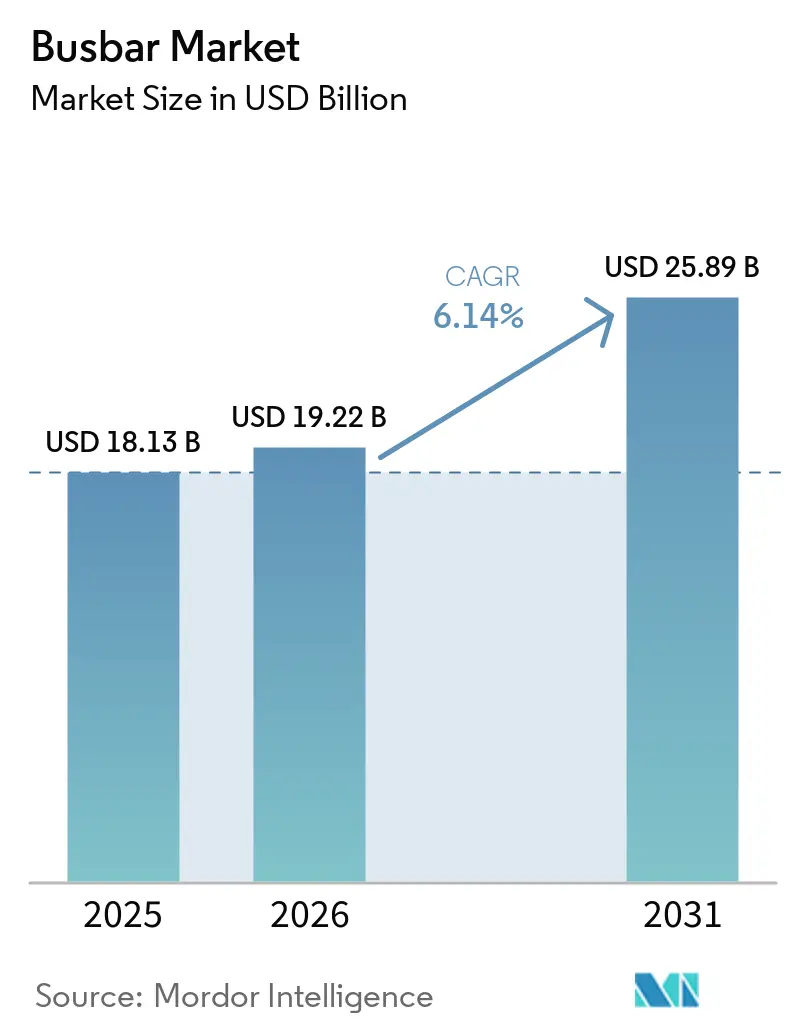
La taille du marché des jeux de barres devrait passer de 18,13 milliards USD en 2025 à 19,22 milliards USD en 2026 et devrait atteindre 25,89 milliards USD d'ici 2031, avec un CAGR de 6,14 % sur la période 2026-2031. Le marché est soutenu par des besoins en énergie plus élevés dans les centres de données, les installations d'énergie renouvelable et les sites industriels automatisés. Les nouvelles installations de calcul par intelligence artificielle nécessitent une distribution d'énergie plus dense, ce qui favorise les systèmes de canalisations à jeux de barres par rapport aux câblages conventionnels. Les projets d'énergies renouvelables et les modernisations du réseau électrique augmentent également la demande en équipements haute intensité fiables. Les fournisseurs répondent à cette tendance par des investissements en capacité, des acquisitions et le développement de produits pour les systèmes d'alimentation numériques. La hausse des coûts du cuivre et la disponibilité limitée d'installateurs qualifiés peuvent retarder certains projets, notamment là où les budgets et les capacités techniques sont limités.
Principaux enseignements du rapport
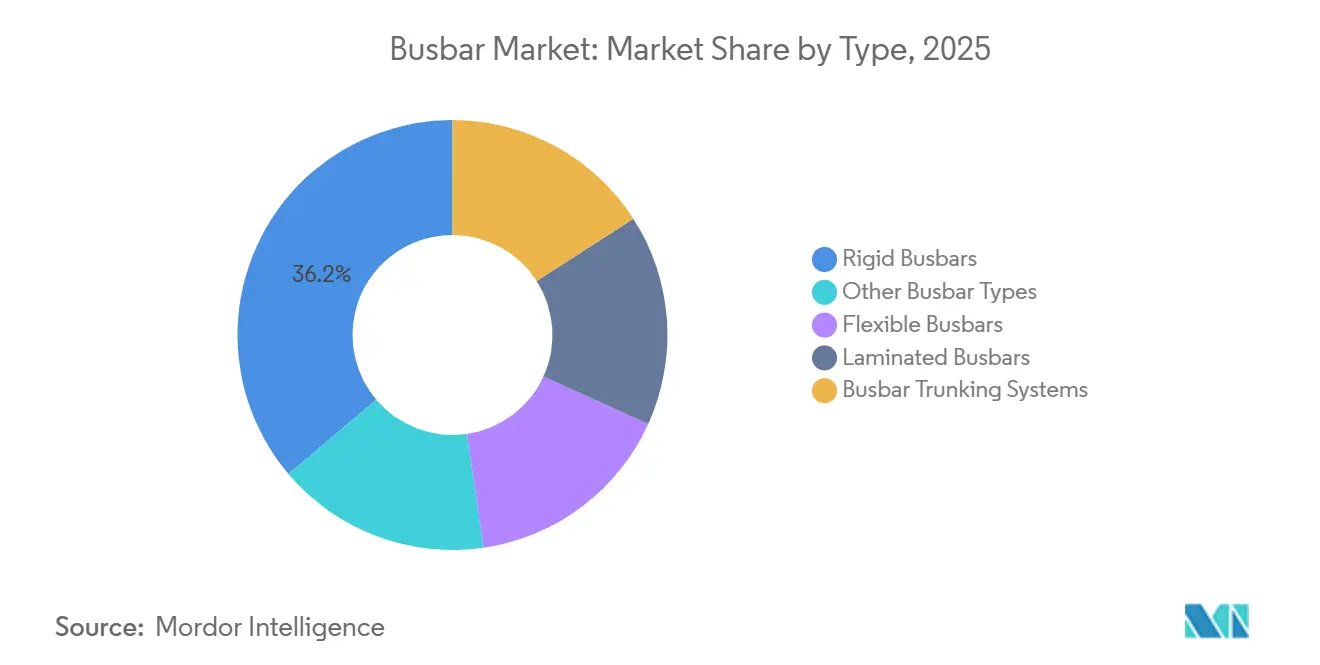
- Par type, les jeux de barres rigides détenaient 36,2 % de la part de marché des jeux de barres en 2025, tandis que les jeux de barres laminés devraient croître à un CAGR de 7,5 % jusqu'en 2031.
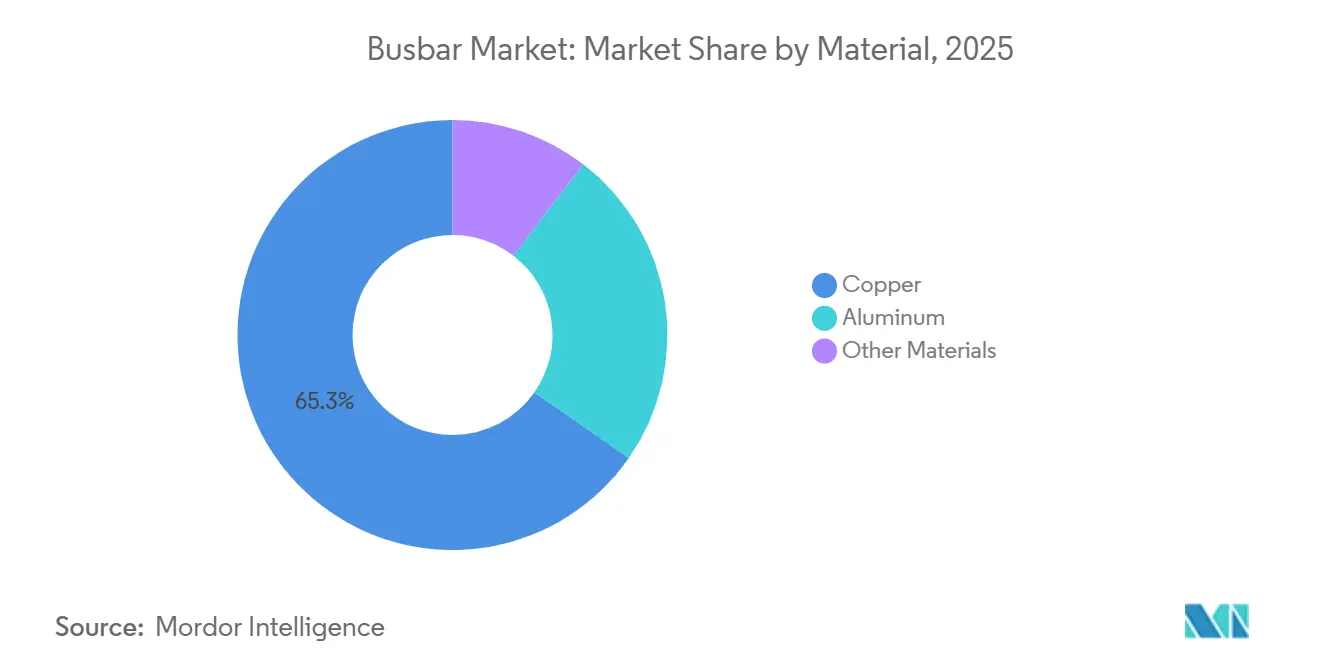
- Par matériau, le cuivre représentait 65,3 % de la part de marché en 2025, tandis que l'aluminium devrait se développer à un CAGR de 6,6 % jusqu'en 2031.
- Par puissance nominale, les systèmes basse puissance détenaient 30,4 % de la part de marché en 2025, tandis que les systèmes haute puissance devraient croître à un CAGR de 7,1 % jusqu'en 2031.
- Par utilisateur final, les applications industrielles détenaient 31,3 % de la part de marché des jeux de barres en 2025, tandis que les applications commerciales devraient croître à un CAGR de 6,8 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique détenait 34,5 % de la part de marché en 2025 et devrait se développer à un CAGR de 6,6 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification des centres de données, des infrastructures d'IA et des bâtiments numériques | +2.00% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Déploiement des énergies renouvelables et modernisation du réseau électrique | +1.40% | Mondial, concentré en Asie-Pacifique et en Europe | Moyen terme (2–4 ans) |
| Électrification industrielle et automatisation | +1.00% | Cœur Asie-Pacifique, extension vers l'Europe et l'Amérique du Nord | Moyen terme (2–4 ans) |
| Recharge rapide des véhicules électriques et architecture d'alimentation haute tension | +0.80% | Cœur Asie-Pacifique, Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Microréseaux préfabriqués pour la restauration résiliente de l'alimentation | +0.30% | Amérique du Nord, Australie, Asie du Sud | Moyen terme (2–4 ans) |
| Exigences de performance au feu dans la construction de bâtiments de grande hauteur | +0.20% | Marchés des bâtiments de grande hauteur en Asie-Pacifique, Europe, Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification des centres de données, des infrastructures d'IA et des bâtiments numériques
La construction de centres de données hyperscale et dédiés à l'IA constitue un moteur de demande majeur pour le marché des barres omnibus. Microsoft s'est engagé à investir plus de 80 milliards USD dans les centres de données pour l'exercice fiscal 2026, tandis que Google s'est engagé à hauteur de 75 milliards USD[1]. Les grands campus nécessitent des équipements de distribution depuis les salles de transformateurs jusqu'aux salles de serveurs, y compris les principales voies de distribution desservant les différentes salles informatiques et leurs équipements d'alimentation locaux. La densité de puissance plus élevée des baies a rendu la distribution compacte et évolutive plus importante dans les nouvelles installations, car les schémas de distribution doivent accommoder des charges électriques plus importantes dans un espace au sol limité. Les assemblages haute intensité sur mesure ont des délais de livraison de 10 à 16 semaines, ce qui incite les acheteurs à sélectionner des intégrateurs qualifiés disposant de stocks disponibles. Siemens a déclaré 1,9 milliard EUR de commandes dans le domaine des centres de données pour son activité Smart Infrastructure au deuxième trimestre 2026, soit une augmentation de plus de 45 % par rapport à l'année précédente.
Les opérateurs de centres de données apprécient également les équipements pouvant être installés rapidement et adaptés à l'évolution des charges informatiques. Cela favorise les systèmes de canalisations modulaires par rapport aux configurations nécessitant une refonte extensive du câblage. Le marché des barres omnibus bénéficie donc à la fois des nouvelles constructions et des mises à niveau des installations numériques existantes. La nécessité de systèmes testés est particulièrement importante là où les temps d'arrêt pourraient affecter des opérations informatiques critiques. Les fabricants disposant de produits certifiés et de canaux de livraison établis peuvent répondre plus facilement à ces exigences. Cette demande a encouragé les fournisseurs à développer leurs capacités aux États-Unis et en Europe.
Énergies renouvelables et modernisation du réseau électrique
Le déploiement des énergies renouvelables élargit l'utilisation des jeux de barres au-delà des postes de transformation conventionnels. Les onduleurs solaires, les systèmes de stockage d'énergie par batterie et les systèmes de collecte d'énergie renouvelable nécessitent des connexions haute capacité fiables pouvant être spécifiées pour différentes configurations de site et conditions d'exploitation. Ces projets dépendent également d'équipements pouvant être testés et intégrés à une infrastructure de poste de transformation plus large. L'Inde a enregistré une augmentation de 35 % des installations photovoltaïques solaires en 2025. Cette hausse soutient la demande en équipements de jeux de barres liés aux chaînes d'onduleurs et à l'infrastructure des postes de transformation. La Chine a publié la norme GB/T 33346-2025 pour les canalisations isolées compactes dans les applications éoliennes, et cette norme est entrée en vigueur en février 2026[2]. Cette spécification témoigne de l'importance croissante des équipements conçus spécifiquement pour les installations d'énergies renouvelables.
La production solaire et éolienne variable peut créer des conditions de charge harmonique difficiles à gérer pour les installations plus anciennes. Les propriétaires d'actifs peuvent avoir besoin de remplacer ou de moderniser leurs systèmes lorsque les équipements existants ne satisfont pas aux exigences d'exploitation. Le marché des jeux de barres peut donc bénéficier à la fois des projets en construction neuve et des travaux de renouvellement dans les réseaux électriques matures. Le stockage par batterie ajoute une couche supplémentaire d'exigences de conception, car l'équipement doit gérer des courants élevés dans un espace compact. Les programmes de modernisation du réseau électrique mettent également davantage l'accent sur la fiabilité et les performances vérifiées. Ces facteurs soutiennent la demande pour les fournisseurs disposant de capacités d'ingénierie applicative et de conformité. Ils font également en sorte que la sélection des produits soit plus étroitement liée au profil d'exploitation d'une installation, plutôt qu'au seul coût des conducteurs.
Électrification industrielle et automatisation
L'électrification industrielle soutient la demande de systèmes de barres omnibus de puissance moyenne dans les usines, les sites de traitement et les installations de semi-conducteurs. Les opérations automobiles, chimiques et mécaniques nécessitent une distribution fiable pour les centres de commande de moteurs et les lignes de production automatisées. L'Allemagne reste un centre de demande européen important en raison de sa base industrielle dans l'automobile, la mécanique et les semi-conducteurs. Siemens a introduit son système de gestion des actifs Electrification X en septembre 2025 pour utiliser les données des capteurs de température et de décharge partielle à des fins de maintenance prédictive. Ce système vise à réduire les temps d'arrêt non planifiés dans les environnements critiques pour la production. La surveillance connectée rend les systèmes de barres omnibus plus pertinents pour les opérateurs cherchant une meilleure visibilité de leurs actifs d'alimentation.
Les exigences européennes en matière d'électrification peuvent également faire des mises à niveau une composante de la planification de la conformité pour l'industrie lourde. Cela peut raccourcir les cycles de décision par rapport aux projets qui dépendent uniquement des dépenses d'investissement de routine. Le secteur des barres omnibus bénéficie lorsque les clients recherchent des équipements intégrés, une surveillance et un soutien à la gestion de l'énergie. Les intégrateurs établis ont un avantage car ils peuvent fournir des systèmes certifiés sur plusieurs sites. Les clients industriels restent axés sur la fiabilité, la sécurité et la disponibilité du service. Ces priorités soutiennent la demande d'équipements éprouvés même lorsque des options moins coûteuses sont disponibles.
Recharge rapide des véhicules électriques et architecture d'alimentation haute tension
Les plateformes de véhicules électriques passent des architectures 400 V à 800 V, ce qui soutient la demande de barres omnibus laminées. Ces assemblages sont utilisés dans les onduleurs de traction, les systèmes de batteries et les équipements de recharge. L'électronique de puissance à commutation rapide nécessite des arrangements de conducteurs à faible inductance pour limiter les surtensions. Le matériel de conférence IEEE fourni indique que l'inductance parasite doit rester inférieure à 5 nanohenries dans les conceptions d'onduleurs à haute densité de commutation. Cette exigence favorise les assemblages en cuivre multicouches dans les applications de traction compactes. Elle limite également la portée de la substitution par l'aluminium là où les performances d'emballage et haute fréquence sont critiques.
Mersen a signé un contrat de plusieurs millions d'euros avec Vulcan Energy en avril 2026 pour le projet Lionheart à Francfort. Eaton a également formé une collaboration avec Munich Electrification autour d'un système de configuration de batterie commutable entre 400 V et 800 V. Ces initiatives montrent que le matériel de distribution d'énergie est développé parallèlement aux systèmes de batteries et de commutation plus larges. Le marché des barres omnibus est soutenu lorsque les conceptions de véhicules et de recharge nécessitent des architectures électriques plus intégrées. Les fournisseurs qui satisfont aux exigences thermiques, de commutation et d'emballage peuvent répondre à ces utilisations à plus haute valeur ajoutée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du cuivre et de l'aluminium | -1.40% | Mondial | Court terme (≤ 2 ans) |
| Coûts d'ingénierie initiaux élevés et coûts de rénovation | -0.90% | Marchés émergents, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2–4 ans) |
| Exposition à l'emballement thermique sous charges riches en harmoniques | -0.40% | Industrie Asie-Pacifique, centres de données Amérique du Nord | Long terme (≥ 4 ans) |
| Pénurie d'installateurs certifiés de barres omnibus dans les marchés émergents | -0.40% | Moyen-Orient et Afrique, Asie du Sud-Est, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cuivre et de l'aluminium
Les prix du cuivre ont dépassé 12 000 USD par tonne métrique début 2026, augmentant la pression sur les coûts pour les fabricants de barres omnibus. Des perturbations de l'approvisionnement, des problèmes de main-d'œuvre et des pratiques de stockage ont été identifiés comme des facteurs contribuant à la pénurie d'approvisionnement. L'International Copper Study Group a estimé un déficit de cuivre raffiné de 150 000 tonnes métriques pour 2026. La hausse des coûts a réduit les périodes de devis à prix fixe à 24 à 48 heures pour certains fabricants. Cela rend l'approvisionnement plus difficile pour les projets nécessitant de longs cycles d'approbation. Cela exerce également une pression accrue sur les petites entreprises qui s'appuient sur des achats au comptant.
L'aluminium suscite davantage d'intérêt dans les applications de chemin de câbles de qualité utilitaire et à grande échelle où davantage d'espace est disponible. La source citée indiquait un rapport de prix cuivre-aluminium de 4,3:1 en 2026, ce qui modifie la comparaison que les acheteurs effectuent entre le coût des matériaux, l'espace et les performances électriques. L'aluminium peut nécessiter 1,6 fois la section transversale de conducteurs en cuivre comparables, de sorte que son utilisation dépend de la capacité de l'installation à accueillir un conducteur plus volumineux. Il est moins adapté aux applications compactes de traction et d'électronique de puissance à haute fréquence. Les fournisseurs de plus grande taille peuvent sécuriser la capacité de laminage des fonderies plus longtemps à l'avance. Cette différence peut protéger les grands fournisseurs tout en réduisant les marges des petits fabricants sur le marché des barres omnibus.
Coûts d'ingénierie initiaux élevés et coûts de rénovation
Les systèmes de canalisations préfabriquées peuvent coûter plus cher à installer que les systèmes de câbles conventionnels au départ. L'ingénierie, la fabrication, la logistique de livraison et la mise en service contribuent tous à ce coût. Les projets en site existant peuvent être particulièrement difficiles car les structures existantes et les chemins de conduits ajoutent du travail et de la conception. Les projets dans les marchés émergents peuvent faire face à des exigences strictes de retour sur investissement de la part des institutions de financement. Dans ces conditions, les acheteurs peuvent choisir des systèmes de câbles même lorsque les barres omnibus ont des coûts de cycle de vie inférieurs. Cela limite l'adoption dans les projets commerciaux et institutionnels de niveau intermédiaire.
Le long processus de qualification ajoute également aux coûts d'entrée et de projet. Les nouveaux fournisseurs peuvent avoir besoin de 12 mois ou plus pour les tests de prototypes et la validation par les acheteurs avant de recevoir des commandes. Ce processus renforce la position des fournisseurs établis dans les applications techniquement exigeantes. Au Moyen-Orient, en Afrique et en Amérique du Sud, la maturité des spécifications peut varier selon les projets. Les grands postes électriques, les sites industriels et les centres de données hyperscale peuvent justifier plus facilement le coût initial. Le marché des barres omnibus peut se développer plus lentement là où les clients manquent de ressources en ingénierie ou de partenaires d'installation établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les systèmes rigides dominent tandis que les barres omnibus laminées croissent plus rapidementLes jeux de barres rigides détenaient 36,2 % de la part de marché des jeux de barres en 2025. Ils restent courants dans les postes de transformation de services publics, les appareillages de commutation industriels et les systèmes de distribution commerciale fixes. Leur stabilité dimensionnelle et leur haute capacité de courant soutiennent leur utilisation établie. Ces systèmes offrent également des coûts prévisibles dans les applications aux besoins en énergie bien définis. Les cycles de remplacement contribuent à maintenir la demande pour les formats rigides. Leur position reflète l'importance continue des installations standardisées à fort volume.
Les jeux de barres laminés devraient se développer à un CAGR de 7,5 % jusqu'en 2031. Il s'agit du taux de croissance le plus rapide parmi les catégories de types dans les données fournies. Le secteur des jeux de barres pour les systèmes laminés est soutenu par les onduleurs de véhicules 800 V, les équipements de stockage d'énergie par batterie et les plateformes d'onduleurs solaires. Ces applications nécessitent des conducteurs multicouches à faible inductance. Les systèmes de canalisations à jeux de barres bénéficient également de la construction de centres de données et de grands bâtiments. Les jeux de barres flexibles restent importants pour les utilisations au niveau des connexions dans les appareillages de commutation et les bornes de transformateurs. La combinaison de types associe des produits établis à fort volume à des formats techniques à croissance plus rapide.



Par matériau :
le cuivre occupe la position dominante et l'aluminium gagne du terrainLe cuivre détenait 65,3 % du segment des matériaux en valeur en 2025. Sa conductivité a été identifiée à 100 % IACS dans le matériau fourni. Le cuivre offre également une section transversale compacte pour les installations à haute densité de puissance. Les canalisations de centres de données et les systèmes de traction s'appuient sur ces caractéristiques de performance. L'intégrité des joints est un autre facteur important dans les applications à fort courant. Le cuivre reste donc le matériau principal pour les installations exigeantes.
L'aluminium devrait croître à un CAGR de 6,6 % jusqu'en 2031. La taille du marché des jeux de barres en aluminium est avantageuse lorsqu'une section transversale de conducteur plus grande est acceptable. La distribution par les services publics, les bus de collecte d'énergie renouvelable et les longues canalisations commerciales sont des applications adaptées. Sa position en termes de coût devient plus attractive lorsque les prix du cuivre augmentent. L'électrification automobile a également contribué à normaliser les technologies de câblage en aluminium pour les équipes d'ingénierie. Des stratifiés composites cuivre-graphène ont été décrits dans le brevet américain 12646808 comme dépassant une conductivité de 120 % IACS. Les autres matériaux restent marginaux sur le plan commercial, mais pourraient influencer les spécifications futures.

Par puissance nominale :
la basse puissance a la base la plus large et la haute puissance croît plus rapidementLes systèmes basse puissance inférieurs à 125 A détenaient 30,4 % de la part du marché des barres omnibus en 2025. La distribution d'éclairage, les tableaux de distribution terminaux et les utilisations de petits tableaux créent une large base installée. Ces applications soutiennent un volume récurrent dans les environnements commerciaux et résidentiels. Les produits basse puissance répondent à de nombreuses exigences courantes de distribution électrique. Leur demande est moins dépendante d'une seule catégorie de projets. Cette diversité explique la position dominante du segment en 2025.
Les systèmes haute puissance supérieurs à 800 A devraient croître à un CAGR de 7,1 % jusqu'en 2031. Les alimentations principales des centres de données, les centres de commande de moteurs industriels, les postes électriques d'énergies renouvelables et les hubs de recharge rapide soutiennent cette demande. Le matériel source décrit des applications avec des calibres allant jusqu'à 6 300 A. Les systèmes haute intensité certifiés peuvent commander une prime là où la fiabilité de l'alimentation est essentielle. Les améliorations de l'extrusion d'aluminium et de l'isolation sandwich peuvent aider les canalisations haute puissance à s'adapter aux bâtiments denses. Les systèmes de puissance moyenne de 125 A à 800 A continuent de servir les démarreurs CVC, les tableaux commerciaux et les lignes de production. Ces développements peuvent renforcer l'adoption des barres omnibus pour différentes exigences de charge.
Par utilisateur final :
les applications industrielles dominent et les utilisations commerciales s'accélèrentLes applications industrielles détenaient 31,3 % de la part du marché des barres omnibus en 2025. Les machines lourdes, le raffinage pétrolier, la chimie et les opérations d'atelier constituent la base de demande principale. Les barres omnibus sont largement utilisées là où les installations nécessitent une distribution haute intensité fiable. Les nouvelles installations incluent de plus en plus des capacités de surveillance et de maintenance prédictive. Ces fonctionnalités peuvent augmenter la valeur des systèmes industriels. La demande industrielle reste importante même si d'autres catégories d'utilisateurs finaux croissent plus rapidement.
Les applications commerciales devraient croître à un CAGR de 6,8 % jusqu'en 2031. Les centres de données, les aéroports, les grands sites de vente au détail et les immeubles de bureaux intelligents sont des environnements clés. Les opérateurs de ces installations ont besoin d'une distribution d'énergie flexible et d'une haute disponibilité. Les projets de services publics restent spécialisés car la fiabilité et la durée de vie des actifs guident les décisions d'achat. L'intégration du stockage par batterie ajoute aux exigences techniques des systèmes de services publics. Godrej & Boyce a déclaré un pipeline de projets de 2 600 crores INR pour l'exercice fiscal 2026, soit 313 millions USD, couvrant les infrastructures de transmission et l'électrification ferroviaire. La demande résidentielle reste un contributeur plus modeste et est principalement liée aux grands projets multifamiliaux.
Analyse géographique
Marché des Jeux de Barres en Asie-Pacifique
L'Asie-Pacifique détenait 34,5 % de la part de marché en 2025 et devrait croître à un CAGR de 6,6 % jusqu'en 2031. La Chine soutient la demande régionale grâce à sa base industrielle, ses installations d'énergies renouvelables et son parc de véhicules électriques. Les données fournies situent la Chine entre 30 % et 35 % de la demande de la région Asie-Pacifique en valeur. L'Inde contribue à la demande grâce à l'expansion solaire et aux investissements dans le secteur manufacturier. Les investissements directs étrangers dans le secteur manufacturier ont dépassé 25 milliards USD ces dernières années. Le Vietnam, la Thaïlande et l'Indonésie bénéficient également des investissements dans l'électronique, les semi-conducteurs et l'industrie. Le secteur des jeux de barres dans la région est façonné à la fois par la croissance de la production locale et par l'expansion des besoins en infrastructures.
Marché des Jeux de Barres en Amérique du Nord
L'Amérique du Nord est un marché mature qui continue de croître grâce à la construction de centres de données, à la modernisation du réseau électrique et aux infrastructures de recharge. Les plans d'investissement de Microsoft et Google créent une demande concentrée dans les principaux corridors de centres de données aux États-Unis. Siemens AG a annoncé plus de 200 millions USD pour des installations en Géorgie et au Texas en septembre 2026[3]. Schneider Electric SE a annoncé plus de 700 millions USD d'investissements manufacturiers aux États-Unis d'ici 2027. Les contraintes de capacité, plutôt qu'une demande faible, constituent la principale limite dans la région. Le Canada et le Mexique ajoutent une demande industrielle par l'électrification minière et les activités de délocalisation de proximité.
Marché des Jeux de Barres en EMEA et en Amérique du Sud
L'Europe est soutenue par la compétitivité industrielle et les exigences de la transition énergétique. L'Allemagne est le principal centre de demande européen dans les données fournies, en raison de la production automobile, mécanique et de semi-conducteurs. Schneider Electric a annoncé un investissement de 150 millions EUR en France en septembre 2026 pour consolider la production à Dijon et ouvrir un nouveau site à Évreux. Le Moyen-Orient et l'Afrique devraient croître entre 6 % et 8 %, portés par les projets d'infrastructure saoudiens, les centres de données des Émirats arabes unis et la réhabilitation du réseau électrique sud-africain. L'Amérique du Sud connaît une croissance mesurée, le Brésil et le Chili générant de la demande grâce aux investissements dans les centres de données et à l'électrification minière. Les différences régionales en matière de compétences d'installation et de financement de projets continuent d'influencer l'adoption à l'échelle du marché mondial.
Paysage concurrentiel
Concentration du Marché
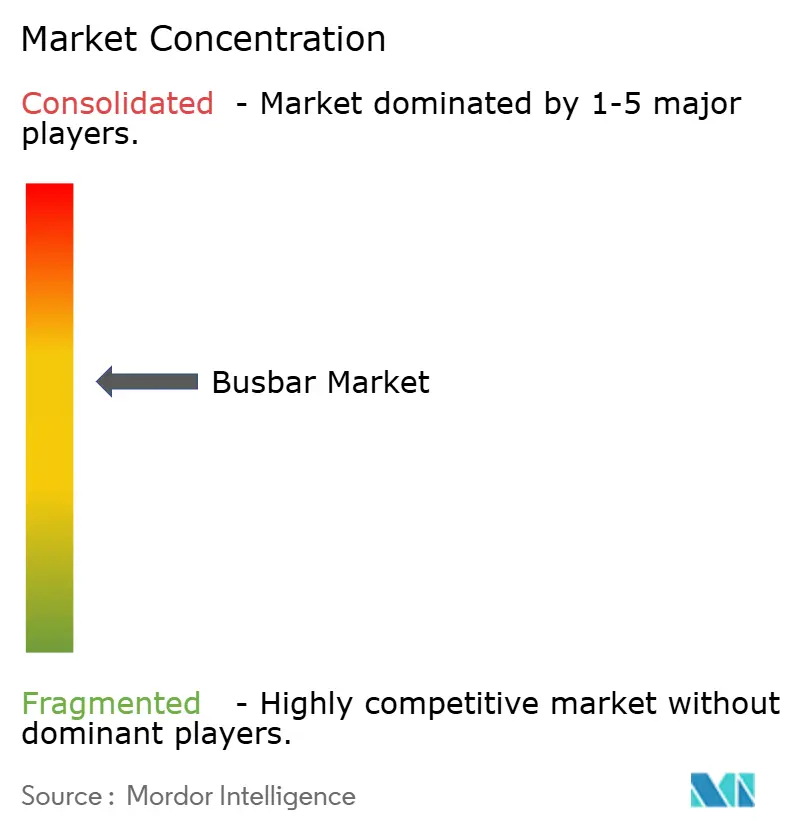
Le marché des barres omnibus est modérément consolidé, Schneider Electric, Siemens, ABB, Eaton et Legrand détenant une part importante des expéditions mondiales en 2026. Leurs portefeuilles couvrent des applications allant des canalisations d'éclairage à 25 A aux systèmes d'alimentation à 6 300 A, leur permettant de servir aussi bien la distribution courante que les installations à fort courant. Leur capacité à prendre en charge plusieurs catégories de produits peut également être importante pour les acheteurs cherchant un fournisseur commun sur un grand projet. Les exigences de qualification IEC créent une barrière à l'entrée significative pour les nouveaux fournisseurs. Les tests de prototypes et la validation par les acheteurs peuvent prendre plus de 12 mois. Cela renforce les positions des acteurs établis dans les centres de données et autres installations critiques. La concurrence repose sur la gamme de produits certifiés, la capacité de livraison, le soutien à l'ingénierie et la capacité de service.
Siemens développe ses capacités par investissement organique. Il a annoncé 300 millions EUR pour la capacité de fabrication électrique en Allemagne en juillet 2026. Il a également annoncé plus de 200 millions USD pour des installations de fabrication aux États-Unis en septembre 2026. Legrand a adopté une approche axée sur les acquisitions, acquérant Power Bus Way en 2024, Linkk Busway Systems en 2025 et Kratos Industries en 2026[4]. Ces acquisitions ont ajouté des capacités dans les centres de données en Amérique du Nord, en Asie-Pacifique et en Europe.
Les entreprises régionales en Inde, en Turquie et en Corée du Sud se font concurrence grâce au soutien à l'ingénierie locale et aux prix. C&S Electric, Larsen & Toubro et Godrej & Boyce sont actifs dans les projets indiens. Le marché intermédiaire en Asie du Sud et du Sud-Est offre des perspectives pour des packages de canalisations pré-ingéniées avec des services de mise en service. L'offre de gestion des actifs numériques de Siemens reflète également le rôle de la surveillance dans la différenciation des fournisseurs. Les matériaux avancés restent un autre domaine concurrentiel, comme le montre le brevet de barre omnibus en cuivre-graphène de TE Connectivity. Le marché des barres omnibus continue de favoriser les fournisseurs qui combinent la certification des produits, la portée manufacturière et le soutien à la conception spécifique aux applications. Ces capacités aident les fournisseurs à répondre aux exigences distinctes des projets d'infrastructure utilitaire, industrielle, commerciale, de transport et numérique dans de nombreux environnements d'installation et conditions d'exploitation.
Leaders du secteur des barres omnibus
-
Schneider Electric SE
-
Eaton Corporation plc
-
ABB Ltd.
-
Siemens AG
-
Legrand SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Jeux de Barres Entreprises couvertes dans ce rapport
- ABB Ltd.
- C and S Electric Limited
- DBTS Industries Sdn Bhd
- EAE Elektrik A.S.
- Eaton Corporation plc
- Furukawa Electric Co., Ltd.
- General Electric Company
- Godrej and Boyce Manufacturing Company Limited
- Larsen and Toubro Limited
- Legrand SA
- LS Cable and System Ltd.
- Megabarre Group
- Mersen Corporate Services SAS
- NAXSO S.r.l.
- nVent Electric plc
- Powell Industries, Inc.
- Rittal GmbH and Co. KG
- Schneider Electric SE
- Siemens AG
- TE Connectivity Ltd.
- Wöhner GmbH and Co. KG
Développements industriels récents dans Marché des Jeux de Barres
- Septembre 2026 : Siemens a annoncé plus de 200 millions USD dans deux nouvelles installations de fabrication aux États-Unis à Pendergrass, en Géorgie, et à Grand Prairie, au Texas, créant plus de 1 500 emplois pour des produits d'infrastructure électrique basse tension utilisés dans les centres de données d'IA et la distribution d'énergie critique.
- Septembre 2026 : Schneider Electric a annoncé un investissement de 150 millions EUR en France, soit 175 millions USD, consolidant la fabrication à Dijon et ouvrant une installation à Évreux.
- Juillet 2026 : Siemens a annoncé un investissement de 300 millions EUR dans l'expansion de la fabrication électrique en Allemagne, avec 700 nouveaux emplois ciblés d'ici 2030.
- Juillet 2026 : nVent a loué une installation supplémentaire de 160 000 pieds carrés à Blaine, Minnesota, pour la capacité de refroidissement liquide des centres de données.
Portée du rapport sur le marché mondial des barres omnibus
Une barre omnibus est un conducteur électrique rigide ou flexible, généralement en cuivre ou en aluminium, utilisé pour collecter, distribuer et transmettre l'énergie électrique au sein des systèmes électriques. Les barres omnibus sont couramment installées dans les tableaux de distribution, l'appareillage de commutation, les panneaux de distribution, les postes électriques, les centres de données, les installations industrielles et les systèmes de distribution d'énergie. Elles fournissent un chemin à faible résistance pour le transport de forts courants électriques et peuvent remplacer plusieurs câbles, simplifiant la distribution électrique, améliorant l'utilisation de l'espace et renforçant la fiabilité du système.
Le marché mondial des barres omnibus est segmenté par type, matériau, puissance nominale, utilisateur final et géographie. Par type, le marché est segmenté en barres omnibus rigides, barres omnibus flexibles, barres omnibus laminées, systèmes de canalisations préfabriquées et autres types de barres omnibus. Par matériau, le marché est segmenté en cuivre, aluminium et autres matériaux. Par puissance nominale, le marché est segmenté en inférieur à 125 A, 125–800 A et supérieur à 800 A. Par utilisateur final, le marché est segmenté en services publics, industrie, commerce, résidentiel, transport et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des barres omnibus dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Barres omnibus rigides |
| Barres omnibus flexibles |
| Barres omnibus laminées |
| Systèmes de canalisations préfabriquées |
| Autres types de barres omnibus |
| Cuivre |
| Aluminium |
| Autres matériaux |
| Basse puissance – Inférieure à 125 A |
| Puissance moyenne – 125–800 A |
| Haute puissance – Supérieure à 800 A |
| Services publics |
| Industrie |
| Commerce |
| Résidentiel |
| Transport |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Barres omnibus rigides | |
| Barres omnibus flexibles | ||
| Barres omnibus laminées | ||
| Systèmes de canalisations préfabriquées | ||
| Autres types de barres omnibus | ||
| Par matériau | Cuivre | |
| Aluminium | ||
| Autres matériaux | ||
| Par puissance nominale | Basse puissance – Inférieure à 125 A | |
| Puissance moyenne – 125–800 A | ||
| Haute puissance – Supérieure à 800 A | ||
| Par utilisateur final | Services publics | |
| Industrie | ||
| Commerce | ||
| Résidentiel | ||
| Transport | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de systèmes de barres omnibus ?
La construction de centres de données, les installations d'énergies renouvelables, l'électrification industrielle et l'architecture d'alimentation des véhicules électriques soutiennent la demande de systèmes de barres omnibus.
Quelle est la taille du marché des barres omnibus en 2026 ?
La taille du marché des barres omnibus est de 19,22 milliards USD en 2026 et devrait atteindre 25,89 milliards USD d'ici 2031 à un CAGR de 6,14 %.
Quel type de barre omnibus connaît la croissance la plus rapide ?
Les barres omnibus laminées devraient croître à un CAGR de 7,5 % jusqu'en 2031, soutenues par les applications de véhicules électriques, de stockage et d'onduleurs solaires.
Pourquoi le cuivre reste-t-il important dans la fabrication des barres omnibus ?
Le cuivre détenait 65,3 % de la valeur des matériaux en 2025 car les applications à haute densité de puissance nécessitent sa conductivité et sa section transversale compacte.
Quelle région est en tête de la demande de barres omnibus ?
L'Asie-Pacifique détenait 34,5 % en 2025 et devrait croître à un CAGR de 6,6 % jusqu'en 2031.
Qu'est-ce qui limite l'adoption des systèmes de canalisations préfabriquées ?
Les coûts d'ingénierie initiaux et de rénovation plus élevés, la volatilité des prix des métaux, les lacunes en matière de compétences d'installation et les risques liés aux charges harmoniques peuvent ralentir l'adoption.