
Tamaño y Participación del Mercado de Barras Colectoras
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 19.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.14 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Barras Colectoras por Mordor Intelligence
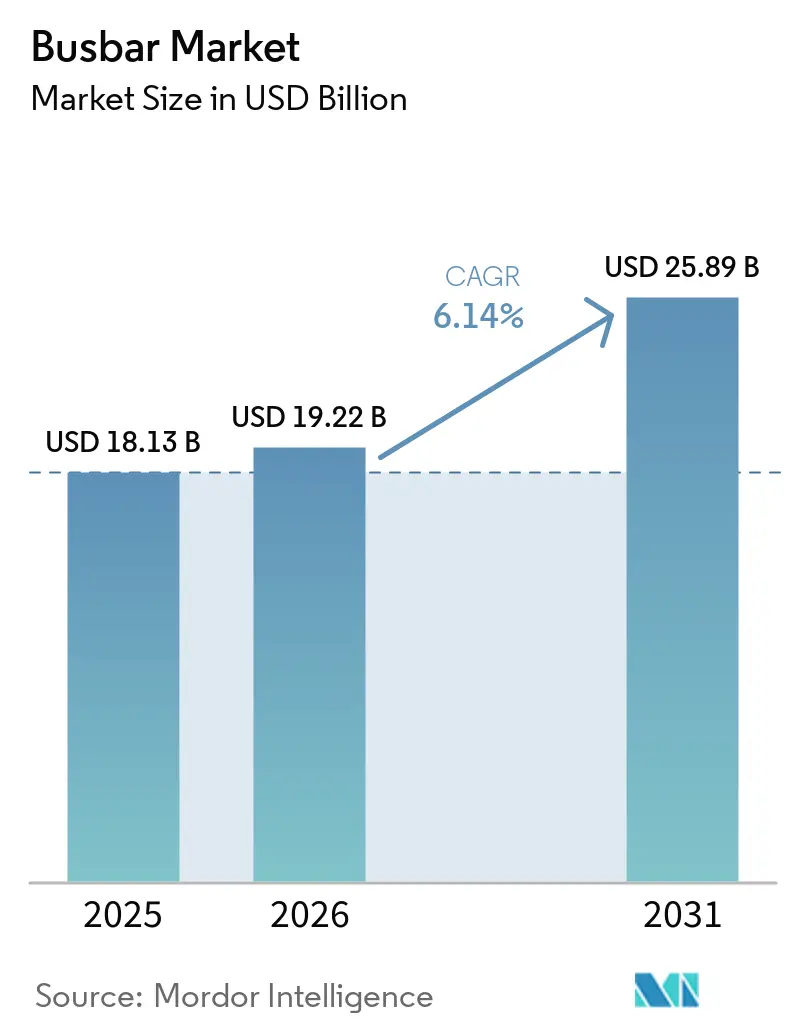
Se espera que el tamaño del Mercado de Barras Colectoras crezca de 18,13 mil millones de USD en 2025 a 19,22 mil millones de USD en 2026 y se prevé que alcance los 25,89 mil millones de USD en 2031 a una CAGR del 6,14% durante 2026-2031. El mercado de barras colectoras está siendo impulsado por mayores requisitos de potencia en centros de datos, instalaciones de energía renovable y plantas industriales automatizadas. Las nuevas instalaciones de computación con inteligencia artificial requieren una distribución de energía más densa, lo que favorece los sistemas de canalización de barras colectoras frente a los tendidos de cables convencionales. Los proyectos de energías renovables y las modernizaciones de redes también están incrementando la demanda de equipos de alta corriente fiables. Los proveedores están respondiendo mediante inversiones en capacidad, adquisiciones y desarrollo de productos para sistemas de energía digital. Los mayores costos del cobre y la disponibilidad limitada de instaladores cualificados pueden retrasar algunos proyectos, especialmente donde los presupuestos y las capacidades técnicas son limitados.
Conclusiones Clave del Informe
- Por tipo, las barras colectoras rígidas representaron el 36,2% de la participación del mercado de barras colectoras en 2025, mientras que se prevé que las barras colectoras laminadas crezcan a una CAGR del 7,5% hasta 2031.
- Por material, el cobre representó el 65,3% de la participación del mercado de barras colectoras en 2025, mientras que se proyecta que el aluminio se expanda a una CAGR del 6,6% hasta 2031.
- Por clasificación de potencia, los sistemas de baja potencia representaron el 30,4% de la participación del mercado de barras colectoras en 2025, mientras que se prevé que los sistemas de alta potencia crezcan a una CAGR del 7,1% hasta 2031.
- Por usuario final, las aplicaciones industriales representaron el 31,3% de la participación del mercado de barras colectoras en 2025, mientras que se prevé que las aplicaciones comerciales crezcan a una CAGR del 6,8% hasta 2031.
- Por geografía, Asia-Pacífico representó el 34,5% de la participación del mercado de barras colectoras en 2025 y se proyecta que se expanda a una CAGR del 6,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Barras Colectoras
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Centros de Datos, Infraestructura de Inteligencia Artificial y Edificios Digitales | +2.00% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Desarrollo de Energías Renovables y Modernización de Redes | +1.40% | Global, concentrado en Asia-Pacífico y Europa | Mediano plazo (2–4 años) |
| Electrificación Industrial y Automatización | +1.00% | Núcleo en Asia-Pacífico, expansión hacia Europa y América del Norte | Mediano plazo (2–4 años) |
| Carga Rápida de Vehículos Eléctricos y Arquitectura de Energía de Alta Tensión | +0.80% | Núcleo en Asia-Pacífico, América del Norte y Unión Europea | Corto plazo (≤ 2 años) |
| Microrredes Prefabricadas para la Restauración Resiliente de Energía | +0.30% | América del Norte, Australia, Asia del Sur | Mediano plazo (2–4 años) |
| Requisitos de Comportamiento ante el Fuego en Construcciones de Gran Altura | +0.20% | Mercados de gran altura en Asia-Pacífico, Europa, Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de Centros de Datos, Infraestructura de Inteligencia Artificial y Edificios Digitales
La construcción de centros de datos de hiperescala e inteligencia artificial es un importante impulsor de la demanda en el mercado de barras colectoras. Microsoft se comprometió a invertir más de 80 mil millones de USD en centros de datos para el año fiscal 2026, mientras que Google se comprometió con 75 mil millones de USD[1]. Los grandes campus necesitan equipos de distribución desde las salas de transformadores hasta las salas de servidores, incluidas las rutas de distribución principales que sirven a salas de computación independientes y sus equipos de energía locales. Las mayores densidades de potencia por bastidor han hecho que la distribución compacta y escalable sea más importante en las nuevas instalaciones, ya que los diseños de distribución deben acomodar cargas eléctricas mayores dentro de un espacio de planta limitado. Los conjuntos de alta amperaje personalizados tienen plazos de entrega de 10 a 16 semanas, lo que lleva a los compradores a seleccionar integradores cualificados con inventario disponible. Siemens reportó pedidos de centros de datos de Infraestructura Inteligente por valor de 1.900 millones de EUR en el segundo trimestre de 2026, un incremento de más del 45% respecto al año anterior.
Los operadores de centros de datos también valoran los equipos que pueden instalarse rápidamente y adaptarse a medida que cambian las cargas de computación. Esto favorece los sistemas de canalización modulares frente a los diseños que requieren una revisión extensiva del cableado. El mercado de barras colectoras se beneficia, por tanto, tanto de la nueva construcción como de las actualizaciones de las instalaciones digitales existentes. La necesidad de sistemas probados es especialmente importante donde el tiempo de inactividad podría afectar a operaciones de computación críticas. Los fabricantes con productos certificados y canales de entrega establecidos pueden responder con mayor facilidad a estos requisitos. Esta demanda ha llevado a los proveedores a ampliar su capacidad en los Estados Unidos y Europa.
Energías Renovables y Modernización de Redes
El despliegue de energías renovables está ampliando el uso de barras colectoras más allá de las subestaciones convencionales. Los inversores solares, los sistemas de almacenamiento de energía en baterías y los sistemas de recolección de energía renovable requieren conexiones de alta capacidad fiables que puedan especificarse para diferentes diseños de emplazamiento y condiciones de operación. Estos proyectos también dependen de equipos que puedan probarse e integrarse con la infraestructura de subestaciones más amplia. India reportó un incremento del 35% en las instalaciones fotovoltaicas solares en 2025. El incremento respalda la demanda de equipos de barras colectoras vinculados a cadenas de inversores e infraestructura de subestaciones. China emitió la norma GB/T 33346-2025 para canalizaciones de barras aisladas compactas en aplicaciones de energía eólica, y la norma entró en vigor en febrero de 2026[2]. La especificación indica la creciente importancia de los equipos diseñados específicamente para instalaciones de energía renovable.
La producción variable de energía solar y eólica puede crear condiciones de carga armónica que resultan difíciles para las instalaciones más antiguas. Los propietarios de activos pueden necesitar sistemas de reemplazo o actualizados cuando el equipo existente no cumple con los requisitos operativos. El mercado de barras colectoras puede, por tanto, beneficiarse tanto de proyectos en terrenos sin desarrollar como de trabajos de renovación en redes maduras. El almacenamiento en baterías añade otra capa de requisitos de diseño porque el equipo debe gestionar alta corriente en un espacio compacto. Los programas de modernización de redes también ponen mayor énfasis en la fiabilidad y el rendimiento verificado. Estos factores respaldan la demanda de proveedores con capacidades de ingeniería de aplicaciones y cumplimiento normativo. También hacen que la selección de productos esté más estrechamente vinculada al perfil operativo de una instalación, en lugar de al costo de los conductores únicamente.
Electrificación Industrial y Automatización
La electrificación industrial respalda la demanda de sistemas de barras colectoras de potencia media en fábricas, plantas de procesamiento e instalaciones de semiconductores. Las operaciones automotrices, químicas y de maquinaria necesitan distribución fiable para centros de control de motores y líneas de producción automatizadas. Alemania sigue siendo un importante centro de demanda europeo debido a su base automotriz, de maquinaria y de semiconductores. Siemens introdujo su sistema de Gestión de Activos Electrification X en septiembre de 2025 para utilizar datos de sensores de temperatura y descarga parcial para el mantenimiento predictivo. El sistema está destinado a reducir el tiempo de inactividad no planificado en entornos críticos para la producción. La monitorización conectada hace que los sistemas de barras colectoras sean más relevantes para los operadores que buscan una mejor visibilidad de los activos de energía.
Los requisitos de electrificación europeos también pueden hacer que las actualizaciones formen parte de la planificación de cumplimiento normativo para la industria pesada. Esto puede acortar los ciclos de decisión en comparación con los proyectos que dependen únicamente del gasto de capital rutinario. La industria de barras colectoras se beneficia cuando los clientes buscan equipos integrados, monitorización y soporte de gestión energética. Los integradores establecidos tienen ventaja porque pueden proporcionar sistemas certificados en varias instalaciones. Los clientes industriales siguen centrados en la fiabilidad, la seguridad y la disponibilidad del servicio. Esas prioridades respaldan la demanda de equipos probados incluso cuando hay opciones de menor costo disponibles.
Carga Rápida de Vehículos Eléctricos y Arquitectura de Energía de Alta Tensión
Las plataformas de vehículos eléctricos están pasando de arquitecturas de 400 V a 800 V, lo que respalda la demanda de barras colectoras laminadas. Estos conjuntos se utilizan en inversores de tracción, sistemas de baterías y equipos de carga. La electrónica de potencia de alta conmutación necesita disposiciones de conductores de baja inductancia para limitar los picos de tensión. El material de la conferencia IEEE suministrado señala que la inductancia parásita debe permanecer por debajo de 5 nanohenrios en diseños de inversores de alta densidad de conmutación. Este requisito favorece los conjuntos de cobre multicapa en aplicaciones de tracción compactas. También limita el alcance de la sustitución por aluminio donde el empaquetado y el rendimiento a alta frecuencia son críticos.
Mersen firmó un contrato de varios millones de euros con Vulcan Energy en abril de 2026 para el Proyecto Lionheart en Fráncfort. Eaton también formó una colaboración con Munich Electrification en torno a un sistema de configuración de batería conmutable de 400 V y 800 V. Estos movimientos muestran que el hardware de distribución de energía se está desarrollando junto con sistemas de baterías y conmutación más amplios. El mercado de barras colectoras se ve respaldado cuando los diseños de vehículos y carga requieren arquitecturas eléctricas más integradas. Los proveedores que cumplen los requisitos térmicos, de conmutación y de empaquetado pueden abordar estos usos de mayor valor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Cobre y el Aluminio | -1.40% | Global | Corto plazo (≤ 2 años) |
| Alto Costo Inicial de Ingeniería y Modernización | -0.90% | Mercados emergentes, África y Oriente Medio, América del Sur | Mediano plazo (2–4 años) |
| Exposición a Fuga Térmica bajo Cargas con Alta Presencia de Armónicos | -0.40% | Asia-Pacífico industrial, centros de datos en América del Norte | Largo plazo (≥ 4 años) |
| Escasez de Instaladores Certificados de Barras Colectoras en Mercados Emergentes | -0.40% | África y Oriente Medio, Sudeste Asiático, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cobre y el Aluminio
Los precios del cobre superaron los 12.000 USD por tonelada métrica a principios de 2026, aumentando la presión de costos para los fabricantes de barras colectoras. Las interrupciones en el suministro, los problemas laborales y el almacenamiento fueron identificados como factores contribuyentes en el material suministrado. El Grupo Internacional de Estudio del Cobre estimó un déficit de cobre refinado de 150.000 toneladas métricas para 2026. Los mayores costos han acortado los períodos de cotización a precio fijo a 24 o 48 horas para algunos fabricantes. Esto dificulta la adquisición para proyectos que necesitan largos ciclos de aprobación. También ejerce mayor presión sobre las empresas más pequeñas que dependen de compras en el mercado spot.
El aluminio está recibiendo más atención en aplicaciones de canalización de gran escala y de grado utilitario donde hay más espacio disponible. El material fuente citó una relación de precio cobre-aluminio de 4,3:1 en 2026, lo que cambia la comparación que los compradores hacen entre el costo del material, el espacio y el rendimiento eléctrico. El aluminio puede requerir 1,6 veces la sección transversal de conductores de cobre comparables, por lo que su uso depende de si la instalación puede acomodar un conductor más grande. Es menos adecuado para aplicaciones de tracción compactas y de electrónica de potencia de alta frecuencia. Los proveedores más grandes pueden asegurar capacidad de laminación en fundición con mayor antelación. Esta diferencia puede proteger a los proveedores más grandes mientras reduce los márgenes de los fabricantes más pequeños en el mercado de barras colectoras.
Alto Costo Inicial de Ingeniería y Modernización
Los sistemas de canalización de barras colectoras pueden costar más de instalar que los sistemas de cables convencionales en un principio. La ingeniería, la fabricación, la logística de entrega y la puesta en marcha contribuyen a este costo. Los proyectos en instalaciones existentes pueden ser especialmente difíciles porque las estructuras existentes y las rutas de conductos añaden trabajo de mano de obra y diseño. Los proyectos en mercados emergentes pueden enfrentar estrictos requisitos de recuperación de la inversión por parte de las instituciones financiadoras. En estas condiciones, los compradores pueden seleccionar sistemas de cables incluso cuando las barras colectoras tienen menores costos durante el ciclo de vida. Esto limita la adopción en proyectos comerciales e institucionales de nivel medio.
El largo proceso de cualificación también añade costos de entrada y de proyecto. Los nuevos proveedores pueden necesitar 12 meses o más para las pruebas de prototipos y la validación por parte del comprador antes de recibir pedidos. El proceso refuerza la posición de los proveedores establecidos en aplicaciones técnicamente exigentes. En Oriente Medio, África y América del Sur, la madurez de las especificaciones puede variar entre proyectos. Las grandes subestaciones, los emplazamientos industriales y los centros de datos de hiperescala pueden justificar el costo inicial con mayor facilidad. El mercado de barras colectoras puede expandirse más lentamente donde los clientes carecen de recursos de ingeniería o de socios de instalación establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Sistemas Rígidos Lideran Mientras las Barras Laminadas Crecen Más Rápido
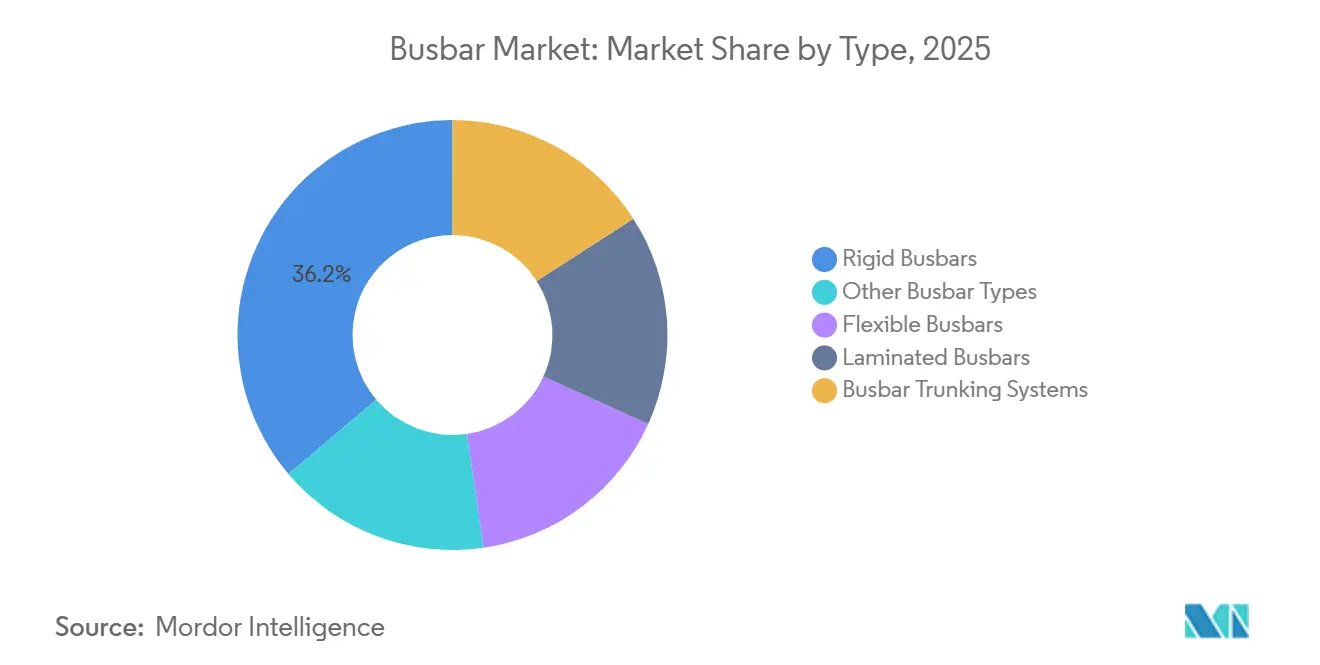
Las barras colectoras rígidas representaron el 36,2% de la participación del mercado de barras colectoras en 2025. Siguen siendo comunes en subestaciones de servicios públicos, aparamenta industrial y sistemas de distribución comercial fija. Su estabilidad dimensional y su alta capacidad de corriente respaldan su uso establecido. Estos sistemas también ofrecen costos predecibles en aplicaciones con requisitos de potencia bien definidos. Los ciclos de reemplazo ayudan a sostener la demanda de formatos rígidos. Su posición refleja la continua importancia de las instalaciones estandarizadas de alto volumen.
Se prevé que las barras colectoras laminadas se expandan a una CAGR del 7,5% hasta 2031. Esta es la tasa de crecimiento más rápida entre las categorías de tipo en los datos suministrados. El tamaño del mercado de barras colectoras para sistemas laminados está respaldado por inversores de vehículos de 800 V, equipos de almacenamiento de energía en baterías y plataformas de inversores solares. Estas aplicaciones requieren conductores multicapa con baja inductancia. Los sistemas de canalización de barras colectoras también se benefician de la construcción de centros de datos y grandes edificios. Las barras colectoras flexibles siguen siendo importantes para usos a nivel de conexión en aparamenta y terminales de transformadores. La combinación de tipos combina productos establecidos de alto volumen con formatos de ingeniería de crecimiento más rápido.


Por Material: El Cobre Ocupa la Mayor Posición y el Aluminio Gana Terreno
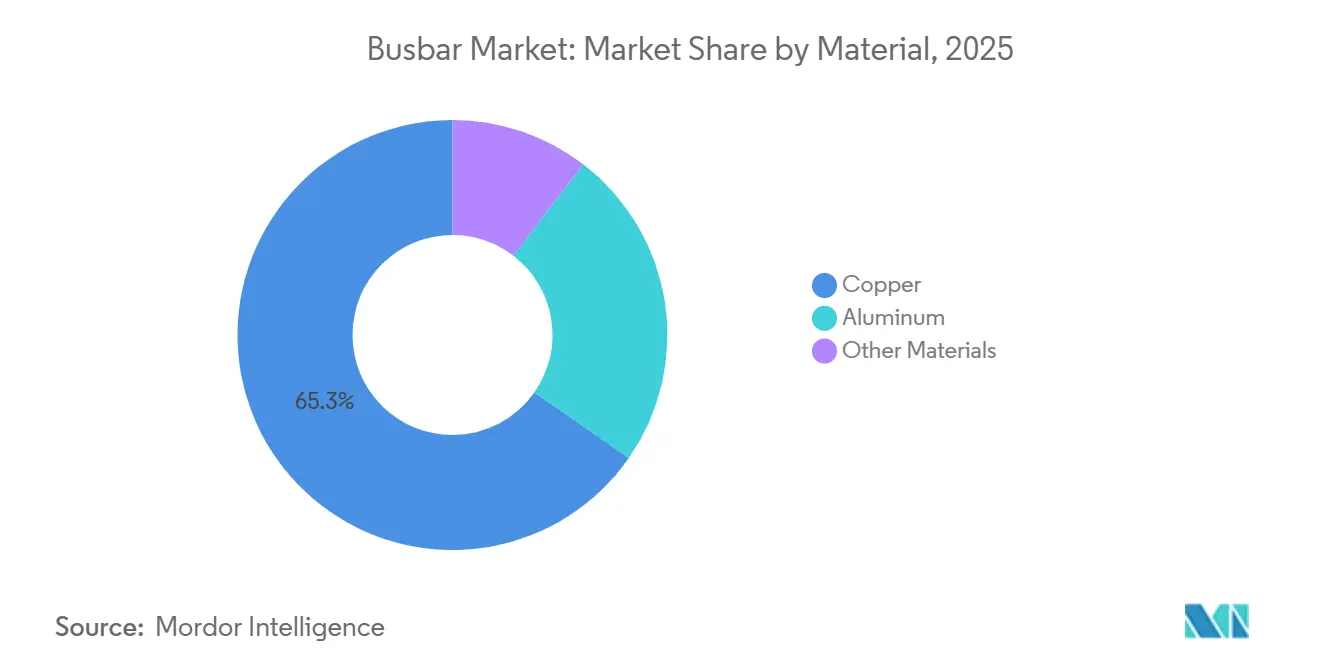
El cobre representó el 65,3% del segmento de materiales por valor en 2025. Su conductividad fue identificada como 100% IACS en el material suministrado. El cobre también proporciona una sección transversal compacta para instalaciones de alta densidad de potencia. Las canalizaciones de centros de datos y los sistemas de tracción dependen de estas características de rendimiento. La integridad de las uniones es otro factor importante en las aplicaciones de alta corriente. El cobre, por tanto, sigue siendo el material principal para las instalaciones más exigentes.
Se prevé que el aluminio crezca a una CAGR del 6,6% hasta 2031. El tamaño del mercado de barras colectoras para el aluminio se beneficia donde es aceptable una sección transversal de conductor más grande. La distribución de servicios públicos, los buses de recolección de energía renovable y los largos tendidos de canalización comercial son aplicaciones adecuadas. Su posición de costo se vuelve más atractiva cuando los precios del cobre suben. La electrificación automotriz también ha ayudado a normalizar las tecnologías de cableado de aluminio para los equipos de ingeniería. Las laminaciones compuestas de cobre-grafeno fueron descritas en la Patente de EE. UU. 12646808 como superando el 120% de conductividad IACS. Otros materiales siguen siendo pequeños en términos comerciales, pero pueden influir en las especificaciones futuras.
Por Clasificación de Potencia: La Baja Potencia Tiene la Mayor Base y la Alta Potencia Crece Más Rápido
Los sistemas de baja potencia por debajo de 125 A representaron el 30,4% de la participación del mercado de barras colectoras en 2025. La distribución de iluminación, los cuadros de distribución final y los usos en paneles pequeños crean una amplia base instalada. Estas aplicaciones respaldan un volumen recurrente en entornos comerciales y residenciales. Los productos de baja potencia sirven a muchos requisitos rutinarios de distribución eléctrica. Su demanda es menos dependiente de una sola clase de proyecto. Esta amplitud explica la posición líder del segmento en 2025.
Se proyecta que los sistemas de alta potencia por encima de 800 A crezcan a una CAGR del 7,1% hasta 2031. Los alimentadores principales de centros de datos, los centros de control de motores industriales, las subestaciones de energía renovable y los centros de carga rápida respaldan esta demanda. El material fuente describió aplicaciones con clasificaciones de hasta 6.300 A. Los sistemas de alta corriente certificados pueden obtener una prima donde la fiabilidad de la energía es esencial. Las mejoras en la extrusión de aluminio y el aislamiento tipo sándwich pueden ayudar a que la canalización de alta potencia se adapte a edificios de alta densidad. Los sistemas de potencia media de 125 A a 800 A continúan sirviendo a los arrancadores de climatización, los cuadros comerciales y las líneas de producción. Estos desarrollos pueden fortalecer la adopción de barras colectoras en diferentes requisitos de carga.
Por Usuario Final: Las Aplicaciones Industriales Lideran y los Usos Comerciales se Aceleran
Las aplicaciones industriales representaron el 31,3% de la participación del mercado de barras colectoras en 2025. La maquinaria pesada, el refino de petróleo, los productos químicos y las operaciones de taller forman la base de demanda principal. Las barras colectoras se utilizan ampliamente donde las instalaciones necesitan distribución de alta corriente fiable. Las nuevas instalaciones incluyen cada vez más capacidades de monitorización y mantenimiento predictivo. Estas características pueden aumentar el valor de los sistemas industriales. La demanda industrial sigue siendo importante incluso cuando otras categorías de usuarios finales crecen más rápidamente.
Se prevé que las aplicaciones comerciales crezcan a una CAGR del 6,8% hasta 2031. Los centros de datos, los aeropuertos, los grandes centros comerciales y los edificios de oficinas inteligentes son entornos clave. Los operadores de estas instalaciones necesitan distribución de energía flexible y alta disponibilidad. Los proyectos de servicios públicos siguen siendo especializados porque la fiabilidad y la vida útil de los activos impulsan las decisiones de compra. La integración del almacenamiento en baterías añade a los requisitos técnicos de los sistemas de servicios públicos. Godrej & Boyce reportó una cartera de proyectos de 2.600 crore INR para el año fiscal 2026, equivalente a 313 millones de USD, que abarca infraestructura de transmisión y electrificación ferroviaria. La demanda residencial sigue siendo un contribuyente menor y está vinculada principalmente a grandes proyectos multifamiliares.
Análisis Geográfico
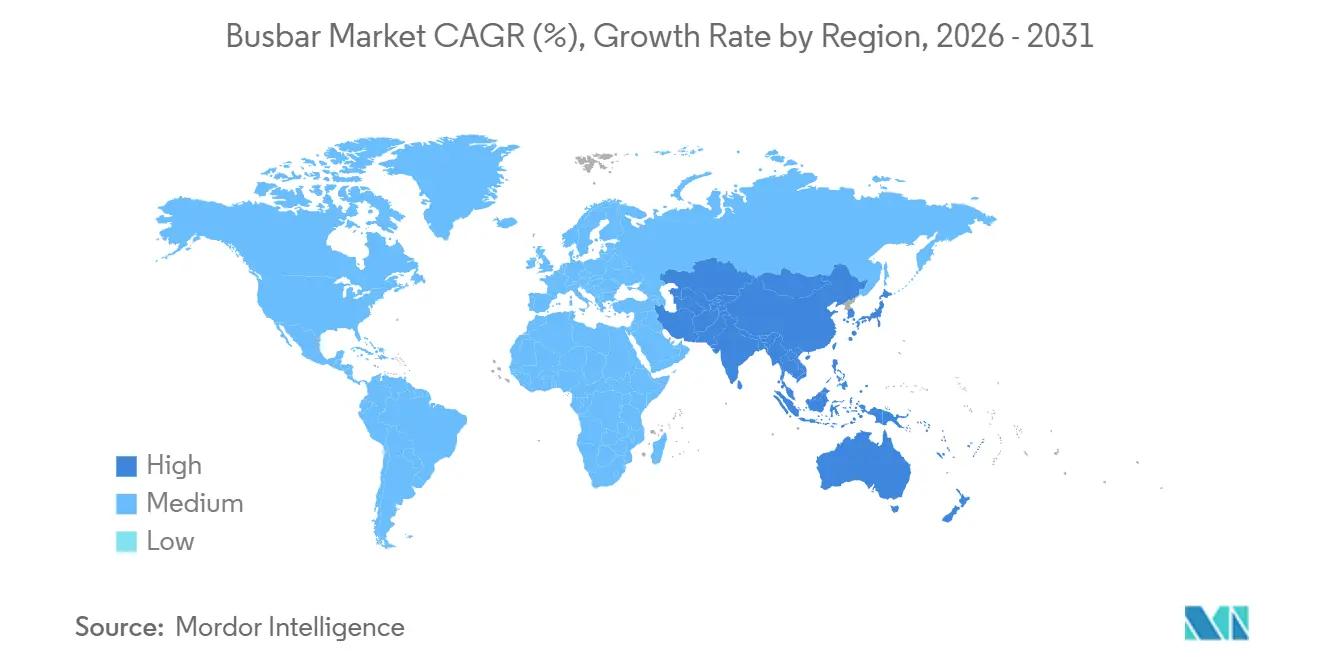
Asia-Pacífico representó el 34,5% de la participación del mercado de barras colectoras en 2025 y se prevé que crezca a una CAGR del 6,6% hasta 2031. China respalda la demanda regional a través de su base industrial, instalaciones de energía renovable y flota de vehículos eléctricos. Los datos suministrados situaron a China entre el 30% y el 35% de la demanda de Asia-Pacífico por valor. India añade demanda a través de la expansión solar y la inversión en manufactura. La inversión extranjera directa en manufactura superó los 25 mil millones de USD en años recientes. Vietnam, Tailandia e Indonesia también están respaldados por inversiones en electrónica, semiconductores e industria. El mercado de barras colectoras en la región está moldeado tanto por el crecimiento de la producción local como por los crecientes requisitos de infraestructura.
América del Norte es un mercado maduro pero continúa creciendo a través de la construcción de centros de datos, modernizaciones de redes e infraestructura de carga. Los planes de inversión de Microsoft y Google están creando demanda concentrada en los principales corredores de centros de datos de los Estados Unidos. Siemens anunció más de 200 millones de USD para instalaciones en Georgia y Texas en septiembre de 2026[3]. Schneider Electric anunció más de 700 millones de USD en inversión en manufactura en los Estados Unidos hasta 2027. Los límites de capacidad, más que la debilidad de la demanda, son la principal restricción en la región. Canadá y México añaden demanda industrial a través de la electrificación minera y la actividad de relocalización cercana.
Europa está respaldada por la competitividad industrial y los requisitos de transición energética. Alemania es el mayor centro de demanda europeo en el material suministrado debido a la producción automotriz, de maquinaria y de semiconductores. Schneider Electric anunció una inversión de 150 millones de EUR en Francia en septiembre de 2026 para consolidar la producción en Dijon y abrir una nueva instalación en Evreux. Se proyecta que Oriente Medio y África crezcan entre un 6% y un 8%, liderados por los proyectos de infraestructura de Arabia Saudita, los centros de datos de los Emiratos Árabes Unidos y la rehabilitación de la red eléctrica de Sudáfrica. América del Sur está creciendo a un ritmo moderado, con Brasil y Chile aportando demanda a través de la inversión en centros de datos y la electrificación minera. Las diferencias regionales en habilidades de instalación y financiamiento de proyectos continúan influyendo en la adopción en el mercado de barras colectoras.

Panorama Competitivo
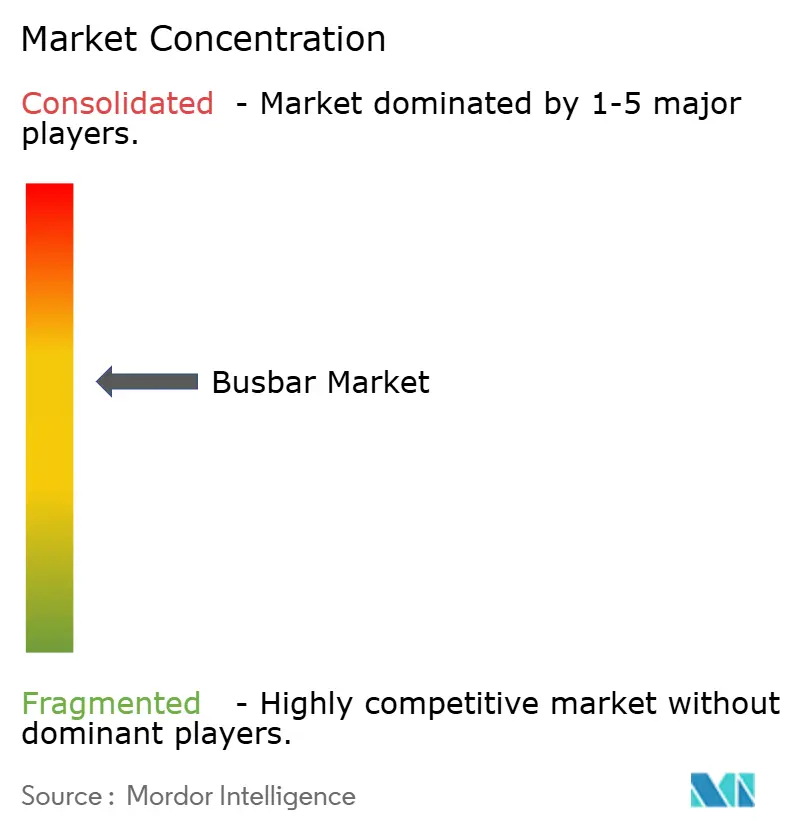
El mercado de barras colectoras está moderadamente consolidado, con Schneider Electric, Siemens, ABB, Eaton y Legrand manteniendo una participación importante de los envíos globales en 2026. Sus carteras abarcan aplicaciones desde canalizaciones de iluminación de 25 A hasta sistemas de alimentación de 6.300 A, lo que les permite atender tanto la distribución rutinaria como las instalaciones de alta corriente. Su capacidad para respaldar varias categorías de productos también puede ser importante para los compradores que buscan un proveedor común en un proyecto de gran envergadura. Los requisitos de cualificación de la IEC crean una barrera de entrada significativa para los nuevos proveedores. Las pruebas de prototipos y la validación por parte del comprador pueden llevar más de 12 meses. Esto respalda las posiciones de los proveedores establecidos en centros de datos y otras instalaciones de misión crítica. La competencia se basa en la gama de productos certificados, la capacidad de entrega, el soporte de ingeniería y la capacidad de servicio.
Siemens está ampliando su capacidad mediante inversión orgánica. Anunció 300 millones de EUR para capacidad de manufactura eléctrica en Alemania en julio de 2026. También anunció más de 200 millones de USD para instalaciones de manufactura en los Estados Unidos en septiembre de 2026. Legrand ha adoptado un enfoque liderado por adquisiciones, adquiriendo Power Bus Way en 2024, Linkk Busway Systems en 2025 y Kratos Industries en 2026[4]. Estas adquisiciones añadieron capacidades en centros de datos en América del Norte, Asia-Pacífico y Europa.
Las empresas regionales en India, Turquía y Corea del Sur compiten a través del soporte de ingeniería local y el precio. C&S Electric, Larsen & Toubro y Godrej & Boyce son activos en proyectos indios. El mercado intermedio en el sur y el sudeste de Asia ofrece margen para paquetes de canalización preingeniados con servicios de puesta en marcha. La oferta de gestión de activos digitales de Siemens también refleja el papel de la monitorización en la diferenciación de proveedores. Los materiales avanzados siguen siendo otra área competitiva, como lo demuestra la patente de barra colectora de cobre-grafeno de TE Connectivity. El mercado de barras colectoras continúa favoreciendo a los proveedores que combinan certificación de productos, alcance de manufactura y soporte de diseño específico para cada aplicación. Estas capacidades ayudan a los proveedores a abordar los distintos requisitos de los proyectos de servicios públicos, industriales, comerciales, de transporte e infraestructura digital en muchos entornos de instalación y condiciones de operación.
Líderes de la Industria de Barras Colectoras
-
Schneider Electric SE
-
Eaton Corporation plc
-
ABB Ltd.
-
Siemens AG
-
Legrand SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Siemens anunció más de 200 millones de USD en dos nuevas instalaciones de manufactura en los Estados Unidos en Pendergrass, Georgia, y Grand Prairie, Texas, añadiendo más de 1.500 empleos para productos de infraestructura eléctrica de baja tensión utilizados en centros de datos de inteligencia artificial y distribución de energía crítica.
- Septiembre de 2026: Schneider Electric anunció una inversión de 150 millones de EUR en Francia, equivalente a 175 millones de USD, consolidando la manufactura en Dijon y abriendo una instalación en Evreux.
- Julio de 2026: Siemens anunció una inversión de 300 millones de EUR en la ampliación de la manufactura eléctrica en Alemania, con un objetivo de 700 nuevos empleos para 2030.
- Julio de 2026: nVent arrendó una instalación adicional de 160.000 pies cuadrados en Blaine, Minnesota, para capacidad de enfriamiento líquido de centros de datos.


Alcance del Informe del Mercado Global de Barras Colectoras
Una barra colectora es un conductor eléctrico rígido o flexible, típicamente fabricado de cobre o aluminio, utilizado para recoger, distribuir y transmitir energía eléctrica dentro de los sistemas eléctricos. Las barras colectoras se instalan comúnmente en cuadros de distribución, aparamenta, paneles de distribución, subestaciones, centros de datos, instalaciones industriales y sistemas de distribución de energía. Proporcionan una ruta de baja resistencia para transportar altas corrientes eléctricas y pueden reemplazar múltiples cables, simplificando la distribución eléctrica, mejorando la utilización del espacio y aumentando la fiabilidad del sistema.
El Mercado Global de Barras Colectoras está segmentado por tipo, material, clasificación de potencia, usuario final y geografía. Por tipo, el mercado está segmentado en barras colectoras rígidas, barras colectoras flexibles, barras colectoras laminadas, sistemas de canalización de barras colectoras y otros tipos de barras colectoras. Por material, el mercado está segmentado en cobre, aluminio y otros materiales. Por clasificación de potencia, el mercado está segmentado en por debajo de 125 A, 125–800 A y por encima de 800 A. Por usuario final, el mercado está segmentado en servicios públicos, industrial, comercial, residencial, transporte y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de barras colectoras en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Barras Colectoras Rígidas |
| Barras Colectoras Flexibles |
| Barras Colectoras Laminadas |
| Sistemas de Canalización de Barras Colectoras |
| Otros Tipos de Barras Colectoras |
| Cobre |
| Aluminio |
| Otros Materiales |
| Baja Potencia – Por debajo de 125 A |
| Potencia Media – 125–800 A |
| Alta Potencia – Por encima de 800 A |
| Servicios Públicos |
| Industrial |
| Comercial |
| Residencial |
| Transporte |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Barras Colectoras Rígidas | |
| Barras Colectoras Flexibles | ||
| Barras Colectoras Laminadas | ||
| Sistemas de Canalización de Barras Colectoras | ||
| Otros Tipos de Barras Colectoras | ||
| Por Material | Cobre | |
| Aluminio | ||
| Otros Materiales | ||
| Por Clasificación de Potencia | Baja Potencia – Por debajo de 125 A | |
| Potencia Media – 125–800 A | ||
| Alta Potencia – Por encima de 800 A | ||
| Por Usuario Final | Servicios Públicos | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Transporte | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de sistemas de barras colectoras?
La construcción de centros de datos, las instalaciones de energía renovable, la electrificación industrial y la arquitectura de energía para vehículos eléctricos respaldan la demanda de sistemas de barras colectoras.
¿Cuál es el tamaño del mercado de barras colectoras en 2026?
El tamaño del mercado de barras colectoras es de 19,22 mil millones de USD en 2026 y se prevé que alcance los 25,89 mil millones de USD en 2031 a una CAGR del 6,14%.
¿Qué tipo de barra colectora está creciendo más rápido?
Se prevé que las barras colectoras laminadas crezcan a una CAGR del 7,5% hasta 2031, respaldadas por aplicaciones de vehículos eléctricos, almacenamiento e inversores solares.
¿Por qué el cobre sigue siendo importante en la fabricación de barras colectoras?
El cobre representó el 65,3% del valor del material en 2025 porque las aplicaciones de alta densidad de potencia requieren su conductividad y sección transversal compacta.
¿Qué región lidera la demanda de barras colectoras?
Asia-Pacífico representó el 34,5% en 2025 y se prevé que crezca a una CAGR del 6,6% hasta 2031.
¿Qué limita la adopción de los sistemas de canalización de barras colectoras?
Los mayores costos iniciales de ingeniería y modernización, la volatilidad del precio de los metales, las brechas en las habilidades de instalación y los riesgos de carga armónica pueden ralentizar la adopción.


 Sus datos están seguros y nunca se venden ni se comparten.
