
Busbar-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 19.22 Milliarden US-Dollar |
| Marktgröße (2031) | 25.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.14 % |
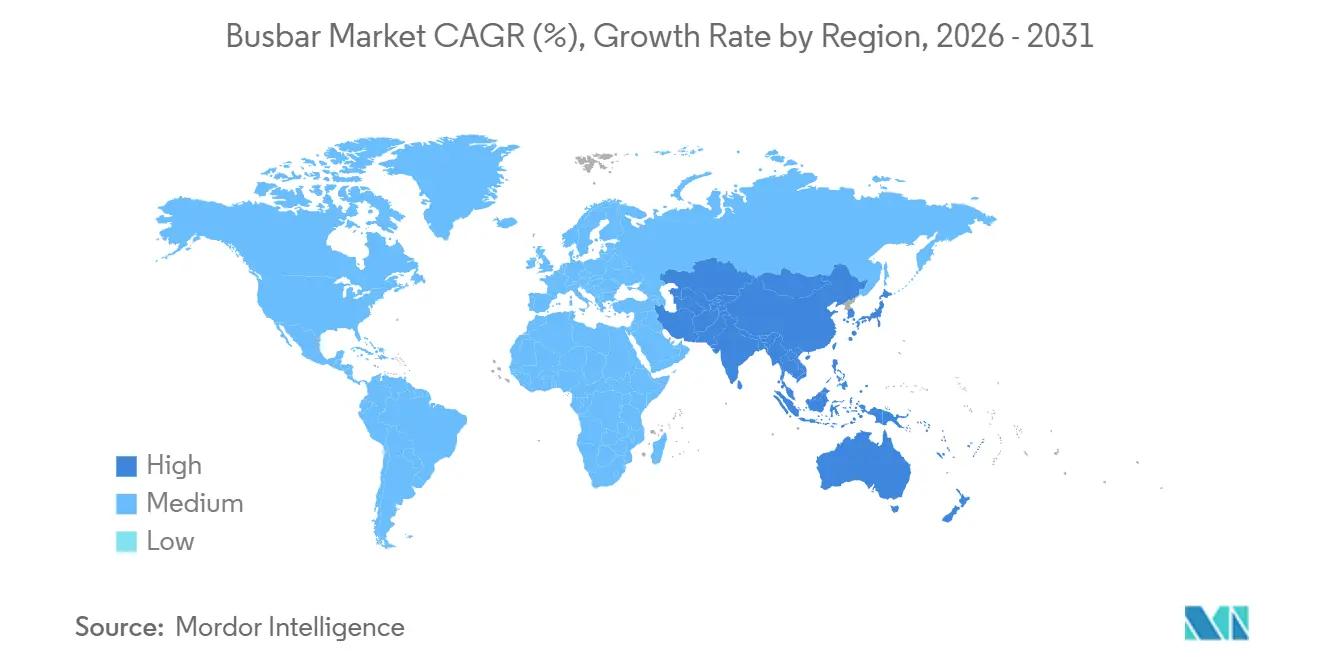
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Busbar-Marktanalyse von Mordor Intelligence
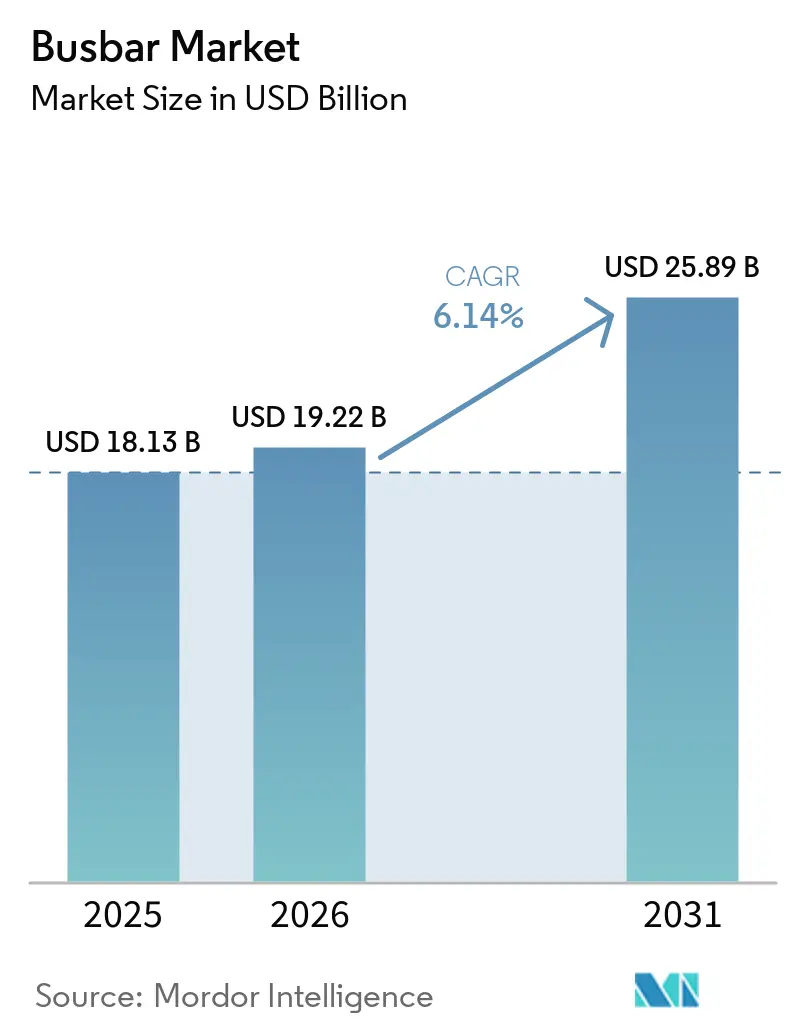
Die Größe des Sammelschienen-Marktes wird voraussichtlich von 18,13 Milliarden USD im Jahr 2025 auf 19,22 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,14 % über den Zeitraum 2026–2031 einen Wert von 25,89 Milliarden USD erreichen. Der Markt wird durch einen höheren Strombedarf in Rechenzentren, Anlagen für erneuerbare Energien und automatisierten Industriestandorten gestützt. Neue KI-Rechenanlagen erfordern eine dichtere Stromverteilung, was Sammelschienen-Trunking-Systeme gegenüber herkömmlichen Kabelverlegungen begünstigt. Projekte für erneuerbare Energien und Netzaufrüstungen steigern ebenfalls die Nachfrage nach zuverlässigen Hochstromgeräten. Lieferanten reagieren durch Kapazitätsinvestitionen, Akquisitionen und Produktentwicklung für digitale Energiesysteme. Höhere Kupferkosten und ein begrenztes Angebot an qualifizierten Installateuren können einige Projekte verzögern, insbesondere dort, wo Budgets und technische Kapazitäten eingeschränkt sind.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten starre Sammelschienen im Jahr 2025 einen Marktanteil von 36,2 % am Sammelschienen-Markt, während laminierte Sammelschienen bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen werden.
- Nach Material entfiel im Jahr 2025 ein Marktanteil von 65,3 % auf Kupfer, während Aluminium bis 2031 voraussichtlich mit einer CAGR von 6,6 % expandieren wird.
- Nach Leistungsklasse hielten Niederspannungssysteme im Jahr 2025 einen Marktanteil von 30,4 %, während Hochleistungssysteme bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen werden.
- Nach Endnutzer hielten industrielle Anwendungen im Jahr 2025 einen Marktanteil von 31,3 % am Sammelschienen-Markt, während gewerbliche Anwendungen bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 34,5 % und wird bis 2031 voraussichtlich mit einer CAGR von 6,6 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse nach Auswirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Rechenzentren, KI-Infrastruktur und digitalen Gebäuden | +2.00% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausbau erneuerbarer Energien und Netzmodernisierung | +1.40% | Global, konzentriert in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Industrielle Elektrifizierung und Automatisierung | +1.00% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Schnellladen von Elektrofahrzeugen und Hochspannungs-Stromarchitektur | +0.80% | Kernbereich Asien-Pazifik, Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Vorgefertigte Mikronetze für resiliente Stromversorgungswiederherstellung | +0.30% | Nordamerika, Australien, Südasien | Mittelfristig (2–4 Jahre) |
| Brandschutzanforderungen im Hochhausbau | +0.20% | Hochhausmärkte in Asien-Pazifik, Europa, Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Rechenzentren, KI-Infrastruktur und digitalen Gebäuden
Der Bau von Hyperscale- und KI-Rechenzentren ist ein wesentlicher Nachfragetreiber für den Busbar-Markt. Microsoft hat für das Geschäftsjahr 2026 mehr als 80 Milliarden USD in Rechenzentren investiert, während Google 75 Milliarden USD zugesagt hat[1]. Große Campus benötigen Verteilungsanlagen von Transformatorräumen bis zu Serverhallen, einschließlich der Hauptverteilungswege, die separate Rechenhallen und ihre lokalen Stromgeräte versorgen. Höhere Rack-Leistungsdichten haben kompakte und skalierbare Verteilung in neuen Anlagen wichtiger gemacht, da Verteilungslayouts größere elektrische Lasten auf begrenztem Grundriss aufnehmen müssen. Maßgefertigte Hochstromassemblierungen haben Lieferzeiten von 10 bis 16 Wochen, was Käufer dazu veranlasst, qualifizierte Integratoren mit verfügbarem Lagerbestand auszuwählen. Siemens meldete im zweiten Quartal 2026 Aufträge für Smart-Infrastructure-Rechenzentren in Höhe von 1,9 Milliarden EUR, ein Anstieg von mehr als 45 % gegenüber dem Vorjahr.
Rechenzentrumsbetreiber schätzen auch Geräte, die schnell installiert und an veränderte Rechenlasten angepasst werden können. Dies begünstigt modulare Trunking-Systeme gegenüber Layouts, die umfangreiche Kabelumbauten erfordern. Der Busbar-Markt profitiert daher sowohl von Neubauten als auch von Aufrüstungen bestehender digitaler Anlagen. Der Bedarf an geprüften Systemen ist besonders wichtig, wo Ausfallzeiten kritische Rechenoperationen beeinträchtigen könnten. Hersteller mit zertifizierten Produkten und etablierten Lieferkanälen können auf diese Anforderungen schneller reagieren. Diese Nachfrage hat Lieferanten dazu veranlasst, die Kapazitäten in den Vereinigten Staaten und Europa auszubauen.
Erneuerbare Energien und Netzmodernisierung
Der Ausbau erneuerbarer Energien erweitert den Einsatz von Sammelschienen über herkömmliche Umspannwerke hinaus. Solarwechselrichter, Batteriespeichersysteme und Sammelsysteme für erneuerbare Energien erfordern zuverlässige Hochkapazitätsverbindungen, die für verschiedene Standortlayouts und Betriebsbedingungen ausgelegt werden können. Diese Projekte sind zudem auf Geräte angewiesen, die getestet und in eine umfassendere Umspannwerksinfrastruktur integriert werden können. Indien verzeichnete im Jahr 2025 einen Anstieg der Photovoltaik-Installationen um 35 %. Dieser Anstieg stützt die Nachfrage nach Sammelschienen-Ausrüstung, die mit Wechselrichtersträngen und der Umspannwerksinfrastruktur verbunden ist. China hat die Norm GB/T 33346-2025 für kompakte isolierte Sammelschienensysteme in Windkraftanwendungen herausgegeben, die im Februar 2026 in Kraft trat[2]. Die Spezifikation verdeutlicht die wachsende Bedeutung zweckgebundener Ausrüstung in Anlagen für erneuerbare Energien.
Variable Solar- und Windenergieerzeugung kann Oberwellenbelastungsbedingungen erzeugen, die für ältere Anlagen schwer zu bewältigen sind. Anlagenbetreiber müssen möglicherweise Systeme ersetzen oder aufrüsten, wenn vorhandene Geräte die Betriebsanforderungen nicht erfüllen. Der Sammelschienen-Markt kann daher sowohl von Neubauprojekten als auch von Erneuerungsarbeiten in ausgereiften Netzen profitieren. Batteriespeicher fügt eine weitere Ebene von Konstruktionsanforderungen hinzu, da die Ausrüstung hohe Ströme auf engem Raum bewältigen muss. Netzerneuerungsprogramme legen zudem größeren Wert auf Zuverlässigkeit und nachgewiesene Leistung. Diese Faktoren stützen die Nachfrage nach Lieferanten mit Anwendungstechnik- und Compliance-Fähigkeiten. Sie führen auch dazu, dass die Produktauswahl stärker an das Betriebsprofil einer Anlage geknüpft ist als allein an die Kosten der Leiter.
Industrielle Elektrifizierung und Automatisierung
Die industrielle Elektrifizierung unterstützt die Nachfrage nach Mittelleistungs-Busbar-Systemen in Fabriken, Verarbeitungsstandorten und Halbleiteranlagen. Automobil-, Chemie- und Maschinenbetriebe benötigen zuverlässige Verteilung für Motorsteuerungszentren und automatisierte Produktionslinien. Deutschland bleibt ein wichtiges europäisches Nachfragezentrum aufgrund seiner Automobil-, Maschinen- und Halbleiterbasis. Siemens führte im September 2025 sein Electrification X Asset Management-System ein, um Temperatur- und Teilentladungssensordaten für die vorausschauende Wartung zu nutzen. Das System soll ungeplante Ausfallzeiten in produktionskritischen Umgebungen reduzieren. Vernetztes Monitoring macht Busbar-Systeme für Betreiber relevanter, die eine bessere Übersicht über Stromanlagen anstreben.
Europäische Elektrifizierungsanforderungen können Aufrüstungen auch zu einem Teil der Compliance-Planung für die Schwerindustrie machen. Dies kann Entscheidungszyklen im Vergleich zu Projekten verkürzen, die nur von routinemäßigen Kapitalausgaben abhängen. Die Busbar-Branche profitiert, wenn Kunden integrierte Geräte, Monitoring und Energiemanagement-Unterstützung suchen. Etablierte Integratoren haben einen Vorteil, da sie zertifizierte Systeme für mehrere Anlagen bereitstellen können. Industriekunden bleiben auf Zuverlässigkeit, Sicherheit und Serviceverfügbarkeit fokussiert. Diese Prioritäten unterstützen die Nachfrage nach bewährten Geräten, auch wenn kostengünstigere Optionen verfügbar sind.
Schnellladen von Elektrofahrzeugen und Hochspannungs-Stromarchitektur
Elektrofahrzeugplattformen wechseln von 400-V- zu 800-V-Architekturen, was die Nachfrage nach laminierten Busbars unterstützt. Diese Baugruppen werden in Traktionswechselrichtern, Batteriesystemen und Ladegeräten eingesetzt. Leistungselektronik mit hoher Schaltfrequenz benötigt induktivitätsarme Leiteranordnungen, um Spannungsspitzen zu begrenzen. Das bereitgestellte IEEE-Konferenzmaterial stellt fest, dass die parasitäre Induktivität in Wechselrichterdesigns mit hoher Schaltdichte unter 5 Nanohenry bleiben muss. Diese Anforderung begünstigt mehrlagige Kupferbaugruppen in kompakten Traktionsanwendungen. Sie begrenzt auch den Spielraum für Aluminiumsubstitution, wo Packaging und Hochfrequenzleistung kritisch sind.
Mersen unterzeichnete im April 2026 einen Vertrag im Wert von mehreren Millionen Euro mit Vulcan Energy für das Lionheart-Projekt in Frankfurt. Eaton schloss auch eine Zusammenarbeit mit Munich Electrification rund um ein umschaltbares 400-V- und 800-V-Batteriekonfigurationssystem. Diese Schritte zeigen, dass Stromverteilungshardware parallel zu breiteren Batterie- und Schaltsystemen entwickelt wird. Der Busbar-Markt wird gestützt, wenn Fahrzeug- und Ladedesigns stärker integrierte elektrische Architekturen erfordern. Lieferanten, die thermische, Schalt- und Packaging-Anforderungen erfüllen, können diese höherwertigen Anwendungen bedienen.
Analyse der Hemmnisse nach Auswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kupfer- und Aluminiumpreisvolatilität | -1.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe anfängliche Ingenieur- und Nachrüstungskosten | -0.90% | Schwellenmärkte, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Thermisches Durchgehen unter harmonisch belasteten Bedingungen | -0.40% | Industrielles Asien-Pazifik, Rechenzentren Nordamerika | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten Busbar-Installateuren in Schwellenmärkten | -0.40% | Naher Osten und Afrika, Südostasien, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupfer- und Aluminiumpreisvolatilität
Die Kupferpreise überstiegen Anfang 2026 12.000 USD pro Tonne, was den Kostendruck für Busbar-Hersteller erhöhte. Versorgungsunterbrechungen, Arbeitsprobleme und Hortung wurden als Ursachen für den Versorgungsengpass identifiziert. Die International Copper Study Group schätzte für 2026 ein Raffinadedefizit von 150.000 Tonnen Kupfer. Die höheren Kosten haben die Festpreisangebotszeiträume bei einigen Herstellern auf 24 bis 48 Stunden verkürzt. Dies erschwert die Beschaffung für Projekte, die lange Genehmigungszyklen benötigen. Es erhöht auch den Druck auf kleinere Unternehmen, die auf Spotkäufe angewiesen sind.
Aluminium erhält in Versorgungsqualitäts- und großmaßstäblichen Sammelschienensystemanwendungen mehr Aufmerksamkeit, wo mehr Platz verfügbar ist. Die Quelle nannte ein Kupfer-zu-Aluminium-Preisverhältnis von 4,3:1 im Jahr 2026, was den Vergleich verändert, den Käufer zwischen Materialkosten, Platzbedarf und elektrischer Leistung anstellen. Aluminium kann den 1,6-fachen Querschnitt vergleichbarer Kupferleiter erfordern, sodass sein Einsatz davon abhängt, ob die Installation einen größeren Leiter aufnehmen kann. Es ist weniger geeignet für kompakte Traktions- und Hochfrequenz-Leistungselektronikanwendungen. Größere Lieferanten können Walzkapazitäten bei Schmelzwerken weiter im Voraus sichern. Dieser Unterschied kann größere Lieferanten schützen, während er die Margen kleinerer Hersteller im Busbar-Markt verringert.
Hohe anfängliche Ingenieur- und Nachrüstungskosten
Busbar-Trunking-Systeme können bei der Installation anfänglich mehr kosten als herkömmliche Kabelsysteme. Ingenieurleistungen, Fertigung, Lieferlogistik und Inbetriebnahme tragen alle zu diesen Kosten bei. Brownfield-Projekte können besonders schwierig sein, da bestehende Strukturen und Kabelwege zusätzliche Arbeits- und Planungsaufwände verursachen. Projekte in Schwellenmärkten können strengen Amortisationsanforderungen von Finanzierungsinstitutionen unterliegen. Unter diesen Bedingungen können Käufer Kabelsysteme wählen, auch wenn Busbars niedrigere Lebenszykluskosten haben. Dies begrenzt die Akzeptanz in mittelgroßen gewerblichen und institutionellen Projekten.
Der langwierige Qualifizierungsprozess erhöht auch die Einstiegs- und Projektkosten. Neue Lieferanten benötigen möglicherweise 12 Monate oder mehr für Prototypentests und Käufervalidierung, bevor sie Aufträge erhalten. Der Prozess stärkt die Position etablierter Lieferanten in technisch anspruchsvollen Anwendungen. Im Nahen Osten, Afrika und Südamerika kann die Spezifikationsreife von Projekt zu Projekt variieren. Große Umspannwerke, Industriestandorte und Hyperscale-Rechenzentren können die anfänglichen Kosten leichter rechtfertigen. Der Busbar-Markt kann sich langsamer ausweiten, wo Kunden keine Ingenieurressourcen oder etablierte Installationspartner haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
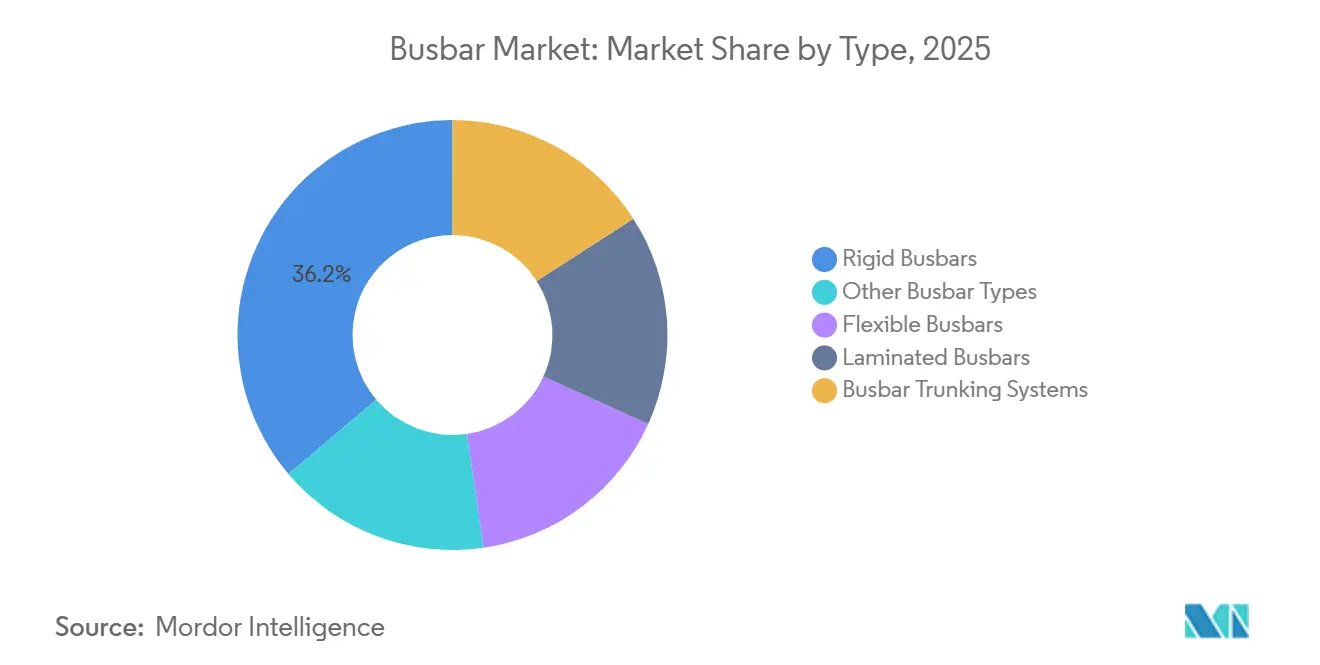
Starre Systeme führen, während laminierte Busbars schneller wachsenStarre Sammelschienen hielten im Jahr 2025 einen Marktanteil von 36,2 % am Sammelschienen-Markt. Sie sind nach wie vor in Versorgungsumspannwerken, industriellen Schaltanlagen und festen gewerblichen Verteilungssystemen verbreitet. Ihre Maßhaltigkeit und hohe Stromtragfähigkeit unterstützen ihren etablierten Einsatz. Diese Systeme bieten auch vorhersehbare Kosten in Anwendungen mit klar definierten Leistungsanforderungen. Ersatzzyklen tragen dazu bei, die Nachfrage nach starren Formaten aufrechtzuerhalten. Ihre Position spiegelt die anhaltende Bedeutung standardisierter Hochvolumeninstallationen wider.
Laminierte Sammelschienen werden bis 2031 voraussichtlich mit einer CAGR von 7,5 % expandieren. Dies ist die höchste Wachstumsrate unter den Typkategorien in den bereitgestellten Daten. Die Sammelschienen-Branche für laminierte Systeme wird durch 800-V-Fahrzeugwechselrichter, Batteriespeichergeräte und Solarwechselrichterplattformen gestützt. Diese Anwendungen erfordern mehrschichtige Leiter mit geringer Induktivität. Sammelschienen-Trunking-Systeme profitieren ebenfalls vom Bau von Rechenzentren und Großgebäuden. Flexible Sammelschienen bleiben für Verbindungsanwendungen in Schaltanlagen und Transformatorklemmen wichtig. Die Typmischung kombiniert hochvolumige etablierte Produkte mit schneller wachsenden technischen Formaten.



Nach Material:
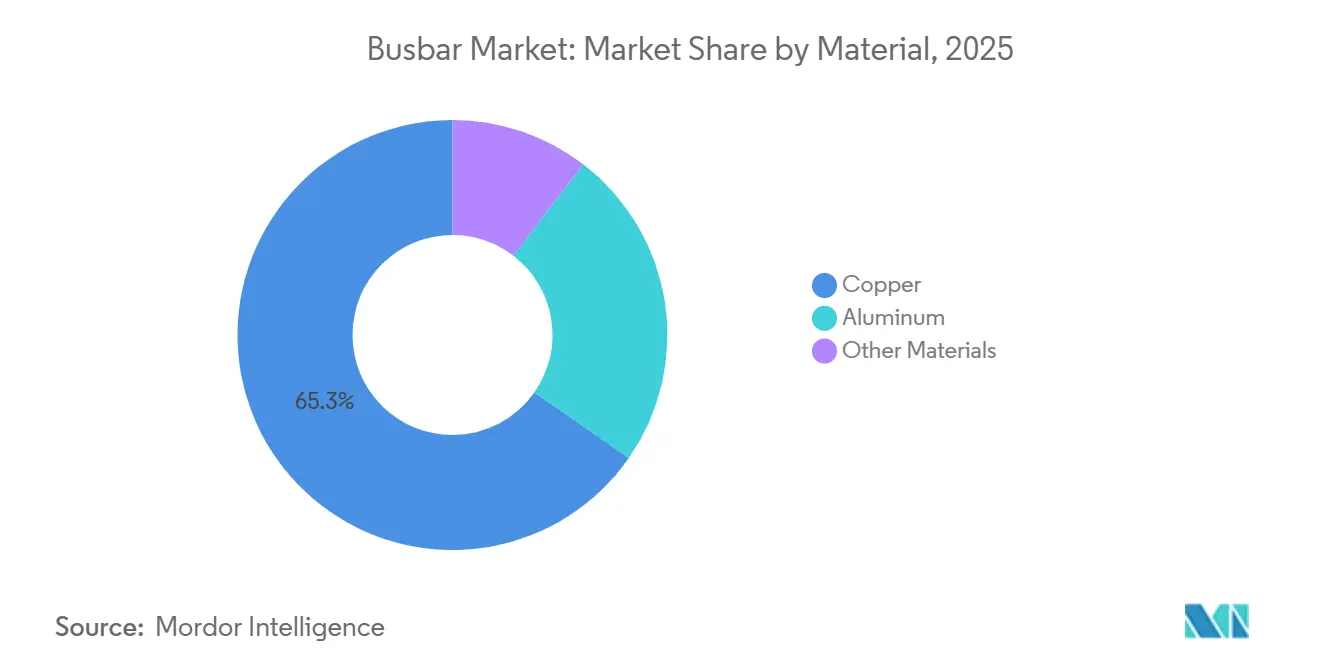
Kupfer hält die größte Position und Aluminium gewinnt an BedeutungKupfer hielt im Jahr 2025 wertmäßig einen Anteil von 65,3 % am Materialsegment. Seine Leitfähigkeit wurde im bereitgestellten Material mit 100 % IACS angegeben. Kupfer bietet zudem einen kompakten Querschnitt für Installationen mit hoher Leistungsdichte. Rechenzentrumssammelschienen und Traktionssysteme sind auf diese Leistungsmerkmale angewiesen. Die Verbindungsintegrität ist ein weiterer wichtiger Faktor bei Hochstromanwendungen. Kupfer bleibt daher das primäre Material für anspruchsvolle Installationen.
Aluminium wird bis 2031 voraussichtlich mit einer CAGR von 6,6 % wachsen. Die Größe des Sammelschienen-Marktes für Aluminium profitiert dort, wo ein größerer Leiterquerschnitt akzeptabel ist. Geeignete Anwendungen sind die Versorgungsverteilung, Sammelschienen für erneuerbare Energien und lange gewerbliche Sammelschienenstrecken. Seine Kostenposition wird attraktiver, wenn die Kupferpreise steigen. Die Elektrifizierung des Automobilsektors hat ebenfalls dazu beigetragen, Aluminiumverkabelungstechnologien für Ingenieurteams zu normalisieren. Kupfer-Graphen-Verbundlaminierungen wurden im US-Patent 12646808 als eine Leitfähigkeit von über 120 % IACS überschreitend beschrieben. Andere Materialien sind kommerziell nach wie vor von geringer Bedeutung, könnten jedoch zukünftige Spezifikationen beeinflussen.

Nach Leistungsbewertung:
Niedrigleistung hat die größte Basis und Hochleistung wächst schnellerNiedrigleistungssysteme unter 125 A hielten 2025 einen Busbar-Marktanteil von 30,4 %. Beleuchtungsverteilung, Endverteilungsfelder und Kleinpanelnutzungen schaffen eine breite installierte Basis. Diese Anwendungen unterstützen wiederkehrendes Volumen in gewerblichen und Wohnumgebungen. Niedrigleistungsprodukte erfüllen viele routinemäßige elektrische Verteilungsanforderungen. Ihre Nachfrage ist weniger von einer einzelnen Projektklasse abhängig. Diese Breite erklärt die führende Position des Segments im Jahr 2025.
Hochleistungssysteme über 800 A werden bis 2031 voraussichtlich mit einem CAGR von 7,1 % wachsen. Hauptzuleitungen für Rechenzentren, industrielle Motorsteuerungszentren, Umspannwerke für erneuerbare Energien und Schnellladehubs unterstützen diese Nachfrage. Das Quellmaterial beschrieb Anwendungen mit Nennwerten bis zu 6.300 A. Zertifizierte Hochstromsysteme können einen Aufpreis erzielen, wo Stromzuverlässigkeit wesentlich ist. Verbesserungen bei der Aluminiumextrusion und Sandwich-Isolierung können dazu beitragen, dass Hochleistungs-Trunking in dichte Gebäude passt. Mittelleistungssysteme von 125 A bis 800 A bedienen weiterhin HLK-Starter, gewerbliche Felder und Produktionslinien. Diese Entwicklungen können die Busbar-Akzeptanz über verschiedene Lastanforderungen hinweg stärken.
Nach Endnutzer:
Industrielle Anwendungen führen und gewerbliche Nutzungen beschleunigen sichIndustrielle Anwendungen hielten 2025 einen Busbar-Marktanteil von 31,3 %. Schwermaschinenbau, Ölraffination, Chemie und Werkstattbetriebe bilden die Kernnachfragebasis. Busbars werden häufig dort eingesetzt, wo Anlagen eine zuverlässige Hochstromverteilung benötigen. Neue Installationen umfassen zunehmend Monitoring- und vorausschauende Wartungsfähigkeiten. Diese Funktionen können den Wert industrieller Systeme steigern. Die industrielle Nachfrage bleibt wichtig, auch wenn andere Endnutzerkategorien schneller wachsen.
Gewerbliche Anwendungen werden bis 2031 voraussichtlich mit einem CAGR von 6,8 % wachsen. Rechenzentren, Flughäfen, große Einzelhandelsstandorte und intelligente Bürogebäude sind wichtige Umgebungen. Betreiber in diesen Anlagen benötigen flexible Stromverteilung und hohe Betriebszeit. Versorgungsprojekte bleiben spezialisiert, da Zuverlässigkeit und Anlagenlebensdauer Kaufentscheidungen bestimmen. Die Integration von Batteriespeichern erhöht die technischen Anforderungen an Versorgungssysteme. Godrej & Boyce meldete eine Projektpipeline von 2.600 Crore INR für das Geschäftsjahr 2026, entsprechend 313 Millionen USD, die Übertragungsinfrastruktur und Bahnelektrifizierung umfasst. Die Wohnraumnachfrage bleibt ein kleinerer Beitrag und ist hauptsächlich mit großen Mehrfamilienprojekten verbunden.
Geografische Analyse
APAC Sammelschienen-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 34,5 % und wird bis 2031 voraussichtlich mit einer CAGR von 6,6 % wachsen. China stützt die regionale Nachfrage durch seine Industriebasis, Anlagen für erneuerbare Energien und seinen Elektrofahrzeugbestand. Die bereitgestellten Daten platzierten China bei 30 % bis 35 % der asiatisch-pazifischen Nachfrage nach Wert. Indien trägt durch den Ausbau der Solarenergie und Investitionen in die Fertigung zur Nachfrage bei. Ausländische Direktinvestitionen in der Fertigung überstiegen in den letzten Jahren 25 Milliarden USD. Vietnam, Thailand und Indonesien werden ebenfalls durch Investitionen in Elektronik, Halbleiter und Industrie gestützt. Die Sammelschienen-Branche in der Region wird sowohl durch das Wachstum der lokalen Produktion als auch durch den Ausbau der Infrastrukturanforderungen geprägt.
Nordamerika Sammelschienen-Markt
Nordamerika ist ein reifer Markt, wächst jedoch weiterhin durch den Bau von Rechenzentren, Netzaufrüstungen und Ladeinfrastruktur. Die Investitionspläne von Microsoft und Google erzeugen eine konzentrierte Nachfrage in den wichtigsten US-amerikanischen Rechenzentrumskorridoren. Siemens AG kündigte im September 2026 mehr als 200 Millionen USD für Anlagen in Georgia und Texas an[3]. Schneider Electric SE kündigte bis 2027 mehr als 700 Millionen USD an US-amerikanischen Fertigungsinvestitionen an. Kapazitätsengpässe und nicht eine schwache Nachfrage sind die wesentliche Einschränkung in der Region. Kanada und Mexiko tragen durch die Elektrifizierung des Bergbaus und Near-Shoring-Aktivitäten zur industriellen Nachfrage bei.
EMEA und Südamerika Sammelschienen-Markt
Europa wird durch industrielle Wettbewerbsfähigkeit und Anforderungen der Energiewende gestützt. Deutschland ist das größte europäische Nachfragezentrum im bereitgestellten Material aufgrund der Automobil-, Maschinen- und Halbleiterproduktion. Schneider Electric kündigte im September 2026 eine Investition von 150 Millionen EUR in Frankreich an, um die Produktion in Dijon zu konsolidieren und eine neue Anlage in Évreux zu eröffnen. Der Nahe Osten und Afrika werden voraussichtlich mit 6 % bis 8 % wachsen, angeführt von saudi-arabischen Infrastrukturprojekten, Rechenzentren in den Vereinigten Arabischen Emiraten und der Netzrehabilitierung in Südafrika. Südamerika wächst in einem gemäßigten Tempo, wobei Brasilien und Chile durch RechenzentrumsInvestitionen und die Elektrifizierung des Bergbaus Nachfrage generieren. Regionale Unterschiede in den Installationsfähigkeiten und der Projektfinanzierung beeinflussen weiterhin die Akzeptanz auf dem globalen Markt.
Wettbewerbslandschaft
Marktkonzentration
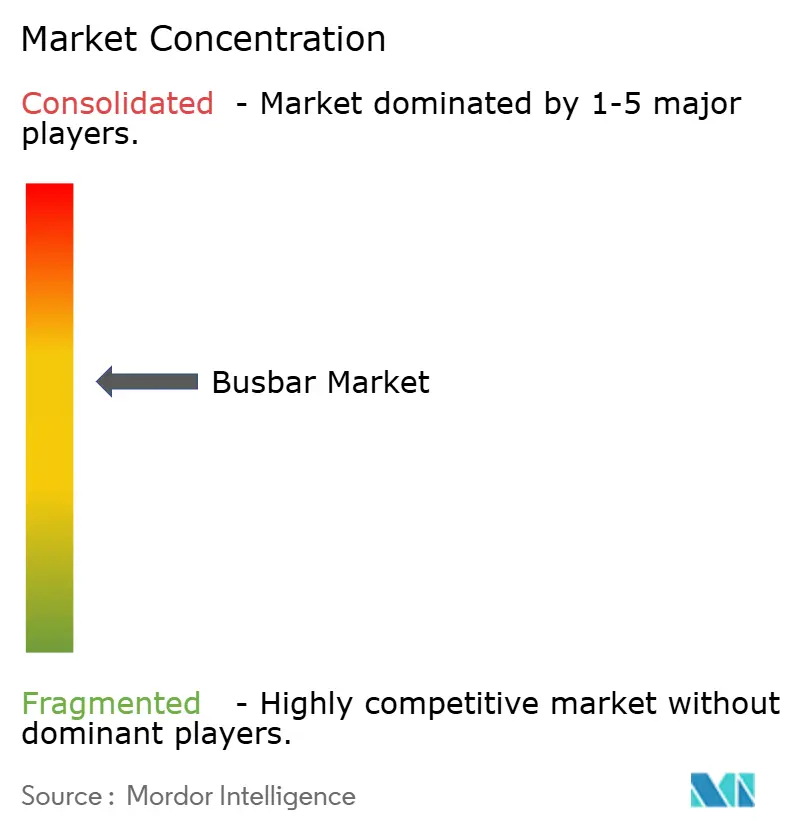
Der Busbar-Markt ist mäßig konsolidiert, wobei Schneider Electric, Siemens, ABB, Eaton und Legrand im Jahr 2026 einen wesentlichen Anteil der globalen Lieferungen halten. Ihre Portfolios umfassen Anwendungen von 25-A-Beleuchtungs-Trunking bis zu 6.300-A-Zuleitungssystemen, was es ihnen ermöglicht, sowohl routinemäßige Verteilung als auch Hochstromanlagen zu bedienen. Ihre Fähigkeit, mehrere Produktkategorien zu unterstützen, kann auch für Käufer wichtig sein, die einen gemeinsamen Lieferanten für ein großes Projekt suchen. IEC-Qualifikationsanforderungen schaffen eine bedeutende Eintrittsbarriere für neue Lieferanten. Prototypentests und Käufervalidierung können mehr als 12 Monate dauern. Dies stärkt die Positionen etablierter Anbieter in Rechenzentren und anderen unternehmenskritischen Anlagen. Der Wettbewerb basiert auf zertifiziertem Produktsortiment, Lieferkapazität, Ingenieurunterstützung und Servicefähigkeit.
Siemens baut Kapazitäten durch organische Investitionen aus. Es kündigte im Juli 2026 300 Millionen EUR für elektrische Fertigungskapazitäten in Deutschland an. Es kündigte auch im September 2026 mehr als 200 Millionen USD für US-amerikanische Fertigungsanlagen an. Legrand hat einen akquisitionsgeführten Ansatz verfolgt und 2024 Power Bus Way, 2025 Linkk Busway Systems und 2026 Kratos Industries erworben[4]. Diese Akquisitionen fügten Rechenzentrumskapazitäten in Nordamerika, Asien-Pazifik und Europa hinzu.
Regionale Unternehmen in Indien, der Türkei und Südkorea konkurrieren durch lokale Ingenieurunterstützung und Preis. C&S Electric, Larsen & Toubro und Godrej & Boyce sind in indischen Projekten aktiv. Der mittlere Markt in Süd- und Südostasien bietet Spielraum für vorgefertigte Trunking-Pakete mit Inbetriebnahmediensten. Das digitale Asset-Management-Angebot von Siemens spiegelt auch die Rolle des Monitorings bei der Lieferantendifferenzierung wider. Fortschrittliche Materialien bleiben ein weiterer Wettbewerbsbereich, wie das Kupfer-Graphen-Busbar-Patent von TE Connectivity zeigt. Der Busbar-Markt begünstigt weiterhin Lieferanten, die Produktzertifizierung, Fertigungsreichweite und anwendungsspezifische Designunterstützung kombinieren. Diese Fähigkeiten helfen Lieferanten, die unterschiedlichen Anforderungen von Versorgungs-, Industrie-, Gewerbe-, Transport- und digitalen Infrastrukturprojekten in vielen Installationsumgebungen und Betriebsbedingungen zu erfüllen.
Busbar-Branchenführer
-
Schneider Electric SE
-
Eaton Corporation plc
-
ABB Ltd.
-
Siemens AG
-
Legrand SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Busbar-Markt Unternehmen in diesem Bericht
- ABB Ltd.
- C and S Electric Limited
- DBTS Industries Sdn Bhd
- EAE Elektrik A.S.
- Eaton Corporation plc
- Furukawa Electric Co., Ltd.
- General Electric Company
- Godrej and Boyce Manufacturing Company Limited
- Larsen and Toubro Limited
- Legrand SA
- LS Cable and System Ltd.
- Megabarre Group
- Mersen Corporate Services SAS
- NAXSO S.r.l.
- nVent Electric plc
- Powell Industries, Inc.
- Rittal GmbH and Co. KG
- Schneider Electric SE
- Siemens AG
- TE Connectivity Ltd.
- Wöhner GmbH and Co. KG
Neueste Industrielle Entwicklungen in Busbar-Markt
- September 2026: Siemens kündigte mehr als 200 Millionen USD für zwei neue US-amerikanische Fertigungsanlagen in Pendergrass, Georgia, und Grand Prairie, Texas, an und schafft mehr als 1.500 Arbeitsplätze für Niederspannungs-Elektroinfrastrukturprodukte, die in KI-Rechenzentren und kritischer Stromverteilung eingesetzt werden.
- September 2026: Schneider Electric kündigte eine Investition von 150 Millionen EUR in Frankreich, entsprechend 175 Millionen USD, an und konsolidiert die Fertigung in Dijon und eröffnet eine Anlage in Évreux.
- Juli 2026: Siemens kündigte eine Investition von 300 Millionen EUR in erweiterte elektrische Fertigung in Deutschland an, mit 700 neuen Arbeitsplätzen bis 2030.
- Juli 2026: nVent mietete eine zusätzliche Anlage mit 160.000 Quadratfuß in Blaine, Minnesota, für Flüssigkühlkapazitäten für Rechenzentren.
Globaler Busbar-Marktberichtsumfang
Ein Busbar ist ein starrer oder flexibler elektrischer Leiter, typischerweise aus Kupfer oder Aluminium, der zur Sammlung, Verteilung und Übertragung elektrischer Energie in elektrischen Systemen verwendet wird. Busbars werden üblicherweise in Schaltanlagen, Schaltgeräten, Verteilungsfeldern, Umspannwerken, Rechenzentren, Industrieanlagen und Stromverteilungssystemen installiert. Sie bieten einen niederohmigen Pfad für hohe elektrische Ströme und können mehrere Kabel ersetzen, was die elektrische Verteilung vereinfacht, die Raumnutzung verbessert und die Systemzuverlässigkeit erhöht.
Der globale Busbar-Markt ist nach Typ, Material, Leistungsbewertung, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in starre Busbars, flexible Busbars, laminierte Busbars, Busbar-Trunking-Systeme und sonstige Busbar-Typen segmentiert. Nach Material ist der Markt in Kupfer, Aluminium und sonstige Materialien segmentiert. Nach Leistungsbewertung ist der Markt in unter 125 A, 125–800 A und über 800 A segmentiert. Nach Endnutzer ist der Markt in Versorgungsunternehmen, Industrie, Gewerbe, Wohnbereich, Transport und sonstige Endnutzer segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Busbar-Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Starre Busbars |
| Flexible Busbars |
| Laminierte Busbars |
| Busbar-Trunking-Systeme |
| Sonstige Busbar-Typen |
| Kupfer |
| Aluminium |
| Sonstige Materialien |
| Niedrigleistung – Unter 125 A |
| Mittelleistung – 125–800 A |
| Hochleistung – Über 800 A |
| Versorgungsunternehmen |
| Industrie |
| Gewerbe |
| Wohnbereich |
| Transport |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Starre Busbars | |
| Flexible Busbars | ||
| Laminierte Busbars | ||
| Busbar-Trunking-Systeme | ||
| Sonstige Busbar-Typen | ||
| Nach Material | Kupfer | |
| Aluminium | ||
| Sonstige Materialien | ||
| Nach Leistungsbewertung | Niedrigleistung – Unter 125 A | |
| Mittelleistung – 125–800 A | ||
| Hochleistung – Über 800 A | ||
| Nach Endnutzer | Versorgungsunternehmen | |
| Industrie | ||
| Gewerbe | ||
| Wohnbereich | ||
| Transport | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Busbar-Systemen an?
Der Bau von Rechenzentren, Anlagen für erneuerbare Energien, industrielle Elektrifizierung und die Stromarchitektur von Elektrofahrzeugen unterstützen die Nachfrage nach Busbar-Systemen.
Wie groß ist der Busbar-Markt im Jahr 2026?
Die Busbar-Marktgröße beträgt 19,22 Milliarden USD im Jahr 2026 und wird bis 2031 voraussichtlich 25,89 Milliarden USD bei einem CAGR von 6,14 % erreichen.
Welcher Busbar-Typ wächst am schnellsten?
Laminierte Busbars werden bis 2031 voraussichtlich mit einem CAGR von 7,5 % wachsen, unterstützt durch Elektrofahrzeug-, Speicher- und Solarwechselrichteranwendungen.
Warum bleibt Kupfer in der Busbar-Herstellung wichtig?
Kupfer hielt 2025 65,3 % des Materialwerts, da Hochleistungsdichteanwendungen seine Leitfähigkeit und seinen kompakten Querschnitt erfordern.
Welche Region führt die Busbar-Nachfrage an?
Asien-Pazifik hielt 2025 34,5 % und wird bis 2031 voraussichtlich mit einem CAGR von 6,6 % wachsen.
Was begrenzt die Akzeptanz von Busbar-Trunking-Systemen?
Höhere anfängliche Ingenieur- und Nachrüstungskosten, Metallpreisvolatilität, Lücken bei Installationsfähigkeiten und Risiken durch harmonische Belastung können die Akzeptanz verlangsamen.