
バスバー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 19.22 十億米ドル |
| 市場規模 (2031) | 25.89 十億米ドル |
| 成長率 (2026 - 2031) | 6.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバスバー市場分析
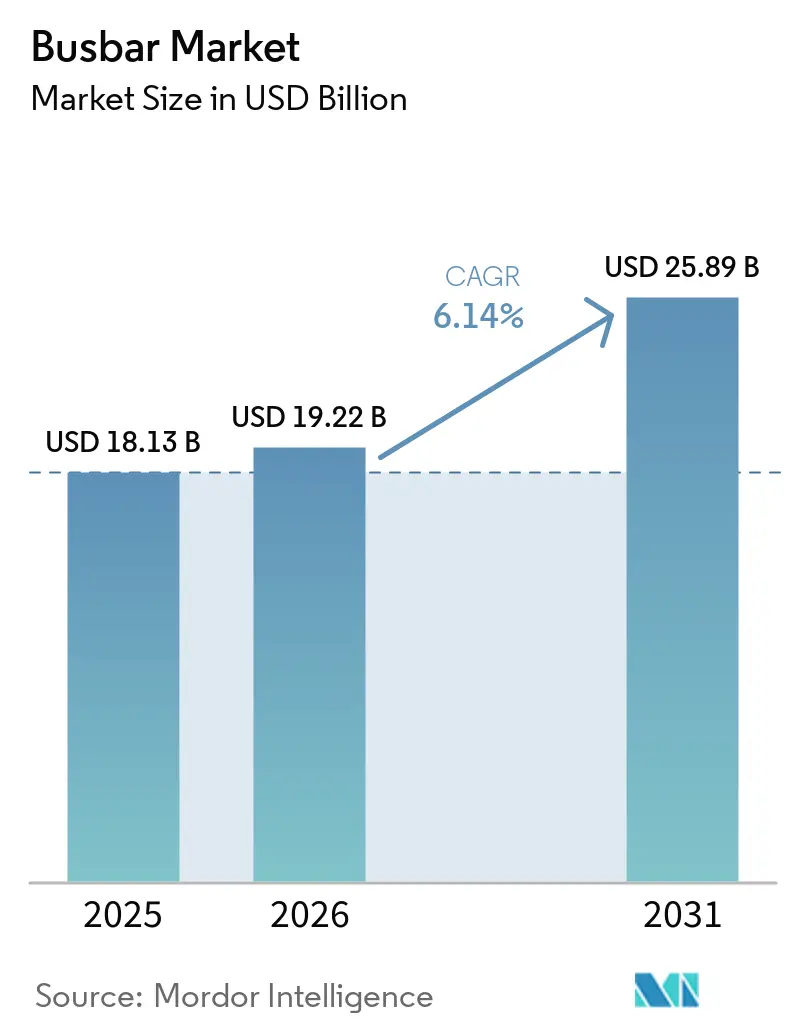
バスバー市場規模は、2025年の181.3億米ドルから2026年には192.2億米ドルに成長し、2026年から2031年にかけてCAGR 6.14%で2031年までに258.9億米ドルに達すると予測されています。バスバー市場は、データセンター、再生可能エネルギー施設、および自動化された産業サイトにおける電力需要の高まりによって支えられています。新たなAIコンピューティング設備は、より高密度な電力配電を必要とし、従来のケーブルレイアウトよりもバスバートランキングシステムが有利となっています。再生可能エネルギープロジェクトおよびグリッドのアップグレードも、信頼性の高い大電流機器への需要を高めています。サプライヤーは、デジタル電力システム向けの設備投資、買収、および製品開発を通じて対応しています。銅のコスト上昇および資格を持つ設置業者の不足により、特に予算や技術的能力が制約されているプロジェクトでは、一部の遅延が生じる可能性があります。
レポートの主要ポイント
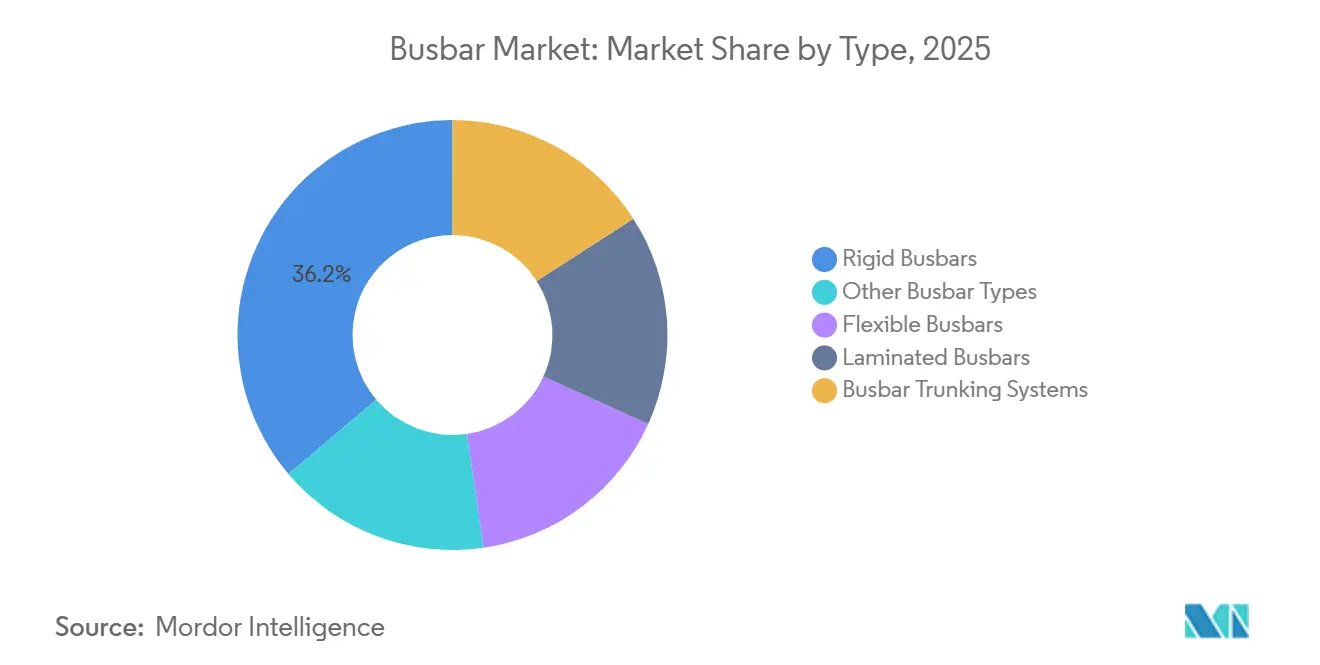
- タイプ別では、剛性バスバーが2025年のバスバー市場シェアの36.2%を占め、積層バスバーは2031年にかけてCAGR 7.5%で成長すると予測されています。
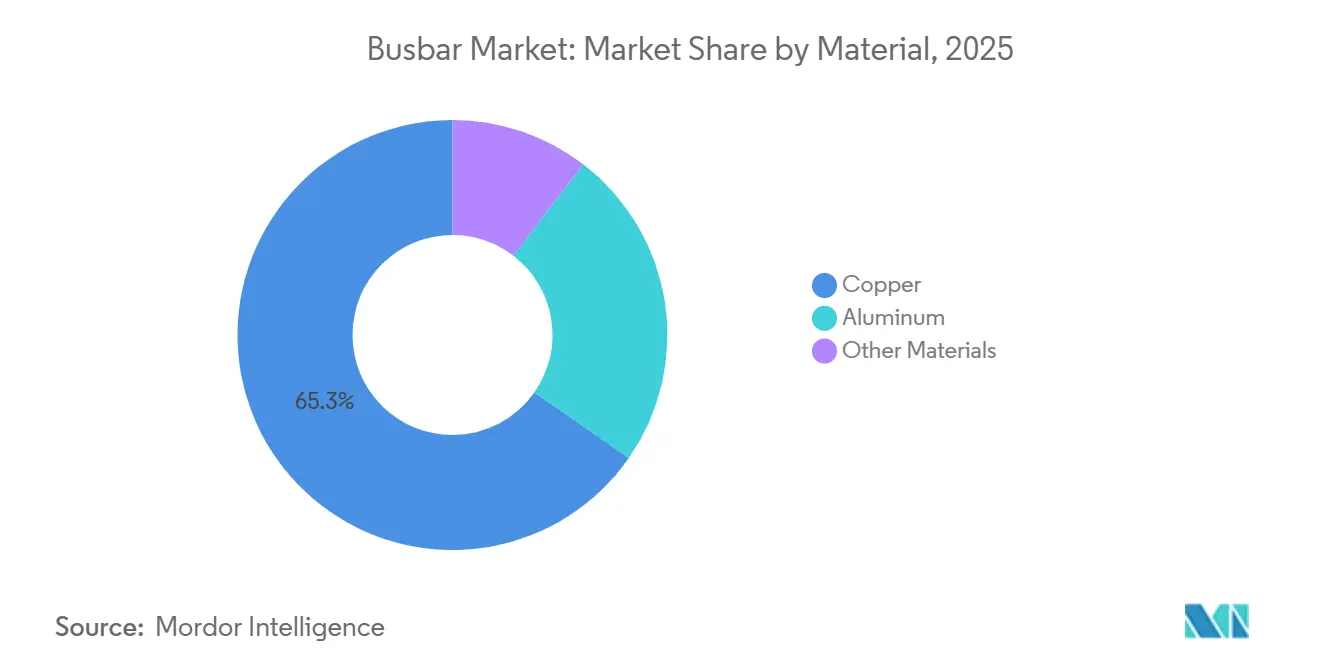
- 材料別では、銅が2025年のバスバー市場シェアの65.3%を占め、アルミニウムは2031年にかけてCAGR 6.6%で拡大すると予測されています。
- 電力定格別では、低電力システムが2025年のバスバー市場シェアの30.4%を占め、高電力システムは2031年にかけてCAGR 7.1%で成長すると予測されています。
- エンドユーザー別では、産業用途が2025年のバスバー市場シェアの31.3%を占め、商業用途は2031年にかけてCAGR 6.8%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のバスバー市場シェアの34.5%を占め、2031にかけてCAGR 6.6%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルバスバー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンター、AIインフラおよびデジタルビルの電化 | +2.00% | 北米とアジア太平洋が主導するグローバル | 短期(2年以内) |
| 再生可能エネルギーおよびグリッド近代化の整備 | +1.40% | アジア太平洋と欧州に集中するグローバル | 中期(2~4年) |
| 産業の電化と自動化 | +1.00% | アジア太平洋が中核、欧州および北米への波及 | 中期(2~4年) |
| EV急速充電および高電圧電力アーキテクチャ | +0.80% | アジア太平洋が中核、北米およびEU | 短期(2年以内) |
| 強靭な電力復旧のためのプレハブ型マイクログリッド | +0.30% | 北米、オーストラリア、南アジア | 中期(2~4年) |
| 高層建築における防火性能要件 | +0.20% | アジア太平洋の高層市場、欧州、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンター、AIインフラおよびデジタルビルの電化
ハイパースケールおよびAIデータセンターの建設は、バスバー市場における主要な需要促進要因です。Microsoftは2026年度のデータセンター投資に800億米ドル超をコミットし、Googleは750億米ドルをコミットしました[1]。大規模キャンパスは、変圧器室からサーバーホールまでの配電機器を必要とし、個別のコンピューティングホールとその局所電力機器に供給する主要配電ルートも含まれます。ラック電力密度の上昇により、新設施設ではコンパクトでスケーラブルな配電がより重要となっています。これは、配電レイアウトが限られた床面積内でより大きな電気負荷に対応しなければならないためです。カスタム高電流容量アセンブリのリードタイムは10~16週間であり、在庫を持つ資格のあるインテグレーターを選定するよう購買担当者を促しています。Siemensは2026年第2四半期のスマートインフラのデータセンター受注額が19億ユーロに達し、前年比45%超の増加を報告しました。
データセンターオペレーターは、迅速に設置でき、コンピューティング負荷の変化に適応できる機器を重視しています。これにより、大規模なケーブル再配線を必要とするレイアウトよりも、モジュール式トランキングシステムが有利となっています。したがって、バスバー市場は新規建設と既存デジタル施設のアップグレードの両方から恩恵を受けています。ダウンタイムが重要なコンピューティング業務に影響を与える可能性がある場合、試験済みシステムの必要性は特に重要です。認定製品と確立された納品チャネルを持つメーカーは、これらの要件により迅速に対応できます。この需要により、サプライヤーは米国および欧州での生産能力拡大を促進されています。
再生可能エネルギーとグリッド近代化
再生可能エネルギーの普及により、バスバーの用途が従来の変電所を超えて拡大しています。太陽光インバーター、バッテリーエネルギー貯蔵システム、および再生可能エネルギー集電システムは、異なるサイトレイアウトや運転条件に対応できる信頼性の高い大容量接続を必要とします。これらのプロジェクトはまた、より広い変電所インフラと試験・統合できる機器に依存しています。インは2025年に太陽光発電設備の35%増加を報告しました。この増加は、インバーターストリングおよび変電所インフラに連結したバスバー機器への需要を支えています。中国は風力発電用途のコンパクト絶縁バスウェイに関するGB/T 33346-2025を発行し、同規格は2026年2月に発効しました[2]。この規格は、再生可能エネルギー設備における専用機器の重要性の高まりを示しています。
太陽光および風力の変動出力は、旧来の設備では対応が困難な高調波負荷条件を生み出す可能性があります。既存設備が運転要件を満たさない場合、資産所有者は交換またはアップグレードされたシステムを必要とする場合があります。したがって、バスバー市場はグリーンフィールドプロジェクトと成熟したグリッドにおける更新工事の両方から恩恵を受けることができます。バッテリー貯蔵は、機器がコンパクトなスペースで大電流を管理しなければならないため、設計要件にさらなる層を加えます。グリッド近代化プログラムも、信頼性と検証済み性能をより重視しています。これらの要因は、アプリケーションエンジニアリングおよびコンプライアンス能力を持つサプライヤーへの需要を支えています。また、製品選定を、導体コストだけでなく、施設の運転プロファイルとより密接に結びつけています。
産業の電化と自動化
産業の電化は、工場、加工サイト、および半導体施設にわたる中電力バスバーシステムへの需要を支えています。自動車、化学、機械の事業者は、モーターコントロールセンターおよび自動化生産ラインのための信頼性の高い配電を必要としています。ドイツは、自動車、機械、半導体の基盤を持つため、欧州における重要な需要センターであり続けています。Siemensは2025年9月に、予知保全のために温度および部分放電センサーデータを活用するElectrification X資産管理システムを導入しました。このシステムは、生産上重要な環境における計画外ダウンタイムの削減を目的としています。接続されたモニタリングにより、電力資産の可視性向上を求めるオペレーターにとって、バスバーシステムの関連性が高まっています。
欧州の電化要件は、重工業のコンプライアンス計画の一環としてアップグレードを促す可能性もあります。これにより、通常の設備投資のみに依存するプロジェクトと比較して、意思決定サイクルが短縮される可能性があります。顧客が統合された機器、モニタリング、およびエネルギー管理サポートを求める場合、バスバー産業は恩恵を受けます。確立されたインテグレーターは、複数の施設にわたって認定システムを提供できるため、優位性を持っています。産業顧客は引き続き信頼性、安全性、およびサービスの可用性に注力しています。これらの優先事項は、低コストの選択肢が利用可能な場合でも、実績のある機器への需要を支えています。
EV急速充電および高電圧電力アーキテクチャ
電気自動車プラットフォームは400Vから800Vアーキテクチャへと移行しており、積層バスバーへの需要を支えています。これらのセンブリは、トラクションインバーター、バッテリーシステム、および充電機器に使用されています。高スイッチング電力エレクトロニクスは、電圧スパイクを制限するために低インダクタンスの導体配置を必要とします。提供されたIEEE会議資料は、高スイッチング密度インバーター設計では寄生インダクタンスを5ナノヘンリー未満に維持する必要があると指摘しています。この要件は、コンパクトなトラクション用途における多層銅アセンブリを有利にします。また、パッケージングと高周波性能が重要な場合、アルミニウム代替の余地を制限します。
Mersenは2026年4月にフランクフルトのライオンハートプロジェクトのためにVulcan Energyと数百万ユーロ規模の契約を締結しました。Eatonもまた、スイッチャブル400Vおよび800Vバッテリー構成システムに関してMunich Electrificationとの協業を形成しました。これらの動きは、電力配電ハードウェアがより広範なバッテリーおよびスイッチングシステムと並行して開発されていることを示しています。車両および充電設計がより統合された電気アーキテクチャを必要とする場合、バスバー市場は支えられます。熱的、スイッチング、およびパッケージング要件を満たすサプライヤーは、これらの高付加価値用途に対応できます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅およびアルミニウムの価格変動 | -1.40% | グローバル | 短期(2年以内) |
| 高い初期エンジニアリングおよび改修コスト | -0.90% | 新興市場、中東・アフリカ、南米 | 中期(2~4年) |
| 高調波負荷下における熱暴走リスク | -0.40% | 産業用アジア太平洋、データセンター北米 | 長期(4年以上) |
| 新興市場における認定バスバー設置業者の不足 | -0.40% | 中東・アフリカ、東南アジア、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅およびアルミニウムの価格変動
銅価格は2026年初頭に1メートルトン当たり12,000米ドルを超え、バスバー製造業者のコスト圧力が増大しました。供給の混乱、労働問題、および買い占めが要因として特定されました。国際銅研究グループは2026年の精製銅の不足量を150,000メートルトンと推定しました。コストの上昇により、一部の製造業者では固定価格見積もり期間が24~48時間に短縮されています。これにより、長い承認サイクルを必要とするプロジェクトの調達がより困難になっています。また、スポット購入に依存する中小企業への圧力も高まっています。
アルミニウムは、より広いスペースが利用可能な電力会社グレードおよび大規模バスウェイ用途でより注目を集めています。提供された資料は、2026年の銅対アルミニウムの価格比が4.3:1であると引用しており、これにより購買担当者が材料コスト、スペース、および電気性能の間で行う比較が変化しています。アルミニウムは同等の銅導体の1.6倍の断面積を必要とする場合があるため、その使用は設置がより大きな導体を収容できるかどうかに依存します。コンパクトなトラクションおよび高周波電力エレクトロニクス用途には適していません。大手サプライヤーは、圧延製錬所の能力をより早期に確保できます。この差異は、バスバー市場において大手サプライヤーを保護する一方で、中小製造業者のマージンを圧迫する可能性があります。
高い初期エンジニアリングおよび改修コスト
バスバートランキングシステムは、当初の設置コストが従来のケーブルシステムよりも高なる場合があります。エンジニアリング、製造、配送ロジスティクス、および試運転がすべてこのコストに寄与しています。既存の構造物や配管ルートが労働および設計作業を増加させるため、ブラウンフィールドプロジェクトは特に困難な場合があります。新興市場のプロジェクトは、金融機関から厳格な回収要件を課される場合があります。このような条件下では、バスバーのライフサイクルコストが低い場合でも、購買担当者はケーブルシステムを選択する可能性があります。これにより、中堅商業および機関プロジェクトでの採用が制限されます。
長い資格認定プロセスも参入コストおよびプロジェクトコストを増加させます。新規サプライヤーは、受注前にプロトタイプ試験と購買担当者の検証に12ヶ月以上を要する場合があります。このプロセスは、技術的に要求の高い用途における既存サプライヤーの地位を強化します。中東、アフリカ、および南米では、仕様の成熟度がプロジェクトによって異なる場合があります。大型変電所、産業サイト、およびハイパースケールデータセンターは、初期コストをより容易に正当化できます。顧客がエンジニアリングリソースや確立された設置パートナーを欠く場合、バスバー市場の拡大は遅くなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:剛性システムが主導し、積層バスバーがより速く成長
剛性バスバーは2025年のバスバー市場シェアの36.2%を占めました。電力会社の変電所、産業用スイッチギア、および固定商業配電システムで引き続き一般的です。その寸法安定性と高電流容量が確立された用途を支えています。これらのシステムは、電力要件が明確に定義されたアプリケーションにおいて予測可能なコストも提供します。交換サイクルが剛性フォーマットへの需要を維持するのに役立っています。その地位は、標準化された大量設置の継続的な重要性を反映しています。
積層バスバーは2031年にかけてCAGR 7.5%で拡大すると予測されています。これは提供されたデータのタイプカテゴリーの中で最も速い成長率です。積層システムのバスバー市場規模は、800V車両インバーター、バッテリーエネルギー貯蔵機器、および太陽光インバータープラットフォームによって支えられています。これらの用途は低インダクタンスの多層導体を必要とします。バスバートランキングシステムもデータセンターおよび大型建物の建設から恩恵を受けています。フレキシブルバスバーは、スイッチギアおよびトランス端子における接続レベルの用途で引き続き重要です。タイプの組み合わせは、大量の確立された製品とより速く成長するエンジニアリングフォーマットを組み合わせています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


材料別:銅が最大のポジションを維持し、アルミニウムの使用が拡大
銅は2025年の材料セグメントの金額ベースで65.3%を占めました。その導電率は提供された資料でIACS 100%と特定されました。銅はまた、高電力密度設のためのコンパクトな断面積を提供します。データセンターのバスウェイおよびトラクションシステムはこれらの性能特性に依存しています。接合部の完全性も大電流用途における重要な要因です。したがって、銅は要求の高い設備の主要材料であり続けています。
アルミニウムは2031年にかけてCAGR 6.6%で成長すると予測されています。アルミニウムのバスバー市場規模は、より大きな導体断面積が許容される場合に恩恵を受けます。電力会社の配電、再生可能エネルギー集電バス、および長距離商業バスウェイが適切な用途です。銅価格が上昇するとコスト面での優位性が高まります。自動車の電化もエンジニアリングチームのアルミニウム配線技術の標準化に貢献しています。米国特許12646808では、銅グラフェン複合積層がIACS 120%超の導電率を超えると記載されています。その他の材料は商業的には小規模ですが、将来の仕様に影響を与える可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
電力定格別:低電力が最大の基盤を持ち、高電力がより速く成長
125A未満の低電力システムは2025年のバスバー市場シェアの30.4%を占めました。照明配電、最終配電盤、および小型パネル用途が広範な設置基盤を形成しています。これらの用途は商業および住宅環境にわたって定期的な量を支えています。低電力製品は多くの日常的な電力配電要件に対応しています。その需要は単一のプロジェクトクラスに依存していません。この広さがセグメントの2025年の主導的地位を説明しています。
800A超の高電力システムは2031年にかけてCAGR 7.1%で成長すると予測されています。データセンターの主要フィーダー、産業用モーターコントロールセンター、再生可能エネルギー変電所、および急速充電ハブがこの需要を支えています。提供された資料は最大6,300Aの定格を持つ用途を説明しています。電力の信頼性が不可欠な場合、認定された大電流システムはプレミアムを要求できます。アルミニウム押出成形およびサンドイッチ絶縁の改善により、高電力トランキングが密集した建物に適合するのに役立ちます。125Aから800Aの中電力システムは、HVACスターター、商業用配電盤、および生産ラインに引き続き対応しています。これらの発展により、異なる負荷要件にわたってバスバーの採用が強化される可能性があります。
エンドユーザー別:産業用途が主導し、商業用途が加速
産業用途は2025年のバスバー市場シェアの31.3%を占めました。重機械、石油精製、化学、および工場操業がコア需要基盤を形成しています。バスバーは、施設が信頼性の高い大電流配電を必要とする場所で広く使用されています。新規設備にはモニタリングおよび予知保全機能が増加しています。これらの機能は産業システムの価値を高める可能性があります。他のエンドユーザーカテゴリーがより速く成長する中でも、産業需要は重要であり続けています。
商業用途は2031年にかけてCAGR 6.8%で成長すると予測されています。データセンター、空港、大型小売サイト、およびスマートオフィスビルが主要な環境です。これらの施設オペレーターは、柔軟な電力配電と高い稼働率を必要としています。電力会社プロジェクトは、信頼性と資産寿命が購買決定を左右するため、専門的であり続けています。バッテリー貯蔵の統合は、電力会社システムの技術要件を増加させます。Godrej & Boyce は2026年度に2,600クロールインドルピー相当(3億1,300万米ドル)のプロジェクトパイプラインを報告し、送電インフラおよび鉄道電化にまたがっています。住宅需要は引き続き小さな貢献者であり、主に大型集合住宅プロジェクトに関連しています。
地域分析
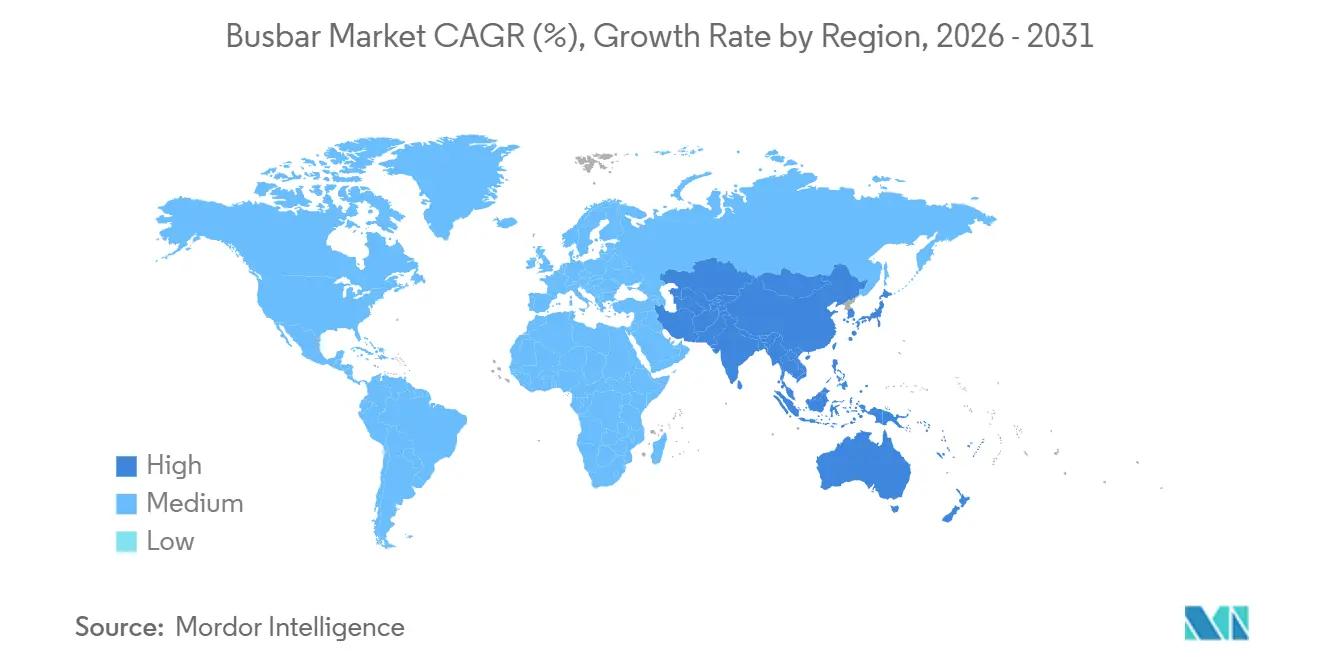
アジア太平洋は2025年のバスバー市場シェアの34.5%を占め、2031年にかけてCAGR 6.6%で成長すると予測されています。中国は産業基盤、再生可能エネルギー設備、および電気自動車フリートを通じて地域需要を支えています。提供されたデータは、中国をアジア太平洋需要の金額ベースで30~35%に位置付けています。インドは太陽光拡大と製造投資を通じて需要を加えています。製造業への外国直接投資は近年250億米ドルを超えました。ベトナム、タイ、インドネシアも電子機器、半導体、および産業投資によって支えられています。この地域のバスバー市場は、地域生産の成長と拡大するインフラ要件の両方によって形成されています。
北米は成熟していますが、データセンター建設、グリッドアップグレード、および充電インフラを通じて成長を続けています。MicrosoftとGoogleの投資計画は、米国の主要データセンターコリドーに集中した需要を生み出しています。Siemensは2026年9月にジョージア州とテキサス州の施設に2億米ドル超を発表しました[3]。Schneider Electricは2027年までに米国製造投資に7億米ドル超を発表しました。この地域の主要な制約は、需要の弱さではなく生産能力の限界です。カナダとメキシコは、鉱業の電化とニアショアリング活動を通じて産業需要を加えています。
欧州は産業競争力とエネルギー転換要件によって支えられています。ドイツは自動車、機械、半導体生産のため、提供された資料において欧州最大の需要センターです。Schneider Electricは2026年9月にフランスへの1億5,000万ユーロの投資を発表し、ディジョンでの生産を統合し、エヴルーに新施設を開設します。中東・アフリカは、サウジアラビアのインフラプロジェクト、UAEのデータセンター、および南アフリカのグリッド改修に牽引され、6~8%の成長が予測されています。南米は、ブラジルとチリがデータセンター投資と鉱業電化を通じて需要を提供し、着実なペースで成長しています。設置技術とプロジェクト融資における地域差が、バスバー市場全体での採用に引き続き影響を与えています。

競合環境
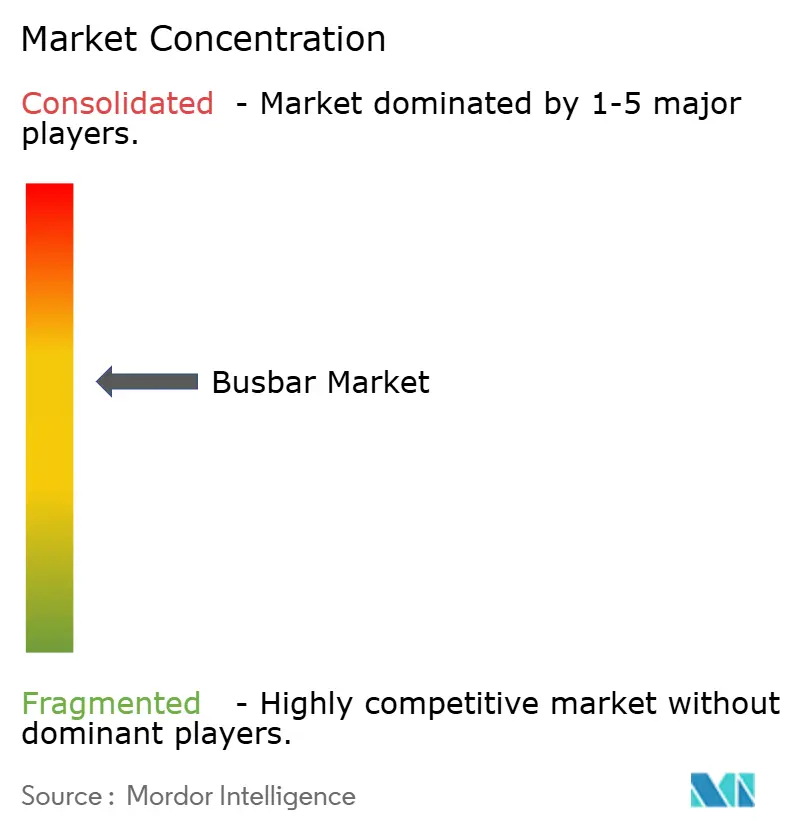
バスバー市場は適度に集約されており、Schneider Electric、Siemens、ABB、Eaton、Legrandが2026年のグローバル出荷量の主要シェアを占めています。これらのポートフォリオは25Aの照明トランキングから6,300Aのフィーダーシステムまでの用途にわたり、日常的な配電と大電流施設の両方に対応できます。大型プロジェクトにわたって共通のサプライヤーを求める購買担当者にとって、複数の製品カテゴリーをサポートする能力も重要です。IEC資格要件は新規サプライヤーにとって意味のある参入障壁を生み出しています。プロトタイプ試験と購買担当者の検証には12ヶ月以上かかる場合があります。これにより、データセンターおよびその他のミッションクリティカルな施設における既存サプライヤーの地位が支えられています。競争は、認定製品範囲、納品能力、エンジニアリングサポート、およびサービス能力に基づいています。
Siemensは有機的投資を通じて生産能力を拡大しています。2026年7月にドイツの電気製造能力に3億ユーロを発表しました。また2026年9月に米国製造施設に2億米ドル超を発表しました。Legrandは買収主導のアプローチを取り、2024年にPower Bus Way、2025年にLinkk Busway Systems、2026年にKratos Industriesを買収しました[4]。これらの買収により、北米、アジア太平洋、欧州にわたるデータセンター能力が追加されました。
インド、トルコ、韓国の地域企業は、地域エンジニアリングサポートと価格を通じて競争しています。C&S Electric、Larsen & Toubro、Godrej & Boyceはインドのプロジェクトで活躍しています。南アジアおよび東南アジアの中間市場は、試運転サービスを伴うプレエンジニアリングトランキングパッケージの余地を提供しています。Siemensのデジタル資産管理サービスも、サプライヤー差別化におけるモニタリングの役割を反映しています。先進材料も競争領域であり続けており、TE Connectivityの銅グラフェンバスバー特許がそれを示しています。バスバー市場は引き続き、製品認定、製造リーチ、およびアプリケーション固有の設計サポートを組み合わせるサプライヤーを優遇しています。これらの能力により、サプライヤーは多くの設置環境および運転条件にわたる電力会社、産業、商業、輸送、およびデジタルインフラプロジェクトの個別要件に対応できます。
バスバー産業リーダー
-
Schneider Electric SE
-
Eaton Corporation plc
-
ABB Ltd.
-
Siemens AG
-
Legrand SA
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:Siemensはジョージア州ペンダーグラスおよびテキサス州グランドプレーリーの2つの新しい米国製造施設に2億米ドル超を発表し、AIデータセンターおよび重要な電力配電に使用される低電圧電気インフラ製品のために1,500人超の雇用を追加します。
- 2026年9月:Schneider Electricはフランスへの1億5,000万ユーロ(1億7,500万米ドル相当)の投資を発表し、ディジョンでの製造を統合し、エヴルーに施設を開設します。
- 2026年7月:Siemensはドイツでの電気製造拡大に3億ユーロの投資を発表し、2030年までに700の新規雇用を目標としています。
- 2026年7月:nVentはデータセンター液体冷却能力のためにミネソタ州ブレインに16万平方フィートの追加施設をリースしました。


グローバルバスバー市場レポートの範囲
バスバーとは、電気システム内で電力を収集、配電、および伝送するために使用される、通常は銅またはアルミニウムで作られた剛性または柔軟な電気導体です。バスバーは一般的に、スイッチボード、スイッチギア、配電盤、変電所、データセンター、産業施設、および電力配電システムに設置されています。高電流を運ぶための低抵抗経路を提供し、複数のケーブルを置き換えることができ、電力配電を簡素化し、スペース利用を改善し、システムの信頼性を向上させます。
グローバルバスバー市場は、タイプ、材料、電力定格、エンドユーザー、および地域によってセグメント化されています。タイプ別では、市場は剛性バスバー、フレキシブルバスバー、積層バスバー、バスバートランキングシステム、およびその他のバスバータイプにセグメント化されています。材料別では、市場は銅、アルミニウム、およびその他の材料にセグメント化されています。電力定格別では、市場は125A未満、125~800A、および800A超にセグメント化されています。エンドユーザー別では、市場は電力会社、産業、商業、住宅、輸送、およびその他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルバスバー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 剛性バスバー |
| フレキシブルバスバー |
| 積層バスバー |
| バスバートランキングシステム |
| その他のバスバータイプ |
| 銅 |
| アルミニウム |
| その他の材料 |
| 低電力 – 125A未満 |
| 中電力 – 125~800A |
| 高電力 – 800A超 |
| 電力会社 |
| 産業 |
| 商業 |
| 住宅 |
| 輸送 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | 剛性バスバー | |
| フレキシブルバスバー | ||
| 積層バスバー | ||
| バスバートランキングシステム | ||
| その他のバスバータイプ | ||
| 材料別 | 銅 | |
| アルミニウム | ||
| その他の材料 | ||
| 電力定格別 | 低電力 – 125A未満 | |
| 中電力 – 125~800A | ||
| 高電力 – 800A超 | ||
| エンドユーザー別 | 電力会社 | |
| 産業 | ||
| 商業 | ||
| 住宅 | ||
| 輸送 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
バスバーシステムへの需要を促進しているものは何ですか?
データセンター建設、再生可能エネルギー設備、産業の電化、およびEV電力アーキテクチャがバスバーシステムへの需要を支えています。
2026年のバスバー市場の規模はどのくらいですか?
バスバー市場規模は2026年に192.2億米ドルであり、CAGR 6.14%で2031年までに258.9億米ドルに達すると予測されています。
最も速く成長しているバスバータイプはどれですか?
積層バスバーは、EV、貯蔵、および太陽光インバーター用途に支えられ、2031年にかけてCAGR 7.5%で成長すると予測されています。
銅がバスバー製造において引き続き重要な理由は何ですか?
高電力密度用途はその導電率とコンパクトな断面積を必要とするため、銅は2025年の材料価値の65.3%を占めました。
どの地域がバスバー需要をリードしていますか?
アジア太平洋は2025年に34.5%を占め、2031年にかけてCAGR 6.6%で成長すると予測されています。
バスバートランキングシステムの採用を制限するものは何ですか?
高い初期エンジニアリングおよび改修コスト、金属価格の変動、設置技術のギャップ、および高調波負荷リスクが採用を遅らせる可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。
