
Tamanho e Participação do Mercado de Materiais de Isolamento para Construção
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 33.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.94 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
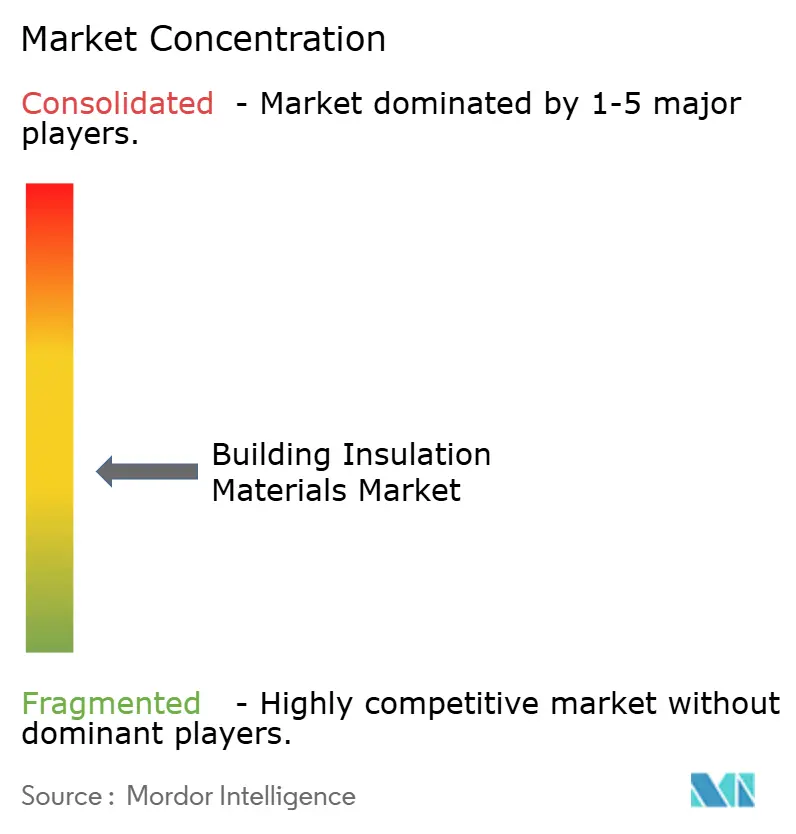
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Isolamento para Construção por Mordor Intelligence
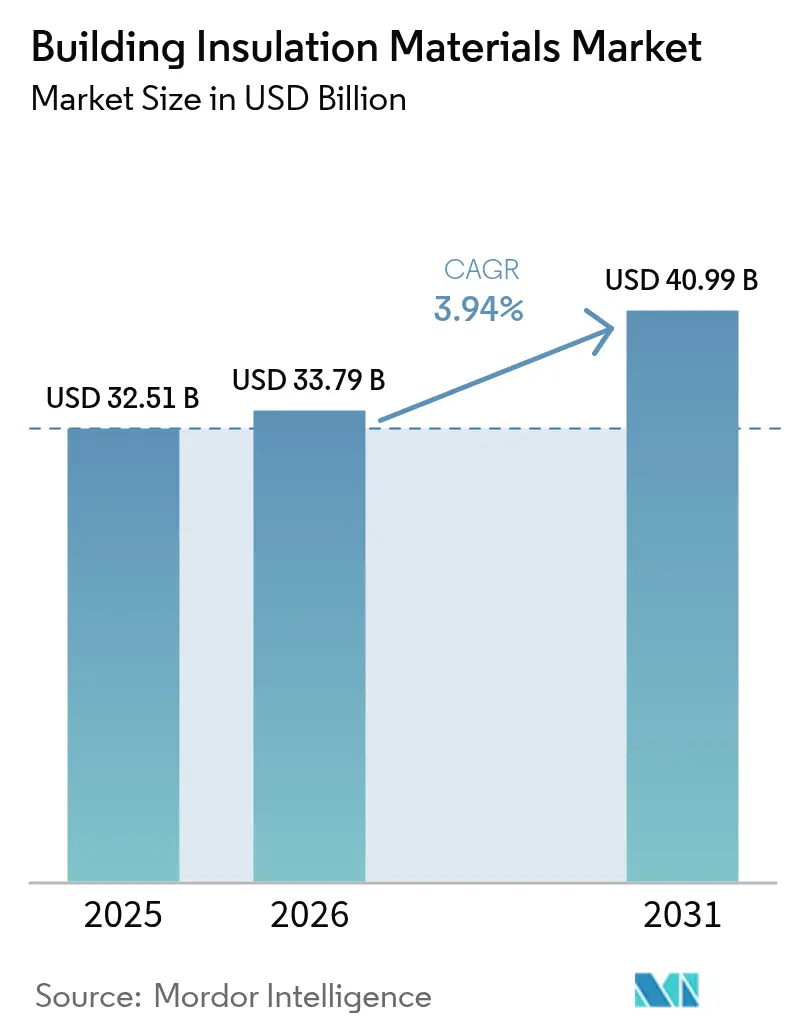
Espera-se que o tamanho do Mercado de Materiais de Isolamento para Construção aumente de USD 32,51 mil milhões em 2025 para USD 33,79 mil milhões em 2026 e atinja USD 40,99 mil milhões até 2031, crescendo a um CAGR de 3,94% ao longo de 2026-2031. A procura está a migrar dos gastos discricionários para a conformidade obrigatória à medida que os códigos de desempenho energético se tornam mais rigorosos em todo o mundo. Os fornecedores de materiais estão a reformular espumas para cumprir as regras de agentes expansores de baixo Potencial de Aquecimento Global, enquanto os empreiteiros promovem produtos minerais e de fibra que evitam riscos regulatórios futuros. As oscilações nos preços petroquímicos e a escassez de mão de obra estão a comprimir as margens, valorizando painéis pré-fabricados e ferramentas de especificação digital que poupam tempo em obra. As políticas de duplo carbono da Ásia-Pacífico e os incentivos de retrofit da América do Norte sustentam o crescimento de volume a médio prazo, embora a inflação dos custos de instalação continue a desacelerar a adoção em regiões sensíveis ao preço.
Principais Conclusões do Relatório
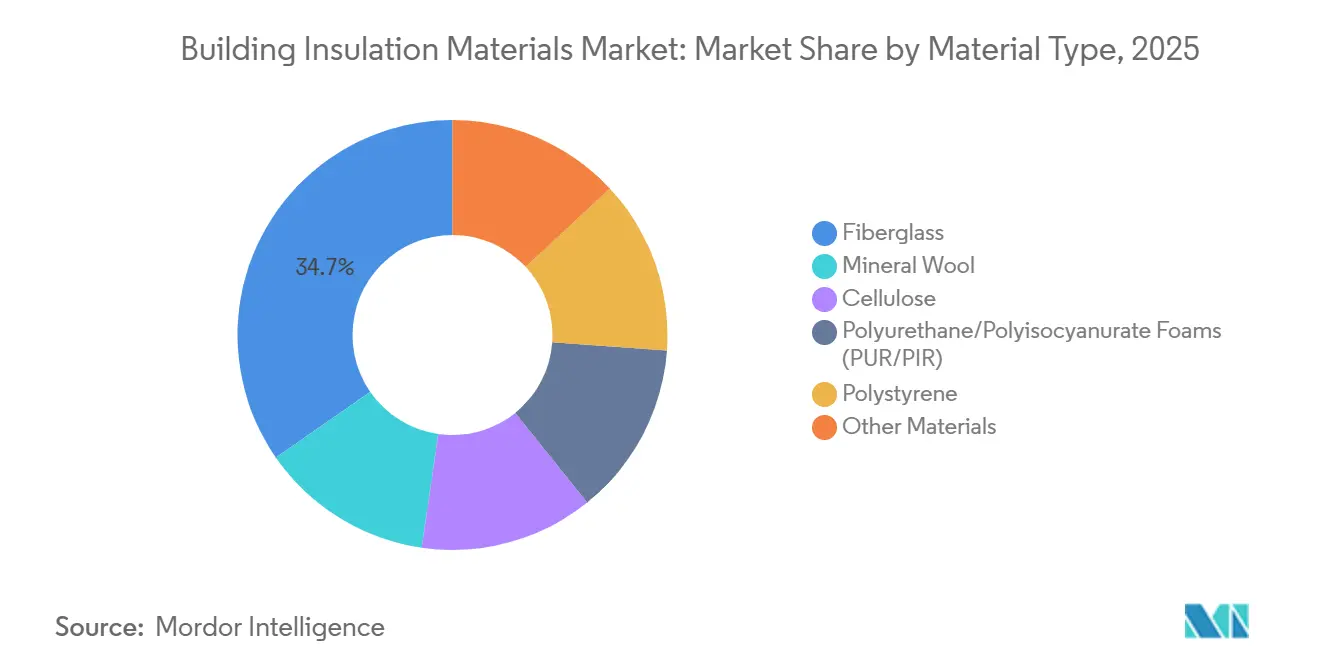
- Por tipo de material, a fibra de vidro liderou com 34,65% da participação do mercado de materiais de isolamento para construção em 2025, enquanto se projeta que o poliestireno se expanda a um CAGR de 4,18% até 2031.
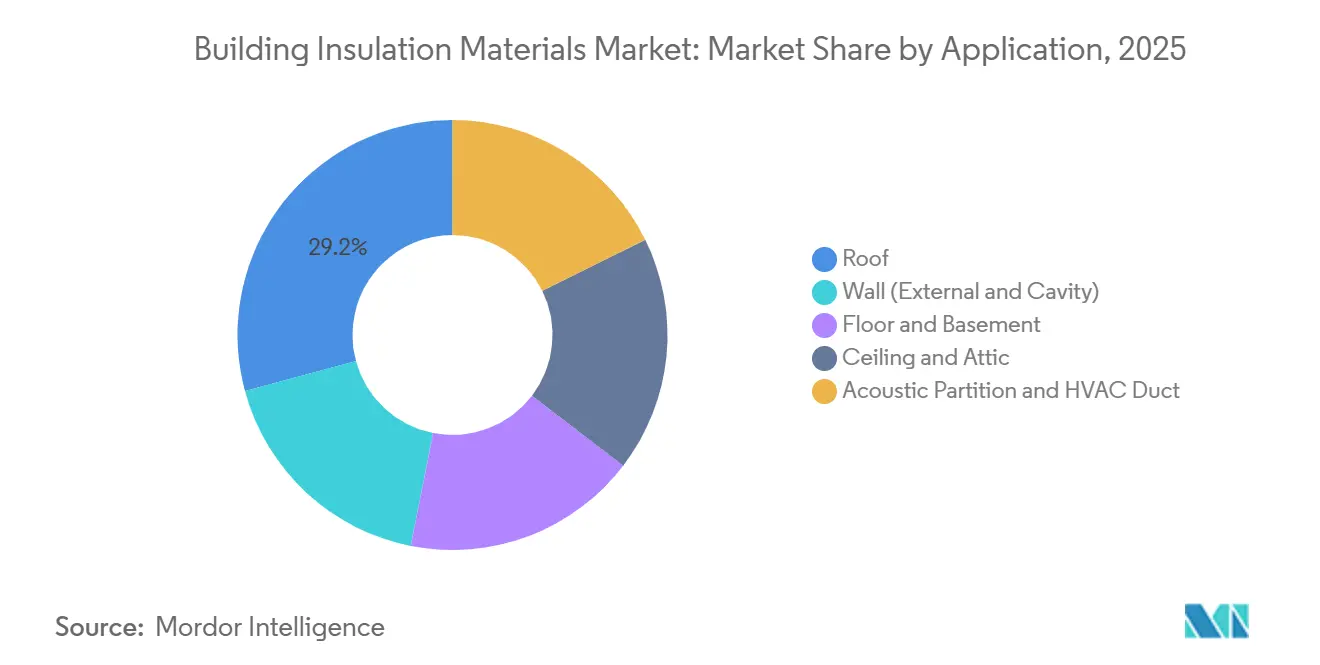
- Por aplicação, as instalações em telhados capturaram uma participação de 29,19% em 2025; a procura de divisórias acústicas e condutas de HVAC está a avançar a um CAGR de 4,85% ao longo de 2026-2031.
- Por utilizador final, a construção residencial representou uma participação de 56,77% em 2025 e está a crescer a um CAGR de 4,05% até 2031.
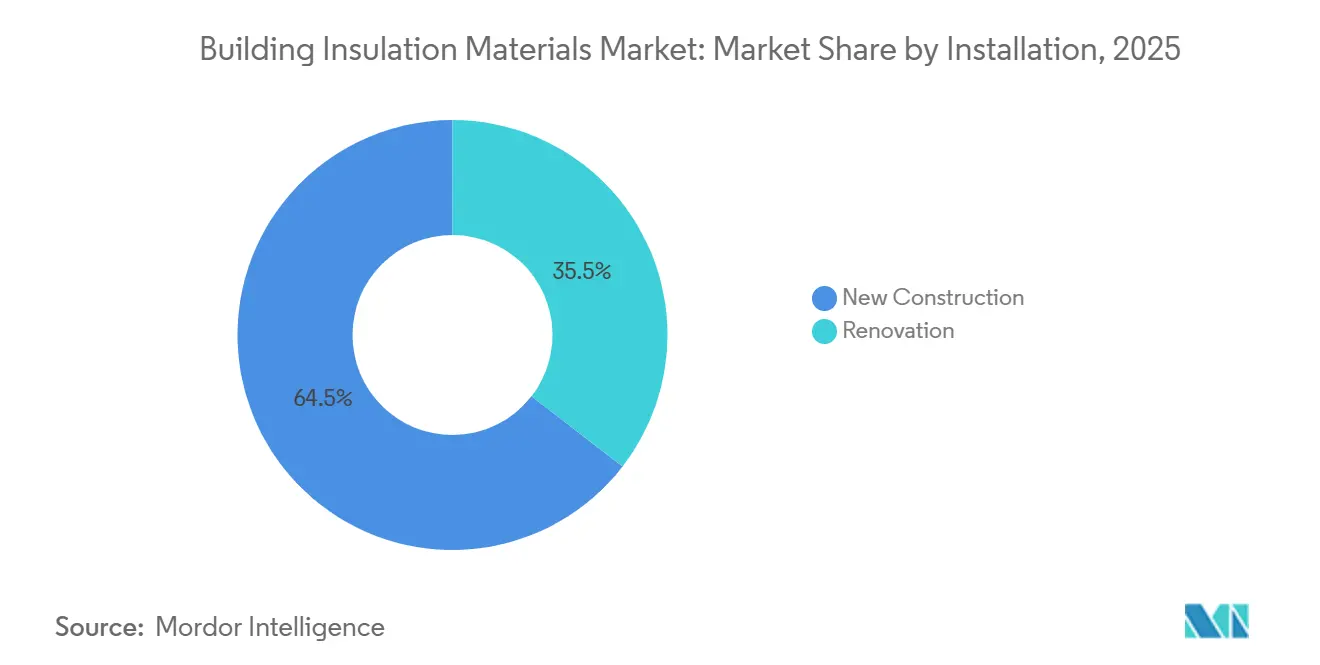
- Por instalação, a nova construção detinha uma participação de 64,52% em 2025, enquanto a renovação deverá crescer a um CAGR de 5,36% até 2031.
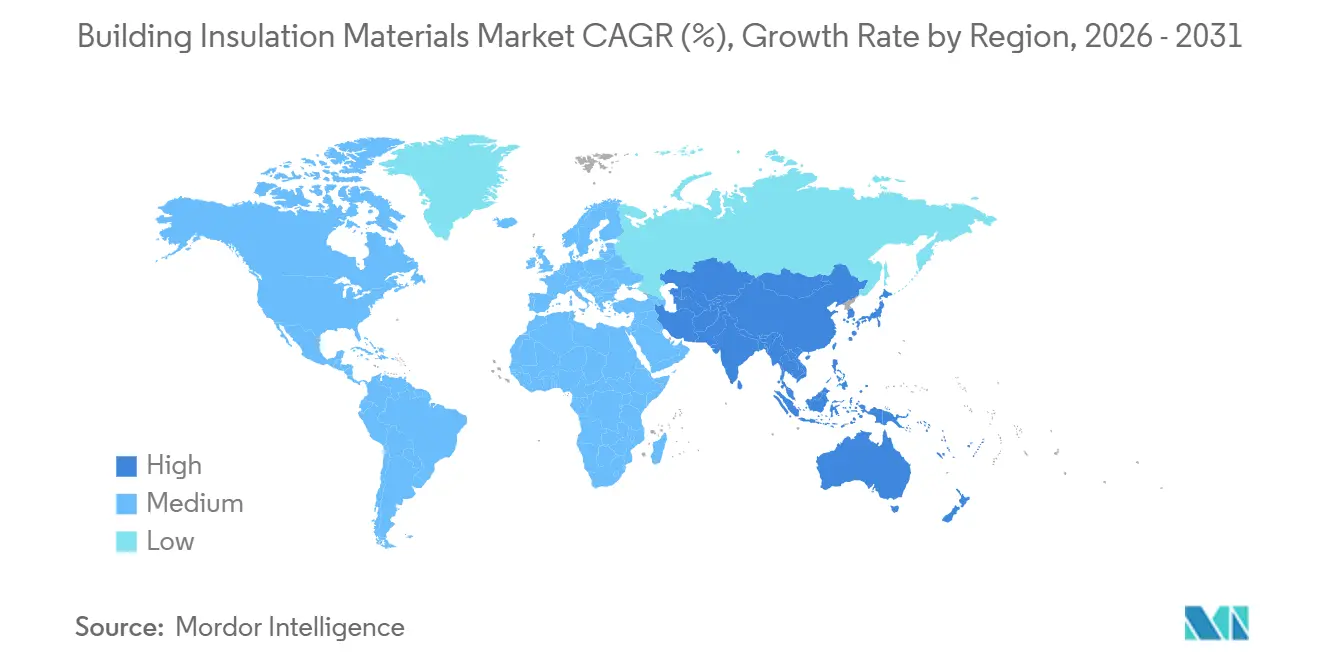
- Por geografia, a Europa reteve uma participação de 36,91% em 2025, mas a Ásia-Pacífico está a registar o crescimento mais rápido a um CAGR de 4,89% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescente Procura por Edifícios com Eficiência Energética | +1.2% | Global, com intensidade máxima na UE, Califórnia, Japão | Médio prazo (2-4 anos) |
| Aumento dos Incentivos de Retrofit Verde na América do Norte | +0.8% | América do Norte, com extensão ao Canadá e México | Curto prazo (≤ 2 anos) |
| Crescente Apoio Governamental a Materiais Ecológicos e Sustentáveis | +0.6% | UE, núcleo da APAC (China, Coreia do Sul), emergente no MEA | Longo prazo (≥ 4 anos) |
| Crescente Preferência por Espumas Biológicas com Baixo Teor de COV | +0.4% | América do Norte e UE, adoção inicial na Austrália | Médio prazo (2-4 anos) |
| Crescente Infraestrutura e Industrialização na Ásia-Pacífico | +1.1% | Núcleo da APAC (China, Índia, ASEAN), extensão ao Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Procura por Edifícios com Eficiência Energética
Quarenta e sete países reforçaram as normas de envolvente em 2024, uma vez que os edifícios consumiram 30% da energia final global[1]Agência Internacional de Energia, "Eficiência Energética 2024," iea.org. O Título 24-2025 da Califórnia aumentou os mínimos de sótão para R-49, substituindo a fibra de vidro de menor valor por celulose insuflada[2]Comissão de Energia da Califórnia, "Normas de Eficiência Energética para Edifícios 2025," energy.ca.gov. A reformulação da Diretiva de Desempenho Energético dos Edifícios da UE obriga os Estados-Membros a renovar 3% da área de piso público por ano, acrescentando aproximadamente 240 milhões de m² de isolamento de fachada até 2030. O Japão exige agora certificação de terceiros para estruturas não residenciais acima de 300 m², o que está a acelerar os sistemas de isolamento contínuo que eliminam pontes térmicas. Estas regras posicionam coletivamente os produtos de alto valor R como especificações padrão em vez de complementos premium.
Aumento dos Incentivos de Retrofit Verde na América do Norte
A Lei de Redução da Inflação dos EUA oferece um crédito fiscal de 30% em materiais de isolamento até USD 1.200 anuais, enquanto a dedução 179D paga USD 5 por pé quadrado para retrofits de energia profunda. O Subsídio Casas Mais Verdes do Canadá proporcionou o equivalente a USD 3.700 por proprietário em 2024-2025 e impulsionou projetos de sótão e porão onde a perda de calor supera 35%. Os reembolsos de serviços públicos, como o incentivo de USD 0,15 por pé quadrado para cavidade de parede da Pacific Gas & Electric, reduzem os períodos de retorno para menos de cinco anos. Estes instrumentos fiscais transformaram o isolamento de uma compra de retorno a longo prazo em melhorias com fluxo de caixa positivo a curto prazo, impulsionando a procura de renovação à frente do ciclo de nova construção.
Crescente Apoio Governamental a Materiais Ecológicos e Sustentáveis
A partir de 2027, o Regulamento de Produtos de Construção da UE exigirá declarações ambientais de produto para todo o isolamento, desfavorecendo as espumas de alta energia incorporada. O Sistema de Certificação de Edifícios Verdes da Coreia do Sul concede pontos de bónus para conteúdo biológico acima de 25%. O 14.º Plano Quinquenal da China tem como objetivo 30% de conteúdo reciclado no isolamento térmico até 2025. O subsídio BEG da Alemanha acrescenta cinco pontos percentuais para materiais certificados ao abrigo do QUV, orientando os compradores para a lã mineral. Coletivamente, as regras de aquisição estão a incorporar a circularidade e os limites de carbono do ciclo de vida em cada especificação.
Crescente Preferência por Espumas Biológicas com Baixo Teor de COV
A Secção 01350 da Califórnia limita as emissões de COV a 0,5 mg/m³, excluindo muitas espumas de poliuretano tradicionais de escolas e hospitais. O LEED v4.1 fornece até três créditos pela divulgação de riscos de ingredientes, orientando os arquitetos para espumas à base de soja e de micélio. O poliol cardyon da Covestro, que substitui 20% da matéria-prima fóssil por CO₂ capturado, obteve aprovações em 12 estados dos EUA em 2025. Embora as opções biológicas ainda custem 25-35% mais do que as espumas petroquímicas, o aperto dos limites de qualidade do ar interior está a transferir esse prémio do empreiteiro para o registo de código.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado Custo de Materiais e Instalação | -0.9% | Global, agudo em mercados emergentes com mão de obra qualificada limitada | Curto prazo (≤ 2 anos) |
| Disponibilidade de Alternativas Acessíveis | -0.5% | Mercados sensíveis ao preço na América do Sul, MEA, Sul da Ásia | Médio prazo (2-4 anos) |
| Escrutínio Regulatório sobre o Potencial de Aquecimento Global dos Agentes Expansores | -0.3% | UE, América do Norte, Japão; implementação faseada em economias em desenvolvimento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo de Materiais e Instalação
A espuma de poliuretano projetada tem uma média de USD 1,50-2,00 por pé de placa instalado nos Estados Unidos, o dobro das mantas de fibra de vidro, enquanto oferece apenas 30-40% mais valor R. A escassez de empreiteiros deixou a América do Norte com 15.000 isoladores a menos em 2025, prolongando os prazos de entrega para 12 semanas. As mechas de fibra de vidro subiram 9% com o pico energético da Europa, e a volatilidade do estireno acrescentou USD 80 por metro cúbico aos custos das espumas. Estas condições económicas dividem o mercado em projetos premium que adotam aerogéis e segmentos de valor que adiam as melhorias.
Disponibilidade de Alternativas Acessíveis
As películas de bolhas refletoras a USD 0,30-0,50 por pé quadrado cumprem os códigos de barreira radiante em climas quentes e estão a substituir a espuma rígida em sótãos dos EUA. As mantas de ganga reciclada custam 10-15% menos do que a fibra de vidro, mas cumprem a norma ASTM C764. Os construtores de mercados emergentes substituem casca de arroz ou fibra de coco a um terço do custo da lã mineral importada. Catorze estados dos EUA creditam agora o valor R inerente da madeira maciça, reduzindo a quantidade de isolamento suplementar necessário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
A Fibra de Vidro Ancora o Volume, as Espumas AceleramA fibra de vidro detinha 34,65% da participação do mercado de materiais de isolamento para construção em 2025, refletindo o seu baixo custo de instalação e a familiaridade dos empreiteiros. Prevê-se que os materiais de poliestireno cresçam a um CAGR de 4,18% até 2031, uma vez que os códigos de isolamento contínuo favorecem as placas rígidas que eliminam as pontes térmicas. O volume de lã mineral subiu 11% nos retrofits de edifícios altos europeus após regras mais rigorosas de propagação de chamas. As espumas de poliuretano e poliisocianurato estão a fazer a transição para agentes expansores HFO, enquanto os aerogéis e os painéis de vácuo ganham quota de nicho em retrofits com restrições de espaço.
O tamanho do mercado de materiais de isolamento para construção para soluções de aerogel premium exige prémios de preço de 40-50%. Os empreiteiros recorrem à fibra de vidro em paredes residenciais com requisitos mínimos de código, reservam o poliestireno para envolventes comerciais R-30+, e adotam espumas biológicas para projetos com certificação verde. A não combustibilidade da lã mineral isenta-a de revestimentos intumescentes dispendiosos, conferindo-lhe uma vantagem de custo incorporado onde os testes de incêndio são rigorosos.


Por Aplicação:
Os Telhados Dominam, Acústica e HVAC Lideram o CrescimentoAs coberturas capturaram 29,19% da procura de 2025. No entanto, projeta-se que as divisórias acústicas e os revestimentos de condutas de HVAC se expandam a um CAGR de 4,85%, uma vez que os retrofits de planta aberta procuram melhor privacidade sonora e a norma ASHRAE 90.1-2022 aperta os limites de fuga de condutas. As aplicações de isolamento de paredes são principalmente impulsionadas pelas melhorias de fachada na UE, que representam uma quota significativa. Os produtos para piso e porão crescem moderadamente onde as fundações protegidas contra o gelo necessitam de espuma sob a laje.
As aplicações de teto e sótão favorecem a celulose insuflada que reduz os custos de mão de obra em 30%. O novo crédito de Desempenho Acústico do LEED está a orientar os construtores comerciais para mantas e ladrilhos de lã mineral. O tamanho do mercado de materiais de isolamento para construção para revestimentos de HVAC está preparado para atingir USD 5 mil milhões até 2031, uma vez que os centros de dados especificam revestimentos de condutas R-6 para reduzir a energia dos ventiladores, enquanto as coberturas frias estão a atrair o poliiso para habitações de telhado inclinado.
Por Utilizador Final:
O Setor Residencial Detém a Maior QuotaA construção residencial representou 56,77% das receitas de 2025 e está a avançar a um CAGR de 4,05% até 2031, impulsionada por mandatos de emissões líquidas zero e subsídios de retrofit agressivos. Os edifícios comerciais e cívicos representam o restante, com as conversões de escritórios em residências a gerar o re-isolamento completo da envolvente.
As habitações unifamiliares estão a adotar a espuma projetada mais rapidamente do que os projetos multifamiliares, porque os construtores personalizados visam pontuações HERS baixas. O setor multifamiliar recorre à fibra de vidro e à espuma rígida para gerir os custos, enquanto a habitação pré-fabricada está a avançar para mantas de parede mais espessas após a atualização do HUD de 2024. Os retrofits não residenciais centram-se na reutilização adaptativa: a Kingspan projeta que 120 milhões de pés quadrados de espaço nos EUA necessitarão de novas fachadas até 2028.
Por Instalação:
A Renovação Supera o Crescimento da Nova ConstruçãoA nova construção representou 64,52% do volume de 2025, mas a renovação deverá crescer mais rapidamente a um CAGR de 5,36% até 2031, à medida que os incentivos fiscais colidem com o envelhecimento do parque edificado. O programa BEG da Alemanha, o MaPrimeRénov de França e os esquemas de pagamento por desempenho dos serviços públicos dos EUA comprimem os períodos de retorno para menos de seis anos.
A complexidade do retrofit acrescenta custos de remoção de tinta com chumbo e amianto, mas os painéis pré-fabricados, como o QuadCore da Kingspan, reduzem a mão de obra em obra em 35% e mitigam o risco de cronograma. O tamanho do mercado de materiais de isolamento para construção para projetos de renovação já ultrapassa USD 18 mil milhões e alargará a sua vantagem à medida que a volatilidade das taxas de juro modera os inícios de nova construção.
Análise Geográfica
Mercado Europeu de Materiais de Isolamento para Construção
A Europa deteve 36,91% da receita de 2025, à medida que a reformulação da EPBD orienta cada Estado-membro em direção a edifícios de emissões zero até 2030. A Alemanha processou 420.000 retrofits em 2024 no âmbito do BEG, e a proibição francesa de arrendamentos com classificação F e G a partir de 2025 afeta 4,8 milhões de habitações. A Suécia exige agora valores U abaixo de 0,15 W/m²K, alcançados apenas com lã mineral espessa ou painéis de vácuo.
Mercado de Materiais de Isolamento para Construção da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 4,89%, impulsionada pelo plano da China de que 75% dos edifícios urbanos atendam aos padrões verdes até 2025. A extensão do código indiano de 2024 abrange edifícios comerciais acima de 100 m² e restringe os valores U de paredes para 0,40 W/m²K. O Japão exige que novos edifícios não residenciais superem o consumo de energia de referência em 20% a partir de 2025. Os mercados emergentes da ASEAN adotam os padrões EDGE e Green Mark em projetos premium, embora a penetração residencial permaneça abaixo de 15%.
Mercado de Materiais de Isolamento para Construção das Américas e do Oriente Médio e África
A América do Norte detém uma participação de mercado significativa, com crescimento enraizado em retrofits incentivados por benefícios fiscais, em vez de novas construções, uma vez que as taxas de hipoteca reduzem o início de obras residenciais. Os empréstimos sem juros do Canadá de até 29.600 USD têm como alvo 9,5 milhões de residências anteriores a 1980. A NOM-020-ENER atualizada do México introduz resistência de envoltória obrigatória em zonas com ar-condicionado. A América do Sul e o Oriente Médio e África juntos contribuem com menos de 10%, mas apresentam surtos episódicos; o código da Arábia Saudita agora exige paredes R-13 em todos os projetos governamentais, dependendo de 60% de importações.

Panorama regulatório
A demanda por isolamento de edifícios está cada vez mais ligada a regras obrigatórias de desempenho energético de edifícios e a requisitos de divulgação de carbono incorporado. Na Europa, a Diretiva de Desempenho Energético dos Edifícios reformulada (EU/2024/1275) entrou em vigor e deve ser transposta para a legislação nacional até 29 de maio de 2026, levando os Estados-membros a apertar os requisitos mínimos de desempenho energético. Isso tem um efeito direto em cascata sobre as especificações de isolamento de telhados e sótãos, tanto na conformidade de renovação quanto de nova construção.
A regulamentação também está deixando de focar na energia operacional para se voltar ao relato de ciclo de vida. O Regulamento Delegado da Comissão (UE) 2026/52 (adotado em 16 de dezembro de 2025) estabelece um quadro da União para o cálculo nacional do potencial de aquecimento global do ciclo de vida dos edifícios, integrando a EN 15978:2011. Como resultado, dados ambientais verificados para produtos de isolamento passam a ter mais peso. Nos Estados Unidos, o alinhamento de aquisições e rotulagem da EPA elevou o padrão para materiais de construção elegíveis de baixo carbono incorporado. A partir de 1º de janeiro de 2026, as Regras de Categoria de Produto (PCRs) reconhecidas pela EPA para materiais de construção, incluindo isolamento, devem estar em conformidade com a ISO/TS 14027:2017 para participar do quadro do programa federal.
Análise da cadeia de valor
A cadeia de valor vai desde matérias-primas petroquímicas e minerais (estireno, poliois/isocianatos, caco de vidro, basalto/escória, fibra de papel) passando por agentes de expansão e aditivos, incluindo alternativas de baixo GWP. Em seguida, abrange a fabricação e conversão de isolamento (mantas/rolos, painéis, espumas pulverizadas, compósitos), testes e certificação por terceiros, distribuição via revendedores de produtos de construção, varejo de grande porte e canais diretos ao contratante, e, por fim, a instalação por contratantes especializados e construtores gerais. No nível de produto e sistema, a garantia de qualidade e a conformidade com códigos (testes de fogo, VOC/IAQ e desempenho térmico) estão cada vez mais determinando o que é especificado. Isso tende a deslocar o poder de negociação para fornecedores que possam fornecer documentação verificada e submissões prontas para BIM.
As estratégias upstream e midstream também estão se voltando para a segurança de matérias-primas e a circularidade para gerenciar a volatilidade de custos e o risco de conformidade. No segmento de EPS, a BEWI concordou em fevereiro de 2025 em combinar negócios de matérias-primas com o The Rock Capital Group, criando uma entidade europeia de produção de EPS com 375.000 toneladas de capacidade anual. No segmento de poliuretano, a Plixxent assinou um acordo de cinco anos em julho de 2025 para obter FDCA de base vegetal da Avantium para espumas de isolamento sustentáveis, apontando para contratações de longo prazo de matérias-primas alternativas. Para fim de vida útil e resíduos internos, a Unilin inaugurou uma planta de reciclagem de isolamento PIR em escala real em Desselgem, Bélgica (julho de 2025), reciclando quimicamente painéis de resíduos de PIR de volta em matérias-primas e demonstrando caminhos de reciclagem em escala industrial para painéis de isolamento termofixo.
Panorama Competitivo
O mercado de materiais de isolamento para construção é moderadamente fragmentado. A aquisição em 2025 pela Owens Corning de uma fábrica de fibra de vidro indiana reduziu os custos em 8% e reforçou a sua posição na Ásia-Pacífico. O QuadCore soprado a pentano da Kingspan capturou 12% do trabalho comercial no Reino Unido ao pré-qualificar para o BREEAM Excellent. A Saint-Gobain aproveita os reembolsos diretos a empreiteiros para garantir 70% de vendas repetidas.
Os participantes especializados preenchem lacunas de alto desempenho. A Aspen Aerogels fornece mantas de R-10 por polegada que preservam fachadas históricas. A espuma de micélio da Ecovative oferece R-3 por polegada com 40% menos carbono incorporado do que o EPS, garantindo projetos-piloto com três promotores imobiliários dos EUA em 2025. O Produto Piloto habilitado para BIM da ROCKWOOL reduziu o tempo de especificação dos arquitetos em 50% e atingiu 18% de adoção europeia em menos de um ano.
Os pedidos de patente para painéis de vácuo com vida útil de 50 anos aumentaram 28% ao longo de 2024-2025. A fibra de vidro de marca própria com descontos de 15-20% está a corroer a quota de marcas nos canais de grandes superfícies da América do Norte. Ao mesmo tempo, as oscilações do estireno a montante e os prémios HFO pressionam as margens dos fabricantes de espumas. A ênfase competitiva está a deslocar-se do volume de commodities para fórmulas diferenciadas de baixo Potencial de Aquecimento Global e ferramentas digitais que reduzem o risco de especificação.
Líderes do Setor de Materiais de Isolamento para Construção
Owens Corning
Kingspan Group
Saint-Gobain
ROCKWOOL A/S
Knauf Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Isolamento para Construção
- Armacell
- Aspen Aerogels Inc.
- Atlas Roofing Corporation
- BASF SE
- Beijing New Building Materials Public Limited Company
- Cellofoam North America Inc.
- Covestro AG
- Dow
- DuPont
- GAF Materials LLC
- Holcim
- Huntsman International LLC
- Johns Manville
- Kingspan Group
- Knauf Group
- Owens Corning
- Recticel NV/SA
- ROCKWOOL A/S
- Saint-Gobain
- Synthos

Oportunidades de mercado e perspectivas futuras
Um claro espaço em branco está surgindo em torno do isolamento de baixo carbono incorporado e desempenho divulgado, à medida que as regulamentações vão além dos valores U em direção a métricas de ciclo de vida e declarações de produto verificáveis. O quadro da UE está apertando a divulgação e os cálculos de GWP de ciclo de vida em nível de edifício por meio da trajetória da EPBD e do quadro delegado UE 2026/52. Nos Estados Unidos, a abordagem federal está reforçando os requisitos de PCR alinhados à ISO para elegibilidade em programas de rotulagem e aquisição de baixo carbono incorporado a partir de 1º de janeiro de 2026. Juntas, essas mudanças ampliam o mercado endereçável para fornecedores que podem oferecer portfólios prontos para EPD em espumas, lã mineral e produtos de fibra, bem como soluções de sistema que combinam isolamento com estanqueidade ao ar e gestão de umidade.
A localização de capacidade e os investimentos em fabricação eletrificada criam outra oportunidade porque abordam custo, disponibilidade e emissões ao mesmo tempo. Na América do Norte, a ROCKWOOL iniciou obras em abril de 2026 de uma instalação de lã de rocha de 175 milhões de USD em Wallula, Washington, usando tecnologia de fusão elétrica, e a IKO iniciou obras em junho de 2026 de uma planta de XPS de 45 milhões de USD e 67.000 pés quadrados em Brantford, Ontário. A demanda impulsionada por renovações e as restrições de mão de obra também abrem espaço para soluções que reduzem o tempo em obra, incluindo painéis isolados pré-fabricados e sistemas de sopro de alta cobertura. Em maio de 2025, a Knauf North America anunciou uma nova linha de lã soprada em Shelbyville, Indiana, com comissionamento previsto para o segundo trimestre de 2026, alinhando adições de fornecimento ao consumo de isolamento voltado para retrofit.
Recent Industry Developments in Mercado de Materiais de Isolamento para Construção
- Julho de 2026: a Saint-Gobain firmou um acordo definitivo para adquirir uma planta de fibra de vidro em Lexington, Carolina do Norte, para suprir suas operações da CertainTeed. A medida melhora o acesso local a um insumo crítico de isolamento e apoia prazos de entrega mais rígidos e maior capacidade de resposta a especificações na América do Norte.
- Maio de 2026: a ROCKWOOL A/S assinou um acordo para adquirir a fábrica de lã de rocha da Ravago na Hungria (capacidade anual de 40.000 toneladas), com conclusão prevista para o quarto trimestre de 2026. O acordo expande a presença fabril regional da ROCKWOOL e adiciona flexibilidade para atender à demanda europeia moldada por regras de energia de edifícios mais rígidas.
- Novembro de 2025: a Owens Corning concluiu a aquisição da Jiangsu Changhai Composite Materials por 215 milhões de USD. A transação melhora a economia de fornecimento de fibra de vidro na Ásia-Pacífico e apoia a produção de isolamento com custo competitivo, à medida que a demanda impulsionada por códigos se amplia na região.


Mercado de Materiais de Isolamento para Construção Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor dos materiais de isolamento usados em envelopes e sistemas de edifícios para reduzir a perda ou o ganho de calor, melhorar o conforto e atender aos requisitos de eficiência energética. Inclui produtos vendidos para nova construção e renovação em edifícios residenciais e não residenciais.
Exclusões de escopo: excluímos o isolamento de processos industriais, o isolamento de transporte e o isolamento usado principalmente em aplicações de equipamentos não relacionados a edifícios.
Visão geral da segmentação
- Por Tipo de Material
- Fibra de Vidro
- Lã Mineral
- Celulose
- Espumas de Poliuretano/Poliisocianurato (PUR/PIR)
- Poliestireno
- Outros Materiais (Cortiça, Aerogel e Painéis de Isolamento a Vácuo, Espumas Projetadas, Cânhamo, Silicato de Cálcio, etc.)
- Por Aplicação
- Telhado
- Parede (Externa e de Cavidade)
- Piso e Porão
- Teto e Sótão
- Divisória Acústica e Conduta de HVAC
- Por Utilizador Final
- Residencial
- Não Residencial
- Comercial
- Infraestrutura
- Outras Indústrias Não Residenciais (Educação, Saúde, Cívico e Religioso, etc.)
- Por Instalação
- Nova Construção
- Renovação
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando como a demanda por isolamento se forma dentro da atividade de construção e, em seguida, vinculando-a a indicadores mensuráveis. Contamos com dados públicos de início de construções e moradias, atividade de renovação e tendências de licenças de construção de fontes como órgãos nacionais de estatística, comunicados de construção do US Census Bureau e indicadores de construção do Eurostat.
Para manter realistas as premissas em nível de material, também verificamos sinais técnicos e regulatórios de fontes como publicações de códigos energéticos, relatórios de energia de edifícios da International Energy Agency, órgãos normativos e artigos revisados por pares sobre condutividade térmica e desempenho de valor R. Os fluxos comerciais e as mudanças no fornecimento são revisados por meio de estatísticas comerciais no estilo aduaneiro e UN Comtrade, apoiadas por relatórios anuais de empresas, apresentações a investidores e imprensa de reputação. Para calibração, podemos consultar assinaturas pagas para dados financeiros de empresas e bancos de dados de patentes, a fim de entender as mudanças no mix de produtos e o ritmo de inovação, aplicando então esse contexto às premissas de preços e adoção. As fontes listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram utilizados para coletar, validar e esclarecer os dados.
Entrevistas primárias e pesquisas
O trabalho primário foca em traduzir os indicadores documentais em comportamentos de adoção e preços realistas para o mercado. Conversamos com uma combinação de fabricantes, distribuidores, contratantes e especificadores, e então cruzamos as respostas entre as principais regiões para que os impactos de códigos locais e os ciclos de renovação não sejam excessivamente generalizados.
Essas discussões são usadas para validar tendências de substituição de materiais (por exemplo, espuma versus lã mineral), metas típicas de espessura e desempenho por aplicação, e como os preços são negociados por meio dos canais para projetos versus demanda de varejo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Executivos C-level: 12% | Ásia-Pacífico: 46% |
| Nível médio: 42% | Líderes funcionais/de unidade: 42% | EMEA: 30% |
| Players menores: 20% | Gerentes: 46% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento é elaborado usando uma abordagem top-down, na qual a produção de construção e os gastos com renovação são reconstruídos por região e, em seguida, traduzidos em demanda de isolamento usando taxas de penetração e intensidade típica de isolamento por tipo de edifício e aplicação. Como as categorias de relato variam por país, o modelo é estruturado de forma que as premissas possam ser ajustadas em nível de país antes de serem consolidadas em regiões.
Para tornar os totais práticos, os corroboramos com verificações seletivas bottom-up, como preço médio de venda amostrado multiplicado pelo volume estimado para os principais grupos de materiais, além de feedback dos canais sobre a participação da demanda encaminhada por contratantes versus varejo. As entradas-chave que tipicamente movem o modelo incluem o mix entre nova construção e renovação, tendências de início de moradias e área construída, o ritmo de rigor e aplicação dos códigos energéticos, a direção de preços em nível de material ligada a insumos de resina e fibra, e a substituição entre produtos de fibra de vidro, lã mineral, celulose e espuma com base em requisitos de fogo e desempenho. Onde existem lacunas de cobertura em países menores, usamos proporções substitutas de mercados semelhantes (zona climática, tipo de construção e maturidade de código) e, em seguida, testamos novamente essas proporções por meio de entrevistas.
As previsões são preparadas usando análise de cenários, em que as perspectivas de atividade de construção e o financiamento de políticas de renovação são tratados como os principais impulsionadores de demanda, e os preços são ajustados com o comportamento esperado de transmissão de custos discutido pelos respondentes. O caminho de previsão final é selecionado somente após as premissas serem consistentes com o que fornecedores e instaladores dizem ser alcançável para o próximo ciclo de planejamento.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes para que a narrativa e os números coincidam, e as discrepâncias são compreendidas antes da aprovação final. Comparamos as tendências implícitas de consumo de isolamento com indicadores de construção e renovação, testamos se o movimento de preços é consistente com a direção das matérias-primas e, em seguida, revisamos quaisquer valores atípicos em nível de país e regional.
Se houver uma variação grande, reverificamos as premissas de conversão, revisitamos as notas das entrevistas e podemos recontatar as fontes para confirmar se a mudança é estrutural ou temporária. Antes da publicação, o modelo completo passa por uma revisão passo a passo de analistas, e os cálculos-chave são refeitos para detectar problemas de fórmula. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de código, oscilações abruptas de preços de matérias-primas ou uma mudança significativa nas perspectivas de construção.
Tamanho do mercado de materiais de isolamento de edifícios da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para materiais de isolamento de edifícios podem parecer muito distantes entre si porque diferentes estudos traçam o limite do mercado em pontos diferentes, além de escolherem práticas distintas de tempo de preço e conversão. Algumas estimativas se apoiam mais em visões de fornecimento ligadas a embarques, enquanto outras se baseiam em pools de demanda de construção, de modo que os totais podem divergir mesmo antes de serem feitas as escolhas de previsão.
As tendências de licenças de construção, a atividade de renovação e as verificações de intensidade de isolamento em nível de aplicação são as evidências que vinculam o valor de 2025 na Mordor Intelligence a um pool de demanda definido, em vez de ser ampliado por categorias adjacentes de isolamento industrial ou categorias mais amplas de gestão térmica.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 32,51 bilhões de USD (2025) | |
| Agregador de Pesquisa de Mercado A | 39,98 bilhões de USD (2025) | Esta estimativa parece usar um escopo mais amplo e um enquadramento de crescimento mais elevado, e provavelmente contabiliza categorias adicionais de isolamento relacionadas a edifícios e uma cobertura de aplicação mais ampla, o que eleva o valor do ano-base. |
| Agência de Notícias do Setor B | 47,90 bilhões de USD (2025) | Os números de agências de notícias frequentemente se baseiam em dados de fornecedores em destaque e premissas arredondadas, e podem combinar precificação premium e uma cesta de materiais mais ampla sem separar claramente a intensidade de renovação ou os efeitos de aplicação de código em nível de país. |
A tabela mostra que a diferença é explicada principalmente pelo que é incluído como isolamento de edifícios e como a precificação e a cobertura são tratadas entre as regiões. Nossa abordagem permanece rastreável à atividade de construção, ao mix de renovação e às premissas de uso por aplicação, que podem ser revisadas e atualizadas com novos sinais públicos e novas verificações por entrevista.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de materiais de isolamento para construção em 2031?
Prevê-se que o mercado de materiais de isolamento para construção atinja USD 40,99 mil milhões até 2031, a um CAGR de 3,94% ao longo de 2026-2031.
Qual material detém atualmente a maior quota?
A fibra de vidro detinha 34,65% da quota global em 2025 devido ao seu baixo custo de instalação e à familiaridade dos empreiteiros.
Por que razão a procura de renovação está a crescer mais rapidamente do que a nova construção?
Os créditos fiscais de retrofit, os programas de subsídios e o envelhecimento do parque edificado impulsionam a renovação para um CAGR de 5,36%, superando o crescimento da nova construção associado a inícios de construção mais lentos.
Qual região está a expandir-se mais rapidamente?
A Ásia-Pacífico lidera com um CAGR de 4,89% até 2031, impulsionada pelos objetivos de duplo carbono da China e pelos códigos de energia mais rigorosos da Índia.
Como estão os regulamentos a influenciar as escolhas de materiais?
Os mandatos de baixo Potencial de Aquecimento Global e os limites de COV estão a orientar os compradores para a lã mineral, espumas biológicas e poliiso soprado a pentano, enquanto eliminam progressivamente as espumas HFC de alto Potencial de Aquecimento Global.
Que movimentos estratégicos definem a concorrência atual?
Os líderes investem em tecnologias de baixo Potencial de Aquecimento Global, integração a montante para reduzir os custos de matérias-primas e ferramentas digitais BIM que simplificam a especificação e garantem vendas repetidas.
Página atualizada pela última vez em:



