
Tamaño y Participación del Mercado de Materiales de Aislamiento para Edificios
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 33.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.99 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.94 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
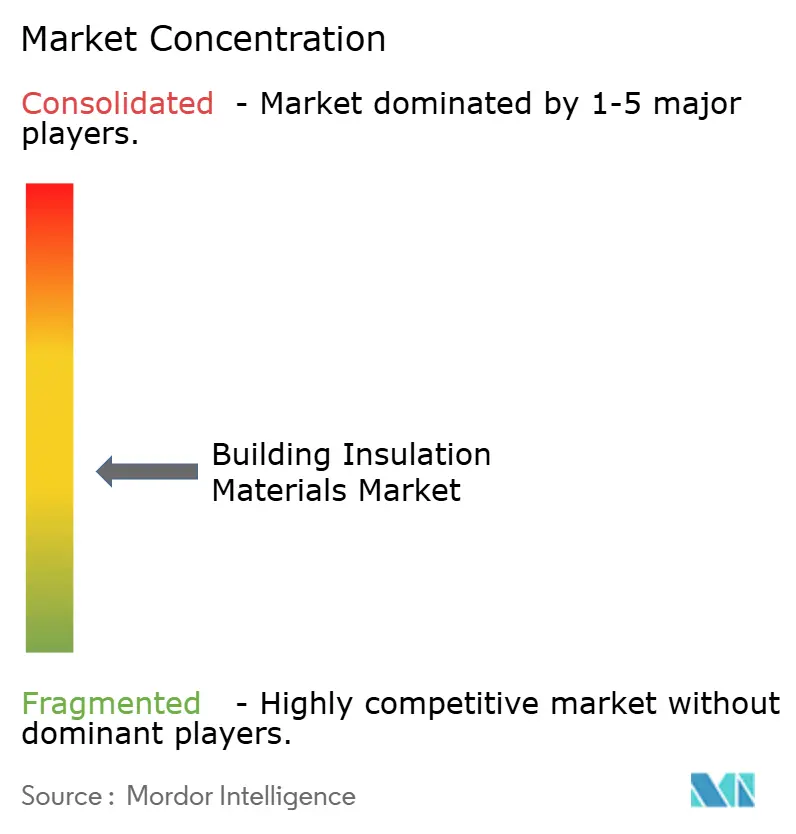
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Aislamiento para Edificios por Mordor Intelligence
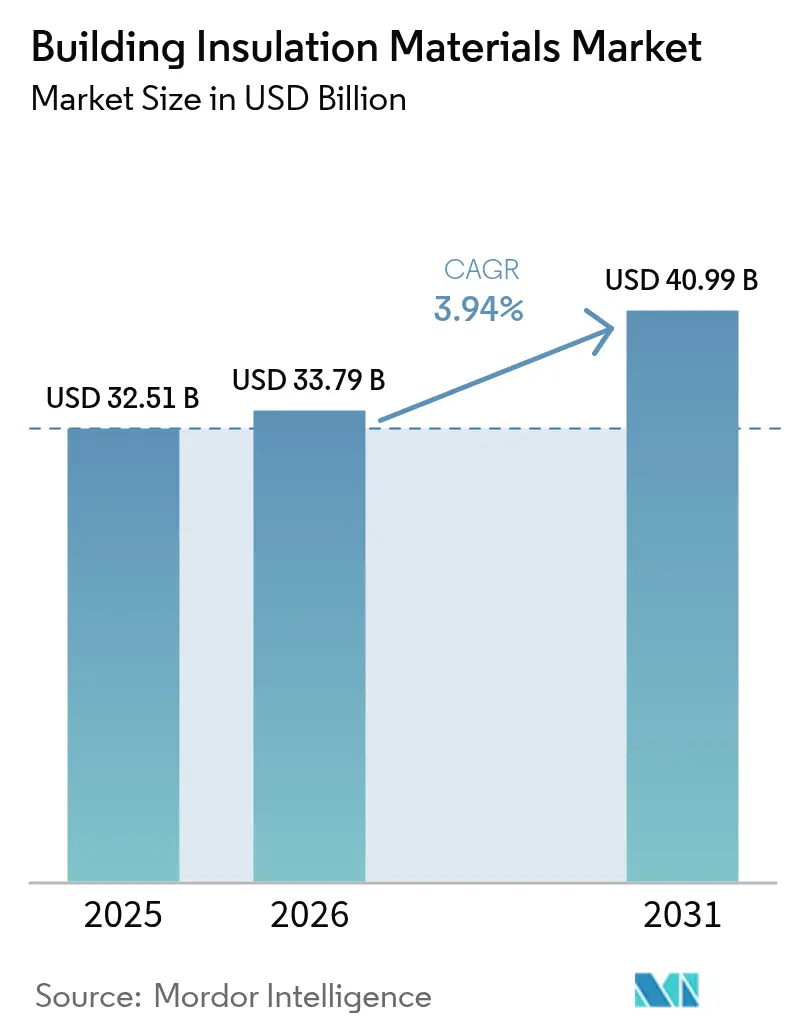
Se espera que el tamaño del Mercado de Materiales de Aislamiento para Edificios aumente de USD 32,51 mil millones en 2025 a USD 33,79 mil millones en 2026 y alcance USD 40,99 mil millones en 2031, creciendo a una CAGR del 3,94% durante 2026-2031. La demanda está migrando del gasto discrecional hacia el cumplimiento normativo obligatorio a medida que los códigos de eficiencia energética se endurecen en todo el mundo. Los proveedores de materiales están reformulando espumas para cumplir con las normas de agentes espumantes de bajo potencial de calentamiento global, mientras que los contratistas impulsan productos minerales y de fibra que evitan riesgos regulatorios futuros. Las fluctuaciones en los precios petroquímicos y la escasez de mano de obra están comprimiendo los márgenes, impulsando los paneles prefabricados y las herramientas de especificación digital que ahorran tiempo en obra. Las políticas de doble carbono de Asia-Pacífico y los incentivos de renovación de América del Norte sustentan el crecimiento de volumen a mediano plazo, aunque la inflación en los costos de instalación continúa ralentizando la adopción en regiones sensibles al precio.
Conclusiones Clave del Informe
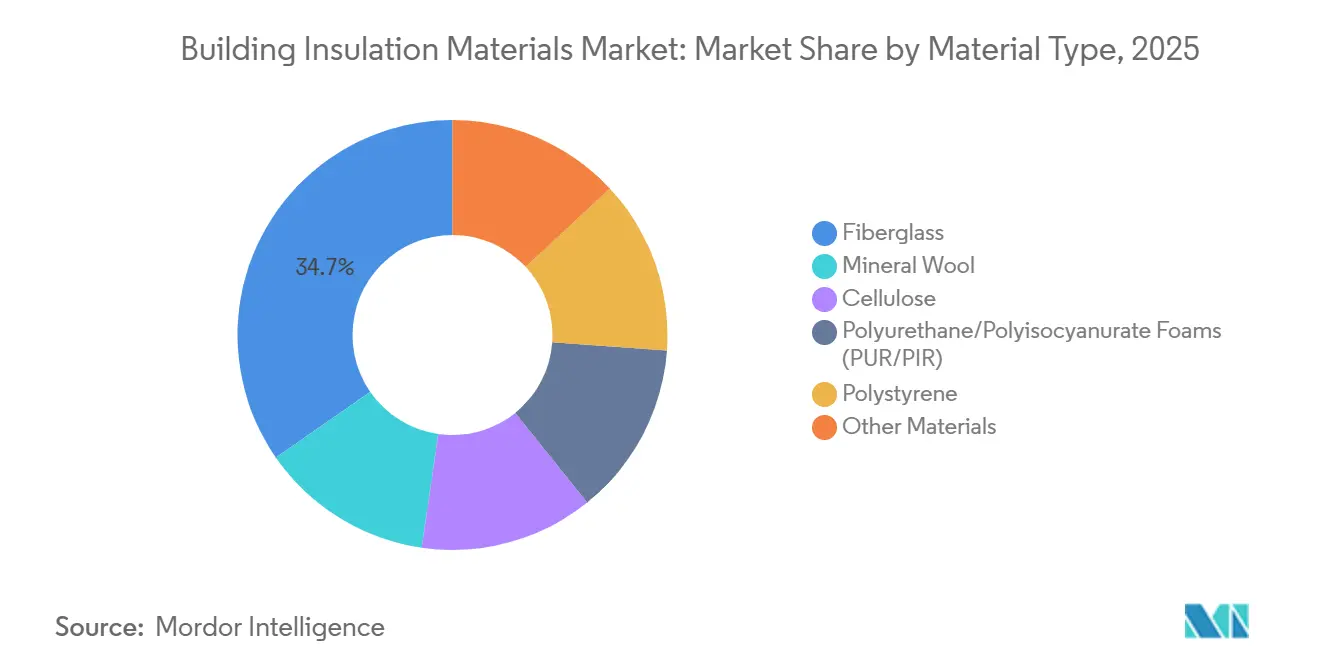
- Por tipo de material, la fibra de vidrio lideró con el 34,65% de la participación del mercado de materiales de aislamiento para edificios en 2025, mientras que se proyecta que el poliestireno se expanda a una CAGR del 4,18% hasta 2031.
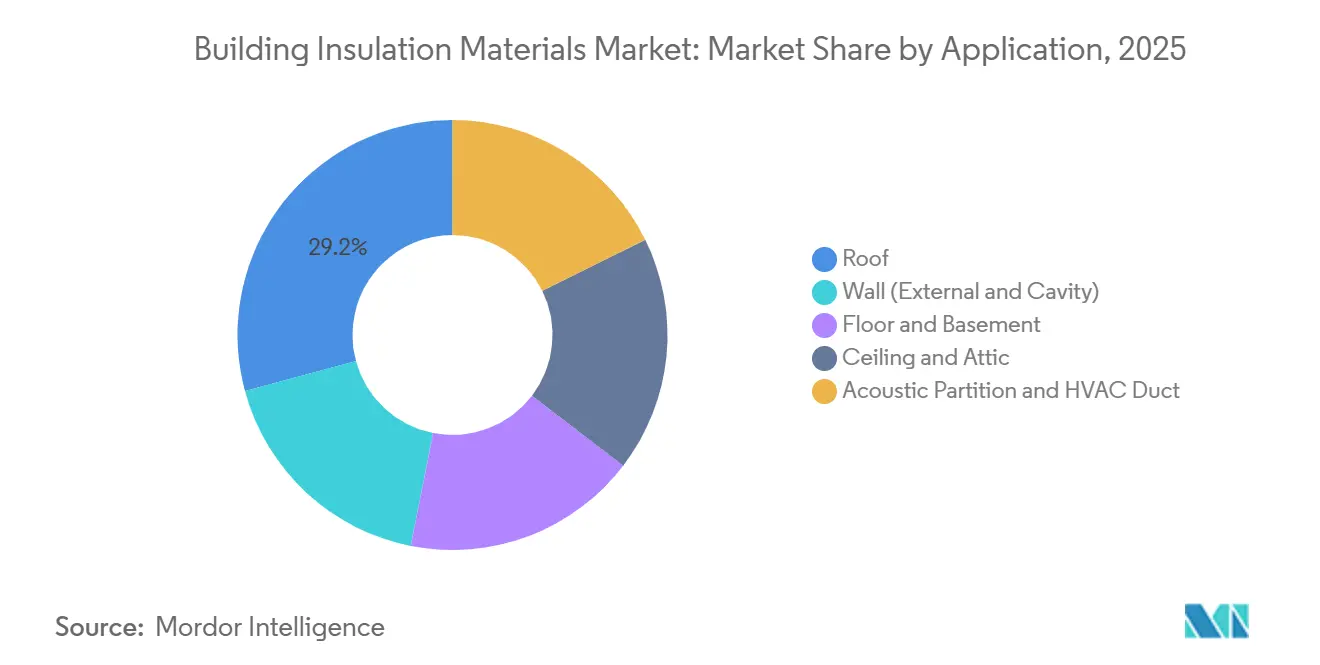
- Por aplicación, las instalaciones en techos capturaron una participación del 29,19% en 2025; la demanda de particiones acústicas y conductos de climatización avanza a una CAGR del 4,85% durante 2026-2031.
- Por usuario final, la construcción residencial representó una participación del 56,77% en 2025 y crece a una CAGR del 4,05% hasta 2031.
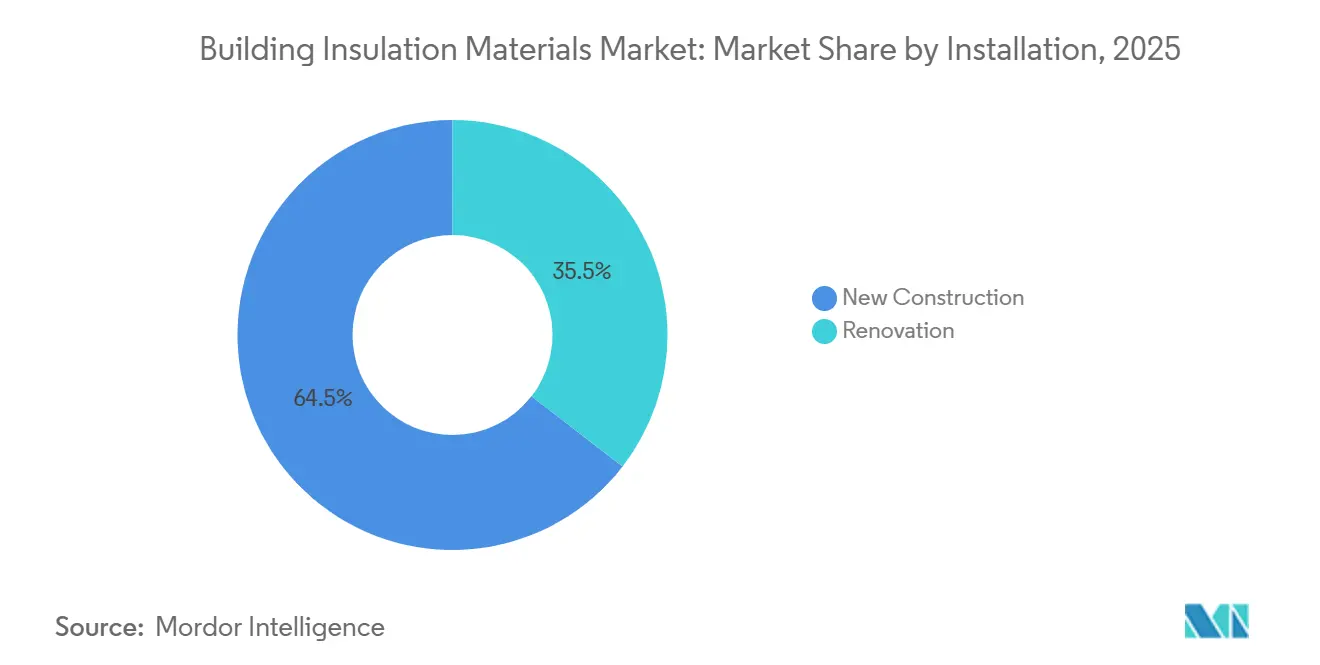
- Por instalación, la nueva construcción mantuvo una participación del 64,52% en 2025, mientras que la renovación está prevista para crecer a una CAGR del 5,36% hasta 2031.
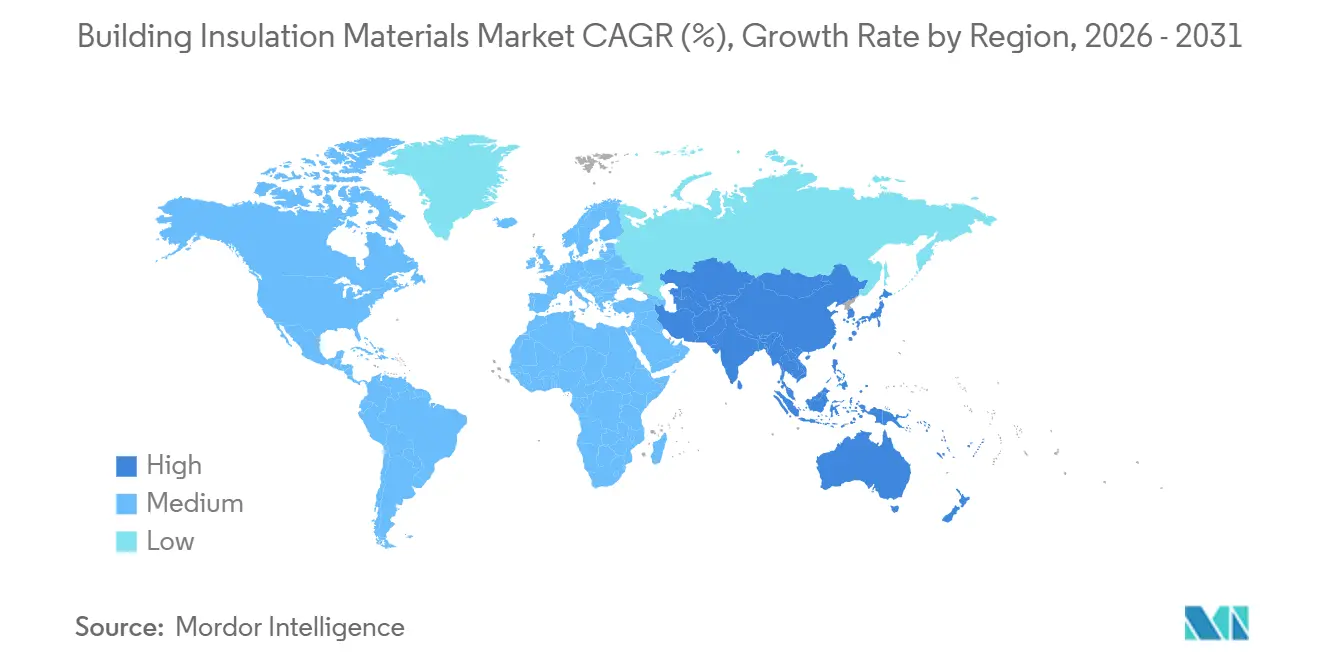
- Por geografía, Europa retuvo una participación del 36,91% en 2025, aunque Asia-Pacífico registra el crecimiento más rápido con una CAGR del 4,89% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Edificios Energéticamente Eficientes | +1.2% | Global, con mayor intensidad en la UE, California y Japón | Mediano plazo (2-4 años) |
| Aumento de los Incentivos para la Renovación Verde en América del Norte | +0.8% | América del Norte, con efecto secundario en Canadá y México | Corto plazo (≤ 2 años) |
| Aumento del Apoyo Gubernamental a Materiales Ecológicos y Sostenibles | +0.6% | UE, núcleo de APAC (China, Corea del Sur), emergente en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Creciente Preferencia por Espumas Biobasadas con Bajo Contenido de COV | +0.4% | América del Norte y UE, adopción temprana en Australia | Mediano plazo (2-4 años) |
| Creciente Infraestructura e Industrialización en Asia-Pacífico | +1.1% | Núcleo de APAC (China, India, ASEAN), con efecto secundario en Asia del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Edificios Energéticamente Eficientes
Cuarenta y siete países reforzaron los estándares de envolvente en 2024, ya que los edificios consumieron el 30% de la energía final global[1]Agencia Internacional de Energía, "Eficiencia Energética 2024," iea.org. El Título 24-2025 de California aumentó los mínimos de ático a R-49, desplazando la fibra de vidrio de menor valor en favor de la celulosa soplada[2]Comisión de Energía de California, "Estándares de Eficiencia Energética para Edificios 2025," energy.ca.gov. La revisión de la Directiva de Eficiencia Energética de los Edificios de la UE obliga a los estados miembros a renovar el 3% de la superficie pública cada año, añadiendo aproximadamente 240 millones de m² de aislamiento de fachada para 2030. Japón exige ahora la certificación de terceros para estructuras no residenciales de más de 300 m², lo que está acelerando los sistemas de aislamiento continuo que eliminan los puentes térmicos. Estas normativas posicionan colectivamente los productos de alto valor R como especificaciones predeterminadas en lugar de complementos premium.
Aumento de los Incentivos para la Renovación Verde en América del Norte
La Ley de Reducción de la Inflación de los Estados Unidos ofrece un crédito fiscal del 30% sobre materiales de aislamiento de hasta USD 1.200 anuales, mientras que la deducción 179D paga USD 5 por pie cuadrado para renovaciones de alta eficiencia energética. La Subvención para Hogares Más Ecológicos de Canadá proporcionó el equivalente a USD 3.700 por propietario en 2024-2025 e impulsó proyectos de ático y sótano donde la pérdida de calor supera el 35%. Los reembolsos de las empresas de servicios públicos, como el incentivo de USD 0,15 por pie cuadrado para cavidades de pared de Pacific Gas & Electric, reducen los períodos de recuperación a menos de cinco años. Estas palancas fiscales han transformado el aislamiento de una compra con recuperación a largo plazo en mejoras con flujo de caja positivo a corto plazo, impulsando la demanda de renovación por delante del ciclo de nueva construcción.
Aumento del Apoyo Gubernamental a Materiales Ecológicos y Sostenibles
A partir de 2027, el Reglamento de Productos de Construcción de la UE exigirá declaraciones ambientales de producto para todo el aislamiento, perjudicando a las espumas con alta energía incorporada. El Sistema de Certificación de Edificios Verdes de Corea del Sur otorga puntos adicionales por contenido biobasado superior al 25%. El 14.º Plan Quinquenal de China tiene como objetivo un 30% de contenido reciclado en el aislamiento térmico para 2025. El subsidio BEG de Alemania añade cinco puntos porcentuales para materiales certificados bajo QUV, orientando a los compradores hacia la lana mineral. En conjunto, las normas de contratación están incorporando la circularidad y los límites de carbono del ciclo de vida en cada especificación.
Creciente Preferencia por Espumas Biobasadas con Bajo Contenido de COV
La Sección 01350 de California limita las emisiones de COV a 0,5 mg/m³, excluyendo muchas espumas de poliuretano tradicionales de escuelas y hospitales. LEED v4.1 otorga hasta tres créditos por la divulgación de riesgos de ingredientes, orientando a los arquitectos hacia espumas de soja y micelio. El poliol cardyon de Covestro, que reemplaza el 20% de la materia prima fósil con CO₂ capturado, obtuvo aprobaciones en 12 estados de los Estados Unidos en 2025. Aunque las opciones biobasadas todavía cuestan entre un 25 y un 35% más que las espumas petroquímicas, el endurecimiento de los límites de calidad del aire interior está transfiriendo esa prima del contratista al registro normativo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Materiales e Instalación | -0.9% | Global, agudo en mercados emergentes con mano de obra calificada limitada | Corto plazo (≤ 2 años) |
| Disponibilidad de Alternativas Asequibles | -0.5% | Mercados sensibles al precio en América del Sur, Oriente Medio y África, Asia del Sur | Mediano plazo (2-4 años) |
| Escrutinio Regulatorio sobre el Potencial de Calentamiento Global de los Agentes Espumantes | -0.3% | UE, América del Norte, Japón; implementación gradual en economías en desarrollo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Materiales e Instalación
La espuma de poliuretano proyectada promedia entre USD 1,50 y 2,00 por pie tablón instalado en los Estados Unidos, el doble que las mantas de fibra de vidrio, mientras que ofrece solo entre un 30 y un 40% más de valor R. La escasez de contratistas dejó a América del Norte con 15.000 instaladores de menos en 2025, extendiendo los plazos de entrega a 12 semanas. Los rovings de fibra de vidrio aumentaron un 9% por el alza energética en Europa, y la volatilidad del estireno añadió USD 80 por metro cúbico a los costos de espuma. Estas condiciones económicas dividen el mercado entre proyectos premium que adoptan aerogeles y segmentos de valor que posponen las mejoras.
Disponibilidad de Alternativas Asequibles
Las envolturas de burbujas reflectantes a USD 0,30-0,50 por pie cuadrado cumplen con los códigos de barrera radiante en climas cálidos y están desplazando a la espuma rígida en los áticos de los Estados Unidos. Las mantas de mezclilla reciclada cuestan entre un 10 y un 15% menos que la fibra de vidrio y cumplen con la norma ASTM C764. Los constructores de mercados emergentes sustituyen la cáscara de arroz o la fibra de coco a un tercio del costo de la lana mineral importada. Catorce estados de los Estados Unidos ahora reconocen el valor R inherente de la madera maciza, reduciendo la cantidad de aislamiento suplementario requerido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
La Fibra de Vidrio Ancla el Volumen, las Espumas se AceleranLa fibra de vidrio mantuvo el 34,65% de la participación del mercado de materiales de aislamiento para edificios en 2025, lo que refleja su bajo costo instalado y la familiaridad de los contratistas. Se prevé que los materiales de poliestireno crezcan a una CAGR del 4,18% hasta 2031, ya que los códigos de aislamiento continuo favorecen los tableros rígidos que eliminan los puentes térmicos. El volumen de lana mineral aumentó un 11% en las renovaciones de edificios de gran altura en Europa tras el endurecimiento de las normas de propagación de llamas. Las espumas de poliuretano y poliisocianurato están transitando hacia agentes espumantes de hidrofluoroolefinas, mientras que los aerogeles y los paneles de vacío capturan una participación de nicho en renovaciones con espacio limitado.
El tamaño del mercado de materiales de aislamiento para edificios para soluciones premium de aerogel exige primas de precio del 40-50%. Los contratistas recurren por defecto a la fibra de vidrio en paredes residenciales con requisitos mínimos de código, reservan el poliestireno para envolventes comerciales de R-30 o más, y adoptan espumas biobasadas para proyectos con certificación verde. La no combustibilidad de la lana mineral la exime de costosos recubrimientos intumescentes, lo que le otorga una ventaja de costo incorporado donde las pruebas de incendio son estrictas.


Por Aplicación:
Los Techos Dominan, las Aplicaciones Acústicas y de Climatización Lideran el CrecimientoLos conjuntos de techo capturaron el 29,19% de la demanda de 2025. Sin embargo, se proyecta que las particiones acústicas y los envoltorios de conductos de climatización se expandan a una CAGR del 4,85%, ya que las renovaciones de planta abierta buscan mayor privacidad acústica y la norma ASHRAE 90.1-2022 endurece los límites de fugas en conductos. Las aplicaciones de aislamiento de paredes están impulsadas principalmente por las renovaciones de fachadas en la UE, que representan una participación significativa. Los productos para suelos y sótanos crecen moderadamente donde las cimentaciones protegidas contra heladas necesitan espuma bajo la losa.
Las aplicaciones de techo y ático favorecen la celulosa soplada que reduce los costos de mano de obra en un 30%. El nuevo crédito de Rendimiento Acústico de LEED está orientando a los constructores comerciales hacia mantas y baldosas de lana mineral. El tamaño del mercado de materiales de aislamiento para edificios para envoltorios de conductos de climatización está preparado para alcanzar USD 5 mil millones para 2031, ya que los centros de datos especifican cubiertas de conductos R-6 para reducir la energía de los ventiladores, mientras que los conjuntos de techo frío están incorporando poliisocianurato en viviendas de pendiente pronunciada.
Por Usuario Final:
El Sector Residencial Mantiene la Mayor ParticipaciónLa construcción residencial representó el 56,77% de los ingresos de 2025 y avanza a una CAGR del 4,05% hasta 2031 impulsada por los mandatos de cero emisiones netas y los agresivos subsidios de renovación. Los edificios comerciales y cívicos representan el resto, con las conversiones de oficinas a residencial generando un re-aislamiento completo de la envolvente.
Las viviendas unifamiliares están adoptando la espuma proyectada más rápido que los proyectos multifamiliares porque los constructores personalizados apuntan a puntuaciones HERS bajas. Las viviendas multifamiliares dependen de la fibra de vidrio y la espuma rígida para gestionar los costos, mientras que las viviendas prefabricadas están adoptando mantas de pared más gruesas tras la actualización del Departamento de Vivienda y Desarrollo Urbano de 2024. Las renovaciones no residenciales se centran en la reutilización adaptativa: Kingspan proyecta que 120 millones de pies cuadrados de espacio en los Estados Unidos requerirán nuevas fachadas para 2028.
Por Instalación:
La Renovación Supera el Crecimiento de la Nueva ConstrucciónLa nueva construcción representó el 64,52% del volumen de 2025, aunque se prevé que la renovación crezca más rápido a una CAGR del 5,36% hasta 2031, a medida que los incentivos fiscales coinciden con un parque de edificios envejecido. El programa BEG de Alemania, el programa MaPrimeRénov de Francia y los esquemas de pago por rendimiento de las empresas de servicios públicos de los Estados Unidos comprimen los períodos de recuperación por debajo de seis años.
La complejidad de la renovación añade costos de eliminación de pintura con plomo y asbesto, pero los paneles prefabricados como el QuadCore de Kingspan reducen la mano de obra en obra en un 35% y mitigan el riesgo de cronograma. El tamaño del mercado de materiales de aislamiento para edificios para proyectos de renovación supera ahora los USD 18 mil millones y ampliará su ventaja a medida que la volatilidad de las tasas de interés modera los inicios de nueva construcción.
Análisis Geográfico
Mercado de Materiales de Aislamiento para Edificios en Europa
Europa concentró el 36,91% de los ingresos de 2025, ya que la revisión de la Directiva sobre el Rendimiento Energético de los Edificios orienta a todos los Estados miembros hacia edificios de cero emisiones para 2030. Alemania procesó 420.000 rehabilitaciones en 2024 en el marco del programa BEG, y la prohibición francesa de arrendamiento de inmuebles con calificación F y G a partir de 2025 afecta a 4,8 millones de viviendas. Suecia exige ahora valores U inferiores a 0,15 W/m²K, alcanzables únicamente con lana mineral de gran espesor o paneles de vacío.
Mercado de Materiales de Aislamiento para Edificios en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesto (CAGR) del 4,89%, impulsada por el plan de China de que el 75% de los edificios urbanos cumplan los estándares ecológicos para 2025. La ampliación del código de la India en 2024 abarca los edificios comerciales de más de 100 m² y endurece los valores U de los muros hasta 0,40 W/m²K. Japón exige que los nuevos edificios no residenciales superen en un 20% el consumo energético de referencia a partir de 2025. Los mercados emergentes de la ASEAN adoptan los estándares EDGE y Green Mark en proyectos de alta gama, aunque la penetración en el sector residencial sigue siendo inferior al 15%.
Mercado de Materiales de Aislamiento para Edificios en América y Oriente Medio y África
América del Norte ostenta una cuota de mercado significativa, con un crecimiento sustentado en rehabilitaciones impulsadas por incentivos fiscales más que en viviendas nuevas, dado que las tasas hipotecarias frenan el inicio de obras. Los préstamos sin intereses de Canadá de hasta 29.600 USD tienen como objetivo 9,5 millones de viviendas anteriores a 1980. La actualización de la norma NOM-020-ENER de México introduce una resistencia de envolvente obligatoria en zonas con aire acondicionado. América del Sur y Oriente Medio y África en conjunto aportan menos del 10%, aunque registran repuntes episódicos; el código de Arabia Saudita exige ahora muros con valor R-13 en todos los proyectos gubernamentales, dependiendo en un 60% de las importaciones.

Panorama regulatorio
La demanda de aislamiento de edificios está cada vez más vinculada a normas obligatorias de rendimiento energético de edificios y a requisitos de divulgación de carbono incorporado. En Europa, la refundición de la Directiva relativa a la eficiencia energética de los edificios (UE/2024/1275) entró en vigor y debe transponerse a la legislación nacional antes del 29 de mayo de 2026, lo que empuja a los estados miembros a endurecer los requisitos mínimos de rendimiento energético. Esto tiene un efecto directo en cadena sobre las especificaciones de aislamiento de techos y buhardillas, tanto en renovación como en el cumplimiento de obra nueva.
La regulación también está pasando de la energía operativa a la elaboración de informes de ciclo de vida. El Reglamento Delegado (UE) 2026/52 de la Comisión (adoptado el 16 de diciembre de 2025) establece un marco de la Unión para el cálculo nacional del potencial de calentamiento global del ciclo de vida de los edificios, integrando la norma EN 15978:2011. Como resultado, los datos ambientales verificados para los productos de aislamiento cobran más peso. En Estados Unidos, la armonización de la adquisición y el etiquetado de la EPA ha elevado el nivel exigido a los materiales de construcción de bajo carbono incorporado que resultan elegibles. A partir del 1 de enero de 2026, las Reglas de Categoría de Producto (PCR) reconocidas por la EPA para materiales de construcción, incluido el aislamiento, deben ajustarse a la norma ISO/TS 14027:2017 para participar en el marco del programa federal.
Análisis de la cadena de valor
La cadena de valor va desde las materias primas petroquímicas y minerales (estireno, poliols/isocianatos, casco de vidrio, basalto/escoria, fibra de papel) pasando por agentes espumantes y aditivos, incluidas alternativas de bajo GWP. Luego abarca la fabricación y conversión de aislamiento (mantas/rollos, paneles, espumas rociadas, compuestos), pruebas y certificación por terceros, distribución a través de distribuidores de productos de construcción, comercios minoristas de gran superficie y canales directos a contratistas, y finalmente la instalación por parte de contratistas especializados y constructoras generales. A nivel de producto y sistema, el aseguramiento de la calidad y el cumplimiento normativo (pruebas de fuego, COV/calidad del aire interior y rendimiento térmico) cada vez determinan más lo que se especifica. Esto tiende a desplazar el poder de negociación hacia los proveedores que pueden ofrecer documentación verificada y presentaciones listas para BIM.
Las estrategias de la parte alta y media de la cadena también se orientan hacia la seguridad de materias primas y la circularidad para gestionar la volatilidad de costos y el riesgo de cumplimiento normativo. En EPS, BEWI acordó en febrero de 2025 combinar negocios de materias primas con The Rock Capital Group, creando una entidad europea de producción de EPS con una capacidad anual de 375.000 toneladas. En poliuretano, Plixxent firmó en julio de 2025 un acuerdo de cinco años para obtener FDCA de base vegetal de Avantium para espumas de aislamiento sostenibles, lo que apunta a contratos a más largo plazo para materias primas alternativas. En cuanto al fin de vida útil y los desechos internos, Unilin inauguró una planta de reciclaje de aislamiento de PIR a escala completa en Desselgem, Bélgica (julio de 2025), reciclando químicamente paneles de residuos de PIR de vuelta a materias primas y demostrando vías de reciclaje a escala industrial para paneles de aislamiento termoendurecible.
Panorama Competitivo
El mercado de materiales de aislamiento para edificios está moderadamente fragmentado. La adquisición en 2025 por parte de Owens Corning de una planta de fibra de vidrio en India redujo los costos en un 8% y reforzó su posicionamiento en Asia-Pacífico. El QuadCore soplado con pentano de Kingspan capturó el 12% del trabajo comercial en el Reino Unido al precalificarse para BREEAM Excellent. Saint-Gobain aprovecha los reembolsos directos a contratistas para asegurar el 70% de las ventas recurrentes.
Los participantes especializados cubren las brechas de alto rendimiento. Aspen Aerogels suministra mantas de R-10 por pulgada que preservan las fachadas históricas. La espuma de micelio de Ecovative ofrece R-3 por pulgada con un 40% menos de carbono incorporado que el poliestireno expandido, asegurando proyectos piloto con tres promotores de los Estados Unidos en 2025. El Piloto de Producto habilitado para BIM de ROCKWOOL redujo el tiempo de especificación de los arquitectos en un 50% y alcanzó una adopción del 18% en Europa en un año.
Las solicitudes de patentes para paneles de vacío con vida útil de 50 años aumentaron un 28% durante 2024-2025. La fibra de vidrio de marca propia con descuentos del 15-20% está erosionando la participación de las marcas en los canales de grandes superficies de América del Norte. Al mismo tiempo, las fluctuaciones del estireno en origen y las primas de hidrofluoroolefinas presionan los márgenes de los fabricantes de espuma. El énfasis competitivo está pasando del volumen de productos básicos hacia fórmulas diferenciadas de bajo potencial de calentamiento global y herramientas digitales que reducen el riesgo en la especificación.
Líderes de la Industria de Materiales de Aislamiento para Edificios
Owens Corning
Kingspan Group
Saint-Gobain
ROCKWOOL A/S
Knauf Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Aislamiento para Edificios
- Armacell
- Aspen Aerogels Inc.
- Atlas Roofing Corporation
- BASF SE
- Beijing New Building Materials Public Limited Company
- Cellofoam North America Inc.
- Covestro AG
- Dow
- DuPont
- GAF Materials LLC
- Holcim
- Huntsman International LLC
- Johns Manville
- Kingspan Group
- Knauf Group
- Owens Corning
- Recticel NV/SA
- ROCKWOOL A/S
- Saint-Gobain
- Synthos
Lea el análisis de las empresas de materiales de aislamiento para edificios

Oportunidades de mercado y perspectivas futuras
Está surgiendo un claro espacio en blanco en torno al aislamiento de bajo carbono incorporado y de rendimiento divulgado, a medida que las normativas avanzan más allá de los valores U hacia métricas de ciclo de vida y declaraciones de producto verificables. El marco de la UE está reforzando la divulgación y los cálculos del GWP de ciclo de vida a nivel de edificio a través de la trayectoria de la EPBD y el marco delegado UE 2026/52. En Estados Unidos, el enfoque federal está reforzando los requisitos de PCR alineados con ISO para la elegibilidad en programas de etiquetado y adquisición de bajo carbono incorporado a partir del 1 de enero de 2026. Juntos, estos cambios amplían el mercado direccionable para los proveedores que puedan ofrecer carteras listas para EPD en espumas, lana mineral y productos de fibra, así como soluciones de sistema que combinen aislamiento con hermeticidad al aire y gestión de la humedad.
La localización de capacidad y las inversiones en fabricación electrificada crean otra oportunidad porque abordan simultáneamente el costo, la disponibilidad y las emisiones. En Norteamérica, ROCKWOOL inició en abril de 2026 la construcción de una planta de lana de roca de 175 millones de USD en Wallula, Washington, utilizando tecnología de fusión eléctrica, e IKO inició en junio de 2026 la construcción de una planta de XPS de 45 millones de USD y 67.000 pies cuadrados en Brantford, Ontario. La demanda impulsada por la renovación y las limitaciones de mano de obra también abren espacio para soluciones que reducen el tiempo en obra, incluidos paneles aislantes prefabricados y sistemas de insuflado de alta cobertura. En mayo de 2025, Knauf North America anunció una nueva línea de lana insuflada en Shelbyville, Indiana, cuya puesta en marcha está prevista para el segundo trimestre de 2026, alineando las adiciones de suministro con el consumo de aislamiento intensivo en retroadaptación.
Recent Industry Developments in Mercado de Materiales de Aislamiento para Edificios
- Julio de 2026: Saint-Gobain firmó un acuerdo definitivo para adquirir una planta de fibra de vidrio en Lexington, Carolina del Norte, para abastecer sus operaciones de CertainTeed. La medida mejora el acceso local a un insumo crítico para el aislamiento y respalda tiempos de entrega más ajustados y una mayor capacidad de respuesta en las especificaciones en Norteamérica.
- Mayo de 2026: ROCKWOOL A/S firmó un acuerdo para adquirir la fábrica de lana de roca de Ravago en Hungría (con una capacidad anual de 40.000 toneladas), cuya finalización está prevista para el cuarto trimestre de 2026. El acuerdo amplía la huella de fabricación regional de ROCKWOOL y añade flexibilidad para atender la demanda europea determinada por normas de energía en edificios más estrictas.
- Noviembre de 2025: Owens Corning cerró la adquisición de Jiangsu Changhai Composite Materials por 215 millones de USD. La transacción mejora la economía del suministro de fibra de vidrio en Asia-Pacífico y respalda una producción de aislamiento competitiva en costos a medida que la demanda impulsada por normativas se amplía en toda la región.


Mercado de Materiales de Aislamiento para Edificios Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los materiales de aislamiento utilizados en las envolventes y sistemas de edificios para reducir la pérdida o ganancia de calor, mejorar el confort y cumplir con los requisitos de eficiencia energética. Incluye productos vendidos para construcción nueva y renovación en edificios residenciales y no residenciales.
Exclusiones de alcance: excluimos el aislamiento de procesos industriales, el aislamiento para transporte y el aislamiento utilizado principalmente para aplicaciones en equipos no relacionados con edificios.
Visión general de la segmentación
- Por Tipo de Material
- Fibra de Vidrio
- Lana Mineral
- Celulosa
- Espumas de Poliuretano/Poliisocianurato (PUR/PIR)
- Poliestireno
- Otros Materiales (Corcho, Aerogel y Paneles de Aislamiento de Vacío, Espumas Proyectadas, Cáñamo, Silicato de Calcio, etc.)
- Por Aplicación
- Techo
- Pared (Externa y de Cavidad)
- Suelo y Sótano
- Techo y Ático
- Partición Acústica y Conducto de Climatización
- Por Usuario Final
- Residencial
- No Residencial
- Comercial
- Infraestructura
- Otras Industrias No Residenciales (Educación, Salud, Cívico y Religioso, etc.)
- Por Instalación
- Nueva Construcción
- Renovación
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando cómo se forma la demanda de aislamiento dentro de la actividad de construcción, y luego vinculándola con indicadores medibles. Nos apoyamos en datos públicos de inicios de construcción de edificios y viviendas, actividad de renovación y tendencias de permisos de construcción de fuentes como las oficinas nacionales de estadística, los informes de construcción de la Oficina del Censo de EE. UU. y los indicadores de construcción de Eurostat.
Para mantener realistas los supuestos a nivel de material, también verificamos señales técnicas y regulatorias de fuentes como publicaciones de códigos energéticos, informes sobre energía en edificios de la Agencia Internacional de Energía, organismos de normalización y artículos revisados por pares sobre conductividad térmica y rendimiento del valor R. Los flujos comerciales y los cambios de suministro se revisan a través de estadísticas comerciales de aduanas y del tipo UN Comtrade, respaldadas por informes anuales de empresas, presentaciones a inversores y prensa especializada de reputación. Para calibración, podemos hacer referencia a suscripciones de pago para datos financieros de empresas y bases de datos de patentes con el fin de comprender los cambios en la combinación de productos y el ritmo de innovación, y luego aplicar ese contexto a los supuestos de precios y adopción. Las fuentes aquí listadas son ilustrativas, y se utilizaron muchos otros documentos y conjuntos de datos públicos para recopilar, validar y aclarar los datos.
Entrevistas primarias y encuestas
El trabajo primario se centra en traducir los indicadores documentales en comportamientos de adopción y precios realistas para el mercado. Hablamos con una combinación de fabricantes, distribuidores, contratistas y especificadores, y luego verificamos las respuestas de manera cruzada entre las principales regiones para que los impactos de los códigos locales y los ciclos de renovación no se generalicen en exceso.
Estas discusiones se utilizan para validar las tendencias de sustitución de materiales (por ejemplo, espuma frente a lana mineral), los objetivos típicos de espesor y rendimiento por aplicación, y cómo se negocian los precios a través de los canales para proyectos frente a la demanda minorista.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 12% | APAC: 46% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 42% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 46% | América: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que la producción de construcción y el gasto en renovación se reconstruyen por región, y luego se traducen en demanda de aislamiento utilizando tasas de penetración y la intensidad típica de aislamiento por tipo de edificio y aplicación. Debido a que las categorías de informes varían según el país, el modelo está estructurado para que los supuestos puedan ajustarse a nivel de país antes de consolidarse por regiones.
Para que los totales sean prácticos, los corroboramos con verificaciones ascendentes selectivas, como el precio de venta promedio muestreado multiplicado por el volumen estimado para los principales grupos de materiales, además de la retroalimentación de canal sobre la proporción de la demanda canalizada a través de contratistas frente a la venta minorista. Las variables clave que suelen mover el modelo incluyen la combinación de obra nueva frente a renovación, las tendencias de inicios de vivienda y superficie construida, el ritmo de endurecimiento y aplicación de los códigos energéticos, la dirección de precios a nivel de material vinculada a insumos de resina y fibra, y la sustitución entre productos de fibra de vidrio, lana mineral, celulosa y espuma según los requisitos de fuego y rendimiento. Donde existen brechas de cobertura en países más pequeños, utilizamos proporciones proxy de mercados similares (zona climática, tipo de construcción y madurez normativa) y luego volvemos a probar esas proporciones mediante entrevistas.
Las previsiones se elaboran utilizando análisis de escenarios, donde las perspectivas de actividad de construcción y la financiación de políticas de renovación se tratan como los principales impulsores de la demanda, y los precios se ajustan con el comportamiento esperado de traspaso de costos comentado por los encuestados. La trayectoria de pronóstico final se selecciona solo después de que los supuestos sean coherentes con lo que los proveedores e instaladores consideran alcanzable para el próximo ciclo de planificación.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes para que la narrativa y las cifras coincidan, y las discrepancias se comprenden antes de la aprobación final. Comparamos las tendencias implícitas de consumo de aislamiento con los indicadores de construcción y renovación, comprobamos si el movimiento de precios es coherente con la dirección de las materias primas, y luego revisamos cualquier valor atípico a nivel de país y región.
Si una variación es grande, volvemos a verificar los supuestos de conversión, revisamos las notas de entrevistas y podemos volver a contactar a las fuentes para confirmar si el cambio es estructural o temporal. Antes de la publicación, el modelo completo pasa por una revisión paso a paso por parte de los analistas, y los cálculos clave se vuelven a calcular para detectar problemas de fórmulas. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios importantes en los códigos, fluctuaciones bruscas en los precios de las materias primas o un cambio significativo en las perspectivas de construcción.
Tamaño del mercado de materiales de aislamiento de edificios de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los materiales de aislamiento de edificios pueden parecer muy dispares porque diferentes estudios trazan el límite del mercado en lugares distintos, y también eligen diferentes momentos de precios y prácticas de conversión. Algunas estimaciones se apoyan más en visiones de suministro vinculadas a envíos, y otras se construyen a partir de fondos de demanda de construcción, por lo que los totales pueden diverger incluso antes de que se tomen decisiones de pronóstico.
Las tendencias de permisos de construcción, la actividad de renovación y las verificaciones de intensidad de aislamiento a nivel de aplicación son la evidencia que vincula el valor de 2025 en Mordor Intelligence a un fondo de demanda definido, en lugar de ampliarse mediante categorías adyacentes de aislamiento industrial o categorías más amplias de gestión térmica.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 32,51 mil millones de USD (2025) | |
| Agregador de Investigación de Mercado A | 39,98 mil millones de USD (2025) | Esta estimación parece utilizar un alcance más amplio y un enfoque de crecimiento más elevado, y probablemente incluye categorías adicionales de aislamiento relacionadas con edificios y una cobertura de aplicaciones más amplia, lo que eleva el valor del año inicial. |
| Agencia de Noticias del Sector B | 47,90 mil millones de USD (2025) | Las cifras de las agencias de noticias suelen basarse en datos destacados de proveedores y supuestos redondeados, y pueden combinar precios premium y una canasta de materiales más amplia sin separar claramente la intensidad de renovación o los efectos de aplicación normativa a nivel de país. |
La tabla muestra que la dispersión se explica principalmente por lo que se incluye como aislamiento de edificios, y cómo se tratan los precios y la cobertura en las distintas regiones. Nuestro enfoque se mantiene trazable a la actividad de construcción, la combinación de renovación y los supuestos de uso por aplicación, que pueden revisarse y actualizarse con nuevas señales públicas y nuevas verificaciones mediante entrevistas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de materiales de aislamiento para edificios en 2031?
Se prevé que el mercado de materiales de aislamiento para edificios alcance USD 40,99 mil millones para 2031 a una CAGR del 3,94% durante 2026-2031.
¿Qué material tiene actualmente la mayor participación?
La fibra de vidrio ostentó una participación global del 34,65% en 2025 debido a su bajo costo instalado y la familiaridad de los contratistas.
¿Por qué la demanda de renovación crece más rápido que la nueva construcción?
Los créditos fiscales para renovación, los programas de subsidios y un parque de edificios envejecido impulsan la renovación a una CAGR del 5,36%, superando el crecimiento de la nueva construcción vinculado a un ritmo más lento de inicios de vivienda.
¿Qué región se expande más rápido?
Asia-Pacífico lidera con una CAGR del 4,89% hasta 2031, impulsada por los objetivos de doble carbono de China y los códigos de energía más estrictos de India.
¿Cómo influyen las regulaciones en las elecciones de materiales?
Los mandatos de bajo potencial de calentamiento global y los límites de COV están orientando a los compradores hacia la lana mineral, las espumas biobasadas y el poliisocianurato soplado con pentano, mientras se eliminan gradualmente las espumas de hidrofluorocarbonos de alto potencial de calentamiento global.
¿Qué movimientos estratégicos definen la competencia actual?
Los líderes invierten en tecnologías de bajo potencial de calentamiento global, integración hacia atrás para reducir los costos de materias primas y herramientas digitales de modelado de información de construcción que simplifican la especificación y aseguran las ventas recurrentes.
Última actualización de la página el:



