
Tamaño y Participación del Mercado de Fabricación Textil de Bangladesh
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
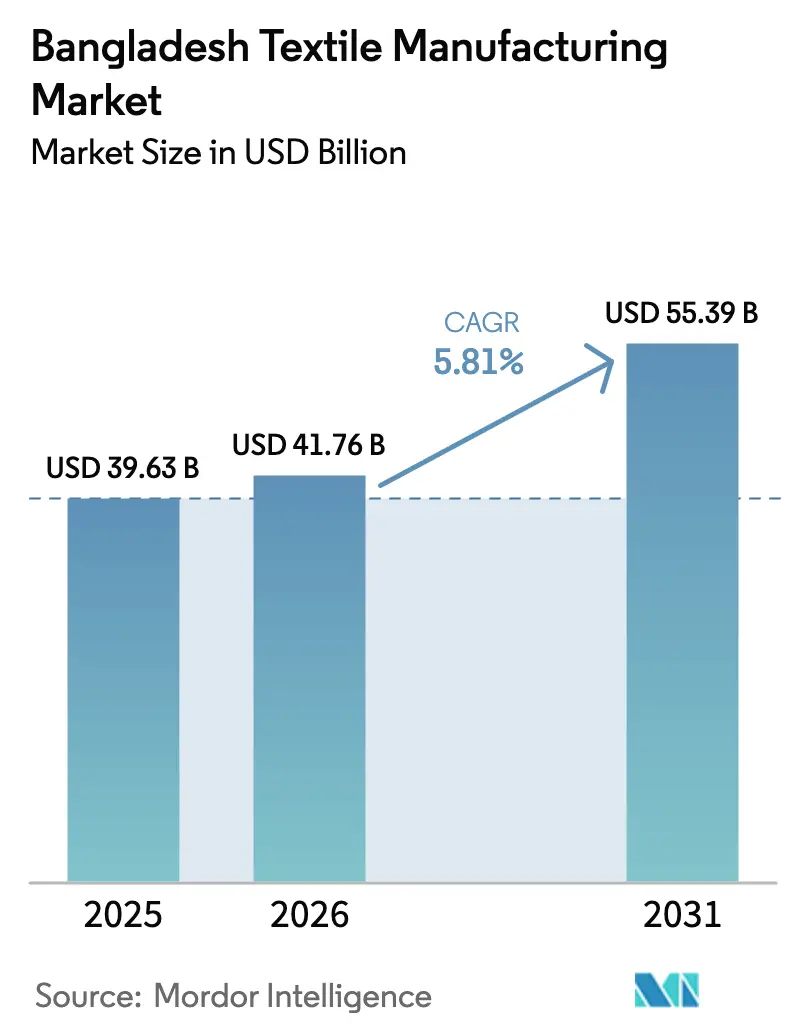
| Tamaño del mercado en el año base (2025) | 39.63 Mil millones de dólares |
| Tamaño del Mercado (2026) | 41.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 55.39 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.81 % |
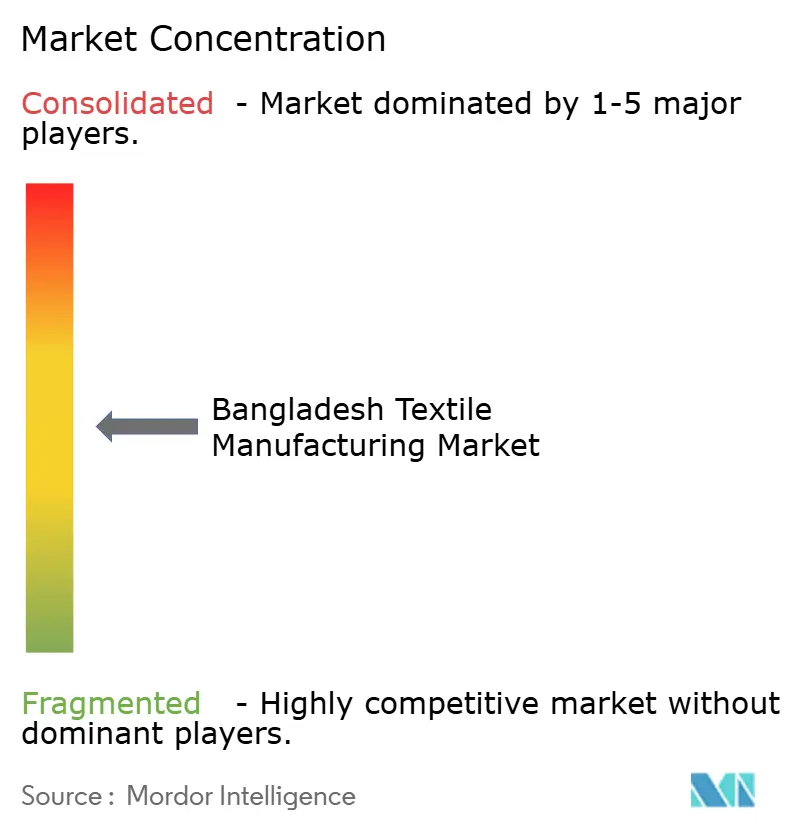
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación Textil de Bangladesh por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Fabricación Textil de Bangladesh se expanda desde USD 39,63 mil millones en 2025 y USD 41,76 mil millones en 2026 hasta USD 55,39 mil millones en 2031, registrando una CAGR del 5,81% entre 2026 y 2031.
El acceso continuo libre de aranceles al Reino Unido y la anticipada renovación de los privilegios de arancel cero en la Unión Europea amplían la base de clientes y recompensan a los fabricantes que invirtieron en sistemas verificados de gobernanza ambiental y social. Las cláusulas de energía renovable exigidas por las marcas, las ventanas de financiamiento verde concesional y los controles de calidad con inteligencia artificial en tiempo real incrementan aún más la productividad, aunque la escasez crónica de gas y la volatilidad de los precios del algodón desafían la estabilidad de los márgenes. El impulso competitivo está pasando del puro arbitraje de costos hacia el abastecimiento impulsado por el cumplimiento normativo, la diversificación en textiles técnicos y las capacidades de rapidez en la comercialización. Como resultado, el mercado de fabricación textil de Bangladesh está evolucionando hacia un centro de tecnología media en lugar de ser un apéndice de bajo costo, creando potencial alcista para los fabricantes que dominen la trazabilidad, la integración de fibras recicladas y la producción de microlotes.
Conclusiones Clave del Informe
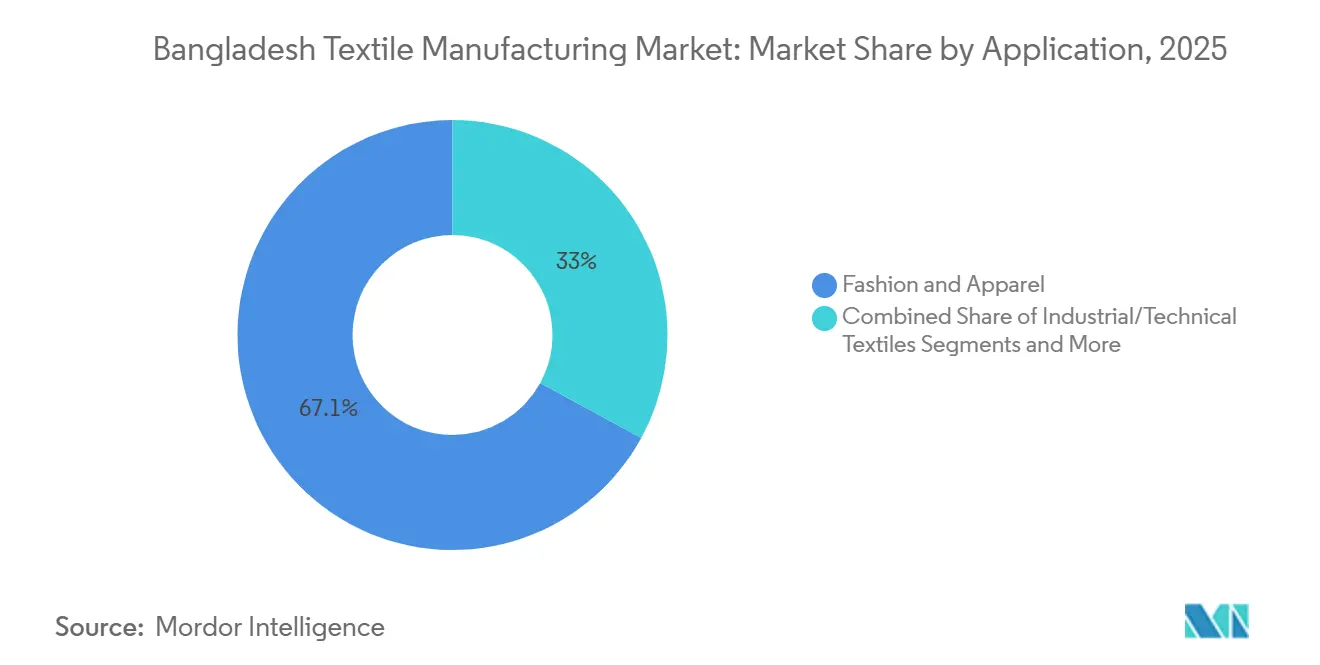
- Por aplicación, la moda y la confección representaron el 67,05% de la participación del mercado de fabricación textil de Bangladesh en 2025, mientras que se prevé que los textiles industriales y técnicos se expandan a una CAGR del 6,44% hasta 2031.
- Por materia prima, las fibras sintéticas lideraron con una participación del 36,99% del tamaño del mercado de fabricación textil de Bangladesh en 2025, y se proyecta que el hilo de poliéster crezca a una CAGR del 6,85% hasta 2031.
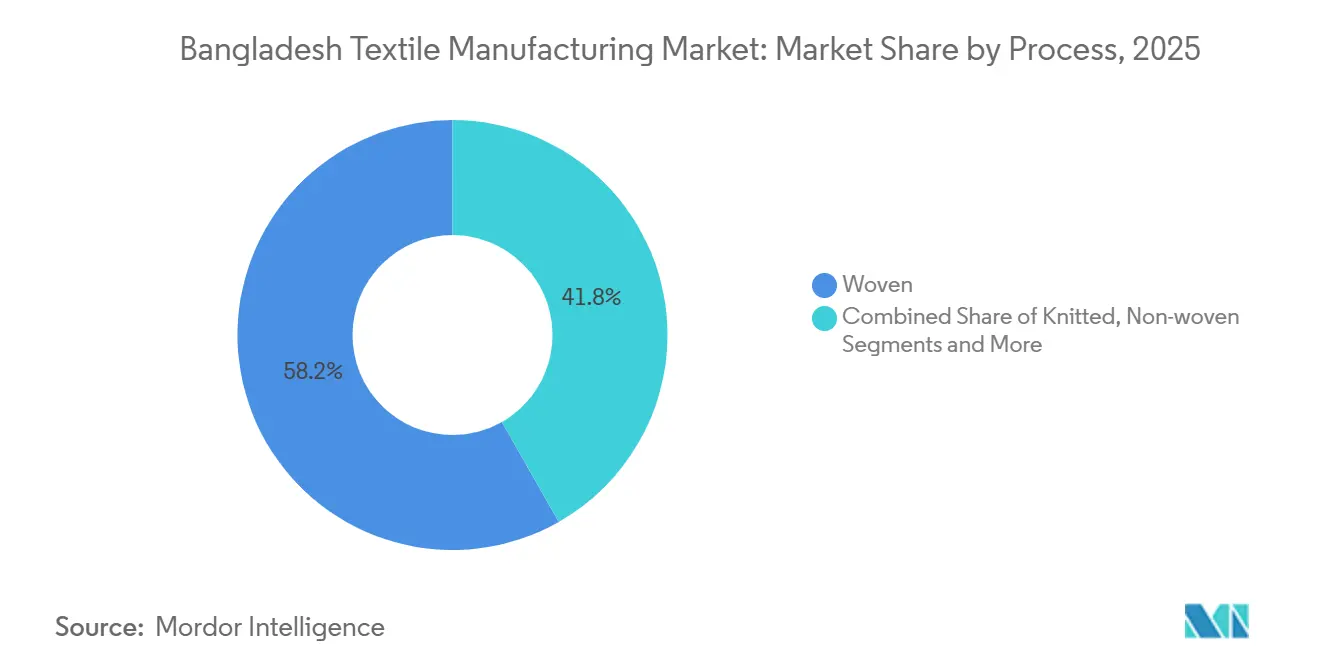
- Por proceso, los tejidos planos representaron el 58,23% de la participación del mercado de fabricación textil de Bangladesh en 2025, y las líneas de no tejidos registrarán la CAGR más rápida del 6,34% durante el período de perspectiva.
- Por geografía, Daca mantuvo el 52,42% de la capacidad en 2025, mientras que el corredor del Resto de Bangladesh, anclado por Bangabandhu Sheikh Mujib Shilpa Nagar, se acelerará a una CAGR del 6,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Fabricación Textil de Bangladesh
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Hub integrado de Bangabandhu Sheikh Mujib Shilpa Nagar | +0.9% | Corredor de Mirsarai, Sitakunda, Sonagazi; Chittagong | Largo plazo (≥4 años) |
| Extensión del acceso libre de aranceles bajo el Esquema de Comercio con Países en Desarrollo del Reino Unido y esperada renovación del GSP+ de la UE | +0.8% | Centros de exportación de Daca, Gazipur, Chittagong | Mediano plazo (2-4 años) |
| Preparación para el cumplimiento de la Directiva de Diligencia Debida en Sostenibilidad Corporativa de la UE | +0.7% | Exportadores orientados a la UE en todo el país | Mediano plazo (2-4 años) |
| Proyectos de energía renovable exigidos por las marcas reducen las emisiones de Alcance 2 | +0.6% | Clústeres industriales de Daca y Gazipur | Corto plazo (≤2 años) |
| Ventana de financiamiento verde para líneas de teñido de descarga cero de líquidos | +0.5% | Cinturones de procesamiento húmedo de Gazipur y Narayanganj | Mediano plazo (2-4 años) |
| Análisis de defectos en telares con inteligencia artificial generativa que permite pedidos de microlotes | +0.4% | Sitios piloto en Daca y Gazipur | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Extensión del Acceso Libre de Aranceles bajo el Esquema de Comercio con Países en Desarrollo del Reino Unido y Esperada Renovación del GSP+ de la UE
El Esquema de Comercio con Países en Desarrollo del Reino Unido garantiza la entrada libre de aranceles y cuotas para la confección bangladesí hasta 2029, protegiendo a los exportadores de los aranceles posteriores a la graduación de los Países Menos Desarrollados y flexibilizando las normas de origen que antes desincentivaban el contenido de telas importadas. Bruselas debate la admisión al GSP+ que restablecería los aranceles cero a cambio del cumplimiento de 27 convenios internacionales, posicionando a los fabricantes conformes para un acceso ininterrumpido a la UE. Los exportadores se cubrieron contra los límites de salvaguardia diversificándose hacia textiles técnicos y telas automotrices que tienen códigos arancelarios separados. Estas medidas en conjunto aumentan la confianza de los compradores y sustentan los compromisos de volumen, añadiendo claros vientos favorables al mercado de fabricación textil de Bangladesh[1]Gobierno del Reino Unido, "Esquema de Comercio con Países en Desarrollo," gov.uk .
Preparación para el Cumplimiento de la Directiva de Diligencia Debida en Sostenibilidad Corporativa de la UE
La Directiva de Diligencia Debida en Sostenibilidad Corporativa de la UE exige a los importadores auditar a los proveedores de nivel 2 y nivel 3 a partir de 2027, imponiendo multas de hasta el 5% de los ingresos globales por incumplimientos[2]Parlamento Europeo, "Diligencia Debida en Sostenibilidad Corporativa: Acuerdo sobre Nuevas Normas Aprobado," europarl.europa.eu . Los fabricantes equipados con seguimiento de rollos por RFID, registros de lotes en cadena de bloques e informes del Índice Higg ya ascendieron en las listas de proveedores preferidos en 2025. El préstamo vinculado a la sostenibilidad de USD 65 millones de HSBC a Viyellatex, vinculado a objetivos de trazabilidad de materias primas, ilustra cómo el cumplimiento normativo desbloquea capital más barato y relaciones más sólidas con los compradores a medida que las normas europeas se convierten en estándares globales de facto. Los adoptantes tempranos dentro del mercado de fabricación textil de Bangladesh aseguran compromisos de volumen plurianuales, mientras que los rezagados corren el riesgo de planes de remediación que erosionan los márgenes.
Proyectos de Energía Renovable Exigidos por las Marcas Reducen las Emisiones de Alcance 2
Los grandes minoristas globales ahora exigen a los proveedores cubrir al menos el 50% de la electricidad con energías renovables para 2027, lo que lleva a los grandes fabricantes bangladesíes a instalar más de 200 megavatios de energía solar en tejados para finales de 2025. Pacific Jeans, Youngone y Ha-Meem activaron cada uno instalaciones que superan los 8 megavatios, amortiguando la exposición a los cortes de la red eléctrica y reduciendo las huellas de carbono que inciden directamente en las renovaciones de contratos. Los derechos de importación del 37–62% sobre el hardware fotovoltaico aún disuaden a los fabricantes más pequeños, aunque los préstamos concesionales de IDCOL acortan los períodos de recuperación a aproximadamente cuatro años. A medida que aumenta la penetración de energía verde, el mercado de fabricación textil de Bangladesh gana diferenciación basada en reducciones de emisiones verificadas en lugar de en los costos salariales nominales.
Ventana de Financiamiento Verde para Líneas de Teñido de Descarga Cero de Líquidos
El capital combinado del ADB y la IFC financia ahora hasta el 70% de los proyectos de descarga cero de líquidos, reduciendo los períodos de recuperación para las tintorerías de uso intensivo de agua. Envoy Textiles y DBL Group instalaron sistemas de descarga cero de líquidos entre 2023 y 2025, eliminando los efluentes fluviales y cumpliendo las cláusulas de aguas residuales a nivel de marca[3]Banco Asiático de Desarrollo, "Proyecto ADB 57005-001: Instalación de Tejido de Punto Sintético del Ananta Group," adb.org . Los procesadores más pequeños enfrentan obstáculos de garantías, pero la creciente disponibilidad de préstamos vinculados a la sostenibilidad señala un camino para escalar las mejoras ambientales sin desembolsos de capital que agoten el efectivo. Una mejor gestión del agua fortalece la licencia de operación del mercado de fabricación textil de Bangladesh en medio de una aplicación normativa doméstica más estricta.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Déficits crónicos de suministro de gas a pesar de la expansión retrasada de GNL | −0.9% | Cinturones de Daca, Gazipur, Narayanganj | Corto plazo (≤2 años) |
| Volatilidad del precio del algodón impulsada por el clima | −0.6% | Hilanderías en todo el país | Mediano plazo (2-4 años) |
| Brecha de digitalización entre subcontratistas de nivel 3 | −0.4% | Proveedores de nivel 3 en todo el país | Mediano plazo (2-4 años) |
| Aumento de brechas de ciberseguridad vinculadas al IoT | −0.3% | Instalaciones digitalmente avanzadas | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Déficits Crónicos de Suministro de Gas a Pesar de la Expansión Retrasada del Terminal de GNL
La producción doméstica de gas cayó a aproximadamente 2.200 mmcfd en 2025 frente a una demanda industrial que supera los 2.800 mmcfd, obligando a los fabricantes a quemar diésel a costos un 30–40% superiores al gas por tubería. El plan de duplicación de capacidad de Summit LNG se desplazó a finales de 2026, prolongando el racionamiento que redujo los márgenes brutos a un solo dígito para los exportadores de nivel medio. Las reglas de asignación inciertas complican la planificación de la producción, frenando el sentimiento inversor dentro del mercado de fabricación textil de Bangladesh.
Volatilidad del Precio del Algodón Impulsada por el Clima
El algodón alcanzó un máximo cercano a los 95 centavos por libra en 2024 en medio de la sequía en Estados Unidos y las inundaciones en Pakistán, para luego retroceder a 70 centavos a principios de 2025. Los fabricantes con contratos de confección a precio fijo absorbieron pérdidas de inventario, restringiendo el capital de trabajo a medida que las tasas de interés bancarias superaron el 11%. Los productores que mezclan poliéster o viscosa moderaron la exposición, aunque la volatilidad sostenida subraya la importancia de la diversificación de fibras en el mercado de fabricación textil de Bangladesh.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: El Dominio de la Moda Impulsa la Innovación Industrial
La moda y la confección mantuvieron una participación dominante del 67,05% en el mercado de fabricación textil de Bangladesh en 2025, anclada en el denim, las camisetas de punto y los pedidos de moda rápida a precios accesibles. Los textiles industriales y técnicos se acelerarán a una CAGR del 6,44% hasta 2031, respaldados por una sólida demanda de geotextiles para proyectos viales y pedidos hospitalarios constantes de batas médicas. Los textiles para el hogar se mueven aproximadamente en línea con el tamaño general del mercado de fabricación textil de Bangladesh, mientras que las telas automotrices siguen siendo un nicho de espacio en blanco propicio para los primeros en actuar.
Los criterios de sostenibilidad reconfiguran la mezcla: las marcas ahora estipulan un contenido del 15–30% de poliéster reciclado, lo que lleva a Envoy Textiles a lanzar una planta de reciclaje de telas residuales de USD 22 millones que cierra el ciclo de los recortes del cuarto de corte. La expansión de los textiles médicos depende de la certificación ISO 13485, que actualmente poseen menos de 10 fabricantes domésticos. Los segmentos de ropa protectora y deportiva enfrentan vientos en contra arancelarios una vez que se produzca la graduación de los Países Menos Desarrollados, lo que subraya la urgencia del estatus GSP+ para preservar la competitividad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Materia Prima: El Impulso Sintético Domina
Las fibras sintéticas capturaron una participación del 36,99% del tamaño del mercado de fabricación textil de Bangladesh en 2025, con el hilo de poliéster proyectado para expandirse a una CAGR del 6,85% hasta 2031. La estabilidad de precios vinculada a los derivados del crudo y las propiedades resistentes a las arrugas hacen del poliéster la fibra preferida para la moda de rotación rápida. Las adiciones de capacidad doméstica por parte de Energypac Fashions y Beximco Synthetics comienzan a reducir la dependencia de importaciones de China e India.
Las fibras naturales siguen siendo esenciales para las prendas transpirables, aunque el riesgo climático y la intensidad hídrica incrementan la incertidumbre en torno al algodón en bruto. Los insumos reciclados ganan terreno: el proyecto de tejido de punto sintético de USD 70 millones de Ananta Group mezclará chips de poliéster reciclado con materia prima virgen, respondiendo a los mandatos de los compradores de abastecimiento circular. Las fibras especiales de alto rendimiento siguen siendo un nicho debido a las barreras de capital, pero el creciente interés en contratos militares e industriales puede impulsar líneas piloto más adelante en la década.
Por Proceso/Tecnología: El Tejido Plano Domina, el No Tejido se Acelera
Los tejidos planos representaron el 58,23% de la participación del mercado de fabricación textil de Bangladesh en 2025, reflejando las arraigadas capacidades en denim y camisería en Gazipur y Daca. Las tecnologías de no tejidos, lideradas por el polipropileno hilado por adherencia y soplado en fusión, están en camino de registrar una CAGR del 6,34% hasta 2031 a medida que los sectores de higiene y médico localizan el suministro. El tejido de punto mantiene importancia estratégica para camisetas y ropa deportiva, pero las mejoras de inteligencia artificial junto al telar posicionan a las plantas de tejido plano para capturar primas de microlotes.
Los patrones de inversión reflejan la demanda: DBL Group evaluó líneas de agujeteado para geotextiles, mientras que Youngone financia una escuela de formación para desarrollar habilidades en tejidos tridimensionales. El tejido tridimensional de alto capital sigue limitado a menos de cinco sitios, aunque el creciente interés automotriz puede justificar importaciones adicionales de telares especializados. En general, la diversificación de procesos está ampliando el mercado de fabricación textil de Bangladesh más allá de su núcleo histórico en el denim.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Daca representó el 52,42% de la capacidad nacional en 2025, ofreciendo proximidad a los bancos y una mano de obra calificada, aunque padece costos logísticos inducidos por el tráfico e inestabilidad de la red eléctrica. Gazipur, al norte de la capital, alberga los mayores clústeres de hilatura y teñido, aunque enfrenta una aguda escasez de agua durante la temporada seca, lo que impulsa la adopción de plantas de descarga cero de líquidos por parte de los primeros en actuar, como Viyellatex y DBL. La participación de Chittagong se sitúa cerca del 17%, y su acceso portuario reduce los plazos de entrega desde la planta hasta el buque a menos de dos horas, aunque el aumento de los precios del suelo estrecha la brecha de costos.
Se proyecta que el segmento del Resto de Bangladesh, que incluye Narayanganj, Narsingdi y las emergentes zonas de Cumilla y Feni, crezca a una CAGR del 6,09% hasta 2031, superando al mercado general de fabricación textil de Bangladesh. Bangabandhu Sheikh Mujib Shilpa Nagar lidera este cambio con asignación de GNL, aduanas simplificadas y una exención fiscal de una década que ya aseguró compromisos de grupos de hilatura, tejido y confección. Una mejor infraestructura dispersa el riesgo, aliviando la congestión de Daca y diversificando las dependencias de energía y agua.
Las presiones ambientales difieren según la zona. Las tintorerías de Narayanganj recibieron advertencias de cierre en 2024 por contaminación fluvial, pero los fabricantes conformes retuvieron pedidos a medida que las marcas se alejaron de las instalaciones no certificadas. Las empresas de Chittagong, como Youngone, despliegan grandes instalaciones solares para cumplir los objetivos de Alcance 2 ante el aumento de las tarifas industriales. A medida que la capacidad se reasigna hacia el sur y el este, la competencia geográfica se intensifica dentro del mercado de fabricación textil de Bangladesh, estimulando la inversión en fiabilidad energética, gestión de residuos y logística digital.
Panorama regulatorio
La fabricación textil de Bangladesh se rige mediante una combinación de política industrial, aplicación de normas y administración comercial y tributaria. El Ministerio de Textiles y Yute (MoTJ) es el principal responsable de la política textil y del yute, incluidos los programas vinculados a la Ley del Yute de 2017 y la Política Nacional del Yute de 2018, mientras que la Junta Nacional de Ingresos (NBR) establece y administra los derechos de aduana, las líneas arancelarias y las normas de depósitos aduaneros que determinan los costos de insumos y la competitividad de la integración hacia atrás.
La supervisión de la calidad de los productos y la conformidad corresponde a la Institución de Normas y Pruebas de Bangladesh (BSTI), dependiente del Ministerio de Industrias, que emite la certificación de productos y opera laboratorios acreditados conforme a la norma ISO/IEC 17025. En el ámbito de la política comercial en preparación, el borrador de la Orden de Política de Importación 2026-2029 incluye propuestas para elevar los requisitos mínimos de valor agregado en determinadas categorías de prendas de vestir, reforzando la orientación política hacia un mayor uso de hilo y tela de producción nacional a medida que Bangladesh transita las condiciones comerciales posteriores a su condición de PMA.
Análisis de la cadena de valor
La cadena de valor de la fabricación textil de Bangladesh comienza con materias primas importadas (en particular algodón e insumos de fibras sintéticas), pasa por el hilado, el tejido/tricotado, el teñido y el acabado, y luego avanza hacia la confección de prendas y la logística de exportación. La coordinación del sector y el desarrollo de capacidades están influenciados por organismos sectoriales como la Asociación de Fábricas Textiles de Bangladesh (BTMA) para textiles primarios y BGMEA/BKMEA para fabricantes de prendas de vestir y de punto, junto con la facilitación de exportaciones e inversiones a través de entidades gubernamentales como la Oficina de Promoción de Exportaciones (EPB) y las autoridades de zonas (BEPZA/BEZA).
Los principales puntos de fricción en la cadena siguen siendo la fiabilidad de la energía y los servicios públicos, los costos de capital de trabajo y la dependencia del algodón importado y de determinados insumos de hilo o fibra. Los informes sectoriales de 2026, que citan niveles reducidos de utilización y un plan referenciado por la BTMA para el cierre de plantas de hilado, muestran cómo las restricciones de gas y electricidad, combinadas con la presión financiera, pueden interrumpir el suministro de hilo aguas arriba y luego propagar el riesgo de plazos de entrega aguas abajo. En respuesta, los grupos más grandes hacen hincapié en la integración vertical (de hilado a tela a prenda de vestir), en la incorporación de energía renovable, como paneles solares en techos, y en sistemas de cumplimiento que incluyen trazabilidad y gestión de aguas residuales para estabilizar el rendimiento y cumplir con los requisitos de los compradores.
Panorama Competitivo
La competencia sigue siendo moderadamente fragmentada: los 20 principales grupos controlan aproximadamente el 35–40% del volumen de exportación, dejando un margen considerable para los participantes de nivel medio dotados de capacidades de nicho. La integración vertical es la estrategia dominante. La adquisición de Glory Textile por parte de DBL por USD 390 millones añadió 42 toneladas de producción diaria de hilo, asegurando la materia prima para el denim y reforzando las propuestas de valor de proveedor único. Movimientos similares de Square Textile y Mohammadi alinean las etapas de hilatura, tejido y confección para salvaguardar la visibilidad del cumplimiento y capturar el margen en cada nodo.
La adopción tecnológica refuerza la jerarquía. Los líderes aplican visión de inteligencia artificial generativa, seguimiento de rollos por RFID y verificación de lotes en cadena de bloques para ganar posiciones en las listas de abastecimiento de la UE regidas por la ley de diligencia debida. Los fabricantes de tamaño medio que enfrentan márgenes brutos del 10–12% a menudo difieren las actualizaciones digitales, arriesgándose a la exclusión a medida que los compradores reducen sus listas de proveedores. El capital extranjero profundiza el campo; la participación de Destination Express International en Toyo Knitex destaca el interés chino en el mercado de fabricación textil de Bangladesh, impulsado por las ventajas de costo y aranceles.
El potencial de espacio en blanco se centra en los textiles automotrices y técnicos avanzados, áreas donde la participación global de Bangladesh es inferior al 1%. El conocimiento en extrusión de polímeros y la escala de tejido ya existen, pero las brechas de certificación y las redes logísticas justo a tiempo requieren inversión dedicada. A medida que la graduación de los Países Menos Desarrollados erosiona los amortiguadores arancelarios después de 2026, la relevancia sostenida dependerá de la rapidez en la comercialización, la innovación y la sostenibilidad verificable en lugar del costo laboral base.
Líderes de la Industria de Fabricación Textil de Bangladesh
Ha-meem Group
Noman Group
Beximco Textile Division Limited
Square Textile
DBL Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las palancas de política e incentivos están creando espacio para una integración hacia atrás más profunda y textiles de mayor valor agregado. El Banco de Bangladesh elevó el incentivo en efectivo para las exportaciones textiles locales al 5% para el ejercicio fiscal 2026-27 (desde el 1,5%), recompensando directamente el abastecimiento nacional y el uso de materias primas locales, mientras que el borrador de la Orden de Política de Importación 2026-2029 propone umbrales mínimos de valor agregado más altos en varias categorías de prendas de vestir. En conjunto, estas medidas respaldan inversiones que amplían la capacidad local de hilo y tela, mejoran la trazabilidad y reducen la exposición a restricciones arancelarias y de reglas de origen en los principales mercados de exportación.
Los compromisos de capital en 2026 también apuntan a nodos de expansión en torno al hilado, el denim y las plataformas de fabricación en zonas de exportación. Envoy Textiles reveló un plan para invertir alrededor de Tk179,15 crore para duplicar la producción de hilado de rotor de extremo abierto en su planta de Bhaluka a 50 toneladas por día, y los nuevos arrendamientos de terrenos en BEPZA y zonas económicas (por ejemplo, los proyectos de Mirsharai y Jamalpur mencionados en anuncios de 2026) señalan el uso continuo de la infraestructura de zonas para ampliar la capacidad y acortar los tiempos de instalación. La diferenciación por sostenibilidad sigue siendo una puerta de entrada comercial: Bangladesh registró 290 fábricas de prendas de vestir certificadas por LEED a julio de 2026, en línea con los requisitos de cumplimiento de las marcas, reforzando la demanda de energía renovable, reciclaje de agua y procesos húmedos más limpios como parte de las hojas de ruta de modernización.
Desarrollos recientes del sector
- Junio de 2026: Ha-Meem Group inició operaciones en una nueva planta de accesorios para prendas de vestir, con un objetivo de producción inicial de aproximadamente 600.000 a 700.000 yardas de tela y accesorios por mes. Esta medida fortalece la integración hacia atrás y ayuda a reducir la dependencia de accesorios y adornos de origen externo que pueden alargar los plazos de entrega. También mejora la capacidad del grupo para combinar productos para compradores que buscan un control de cumplimiento más estricto en todos los insumos.
- Mayo de 2026: Square Textiles PLC inauguró una planta solar en techo de 5,83 MW en su instalación de Gazipur. La instalación respalda la gestión de costos energéticos durante la volatilidad de la red y alinea la producción con las exigencias de descarbonización y evaluación ESG impulsadas por los compradores. También indica que la energía renovable se está integrando en las operaciones textiles centrales, y no se limita a las unidades emblemáticas de confección.
- Noviembre de 2025: Ha-Meem Group firmó un acuerdo de proyecto para una instalación solar en techo de 16,9 MWp en toda su Zona Textil, que abarca unidades como Ha-Meem Denim Ltd., Ha-Meem Spinning Ltd. y Ha-Meem Textile Ltd. El proyecto amplió la escala de la planificación de energía renovable cautiva en activos de las etapas iniciales e intermedias. Este tipo de programas solares multiunitarios ayuda a estabilizar el suministro eléctrico para las líneas de hilado y denim, que son sensibles a los tiempos de inactividad.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se define como el valor de la producción de fabricación textil generada dentro de Bangladesh, que abarca las actividades de producción de tela y textiles que abastecen usos finales de prendas de vestir, hogar e industriales.
Exclusiones del alcance: excluimos los márgenes puros de comercialización y distribución que no están vinculados a la producción manufacturera local.
Visión general de la segmentación
- Por Aplicación
- Moda y Confección
- Textiles Industriales/Técnicos
- Textiles para el Hogar y Decoración
- Textiles Médicos y Sanitarios
- Textiles Automotrices y de Transporte
- Otros (Textiles Protectores, Deportivos, etc.)
- Por Materia Prima
- Fibras Naturales
- Algodón
- Lana
- Seda
- Fibras Sintéticas
- Poliéster
- Nailon
- Rayón / Viscosa
- Acrílico
- Polipropileno
- Fibras Recicladas
- Otros (Fibras Especiales de Alto Rendimiento (Aramida, Carbono, UHMWPE))
- Fibras Naturales
- Por Proceso / Tecnología
- Tejido Plano
- Tejido de Punto
- No Tejido
- Hilado por Adherencia (Hilado por Adherencia / Soplado en Fusión)
- Hidroentrelazado en Seco
- Formación en Húmedo
- Agujeteado
- Tejido Tridimensional y Telas Espaciadoras
- Por Geografía
- Daca
- Gazipur
- Chittagong
- Resto de Bangladesh
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer la base de hechos sobre la producción, las exportaciones y la dirección de la demanda en Bangladesh, antes de moldear los supuestos en un modelo. Nos basamos en fuentes públicas como comunicados del Banco de Bangladesh, la Oficina de Estadísticas de Bangladesh, los datos comerciales de UN Comtrade, paneles de exportación por país al estilo de ITC Trade Map e indicadores macroeconómicos del Banco Mundial para anclar unidades, movimientos de precios y calendarios.
Para evitar dimensionar el mercado a partir de una sola fuente de datos, los ingresos por exportación se contrastaron con indicadores de producción manufacturera, noticias de expansión de capacidad y señales de política que afectan a las fábricas y procesadores. Se utilizaron informes anuales de empresas, presentaciones ante bolsas, presentaciones a inversores y prensa reconocida para validar los rangos de ingresos y las huellas de producción. Cuando fue necesario, se utilizó de manera selectiva una suscripción paga para datos financieros de empresas y una base de datos separada a nivel de envíos de importación-exportación para confirmar volúmenes y combinaciones de productos, de forma direccionalmente coherente. Las fuentes documentales aquí enumeradas son solo ilustrativas, y también se utilizaron muchas otras referencias públicas para aclaraciones y verificación cruzada.
Entrevistas y encuestas primarias
Realizamos entrevistas y encuestas con sede en Bangladesh con ejecutivos, líderes funcionales y gerentes de empresas textiles y de confección. Prueban los pedidos de exportación, la demanda local, la utilización, los precios de hilo y tela, los costos laborales y la confiabilidad energética. Comparamos las respuestas con registros de escritorio para llenar vacíos y triangular el modelo final.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos ejecutivos: 18% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento parte de una reconstrucción de arriba hacia abajo basada en señales de producción textil de Bangladesh y demanda vinculada al comercio, que luego se traducen en valor utilizando rangos de precios observados y combinaciones de productos. Nuestro modelo se corroboró luego con aproximaciones selectivas de abajo hacia arriba, como bandas de ingresos de proveedores, agregaciones basadas en capacidad para procesos clave y una lógica básica de precio de venta promedio (ASP) por volumen para categorías de gran volumen.
Unos pocos insumos prácticos hicieron la mayor parte del trabajo, aunque en el libro de trabajo se hizo seguimiento de más variables que estas. Los más importantes incluyeron las tendencias de ingresos por exportación de textiles y prendas de vestir, la dirección de la producción de hilo y tela, las adiciones de capacidad y la utilización en las fábricas, los cambios entre la producción de tejido plano y de punto, y los cambios en la combinación de fibras (algodón, fibras sintéticas y yute) que afectan los precios alcanzables. Cuando se disponía de información parcial para sitios más pequeños, las brechas se manejaron utilizando rangos de utilización a nivel de proceso y supuestos conservadores de rendimiento que se confirmaron en las entrevistas.
Para el pronóstico, se utilizó el análisis de escenarios porque la exposición a la exportación, los costos de cumplimiento y las fluctuaciones de precios de insumos pueden cambiar los resultados rápidamente. Estos impulsores se analizaron en las llamadas primarias para establecer bandas realistas. La línea de pronóstico final refleja el escenario base y se revisa frente a las señales de crecimiento comercial, los supuestos de inflación y el ritmo esperado de aumento de capacidad.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales de exportación, indicadores macroeconómicos y verificaciones del lado de la fabricación, de modo que ninguna serie de datos aislada determine la cifra final. Las grandes variaciones desencadenan una segunda revisión del momento de conversión de divisas, la fijación de precios unitarios y los supuestos de combinación, y luego se realiza un contacto específico de seguimiento si la brecha sigue siendo amplia.
Antes de la aprobación final, el modelo se revisa en múltiples pasadas de analistas, y la tabla de supuestos se verifica en cuanto a su coherencia interna a lo largo de los años. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios en la política comercial, expansiones significativas de capacidad o movimientos bruscos en los precios de los insumos. Justo antes de la entrega, se completa una pasada final para que los clientes reciban la visión más actualizada.
Comparación de la estimación de mercado del estudio de Mordor Intelligence sobre la industria de fabricación textil de Bangladesh con otras estimaciones publicadas
Es normal encontrar diferentes cifras de tamaño de mercado para el sector textil de Bangladesh, ya que las fuentes no siempre miden lo mismo, incluso cuando los títulos de los informes parecen similares. Las diferencias generalmente provienen de qué se cuenta como valor de fabricación, el uso de indicadores basados únicamente en exportaciones y cómo se aplican los precios y los tipos de cambio en el año base.
Algunas cifras publicadas se basan en gran medida en una visión estrecha de ingresos por exportación que rastrea principalmente las prendas de vestir enviadas al exterior, y luego tratan eso como el mercado total. En Mordor Intelligence, el total se construye para reflejar la actividad de fabricación textil dentro del país, y se contabiliza a través de aplicaciones y procesos en lugar de limitarse a un valor de prendas de vestir basado únicamente en la exportación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 39,63 mil millones de USD (2025) | |
| Portal de Promoción Industrial A | 38,48 mil millones de USD (2024) | Utiliza los ingresos por exportación de textiles y prendas de vestir como criterio principal, lo que puede pasar por alto los textiles de consumo interno y partes del valor de fabricación aguas arriba que no se exportan como prendas terminadas. |
| Agregador de Mercado B | 19,04 mil millones de USD (2024) | Probablemente refleja un conjunto de valor contabilizado más reducido o un corte diferente de la cadena de valor, y las decisiones de conversión del año base y de fijación de precios no se muestran claramente, lo que puede comprimir el total reportado. |
En conjunto, la dispersión se explica principalmente por si la estimación está orientada por las exportaciones, por la fabricación o se basa en un segmento limitado de la cadena de valor. Nuestro enfoque se mantiene trazable a la producción observable y a las señales comerciales, y puede repetirse año tras año porque las variables clave y las verificaciones están explícitamente vinculadas a métricas específicas de la industria de Bangladesh.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de fabricación textil de Bangladesh?
El tamaño del mercado de fabricación textil de Bangladesh alcanzó USD 41,76 mil millones en 2026.
¿A qué velocidad crecerá el sector durante los próximos cinco años?
Se proyecta que los ingresos de la industria aumenten a una CAGR del 5,81%, alcanzando USD 55,39 mil millones en 2031.
¿Qué segmento de aplicación se expande más rápidamente?
Se espera que los textiles industriales y técnicos registren la CAGR más rápida del 6,44% hasta 2031.
¿Por qué las fibras sintéticas están ganando participación?
El poliéster ofrece precios estables y resistencia a las arrugas, impulsando una CAGR del 6,85% que supera a las fibras naturales.
¿Qué área geográfica atraerá la mayor cantidad de nuevas inversiones?
El corredor del Resto de Bangladesh liderado por Bangabandhu Sheikh Mujib Shilpa Nagar está proyectado para expandirse a una CAGR del 6,09% a medida que las ventajas de infraestructura atraen capacidad hacia el sur y el este.
¿Cómo están abordando los fabricantes las demandas de sostenibilidad de las marcas globales?
Las empresas líderes instalan energía solar en tejados, adoptan el teñido de descarga cero de líquidos y despliegan trazabilidad en cadena de bloques para asegurar contratos vinculados a objetivos de cumplimiento ambiental y social.
Última actualización de la página el:


