
Tamanho e Participação do Mercado de Porta-Bebês
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
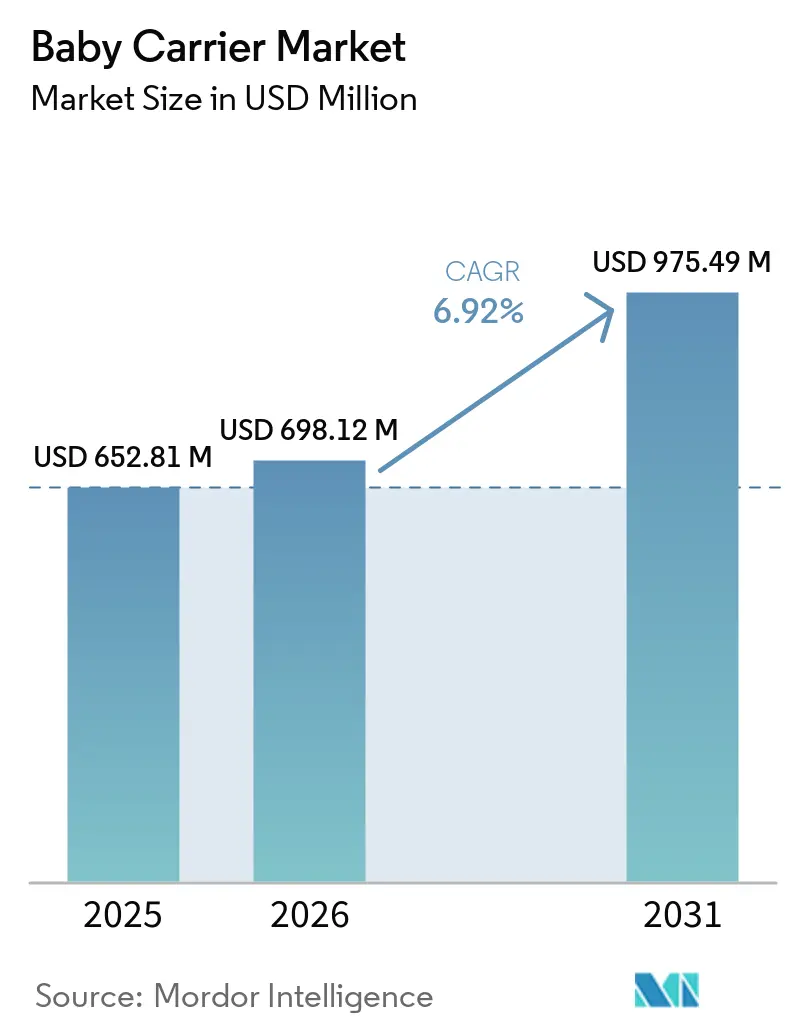
| Tamanho do Mercado (2026) | 698.12 Milhões de dólares |
| Tamanho do Mercado (2031) | 975.49 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Porta-Bebês por Mordor Intelligence
O tamanho do Mercado de Porta-Bebês foi avaliado em USD 652,81 milhões em 2025 e estima-se que cresça de USD 698,12 milhões em 2026 para atingir USD 975,49 milhões até 2031, a um CAGR de 6,92% durante o período de previsão (2026-2031). Embora o crescimento populacional desempenhe um papel, os estilos de vida em evolução são uma fonte-chave de demanda. Notavelmente, 68,3% das mães norte-americanas com filhos menores de 6 anos fazem parte da força de trabalho, ressaltando a crescente necessidade de mobilidade com as mãos livres, conforme destacado pelo Departamento de Estatísticas do Trabalho dos Estados Unidos. Os pais estão cada vez mais se voltando para marcas premium, especialmente aquelas que combinam certificações ergonômicas com materiais ecológicos. Essa tendência é ainda mais apoiada pela distribuição omnicanal, que simplifica a descoberta de produtos. Desde fevereiro de 2025, a aplicação rigorosa do 16 CFR Parte 1226 tornou a segurança uma vantagem competitiva fundamental, levando algumas marcas menores, exclusivamente importadoras, a reconsiderar sua presença no mercado. Enquanto isso, as plataformas de mídia social amplificaram a visibilidade dos produtos, com endossos de influenciadores influenciando 44% das decisões de compra maternas, oferecendo às marcas diretas ao consumidor uma plataforma significativa.
Principais Conclusões do Relatório
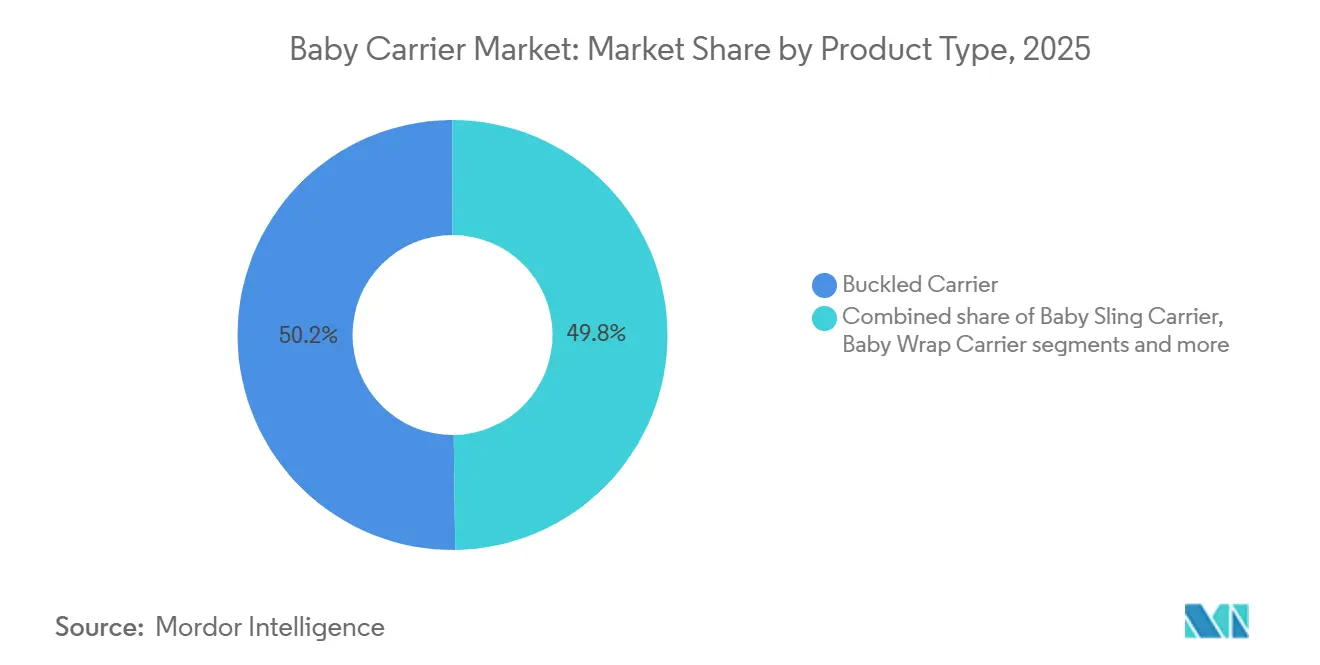
- Por tipo de produto, os portabebês com fivela lideraram com 50,21% da participação do mercado de portabebês em 2025, enquanto os portabebês tipo sling registraram o CAGR projetado mais rápido de 7,88% até 2031.
- Por faixa de preço, o segmento de massa deteve 67,51% da participação do mercado de portabebês em 2025, enquanto o segmento premium avançou a um CAGR de 8,41% até 2031.
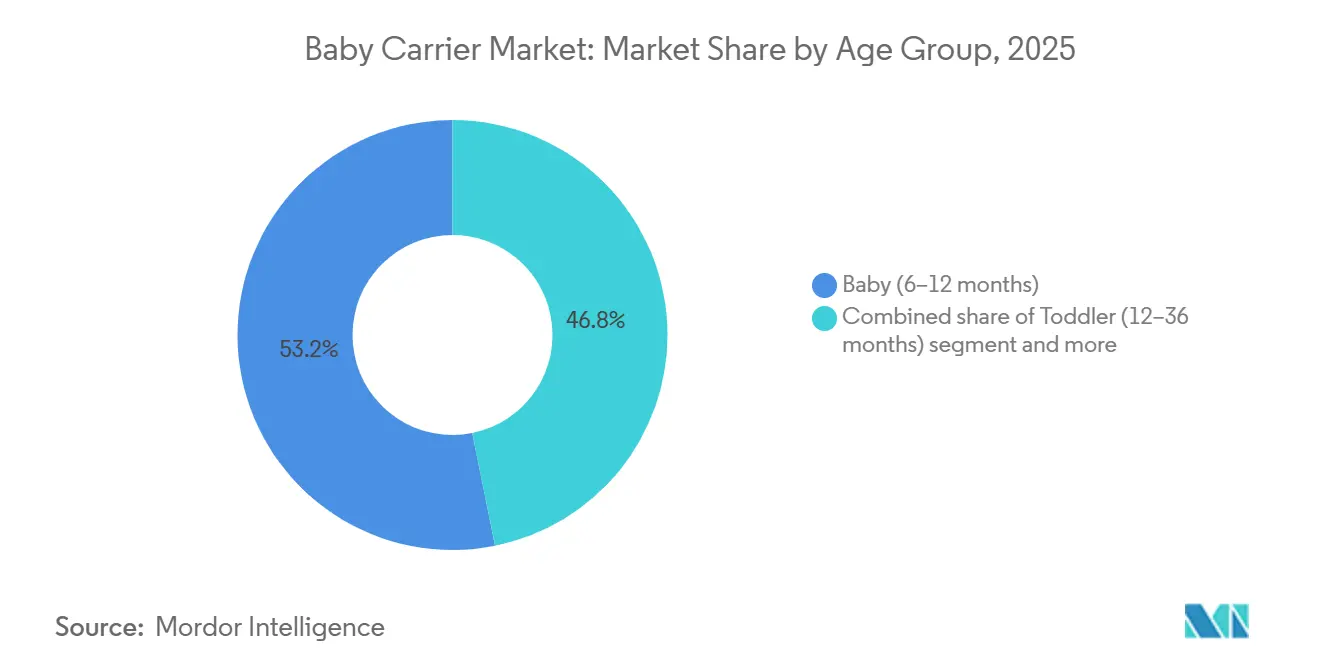
- Por faixa etária, os portabebês projetados para bebês de 6 a 12 meses capturaram 53,17% da participação em 2025, e o segmento de crianças pequenas está previsto para expandir a um CAGR de 7,13% até 2031.
- Por canal de distribuição, os pontos de venda físicos responderam por 44,50% das vendas em 2025, enquanto o varejo online está projetado para crescer a um CAGR de 7,11% até 2031.
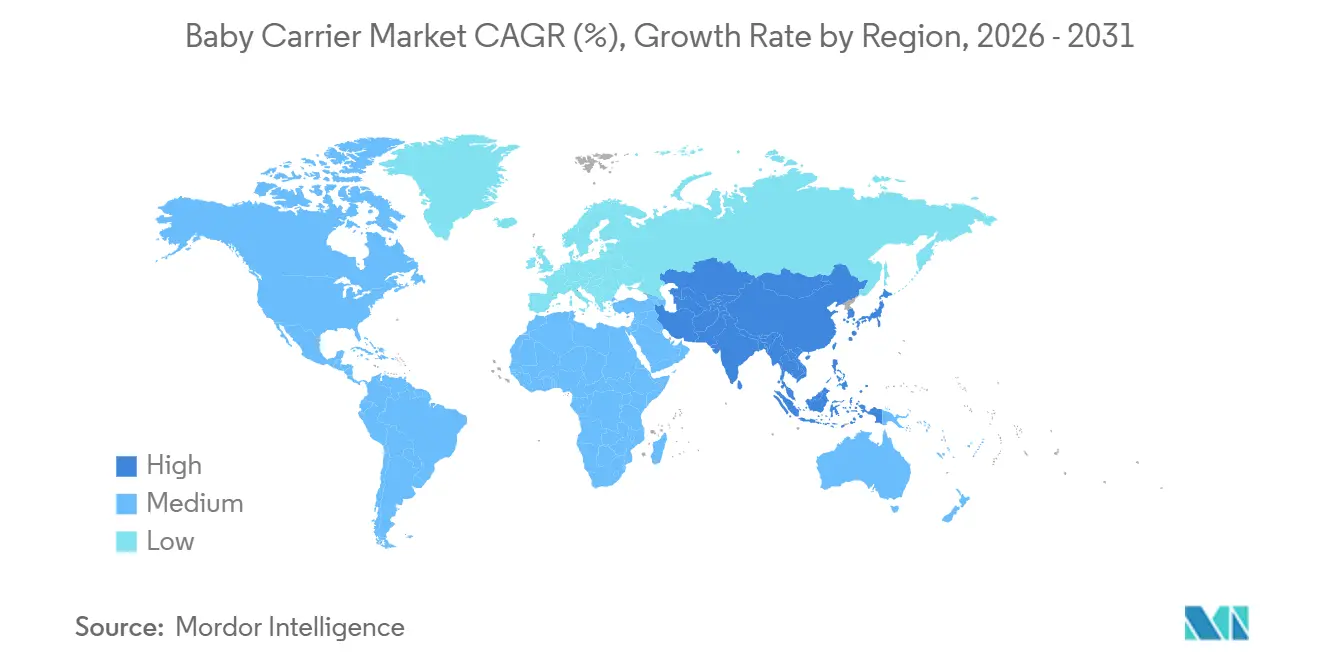
- Por geografia, a América do Norte deteve 37,05% da participação em 2025; a região Ásia-Pacífico registra o crescimento mais rápido com CAGR de 7,92% para o horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção do uso de porta-bebês por millennials urbanos | +1.2% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Expansão omnicanal de marcas premium diretas ao consumidor | +0.9% | América do Norte, núcleo da UE, metrópoles da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Boom pós-pandemia de atividades ao ar livre e viagens | +0.8% | América do Norte, Europa, Austrália/Nova Zelândia | Curto prazo (≤ 2 anos) |
| Aumento das taxas de natalidade em economias emergentes | +1.1% | Índia, Indonésia, Nigéria, Egito, América do Sul | Longo prazo (≥ 4 anos) |
| Número crescente de pais trabalhadores | +1.3% | Global, mais forte na América do Norte, Norte da Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Influência das redes de parentalidade nas mídias sociais | +0.7% | Global, liderança na América do Norte, Europa, Ásia-Pacífico em rápido crescimento | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção da cultura de uso de porta-bebês por millennials urbanos
Os pais millennials, agora o grupo dominante de compradores de primeira viagem, tratam o uso de porta-bebês como uma declaração de estilo de vida em vez de uma escolha utilitária, impulsionando a demanda por produtos esteticamente diferenciados que sinalizam valores de parentalidade por apego. O Departamento de Estatísticas do Trabalho dos Estados Unidos relatou que 68,3% das mães com filhos menores de 6 anos participaram da força de trabalho em 2024, criando uma necessidade estrutural de soluções de cuidado com as mãos livres que se integrem às rotinas de deslocamento e realização de tarefas[1]. O lançamento em 2024 do Embrace Cozy Newborn Carrier pela Ergobaby, com ênfase no design de estrutura macia para contato pele a pele, reflete a mudança dos fabricantes em direção a produtos que combinam função ergonômica com ressonância emocional. A densidade urbana amplifica essa tendência, pois a navegação em transporte público e a vida em apartamentos favorecem soluções compactas e vestíveis em detrimento de carrinhos volumosos. O endosso do Instituto Internacional de Displasia do Quadril a modelos específicos de porta-bebês legitima ainda mais o uso de porta-bebês nos círculos pediátricos, convertendo recomendações clínicas em gatilhos de compra.
Expansão omnicanal de marcas premium diretas ao consumidor
As marcas diretas ao consumidor contornam os intermediários tradicionais do varejo, capturando margens brutas de 25-35% em comparação com 15-20% para concorrentes dependentes do atacado, e reinvestem as economias em marketing de conteúdo e parcerias com influenciadores que impulsionam taxas de conversão online acima de 3,5%. O Walmart e a Kohl's lançaram registros de presentes para bebês em 2024-2025 com atendimento omnicanal, permitindo que os clientes façam pedidos online e retirem na loja em poucas horas, uma capacidade que marcas premium diretas ao consumidor como BabyBjörn e Ergobaby agora replicam por meio de parcerias com varejistas especializados. A dominância da Amazon em produtos para bebês, capturando aproximadamente 40% das vendas online de equipamentos para bebês nos Estados Unidos, obriga as marcas a manter lojas na Amazon enquanto simultaneamente constroem canais de comércio eletrônico próprios para proteger a integridade dos preços. A mudança para o omnicanal também reduz o risco de estoque, pois as marcas podem testar novos SKUs online antes de se comprometer com espaço nas prateleiras do varejo, acelerando os ciclos de desenvolvimento de produtos de 18 meses para menos de 12.
Aumento das taxas de natalidade em economias emergentes
Índia e Indonésia juntas respondem por mais de 40 milhões de nascimentos anuais, sustentando o crescimento absoluto de volume mesmo com as taxas de fertilidade recuando ligeiramente dos picos históricos, e o aumento da renda disponível nesses mercados desloca a demanda de wraps sem marca para porta-bebês estruturados com preços entre USD 30-60. A taxa de natalidade da Índia de 16,8 por 1.000 habitantes em 2024, combinada com uma idade mediana de 28 anos, cria um impulso demográfico que compensa os declínios no Leste Asiático e no Sul da Europa[2]. A crescente classe média da Indonésia, com projeção de atingir 135 milhões de domicílios até 2030, impulsiona a demanda por marcas internacionais que sinalizam qualidade e segurança, com a marca Cybex da Goodbaby ganhando espaço em Jacarta e Surabaya por meio de parcerias com lojas de departamentos premium. Nigéria e Egito na região do Oriente Médio e África exibem dinâmicas semelhantes, com taxas de natalidade acima de 25 por 1.000 sustentando a entrada de marcas do segmento de massa no mercado. No entanto, a infraestrutura de distribuição permanece fragmentada, e as marcas precisam navegar por tarifas de importação que variam de 15-35% dependendo do país de origem e da classificação do produto.
Número crescente de pais trabalhadores
A participação na força de trabalho entre mães com filhos menores de 6 anos atingiu 68,3% nos Estados Unidos em 2024, e dados da OCDE mostram tendências semelhantes em toda a Europa do Norte, onde as taxas de emprego materno superam 70% dentro de dois anos após o parto. Essa mudança estrutural cria demanda por porta-bebês que permitem realizar múltiplas tarefas — fazer compras, deslocar-se e realizar tarefas domésticas — mantendo a proximidade com o bebê, uma necessidade que os porta-bebês com fivela atendem de forma mais eficaz do que os wraps devido aos ciclos mais rápidos de colocar e tirar. A adoção por parte dos empregadores de creches no local de trabalho e salas de amamentação, exigida pelas diretrizes atualizadas do Departamento do Trabalho dos Estados Unidos em 2024, normaliza ainda mais o uso de porta-bebês em ambientes profissionais, expandindo o caso de uso além dos fins de semana e tarefas cotidianas. O Omni Breeze Plus da Ergobaby, lançado em 2024 com quatro posições de transporte e malha respirável, tem como alvo explícito os pais trabalhadores que alternam entre as posições frontal, de quadril e de costas ao longo do dia. A tendência também beneficia os porta-bebês tipo sling, que oferecem acesso discreto para amamentação em espaços públicos, uma característica cada vez mais valorizada à medida que os mandatos de retorno ao escritório reduzem a flexibilidade do trabalho remoto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Padrões de segurança regionais fragmentados | -0.6% | Global, agudo no comércio transfronteiriço entre América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Taxas de natalidade persistentemente baixas no Leste Asiático e no Sul da Europa | -0.9% | Leste Asiático (Japão, Coreia do Sul, China), Sul da Europa (Itália, Espanha, Grécia) | Longo prazo (≥ 4 anos) |
| Altos custos dos porta-bebês premium | -0.5% | Global, mais pronunciado em mercados emergentes sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Proliferação de produtos falsificados/de baixa qualidade | -0.4% | Ásia-Pacífico, Oriente Médio e África, América do Sul; plataformas de comércio eletrônico globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de natalidade persistentemente baixas nas regiões do Leste Asiático e do Sul da Europa
Em 2024, a taxa de fertilidade do Japão é de 1,2, enquanto a da Coreia do Sul é ainda menor, de 0,7. Esses números destacam um declínio demográfico persistente em ambas as nações, que as intervenções políticas ainda não conseguiram reverter. De acordo com o Banco Mundial, essa tendência estreita o mercado endereçável em duas regiões que historicamente foram consideradas de alto valor. Itália e Espanha, também com taxas de fertilidade em torno de 1,2, seguem um caminho semelhante. Suas populações envelhecidas reduzem ainda mais os gastos domésticos tipicamente direcionados a produtos para bebês. Enquanto isso, a taxa de fertilidade da China, registrada em 1,0, continua a refletir os desafios impostos pela urbanização e pelos crescentes custos de educação. Apesar da reversão da política do filho único pela China em 2021, esses fatores efetivamente desencorajaram muitos de considerar um segundo ou terceiro filho. Destacando o impacto desses desafios domésticos, a Goodbaby International relatou um notável declínio de 7,9% na receita no primeiro semestre de 2024, enfatizando como os ventos contrários locais podem ofuscar o potencial de crescimento internacional[3]. Além disso, esses mercados são caracterizados por forte fidelidade à marca, representando desafios significativos para os recém-chegados que visam deslocar os players estabelecidos. Agravando esse desafio está uma tendência de consolidação da distribuição entre os principais varejistas, o que levou a uma redução do espaço nas prateleiras para marcas de nicho ou emergentes. Olhando para o futuro, esse arrasto demográfico está prestes a se intensificar até 2031. À medida que as coortes nascidas durante períodos anteriores de baixa fertilidade atingem seus anos de maior fertilidade, o ciclo tende a se perpetuar.
Proliferação de produtos falsificados/de baixa qualidade
No ano fiscal de 2024, a Alfândega e Proteção de Fronteiras dos Estados Unidos apreendeu impressionantes USD 5,4 bilhões em mercadorias falsificadas, com notáveis 90% dessas falsificações provenientes da China e de Hong Kong[4]. Os produtos para bebês, devido às suas altas margens e ao baixo risco percebido de fiscalização, constituíram uma parcela significativa das mercadorias falsificadas. Esses itens falsificados, frequentemente vendidos por vendedores terceirizados em plataformas como Amazon e AliExpress, geralmente têm preços 50-70% mais baixos do que as marcas genuínas. No entanto, eles careciam de certificações de segurança e eram feitos de materiais de qualidade inferior, representando risco de falha sob carga. Isso não apenas expôs as plataformas a potenciais responsabilidades, mas também diminuiu a confiança do consumidor nas compras online. Uma brecha no sistema permitiu que 97% das falsificações apreendidas se infiltrassem nos Estados Unidos por meio de remessas de minimis, que são pacotes avaliados em menos de USD 800 que podem contornar a entrada formal na alfândega. Apesar das reformas legislativas propostas com o objetivo de fechar essa brecha, elas enfrentam resistência de lobistas do comércio eletrônico. Embora as marcas estejam recorrendo a estratégias anticontrafação como QR codes serializados e autenticação por blockchain, essas medidas têm um custo adicional de USD 2-5 por unidade. Isso representa um desafio para marcas menores que não têm escala para tais investimentos. O problema é particularmente pronunciado nas regiões da Ásia-Pacífico e do Oriente Médio, onde a fiscalização regulatória é fraca. Aqui, os consumidores frequentemente permanecem alheios à autenticidade dos produtos até que um incidente relacionado à segurança revele a natureza falsificada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Porta-Bebês com Fivela Dominam pela Facilidade de Uso
Os portabebês com fivela responderam por 50,21% da participação de mercado em 2025, impulsionados pelo seu design de encaixe e ajuste fácil, que atrai pais de primeira viagem que priorizam a conveniência em detrimento da curva de aprendizado associada aos portabebês tipo wrap. Em contrapartida, os portabebês tipo sling devem crescer na taxa mais rápida, com um CAGR de 7,88% até 2031, à medida que os consumidores millennials adotam cada vez mais as técnicas tradicionais de carregar bebês promovidas por consultoras de amamentação e doulas. Produtos notáveis como o Omni Breeze Plus da Ergobaby e o Harmony Carrier da BabyBjörn, ambos lançados em 2024, abordam problemas comuns como dores nas costas por meio de recursos como alças acolchoadas e suporte lombar, que distribuem o peso de forma mais eficaz em comparação com modelos anteriores. A dor nas costas, um fator-chave nas taxas de abandono de produtos legados que superam 30%, tem sido um desafio significativo para o mercado. Enquanto isso, os portabebês tipo wrap, embora exijam prática para serem usados com eficácia, atraem defensores da parentalidade por apego que valorizam o contato pele a pele e ajustes personalizáveis para recém-nascidos com menos de 4,5 kg, um segmento demográfico mal atendido pelos portabebês com fivela. A categoria "Outros Tipos de Produto", que inclui portabebês estruturados de mochila e designs híbridos, permanece um segmento de nicho, mas se beneficia da crescente popularidade das atividades ao ar livre. Marcas como Osprey e Deuter expandiram a distribuição por meio de varejistas como REI e lojas especializadas em caminhadas, capitalizando essa tendência. Além disso, a conformidade com a norma ASTM F2236-24, em vigor desde fevereiro de 2025, aumentou os custos de testes para portabebês com fivela em 5.000 a 10.000 USD por SKU, levando à consolidação do mercado em favor de marcas com recursos financeiros para atender aos requisitos de certificação por terceiros exigidos pela Comissão de Segurança de Produtos de Consumo dos EUA.
O CAGR de 7,88% dos portabebês tipo sling reflete seu posicionamento como uma compra secundária para pais que já possuem um portabebê com fivela, mas buscam uma opção leve e portátil para saídas curtas ou amamentação em público. Marcas como WildBird e Kol Kol se diferenciam por meio de opções de tecidos premium, incluindo linho, algodão orgânico e misturas de caxemira, que atingem faixas de preço entre 100 e 200 USD. Esses portabebês atraem consumidores que os veem como funcionais e fashionistas ao mesmo tempo. O segmento também se beneficia do marketing de influenciadores, pois os portabebês tipo sling são visualmente atraentes e têm bom desempenho em plataformas como Instagram e TikTok, gerando alcance orgânico que os portabebês com fivela, com seu design mais utilitário, têm dificuldade em alcançar. No entanto, os portabebês tipo sling enfrentam desafios relacionados a preocupações com segurança, pois o posicionamento inadequado pode obstruir as vias aéreas do bebê. A conformidade com a norma 16 CFR Parte 1228 da Comissão de Segurança de Produtos de Consumo dos EUA exige etiquetas de aviso e vídeos instrucionais, aumentando os custos de produção. Os portabebês tipo wrap, apesar de sua acentuada curva de aprendizado, mantêm uma base de clientes fiel entre pais experientes e aqueles influenciados por filosofias de parentalidade por apego. Esses portabebês são particularmente valorizados por sua capacidade de proporcionar contato pele a pele e um ajuste personalizável para recém-nascidos. No entanto, seu crescimento fica atrás dos portabebês com fivela e tipo sling devido à disponibilidade limitada no varejo e à dependência de canais de venda direta ao consumidor. Esse modelo de distribuição restrito representa um desafio para uma penetração de mercado mais ampla, limitando seu apelo a um público de nicho.
Nota: As participações de segmento de todos os segmentos individuais estarão disponíveis após a compra do relatório
Por Faixa de Preço: Segmento Premium Supera o Mercado de Massa
O segmento de preço de massa respondeu por 67,51% da participação de mercado em 2025, refletindo as preferências dos consumidores por porta-bebês com preços entre USD 50-80, onde a funcionalidade tem precedência sobre o prestígio da marca. No entanto, o segmento premium tem projeção de crescimento a um CAGR de 8,41% até 2031, superando a taxa de crescimento geral do mercado de 6,92%. Esse crescimento é impulsionado por pais abastados que optam por recursos como tecidos orgânicos, certificação do Instituto Internacional de Displasia do Quadril e garantias vitalícias, que enfatizam a durabilidade. No início de 2025, a inflação impulsionada por tarifas aumentou os preços de equipamentos para bebês em 20%, reduzindo a acessibilidade para compradores do segmento de massa e criando um mercado bifurcado. Marcas premium como BabyBjörn e Ergobaby mantiveram o poder de precificação, enquanto concorrentes do segmento de massa como Infantino e Baby K'tan absorveram perdas de margem para manter o volume. Além disso, os compradores premium exigem cada vez mais transparência em relação às práticas trabalhistas e ao impacto ambiental. Marcas incapazes de fundamentar alegações de sustentabilidade enfrentam riscos de reação negativa nas mídias sociais, onde acusações de greenwashing podem rapidamente prejudicar o patrimônio de marca consolidado ao longo do tempo.
A resiliência do segmento de massa é atribuída à sua forte presença em mercados emergentes, onde as rendas medianas dos domicílios permanecem abaixo de USD 10.000 anuais, tornando os porta-bebês com preços acima de USD 100 compras aspiracionais. A marca Cybex da Goodbaby, posicionada no segmento premium, ganhou espaço em mercados urbanos na Índia e na Indonésia por meio de parcerias com lojas de departamentos premium. No entanto, a Goodbaby International relatou um declínio de receita de 7,9% no primeiro semestre de 2024, pois os desafios macroeconômicos na China compensaram os ganhos em outras regiões. As marcas do segmento de massa se beneficiam da distribuição omnicanal por meio de varejistas como Walmart, Target e Amazon. Esses canais capturam compras por impulso de pais que podem não ter planejado comprar um porta-bebê, mas são atraídos por preços competitivos e opções de retirada no mesmo dia.
Por Faixa Etária: Segmento de Bebês Domina, Crianças Pequenas Crescem Mais Rápido
Os portabebês projetados para bebês de 6 a 12 meses responderam por 53,17% da participação de mercado em 2025. Essa faixa etária representa o período de uso máximo, pois os bebês já superaram os portabebês específicos para recém-nascidos, mas ainda são leves o suficiente para uso prolongado. Enquanto isso, o segmento de crianças pequenas (12 a 36 meses) deve crescer a um CAGR de 7,13% até 2031. Esse crescimento é impulsionado por pais que estendem o uso do portabebê além dos prazos tradicionais para lidar com birras e manter a mobilidade em ambientes movimentados. O segmento de bebês (0 a 6 meses), embora crítico para compradores de primeira viagem, enfrenta desafios devido a preocupações com segurança relacionadas à obstrução das vias aéreas. Além disso, a regulamentação 16 CFR Parte 1228 da Comissão de Segurança de Produtos de Consumo dos EUA exige etiquetas de aviso e vídeos instrucionais para portabebês tipo sling, que são os mais comumente usados nessa faixa etária. O Mini Carrier da BabyBjörn, lançado em 2024, tem como alvo o segmento de bebês com um design simplificado que elimina as alças ajustáveis, reduzindo o tempo de configuração para menos de 30 segundos e abordando preocupações sobre complexidade que dificultam a adoção entre novos pais privados de sono.
O CAGR de 7,13% do segmento de crianças pequenas reflete uma mudança nos padrões de uso, pois os pais dependem cada vez mais dos portabebês para controle em ambientes movimentados, como aeroportos, parques temáticos e festivais urbanos, em vez de como solução primária de mobilidade. Em resposta, as marcas estão projetando produtos com capacidades de peso de até 20 kg e costuras reforçadas para suportar as forças laterais geradas por crianças pequenas ativas. O Omni Breeze Plus da Ergobaby, classificado para crianças de até 20 kg, é posicionado como um investimento de longo prazo, eliminando a necessidade de portabebês separados para bebês e crianças pequenas. Essa proposta de valor atrai compradores conscientes dos custos. Apesar de sua menor participação de mercado, o segmento de bebês permanece estrategicamente importante para estabelecer fidelidade à marca, o que influencia compras subsequentes. As marcas estão investindo fortemente em parcerias com hospitais e endossos de consultoras de amamentação para capturar compradores de primeira viagem. No entanto, o crescimento nesse segmento é limitado por períodos de uso mais curtos, pois a maioria dos bebês faz a transição para o segmento de crianças pequenas aos seis meses, e pela concorrência de berços e cueiros que atendem a necessidades sobrepostas durante a fase de recém-nascido.
Nota: As participações de segmento de todos os segmentos individuais estarão disponíveis após a compra do relatório
Por Canal de Distribuição: Varejo Online Ganha Espaço às Custas do Varejo Físico
As lojas de varejo físico responderam por 44,50% da participação de mercado em 2025, impulsionadas pela preferência dos consumidores de testar fisicamente os produtos antes da compra e pela capacidade dos varejistas de proporcionar gratificação imediata por meio da retirada no mesmo dia. No entanto, os canais de varejo online têm projeção de crescimento a uma taxa de crescimento anual composta (CAGR) de 7,11% até 2031, superando os canais físicos. Esse crescimento é alimentado por marcas diretas ao consumidor que contornam as margens tradicionais e aproveitam parcerias com influenciadores, alcançando taxas de conversão superiores a 3,5%. A Amazon domina o segmento de produtos para bebês, capturando aproximadamente 40% das vendas online de equipamentos para bebês nos Estados Unidos. Isso obriga as marcas a manter lojas na Amazon enquanto simultaneamente desenvolvem suas próprias plataformas de comércio eletrônico para salvaguardar a integridade dos preços. A assinatura Prime da Amazon, que oferece frete grátis em dois dias, reduz o atrito que anteriormente favorecia as compras em lojas físicas. O Walmart e a Kohl's introduziram registros de presentes para bebês em 2024-2025 com opções de atendimento omnicanal, permitindo que os clientes façam pedidos online e retirem na loja em poucas horas. Essa capacidade borra a distinção entre canais online e físicos, criando uma experiência de compra híbrida que beneficia ambos os formatos.
As lojas especializadas em bebês e supermercados/hipermercados, categorizados no varejo físico, enfrentam pressões de margem devido ao aumento dos aluguéis em locais de alto tráfego e à concorrência de preços das plataformas de comércio eletrônico, que reduzem os preços em 15-25%. A categoria "Outros Canais de Distribuição", que inclui vendas diretas, lojas pop-up e lojas de presentes hospitalares, permanece de nicho, mas se beneficia do marketing experiencial. Por exemplo, marcas como Ergobaby e BabyBjörn realizam workshops presenciais de uso de porta-bebês, convertendo participantes a taxas superiores a 20%, o dobro da taxa de conversão da publicidade online. O CAGR de 7,11% do varejo online também reflete desafios como a proliferação de produtos falsificados, que reduzem os preços das marcas autênticas em 50-70% e corroem a confiança do consumidor quando ocorrem incidentes de segurança. As plataformas estão sob pressão crescente para implementar medidas de autenticação, como QR codes serializados e verificação baseada em blockchain, conforme recomendado pela Alfândega e Proteção de Fronteiras dos Estados Unidos. Apesar desses desafios, a mudança para o varejo online beneficia marcas menores e diretas ao consumidor que não têm capital para distribuição no varejo. Essas marcas alcançam efetivamente públicos de nicho por meio de publicidade direcionada no Facebook e Instagram, alcançando custos de aquisição de clientes abaixo de USD 50 por comprador.
Análise Geográfica
Mercado de Porta-Bebês da América do Norte
A América do Norte respondeu por 37,05% da participação de mercado em 2025, sustentada pela aplicação da 16 CFR Parte 1226 pela Comissão de Segurança de Produtos de Consumo dos Estados Unidos (CPSC) em fevereiro de 2025. Essa regulamentação exige testes por terceiros para porta-bebês macios, criando barreiras para importadores não conformes e favorecendo marcas com recursos para financiar testes em laboratórios credenciados pela CPSC, cujo custo varia entre 5.000 e 10.000 USD por SKU. A região se beneficia de altas rendas disponíveis, com renda familiar mediana superior a 70.000 USD nos Estados Unidos e 85.000 CAD no Canadá. Isso sustenta um CAGR de 8,41% no segmento premium, à medida que os consumidores optam cada vez mais por tecidos orgânicos e produtos certificados por organizações de renome, como o Instituto Internacional de Displasia do Quadril. No México, a crescente classe média, com projeção de atingir 40 milhões de domicílios até 2030, impulsiona a demanda por porta-bebês de segmento popular com preços entre 30 e 60 USD. Marcas como Infantino e Baby K'tan estão expandindo sua distribuição por meio de varejistas como Walmart e Soriana. No entanto, a inflação gerada por tarifas no início de 2025 elevou os preços de produtos para bebês em 20%, reduzindo a acessibilidade para compradores do mercado de massa e criando oportunidades para fabricantes domésticos que comercializam produtos com o selo "Fabricado nos EUA". Além disso, a taxa de participação feminina na força de trabalho de 68,3% entre mães com filhos menores de seis anos sustenta a demanda por soluções de cuidado com as mãos livres. A adoção de creches no local de trabalho por parte dos empregadores, seguindo as diretrizes atualizadas do Departamento do Trabalho dos Estados Unidos em 2024, normalizou ainda mais o uso de porta-bebês em ambientes profissionais, conforme relatado pelo Departamento de Estatísticas do Trabalho dos Estados Unidos.
Mercado de Porta-Bebês da Ásia-Pacífico
A região Ásia-Pacífico é a de crescimento mais rápido, com um CAGR de 7,92% projetado até 2031. Esse crescimento é impulsionado pelas altas taxas de natalidade na Índia (16,8 nascimentos por 1.000 habitantes) e na Indonésia (15,9 nascimentos por 1.000 habitantes), que sustentam volumes absolutos de nascimentos apesar do declínio da taxa de fecundidade total da China de 1,0. O aumento da renda disponível nos centros urbanos está deslocando as preferências dos consumidores de portabebês sem marca para portabebês estruturados que enfatizam qualidade e segurança, de acordo com o Banco Mundial. A marca Cybex da Goodbaby ganhou força em Jacarta e Surabaya por meio de parcerias com lojas de departamentos premium. No entanto, o declínio de receita de 7,9% da empresa no primeiro semestre de 2024 destaca como os desafios macroeconômicos na China compensam os ganhos em outros mercados. O Japão e a Coreia do Sul, com taxas de fecundidade total de 1,2 e 0,7, respectivamente, enfrentam declínios demográficos estruturais que não foram revertidos por intervenções políticas, reduzindo o mercado endereçável nessas regiões historicamente de alto valor. A rápida urbanização do Sudeste Asiático e a crescente classe média fornecem um impulso demográfico; no entanto, a infraestrutura de distribuição fragmentada e as tarifas de importação que variam de 15% a 35% representam desafios significativos. A Austrália e a Nova Zelândia, embora sejam mercados menores, exibem alto gasto per capita em produtos para bebês e forte preferência do consumidor por portabebês com certificação de segurança, beneficiando marcas como BabyBjörn e Ergobaby que cumprem os padrões voluntários australianos.
Mercado de Porta-Bebês na EMEA e América do Sul
O mercado europeu reflete maturidade, caracterizado por alta conscientização sobre segurança e conformidade rigorosa com as normas EN 13209-1:2021. Alemanha, Reino Unido e França respondem pela maior parte da demanda regional, enquanto o Sul da Europa, incluindo Itália e Espanha, enfrenta desafios demográficos decorrentes do declínio das taxas de natalidade, com taxas de fecundidade total próximas de 1,2, conforme relatado pelo Banco Mundial. A sustentabilidade é um fator-chave na região, com demanda crescente por algodão orgânico e materiais reciclados. Marcas incapazes de comprovar suas alegações ambientais correm o risco de sofrer reações negativas nas redes sociais, onde acusações de greenwashing podem se espalhar rapidamente. Polônia e Suécia, embora mercados menores, apresentam crescimento acima da média devido ao aumento da renda e aos subsídios governamentais para cuidados infantis que sustentam os gastos domésticos com produtos para bebês. América do Sul e Oriente Médio e África permanecem mercados emergentes. Na América do Sul, países como Brasil, Argentina e Colômbia apresentam taxas de natalidade acima de 13 por 1.000 habitantes, mas enfrentam desafios devido à infraestrutura de varejo fragmentada e às tarifas de importação que acrescentam de 15% a 35% aos custos de desembaraço. No Oriente Médio, os Emirados Árabes Unidos e a Arábia Saudita lideram a demanda regional, impulsionados por grandes populações de expatriados e altas rendas disponíveis. Na África, países como Nigéria e Egito sustentam o crescimento em volume com taxas de natalidade superiores a 25 por 1.000 habitantes, embora as restrições de acessibilidade limitem a penetração no segmento premium.
Panorama regulatório
Os Estados Unidos estão intensificando a regulamentação em torno dos slings e cangurus de transporte flexíveis para bebês e crianças pequenas. A Comissão de Segurança de Produtos de Consumo dos EUA (CPSC) aplica a norma 16 CFR Part 1226 para transportadores flexíveis e exige testes conforme a norma ASTM F2236-24, que se tornou obrigatória em 22 de fevereiro de 2025, com expectativas de documentação e certificação em portfólios com múltiplos SKUs. Na Europa, a conformidade agora depende do GPSR, com análises de risco e requisitos de arquivo técnico como entregáveis básicos, além da referência estruturada EN 13209-1:2022.
A atividade em torno da prEN 13209-2:2026, para transportadores flexíveis sem estrutura de suporte, está em andamento, com consultas ocorrendo de 18 de maio a 14 de julho de 2026. Para as marcas, isso sinaliza que os métodos de teste e as expectativas de documentação provavelmente mudarão à medida que o rascunho avança para adoção.
Cenário Competitivo
Concentração do Mercado
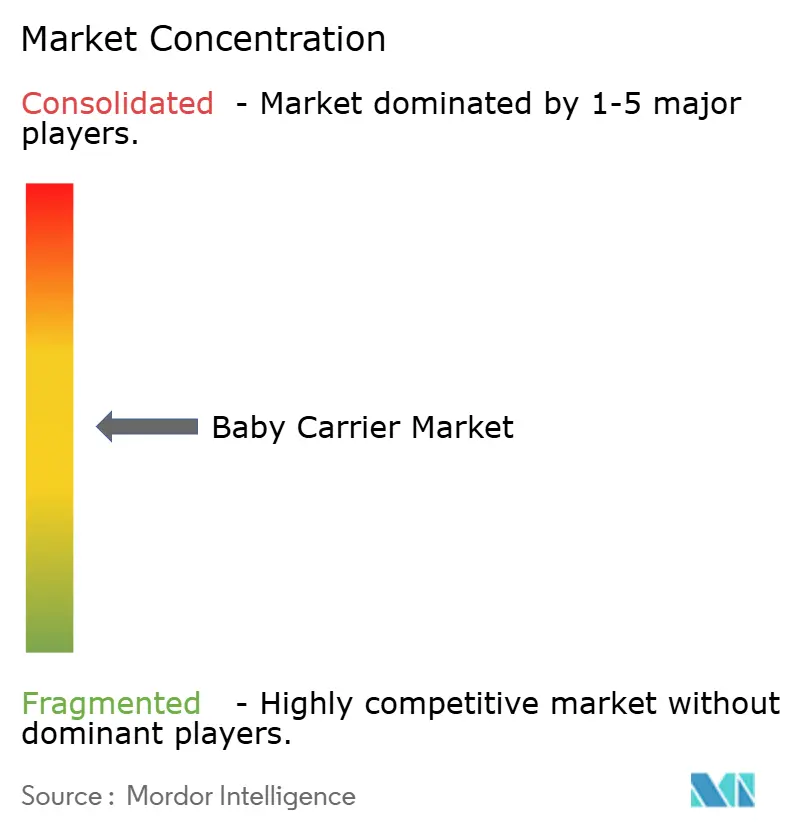
O mercado global de portabebês exibe concentração moderada, com participantes-chave como Goodbaby International, Artsana Group, Ergobaby, Thrive International e BabyBjörn detendo posições significativas, mas não dominantes. Nenhuma empresa detém mais de 15% da participação de mercado, criando oportunidades para marcas ágeis de venda direta ao consumidor. Esses participantes emergentes utilizam parcerias com influenciadores e estratégias de distribuição omnicanal para capturar efetivamente segmentos de nicho. A Goodbaby International registrou um declínio de receita de 7,9% no primeiro semestre de 2024. Embora seu rótulo premium Cybex tenha ganhado força nos mercados urbanos da Ásia-Pacífico, os desafios macroeconômicos na China compensaram o crescimento internacional. Além disso, a dependência da empresa em canais de atacado a expõe a riscos como a consolidação de varejistas e pressões sobre margens. A Ergobaby e a BabyBjörn focam na inovação de produtos para se diferenciarem. Por exemplo, o Omni Breeze Plus e o Harmony Carrier, ambos lançados em 2024, apresentam materiais de malha respirável e algodão orgânico, com faixas de preço entre 150 e 200 USD. Essas empresas também investem fortemente em conformidade com normas como ASTM F2236-24 e EN 13209-1:2021, criando barreiras para concorrentes menores que não dispõem de capital para testes por terceiros.
Existem oportunidades de espaço em branco no segmento de crianças pequenas (12 a 36 meses), que está crescendo a uma taxa de crescimento anual composta (CAGR) de 7,13%, mas permanece mal atendido por marcas legadas que se concentram principalmente em portabebês para bebês. Além disso, mercados emergentes como Índia e Indonésia apresentam potencial de crescimento, pois a infraestrutura de distribuição fragmentada e a capacidade dos fabricantes locais de oferecer preços 30% a 40% abaixo das importações por meio de fornecimento doméstico criam dinâmicas de mercado únicas. Disruptores emergentes como WildBird e Baby K'tan estão ganhando participação de mercado por meio de marketing em redes sociais, alcançando taxas de engajamento superiores a 5%, o dobro da eficácia da publicidade tradicional. Seus modelos de venda direta ao consumidor eliminam as margens do varejo, permitindo-lhes oferecer preços competitivos apesar de seu posicionamento premium. A adoção de tecnologia também é uma tendência-chave, com marcas utilizando plataformas de comércio eletrônico, aplicativos móveis com realidade aumentada para experimentações virtuais e autenticação baseada em blockchain para combater a falsificação. Produtos falsificados responderam por 5,4 bilhões de USD em apreensões da Alfândega dos EUA durante o ano fiscal de 2024, com 90% originários da China e de Hong Kong.
As marcas estão investindo cada vez mais em certificações de sustentabilidade, como GOTS para algodão orgânico e Oeko-Tex para segurança química. Essas certificações ajudam a diferenciar produtos em um mercado onde 44% das mães relatam fazer compras influenciadas por endossos de marcas que enfatizam a responsabilidade ambiental. No entanto, os participantes estabelecidos enfrentam desafios como pressões sobre margens decorrentes da inflação de custos impulsionada por tarifas, que aumentou os preços de produtos para bebês em 20% no início de 2025. Além disso, o domínio da Amazon nas vendas online de produtos para bebês obriga as marcas a manter lojas na Amazon enquanto simultaneamente constroem seus próprios canais de comércio eletrônico para proteger a integridade dos preços.
Líderes do Setor de Porta-Bebês
-
Goodbaby International Holdings Limited
-
Artsana Group
-
Ergobaby Inc.
-
Thrive International, Inc. (Moby Wrap, Inc)
-
BabyBjörn AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Portabebês Empresas cobertas neste relatório
- Artsana Group (Chicco)
- BabyBjörn AB
- Ergobaby Inc.
- Goodbaby International Holdings Ltd
- Thrive International Inc. (Moby Wrap)
- Stokke AS
- Blue Box Corp. (Infantino)
- LILLEbaby LLC
- Boba Inc.
- Be Lenka s.r.o.
- WildBird LLC
- Storchenwiege (Schwartzer GmbH)
- Najell AB
- Onya Baby Inc.
- Baby K’tan LLC
- Tula (Baby Tula)
- Didymos GmbH
- Hoppediz GmbH & Co KG
- Kol Kol Baby Carrier
- i-Angel (Angel Carrier)
- Napro Ltd (KeaBabies)
Oportunidades de mercado e perspectivas futuras
A conformidade regulatória cria oportunidades de diferenciação para marcas capazes de industrializar testes, documentação e rastreabilidade. Nos Estados Unidos, a norma F2236-24 elevou o padrão para testes de terceiros e manutenção do Children's Product Certificate. Conforme os requisitos de arquivamento eletrônico evoluem, com mudanças previstas para cerca de 8 de julho de 2026, o processo adiciona uma camada de dados e sistemas que tende a favorecer marcas organizadas e vendedores de marketplace em conformidade.
Na UE, o GPSR, em vigor desde 2024, torna a análise de risco e a documentação técnica um entregável básico. Isso apoia fornecedores e parceiros de serviços que ajudam as marcas a montar arquivos de risco, rotulagem e pacotes de evidências alinhados à EN 13209-1:2022 e à evolução da via prEN 13209-2.
Desenvolvimentos industriais recentes em Mercado de Portabebês
- Abril de 2026: A Ergobaby lançou um reposicionamento de marca centrado em conforto respaldado pela ciência e design ergonômico, aliado a uma experiência digital renovada. A atualização apoia o posicionamento premium e facilita a comunicação online de afirmações de produto e orientações de ajuste para clientes de venda direta ao consumidor.
- Maio de 2025: A Ergobaby assinou um acordo de distribuição plurianual com uma rede varejista europeia líder para expandir sua presença nos mercados da UE. O acordo amplia o acesso a canais de varejo especializado na região.
- Abril de 2024: A Rebelstork firmou parceria com a Ergobaby para lançar produtos sob The ReLuvable Collective. A colaboração vincula os cangurus de marca a um modelo focado em recomércio, voltado a lidar com devoluções e questões de sustentabilidade, ao mesmo tempo em que adiciona mais uma via de acesso a consumidores atentos ao valor.
Mercado de Portabebês Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por portabebês novos que fixam com segurança um bebê ou criança pequena a um cuidador para transporte com as mãos livres em uso doméstico e ao ar livre, vendidos por meio de canais de varejo e diretos em todo o mundo.
Exclusões de escopo: Excluímos a revenda de portabebês usados e produtos adjacentes de transporte de bebês, como carrinhos, sistemas de viagem e assentos de carro para bebês.
Visão Geral da Segmentação
- Por Tipo de Produto
- Porta-Bebê com Fivela
- Porta-Bebê Tipo Wrap
- Porta-Bebê Tipo Sling
- Outros Tipos de Produto
- Por Faixa de Preço
- Massa
- Premium
- Por Faixa Etária
- Bebê (0–6 meses)
- Bebê (6–12 meses)
- Criança Pequena (12–36 meses)
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas Especializadas em Bebês
- Varejistas Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando o contexto de demanda de portabebês por região e, em seguida, cruzando-o com sinais de comércio e varejo que podem ser rastreados até conjuntos de dados públicos. Referenciamos fontes públicas como estatísticas de comércio do Censo dos EUA, UN Comtrade, Eurostat e institutos nacionais de estatística para dados populacionais e de natalidade, além de publicações de saúde materna e infantil da Organização Mundial da Saúde e de órgãos similares aos Centros de Controle e Prevenção de Doenças, onde contribuíram para o contexto interpretativo.
Para a direção da categoria, também revisamos sites de associações e organismos de normalização que descrevem os requisitos de segurança de produtos para bebês, e utilizamos bases de dados de patentes para avaliar a intensidade de inovação em torno de designs de portabebês e sistemas de fixação.
No lado comercial, revisamos registros de empresas, apresentações para investidores e cobertura de imprensa de renome para entender o posicionamento de preços, o mix de canais e o cronograma das principais atualizações de produtos. Assinaturas pagas foram utilizadas seletivamente para dados financeiros de empresas e monitoramento de notícias, e também para verificações de importação-exportação em nível de remessa nos principais mercados para detectar movimentos de oferta. Essas fontes documentais são ilustrativas, e muitas outras referências públicas também foram utilizadas para coletar, validar e esclarecer pontos de dados durante o estudo.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar as faixas de preço de venda reais, as divisões de canais regionais e o que se qualifica como portabebê em comparação com categorias próximas vendidas nos mesmos conjuntos de varejo. Conversamos com fabricantes, distribuidores, varejistas e especialistas do setor na Ásia-Pacífico, Europa, Oriente Médio e África, e nas Américas, para que as premissas baseadas em documentação sobre adoção e limites de categoria pudessem ser confirmadas, ajustadas e então incorporadas ao modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos: 21% | Ásia-Pacífico: 43% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 31% | Europa, Oriente Médio e África: 31% |
| Participantes menores: 21% | Gerentes: 48% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído usando lógica de cima para baixo e de baixo para cima, com a estrutura principal proveniente de uma reconstrução do conjunto de demanda. Começamos com os nascimentos e a população endereçável de bebês e crianças pequenas por região, depois aplicamos taxas de adoção para o uso de portabebês, ciclos de substituição e disponibilidade de canais para traduzir em demanda por unidades. Para converter unidades em valor, combinamos estimativas de unidades com preços médios de venda que refletem mudanças de mix entre portabebês estruturados com fivela, wraps e slings, assentos de quadril e portabebês estilo mochila.
Para manter os totais realistas, corroboramos o resultado usando verificações seletivas de baixo para cima, como verificações de preços de SKU amostrados, contagens de sortimento de varejistas e divisões de receita de fabricantes quando divulgadas. Quando um país carece de divisões de categoria confiáveis, preenchemos as lacunas usando mercados proxy com faixas de renda e penetração de produtos para bebês semelhantes, e então verificamos novamente o resultado em relação aos fluxos comerciais e ao que os entrevistados descreveram sobre o comportamento de sortimento. Para as previsões, utilizamos análise de cenários para que os caminhos de adoção, precificação e mudança de canal pudessem ser variados, e então alinhamos ao que os respondentes primários esperam para premiumização, participação do comércio eletrônico e atualizações de produtos impulsionadas por segurança nos próximos anos.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações antes que os resultados sejam finalizados. Os resultados do modelo são comparados com sinais independentes, como tendências de natalidade, movimentos de importação-exportação para códigos de produtos relevantes e faixas de preços de varejo observadas, e saltos incomuns são revisados para confirmar que provêm de mudanças identificáveis e não de um erro de modelagem. Se uma variação não puder ser explicada de forma clara, chamadas de acompanhamento são acionadas para que premissas como taxas de adoção ou pesos de canais possam ser corrigidas.
Antes da aprovação final, o trabalho é revisado em etapas por outro analista para confirmar cálculos, conversões e alinhamento de anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando eventos importantes alteram padrões de precificação, comércio ou demanda do consumidor. Logo antes da entrega, uma passagem final de dados é concluída para que a visão relatada reflita as informações mais atuais disponíveis naquele momento.
Tamanho do Mercado de Portabebês da Mordor Intelligence Versus Outras Estimativas Publicadas
Os números publicados para portabebês frequentemente diferem porque cada publicador aplica suas próprias regras sobre o que se qualifica como portabebê, o ano base utilizado e como as mudanças de precificação e mix são projetadas ao longo do tempo. As diferenças também aparecem quando um modelo se apoia mais em sinais de remessa e outro se apoia mais em indicadores de demanda do consumidor, como coortes de nascimentos e adoção do uso de portabebês.
Um fator comum é a expansão de escopo para itens adjacentes de transporte de bebês, ou a contagem de atividades de revenda que não representam receita de novos produtos. Algumas fontes também projetam um crescimento de preços mais rápido sem verificar como promoções, descontos online e o mix premium versus massa mudam por região. Neste estudo, alguns totais externos parecem incluir gastos mais amplos com transporte de bebês ou acessórios; a Mordor Intelligence conta apenas portabebês novos e vestíveis (portabebês estruturados, wraps, slings, assentos de quadril e portabebês estilo mochila) e exclui transações de segunda mão, carrinhos, sistemas de viagem e assentos de carro para bebês, o que mantém o valor vinculado ao conjunto de demanda definido.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,70 bilhões de USD (2026) | |
| Publicador do Setor A | 0,86 bilhões de USD (2026) | Utiliza um valor de 2026 mais alto que provavelmente reflete um conjunto de inclusão mais amplo e uma progressão de preços mais rápida, e é apresentado junto com uma janela de previsão mais longa que pode compor premissas otimistas de adoção e premiumização. |
| Publicador do Setor B | 0,68 bilhões de USD (2025) | Ancora em um ano base diferente e parece depender de agrupamento de segmentos mais amplo e consolidações regionais que podem diluir os efeitos do mix de canais, especialmente quando os descontos online e os volumes do segmento de massa estão mudando rapidamente. |
Em toda a tabela, a dispersão é explicada principalmente pelo que é incluído como compra de portabebê, o ano base escolhido e como as mudanças no preço médio de venda são projetadas por região. Nossa abordagem permanece rastreável porque o valor é construído a partir de um conjunto claro de demanda por unidades e, em seguida, verificado com indicadores de precificação e oferta que podem ser reavaliados quando novas informações chegam.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de porta-bebês?
O tamanho do mercado de porta-bebês é de USD 698,12 milhões em 2026 com um valor previsto de USD 975,49 milhões até 2031.
Qual tipo de produto detém a maior participação?
Os porta-bebês com fivela lideram a categoria com 50,21% das vendas de 2025.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico registra o CAGR mais alto de 7,92% até 2031, impulsionada pelos volumes de nascimentos sustentados na Índia e na Indonésia.
Por que os modelos premium estão se expandindo mais rapidamente do que os de massa?
O crescimento premium a um CAGR de 8,41% é alimentado pela demanda por tecidos orgânicos, certificação ergonômica e narrativa de marca impulsionada por influenciadores.
Qual papel os canais online desempenham no crescimento da categoria?
O varejo online registra um CAGR de 7,11%, superando o varejo físico à medida que o frete rápido, a integração de registros de presentes e o conteúdo de influenciadores reduzem as barreiras de compra.