
Tamanho e Participação do Mercado de Bombas de Fluxo Axial e Misto
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
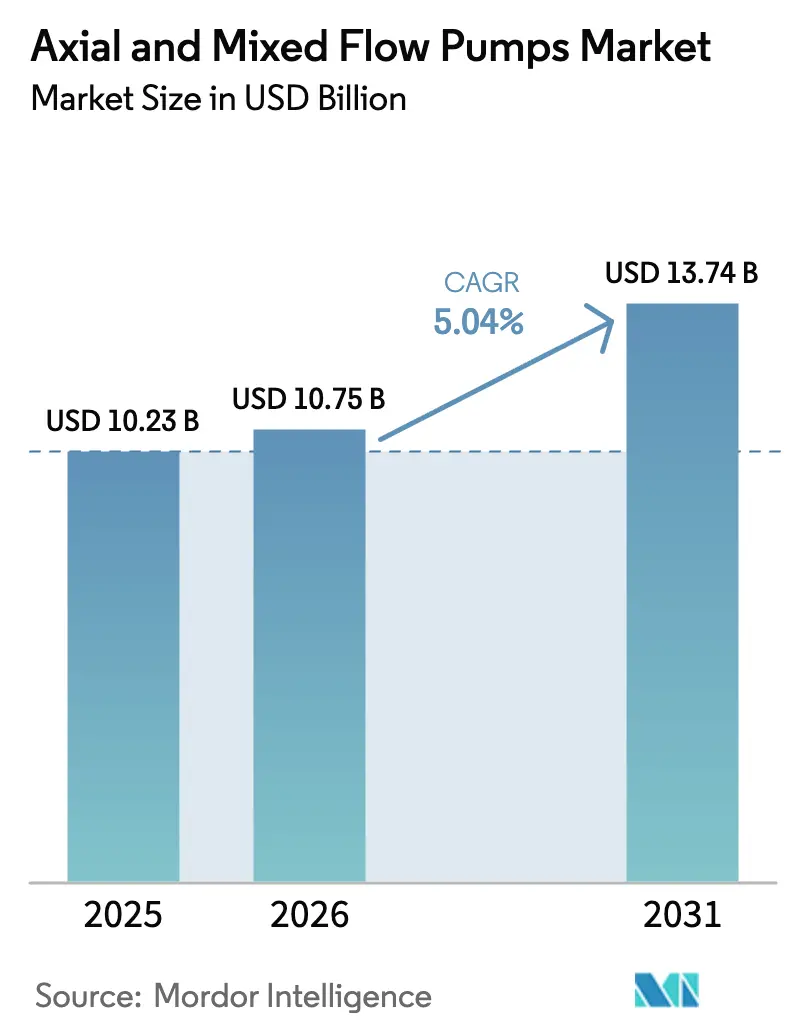
| Tamanho do Mercado (2026) | 10.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.74 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.04 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Fluxo Axial e Misto pela Mordor Intelligence
O tamanho do mercado de bombas de fluxo axial e misto em 2026 é estimado em USD 10,75 bilhões, crescendo a partir do valor de 2025 de USD 10,23 bilhões, com projeções para 2031 indicando USD 13,74 bilhões, crescendo a um CAGR de 5,04% entre 2026 e 2031. Essa trajetória reflete a escalada de modernizações nas redes de água e águas residuais, nos circuitos de resfriamento de usinas termelétricas e nas estações de pressurização de oleodutos em economias maduras e emergentes. O posicionamento competitivo depende cada vez mais da tecnologia de velocidade variável, que reduz os custos operacionais ao longo da vida útil, enquanto plataformas de monitoramento digital ajudam as concessionárias a reduzir o tempo de inatividade não planejado. A rápida urbanização na Ásia-Pacífico amplifica os gastos com controle de inundações, ao passo que os operadores norte-americanos direcionam capital para a modernização de corredores de petróleo bruto sujeitos a padrões de confiabilidade mais rigorosos. O risco na cadeia de fornecimento de componentes de ligas especiais permanece um ponto de atenção, embora os fabricantes estejam parcialmente compensando a volatilidade de preços por meio de integração vertical a montante e abastecimento regionalizado.
Principais Conclusões do Relatório
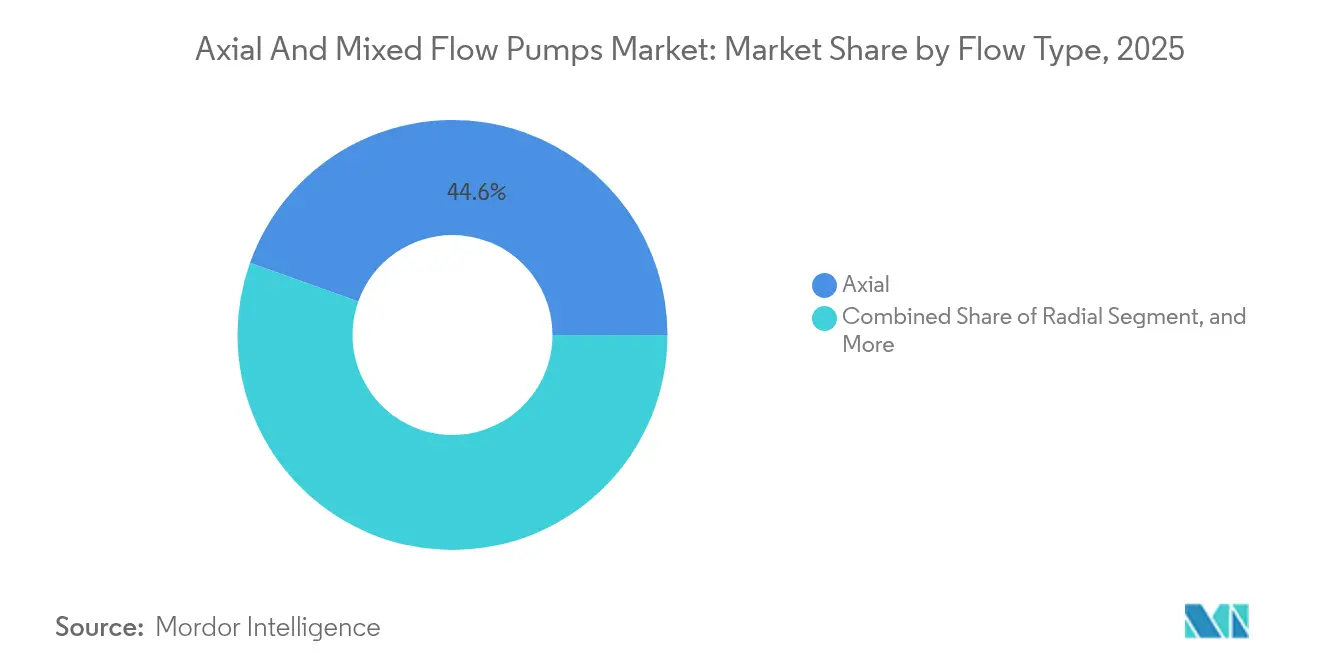
- Por tipo de fluxo, espera-se que as bombas de fluxo misto avancem a um CAGR de 6,78% até 2031, enquanto os modelos de fluxo axial devem reter uma participação de 44,55% na receita em 2025.
- Por número de estágios, as unidades de múltiplos estágios registraram o CAGR mais rápido de 6,9%, enquanto os modelos de estágio único detinham 60,74% da demanda de 2025.
- Por orientação de instalação, as configurações verticais capturam 69,12% das vendas de 2025, enquanto os sistemas horizontais cresceram a um CAGR de 5,96%.
- Por setor de usuário final, a geração de energia registrou um CAGR de 5,28%, enquanto água e águas residuais responderam por 33,12% do consumo de 2025.
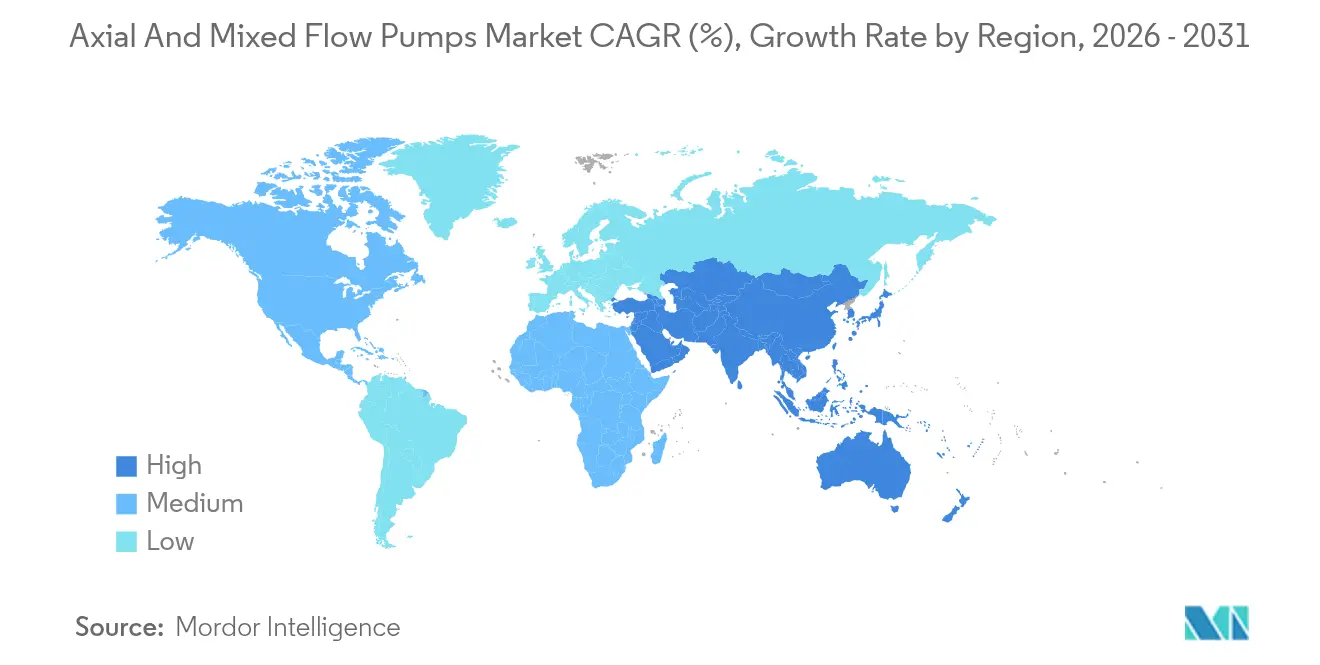
- Por geografia, a região Ásia-Pacífico detinha 43,52% das receitas de 2025 e exibiu a principal trajetória de CAGR de 5,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da infraestrutura municipal de água e águas residuais | +1.8% | Global, com ganhos iniciais na Ásia-Pacífico e no Oriente Médio | Médio prazo (2 a 4 anos) |
| Aumento dos investimentos em projetos midstream de petróleo e gás | +1.2% | América do Norte e Oriente Médio como núcleo, com expansão para a América do Sul | Curto prazo (≤ 2 anos) |
| Aceleração de programas urbanos de controle de inundações e irrigação | +1.0% | Ásia-Pacífico como núcleo, com expansão para a África | Médio prazo (2 a 4 anos) |
| Adoção de bombas axiais com acionamento de velocidade variável para conversores de energia de ondas | +0.4% | Regiões costeiras globais, com ganhos iniciais na Europa e na Austrália | Longo prazo (≥ 4 anos) |
| Demanda crescente por sistemas de bomba de calor com fonte de água do mar | +0.3% | Cidades costeiras globais, concentradas na Europa e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Ascensão de estações de bombeamento modulares para circuitos de resfriamento líquido em centros de dados | +0.4% | Global, com ganhos iniciais na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura Municipal de Água e Águas Residuais
Os gastos com modernização do abastecimento de água e do tratamento estão aumentando à medida que tubulações e instalações de tratamento envelhecidas atingem o fim de sua vida útil, enquanto nações emergentes ampliam sua capacidade para atender às populações urbanas crescentes. Projetos como a expansão do NEWater de Singapura dependem de bombas de fluxo axial de grande diâmetro para gerenciar eficientemente captações de água do mar em alto volume.[1]Organização Internacional de Normalização, "ISO 14046 Gestão Ambiental—Pegada Hídrica," iso.org Os acionamentos de velocidade variável reduzem o consumo de energia em 15 a 25%, um benefício decisivo para as concessionárias que enfrentam mandatos de redução de carbono. O estímulo governamental superior a USD 200 bilhões na região Ásia-Pacífico durante 2024 está se traduzindo diretamente em processos licitatórios para unidades de alta capacidade. Os fabricantes que conseguem agrupar bombas, motores e plataformas de monitoramento digital estão mais bem posicionados para capturar pedidos recorrentes à medida que as concessionárias adotam contratos de serviço ao longo do ciclo de vida.
Aumento dos Investimentos em Projetos Midstream de Petróleo e Gás
Os operadores norte-americanos investiram USD 15 bilhões em modernizações de dutos em 2024, culminando na expansão Trans Mountain de USD 34 bilhões, que especificou estações de bombas de fluxo axial dimensionadas para uso em terrenos montanhosos. A conformidade com a API 610 incentiva os compradores a optarem por projetos robustos que mantêm um tempo médio entre falhas superior a 60.000 horas.[2]Instituto Americano de Petróleo, "Norma API 610," api.org Os programas de xisto latino-americanos, exemplificados pelo Vaca Muerta da Argentina, exigem sistemas de bombeamento similares para movimentar 500.000 barris por dia. O alto rendimento e as metas rígidas de disponibilidade continuam favorecendo as configurações axiais em detrimento das alternativas centrífugas nesses elos midstream.
Aceleração de Programas Urbanos de Controle de Inundações e Irrigação na Ásia-Pacífico
A intensificação dos eventos de chuvas intensas está impulsionando programas de drenagem em megacidades, que apresentam estações equipadas com bombas axiais dimensionadas para mais de 200 m³/s, conforme observado nos túneis subterrâneos de controle de inundações de Tóquio.[3]Governo Metropolitano de Tóquio, "Controle de Inundações em Tóquio," metro.tokyo.lg.jp A Missão Jal Jeevan da Índia aloca USD 50 bilhões para o abastecimento de água rural, promovendo a adoção de bombas de fluxo misto na reabilitação de canais. Os governos combinam modernizações de hardware com telemetria IoT que modula a velocidade das bombas em tempo real, reduzindo o consumo de energia durante as estações secas e prevenindo transbordamentos durante tempestades.
Adoção de Bombas Axiais com Acionamento de Velocidade Variável para Conversores de Energia de Ondas
Plantas de demonstração na Escócia e na Austrália utilizam bombas axiais para regular o movimento da água do mar em dispositivos de coluna de água oscilante, melhorando assim a eficiência de conversão em diferentes alturas de ondas. As diretrizes da IEC 62600 recomendam ligas resistentes à corrosão e mancais magnéticos, que reduzem as visitas de manutenção em ambientes marinhos adversos. Embora ainda seja um nicho atualmente, as instalações acumuladas ao longo das costas europeias e da Ásia-Pacífico apontam para uma demanda emergente de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limitações de desempenho com fluidos de alta viscosidade | -0.8% | Global, concentradas em produtos químicos e farmacêuticos | Curto prazo (≤ 2 anos) |
| Crescente prevalência de projetos alternativos de bombas de hélice em linha | -0.6% | Global, com adoção antecipada na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Interrupções na cadeia de fornecimento de componentes de aço inoxidável de alta liga | -0.4% | Global, concentradas nos polos de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escalada das regulamentações de eficiência energética, aumentando os custos de conformidade | -0.3% | Europa e América do Norte como núcleo, com expansão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limitações de Desempenho com Fluidos de Alta Viscosidade
Quando a viscosidade ultrapassa 100 cP, as bombas de fluxo axial e misto perdem até 30% de sua eficiência, levando os produtores químicos a optar por modelos centrífugos com vedação magnética que mantêm a produção em uma faixa mais ampla de propriedades do fluido. As plantas farmacêuticas vinculadas aos códigos de limpeza da Parte 11 da FDA recuam ainda mais dos modelos axiais devido às complexidades de higienização. Até que novas geometrias de impelidor ou tecnologias de acionamento revertam as penalidades de eficiência, a penetração em segmentos de fluidos viscosos ficará aquém dos mercados centrais de água e energia.
Crescente Prevalência de Projetos Alternativos de Bombas de Hélice em Linha
As bombas de hélice em linha reduzem os custos de área física e obras civis em 20 a 40%, tornando-as atraentes para retrofits onde a construção de poços profundos é impraticável. As concessionárias europeias que estão adotando esses sistemas pioneiramente destacam a facilidade de manutenção acima do nível do solo e a instalação mais rápida. Os fabricantes de equipamentos de fluxo axial e misto devem, portanto, defender sua participação combinando ganhos de eficiência com contratos de serviço ao longo do ciclo de vida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fluxo:
O Fluxo Misto Impulsiona a InovaçãoO tamanho do mercado de bombas de fluxo axial e misto para configurações de fluxo misto está crescendo rapidamente à medida que os usuários buscam eficiência em uma faixa de alturas manométricas. Os produtos de fluxo misto registraram um CAGR de 6,78% até 2031, embora os modelos axiais ainda controlassem 44,55% das receitas de 2025. Os circuitos de água de resfriamento em usinas a gás e nucleares estão optando cada vez mais por unidades de fluxo misto que mantêm estabilidade hidráulica em uma faixa de alturas manométricas de 5 m a 15 m. Os operadores relatam economias de energia de até 8% em relação a alternativas puramente axiais quando as oscilações de carga são frequentes. A contínua pesquisa e desenvolvimento em impelidores de passo variável e carcaças compostas visa reduzir ainda mais as diferenças de custo, reforçando a trajetória de crescimento do fluxo misto.
Os robustos projetos municipais de controle de inundações também ilustram a migração tecnológica. Os novos reservatórios subterrâneos de Tóquio utilizaram bombas de fluxo misto para acomodar níveis flutuantes de águas pluviais, demonstrando rendimento constante mesmo com variações drásticas nas alturas de sucção. A padronização sob os procedimentos de ensaio da ISO 9906 aumenta a confiança dos compradores ao validar o desempenho em uma gama mais ampla de pontos de operação, acelerando assim a adoção do fluxo misto tanto em projetos novos quanto em retrofits.


Por Número de Estágios:
Sistemas de Múltiplos Estágios Ganham ImpulsoOs conjuntos de estágio único dominaram a participação de mercado de bombas de fluxo axial e misto, respondendo por 60,74% em 2025, sendo favorecidos pela simplicidade em aplicações de tratamento de água de baixa altura manométrica e irrigação. No entanto, as linhas de múltiplos estágios se expandiram a um CAGR de 6,9%, impulsionadas pelos crescentes requisitos de altura manométrica em usinas nucleares que agora visam pressões de descarga de 50 a 100 m. Os modelos de múltiplos estágios também ancoram estações de pressurização em dutos, onde as variações de elevação extrapolam os limites dos modelos de estágio único. Os fabricantes mitigam os maiores custos de capital ao modularizar as carcaças, permitindo que os operadores adicionem estágios à medida que a demanda cresce, sem necessidade de reinstalar unidades inteiras.
O projeto Trans Mountain integrou bombas axiais de múltiplos estágios em suas estações intermediárias para compensar as passagens de montanha, demonstrando economia favorável ao longo do ciclo de vida em ciclos de operação com óleo pesado. A análise preditiva, combinada com sensores de pressão, alerta os técnicos sobre o desvio de desequilíbrio de estágios antes que a vibração se agrave, apoiando metas mais elevadas de disponibilidade em corredores de energia críticos.
Por Orientação de Instalação:
A Dominância Vertical ContinuaAs bombas verticais responderam por 69,12% das vendas de 2025, graças às suas pegadas compactas que se adequam a câmaras municipais apertadas. A submersão dos motores sob a água reduz o ruído aéreo e libera área superficial para outros equipamentos de tratamento. No entanto, as instalações horizontais avançaram a um CAGR de 5,96% à medida que os campi industriais favoreciam o acesso acima do nível do solo para ciclos de inspeção mais rápidos. Os centros de dados que implantam circuitos de resfriamento líquido ilustram essa mudança; as estruturas montadas horizontalmente deslizam para fora durante a manutenção sem perturbar as salas de servidores.
Os oleodutos refletem essa tendência; as estações de pressurização montadas na superfície ao longo de rotas desérticas simplificam a manutenção e minimizam os riscos em espaços confinados. As obras de dessalinização NEOM da Arábia Saudita especificaram bombas axiais horizontais para blocos modulares de plantas, onde guindastes retiram conjuntos inteiros de estruturas para revisão. A legislação de segurança ocupacional também incentiva os proprietários a adotar configurações planas quando a entrada de trabalhadores em poços profundos e úmidos pode ser evitada.
Por Material de Construção:
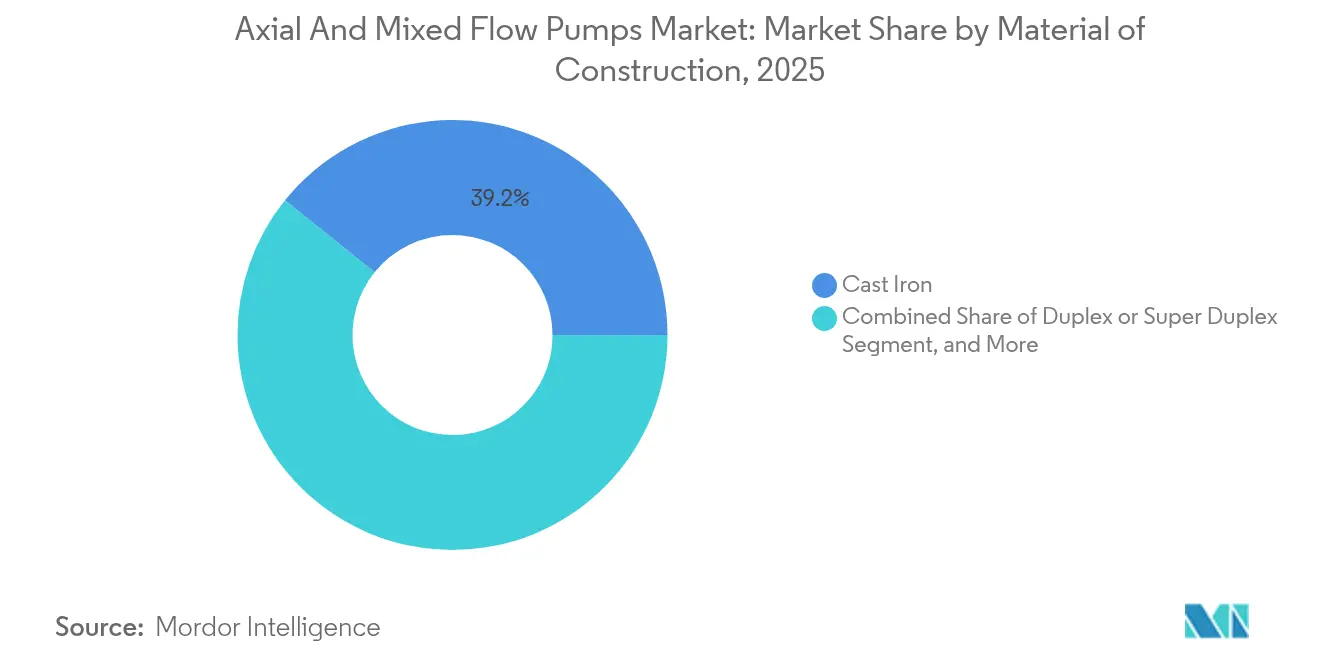
O Aço Inoxidável Ganha TerrenoAs carcaças de ferro fundido retiveram 39,22% do volume de 2025 pelo mérito de custo em serviços de água doce, enquanto os graus de aço inoxidável cresceram a um CAGR de 5,59% em meio à disseminação de serviços industriais com água do mar e fluidos corrosivos. O tamanho do mercado de bombas de fluxo axial e misto para bombas de aço inoxidável dúplex beneficiou-se do capex offshore de petróleo e dessalinização que exige ligas de 25% de cromo para reduzir a corrosão por pitting. As oscilações no preço do níquel aumentaram o custo do aço 316L em 25% em 2024, mas os operadores toleraram os prêmios dado que as despesas de substituição ultrapassaram USD 1 milhão por parada não planejada.
Os fabricantes de equipamentos originais respondem com duplo fornecimento de tarugos e usinagem próxima aos mercados finais para amortecer as perturbações logísticas. Alguns também experimentam revestimentos cerâmicos em captações de rios com alto teor de areia para reduzir a abrasão, expandindo ainda mais a paleta de materiais além da metalurgia ferrosa clássica.
Por Setor de Usuário Final:
A Geração de Energia AceleraOs projetos de água e águas residuais capturam 33,12% da demanda de 2025 e permanecem o grupo de clientes âncora; no entanto, a geração de energia está posicionada como a que mais rapidamente ascende, com um CAGR de 5,28%. As concessionárias que modernizam suas frotas nucleares estão adotando bombas axiais de água de resfriamento capazes de movimentar mais de 100.000 m³/h continuamente. As redes com alta participação de renováveis ecoam essa necessidade de controle de fluxo flexível em usinas hidrelétricas de bombeamento e em circuitos de armazenamento térmico solar. Enquanto isso, as plantas químicas continuam redirecionando fluxos viscosos para modelos centrífugos, moderando sua contribuição de crescimento.
Os projetos de construção no Sudeste Asiático utilizam pacotes axiais temporários de drenagem para agilizar a escavação de subsolos durante os meses de monção. Os operadores de mineração especificam carcaças dúplex e impelidores com revestimento duro para lidar com águas de rejeitos abrasivas, representando um nicho tecnicamente exigente que recompensa fornecedores especializados.
Análise Geográfica
Mercado de Bombas de Fluxo Axial e Misto na APAC
A região da Ásia-Pacífico reteve 43,52% dos gastos de 2025 e avança a um CAGR de 5,78%, à medida que megacidades fortalecem a proteção contra inundações, distritos rurais expandem redes de água potável e corredores industriais equipam megaprojetos de energia. A China reservou 50 bilhões de USD para túneis de drenagem que integram conjuntos axiais de alta capacidade, enquanto a Missão Jal Jeevan da Índia canaliza pedidos de bombas para mais de 2.000 empreiteiros regionais. As nações do Sudeste Asiático, lideradas pelo Vietnã e pelas Filipinas, garantiram financiamento multilateral que combina acionamentos de velocidade variável com telemetria inteligente para atingir metas de eficiência.
Mercado de Bombas de Fluxo Axial e Misto nas Américas e na EMEA
A América do Norte detém uma participação consolidada por meio de reformas em oleodutos e reabilitações municipais que abordam a infraestrutura envelhecida. A participação de mercado de bombas de fluxo axial e misto nesta região se beneficia de construções em conformidade com a API, exigidas por operadores de oleodutos de capital aberto que não podem arriscar penalidades ambientais. As concessionárias de água dos Estados Unidos enfrentam 625 bilhões de USD em substituições de capital ao longo de duas décadas, garantindo um fluxo recorrente de pedidos mesmo com as flutuações dos ciclos de financiamento federal. A Europa prioriza a eficiência energética e os orçamentos de carbono. As concessionárias estão adotando motores IE5, combinados com gêmeos digitais que simulam cenários de inundação antes da instalação do hardware, prática reforçada pelas regras de taxonomia da União Europeia. Cidades costeiras da Espanha à Dinamarca testam bombas de calor com fonte de água do mar, cada uma exigindo unidades axiais resistentes à corrosão. Enquanto isso, a demanda no Oriente Médio e na África cresce por meio de expansões em dessalinização e petroquímica, com megaprojetos como o NEOM validando materiais premium de aço inoxidável duplex. A América do Sul, embora menor, experimenta crescimento constante proveniente de mineração e desenvolvimentos de GNL onshore que dependem de bombas axiais de reforço para transportar água de processo em terrenos desafiadores.

Panorama regulatório
A padronização e as especificações de projeto moldam as aquisições de bombas axiais e de fluxo misto nos principais segmentos de usuários finais, como água municipal, controle de enchentes, refrigeração de energia e infraestrutura midstream. Na América do Norte, o Hydraulic Institute (HI) fundamenta as expectativas de projeto e aplicação por meio das diretrizes ANSI/HI (incluindo ANSI/HI 14.3 e testes HI 11.6), enquanto projetos financiados pelo governo dos EUA comumente fazem referência às Unified Facilities Guide Specifications (UFGS) 35 45 02.00 10 para requisitos de bombas submersíveis axiais e de fluxo misto, criando um caminho baseado em especificações para licitações de obras públicas.
Na China, a conformidade se alinha a normas nacionais que codificam requisitos técnicos e de teste, incluindo GB/T 13008-2010 para especificações técnicas de bombas de fluxo misto e axial e GB/T 9481-2021 para bombas axiais de médio-pequeno porte, apoiadas pela GB/T 18149-2017 para testes de precisão de desempenho. Essas estruturas reforçam os testes de aceitação em fábrica, a documentação e a verificação repetível de desempenho, e elevam o nível de exigência quanto à capacidade de teste dos OEMs, à rastreabilidade de materiais e ao controle de configuração em túneis de drenagem municipal, reabilitação de irrigação e redes de refrigeração industrial.
Análise da cadeia de valor
A cadeia de valor abrange fundidos e componentes usinados (rotores, eixos, anéis de desgaste), motores e acionamentos de velocidade variável, vedações e rolamentos, montagem final e testes, e entrega por meio de EPCs e distribuidores até usuários finais, como concessionárias, usinas de energia e operadores de dutos. A concentração de fabricação em polos regionais sustenta o fornecimento competitivo em custo de componentes essenciais; por exemplo, o polo de conjuntos de bombas de Coimbatore, na Índia, integra mais de 600 unidades de produção com fundições e fornecedores auxiliares de apoio, permitindo o fornecimento rápido de rotores, difusores e eixos tanto para a demanda de OEM quanto de pós-venda.
Os OEMs combinam cada vez mais a fabricação centralizada de sistemas hidráulicos com centros de montagem, comissionamento e serviço localizados para reduzir prazos de entrega e melhorar a disponibilidade em instalações críticas. Distribuidores e parceiros de canal permanecem fundamentais no estoque de peças de reposição, na prestação de serviços de campo e no suporte à conformidade em licitações, enquanto serviços de ciclo de vida e monitoramento digital aprofundam a receita recorrente à medida que os compradores migram de compras únicas de equipamentos para contratos plurianuais de manutenção e desempenho.
Cenário Competitivo
O mercado de bombas de fluxo axial e misto é moderadamente consolidado, com um grupo de fabricantes globais que detêm portfólios de projetos notáveis, mas ainda deixam espaço para especialistas regionais. As principais empresas agrupam hidráulica, motores elétricos e controles baseados em CLP em pacotes integrados, elevando o limiar técnico para novos entrantes. A aquisição da Evoqua pela Xylem por USD 7,5 bilhões ampliou sua linha de tratamento e bombeamento, permitindo que licitantes municipais adquiram sistemas completos de um único fornecedor. A expansão de USD 150 milhões da KSB em Pune reforça a capacidade doméstica para atender às licitações de irrigação indianas sem atrasos de importação. O contrato de USD 75 milhões da Sulzer para o NEOM destaca a expertise em águas profundas e a liderança em ciência de materiais.
A rivalidade tecnológica agora se concentra em curvas de eficiência energética e análise preditiva. Os fabricantes de equipamentos originais incorporam sensores de vibração e aplicativos em nuvem que alertam as equipes sobre o desgaste precoce de rolamentos, visando uma redução de 40% no tempo de inatividade não planejado. Os mancais magnéticos que eliminam a lubrificação à base de óleo estão ganhando espaço para aplicações de energia de ondas e dutos remotos, prometendo uma vida útil de projeto de 20 anos com manutenção mínima. Os fornecedores de plataformas também formam alianças com empreiteiros de engenharia, aquisição e construção, assegurando influência na fase de especificação, onde as pegadas das bombas, as classificações dos motores e os orçamentos de obras civis são finalizados.
Os concorrentes regionais ainda prosperam ao personalizar pacotes para códigos de nicho ou oferecer serviços rápidos no local. Os fornecedores chineses, apoiados por joint ventures com empresas como a Flowserve, entregam unidades competitivas em preço para corredores de dutos da Iniciativa Cinturão e Rota. As empresas europeias de médio porte capturam retrofits ao oferecer alternativas de bombas de hélice em linha que se encaixam em eixos existentes. Apesar da consolidação intensificada, a modelagem hidráulica diferenciada, o suporte em campo e a especialização em materiais criam caminhos diversificados tanto para participantes estabelecidos quanto para novos entrantes.
Líderes do Setor de Bombas de Fluxo Axial e Misto
Xylem Inc.
Franklin Electric Co., Inc.
Sulzer Ltd
Kubota Corporation
Pentair plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Bombas de Fluxo Axial e Misto
- Xylem Inc.
- Franklin Electric Co., Inc.
- Sulzer Ltd
- Kubota Corporation
- Pentair plc
- Torishima Pump Manufacturing Co., Ltd.
- Ebara Corporation
- The Weir Group PLC
- Hayward Tyler Limited
- Peerless Pump Company
- Grundfos Holding A/S
- Flowserve Corporation
- KSB SE and Co. KGaA
- ITT Inc.
- SPX FLOW, Inc.
- Tsurumi Manufacturing Co., Ltd.
- Ruhrpumpen, S.A. de C.V.
- Kirloskar Brothers Limited
- WILO SE
- Patterson Pump Company
- Zhejiang Dayuan Pumps Industrial Co., Ltd.
- Shanghai Kaiquan Pump (Group) Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro é o ciclo de atualização em frotas de drenagem, tratamento de águas residuais e desaguamento, onde os operadores priorizam confiabilidade, segurança e manutenibilidade juntamente com o desempenho energético. Lançamentos recentes de produtos reforçam essa direção: em abril de 2026, a Franklin Electric lançou as bombas de drenagem e águas residuais da Série X (FWX, FDX, FGX) na Europa com motores de câmara seca e gerenciamento térmico aprimorado, com o objetivo de manter a continuidade operacional em ciclos de trabalho mais severos e abrir oportunidades de substituição e padronização para estações municipais e de propriedade de empreiteiros.
Outra área de oportunidade são as soluções empacotadas que combinam bombas, controles e monitoramento em sistemas de fácil manutenção para movimentação de água industrial exigente, incluindo desaguamento de mineração e gestão integrada de água. O desempenho da bomba submersível de alta pressão Flygt 2450 da Xylem, incluindo 5.500 horas de funcionamento contínuo em uma mina de ouro dos EUA, indica demanda contínua por ativos de desaguamento de alta disponibilidade, enquanto seu contrato de sistema integrado de água com a Dow em Alberta (com status operacional previsto para agosto de 2028) mostra grandes usuários finais adquirindo soluções de água em pacote em vez de equipamentos isolados. Nesses casos de uso, a diferenciação dos OEMs depende cada vez mais de engenharia de aplicação, monitoramento digital de condição e presença de serviço localizada que reduzem janelas de paralisação e simplificam a logística de peças de reposição.
Recent Industry Developments in Mercado de Bombas de Fluxo Axial e Misto
- Julho de 2026: Disponibilidade da bomba centrífuga autoescorvante automática Godwin CD150M nos EUA para aplicações de desaguamento. A capacidade fortalece a posição da Xylem em sistemas integrados de águas residuais e desaguamento e apoia a adoção de soluções de bombeamento inteligentes e prontas para uso em campo.
- Abril de 2026: Bombas de drenagem e águas residuais da Série X lançadas na Europa (FWX, FDX, FGX) com motores de câmara seca e vedações mecânicas duplas. A iniciativa amplia a oferta de bombas modulares de alta eficiência da Franklin Electric em um mercado regional-chave e pode impactar os pipelines de licitações europeus.
- Fevereiro de 2026: Bombas multiestágio verticais da Série NCV lançadas para aplicações civis e industriais na Europa. A iniciativa reforça o portfólio da Franklin Electric para os segmentos civil e industrial e apoia projetos regionais de retrofit e modernização.


Mercado de Bombas de Fluxo Axial e Misto Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita obtida com a venda de bombas de fluxo axial e de fluxo misto, incluindo novas unidades de bombas e sistemas de bombas empacotados, em casos de uso industrial, municipal e de infraestrutura.
Exclusões de escopo: excluímos serviços de pós-venda, peças de reposição e receitas de locação, para que o dimensionamento permaneça focado nas vendas de equipamentos, e não nos gastos de ciclo de vida ou O&M.
Visão geral da segmentação
- Por Tipo de Fluxo
- Axial
- Radial
- Misto
- Por Número de Estágios
- Estágio Único
- Múltiplos Estágios
- Por Orientação de Instalação
- Vertical
- Horizontal
- Por Material de Construção
- Ferro Fundido
- Aço Inoxidável
- Dúplex ou Super Dúplex
- Outro Material de Construção
- Por Setor de Usuário Final
- Petróleo e Gás
- Água e Águas Residuais
- Geração de Energia
- Produtos Químicos
- Alimentos e Bebidas
- Farmacêuticos
- Metais e Mineração
- Construção
- Outros Setores de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a base factual sobre onde as bombas de grande vazão são tipicamente utilizadas e como se apresentam os ciclos de investimento em água, energia, irrigação e indústria pesada. Baseamo-nos em fontes públicas e oficiais, como as séries de uso de água do USGS, a Agência Internacional de Energia para indicadores relacionados a energia e refrigeração, dados de infraestrutura e acesso a serviços de utilidade pública do Banco Mundial, estatísticas de comércio do UN Comtrade para fluxos relacionados a bombas, e normas e referências técnicas de organizações como a ISO e o Hydraulic Institute.
Para tornar os números utilizáveis em modelagem, também analisamos relatórios anuais de fabricantes, apresentações a investidores e anúncios de projetos para entender o momento da demanda e como os preços evoluíram. Nos locais em que os dados públicos não são suficientemente granulares para bombas axiais e de fluxo misto especificamente, usamos assinaturas pagas para dados financeiros e inteligência de empresas, bases de dados de patentes para direção tecnológica, e conjuntos de dados de comércio no nível de embarque para verificações direcionais sobre movimentos transfronteiriços. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coleta, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar qual parcela da demanda por bombas de grande vazão é efetivamente atendida por projetos axiais e de fluxo misto, e como os compradores especificam pontos de trabalho como vazão, pressão e eficiência em concessionárias de água, usinas de energia, irrigação e instalações industriais. Conversamos com fabricantes de bombas, distribuidores, participantes de EPC e usuários finais nas principais regiões, e então usamos essas informações para confirmar taxas de adoção, faixas de preço e comportamento de substituição.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 14% | Ásia-Pacífico: 41% |
| Nível médio: 41% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Atores menores: 21% | Gerentes: 51% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento utilizou uma abordagem top-down e bottom-up, na qual a demanda por bombas de grande vazão foi primeiro reconstruída a partir da atividade no mercado final e depois verificada de forma cruzada com sinais do lado da oferta. No lado top-down, construímos um conjunto de demanda usando indicadores como capex em água e águas residuais, projetos de controle de enchentes e drenagem, adições e reformas de sistemas de refrigeração de geração de energia, e expansões de irrigação. Em seguida, traduzimos essas entradas em demanda de bombas usando contagens típicas de bombas por instalação e premissas de ciclo de substituição.
Esses totais foram corroborados com aproximações bottom-up seletivas, incluindo faixas de preço de produtos amostrados mapeadas para faixas de trabalho comuns, verificações de canal sobre a intensidade de licitações e contexto de receita de fabricantes ativos em bombas de grande vazão. Onde as divisões diretas entre fluxo axial e fluxo misto não são consistentemente divulgadas, as lacunas foram tratadas por meio de chaves de alocação orientadas por entrevistas e verificações de consistência em relação à adequação de aplicação, por exemplo, trabalhos de baixa pressão e alta vazão versus requisitos de maior pressão. As previsões foram desenvolvidas usando análise de cenários, com os principais fatores variados dentro de faixas acordadas com os respondentes do setor, e então reconciliadas com os pipelines de projetos esperados e a direção de investimento macro.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações para que os valores finais não dependam de uma única premissa. Comparamos os totais do modelo com sinais independentes, como direção dos fluxos comerciais, tendências de gastos públicos em infraestrutura e mudanças de preços observadas, e depois analisamos valores discrepantes no nível de país e uso final antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando eventos relevantes afetam a demanda, os preços ou os cronogramas de projetos. Antes da entrega, um analista realiza uma nova revisão para garantir que os dados públicos mais recentes disponíveis e os comentários de entrevistas recentes estejam refletidos nos números finais.
Dimensionamento do mercado de bombas axiais e de fluxo misto da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para bombas axiais e de fluxo misto frequentemente diferem devido a limites de escopo inconsistentes, e porque as premissas de preço e substituição são tratadas de maneira diferente entre as fontes. As diferenças também aparecem quando uma estimativa se baseia fortemente em códigos comerciais, enquanto outra enfatiza a base instalada e sinais de capex de projetos, o que pode mover o valor do mercado em direções opostas.
A tabela mostra uma ampla dispersão, principalmente devido ao que é contado como mercado e como o preço do ano atual é atualizado. No modelo da Mordor Intelligence, apenas as receitas de equipamentos de bombas vinculadas a projetos axiais e de fluxo misto são contadas, e as receitas de serviços e peças de reposição são excluídas. Isso reduz a sobreposição com totais de bombas mais amplos e ajuda a evitar duplicidade nos orçamentos de O&M de concessionárias.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,75 bilhões de USD (2026) | |
| Consultoria Global A | 12,10 bilhões de USD (2026) | Frequentemente amplia o escopo para incluir projetos adjacentes de bombas centrífugas de grande vazão e serviços de sistemas empacotados, e usa uma progressão de ASP combinada mais elevada que eleva a linha de valor. |
| Associação Setorial B | 9,30 bilhões de USD (2025) | Geralmente depende de embarques reportados por membros e agrupamentos padrão de produtos, o que pode subestimar volumes de não membros e não captar picos de compra impulsionados por projetos em controle de enchentes e refrigeração de energia. |
No geral, a comparação indica o controle de escopo e a atualização de preços como os dois maiores fatores de variação. Ao vincular o mercado a sinais claros de demanda de uso final e depois confirmar os volumes e faixas de preço implícitos por meio de entrevistas, o valor resultante torna-se mais fácil de rastrear e reproduzir quando as premissas mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de bombas de fluxo axial e misto em 2026?
O mercado atingiu USD 10,75 bilhões em 2026 e projeta-se que suba para USD 13,74 bilhões até 2031.
Qual região lidera a demanda atual por bombas de fluxo axial e misto?
A Ásia-Pacífico detém 43,52% das receitas globais de 2025, impulsionada por grandes projetos de água e controle de inundações.
Qual é o segmento de usuário final de crescimento mais rápido para essas bombas?
A geração de energia apresenta o maior CAGR de 5,28% porque as instalações nucleares e de energias renováveis exigem maiores capacidades de água de resfriamento.
Por que as bombas de fluxo misto estão ganhando popularidade?
Os modelos de fluxo misto mantêm maior eficiência em condições de altura manométrica variável, tornando-os ideais para sistemas de resfriamento de usinas e controle de inundações urbanas.
Quais tecnologias estão melhorando a confiabilidade das bombas?
Os acionamentos de velocidade variável, a manutenção preditiva baseada em IoT e os mancais magnéticos prolongam a vida útil enquanto reduzem o consumo de energia.
Como as regulamentações de eficiência energética estão impactando a seleção de bombas?
Regras de eficiência mais rígidas estão levando as concessionárias a escolher bombas axiais de velocidade variável que atendem às classes de motores IE5 e reduzem os custos operacionais.
Página atualizada pela última vez em:



