
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
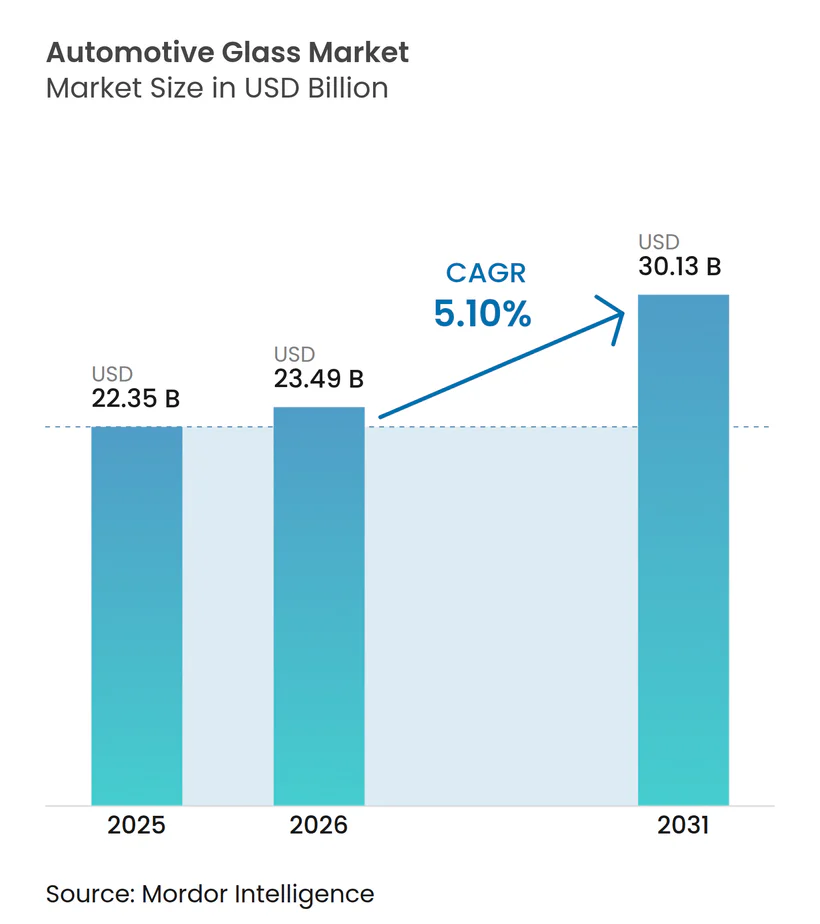
| Tamanho do Mercado (2026) | 23.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.13 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.10 % |
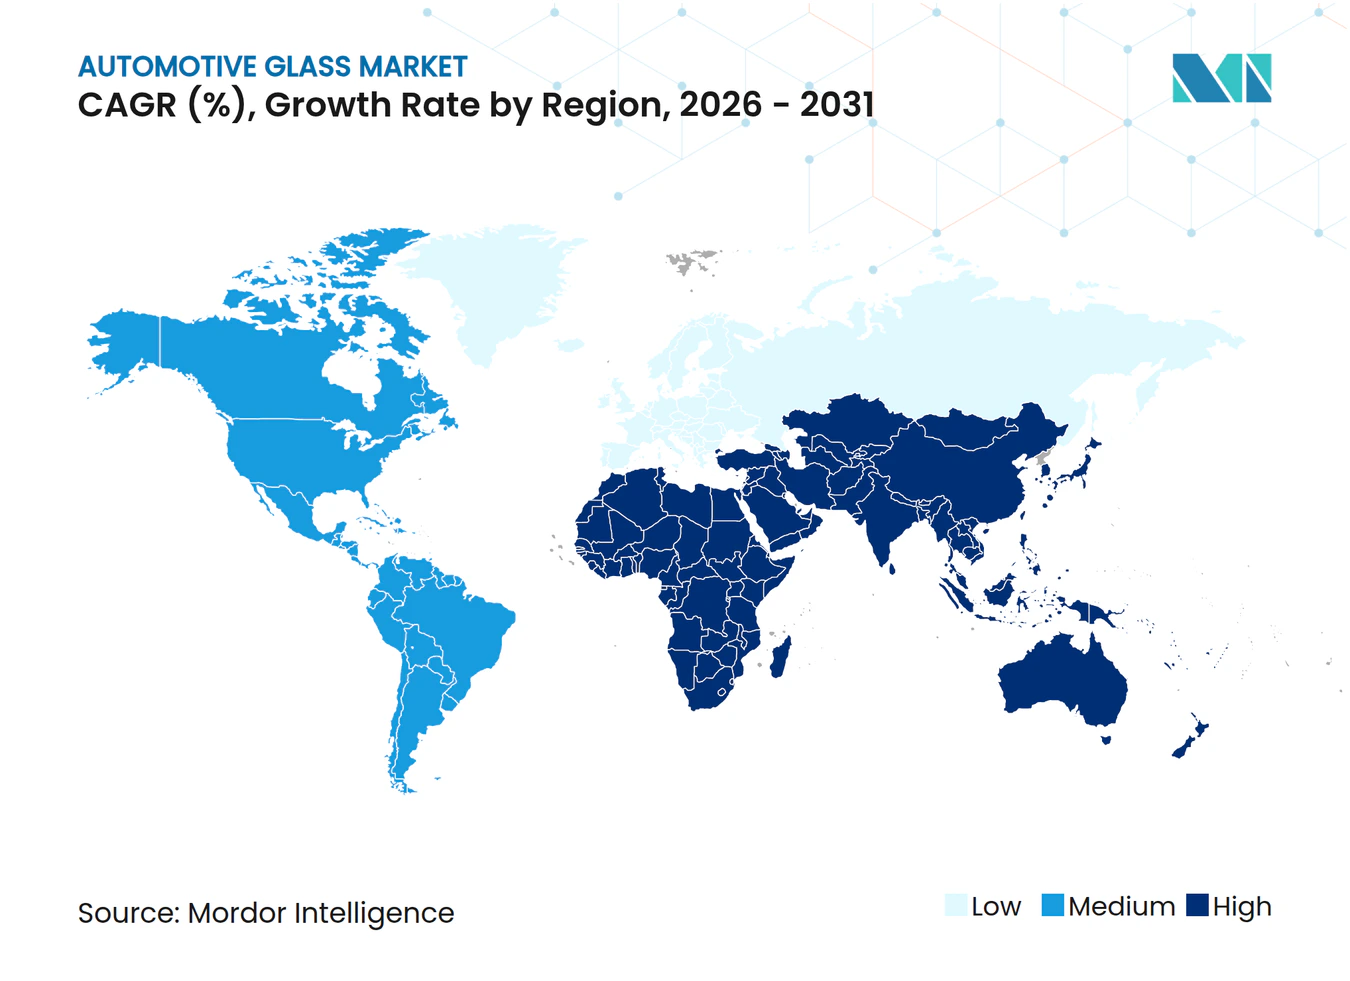
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro Automotivo por Mordor Intelligence
O tamanho do mercado de vidro automotivo deve crescer de USD 22,35 bilhões em 2025 para USD 23,49 bilhões em 2026 e está previsto para atingir USD 30,13 bilhões até 2031, a um CAGR de 5,1% no período 2026-2031. O aumento da produção de veículos, mandatos de segurança mais rigorosos e a transição para a mobilidade elétrica sustentam o momentum, mesmo com as flutuações nos preços de matérias-primas e nos custos logísticos. A crescente demanda por tetos panorâmicos, para-brisas laminados leves e envidraçamento eletrocrômico está incentivando os fabricantes a expandir linhas especializadas e aprofundar parcerias com OEMs. A ênfase em superfícies de vidro maiores em SUVs, aliada à pressão regulatória para reduzir as emissões de CO₂, está acelerando a adoção de produtos revestidos e multifuncionais. Em conjunto, essas forças posicionam o mercado de vidro automotivo para um crescimento resiliente e orientado pela tecnologia ao longo da década.
Principais Conclusões do Relatório
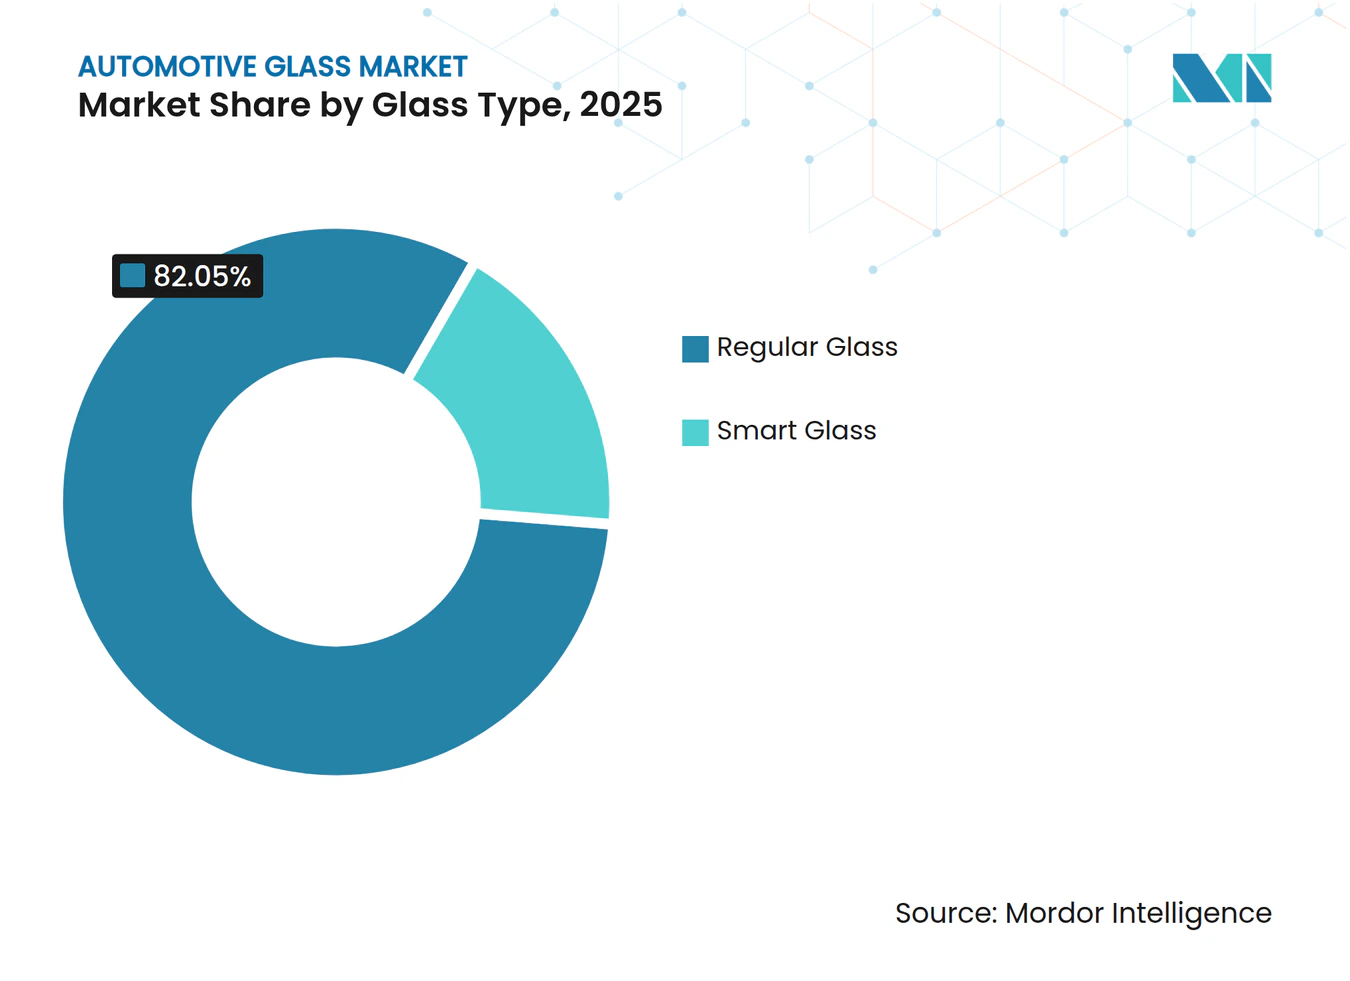
- Por tipo de vidro, o vidro comum liderou com 82,05% da participação do mercado de vidro automotivo em 2025, enquanto o vidro inteligente está previsto para expandir a um CAGR de 12,1% até 2031.
- Por aplicação, os para-brisas capturaram 44,15% do tamanho do mercado de vidro automotivo em 2025; os tetos solares avançam a um CAGR de 9,6% até 2031.
- Por tipo de veículo, os automóveis de passeio dominaram com 71,85% da participação na receita do mercado de vidro automotivo em 2025; os veículos comerciais leves devem registrar o CAGR mais rápido de 6,6% entre 2026-2031.
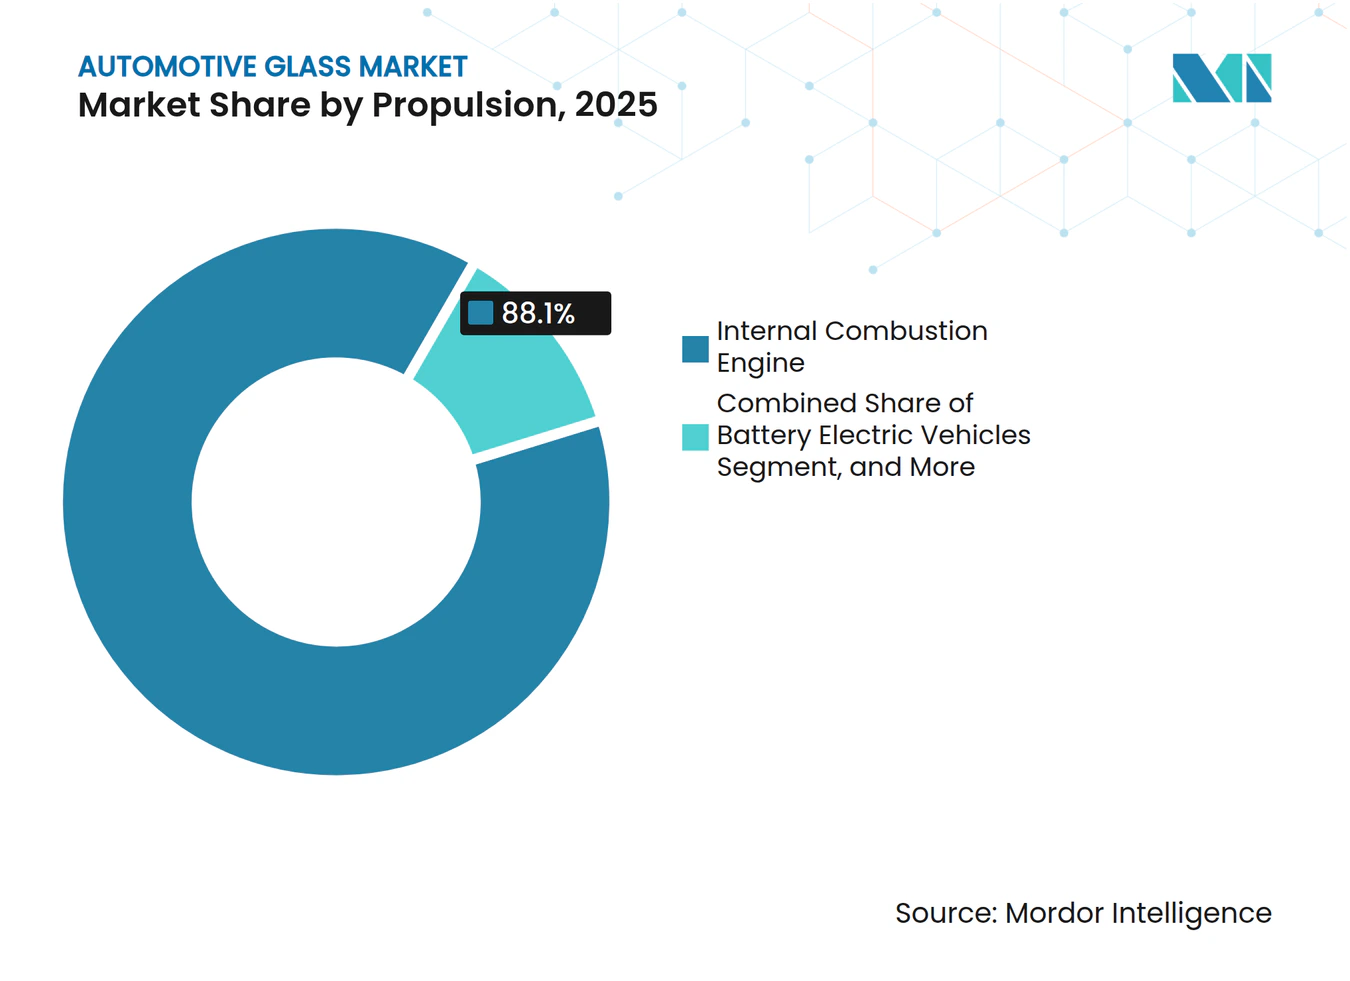
- Por propulsão, os veículos com motor de combustão interna retiveram 88,10% da participação do mercado de vidro automotivo em 2025, mas os BEVs estão projetados para crescer a um CAGR de 16,6% até 2031.
- Por canal de vendas, os OEMs detiveram 78,05% da receita do mercado de vidro automotivo em 2025, enquanto o pós-venda cresce a um CAGR de 5,3%.
- Por região, a Ásia-Pacífico respondeu por 48,75% da receita do mercado de vidro automotivo em 2025; o Oriente Médio e a África devem crescer a um CAGR de 6,8% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição para Envidraçamento Panorâmico em Plataformas de Veículos Elétricos | +1.7% | América do Norte, Europa, China | Médio prazo (2-4 anos) |
| Demanda de OEMs por Vidro Laminado Leve para Atingir Metas de CO₂ | +1.5% | Global, ênfase na Europa | Longo prazo (≥ 4 anos) |
| Rápida Penetração de Teto Solar em SUVs | +1.2% | América do Norte, Europa, China | Curto prazo (≤ 2 anos) |
| Envidraçamento de Segurança Obrigatório por Regulamentação para Janelas Laterais | +0.8% | Europa, América do Norte, Japão | Médio prazo (2-4 anos) |
| Crescente Retrofit de Para-brisas Compatíveis com HUD por OEMs Premium | +0.5% | Europa, América do Norte, Japão | Médio prazo (2-4 anos) |
| Integração de Sensores Embarcados para Funcionalidade ADAS | +0.4% | Global, foco na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transição para Envidraçamento Panorâmico em Plataformas de Veículos Elétricos
Os fabricantes de veículos elétricos estão instalando painéis de teto maiores para aprimorar o ambiente da cabine e a identidade da marca. O Cybertruck da Tesla e o conceito Vision V da Mercedes-Benz integram tetos eletrocrômicos que modulam os níveis de tonalidade, reduzindo as temperaturas da cabine em até 10°C e diminuindo a carga do sistema de climatização. A área de vidro por veículo está prevista para aumentar significativamente, levando os fornecedores a investir em curvatura de grande formato, revestimentos de baixa emissividade e intercamadas absorvedoras de infravermelho. Espera-se que essa especificação premium se difunda para os veículos elétricos de preço médio à medida que os custos de produção caem, sustentando o crescimento contínuo no mercado de vidro automotivo.
Demanda de OEMs por Vidro Laminado Leve para Atingir Metas de CO₂
As regulamentações europeias estabelecem uma meta de 100 g/km de CO₂ médio da frota para 2030, pressionando os fabricantes de automóveis a reduzir cada quilograma. Estudos da EPA sobre o Ford GT 2017 mostram que o envidraçamento laminado contribuiu materialmente para uma redução de 30% na massa. Laminados de calibre fino com intercamadas de ionoplasto agora reduzem o peso em até 30% sem comprometer o desempenho ao impacto. A AGC e a Saint-Gobain estão comercializando construções de para-brisa de 1,6 mm que combinam economia de peso com amortecimento acústico, reforçando as perspectivas de longo prazo para o mercado de vidro automotivo.
Rápida Penetração de Teto Solar em SUVs
A participação dos SUVs na produção global de automóveis de passeio continua crescendo, e quase todos os novos modelos oferecem uma opção de teto panorâmico. A Cúpula Europeia de Inovação em Envidraçamento Veicular 2025 relatou que módulos de teto abrangendo 70-90% do comprimento do veículo tornaram-se comuns em crossovers de médio porte [1]. Os fornecedores estão otimizando a geometria do rolo de proteção, a filtragem UV e os sistemas de drenagem para garantir a durabilidade. A tendência gera demanda incremental por metro quadrado, elevando o tamanho do mercado de vidro automotivo ao longo do horizonte de previsão.
Envidraçamento de Segurança Obrigatório por Regulamentação para Janelas Laterais
As normas FMVSS 205 dos EUA e UN R127 incentivam a mudança de vidros laterais temperados para laminados, a fim de reduzir o risco de ejeção em capotamentos [2]. A Europa e o Japão estão endurecendo normas similares. O envidraçamento lateral laminado agrega benefícios de redução de ruído que ressoam com os compradores de veículos elétricos, que percebem o ruído dos pneus com mais intensidade. A certeza regulatória dá aos fabricantes de vidro confiança para expandir novas linhas de laminação, solidificando o crescimento de volume no mercado de vidro automotivo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez na Cadeia de Suprimentos de Intercamadas Especiais (PVB, Ionoplasto) | −1.0% | Global, grave na Europa | Curto prazo (≤ 2 anos) |
| Erosão de Margem pela Supercapacidade de Vidro Float Chinês Inundando o Mercado da UE | -0.7% | Europa, transbordamento para a América do Norte | Médio prazo (2-4 anos) |
| Altos Custos de Garantia Associados a Vidros Traseiros Laminados Acústicos em SUVs | -0.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Ciclos Lentos de Substituição em Canais de Pós-venda Maduros | -0.3% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez na Cadeia de Suprimentos de Intercamadas Especiais (PVB, Ionoplasto)
As expansões de capacidade de PVB da Kuraray não acompanharam o ritmo da crescente demanda por filmes acústicos e de grau HUD, estendendo os prazos de entrega e forçando programas de alocação. Os laminadores europeus relatam escassez pontual, obrigando-os a priorizar a produção para OEMs em detrimento dos pedidos do pós-venda. Intercamadas experimentais de base biológica oferecem ganhos mecânicos promissores de 53,1%, mas ainda estão a anos de escala. O estresse de fornecimento de curto prazo pode moderar o crescimento do mercado de vidro automotivo até que novas plantas entrem em operação.
Erosão de Margem pela Supercapacidade de Vidro Float Chinês Inundando o Mercado da UE
Produtores apoiados pelo Estado na China continuam exportando excedente de vidro float a preços baixos, subcotando as usinas europeias em até 20% [3]. A Oceania Glass buscou medidas antidumping, sinalizando tensões comerciais mais amplas. Os fabricantes europeus estão redirecionando capital para nichos de envidraçamento revestido e inteligente, onde as barreiras tecnológicas protegem as margens. No entanto, a pressão sobre os preços ainda subtrai 0,7 pontos percentuais do CAGR previsto do mercado de vidro automotivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Vidro:
O Vidro Inteligente Perturba a Dominância TradicionalO vidro comum comandou 82,05% da participação do mercado de vidro automotivo em 2025, graças à eficiência de custo e aos ativos de produção consolidados. As variantes laminadas estão ganhando terreno em relação aos formatos temperados porque mantêm os fragmentos intactos no impacto, satisfazendo as normas de segurança globais. A mudança aperta o fornecimento de intercamadas especiais, mas posiciona os laminadores para maior captura de valor à medida que os OEMs demandam construções mais finas e leves. O vidro inteligente, embora ainda seja uma minoria hoje, está projetado para registrar um CAGR de 12,1%, conquistando nichos em veículos de luxo e veículos elétricos de alto padrão.
Os tetos eletrocrômicos dominam a adoção inicial; os dispositivos de partículas suspensas (SPD) oferecem comutação mais rápida e durabilidade, como demonstrado no protótipo Vision V da Mercedes-Benz. As janelas de cristal líquido disperso em polímero (PDLC) visam divisórias de privacidade, enquanto os filmes termocrômicos permanecem em fase pré-comercial. À medida que as economias de escala melhoram, o vidro inteligente se expandirá além dos modelos topo de linha, fortalecendo o mercado de vidro automotivo.



Por Aplicação:
Os Tetos Solares Aceleram Além dos Segmentos PrincipaisOs para-brisas detinham 44,15% do tamanho do mercado de vidro automotivo em 2025, sustentados pelo encaixe obrigatório e pelo crescente conteúdo de sensores ADAS. A complexidade eleva o valor unitário, reforçando os ciclos de codesenvolvimento entre fornecedores e OEMs. Os tetos solares, no entanto, são a aplicação de crescimento mais rápido, com CAGR de 9,6%, à medida que os SUVs padronizam grandes aberturas para vistas panorâmicas.
Os vidros traseiros registram tração modesta com laminados acústicos, embora problemas de garantia moderem a velocidade. Os vidros laterais transitam para construção laminada para atender às leis de prevenção de ejeção, especialmente na Europa e no Japão. Os espelhos retrovisores e as janelas de quarto integram revestimentos eletrocrômicos antirreflexo, adicionando conteúdo de funcionalidades sem grande demanda de área. Coletivamente, o mix de aplicações sustenta a expansão constante no mercado de vidro automotivo.
Por Tipo de Veículo:
Os SUVs Impulsionam a Adoção de Vidro PremiumOs automóveis de passeio representaram 71,85% da receita do mercado de vidro automotivo em 2025, com os SUVs estilo crossover intensificando sua presença. Aberturas de teto maiores e envidraçamento acústico concedem aos fabricantes de vidro maior conteúdo em dólares por unidade. Os hatchbacks e sedãs permanecem segmentos de alto volume, mas de baixa inovação, enquanto os cupês de luxo exibem vidro inteligente de ponta em tiragens limitadas.
Os veículos comerciais leves, projetados para crescer a um CAGR de 6,6%, adotam recursos de conforto de automóveis de passeio para motoristas de entrega, incluindo para-brisas acústicos e vidros laterais com absorção solar. A demanda de caminhões pesados permanece estável, com ênfase em designs duráveis e de fácil manutenção. Essa diversidade no mix de veículos sustenta uma amplitude saudável no mercado de vidro automotivo.
Por Propulsão:
Os Veículos Elétricos Redefinem os Requisitos de VidroOs modelos com motor de combustão interna ainda responderam por 88,10% do mercado de vidro automotivo em 2025, mas seu crescimento incremental fica atrás das alternativas eletrificadas. Os BEVs se expandirão 16,6% ao ano, estimulando a necessidade de vidro laminado leve e revestimentos de baixa emissividade que reduzem a demanda do sistema de climatização e ampliam a autonomia. Os para-brisas prontos para HUD também auxiliam nos redesenhos de cockpit orientados pela eficiência da bateria.
Os híbridos equilibram os dois mundos, exigindo desempenho moderado de gestão térmica. Os veículos elétricos a célula de combustível permanecem experimentais, mas informam os roteiros de pesquisa e desenvolvimento de vidro de longo alcance. A eletrificação, portanto, injeta novo impulso no mercado de vidro automotivo.

Por Canal de Vendas:
Os OEMs Lideram Enquanto o Pós-venda EvoluiOs contratos com OEMs entregaram 78,05% da receita do mercado de vidro automotivo em 2025, à medida que os lançamentos de modelos se multiplicaram e a complexidade do envidraçamento aumentou. Os acordos de longo prazo favorecem os produtores verticalmente integrados que podem coengenheirar produtos laminados, revestidos e com sensores embarcados. O pós-venda, avançando a um CAGR de 5,3%, enfrenta obstáculos de recalibração ADAS; ainda assim, uma frota envelhecida e consolidações agressivas por empresas como a Auto Glass Brands apontam para uma demanda resiliente.
O gerenciamento digital de sinistros e os serviços de reparo móvel são diferenciais. A colaboração entre OEMs e instaladores independentes em padrões de calibração pode desbloquear crescimento adicional, mantendo o mercado de vidro automotivo dinâmico em todos os canais.
Análise Geográfica
Mercado de Vidros Automotivos da APAC
A Ásia-Pacífico dominou o mercado de vidros automotivos, com 48,75% da receita em 2025, ancorada pela vasta produção da China e pela rápida adoção doméstica. Os incentivos governamentais mantiveram as plantas próximas à capacidade máxima, enquanto o crescimento da produção da Índia acrescenta um novo eixo de demanda. Conferências em Xangai destacam o envidraçamento inteligente, a transparência para LiDAR e a integração de AR-HUD, evidenciando inovação contínua. O Japão e a Coreia do Sul fornecem produtos laminados e revestidos avançados para montadoras premium, preservando nichos de alta margem como parte do mercado de vidros automotivos mais amplo.
Mercado de Vidros Automotivos da China e da América do Norte
Os produtores combatem a pressão sobre as margens causada pelas importações chinesas ao se reposicionarem em programas de vidro inteligente e sustentabilidade. O forno Volta conjunto da AGC Inc. (Asahi Glass) e da Saint-Gobain S.A. evidencia um movimento estratégico para reduzir a intensidade de CO₂. Enquanto isso, a América do Norte permanece influente devido à demanda por SUVs. Os Estados Unidos apresentam uma vigorosa atividade de pós-venda; marcas como Auto Glass Now ampliam sua presença nacional para capturar receitas de reposição.
Mercado de Vidros Automotivos do Oriente Médio e África e da América do Sul
Espera-se que o Oriente Médio e a África sejam os mercados de crescimento mais acelerado, com um CAGR de 6,8% até 2031. Os depósitos ricos em sílica da Arábia Saudita atraem investimentos em vidro float destinados a localizar o fornecimento. Subsídios alinhados a agendas mais amplas de diversificaão industrial incentivam a produção de componentes automotivos, ampliando a participação da região no mercado de vidros automotivos. As perspectivas da América do Sul estão vinculadas principalmente aos volumes de montagem brasileiros, enquanto o crescimento da África se concentra no setor relativamente maduro da África do Sul. Estratégias de produção por proximidade ajudam os fornecedores globais a equilibrar os custos de frete e as expectativas de just-in-time nessas geografias diversificadas.
Edições regionais
Panorama regulatório
Os requisitos de vidros automotivos continuam ancorados em normas de segurança que especificam regras de desempenho e marcação para produtos laminados e temperados. Nos Estados Unidos, a FMVSS n.º 205 (Materiais de Vidro) continua sendo a norma federal central para automóveis de passeio, MPVs, caminhões, ônibus, motocicletas e veículos de baixa velocidade. Em junho de 2026, a NHTSA finalizou uma regra que removeu as disposições obsoletas da FMVSS n.º 205(a), aplicáveis a equipamentos e materiais de vidro de veículos fabricados antes do final de 2006, simplificando a conformidade sem alterar a base técnica atual.
Na Europa, as especificações relacionadas a vidros são cada vez mais moldadas pelo arcabouço do Regulamento Geral de Segurança (UE) 2019/2144, que vincula os requisitos de componentes a atualizações mais amplas de segurança veicular e homologação de tipo. O Regulamento Delegado (UE) 2026/1188 da Comissão (emitido em março de 2026) atualizou os requisitos técnicos e fez referência a Regulamentos da ONU alternativos dentro do contexto do GSR, e novas regras relacionadas à segurança sob esse arcabouço entraram em vigor no início de julho de 2026. Globalmente, o Regulamento n.º 43 da ONU (Vidros de Segurança) continua sendo uma referência fundamental, com fluxos de trabalho contínuos do WP.29 da UNECE que mantêm a harmonização ativa à medida que as categorias de veículos e os recursos avançados de assistência ao motorista evoluem.
Cenário Competitivo
Concentração do Mercado
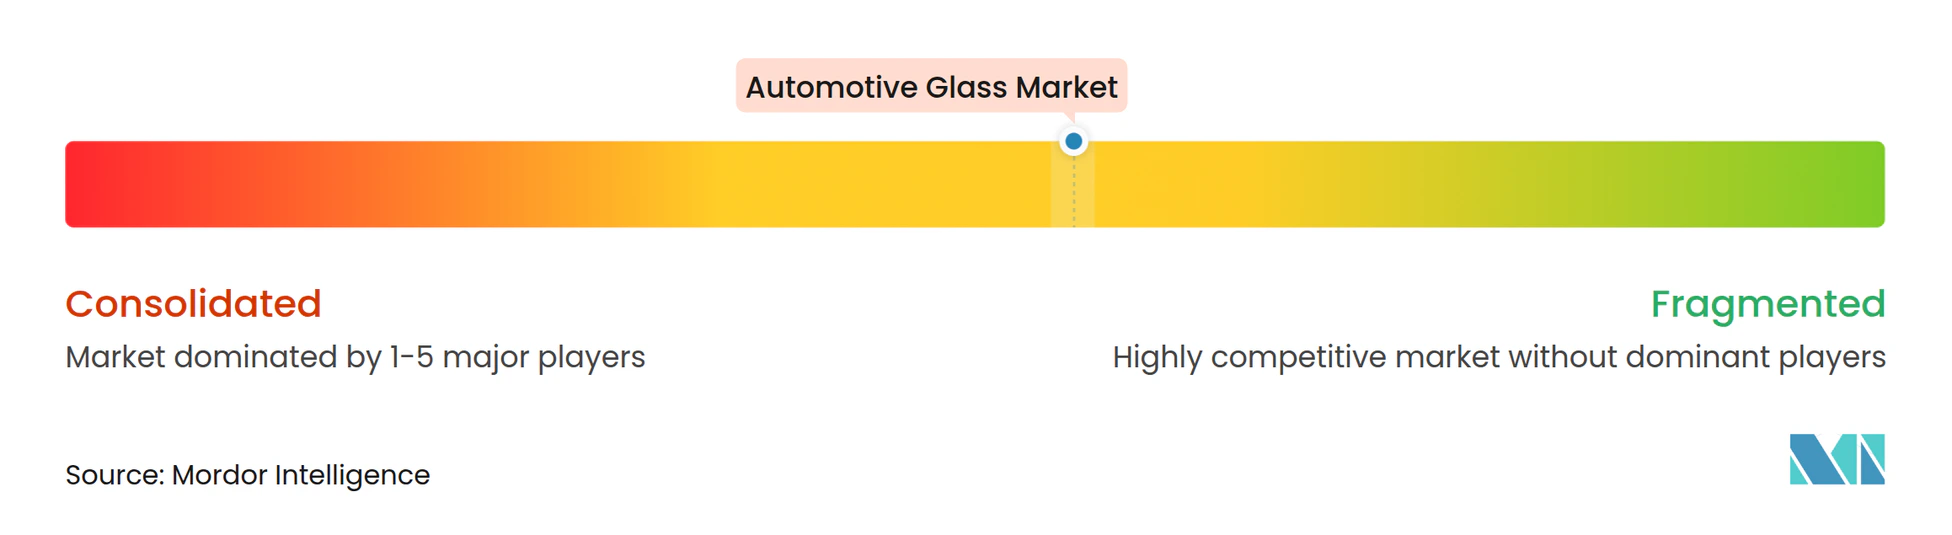
O Mercado de Vidro Automotivo é dominado por vários players-chave, como AGC Inc., Saint-Gobain, Nippon Sheet Glass, Fuyao Glass e Xinyi Glass. Cada um opera instalações multirregionais de float, laminação e revestimento, permitindo lançamentos sincronizados com os principais programas de OEMs. A margem operacional recorde da Saint-Gobain em 2024 demonstrou o retorno do foco em produtos especiais e descarbonização.
A atividade de fusões e aquisições está remodelando as posições regionais. A aquisição da PH Vitres d'Autos pela PGW Auto Glass ampliou sua escala de distribuição na América do Norte. Ao mesmo tempo, as exportações chinesas de baixo custo intensificam a concorrência nos segmentos de vidro float de commodities e estimulam a inovação defensiva entre as empresas ocidentais. As parcerias com desenvolvedores de nicho de vidro inteligente, como a Research Frontiers e a Gauzy, ilustram como os incumbentes garantem acesso a propriedade intelectual para tecnologias eletrocrômicas e SPD, ampliando a fronteira do mercado de vidro automotivo.
A consolidação do pós-venda está se acelerando. A Auto Glass Brands planeja mais de 40 locais até 2026, buscando escala em reposições com alta demanda de calibração. As plataformas digitais agilizam os sinistros, e as unidades móveis reduzem o tempo de inatividade para clientes de frota. Simultaneamente, a pesquisa e desenvolvimento em intercamadas de base biológica visa ganhos de desempenho e menor impacto ambiental. Em conjunto, essas dinâmicas mantêm o cenário competitivo fluido e centrado na inovação.
Líderes da Indústria de Vidro Automotivo
-
AGC Inc. (Asahi Glass)
-
Saint-Gobain S.A.
-
Nippon Sheet Glass Co. Ltd.
-
Xinyi Glass Holdings Ltd.
-
Fuyao Glass Industry Group Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vidros Automotivos Empresas cobertas neste relatório
- AGC Inc. (Asahi Glass)
- Saint-Gobain S.A.
- Nippon Sheet Glass Co. Ltd.
- Fuyao Glass Industry Group Co. Ltd.
- Xinyi Glass Holdings Ltd.
- Guardian Automotive (Koch Industries)
- Webasto SE
- Carlex Glass America LLC
- Magna International Inc.
- Vitro Automotive
- Corning Incorporated
- Sisecam Automotive
- Shanghai Yaohua Pilkington Glass
- Gentex Corporation
- AGP Group
Oportunidades de mercado e perspectivas futuras
Uma oportunidade distinta está surgindo em torno da circularidade e de matérias-primas de baixo carbono, à medida que fornecedores de vidros e montadoras enfrentam as emissões incorporadas e a volatilidade das matérias-primas. AGC e Reiling avançaram a reciclagem de para-brisas para escala industrial em 2026 com um ciclo "flat-to-flat" (chapa para chapa) visando o processamento de mais de 300.000 para-brisas por ano, e a AGC também iniciou uma demonstração no Japão para coletar para-brisas descartados de canais de reparo para reutilização como matéria-prima de vidro plano. Esses programas ampliam as oportunidades no fornecimento de cacos reciclados, serviços de separação e desllaminação, e protocolos de qualificação que permitem que o conteúdo reciclado entre em aplicações de vidros de especificação mais elevada.
Uma segunda área de foco é a localização do processamento e distribuição de alta complexidade para reduzir os prazos de entrega de para-brisas compatíveis com ADAS e HUD, bem como substituições sensíveis à calibração. A Saint-Gobain Sekurit inaugurou um centro europeu de distribuição de vidros de reposição de 11.500 m² em Ceska Lipa (República Tcheca), e a empresa centralizou as operações europeias de retrabalho de vidros automotivos em Kenitra, Marrocos, para apoiar as necessidades de retrabalho de fabricantes como Mercedes e Volkswagen. Na América do Norte, a Carlex Glass America está consolidando operações em direção a Nashville por meio de uma expansão multimilionária que adiciona capacidade avançada para curvas complexas e vidro comutável, ao mesmo tempo em que fecha sua fábrica em Vonore, Tennessee (anunciado em julho de 2026), o que a empresa apresenta como um caminho de investimento em módulos de teto panorâmico, recursos de vidro inteligente e produção de para-brisas de maior precisão.
Desenvolvimentos industriais recentes em Mercado de Vidros Automotivos
- Junho de 2026: A AGC Inc. iniciou um projeto de demonstração no Japão para coletar para-brisas automotivos descartados de canais de reparo e reciclá-los em matéria-prima para vidro plano arquitetônico. O esforço estende a circularidade além dos resíduos de fábrica para o fluxo do mercado de reposição, criando um caminho para estabilizar o fornecimento de cacos e reduzir a dependência de insumos virgens.
- Maio de 2026: A AGC Inc. e a Reiling avançaram um ciclo de reciclagem "flat-to-flat" para para-brisas montados pré-consumidor, com processamento em escala industrial visando mais de 300.000 para-brisas por ano a partir de 2026. A ampliação desse ciclo apoia maior conteúdo reciclado na fabricação de vidro e acrescenta um diferencial de sustentabilidade nas propostas de fornecimento para montadoras.
- Janeiro de 2024: A Saint-Gobain Sekurit e a LG apresentaram uma antena transparente integrada ao vidro veicular na CES 2024. O anúncio destacou a transição do vidro automotivo para uma plataforma eletrônica funcional, aumentando o valor dos vidros em arquiteturas de veículos conectados e orientados para ADAS.
Mercado de Vidros Automotivos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado inclui a receita obtida com vidros e vidraças usados em veículos, abrangendo a demanda de instalação original (OEM) e de reposição, cobrindo para-brisas, vidros laterais, vidros traseiros e vidros de teto e especiais.
Exclusões de escopo: exclui vidro arquitetônico não automotivo e a maioria dos acessórios não vítreos, como palhetas de limpador, vedantes e ferramentas de instalação.
Visão geral da segmentação
- Por Tipo de Vidro
- Vidro Comum
- Vidro Laminado
- Vidro Temperado
- Vidro Inteligente
- Eletrocrômico
- Dispositivo de Partículas Suspensas (SPD)
- Cristal Líquido Disperso em Polímero (PDLC)
- Termocrômico
- Vidro Comum
- Por Aplicação
- Para-brisa
- Vidro Traseiro (Janela Traseira)
- Vidro Lateral (Janelas Laterais)
- Teto Solar
- Espelhos Retrovisores e Laterais
- Outros Envidraçamentos (Quarto e Ventilação)
- Por Tipo de Veículo
- Automóveis de Passeio
- Hatchback
- Sedã
- SUV e Crossover
- Luxo e Esportivo
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Automóveis de Passeio
- Por Propulsão
- Motor de Combustão Interna (MCI)
- Veículo Elétrico a Bateria (BEV)
- Veículo Elétrico Híbrido (HEV/PHEV)
- Veículos Elétricos a Célula de Combustível (FCEV)
- Por Canal de Vendas
- OEM
- Pós-venda
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental ajuda a estabelecer o quadro geral de demanda e preços antes do início da etapa de entrevistas. Extraímos principalmente sinais de referência sobre produção de veículos e frota circulante de estatísticas públicas e órgãos setoriais, e depois os conectamos à demanda por vidros e à atividade de reposição.
As fontes comuns incluem a Organização Internacional dos Fabricantes de Veículos Automotores (OICA) para produção de veículos, a NHTSA dos EUA e reguladores de segurança viária semelhantes para referências sobre vidros e segurança, o UN Comtrade para fluxos comerciais de vidro de segurança automotivo, e indicadores do Banco Mundial e do FMI para o contexto macroeconômico. Para o cronograma tecnológico, também consultamos bancos de dados de patentes relacionados a vidros inteligentes e revestidos. Revisamos registros públicos de empresas e apresentações a investidores, sites de associações setoriais e imprensa de reputação para verificar adições de capacidade e composição regional, filtrando em seguida por meio de assinaturas pagas para dados financeiros de empresas e cobertura noticiosa. Quando é necessária visibilidade comercial, utilizamos um banco de dados de remessas de importação-exportação em nível de embarque. As fontes mencionadas são apenas ilustrativas, e muitas outras referências públicas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar as premissas do modelo, especialmente em torno da contribuição de OEM versus mercado de reposição, migração do tipo de vidro e comportamento de preços nas regiões APAC, EMEA e Américas. Entrevistamos e pesquisamos uma variedade de respondentes ao longo da cadeia de valor (processadores, distribuidores, instaladores e partes interessadas do lado veicular) para confirmar utilização, taxas de reposição e intensidade típica da lista de materiais. Em seguida, alinhamos as premissas entre regiões para que o total global permaneça consistente com a composição regional.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 18% | APAC: 42% |
| Nível médio: 47% | Líderes funcionais/de unidade: 39% | EMEA: 32% |
| Empresas menores: 20% | Gerentes: 43% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção de cima para baixo, em que a produção de veículos, a frota circulante e a atividade de reparo são usadas para reconstruir o conjunto de demanda por vidros, sendo então convertidas em valor usando preços apropriados por região. Para manter a construção fundamentada, corroboramos os totais com aproximações seletivas de baixo para cima, como verificações amostrais de PMV x volume por aplicação (para-brisa, vidros laterais, vidros traseiros, vidro de teto), e verificações de canal quanto à intensidade de reposição no mercado de reposição.
As principais entradas que moldam o modelo incluem a produção de novos veículos por região, a participação de vidro laminado versus temperado por aplicação, a penetração de vidros de teto e panorâmicos, as taxas de reposição vinculadas às condições das estradas e ao comportamento das seguradoras, e o ritmo de adoção de vidros inteligentes (por exemplo, vidro eletrocrômico ou pronto para HUD). A previsão é feita por meio de análise de cenários apoiada em projeção de tendência simples sobre os principais direcionadores, em que o feedback das entrevistas é usado para acordar faixas realistas para a progressão de preços e mudança de composição. Quando um ponto de verificação de baixo para cima apresenta lacunas, aplicamos proxies conservadores usando aplicações adjacentes ou pares regionais, revisando essas premissas posteriormente durante a validação.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de verificações em múltiplas etapas que comparam os resultados com sinais independentes, como tendências de produção de veículos, direcionalidade comercial e anúncios públicos de capacidade e expansão. Quaisquer saltos abruptos em preço, composição ou participação regional são sinalizados para uma segunda revisão, e as premissas subjacentes são então reverificadas com acompanhamentos adicionais de especialistas quando necessário.
O conjunto de dados final também passa por uma revisão de analistas para manter a lógica de cálculo, unidades e tratamento de moeda consistentes ao longo dos anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram as perspectivas de oferta, preço ou demanda. Pouco antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de vidro automotivo da Mordor Intelligence com outras estimativas publicadas
As estimativas publicadas para vidro automotivo frequentemente diferem mesmo quando parecem abordar o mesmo tema, porque a definição do que conta como receita de vidro automotivo nem sempre está alinhada. As diferenças geralmente decorrem de se o mercado de reposição é contabilizado, de como os vidros inteligentes são tratados e de qual ano e base cambial são usados.
Na prática, as maiores discrepâncias tendem a surgir da mistura de acessórios de vidros automotivos mais amplos com o vidro de segurança principal, ou do uso de aumentos de preço agressivos sem confirmar o que os contratos de OEM e os canais de reposição realmente pagam. Em nosso trabalho, a divisão entre OEM e mercado de reposição, a intensidade em nível de aplicação e a progressão realista do PMV são mantidas separadas e validadas por meio de entrevistas, motivo pelo qual o valor de 2026 abaixo se posiciona onde se posiciona em comparação com outras cifras. Trata-se de uma escolha de escopo aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 23,49 bilhões de USD (2026) | |
| Editora do Setor A | 26,90 bilhões de USD (2024) | Utiliza um ano-base anterior e não declara claramente o tratamento de OEM versus mercado de reposição, o que pode inflacionar os totais quando a demanda de reposição e a instalação original são combinadas sem uma base de preços consistente. |
| Consultoria Global B | 23,60 bilhões de USD (2024) | Descreve de forma ampla muitos tipos de vidro e tecnologias, e o conjunto de inclusão mais amplo pode variar conforme o estudo, de modo que a intensidade em nível de aplicação e a composição por região podem não estar consistentemente reconciliadas com os sinais de produção e frota circulante. |
A tabela mostra que a seleção do ano e as escolhas de escopo explicam a maior parte da dispersão, e não que um único ponto de dado esteja certo ou errado. Ao vincular a construção do valor à produção de veículos, à reposição impulsionada pela frota circulante e à composição por aplicação, e depois reverificar os totais com feedback de canal, mantemos a estimativa rastreável a insumos que podem ser reexecutados e atualizados com novos sinais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de vidro automotivo?
O tamanho do mercado de vidro automotivo é de USD 23,49 bilhões em 2026 e está previsto para atingir USD 30,13 bilhões até 2031.
Qual tipo de vidro está crescendo mais rapidamente?
O vidro inteligente está projetado para expandir a um CAGR de 12,1% entre 2026-2031, superando em muito o vidro comum.
Qual segmento detém a maior participação no mercado de vidro automotivo?
Os para-brisas lideram com 44,15% de participação na receita do mercado em 2025, graças ao encaixe obrigatório e à crescente integração de ADAS.
Por que os veículos elétricos estão influenciando o design do vidro?
Os BEVs priorizam envidraçamento leve e termicamente eficiente para maximizar a autonomia de condução, impulsionando a demanda por laminados finos e revestimentos de baixa emissividade.