
Tamanho e Participação do Mercado de ICT da Áustria
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
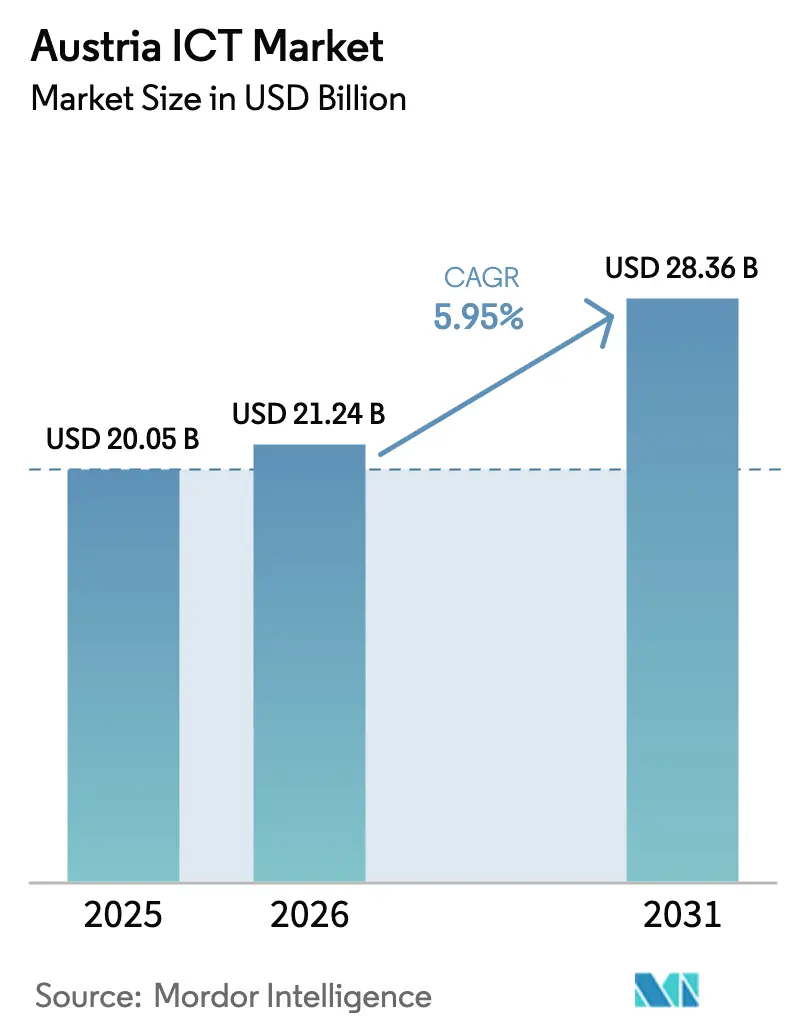
| Tamanho do mercado no ano base (2025) | 20.05 Bilhões de dólares |
| Tamanho do Mercado (2026) | 21.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.95 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de ICT da Áustria por Mordor Intelligence
O tamanho do mercado de ICT da Áustria em 2026 é estimado em USD 21,24 bilhões, crescendo a partir do valor de 2025 de USD 20,05 bilhões, com projeções para 2031 mostrando USD 28,36 bilhões, crescendo a um CAGR de 5,95% no período 2026-2031. O posicionamento como ponte digital entre a Europa Ocidental e a região da Europa Central e Oriental (ECO), a ascensão de Viena como hub de data centers em hiperescala e a digitalização agressiva do setor público sustentam a atual curva de crescimento. Regras federais de prioridade à nuvem, subsídios de capacitação digital para PMEs financiados pela UE e implementações nacionais de 5G e FTTH geram demanda empresarial e residencial constante. A intensidade competitiva aprofunda-se à medida que hiperescaladores globais e operadoras de telecomunicações incumbentes disputam contratos que exigem cada vez mais conformidade com a soberania de dados. No entanto, o mercado de ICT da Áustria enfrenta fricção estrutural decorrente de uma escassez crônica de talentos, tarifas elevadas de eletricidade para operadores de data centers e cautela econômica entre fabricantes orientados à exportação.
Principais Destaques do Relatório
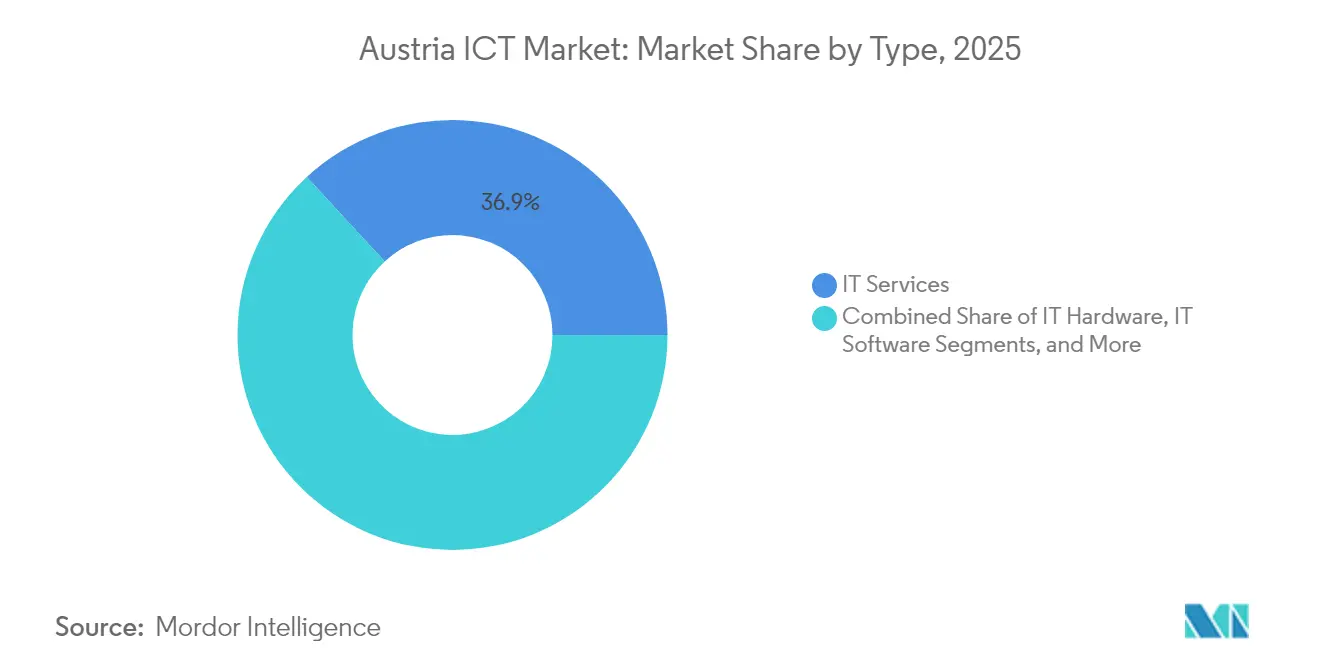
- Por tipo, os serviços de TI lideraram com 36,85% da participação do mercado de ICT da Áustria em 2025; os serviços de nuvem têm projeção de expansão a um CAGR de 6,18% até 2031.
- Por porte de empresa, as grandes empresas detinham 62,80% do tamanho do mercado de ICT da Áustria em 2025, enquanto as PMEs registram o maior CAGR projetado de 6,5% até 2031.
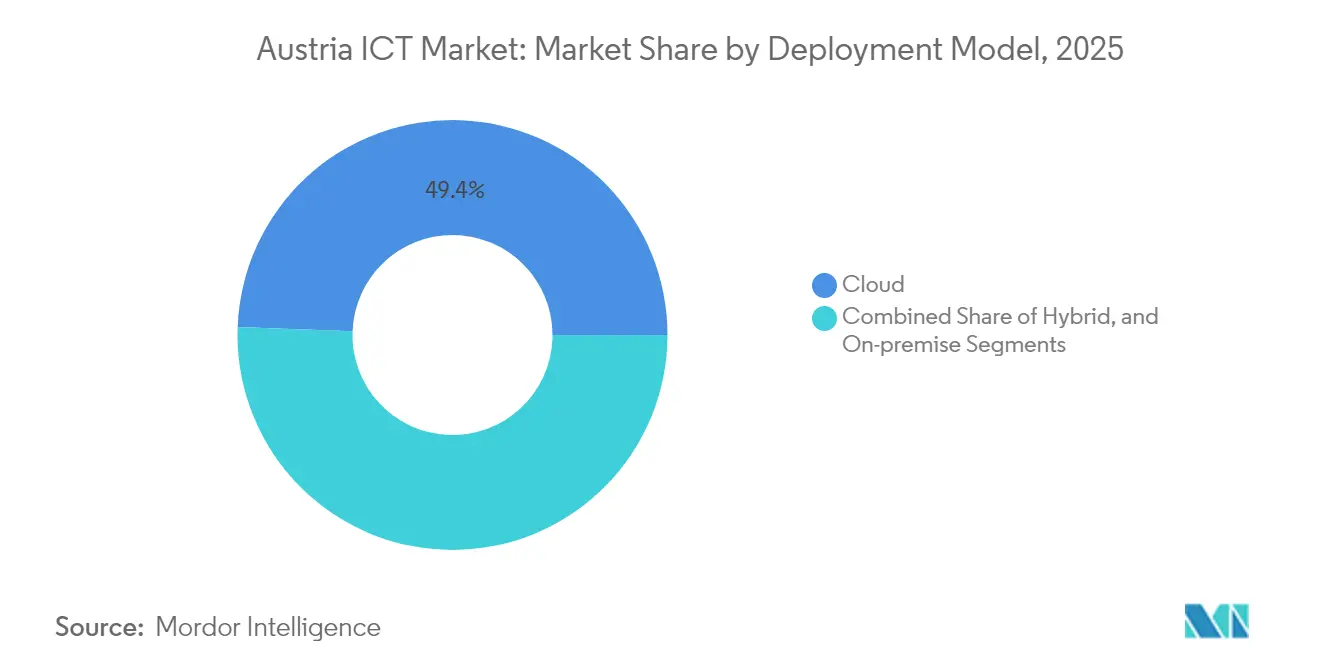
- Por modelo de implantação, a nuvem capturou 49,40% da participação de receita em 2025 e avança a um CAGR de 6,55% até 2031.
- Por vertical de usuário final, governo e administração pública responderam por 17,10% do tamanho do mercado de ICT da Áustria em 2025, enquanto gaming e esports acelerarão a um CAGR de 6,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de ICT da Áustria
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transformação digital dos serviços públicos | +1.2% | Viena e capitais estaduais | Médio prazo (2-4 anos) |
| Implementação nacional de 5G e FTTH | +0.9% | Centros urbanos primeiro | Curto prazo (≤ 2 anos) |
| Subsídios de capacitação digital para PMEs financiados pela UE | +0.7% | Ênfase em áreas rurais | Médio prazo (2-4 anos) |
| Contratação pública federal com prioridade à nuvem | +0.8% | Em todo o país | Curto prazo (≤ 2 anos) |
| Nearshoring de cargas de trabalho de data centers da ECO | +0.6% | Região metropolitana de Viena e Baixa Áustria | Longo prazo (≥ 4 anos) |
| Metas de neutralidade de carbono da cidade inteligente de Viena | +0.4% | Região de Viena | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Aceleração da Infraestrutura de 5G e Fibra Impulsiona os Gastos Empresariais
A disponibilidade nacional de 5G combinada com conexões de fibra até o domicílio para 1,2 milhão de residências cria o backbone de baixa latência necessário para a migração para a nuvem e implementações da Indústria 4.0. Clusters industriais na Alta Áustria e na Estíria já realizam projetos piloto de análise em tempo real e redes de sensores IoT que dependem de tempos de ida e volta inferiores a 10 ms. As operadoras registraram crescimento de 15% na receita de serviços de dados empresariais após as empresas terem aumentado seus orçamentos no mercado de ICT da Áustria em 8,2% em 2024.
Os Subsídios de Capacitação Digital da UE Desbloqueiam o Potencial das PMEs
O programa KMU.DIGITAL distribui subsídios que cobrem até 80% dos custos de nuvem, cibersegurança e comércio eletrônico para empresas elegíveis. Com USD 327 milhões alocados até 2027, as PMEs que aderem ao programa registram ganhos de produtividade de 23%, catalisando a adoção por pares em uma base de 330.000 PMEs. A participação já atinge 35% no Tirol e em Vorarlberg, evidenciando a demanda ainda não atendida nas regiões do leste.
As Políticas Federais de Prioridade à Nuvem Criam Pressão de Consolidação de Fornecedores
Desde 2024, todo novo projeto federal de TI deve ser avaliado primeiramente sob a ótica da nuvem, redirecionando um segmento anual de USD 3,47 bilhões. A centralização das contratações por meio do Centro Federal de Computação padroniza as arquiteturas e favorece os fornecedores com capacidades de nuvem híbrida. Os provedores europeus e os data centers locais ganham vantagem de soberania à medida que os ministérios insistem na residência de dados no próprio país.[1]República da Áustria, "Lei da Áustria Digital – 117 Medidas de Digitalização," digitalaustria.gv.at
As Iniciativas de Cidade Inteligente de Viena Geram Demanda Especializada de ICT
Um pipeline de USD 890 milhões em redes elétricas inteligentes, gêmeos digitais e análise urbana emerge à medida que Viena busca a neutralidade de carbono até 2040. O lançamento do gêmeo digital em 2024 requer sensoriamento IoT denso e processamento em borda em 220.000 edifícios públicos, direcionando oportunidades para fornecedores com credenciais comprovadas de integração municipal. Programas comparáveis com orçamento de USD 445 milhões se estendem a Graz, Linz e Salzburgo até 2027.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pipeline restrito de talentos em TI | -0.8% | Hubs de Viena e Graz | Curto prazo (≤ 2 anos) |
| Desaceleração macroeconômica | -0.6% | Cinturões industriais de manufatura | Médio prazo (2-4 anos) |
| Limitações de ciberssoberania sobre hiperescaladores | -0.4% | Federal e empresarial | Longo prazo (≥ 4 anos) |
| Elevados custos de eletricidade para data centers | -0.3% | Viena e Baixa Áustria | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez de Talentos em TI Restringe a Prestação de Serviços
A Áustria registra 24.000 vagas de ICT não preenchidas em relação a 3.200 graduados anuais, inflacionando os salários em 12% ao ano. A cibersegurança é o campo mais restrito, com 75% das empresas incapazes de encontrar especialistas, forçando a contratação de consultorias premium ou atrasos em projetos. Faixas salariais de USD 98.000-130.000 para cargos sênior corroem as margens dos prestadores de serviços e limitam a capacidade do mercado de ICT da Áustria de escalar.
A Incerteza Econômica Atrasa a Transformação Empresarial
A volatilidade dos custos de energia e as interrupções nas cadeias de suprimentos corroem os fluxos de caixa da manufatura, provocando cortes de 7% nos orçamentos de ICT do mercado médio em 2024. Os CFOs adiam modernizações plurianuais e se concentram em projetos essenciais de conformidade, prolongando os ciclos de decisão e moderando o crescimento do mercado de ICT da Áustria em setores industriais orientados à exportação.[2]Banco Nacional da Áustria, "Perspectiva Econômica 2024," oenb.at
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Liderança dos Serviços em Meio à Transformação para a Nuvem
O segmento responde por 36,85% da participação do mercado de ICT da Áustria em 2025, enquanto os serviços de nuvem registram um CAGR de 6,18%, evidenciando uma transição dos ativos locais para modelos baseados em consumo. O tamanho do mercado de ICT da Áustria vinculado aos serviços de TI se beneficia do apetite por terceirização entre 330.000 PMEs sem equipe interna. A demanda por arquiteturas de nuvem híbrida se fortalece à medida que as empresas buscam paridade de desempenho com conformidade de soberania.
Os ciclos de atualização de hardware permanecem estáveis na manufatura e no setor bancário, mas se deslocam em direção a dispositivos otimizados para borda que suportam análise de IoT. As assinaturas de SaaS impulsionam o crescimento de software, enquanto os gastos com segurança aumentam à medida que as taxas diárias de incidentes sobem para 22%. As operadoras de telecomunicações alavancam as pegadas de fibra e 5G para agrupar consultoria de transformação, criando convergência entre conectividade e terceirização de TI.


Por Porte de Empresa: A Aceleração das PMEs Desafia a Dominância das Grandes Empresas
As grandes empresas entregam 62,80% da receita de 2025, mas sua expansão incremental modera à medida que os projetos amadurecem. Os subsídios da UE impulsionam as PMEs a um CAGR de 6,5%, injetando volume novo no tamanho do mercado de ICT da Áustria. Pacotes de migração padronizados de empresas como a CANCOM Austria reduzem custos e complexidade, acelerando a adoção entre proprietários com recursos limitados.
As PMEs agora consideram as vitrines de nuvem e a certificação de cibersegurança como pré-requisitos para contratos de exportação, enquanto as grandes empresas realocam orçamentos para otimização por IA e conformidade contínua. Os fornecedores capazes de oferecer soluções modulares, suporte em idioma regional e financiamento agrupado capturam o maior impulso neste segmento de clientes.
Por Modelo de Implantação: A Dominância da Nuvem Reflete Preocupações com Soberania
As implantações em nuvem detêm 49,40% da receita de 2025 e crescem a um CAGR de 6,55%. As arquiteturas híbridas dominam os projetos de design, permitindo que as cargas de trabalho sensíveis permaneçam locais enquanto se beneficiam da elasticidade da nuvem pública. A participação do mercado de ICT da Áustria para infraestrutura local se estabiliza nos segmentos regulados de saúde e bancário, onde a residência de dados no próprio país é obrigatória.
As regras federais de prioridade à nuvem aceleram a adoção de SaaS, mas as cláusulas de contratação favorecem os provedores europeus para mitigar os riscos de jurisdição extraterritorial. Essa dinâmica leva os hiperescaladores a abrir regiões em Viena e a oferecer complementos contratuais de soberania, enquanto os integradores locais orquestram a governança de múltiplas nuvens para empresas avessas ao risco.
Por Vertical de Setor do Usuário Final: O Gaming Disrupta as Hierarquias Tradicionais
O governo e as entidades públicas absorvem 17,10% dos gastos de 2025, impulsionados por 117 medidas digitais federais. Gaming e esports lideram o crescimento a um CAGR de 6,85%, pois a base de 5,3 milhões de jogadores da Áustria e o reconhecimento oficial como esporte desencadeiam atualizações de infraestrutura. A digitalização do BFSI avança com pilotos de consultoria por IA, enquanto a manufatura fica atrás da média europeia de adoção de nuvem, evidenciando um potencial latente de crescimento.
Os gastos com saúde se normalizam no período pós-pandemia, mas a telemedicina e os registros eletrônicos mantêm o impulso. O varejo e a logística canalizam o crescimento de dois dígitos do comércio eletrônico para o atendimento omnicanal e a análise de última milha, diversificando a receita para os provedores de plataformas no setor de ICT da Áustria.
Análise Geográfica
Viena comanda aproximadamente 44% dos gastos do mercado de ICT da Áustria devido a projetos do governo federal, sedes de serviços financeiros e capacidade concentrada de data centers. A região da Microsoft de USD 1,09 bilhão mais os nós de borda da AtlasEdge aprofundam a gravidade da capital para cargas de trabalho em hiperescala e borda, permitindo conectividade com latência inferior a 5 ms para as principais metrópoles da UE.
A Alta Áustria e a Estíria, industrializadas, ficam em seguida em valor, pois os clusters de automotivo e maquinário implantam pilhas de IoT, MES e manutenção preditiva. Os estados ocidentais Tirol e Vorarlberg exibem a maior captação de subsídios para PMEs em 35%, sinalizando uma digitalização robusta de base, apesar de populações menores.
A adesão da Áustria à UE e o clima regulatório estável permitem que os provedores de ICT realizem pilotos de serviços em conformidade com o RGPD localmente e os exportem para o mercado único. O lançamento da Netskope em Viena é típico de fornecedores que aproveitam a localização central, a mão de obra qualificada e os corredores ferroviários e de fibra pan-europeus para atender clientes da ECO que buscam acesso à nuvem soberana.
Panorama regulatório
A regulamentação de TIC na Áustria está ancorada na Lei das Telecomunicações de 2021 (TKG 2021), segundo a qual a Comissão de Controlo das Telecomunicações (TKK) supervisiona questões de concorrência, atribuição de espectro, cooperação de redes e monitorização da neutralidade da rede, com a Autoridade Reguladora Austríaca para Radiodifusão e Telecomunicações (RTR) a atuar como gabinete da TKK. A Lei de Assinatura e Serviços de Confiança (SVG) também atribui a supervisão dos serviços de confiança à TKK, reforçando os requisitos de identidade, assinatura eletrónica e ofertas de confiança digital relacionadas, utilizadas em setores governamentais e regulados.
No lado da procura do setor público, o Digital Austria Act 2.0 estabelece um quadro para governação digital interoperável e uma aquisição de TI mais centralizada nos níveis federal, estadual e municipal. Na prática, isto eleva o nível exigido aos fornecedores capazes de suportar arquiteturas padronizadas, expectativas de residência de dados e requisitos de nuvem segura incorporados nas aquisições e na prestação de serviços da administração pública.
Análise da cadeia de valor
A cadeia de valor de TIC da Áustria começa com a conectividade e a construção de infraestrutura (backbones de fibra, FTTH de última milha e acesso rádio 5G), passando depois para a capacidade de centros de dados, plataformas de nuvem e integração de sistemas para empresas e administração pública. A A1 Telekom Austria é um facilitador upstream fundamental, com uma rede de fibra que abrange cerca de 75.500 km e uma cobertura populacional 5G reportada de 86% na Áustria no início de 2026, apoiando a conectividade empresarial, redes privadas e acesso à nuvem em todas as regiões.
Na camada intermédia, as rotas de transporte transfronteiriço e de baixa latência reforçam o papel da Áustria como ponte para cargas de trabalho da Europa Central e Oriental (CEE): a A1 Austria, a Eurofiber e a Quantcom concluíram uma rota de fibra escura de alto desempenho entre Frankfurt e Viena em dezembro de 2025, para apoiar a transferência de dados de nuvem e IA. A jusante, integradores e prestadores de serviços geridos empacotam migração, cibersegurança e operações para PMEs e grandes empresas, enquanto o Centro Federal de Computação (BRZ) define normas para serviços de nuvem e TI utilizados na administração pública, moldando as expectativas de qualificação de fornecedores e interoperabilidade em todo o ecossistema.
Cenário Competitivo
O mercado de ICT da Áustria apresenta fragmentação moderada, onde as principais operadoras de telecomunicações incumbentes, plataformas de nuvem globais e integradores de médio porte compartilham influência. A A1 Telekom Austria amplia sua atuação além da conectividade para serviços gerenciados, enquanto a Magenta Telekom e a Hutchison Drei monetizam projetos de rede 5G privada. Os hiperescaladores Microsoft, AWS e Google intensificam a contratação regional após os lançamentos de zonas locais, aumentando a concorrência em preço e serviço.
As cláusulas de soberania de dados elevam as nuvens europeias e os especialistas em colocação baseados em Viena que garantem a residência de dados no próprio país. A CANCOM Austria, a T-Systems e a Bechtle exploram essa abertura ao integrar a orquestração de múltiplas nuvens com centros de operações de cibersegurança que abordam o ponto de dor da escassez de talentos para clientes do mercado médio.
Consultorias globais como Capgemini, Accenture e Atos disputam renovações de terceirização de grandes empresas, mas devem se localizar para os fluxos de trabalho em língua alemã da Áustria e as rígidas regras de contratação pública. Pacotes adaptados para PMEs, ofertas de detecção e resposta gerenciadas e soluções verticais de cidade inteligente permanecem como espaço branco fértil para provedores domésticos ágeis.
Líderes do Setor de ICT da Áustria
A1 Telekom Austria AG
Amazon Web Services, Inc.
Atos SE
Capgemini SE
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A digitalização empresarial impulsionada pela rede continua a oferecer um espaço em branco claro, apoiado pela disponibilidade de espectro e pelos programas de fibra em curso. Em abril de 2026, a Áustria leiloou as bandas de 2,3 GHz e 2,6 GHz (receitas de 39,41 milhões de EUR), expandindo o conjunto de ferramentas disponíveis para operadores e prestadores de serviços oferecerem 5G de maior capacidade, incluindo casos de utilização de redes privadas e baixa latência associados à Indústria 4.0 e implementações em campus. O programa de investimento de longo prazo da A1 Telekom Austria (1 bilhão de EUR para 2022-2031, focado na expansão de banda larga e fibra na Áustria) também apoia a procura por conectividade de borda, redes geridas e serviços de TIC agrupados, transformando as atualizações de conectividade em compromissos recorrentes de TI e segurança.
As iniciativas de soberania digital do setor público criam oportunidades impulsionadas por aquisições para nuvem, cibersegurança e plataformas compartilhadas, particularmente para fornecedores capazes de cumprir expectativas de processamento em território nacional e arquiteturas padronizadas. O roteiro nacional da Década Digital cita 85 medidas com um orçamento total de 4,07 bilhões de EUR, com 83% do financiamento público destinado a expirar até ao final de 2026, o que concentra a execução em janelas de programas ativos. O Digital Austria Act 2.0 e a iniciativa GovTech-Austria também fazem referência a infraestrutura de IA comum, utilização de nuvem segura e aquisições compartilhadas, favorecendo fornecedores que combinam padrões de nuvem prontos para soberania, serviços de identidade e confiança, e capacidades operacionais alinhadas com os requisitos da administração pública.
Desenvolvimentos recentes do setor
- Maio de 2026: A Atos Austria garantiu um contrato da ÖBB Personenverkehr AG para renovar sistemas de Internet a bordo e modernizar a infraestrutura ferroviária e terrestre. O contrato de modernização de TIC de transportes expande a integração de sistemas de ponta a ponta no setor ferroviário austríaco e reforça a presença da Atos Austria na conectividade crítica de transportes. O acordo posiciona a Atos Austria para procurar oportunidades adicionais de digitalização ferroviária e do setor público na região.
- Abril de 2026: O grupo A1 Telekom Austria estendeu as detenções de espectro de 2,6 GHz na Áustria por 11 milhões de EUR. A extensão nacional do ativo de espectro apoia a expansão da cobertura 5G e serviços empresariais, permitindo oportunidades de redes privadas e serviços habilitados para a nuvem. Esta expansão reforça a resiliência da infraestrutura digital da Áustria e apoia novas implementações de redes privadas para verticais da indústria.
- Janeiro de 2026: A Atos Austria estendeu a parceria de outsourcing de TI com o Kreditschutzverband von 1870 (KSV1870) por cinco anos, incluindo serviços geridos OpenShift. O compromisso de outsourcing reforça a infraestrutura de TI crítica do setor público e a entrega de serviços nativos de nuvem. O acordo melhora a posição da Atos Austria como fornecedor de confiança para operações essenciais digitalmente habilitadas do setor público.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado de TIC da Áustria abrange os gastos na Áustria em tecnologias de informação e comunicação. Isso inclui hardware, software, serviços de TI e serviços de telecomunicações utilizados por empresas e organismos do setor público.
Exclusões de âmbito: o comércio a retalho de eletrónica de consumo (como televisões e eletrodomésticos) e os serviços profissionais não relacionados com TIC não são contabilizados.
Visão geral da segmentação
- Por Tipo
- Hardware de TI
- Hardware de Computadores
- Equipamentos de Rede
- Periféricos
- Software de TI
- Serviços de TI
- Serviços Gerenciados
- Serviços de Processos de Negócios
- Serviços de Consultoria de Negócios
- Serviços de Nuvem
- Infraestrutura de TI
- Segurança de TI
- Serviços de Comunicação
- Hardware de TI
- Por Porte de Empresa
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Modelo de Implantação
- Local
- Nuvem
- Híbrido
- Por Vertical de Setor do Usuário Final
- Governo e Administração Pública
- BFSI
- Energia e Utilidades
- Varejo, Comércio Eletrônico e Logística
- Manufatura e Indústria 4.0
- Saúde e Ciências da Vida
- (A montante/Médio/A jusante)
- Gaming e Esports
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos por construir uma base factual sólida sobre a atividade digital e os sinais de gastos ao nível da Áustria, mapeando depois esses sinais para categorias de TIC, de modo a que os dados do modelo se liguem a indicadores observáveis. As fontes públicas utilizadas nesta etapa incluem publicações da Statistik Austria sobre empresas e agregados familiares, relatórios de telecomunicações da RTR para a Áustria, indicadores de utilização de TIC e banda larga do Eurostat, tabelas da economia digital da OCDE e os painéis de avaliação da Década Digital da Comissão Europeia.
Para ligar esses indicadores ao valor de mercado, também analisamos relatórios anuais e apresentações a investidores de operadores e prestadores de serviços relevantes, portais de contratação pública e avisos de concursos para projetos de TIC, e cobertura de imprensa credível sobre implementações de grande escala (por exemplo, 5G, fibra, centros de dados e programas de nuvem). Assinaturas pagas selecionadas são utilizadas apenas para agilizar a consulta de dados financeiros de empresas, acompanhar notícias e verificar a atividade de patentes, após o que as premissas são mantidas suficientemente simples para serem reproduzidas. As fontes aqui listadas são meramente ilustrativas, e foram utilizados muitos outros documentos para recolha, validação e esclarecimento de dados.
Entrevistas e inquéritos primários
Usamos entrevistas e pesquisas com partes interessadas austríacas de telecomunicações, serviços de TI, software, distribuição de hardware e tecnologia corporativa. Suas respostas ajudam a testar os montantes secundários de receita, esclarecer o tratamento de serviços agrupados e o cronograma de substituição, e comparar premissas de orçamento e demanda antes de definir os totais finais. O recontato é usado quando as respostas diferem dos sinais oficiais de faturamento ou demanda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 24% | CXOs: 18% |
| Nível médio: 54% | Líderes funcionais/de unidade: 30% |
| Pequenos players: 22% | Gestores: 52% |
Dimensionamento e previsão de mercado
O dimensionamento é construído combinando lógica top-down e bottom-up, mas é conduzido por um conjunto de procura top-down reconstruído a partir de sinais de receita de serviços de telecomunicações específicos da Áustria, indicadores de adoção de TIC empresarial e padrões de gastos digitais do setor público. Uma vez definido esse total, corroboramo-lo utilizando verificações bottom-up seletivas, como a atribuição amostrada de receita de fornecedores à Áustria, feedback de canais sobre volumes de unidades, e uma construção de ASP multiplicado pelo volume para alguns itens mensuráveis (como subscrições de telecomunicações e categorias de hardware selecionadas). Os ajustes são feitos apenas quando a diferença é explicável.
As principais entradas utilizadas no modelo incluem o ARPU das telecomunicações e a movimentação de subscritores, a cobertura e adoção de banda larga e 5G, o momentum de adoção de nuvem empresarial, a disponibilidade de pessoal de serviços de TI e a direção das taxas de faturação, e os programas de digitalização do setor público que criam procura plurianual. Para a previsão, baseamo-nos em análise de cenários apoiada por suavização de tendências, em que o crescimento é ajustado com base nas condições macroeconómicas, na pressão de preços regulados das telecomunicações e no ritmo esperado dos projetos de modernização. Quando as peças bottom-up não cobrem empresas privadas mais pequenas ou linhas de serviço fragmentadas, preenchemos a lacuna com fatores calibrados ancorados no feedback dos respondentes e nos totais observáveis do setor.
Validação de dados e ciclo de atualização
Realizamos verificações de variância em vários pontos, para que os números finais não se alterem apenas porque um dado de entrada muda inesperadamente. Os resultados do modelo são comparados com sinais independentes, como a direção da receita das telecomunicações, indicadores de utilização de TIC empresarial e ciclos de investimento reportados, sendo depois revistas e resolvidas quaisquer anomalias antes da aprovação final.
Se for observado um novo contrato de grande dimensão, uma alteração regulatória ou uma variação acentuada de preços, os especialistas são novamente contactados para confirmar se se trata de algo estrutural ou temporário, e as premissas são atualizadas em conformidade. Os relatórios são atualizados anualmente, com atualizações intermédias para eventos materiais, sendo realizada uma revisão final antes da entrega para garantir que a versão publicada reflete a informação mais recente disponível.
Dimensão do mercado de TIC da Áustria da Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar valores publicados diferentes para as TIC na Áustria, uma vez que as fontes contabilizam diferentes componentes de gastos, utilizam anos-base diferentes e convertem moedas em momentos distintos. As diferenças também podem resultar de como os serviços de telecomunicações são tratados em relação aos serviços de TI, e de a estimativa estar mais próxima da receita dos fornecedores nacionais ou dos gastos dos utilizadores finais.
A receita de eletrónica de consumo (como televisões e eletrodomésticos) mantém-se fora do âmbito da Mordor Intelligence, o que pode reduzir o valor de mercado em comparação com valores que tratam a indústria de TIC mais ampla como um único conjunto de receitas. Outro fator recorrente é o momento de conversão cambial, em que os totais em euros são convertidos utilizando uma taxa média anual diferente, e algumas publicações misturam classificações de receita de fornecedores com gastos de utilizadores finais, o que pode duplicar a contagem de repasses de parceiros nos serviços de TI.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 20,05 bilhões de USD (2025) | |
| Publicação Setorial A | 34,70 bilhões de USD (2024) | Utiliza um total de receita de empresas de TIC nacionais (empresas classificadas no Top-1000) em EUR e depois converte para USD, o que pode incluir eletrónica adjacente, repasses de revenda e receita não relacionada com utilizadores finais no total. |
| Editora Setorial B | 18,05 bilhões de USD (2024) | Mostra um valor mais baixo para um ano anterior e parece aplicar um percurso de crescimento de longo prazo mais rápido, com clareza limitada sobre se os gastos em serviços de telecomunicações e infraestrutura de nuvem são totalmente contabilizados. |
Entre as três estimativas, a diferença resulta principalmente do que é contabilizado como TIC em comparação com a receita mais ampla de TIC, e de como os totais denominados em euros são convertidos para USD num determinado ano. Ao manter o âmbito ligado às categorias de gastos de TIC dos utilizadores finais e ao verificar cruzadamente os totais com sinais de procura das telecomunicações e das empresas, o resultado mantém-se mais fácil de relacionar com fatores claros e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de ICT da Áustria?
O mercado de ICT da Áustria está em USD 21,24 bilhões em 2026.
Com que velocidade espera-se que o mercado de ICT da Áustria cresça?
Projeta-se que o mercado suba para USD 28,36 bilhões até 2031, refletindo um CAGR de 5,95%.
Qual segmento apresenta a maior participação de receita?
Os serviços de TI lideram com 36,85% da receita de 2025.
Qual modelo de implantação está crescendo mais rapidamente?
As implantações em nuvem registram o maior CAGR de 6,55% até 2031.
Por que a escassez de talentos é uma preocupação para os provedores?
A Áustria enfrenta 24.000 vagas de ICT não preenchidas, pressionando os salários para cima e restringindo a capacidade dos projetos.
Qual vertical está se expandindo mais rapidamente?
Gaming e esports registram o crescimento mais forte a um CAGR de 6,85% até 2031.
Página atualizada pela última vez em:



