
Tamanho e Participação do Mercado de Baterias de Íons de Lítio da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Taxa de crescimento | 15.24 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias de Íons de Lítio da Ásia-Pacífico por Mordor Intelligence
Espera-se que o Mercado de Baterias de Íons de Lítio da Ásia-Pacífico registre um CAGR de 15,24% durante o período de previsão.
Espera-se que o setor automotivo seja um dos principais segmentos de usuários finais de baterias de íons de lítio no futuro próximo. Prevê-se que a penetração dos veículos elétricos proporcionará um enorme impulso ao crescimento da indústria de baterias de íons de lítio.
Estima-se que uma parcela significativa da população da Ásia-Pacífico vive sem acesso à eletricidade e depende de combustíveis convencionais, como querosene e diesel, para suas necessidades de iluminação e carregamento de telefones celulares. As soluções de armazenamento de energia integradas com baterias de íons de lítio deverão registrar uma taxa crescente de adoção devido aos benefícios técnicos a elas associados e à queda nos preços das baterias de íons de lítio. Isso, por sua vez, deverá criar um número significativo de oportunidades para os fabricantes de baterias de íons de lítio no futuro próximo.
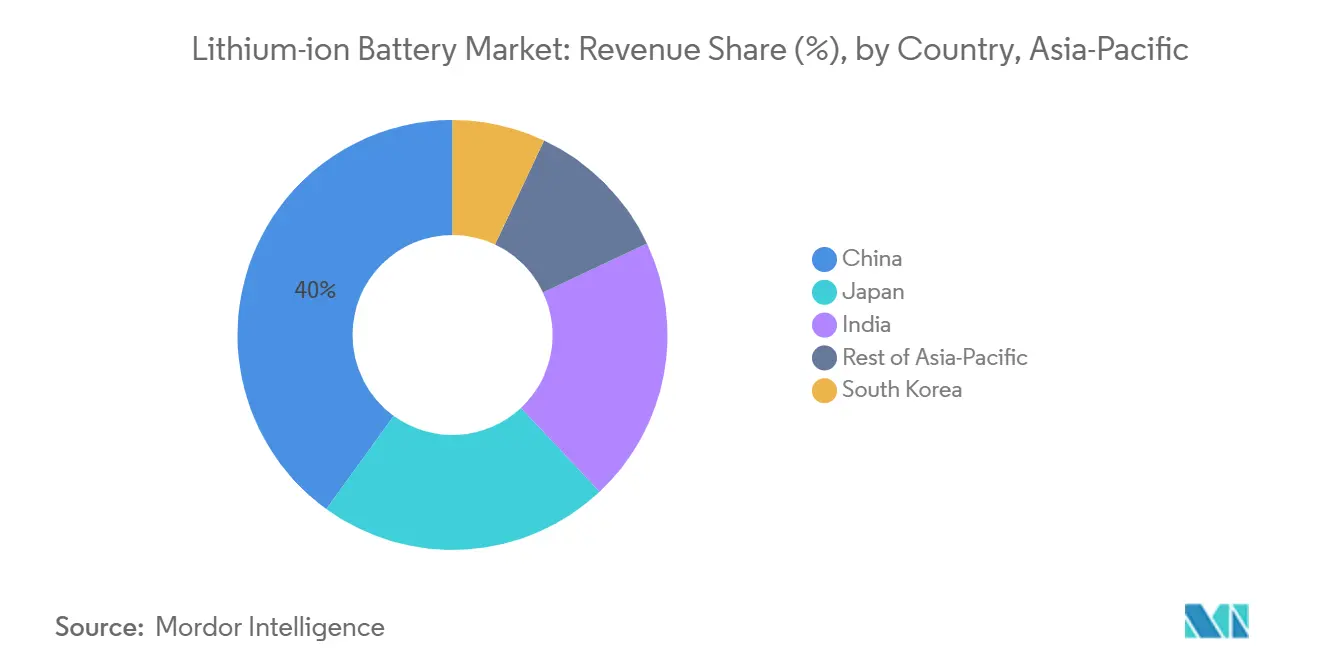
A China provavelmente será o player dominante no mercado de baterias de íons de lítio da Ásia-Pacífico, impulsionada pelo aumento da urbanização, dos gastos dos consumidores e do crescimento do mercado de veículos elétricos (VE).
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Espera-se que o Segmento de Baterias Automotivas seja o Segmento de Crescimento Mais Rápido
Espera-se que o setor automotivo seja um dos principais segmentos de usuários finais de baterias de íons de lítio no futuro próximo. A penetração dos veículos elétricos deverá fornecer um enorme impulso para o crescimento da indústria de baterias de íons de lítio na Ásia-Pacífico.
Uma variedade de diferentes tipos de veículos está agora disponível, apresentando graus crescentes de hibridização e eletrificação. Existem vários tipos de veículos, incluindo veículos elétricos híbridos (HEVs), veículos elétricos híbridos plug-in e veículos elétricos (EVs).
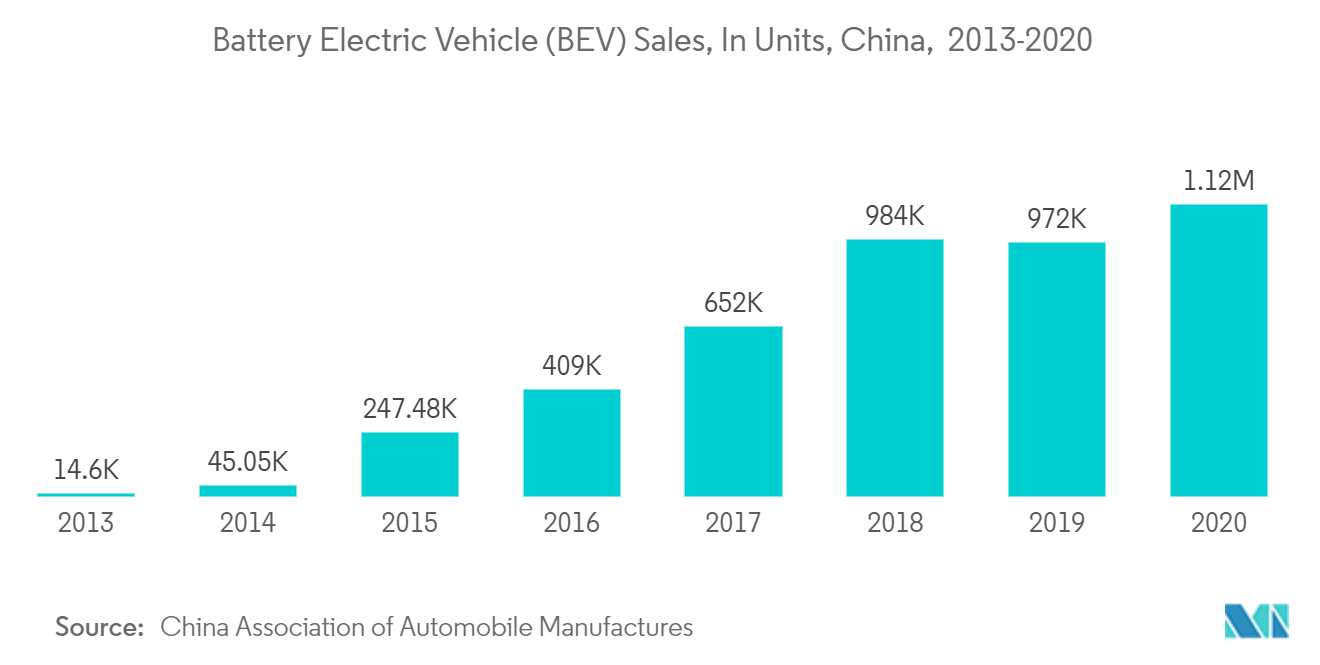
Tanto nas economias desenvolvidas quanto nas em desenvolvimento, a adoção de veículos elétricos está aumentando a uma alta taxa de crescimento. Por exemplo, de acordo com a Associação Chinesa de Fabricantes de Automóveis (AMMA), em 2020, a China foi o maior mercado de veículos elétricos (EV), com aproximadamente 1,12 milhão de veículos elétricos a bateria (BEVs) vendidos, e espera-se que permaneça o maior mercado mundial de carros elétricos durante o período de previsão.
Da mesma forma, a partir de 2021, a Índia já está entre os países líderes em vendas globais de EVs, juntamente com outras economias em desenvolvimento, e já começou a transformar sua infraestrutura de transporte público para EVs.
A Índia tem testemunhado um aumento na fabricação local de baterias de íons de lítio devido ao impulso do governo em relação à mobilidade elétrica. O governo indiano tem como objetivo alcançar uma frota 30% elétrica até 2030. Além disso, em julho de 2019, o governo indiano anunciou isenções de imposto de renda para potenciais compradores de EVs e reduziu o imposto sobre bens e serviços (GST) sobre EVs de 12% para 5%. Em março de 2019, o governo do país aprovou a criação de uma Missão Nacional sobre Mobilidade Transformadora e Armazenamento de Energia para impulsionar iniciativas de mobilidade limpa e sustentável com um programa de fabricação em fases (PMP) de 5 anos até 2024.
O mercado de veículos elétricos a bateria na Ásia-Pacífico tem sido fortemente impulsionado pela presença de vários concorrentes, apoiados pelo generoso suporte governamental, sustentando a demanda por soluções de pacotes de baterias para EVs da Ásia-Pacífico. Por exemplo, a China prorrogou os incentivos relacionados à compra de veículos de nova energia (NEVs) até 2022.
Algumas empresas não automotivas, como a Alibaba, também estão entrando no mercado de EVs em rápido crescimento no país. Por exemplo, em janeiro de 2021, o Alibaba Group lançou dois modelos elétricos no país, sob a marca IM (Intelligence in Motion), em parceria com a SAIC Motor. As células de bateria para esses veículos são fornecidas pela CATL.
Dos dois modelos lançados, um é um sedã elétrico e o outro é um SUV elétrico. Espera-se que o sedã seja lançado primeiro, com a pré-venda iniciando na Auto China 2021 em abril, e o SUV poderá chegar ao mercado em 2022. A empresa informou que os veículos poderão ser oferecidos com uma bateria de 93 kWh, enquanto uma bateria de 115 kWh estará disponível como opção. Portanto, o sedã poderá oferecer uma autonomia de até 874 km no ciclo NEDC. Assim, esses futuros veículos elétricos deverão aumentar a demanda por baterias de íons de lítio na região durante o período de previsão.
No cenário de mercado atual, espera-se que o apoio político desempenhe um papel crucial na condução da adoção de veículos elétricos. O apoio político permite o crescimento do mercado tornando os veículos atraentes para os consumidores, reduzindo os riscos para os investidores e incentivando os fabricantes a desenvolver veículos elétricos em grande escala. Isso, por sua vez, deverá impulsionar a demanda por baterias de íons de lítio na região da Ásia-Pacífico durante o período de previsão.
A China está Impulsionando a Demanda do Mercado
A região da Ásia-Pacífico possui múltiplas economias em crescimento com recursos naturais e humanos substanciais. Espera-se que a China e a Índia sejam os principais polos de investimento para empresas de baterias de íons de lítio nos próximos anos, em razão do apoio em nível de políticas dos governos tanto para energias renováveis quanto para VEs, e de uma crescente população de classe média criando demanda por eletrônicos de consumo.
A Índia tem testemunhado um aumento na fabricação local de baterias de íons de lítio, devido ao impulso do governo na mobilidade elétrica. O governo indiano tem como objetivo alcançar uma frota 30% elétrica até 2030 e tem formulado políticas e programas para atingir a meta. Por exemplo, em 2021, o governo alterou o esquema FAME-II (Adoção e Fabricação Mais Rápida de Veículos Elétricos-II) em andamento para aumentar a taxa de subsídio para veículos elétricos de INR 10.000/kWh para INR 15.000/kWh, a fim de reduzir a diferença entre motocicletas movidas a gasolina e as movidas a eletricidade.
De acordo com a Associação Chinesa de Fabricantes de Automóveis (AMMA), em 2020, a China foi o maior mercado para veículos elétricos (VEs), com um estimado de 0,251 milhão de veículos elétricos híbridos plug-in (PHEVs) e 1,12 milhão de veículos elétricos a bateria (BEVs) sendo vendidos. Espera-se que permaneça o maior mercado mundial de carros elétricos durante o período de previsão.
Espera-se ainda que a China domine, com uma participação de 57% do mercado global de VEs até 2030. A adoção de VEs no país está sendo ainda mais impulsionada pelo desenvolvimento da infraestrutura de carregamento. De acordo com a IEA, a China tinha como objetivo implantar 1.200 estações para troca de baterias e 500.000 carregadores de acesso público para atender a 5 milhões de VEs até 2020.
O aumento da adoção de veículos elétricos está alinhado com a política de energia limpa. A fim de reduzir o desequilíbrio entre oferta e demanda, o governo da China está planejando flexibilizar as restrições sobre os fabricantes de automóveis que importam carros para o país.
Espera-se que isso aumente a demanda por dispositivos e veículos tecnicamente avançados devido aos benefícios proporcionados pelos mesmos, levando a um crescimento na demanda por baterias de íons de lítio.
Panorama regulatório
A conformidade das baterias de íon-lítio na Ásia-Pacífico ainda depende amplamente de regras de segurança e de fim de vida específicas de cada país, em vez de uma estrutura regional harmonizada. Na China, os reguladores têm avançado a supervisão da reciclagem para exigências mais formais: em janeiro de 2026, o Ministério da Indústria e Tecnologia da Informação (MIIT) e cinco outros departamentos emitiram as Medidas Provisórias para a Reciclagem e Utilização Integral de Baterias de Tração Usadas de NEVs, que aumentam os requisitos de relato e gestão em coleta, rastreabilidade e tratamento.
As normas de segurança de produto e avaliação em serviço também estão sendo reforçadas, particularmente para baterias de tração de veículos elétricos. A China começou a implementar a GB 38031-2025 em julho de 2026 (substituindo a versão de 2020) com requisitos de teste de segurança mais estritos, e a GB/T 47136-2026 em maio de 2026 para avaliação do estado de saúde e segurança de baterias de tração. Na Índia, o Bureau of Indian Standards (BIS) atualizou as expectativas de conformidade para células e baterias de lítio no âmbito do Compulsory Registration Scheme (CRS), incluindo diretrizes de fevereiro de 2026 sobre a verificação da capacidade nominal para células e baterias secundárias de lítio seladas portáteis, e um prazo de dezembro de 2025 para implementar a Emenda nº 1 à IS 16270:2023 para baterias usadas em aplicações fotovoltaicas solares.
Análise da cadeia de valor
A cadeia de valor regional abrange a mineração e o refino upstream de lítio, níquel, cobalto e grafite, seguidos pela produção de materiais ativos (cátodo e ânodo), separadores e eletrólitos. Em seguida, avança para a fabricação de células e integração de módulos/pacotes, com demanda downstream proveniente das aplicações automotivas, industriais e de eletrônicos de consumo. A China ancora múltiplas etapas da cadeia, incluindo uma parcela dominante da capacidade de materiais ativos de cátodo e ânodo, enquanto Coreia do Sul e Japão contribuem com capacidade substancial de fabricação de células e componentes e atuam como bases de fornecimento alternativas para alguns fabricantes de equipamento original (OEMs).
Investimentos e parcerias recentes mostram esforços contínuos para localizar e integrar verticalmente a produção além da China. Por exemplo, a Hyundai Motor Company e a Kia Corporation assinaram um memorando de entendimento com a Exide Energy Solutions em abril de 2024 para localizar a produção de baterias LFP na Índia para veículos elétricos, ligando a demanda de OEMs automotivos à fabricação doméstica de baterias. No Sudeste Asiático, a CATL e parceiros (incluindo a ANTAM e a Indonesia Battery Corporation) iniciaram em julho de 2025 um projeto de integração de baterias na Indonésia projetado para cobrir desde a mineração de níquel até a fabricação de baterias, enquanto a Volkswagen Group China firmou parceria com a CATL em fevereiro de 2025 para desenvolver baterias de lítio sob medida para modelos Volkswagen na China, reforçando o codesenvolvimento entre OEMs e fabricantes de células em toda a região.
Cenário Competitivo
O mercado de baterias de íons de lítio da Ásia-Pacífico é fragmentado. Alguns dos principais players neste mercado são Contemporary Amperex Technology Co. Limited, BYD Co. Ltd, Samsung SDI Co. Ltd, Panasonic Corporation e EnerSys, entre outros.
Líderes do Setor de Baterias de Íons de Lítio da Ásia-Pacífico
-
Samsung SDI Co. Ltd.
-
Panasonic Corporation
-
Contemporary Amperex Technology Co Ltd.
-
EnerSys
-
BYD Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias de Íons de Lítio da Ásia-Pacífico Empresas cobertas neste relatório
- BYD Co. Ltd
- Contemporary Amperex Technology Co. Limited
- Duracell Inc.
- EnerSys
- GS Yuasa Corporation
- Johnson Controls International PLC
- LG Chem Ltd
- Panasonic Corporation
- Samsung SDI Co. Ltd
- Sony Corporation
- Tesla Inc.
- TianJin Lishen Battery Joint-Stock Co. Ltd
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo em toda a Ásia-Pacífico é a expansão da capacidade local de fabricação de células e pacotes, ligada a programas domésticos de veículos elétricos e armazenamento estacionário, com foco particular na Índia e no Sudeste Asiático. A Índia está adicionando etapas de fabricação que reduzem o ciclo de qualificação para o fornecimento local a OEMs. Em julho de 2026, a Amara Raja Advanced Cell Technologies inaugurou uma planta de qualificação de clientes de 60 MWh em Divitipally, Telangana (reportada como um investimento de 500 crore de INR) para validar células antes de sua produção comercial planejada em escala de GWh. A Exide Industries também divulgou um plano de investimento de primeira fase de 1.400 crore de INR para um projeto de células de íon-lítio de múltiplos gigawatt-hora em Bengaluru (anunciado em julho de 2026), o que apoia a diversificação adicional de fornecedores dentro do ecossistema de baterias da Índia.
O armazenamento estacionário e as químicas de próxima geração criam mais oportunidades para fabricantes capazes de conectar P&D, conformidade de segurança e localização. Em julho de 2026, a Vikram Solar assinou um memorando de entendimento com o governo de Tamil Nadu para estabelecer uma planta de fabricação de sistemas de armazenamento de energia em baterias (BESS) em Tirunelveli (investimento reportado de 15.037 crore de INR), adicionando uma âncora industrial para a demanda orientada a armazenamento. No Nordeste Asiático, a Samsung SDI anunciou em julho de 2026 um plano de investimento de 25 trilhões de wons até 2040, dividido entre Ulsan para produção em massa e Cheonan para P&D e linhas piloto, visando o desenvolvimento de baterias de estado sólido, LFP e sódio-íon e reforçando a diversificação tecnológica juntamente com a expansão de capacidade.
Desenvolvimentos industriais recentes em Mercado de Baterias de Íons de Lítio da Ásia-Pacífico
- Julho de 2026: a Samsung SDI anunciou um plano de investimento de 25 trilhões de wons até 2040, dividindo os gastos entre Ulsan para produção em massa e Cheonan para P&D e linhas de produção piloto. O programa abrange tecnologias de próxima geração, incluindo baterias de estado sólido, LFP e sódio-íon, fortalecendo seu roteiro além dos portfólios atuais de NCM. Isso aumenta a pressão competitiva sobre os fornecedores regionais para acompanhar tanto a profundidade tecnológica quanto a escala, atendendo simultaneamente aos requisitos de segurança cada vez mais rigorosos.
- Fevereiro de 2025: a Volkswagen Group China anunciou uma colaboração com a CATL para desenvolver baterias de lítio sob medida para modelos Volkswagen na China. A parceria aprofunda o codesenvolvimento entre OEM e fabricante de células e pode acelerar a tradução dos requisitos da plataforma do veículo em design de células, integração de pacotes e metas de custo. Também reforça cadeias de fornecimento centradas na China para OEMs globais que vendem em escala na região.
- Abril de 2024: a Hyundai Motor Company e a Kia Corporation assinaram um memorando de entendimento com a Exide Energy Solutions para localizar a produção de baterias LFP na Índia para veículos elétricos. A parceria conecta uma grande base de demanda automotiva a um fornecedor doméstico de baterias, apoiando a localização do fornecimento de células a pacotes para o mercado indiano. Também aumenta a intensidade competitiva para fornecedores estabelecidos baseados em importação, à medida que a Índia expande sua profundidade de fabricação local.
Mercado de Baterias de Íons de Lítio da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor das baterias de íons de lítio vendidas e utilizadas em toda a Ásia-Pacífico, contabilizadas no ponto em que os produtos de bateria são fornecidos às aplicações de uso final na região. O dimensionamento reflete a demanda dos principais setores consumidores de baterias e rastreia o valor em USD.
Exclusões de escopo: Exclui químicas recarregáveis não baseadas em lítio (como chumbo-ácido e NiMH) e pacotes usados ou reaproveitados negociados em mercados secundários.
Visão Geral da Segmentação
- Aplicação
- Baterias Automotivas
- Baterias Industriais
- Baterias para Eletrônicos de Consumo
- Outras Aplicações
- Geografia
- Índia
- China
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o conjunto de demanda, a direção das políticas e o perfil de oferta em toda a Ásia-Pacífico antes de qualquer premissa ser aplicada no modelo. Utilizamos fontes públicas como estatísticas de EVs e cadeia de suprimentos de baterias da AIE, publicações de armazenamento de energia da IRENA, dados de comércio do UN Comtrade para células e pacotes, e escritórios nacionais de estatística e portais alfandegários para os grandes países da região.
Também analisamos sinais técnicos e de mercado, incluindo periódicos revisados por pares sobre tendências de química de células e padrões de segurança, além de apresentações para investidores, relatórios anuais e registros em bolsa de empresas listadas de baterias e materiais. Em alguns casos, assinaturas pagas para dados financeiros de empresas e um banco de dados de remessas de importação-exportação em nível de embarque foram utilizados para verificar receitas reportadas, padrões de remessa e movimentação de produtos de bateria entre países. Esses exemplos não são exaustivos, e outros documentos e conjuntos de dados públicos foram referenciados para coletar, validar e esclarecer os dados de entrada.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas curtas foram utilizadas para validar partes da análise que a pesquisa documental não conseguiu confirmar de forma clara, como a lógica de divisão por aplicação, movimentação de preços e a velocidade das mudanças na composição química. As discussões abrangeram fabricantes, distribuidores, integradores e grandes compradores nos mercados da Ásia-Pacífico. O feedback dos respondentes foi então utilizado para confirmar os dados de entrada do ano base e ajustar as variáveis de previsão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento do Mercado e Previsão
Para o dimensionamento, utilizamos métodos de cima para baixo e de baixo para cima. A construção de cima para baixo parte dos indicadores de demanda de baterias da Ásia-Pacífico e reconstrói o valor por aplicação usando padrões de penetração e utilização. Quando as vendas de EVs por país, a produção de eletrônicos de consumo e as adições de armazenamento estacionário são combinadas, o total do mercado torna-se visível ao final.
Para manter o modelo prático, rastreamos e atualizamos um conjunto definido de dados de entrada, incluindo taxas de eletrificação de EVs e motocicletas, capacidade de bateria implantada em GWh, preços médios de pacotes por principais aplicações, adições de capacidade de fabricação local e fluxos comerciais de células e pacotes. Essas variáveis ajudam a separar o crescimento real da demanda de acumulações temporárias de estoque, e também mostram quando os preços estão impulsionando o valor mais do que o volume.
As previsões são produzidas usando análise de cenários, com ajuste de tendência de curto prazo nos principais fatores. Os resultados são então revisados em relação ao que os entrevistados esperam para a velocidade de adoção e queda de preços. Uma verificação seletiva de baixo para cima é feita por meio de divisões de receita de fornecedores amostrados, verificações de canal e preço médio de venda (ASP) multiplicado pelos volumes estimados nas principais aplicações. Onde dados diretos estão ausentes, as lacunas são tratadas usando índices de proxy conservadores de países similares.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados por meio de triangulação entre sinais independentes, e as maiores variâncias são investigadas antes da aprovação final. Comparamos os resultados implícitos de GWh e valor com os movimentos comerciais, aumentos de capacidade declarados e indicadores a jusante, como produção de EVs e comissionamento de armazenamento em rede. Saltos incomuns são sinalizados para uma segunda revisão.
Seguimos uma revisão interna de múltiplas etapas, e acompanhamentos de entrevistas são acionados quando padrões de preços, políticas ou remessas alteram materialmente o quadro de demanda. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Baterias de Íons de Lítio da Ásia-Pacífico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de tamanho de mercado publicados para baterias de íons de lítio da Ásia-Pacífico frequentemente diferem porque o escopo não é idêntico, e porque os preços e as divisões por aplicação são tratados de forma diferente entre os estudos. As diferenças geralmente estão relacionadas ao que é contabilizado como produto de bateria versus categorias adjacentes, qual ano é utilizado como base e como as variações de moeda e preços são incorporadas à previsão.
Pacotes de segunda vida e outras transações de mercado secundário estão fora do escopo da Mordor Intelligence, e isso por si só pode distanciar os totais publicados em uma região onde atividades de reaproveitamento e revenda coexistem com a demanda por novas baterias. Outra lacuna comum é a trajetória de preços, onde algumas fontes mantêm uma curva de preço médio de venda (ASP) mais plana ou utilizam diferentes pontos de preço de pacotes e células sem alinhá-los aos mesmos pesos de demanda por aplicação e cronograma.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhões de USD (2024) | |
| Consultoria Regional A | 45,00 bilhões de USD (2023) | Utiliza um ano base diferente e pode combinar definições mais amplas de energia e potência, o que pode incluir atividades adjacentes da cadeia de valor de baterias que não são contabilizadas como valor de mercado de baterias neste escopo. |
| Editora do Setor B | 14,40 bilhões de USD (2023) | Frequentemente reflete uma composição de aplicações mais restrita e pode subestimar a demanda industrial e estacionária, podendo aplicar uma tendência de preços simplificada que não se ajusta totalmente às mudanças em nível de química e pacote. |
A dispersão na tabela decorre principalmente das bordas de escopo e de como os pesos de preço e demanda são aplicados entre aplicações e anos. Ao vincular as premissas de volta a sinais de demanda observáveis e repetindo as mesmas verificações a cada ciclo, mantemos uma estimativa equilibrada que pode ser explicada e recalculada quando novos pontos de dados surgem.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Baterias de Íons de Lítio da Ásia-Pacífico?
Projeta-se que o Mercado de Baterias de Íons de Lítio da Ásia-Pacífico registre um CAGR superior a 15,24% durante o período de previsão (2026-2031)
Quem são os principais players no Mercado de Baterias de Íons de Lítio da Ásia-Pacífico?
Samsung SDI Co. Ltd., Panasonic Corporation, Contemporary Amperex Technology Co Ltd., EnerSys e BYD Co. Ltd. são as principais empresas que operam no Mercado de Baterias de Íons de Lítio da Ásia-Pacífico.
Quais anos este Mercado de Baterias de Íons de Lítio da Ásia-Pacífico abrange?
O relatório abrange o tamanho histórico do Mercado de Baterias de Íons de Lítio da Ásia-Pacífico para os anos: 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Baterias de Íons de Lítio da Ásia-Pacífico para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.