
Taille et parts de marché des batteries lithium-ion en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taux de croissance | 15.24 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries lithium-ion en Asie-Pacifique par Mordor Intelligence
Le marché des batteries lithium-ion en Asie-Pacifique devrait enregistrer un CAGR de 15,24 % au cours de la période de prévision.
Le secteur automobile devrait être l'un des principaux segments d'utilisateurs finaux pour les batteries lithium-ion dans un avenir proche. La pénétration des véhicules électriques devrait constituer une impulsion massive pour la croissance de l'industrie des batteries lithium-ion.
Une fraction importante de la population d'Asie-Pacifique est estimée vivre sans accès à l'électricité et dépend de combustibles conventionnels, tels que le kérosène et le diesel, pour ses besoins en éclairage et en recharge de téléphones mobiles. Les solutions de stockage d'énergie intégrant des batteries lithium-ion sont susceptibles de connaître un taux d'adoption croissant en raison des avantages techniques qui leur sont associés et de la baisse des prix des batteries lithium-ion. Cela devrait, à son tour, créer un nombre significatif d'opportunités pour les fabricants de batteries Li-ion dans un avenir proche.
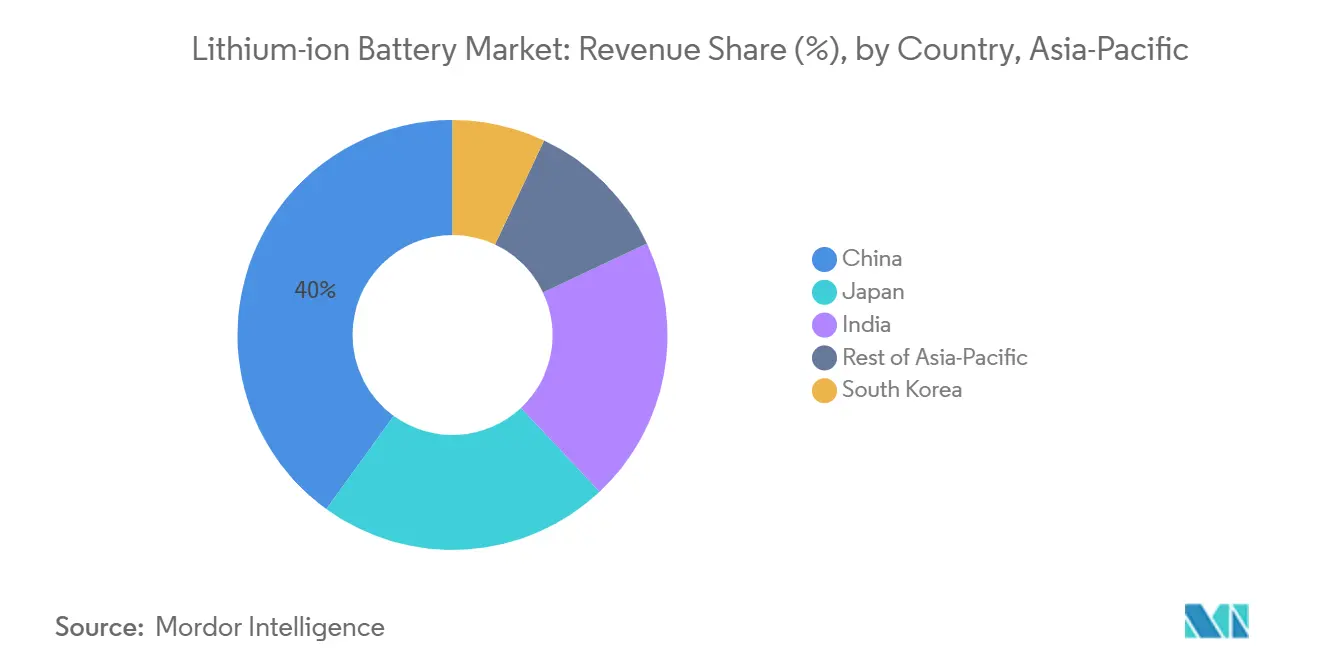
La Chine devrait être le principal acteur du marché des batteries lithium-ion en Asie-Pacifique, soutenue par une urbanisation croissante, des dépenses de consommation et la croissance du marché des véhicules électriques (VE).
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Le segment des batteries automobiles devrait être le segment à la croissance la plus rapide
Le secteur automobile devrait être l'un des principaux segments d'utilisateurs finaux des batteries lithium-ion dans un avenir proche. La pénétration des véhicules électriques devrait constituer une impulsion massive pour la croissance de l'industrie des batteries lithium-ion en Asie-Pacifique.
Une gamme de différents types de véhicules est désormais disponible, présentant des degrés croissants d'hybridation et d'électrification. Il existe différents types de véhicules, notamment les véhicules électriques hybrides (VEH), les véhicules électriques hybrides rechargeables et les véhicules électriques (VE).
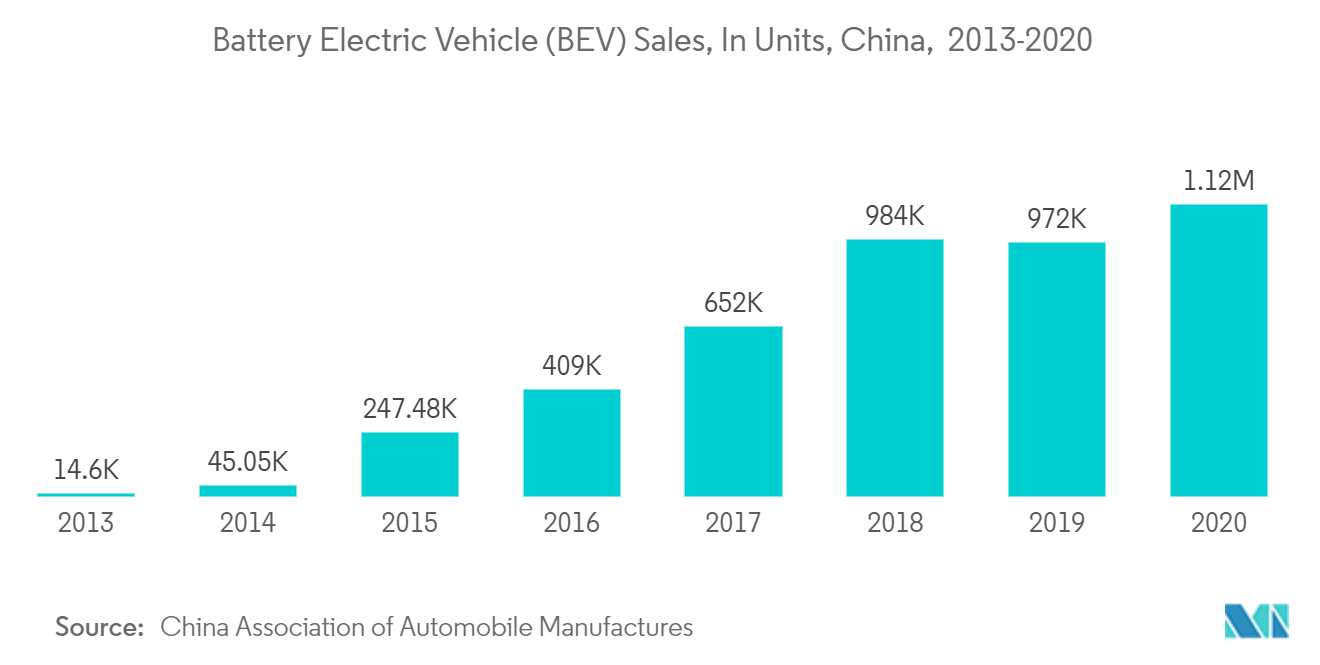
Dans les économies développées et en développement, l'adoption des véhicules électriques augmente à un taux de croissance élevé. Par exemple, selon l'Association chinoise des constructeurs automobiles (AMMA), en 2020, la Chine était le plus grand marché de véhicules électriques (VE), avec environ 1,12 million de véhicules électriques à batterie (VEB) vendus, et elle devrait rester le plus grand marché mondial de voitures électriques pendant la période de prévision.
De même, à partir de 2021, l'Inde figure déjà parmi les pays leaders dans les ventes mondiales de VE, aux côtés d'autres économies en développement, et a déjà commencé à transformer son infrastructure de transport public pour les VE.
L'Inde a connu une montée en puissance de la fabrication locale de batteries lithium-ion en raison de l'impulsion donnée par le gouvernement à la mobilité électrique. Le gouvernement indien vise à atteindre une flotte électrique de 30 % d'ici 2030. De plus, en juillet 2019, le gouvernement indien a annoncé des exonérations d'impôt sur le revenu pour les futurs acheteurs de VE et a réduit la taxe sur les biens et services (TBS) sur les VE de 12 % à 5 %. En mars 2019, le gouvernement du pays a approuvé la création d'une Mission nationale sur la mobilité transformatrice et le stockage des batteries afin de promouvoir des initiatives de mobilité propre et durable avec un programme de fabrication par phases (PFP) de 5 ans jusqu'en 2024.
Le marché des véhicules électriques à batterie en Asie-Pacifique a été fortement alimenté par la présence de plusieurs concurrents, soutenus par le généreux soutien des gouvernements, stimulant la demande de solutions de batteries pour VE en Asie-Pacifique. Par exemple, la Chine a prolongé les incitations liées à l'achat de véhicules à nouvelles énergies (VNE) jusqu'en 2022.
Certaines entreprises non automobiles, comme Alibaba, entrent également sur le marché des VE en pleine croissance dans le pays. Par exemple, en janvier 2021, Alibaba Group a lancé deux modèles électriques dans le pays, sous la marque IM (Intelligence in Motion), en partenariat avec SAIC Motor. Les cellules de batterie pour ces véhicules sont fournies par CATL.
Parmi les deux modèles lancés, l'un est une berline électrique et l'autre est un SUV électrique. La berline devrait être lancée en premier, avec la prévente débutant à Auto China 2021 en avril, et le SUV pourrait arriver sur le marché en 2022. La société a indiqué que les véhicules pourraient être proposés avec une batterie de 93 kWh, tandis qu'une batterie de 115 kWh sera disponible en option. Ainsi, la berline pourrait offrir une autonomie allant jusqu'à 874 km dans le cycle NEDC. De tels véhicules électriques à venir sont donc susceptibles d'accroître la demande de batteries lithium-ion dans la région pendant la période de prévision.
Dans le scénario de marché actuel, le soutien des politiques publiques devrait jouer un rôle crucial dans la stimulation de l'adoption des véhicules électriques. Le soutien des politiques publiques favorise la croissance du marché en rendant les véhicules attrayants pour les consommateurs, en réduisant les risques pour les investisseurs et en encourageant les fabricants à développer des véhicules électriques à grande échelle. Cela devrait à son tour stimuler la demande de batteries lithium-ion dans la région Asie-Pacifique pendant la période de prévision.
La Chine stimule la demande du marché
La région Asie-Pacifique compte plusieurs économies en croissance dotées de ressources naturelles et humaines substantielles. La Chine et l'Inde devraient être des pôles d'investissement majeurs pour les entreprises de batteries lithium-ion dans les années à venir, en raison du soutien politique des gouvernements en faveur des énergies renouvelables et des VE, ainsi que d'une classe moyenne croissante créant une demande pour l'électronique grand public.
L'Inde a connu une montée en puissance de la fabrication locale de batteries lithium-ion, en raison de l'impulsion donnée par le gouvernement à la mobilité électrique. Le gouvernement indien vise à atteindre une flotte électrique de 30 % d'ici 2030 et a formulé des politiques et des programmes pour atteindre cet objectif. Par exemple, en 2021, le gouvernement a modifié le programme FAME-II (Adoption et fabrication accélérées de véhicules électriques-II) en cours pour augmenter le taux de subvention pour les véhicules électriques de 10 000 INR/kWh à 15 000 INR/kWh afin de réduire l'écart entre les deux-roues à essence et les deux-roues électriques.
Selon l'Association chinoise des constructeurs automobiles (AMMA), en 2020, la Chine était le plus grand marché pour les véhicules électriques (VE), avec environ 0,251 million de véhicules électriques hybrides rechargeables (VEHR) et 1,12 million de véhicules électriques à batterie (VEB) vendus. Elle devrait rester le plus grand marché mondial de voitures électriques au cours de la période de prévision.
La Chine devrait en outre dominer, avec une part de 57 % du marché mondial des VE d'ici 2030. L'adoption des VE dans le pays est en outre propulsée par le développement des infrastructures de recharge. Selon l'AIE, la Chine avait prévu de déployer 1 200 stations d'échange de batteries et 500 000 chargeurs accessibles au public pour desservir 5 millions de VE d'ici 2020.
L'adoption croissante des véhicules électriques s'inscrit dans le cadre de la politique d'énergie propre. Afin de réduire le déséquilibre entre l'offre et la demande, le gouvernement chinois prévoit d'assouplir les restrictions imposées aux constructeurs automobiles qui importent des voitures dans le pays.
Cela devrait stimuler la demande d'appareils et de véhicules techniquement avancés en raison des avantages qu'ils procurent, entraînant une croissance de la demande de batteries lithium-ion.
Paysage réglementaire
La conformité des batteries lithium-ion en Asie-Pacifique repose encore largement sur des règles de sécurité et de fin de vie spécifiques à chaque pays, plutôt que sur un cadre régional harmonisé. En Chine, les régulateurs ont fait évoluer la supervision du recyclage vers des exigences plus formelles : en janvier 2026, le Ministère de l'Industrie et des Technologies de l'Information (MIIT) et cinq autres départements ont publié les Mesures provisoires pour le recyclage et l'utilisation complète des batteries de traction usagées des VEN, qui renforcent les exigences de reporting et de gestion sur la collecte, la traçabilité et le traitement.
Les normes de sécurité des produits et d'évaluation en service se durcissent également, en particulier pour les batteries de traction des véhicules électriques. La Chine a commencé à appliquer la norme GB 38031-2025 en juillet 2026 (remplaçant la version de 2020) avec des exigences d'essais de sécurité plus strictes, et la norme GB/T 47136-2026 en mai 2026 pour l'évaluation de l'état de santé et de sécurité des batteries de traction. En Inde, le Bureau of Indian Standards (BIS) a mis à jour les exigences de conformité pour les cellules et batteries au lithium dans le cadre du Compulsory Registration Scheme (CRS), y compris des directives de février 2026 sur la vérification de la capacité nominale des cellules et batteries secondaires au lithium scellées portables, et une échéance de décembre 2025 pour mettre en œuvre l'Amendement n° 1 à la norme IS 16270:2023 pour les batteries utilisées dans les applications photovoltaïques solaires.
Analyse de la chaîne de valeur
La chaîne de valeur régionale couvre l'exploitation minière et le raffinage en amont du lithium, du nickel, du cobalt et du graphite, suivis de la production de matériaux actifs (cathode et anode), de séparateurs et d'électrolytes. Elle se poursuit ensuite avec la fabrication de cellules et l'intégration de modules/packs, avec une demande en aval provenant des applications automobiles, industrielles et d'électronique grand public. La Chine ancre plusieurs étapes de la chaîne, y compris une part dominante de la capacité en matériaux actifs de cathode et d'anode, tandis que la Corée du Sud et le Japon apportent une capacité substantielle de fabrication de cellules et de composants et servent de bases d'approvisionnement alternatives pour certains équipementiers.
Les investissements et partenariats récents montrent des efforts continus de localisation et d'intégration verticale au-delà de la Chine. Par exemple, Hyundai Motor Company et Kia Corporation ont signé un protocole d'accord avec Exide Energy Solutions en avril 2024 pour localiser la production de batteries LFP en Inde pour les véhicules électriques, reliant la demande des équipementiers automobiles à la fabrication de batteries nationale. En Asie du Sud-Est, CATL et ses partenaires (dont ANTAM et Indonesia Battery Corporation) ont posé la première pierre en juillet 2025 d'un projet d'intégration de batteries en Indonésie conçu pour couvrir l'ensemble de la chaîne, de l'exploitation du nickel à la fabrication de batteries, tandis que Volkswagen Group China s'est associé à CATL en février 2025 pour développer des batteries au lithium sur mesure pour les modèles Volkswagen en Chine, renforçant la codéveloppement entre équipementiers et fabricants de cellules dans la région.
Paysage concurrentiel
Le marché des batteries lithium-ion en Asie-Pacifique est fragmenté. Parmi les principaux acteurs de ce marché figurent Contemporary Amperex Technology Co. Limited, BYD Co. Ltd, Samsung SDI Co. Ltd, Panasonic Corporation et EnerSys, entre autres.
Leaders du secteur des batteries lithium-ion en Asie-Pacifique
-
Samsung SDI Co. Ltd.
-
Panasonic Corporation
-
Contemporary Amperex Technology Co Ltd.
-
EnerSys
-
BYD Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des batteries lithium-ion en Asie-Pacifique Entreprises couvertes dans ce rapport
- BYD Co. Ltd
- Contemporary Amperex Technology Co. Limited
- Duracell Inc.
- EnerSys
- GS Yuasa Corporation
- Johnson Controls International PLC
- LG Chem Ltd
- Panasonic Corporation
- Samsung SDI Co. Ltd
- Sony Corporation
- Tesla Inc.
- TianJin Lishen Battery Joint-Stock Co. Ltd
Lire l’analyse des entreprises de marché des batteries lithium-ion en Asie-Pacifique
Opportunités de marché et perspectives d'avenir
Une opportunité à court terme dans toute l'Asie-Pacifique est l'expansion de la capacité de fabrication locale de cellules et de packs liée aux programmes nationaux de véhicules électriques et de stockage stationnaire, avec un accent particulier sur l'Inde et l'Asie du Sud-Est. L'Inde ajoute des étapes de fabrication qui réduisent le cycle de qualification pour l'approvisionnement local des équipementiers. En juillet 2026, Amara Raja Advanced Cell Technologies a mis en service une usine de qualification client de 60 MWh à Divitipally, au Telangana (annoncée comme un investissement de 500 crores INR) pour valider les cellules avant sa production commerciale prévue à l'échelle du GWh. Exide Industries a également révélé un plan d'investissement de première phase de 1 400 crores INR pour un projet de cellules lithium-ion multi-gigawattheures à Bengaluru (annoncé en juillet 2026), ce qui soutient une diversification supplémentaire des fournisseurs au sein de l'écosystème indien des batteries.
Le stockage stationnaire et les chimies de nouvelle génération créent d'autres opportunités pour les fabricants capables de relier R&D, conformité en matière de sécurité et localisation. En juillet 2026, Vikram Solar a signé un protocole d'accord avec le gouvernement du Tamil Nadu pour établir une usine de fabrication de systèmes de stockage d'énergie par batterie (BESS) à Tirunelveli (investissement annoncé de 15 037 crores INR), ajoutant un ancrage industriel pour la demande orientée vers le stockage. En Asie du Nord-Est, Samsung SDI a annoncé en juillet 2026 un plan d'investissement de 25 000 milliards de won jusqu'en 2040, réparti entre Ulsan pour la production de masse et Cheonan pour la R&D et les lignes pilotes, visant le développement des batteries à l'état solide, LFP et sodium-ion et renforçant la diversification technologique parallèlement à l'expansion des capacités.
Développements industriels récents dans Marché des batteries lithium-ion en Asie-Pacifique
- Juillet 2026 : Samsung SDI a annoncé un plan d'investissement de 25 000 milliards de won jusqu'en 2040, répartissant les dépenses entre Ulsan pour la production de masse et Cheonan pour la R&D et les lignes de production pilotes. Le programme couvre les technologies de nouvelle génération, notamment les batteries à l'état solide, LFP et sodium-ion, renforçant sa feuille de route au-delà des portefeuilles NCM actuels. Cela accroît la pression concurrentielle sur les fournisseurs régionaux pour égaler à la fois la profondeur technologique et l'échelle tout en respectant des exigences de sécurité plus strictes.
- Février 2025 : Volkswagen Group China a annoncé une collaboration avec CATL pour développer des batteries au lithium sur mesure pour les modèles Volkswagen en Chine. Ce partenariat approfondit le codéveloppement entre équipementier et fabricant de cellules et peut accélérer la traduction des exigences de plateforme de véhicule en conception de cellule, intégration de pack et objectifs de coûts. Il renforce également les chaînes d'approvisionnement centrées sur la Chine pour les équipementiers mondiaux qui vendent à grande échelle dans la région.
- Avril 2024 : Hyundai Motor Company et Kia Corporation ont signé un protocole d'accord avec Exide Energy Solutions pour localiser la production de batteries LFP en Inde pour les véhicules électriques. Ce partenariat relie une base majeure de demande automobile à un fournisseur de batteries national, soutenant la localisation de l'approvisionnement cellule-à-pack pour le marché indien. Il accroît également l'intensité concurrentielle pour les fournisseurs historiques basés sur l'importation, à mesure que l'Inde étend sa profondeur de fabrication locale.
Marché des batteries lithium-ion en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des batteries lithium-ion vendues et utilisées dans toute la région Asie-Pacifique, comptabilisée au point où les produits de batterie sont fournis aux applications d'utilisation finale dans la région. Le dimensionnement reflète la demande des principales industries consommatrices de batteries et suit la valeur en USD.
Exclusions du périmètre : Exclut les chimies rechargeables non lithium (telles que le plomb-acide et le NiMH) ainsi que les packs usagés ou reconditionnés échangés sur les marchés secondaires.
Aperçu de la segmentation
- Application
- Batteries automobiles
- Batteries industrielles
- Batteries pour l'électronique grand public
- Autres applications
- Géographie
- Inde
- Chine
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande, l'orientation des politiques publiques et l'empreinte de l'offre dans toute la région Asie-Pacifique avant l'application de toute hypothèse dans le modèle. Nous avons utilisé des sources publiques telles que les statistiques de l'AIE sur les VE et la chaîne d'approvisionnement en batteries, les publications de l'IRENA sur le stockage d'énergie, les données commerciales d'UN Comtrade pour les cellules et les packs, ainsi que les offices statistiques nationaux et les portails douaniers des grands pays de la région.
Nous avons également examiné des signaux techniques et de marché, notamment des revues scientifiques à comité de lecture sur les tendances en matière de chimie des cellules et les normes de sécurité, ainsi que des présentations aux investisseurs, des rapports annuels et des dépôts boursiers d'entreprises cotées dans les secteurs des batteries et des matériaux. Dans certains cas, des abonnements payants pour les données financières des entreprises et une base de données de niveaux d'expédition import-export ont été utilisés pour recouper les revenus déclarés, les schémas d'expédition et les mouvements de produits de batterie de pays à pays. Ces exemples ne sont pas exhaustifs, et d'autres documents et ensembles de données publics ont été consultés pour collecter, valider et clarifier les données d'entrée.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes courtes ont été utilisés pour valider les parties de l'analyse que la recherche documentaire ne pouvait pas confirmer clairement, telles que la logique de répartition par application, l'évolution des prix et la vitesse des changements dans la composition des chimies. Les discussions ont porté sur les fabricants, les distributeurs, les intégrateurs et les grands acheteurs sur les marchés de la région Asie-Pacifique. Les retours des répondants ont ensuite été utilisés pour confirmer les données de l'année de référence et affiner les variables de prévision.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs de plus petite taille : 20 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, nous utilisons des méthodes descendantes et ascendantes. La construction descendante part des indicateurs de demande en batteries de la région Asie-Pacifique et reconstruit la valeur par application en utilisant les schémas de pénétration et d'utilisation. Lorsque les ventes de VE par pays, la production d'électronique grand public et les ajouts de stockage stationnaire sont combinés, le total du marché devient visible à la fin.
Pour maintenir le modèle pratique, nous suivons et mettons à jour un ensemble défini de données d'entrée, notamment les taux d'électrification des VE et des deux-roues, la capacité de batterie déployée en GWh, les prix moyens des packs par principales applications, les ajouts de capacité de fabrication locale et les flux commerciaux de cellules et de packs. Ces variables permettent de distinguer la croissance réelle de la demande des accumulations temporaires de stocks, et elles montrent également quand les prix influencent davantage la valeur que les volumes.
Les prévisions sont produites à l'aide d'une analyse de scénarios, avec un ajustement de tendance court sur les principaux facteurs. Les résultats sont ensuite examinés par rapport aux attentes des personnes interrogées concernant la vitesse d'adoption et la baisse des prix. Une vérification ascendante sélective est effectuée par le biais de répartitions des revenus des fournisseurs échantillonnés, de vérifications des canaux et du prix de vente moyen multiplié par les volumes estimés dans les applications clés. Lorsque des données directes font défaut, les lacunes sont comblées à l'aide de ratios de substitution conservateurs provenant de pays similaires.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés par triangulation à partir de signaux indépendants, puis les écarts les plus importants sont examinés avant validation. Nous comparons les résultats implicites en GWh et en valeur par rapport aux mouvements commerciaux, aux montées en puissance de capacité déclarées et aux indicateurs en aval tels que la production de VE et la mise en service du stockage sur réseau. Les sauts inhabituels sont signalés pour un second examen.
Nous suivons un processus de révision interne en plusieurs étapes, et des relances d'entretiens sont déclenchées lorsque les prix, les politiques ou les schémas d'expédition modifient sensiblement la vision de la demande. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements majeurs, suivies d'une passe finale avant livraison afin que les clients reçoivent la vue la plus récente et mise à jour.
Comparaison du dimensionnement du marché des batteries lithium-ion en Asie-Pacifique par Mordor Intelligence avec d'autres estimations publiées
Les chiffres de taille de marché publiés pour les batteries lithium-ion en Asie-Pacifique diffèrent souvent parce que le périmètre n'est pas identique et parce que les prix et les répartitions par application sont traités différemment selon les études. Les différences sont généralement liées à ce qui est comptabilisé comme produit de batterie par rapport aux catégories adjacentes, à l'année utilisée comme base et à la manière dont les variations de devises et de prix sont répercutées dans les prévisions.
Les packs de seconde vie et autres transactions sur les marchés secondaires se situent en dehors du périmètre de Mordor Intelligence, et cela seul peut faire diverger les totaux publiés dans une région où les activités de reconditionnement et de revente coexistent avec la demande de nouvelles batteries. Un autre écart courant concerne la trajectoire des prix, où certaines sources maintiennent une courbe de prix de vente moyen plus plate ou utilisent des points de prix de packs et de cellules différents sans les aligner sur les mêmes pondérations de demande par application et les mêmes échéances.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,00 milliards USD (2024) | |
| Cabinet de conseil régional A | 45,00 milliards USD (2023) | Utilise une année de référence différente et peut combiner des définitions plus larges de l'énergie et de la puissance, ce qui peut inclure des activités adjacentes de la chaîne de valeur des batteries qui ne sont pas comptabilisées comme valeur du marché des batteries dans ce périmètre. |
| Éditeur sectoriel B | 14,40 milliards USD (2023) | Reflète souvent une composition d'applications plus étroite et peut sous-estimer la demande industrielle et stationnaire, et peut appliquer une tendance de prix simplifiée qui ne s'ajuste pas pleinement aux évolutions au niveau de la chimie et des packs. |
L'écart dans le tableau provient principalement des limites du périmètre et de la manière dont les pondérations de prix et de demande sont appliquées selon les applications et les années. En rattachant les hypothèses à des signaux de demande observables et en répétant les mêmes vérifications à chaque cycle, nous maintenons une estimation équilibrée qui peut être expliquée et recalculée lorsque de nouveaux points de données émergent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des batteries lithium-ion en Asie-Pacifique ?
Le marché des batteries lithium-ion en Asie-Pacifique devrait enregistrer un CAGR supérieur à 15,24 % au cours de la période de prévision (2026-2031)
Quels sont les principaux acteurs du marché des batteries lithium-ion en Asie-Pacifique ?
Samsung SDI Co. Ltd., Panasonic Corporation, Contemporary Amperex Technology Co Ltd., EnerSys et BYD Co. Ltd. sont les principales entreprises opérant sur le marché des batteries lithium-ion en Asie-Pacifique.
Quelles années ce rapport sur le marché des batteries lithium-ion en Asie-Pacifique couvre-t-il ?
Le rapport couvre la taille historique du marché des batteries lithium-ion en Asie-Pacifique pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des batteries lithium-ion en Asie-Pacifique pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.