
Asien-Pazifik-Lithium-Ionen-Batterie-Markt – Größe und Marktanteile
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Wachstumsrate | 15.24 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asien-Pazifik-Lithium-Ionen-Batterie-Marktanalyse von Mordor Intelligence
Es wird erwartet, dass die Größe des Asien-Pazifik-Lithium-Ionen-Batterie-Marktes im Prognosezeitraum eine CAGR von mehr als 15,24% verzeichnen wird.
Der Automobilsektor wird voraussichtlich in naher Zukunft eines der wichtigsten Endverbrauchersegmente für Lithium-Ionen-Batterien sein. Die zunehmende Verbreitung von Elektrofahrzeugen dürfte der Wachstumsdynamik der Lithium-Ionen-Batterie-Branche einen erheblichen Schub verleihen.
Ein erheblicher Teil der Bevölkerung im Asien-Pazifik-Raum lebt schätzungsweise ohne Zugang zu Elektrizität und ist für Beleuchtung und das Aufladen von Mobiltelefonen auf konventionelle Brennstoffe wie Kerosin und Diesel angewiesen. In Lithium-Ionen-Batterien integrierte Energiespeicherlösungen werden aufgrund der damit verbundenen technischen Vorteile und der sinkenden Lithium-Ionen-Batteriepreise voraussichtlich eine zunehmende Akzeptanzrate verzeichnen. Dies wiederum dürfte in naher Zukunft eine erhebliche Anzahl von Chancen für die Hersteller von Lithium-Ionen-Batterien schaffen.
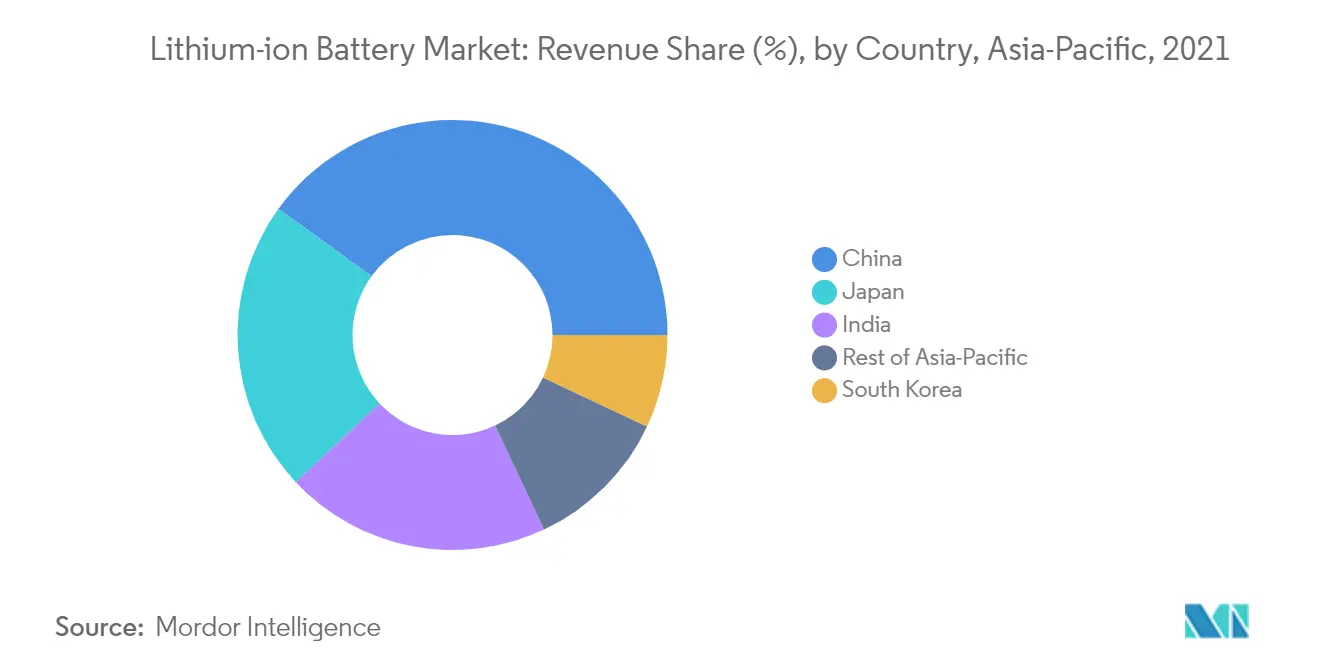
China wird voraussichtlich der dominierende Akteur auf dem Asien-Pazifik-Lithium-Ionen-Batterie-Markt sein, unterstützt durch zunehmende Urbanisierung, Konsumausgaben und das Wachstum des Marktes für Elektrofahrzeuge (EV).
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Asien-Pazifik-Lithium-Ionen-Batterie-Markt – Trends und Erkenntnisse
Das Segment Fahrzeugbatterien wird voraussichtlich das am schnellsten wachsende Segment sein
Der Automobilsektor wird voraussichtlich eines der wichtigsten Endverbrauchersegmente für Lithium-Ionen-Batterien in naher Zukunft sein. Die zunehmende Verbreitung von Elektrofahrzeugen dürfte dem Wachstum der Lithium-Ionen-Batterieindustrie im Asien-Pazifik-Raum einen erheblichen Impuls verleihen.
Eine Reihe verschiedener Fahrzeugtypen ist mittlerweile verfügbar, die unterschiedliche Grade der Hybridisierung und Elektrifizierung aufweisen. Es gibt verschiedene Fahrzeugtypen, darunter Hybridfahrzeuge (HEVs), Plug-in-Hybridfahrzeuge sowie Elektrofahrzeuge (EVs).
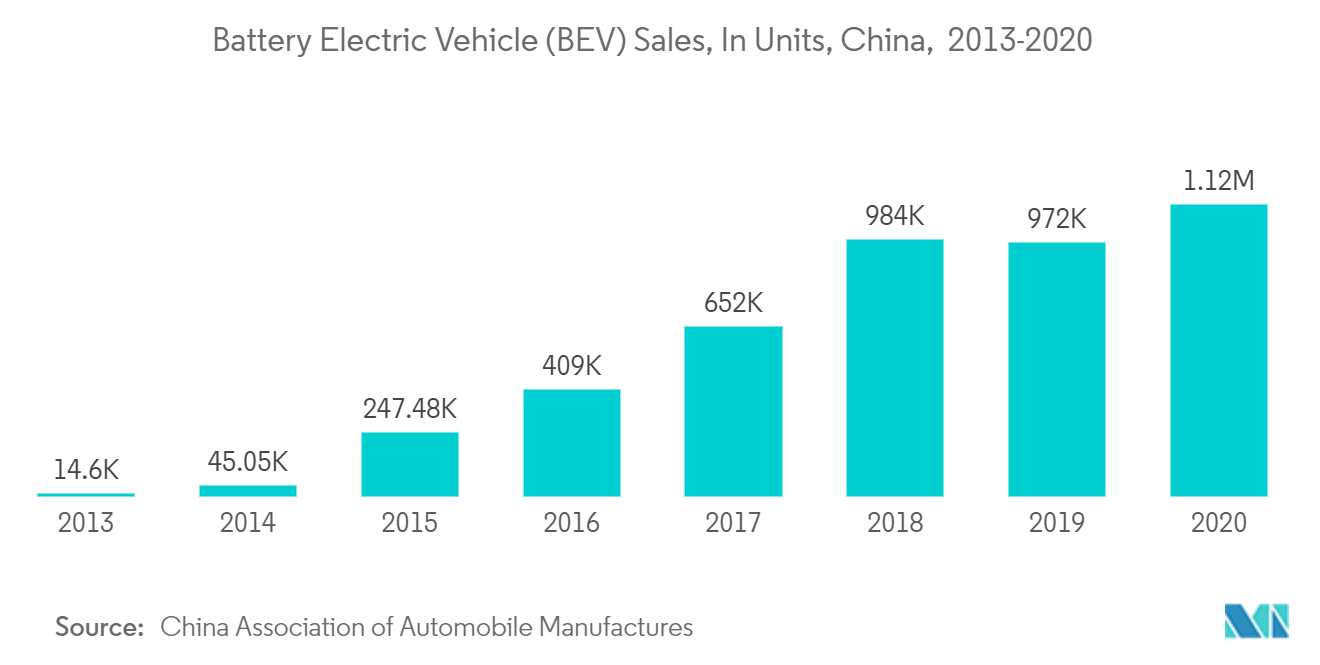
Sowohl in entwickelten als auch in Entwicklungsländern nimmt die Akzeptanz von Elektrofahrzeugen mit einer hohen Wachstumsrate zu. So war China laut dem Verband der chinesischen Automobilhersteller (AMMA) im Jahr 2020 der größte Markt für Elektrofahrzeuge (EV), mit geschätzten 1,12 Millionen verkauften batterieelektrischen Fahrzeugen (BEVs), und es wird erwartet, dass China während des Prognosezeitraums der weltweit größte Markt für Elektroautos bleibt.
Ebenso gehört Indien seit 2021 bereits zu den führenden Ländern beim globalen EV-Absatz, zusammen mit anderen Entwicklungsländern, und hat bereits begonnen, seine öffentliche Verkehrsinfrastruktur für Elektrofahrzeuge umzugestalten.
Indien erlebt aufgrund des staatlichen Engagements für E-Mobilität einen Aufschwung in der lokalen Fertigung von Lithium-Ionen-Batterien. Die indische Regierung strebt an, bis 2030 einen Elektrofahrzeuganteil von 30 % zu erreichen. Im Juli 2019 kündigte die indische Regierung zudem Einkommensteuerbefreiungen für potenzielle EV-Käufer an und senkte die Waren- und Dienstleistungssteuer (GST) auf Elektrofahrzeuge von 12 % auf 5 %. Im März 2019 genehmigte die Regierung des Landes die Einrichtung einer nationalen Mission für transformative Mobilität und Batteriespeicherung, um saubere und nachhaltige Mobilitätsinitiativen mit einem fünfjährigen Stufenfertigungsprogramm (PMP) bis 2024 voranzutreiben.
Der Markt für batterieelektrische Fahrzeuge im Asien-Pazifik-Raum wurde maßgeblich durch das Vorhandensein zahlreicher Wettbewerber angetrieben, unterstützt durch die großzügige staatliche Förderung, die die Nachfrage nach Asien-Pazifik-EV-Batteriepack-Lösungen begünstigt. So verlängerte China beispielsweise die Kaufanreize für Fahrzeuge mit neuer Energie (NEVs) bis 2022.
Einige branchenfremde Unternehmen wie Alibaba dringen ebenfalls in den schnell wachsenden EV-Markt des Landes ein. So stellte die Alibaba Group im Januar 2021 zwei Elektromodelle unter dem Label IM (Intelligence in Motion) in Partnerschaft mit SAIC Motor vor. Die Batteriezellen für diese Fahrzeuge werden von CATL geliefert.
Von den beiden vorgestellten Modellen ist eines eine elektrische Limousine und das andere ein elektrisches SUV. Die Limousine soll zuerst auf den Markt kommen, mit dem Vorverkaufsstart auf der Auto China 2021 im April, während das SUV möglicherweise 2022 auf den Markt kommt. Das Unternehmen hat mitgeteilt, dass die Fahrzeuge mit einer 93-kWh-Batterie angeboten werden könnten, während eine 115-kWh-Batterie als Option verfügbar sein wird. Damit könnte die Limousine im NEDC-Zyklus eine Reichweite von bis zu 874 km erzielen. Solche bevorstehenden Elektrofahrzeuge dürften die Nachfrage nach Lithium-Ionen-Batterien in der Region während des Prognosezeitraums steigern.
Im aktuellen Marktumfeld wird politische Unterstützung voraussichtlich eine entscheidende Rolle bei der Förderung der Akzeptanz von Elektrofahrzeugen spielen. Politische Unterstützung fördert das Marktwachstum, indem sie Fahrzeuge für Verbraucher attraktiver macht, Risiken für Investoren reduziert und Hersteller ermutigt, Elektrofahrzeuge in großem Maßstab zu entwickeln. Dies wiederum dürfte die Nachfrage nach Lithium-Ionen-Batterien im Asien-Pazifik-Raum während des Prognosezeitraums ankurbeln.
China treibt die Marktnachfrage an
Die Asien-Pazifik-Region verfügt über mehrere wachsende Volkswirtschaften mit erheblichen natürlichen sowie menschlichen Ressourcen. China und Indien werden in den kommenden Jahren aufgrund der politischen Unterstützung der Regierungen für erneuerbare Energien und Elektrofahrzeuge sowie einer wachsenden Mittelschicht, die eine Nachfrage nach Unterhaltungselektronik schafft, voraussichtlich wichtige Investitionsschwerpunkte für Lithium-Ionen-Batterie-Unternehmen sein.
Indien erlebt aufgrund des Engagements der Regierung für Elektromobilität einen Aufschwung in der lokalen Herstellung von Lithium-Ionen-Batterien. Die indische Regierung strebt an, bis 2030 eine 30-prozentige Elektroflotte zu erreichen, und hat Maßnahmen und Programme zur Erreichung dieses Ziels formuliert. So änderte die Regierung im Jahr 2021 das laufende FAME-II-Programm (Schnellere Einführung und Herstellung von Elektrofahrzeugen II), um den Subventionssatz für Elektrofahrzeuge von INR 10.000/kWh auf INR 15.000/kWh zu erhöhen, um die Lücke zwischen benzinbetriebenen Zweirädern und elektrisch betriebenen zu verringern.
Laut dem Verband der chinesischen Automobilhersteller (AMMA) war China im Jahr 2020 der größte Markt für Elektrofahrzeuge (EV), mit schätzungsweise 0,251 Millionen verkauften Plug-in-Hybridfahrzeugen (PHEV) und 1,12 Millionen batteriebetriebenen Elektrofahrzeugen (BEV). Es wird erwartet, dass er während des Prognosezeitraums der weltweit größte Elektroautomarkt bleibt.
China wird voraussichtlich weiterhin dominieren, mit einem Anteil von 57% am globalen EV-Markt bis 2030. Die Akzeptanz von Elektrofahrzeugen im Land wird durch den Ausbau der Ladeinfrastruktur weiter vorangetrieben. Laut IEA hatte China bis 2020 den Einsatz von 1.200 Batteriewechselstationen und 500.000 öffentlich zugänglichen Ladegeräten zur Versorgung von 5 Millionen Elektrofahrzeugen angestrebt.
Die zunehmende Akzeptanz von Elektrofahrzeugen steht im Einklang mit der Politik für saubere Energie. Um das Angebots-Nachfrage-Gefälle zu verringern, plant die chinesische Regierung, die Beschränkungen für Automobilhersteller beim Import von Fahrzeugen in das Land zu lockern.
Dies dürfte die Nachfrage nach technisch fortschrittlichen Geräten und Fahrzeugen aufgrund der damit verbundenen Vorteile ankurbeln, was zu einem Wachstum der Nachfrage nach Lithium-Ionen-Batterien führt.
Regulatorisches Umfeld
Die Compliance bei Lithium-Ionen-Batterien im asiatisch-pazifischen Raum stützt sich weiterhin größtenteils auf länderspezifische Sicherheits- und End-of-Life-Vorschriften und nicht auf einen harmonisierten regionalen Rahmen. In China haben die Regulierungsbehörden die Aufsicht über das Recycling in Richtung formellerer Anforderungen verschoben: Im Januar 2026 veröffentlichten das Ministerium für Industrie und Informationstechnologie (MIIT) und fünf weitere Behörden vorläufige Maßnahmen zum Recycling und zur umfassenden Nutzung von Altfahrzeugbatterien aus NEVs, die die Berichts- und Managementanforderungen bei Sammlung, Rückverfolgung und Behandlung erhöhen.
Auch die Standards für Produktsicherheit und Zustandsbewertung im Betrieb werden verschärft, insbesondere für Traktionsbatterien von Elektrofahrzeugen. China begann im Juli 2026 mit der Umsetzung von GB 38031-2025 (Ablösung der Version von 2020) mit strengeren Sicherheitsprüfanforderungen sowie im Mai 2026 mit GB/T 47136-2026 zur Bewertung des Gesundheits- und Sicherheitszustands von Traktionsbatterien. In Indien hat das Bureau of Indian Standards (BIS) die Compliance-Anforderungen für Lithiumzellen und -batterien im Rahmen des Compulsory Registration Scheme (CRS) aktualisiert, einschließlich der Richtlinien vom Februar 2026 zur Überprüfung der Nennkapazität für tragbare versiegelte sekundäre Lithiumzellen und -batterien sowie einer Frist im Dezember 2025 zur Umsetzung der Änderung Nr. 1 zu IS 16270:2023 für Batterien in Photovoltaikanwendungen.
Wertschöpfungskettenanalyse
Die regionale Wertschöpfungskette umfasst den vorgelagerten Bergbau und die Raffination von Lithium, Nickel, Kobalt und Grafit, gefolgt von der Produktion von Aktivmaterialien (Kathode und Anode), Separatoren und Elektrolyten. Anschließend folgen die Zellfertigung und die Modul-/Pack-Integration, wobei die nachgelagerte Nachfrage aus Anwendungen der Automobil-, Industrie- und Unterhaltungselektronikbranche stammt. China verankert mehrere Stufen der Kette, einschließlich eines dominanten Anteils an der Kapazität für Kathoden- und Anodenaktivmaterialien, während Südkorea und Japan erhebliche Kapazitäten in der Zell- und Komponentenfertigung beisteuern und als alternative Versorgungsbasen für einige OEMs fungieren.
Jüngste Investitionen und Partnerschaften zeigen anhaltende Bemühungen, die Wertschöpfung außerhalb Chinas zu lokalisieren und vertikal zu integrieren. So unterzeichneten Hyundai Motor Company und Kia Corporation im April 2024 eine Absichtserklärung mit Exide Energy Solutions zur Lokalisierung der LFP-Batterieproduktion in Indien für Elektrofahrzeuge, wodurch die Nachfrage von Automobil-OEMs mit der heimischen Batteriefertigung verknüpft wird. In Südostasien begannen CATL und Partner (darunter ANTAM und Indonesia Battery Corporation) im Juli 2025 mit dem Bau eines Batterieintegrationsprojekts in Indonesien, das den Nickelabbau bis zur Batteriefertigung abdecken soll, während Volkswagen Group China im Februar 2025 eine Partnerschaft mit CATL einging, um maßgeschneiderte Lithiumbatterien für Volkswagen-Modelle in China zu entwickeln, was die gemeinsame Entwicklung zwischen OEMs und Zellherstellern in der gesamten Region weiter stärkt.
Wettbewerbslandschaft
Der Asien-Pazifik-Lithium-Ionen-Batterie-Markt ist fragmentiert. Einige der wichtigsten Akteure in diesem Markt sind Contemporary Amperex Technology Co. Limited, BYD Co. Ltd, Samsung SDI Co. Ltd, Panasonic Corporation und EnerSys, unter anderem.
Marktführer der Asien-Pazifik-Lithium-Ionen-Batterie-Branche
Samsung SDI Co. Ltd.
Panasonic Corporation
Contemporary Amperex Technology Co Ltd.
EnerSys
BYD Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance im gesamten asiatisch-pazifischen Raum ist der Ausbau lokaler Zell- und Pack-Fertigungskapazitäten im Zusammenhang mit heimischen EV- und stationären Speicherprogrammen, mit besonderem Fokus auf Indien und Südostasien. Indien schafft zusätzliche Zwischenschritte in der Fertigung, die den Qualifizierungszyklus für die lokale OEM-Versorgung verkürzen. Im Juli 2026 nahm Amara Raja Advanced Cell Technologies eine 60-MWh-Kundenqualifizierungsanlage in Divitipally, Telangana, in Betrieb (berichtete Investition von INR 500 Crore), um Zellen vor der geplanten kommerziellen Produktion im GWh-Maßstab zu validieren. Exide Industries gab ebenfalls einen ersten Investitionsplan von INR 1.400 Crore für ein Lithium-Ionen-Zellprojekt im Multi-Gigawattstunden-Bereich in Bengaluru bekannt (angekündigt im Juli 2026), was die weitere Lieferantendiversifizierung innerhalb des indischen Batterie-Ökosystems unterstützt.
Stationäre Speicherung und Chemien der nächsten Generation schaffen weitere Lücken für Hersteller, die F&E, Sicherheitskonformität und Lokalisierung miteinander verbinden können. Im Juli 2026 unterzeichnete Vikram Solar eine Absichtserklärung mit der Regierung von Tamil Nadu zur Errichtung einer Fertigungsanlage für Batterie-Energiespeichersysteme (BESS) in Tirunelveli (berichtete Investition von INR 15.037 Crore), was einen industriellen Ankerpunkt für die speicherorientierte Nachfrage schafft. In Nordostasien kündigte Samsung SDI im Juli 2026 einen Investitionsplan von 25 Billionen Won bis 2040 an, aufgeteilt zwischen Ulsan für die Massenproduktion und Cheonan für F&E und Pilotlinien, mit dem Ziel der Entwicklung von Festkörper-, LFP- und Natrium-Ionen-Technologien, was die Technologiediversifizierung neben dem Kapazitätsausbau weiter stärkt.
Aktuelle Branchenentwicklungen
- Juli 2026: Samsung SDI kündigte einen Investitionsplan von 25 Billionen Won bis 2040 an, wobei die Ausgaben zwischen Ulsan für die Massenproduktion und Cheonan für F&E und Pilotfertigungslinien aufgeteilt werden. Das Programm umfasst Technologien der nächsten Generation, einschließlich Festkörper-, LFP- und Natrium-Ionen-Batterien, und stärkt die Roadmap über die aktuellen NCM-Portfolios hinaus. Dies erhöht den Wettbewerbsdruck auf regionale Zulieferer, sowohl technologische Tiefe als auch Skalierung zu erreichen und dabei strengere Sicherheitsanforderungen zu erfüllen.
- Februar 2025: Volkswagen Group China kündigte eine Zusammenarbeit mit CATL an, um maßgeschneiderte Lithiumbatterien für Volkswagen-Modelle in China zu entwickeln. Die Partnerschaft vertieft die gemeinsame Entwicklung zwischen OEM und Zellhersteller und kann die Umsetzung von Fahrzeugplattformanforderungen in Zelldesign, Pack-Integration und Kostenziele beschleunigen. Sie stärkt zudem chinazentrierte Lieferketten für globale OEMs, die in großem Umfang in der Region verkaufen.
- April 2024: Hyundai Motor Company und Kia Corporation unterzeichneten eine Absichtserklärung mit Exide Energy Solutions zur Lokalisierung der LFP-Batterieproduktion in Indien für Elektrofahrzeuge. Die Partnerschaft verknüpft eine bedeutende Automobil-Nachfragebasis mit einem heimischen Batterielieferanten und unterstützt die Lokalisierung der Versorgungskette von Zelle bis Pack für den indischen Markt. Sie erhöht auch die Wettbewerbsintensität für etablierte, importbasierte Lieferanten, da Indien seine lokale Fertigungstiefe ausbaut.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der im Asien-Pazifik-Raum verkauften und eingesetzten Lithium-Ionen-Batterien, gemessen an dem Punkt, an dem Batterieprodukte an Endanwendungen in der Region geliefert werden. Die Marktgröße spiegelt die Nachfrage aus den wichtigsten batterieverbrauchenden Industrien wider und erfasst den Wert in USD.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind nicht-lithiumbasierte wiederaufladbare Chemien (wie Blei-Säure und NiMH) sowie gebrauchte oder wiederverwendete Packs, die auf Sekundärmärkten gehandelt werden.
Segmentierungsübersicht
- Anwendung
- Fahrzeugbatterien
- Industriebatterien
- Batterien für Unterhaltungselektronik
- Sonstige Anwendungen
- Geografie
- Indien
- China
- Japan
- Südkorea
- Übriges Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Nachfragepool, die politische Ausrichtung und den Versorgungsumfang im Asien-Pazifik-Raum zu erfassen, bevor Annahmen in das Modell eingeflossen sind. Wir nutzten öffentliche Quellen wie IEA-Statistiken zu Elektrofahrzeugen und Batterielieferketten, IRENA-Veröffentlichungen zur Energiespeicherung, UN-Comtrade-Handelsdaten für Zellen und Packs sowie nationale Statistikämter und Zollportale für große Länder der Region.
Wir haben außerdem technische und marktbezogene Signale ausgewertet, darunter begutachtete Fachzeitschriften zu Trends bei Zellchemien und Sicherheitsstandards sowie Investorenpräsentationen, Jahresberichte und Börsenmeldungen von börsennotierten Batterie- und Materialunternehmen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Import-Export-Datenbank auf Sendungsebene genutzt, um gemeldete Umsätze, Versandmuster und den länderübergreifenden Transport von Batterieprodukten zu überprüfen. Diese Beispiele sind nicht abschließend; weitere öffentliche Dokumente und Datensätze wurden herangezogen, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärinterviews und kurze Umfragen wurden eingesetzt, um Teile der Analyse zu validieren, die durch Sekundärforschung nicht eindeutig bestätigt werden konnten, wie etwa die Logik der Anwendungsaufteilung, Preisentwicklungen und die Geschwindigkeit von Verschiebungen im Chemiemix. Die Gespräche umfassten Hersteller, Händler, Integratoren und Großabnehmer in den APAC-Märkten. Das Feedback der Befragten wurde anschließend genutzt, um die Basisjahreingaben zu bestätigen und die Prognosevariablen zu präzisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Für die Marktgrößenbestimmung verwenden wir Top-down- und Bottom-up-Methoden. Der Top-down-Ansatz beginnt mit den Batterienachweisindikatoren im Asien-Pazifik-Raum und rekonstruiert den Wert nach Anwendung anhand von Durchdringungs- und Nutzungsmustern. Wenn EV-Verkaufszahlen einzelner Länder, die Produktion von Unterhaltungselektronik und Zuwächse bei stationären Speichern zusammengeführt werden, wird die Marktgesamtgröße am Ende sichtbar.
Um das Modell praktikabel zu halten, verfolgen und aktualisieren wir einen definierten Satz von Eingaben, darunter Elektrifizierungsraten bei Pkw und Zweirädern, eingesetzte Batteriekapazität in GWh, durchschnittliche Packpreise nach Schlüsselanwendungen, lokale Fertigungskapazitätserweiterungen sowie Handelsströme von Zellen und Packs. Diese Variablen helfen dabei, echtes Nachfragewachstum von vorübergehenden Lageraufbauten zu trennen, und zeigen auch, wann Preise den Wert stärker treiben als das Volumen.
Prognosen werden mittels Szenarioanalyse erstellt, mit kurzfristiger Trendanpassung bei den wichtigsten Treibern. Die Ergebnisse werden anschließend mit den Erwartungen der Interviewpartner hinsichtlich Adoptionsgeschwindigkeit und Preisrückgang abgeglichen. Eine selektive Bottom-up-Überprüfung erfolgt durch Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen und dem Produkt aus Durchschnittsverkaufspreis und geschätzten Volumina in Schlüsselanwendungen. Wo direkte Daten fehlen, werden Lücken durch konservative Proxy-Verhältnisse aus vergleichbaren Ländern geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale überprüft, und die größten Abweichungen werden vor der Freigabe untersucht. Wir vergleichen die impliziten GWh- und Wertergebnisse mit Handelsbewegungen, angekündigten Kapazitätserweiterungen und nachgelagerten Indikatoren wie der EV-Produktion und der Inbetriebnahme von Netzwerkspeichern. Ungewöhnliche Sprünge werden für eine zweite Überprüfung markiert.
Wir führen eine mehrstufige interne Überprüfung durch, und Nachfolgegespräche mit Interviewpartnern werden ausgelöst, wenn Preis-, Politik- oder Versandmuster das Nachfragebild wesentlich verändern. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, gefolgt von einem abschließenden Durchgang vor der Auslieferung, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Asien-Pazifik-Markt für Lithium-Ionen-Batterien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößenzahlen für Lithium-Ionen-Batterien im Asien-Pazifik-Raum weichen häufig voneinander ab, da der Umfang nicht identisch ist und da Preise sowie Anwendungsaufteilungen in verschiedenen Studien unterschiedlich behandelt werden. Unterschiede hängen in der Regel damit zusammen, was als Batterieprodukt im Vergleich zu angrenzenden Kategorien gezählt wird, welches Jahr als Basisjahr verwendet wird und wie Währungs- und Preisänderungen in der Prognose berücksichtigt werden.
Packs aus der Zweitnutzung und andere Sekundärmarkttransaktionen liegen außerhalb des Umfangs von Mordor Intelligence, und allein das kann veröffentlichte Gesamtzahlen in einer Region auseinandertreiben, in der Wiederverwendungs- und Wiederverkaufsaktivitäten neben der Nachfrage nach neuen Batterien existieren. Eine weitere häufige Diskrepanz betrifft den Preispfad, bei dem einige Quellen eine flachere Kurve für den durchschnittlichen Verkaufspreis verwenden oder unterschiedliche Pack- und Zellpreispunkte einsetzen, ohne diese an denselben Anwendungsnachfragegewichten und Zeitplänen auszurichten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Milliarden USD (2024) | |
| Regionale Unternehmensberatung A | 45,00 Milliarden USD (2023) | Verwendet ein anderes Basisjahr und kann breitere Energie- und Stromdefinitionen zusammenführen, was angrenzende Aktivitäten der Batterie-Wertschöpfungskette einschließen kann, die in diesem Umfang nicht als Batteriemarktwertt gezählt werden. |
| Branchenpublikation B | 14,40 Milliarden USD (2023) | Spiegelt häufig einen engeren Anwendungsmix wider und kann die industrielle und stationäre Nachfrage unterschätzen; zudem kann ein vereinfachter Preistrend angewendet werden, der Chemie- und Packebenenverschiebungen nicht vollständig berücksichtigt. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus den Umfangsgrenzen und der Art und Weise, wie Preis- und Nachfragegewichte über Anwendungen und Jahre hinweg angewendet werden. Indem wir Annahmen an beobachtbaren Nachfragesignalen ausrichten und dieselben Überprüfungen in jedem Zyklus wiederholen, erhalten wir eine ausgewogene Schätzung, die erklärt und neu berechnet werden kann, wenn neue Datenpunkte auftauchen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Asien-Pazifik-Lithium-Ionen-Batterie-Markt?
Es wird prognostiziert, dass der Asien-Pazifik-Lithium-Ionen-Batterie-Markt im Prognosezeitraum (2026–2031) eine CAGR von mehr als 15,24% verzeichnen wird.
Wer sind die wichtigsten Akteure auf dem Asien-Pazifik-Lithium-Ionen-Batterie-Markt?
Samsung SDI Co. Ltd., Panasonic Corporation, Contemporary Amperex Technology Co Ltd., EnerSys und BYD Co. Ltd. sind die wichtigsten Unternehmen, die auf dem Asien-Pazifik-Lithium-Ionen-Batterie-Markt tätig sind.
Welche Jahre deckt dieser Asien-Pazifik-Lithium-Ionen-Batterie-Markt ab?
Der Bericht deckt die historische Marktgröße des Asien-Pazifik-Lithium-Ionen-Batterie-Marktes für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des Asien-Pazifik-Lithium-Ionen-Batterie-Marktes für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



