
Tamanho e Participação do Mercado de Embalagens para Alimentos Infantis na APAC
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
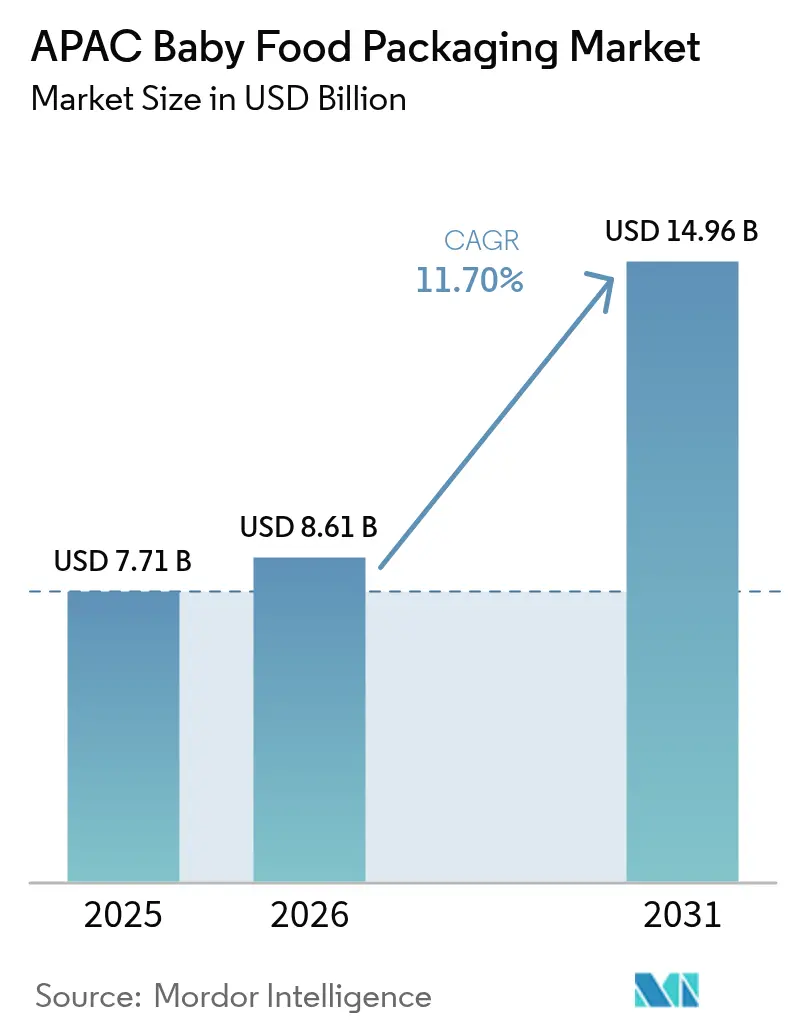
| Tamanho do mercado no ano base (2025) | 7.71 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.70 % |
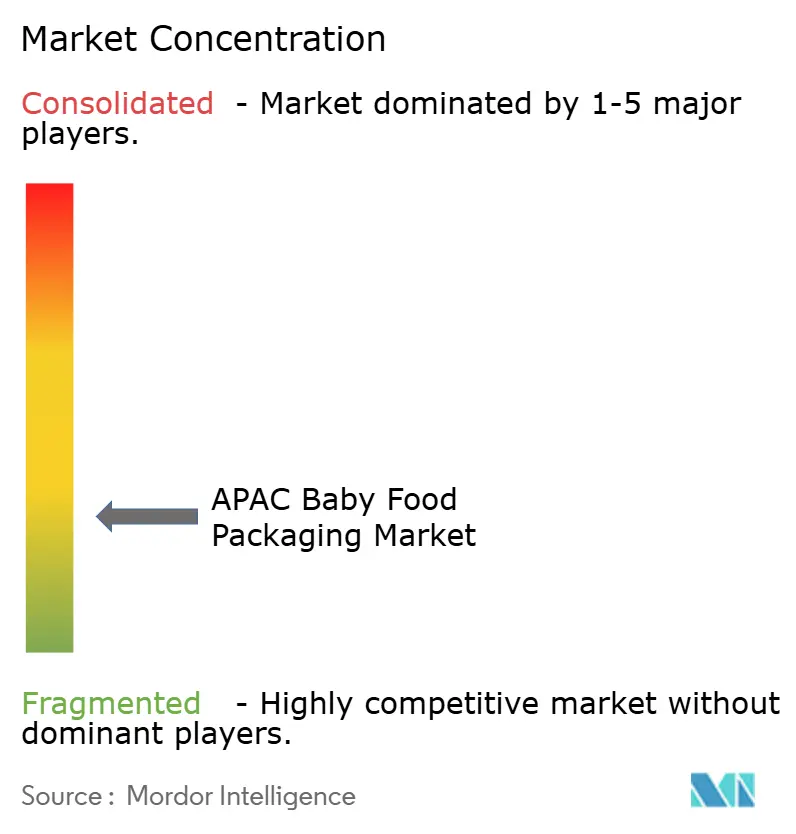
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens para Alimentos Infantis na APAC por Mordor Intelligence
Espera-se que o tamanho do Mercado de Embalagens para Alimentos Infantis na APAC cresça de USD 7,71 bilhões em 2025 para USD 8,61 bilhões em 2026 e está previsto para atingir USD 14,96 bilhões até 2031 a um CAGR de 11,70% no período 2026-2031. Essa expansão reflete o impulso demográfico da região, a forte urbanização e a crescente preferência por nutrição infantil premium. O aumento dos registros de nascimentos durante o Ano do Dragão na China elevou as vendas de fórmulas infantis superpremium em 44,3%, enquanto o H&H Group capturou 15,6% de participação nessa faixa de preço.[1]NutraIngredients-Asia, "H&H Group se recupera das baixas vendas de fórmula infantil na China no primeiro trimestre," nutraingredients-asia.com A inovação em materiais é outro catalisador de crescimento. O plástico manteve 46,7% de participação na receita em 2024, mas os bioplásticos estão crescendo mais rapidamente a um CAGR de 18,4%, apoiados pelo complexo Ingeo PLA de USD 600 milhões da NatureWorks na Tailândia, previsto para 2025. As embalagens flexíveis orientadas para a conveniência já detêm 33% de participação e crescem a um CAGR de 15,9%, remodelando os investimentos em linhas de embalagem e os layouts das prateleiras do varejo. A concentração geográfica permanece evidente, com a China comandando 35% de participação, enquanto a Índia registra o CAGR mais rápido de 14% até 2030. As vendas de embalagens para alimentos infantis no comércio eletrônico aceleram a um CAGR de 19,4%, forçando uma mudança em direção a formatos mais leves e resistentes ao transporte, que minimizam quebras e peso dimensional.
Principais Conclusões do Relatório
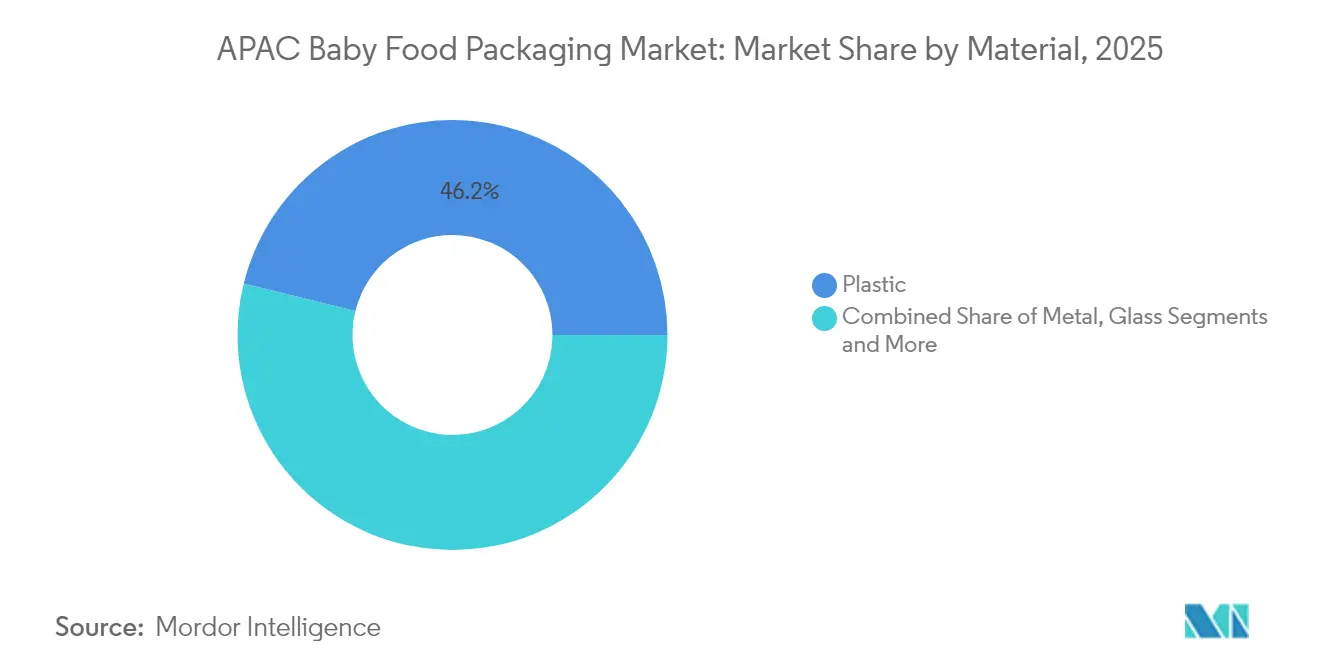
- Por material, o plástico liderou com 46,15% da participação do Mercado de Embalagens para Alimentos Infantis na APAC em 2025; os bioplásticos estão previstos para se expandir a um CAGR de 17,85% até 2031.
- Por tipo de embalagem, as embalagens flexíveis representaram 32,55% da participação na receita em 2025 e estão projetadas para avançar a um CAGR de 15,35% até 2031.
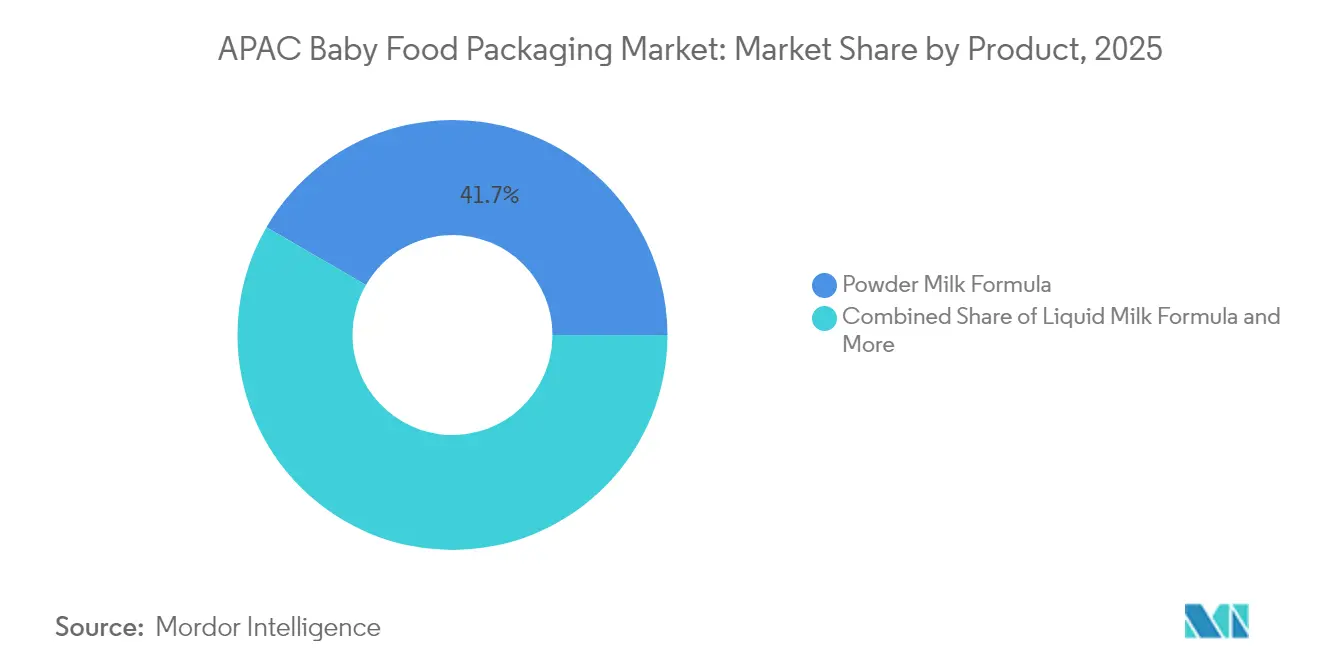
- Por produto, a fórmula de leite em pó deteve 41,65% do tamanho do Mercado de Embalagens para Alimentos Infantis na APAC em 2025, enquanto os lanches e alimentos para comer com os dedos devem crescer a um CAGR de 14,55% até 2031.
- Por faixa etária, a faixa de 6-12 meses capturou 38,62% de participação em 2025; o grupo de 2-3 anos está estimado para crescer a um CAGR de 13,95% até 2031.
- Por canal de distribuição, os supermercados e hipermercados detiveram 45,95% de participação em 2025, enquanto o varejo online está posicionado para um crescimento de CAGR de 18,85% até 2031.
- Por país, a China reteve 34,65% de participação em 2025, enquanto a Índia está prevista para registrar um CAGR de 13,75% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por alimentos infantis embalados e fórmulas infantis | +3.2% | China, Índia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Aumento de domicílios urbanos com dupla renda | +2.8% | Centros urbanos em toda a APAC | Longo prazo (≥ 4 anos) |
| Expansão do varejo organizado e do comércio eletrônico | +2.1% | China, Índia, Indonésia, Tailândia | Curto prazo (≤ 2 anos) |
| Mudança liderada por marcas em direção a formatos de embalagem flexível para conveniência | +1.9% | APAC global | Médio prazo (2-4 anos) |
| Subsídios governamentais para linhas de embalagem de base biológica | +1.4% | Tailândia, Vietnã, Malásia | Longo prazo (≥ 4 anos) |
| Investimento de fabricantes de equipamentos originais em capacidade de conversão flexível interna | +1.1% | China, Índia, Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da demanda por alimentos infantis embalados e fórmulas infantis
O segmento de fórmulas infantis da China manteve-se resiliente em 2024, com as marcas estrangeiras registrando 8% de crescimento nas vendas, com o segmento superpremium assegurando 37% de participação.[2]Exposição Internacional de Importações da China, "Várias marcas estrangeiras de fórmula infantil registram forte crescimento na China em 2024," ciie.org Os pais nos centros urbanos da APAC preferem produtos que garantam segurança, vida útil prolongada e nutrição superior, impulsionando a demanda por filmes de barreira multicamadas e acabamentos premium. A transferência de riqueza geracional traz o poder de compra dos millennials, que privilegia a conveniência e a qualidade percebida em detrimento das alternativas caseiras. As divisões urbano-rurais persistem, mas os centros metropolitanos tornaram-se clusters de demanda de alta densidade.
Aumento de domicílios urbanos com dupla renda
Os domicílios com dois provedores de renda valorizam embalagens que apoiam rotinas agitadas. As embalagens flexíveis com bico dosador permitem alimentação em movimento, fácil revedamento e menos sujeira, alinhando-se às expectativas dos pais. A prosperidade na Coreia do Sul e em Singapura acelera a adoção de embalagens premium e com porções controladas, enquanto o Vietnã e a Indonésia começam a espelhar a tendência à medida que a participação feminina no mercado de trabalho aumenta. As marcas estão, portanto, priorizando formatos ergonômicos, laminados de toque suave e fechamentos de abertura rápida adequados para uso com uma mão.
Expansão do varejo organizado e do comércio eletrônico
O comércio digital está crescendo a um CAGR de 19,4%, remodelando a física da distribuição. As embalagens requerem limites mais elevados nos testes de queda e eficiência de volume otimizada para sobreviver às redes de entrega. As marcas diretas ao consumidor usam o comércio eletrônico para contornar a concorrência nas prateleiras, portanto, os gráficos na embalagem devem transmitir confiança e qualidade durante a navegação em nível de miniatura. Em mercados como a Indonésia, a crescente penetração dos supermercados ainda contribui para o crescimento do volume, mas os modelos omnicanal dominam o planejamento estratégico.
Mudança liderada por marcas em direção a formatos de embalagem flexível para conveniência
As embalagens flexíveis capturaram mais de 30% de participação globalmente, lideradas pelos designs Cheer Pack que integram bicos à prova de adulteração e sem derramamento.[3]Cheer Pack North America, "Alimentos e Bebidas — Alimentos Infantis," cheerpack.com Para os produtores, o menor peso significa menores emissões logísticas e maximização da contagem nas prateleiras. Silhuetas personalizadas e impressão fotorrealista melhoram o impacto nas prateleiras, enquanto o enchimento asséptico amplia o escopo de aplicação. As economias desenvolvidas da APAC exibem rápida adoção de embalagens flexíveis, enquanto os potes de vidro mantêm relevância em certas ocasiões de nicho ou de presente.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições rigorosas de plásticos de uso único | -2.3% | Índia, Sudeste Asiático, Austrália | Curto prazo (≤ 2 anos) |
| Volatilidade nos preços de resinas para uso alimentar | -1.8% | APAC global | Curto prazo (≤ 2 anos) |
| Preferência cultural por alimentos infantis caseiros | -1.5% | APAC rural, mercados tradicionais | Longo prazo (≥ 4 anos) |
| Lacunas na infraestrutura de reciclagem nas economias emergentes do Sudeste Asiático | -1.2% | Vietnã, Indonésia, Filipinas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições rigorosas de plásticos de uso único
A Índia exige 30% de conteúdo reciclado até 2025 em muitas categorias rígidas, forçando ciclos acelerados de pesquisa e desenvolvimento e qualificação.[4]Lorax EPI, "Revolucionando as embalagens: A ascensão do conteúdo reciclado pós-consumo," loraxcompliance.com Os produtores enfrentam custos adicionais para resina PCR certificada e especificações mais rígidas sobre migração e odor. Medidas paralelas em Singapura e na Indonésia adicionam complexidade para cadeias de suprimentos multinacionais que precisam equilibrar diferentes prazos de conformidade.
Volatilidade nos preços de resinas para uso alimentar
O polietileno e o polipropileno subiram vários centavos por libra no final de 2024 em meio à escassez de matérias-primas. Essas oscilações comprimem as margens dos conversores e perturbam os compromissos de preços com os proprietários de marcas. Vários fabricantes de embalagens se protegem comprando antecipadamente ou diversificando para misturas de bioresinas, mas as empresas menores têm dificuldade em absorver a volatilidade. O investimento em plataformas de compras digitais e acordos de fornecimento de longo prazo está, portanto, aumentando.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Os bioplásticos impulsionam a transformação sustentávelO plástico dominou o Mercado de Embalagens para Alimentos Infantis na APAC em 2025 com 46,15% de participação na receita. Os bioplásticos, no entanto, estão traçando um CAGR de 17,85% até 2031, apoiados pelo regime pró-investimento da Tailândia e pelos compromissos de marcas multinacionais com a neutralidade de carbono. Espera-se que o tamanho do Mercado de Embalagens para Alimentos Infantis na APAC para bioplásticos cresça mais rapidamente, à medida que a capacidade da NatureWorks e da SKC reduz os diferenciais de custo em relação aos polímeros de base petroquímica. Os subsídios governamentais na Tailândia e no Vietnã reduzem os limites de capital, enquanto a processabilidade aprimorada permite que os filmes de PLA e PBAT de base biológica correspondam à resistência ao calor e à integridade de selagem dos flexíveis convencionais.
A sensibilidade ao preço ainda limita a adoção em várias economias emergentes, mas as marcas de alimentos infantis premium e orgânicos estão usando embalagens compostáveis como narrativa de marca. O vidro mantém relevância em presentes de luxo, mas seu peso e fragilidade reduzem a competitividade no comércio eletrônico. A demanda por latas de metal está recuando em favor de laminados de barreira mais leves. O papelão, frequentemente combinado com revestimentos de barreira biológica, mantém um nicho para embalagens secundárias premium.


Por Tipo de Embalagem:
As embalagens flexíveis revolucionam a conveniênciaAs embalagens flexíveis detiveram 32,55% de participação do Mercado de Embalagens para Alimentos Infantis na APAC em 2025. Estão previstas para se expandir a um CAGR de 15,35%, impulsionadas por designs com bico dosador que apoiam a alimentação independente de crianças pequenas. O tamanho do Mercado de Embalagens para Alimentos Infantis na APAC para embalagens flexíveis está, portanto, se ampliando mais rapidamente do que os formatos rígidos. As garrafas continuam importantes para fórmulas prontas para beber, mas os sistemas SIG e Tetra agora competem com flexíveis de material único que reivindicam menores pegadas de carbono. As latas de metal estão perdendo apelo nas prateleiras devido às penalidades de peso e estão sendo substituídas em lojas de atacado por embalagens flexíveis verticais com acessórios que oferecem níveis de barreira semelhantes.
Os fabricantes apreciam os benefícios logísticos das embalagens flexíveis, que reduzem os volumes de frete de entrada e o espaço de armazém. Os varejistas ganham maior densidade nas prateleiras e melhor taxa de venda, à medida que os consumidores adotam o formato mais leve. Os sachês continuam sendo uma opção econômica na Indonésia e nas Filipinas, onde a acessibilidade do uso único supera as preocupações com sustentabilidade. Os potes persistem para purês orgânicos premium, mas estão tendendo para PET leve em vez de vidro.
Por Produto:
Os lanches impulsionam a expansão da categoriaA fórmula de leite em pó liderou com 41,65% de participação em 2025, sustentando a escala da categoria. Os lanches e alimentos para comer com os dedos mostram um CAGR de 14,55% graças aos pais que priorizam o desenvolvimento motor e a exploração de sabores. As embalagens flexíveis com injeção de nitrogênio mantêm a crocância e o controle de porções, enquanto os recipientes com folha de alumínio removível oferecem evidência de adulteração. O alimento infantil desidratado continua popular no Japão e na Coreia devido à conveniência da reconstituição. A fórmula de leite líquido registra menor crescimento porque seu maior custo de transporte e menor vida útil favorecem o fornecimento doméstico, enquanto os formatos em pó dominam o comércio de exportação.
Os proprietários de marcas lançam cada vez mais palitos de arroz orgânico e derretidos de frutas e vegetais que carregam margens de lucro mais elevadas. As embalagens devem, portanto, equilibrar a barreira ao oxigênio com a conveniência de dispersão, impulsionando a inovação em filmes multicamadas. As unidades de nutrição especializada para gerenciamento de alergias e digestão sensível também estão em ascensão, frequentemente exigindo laminados de alta barreira opacos para proteger a eficácia dos probióticos.
Por Faixa Etária:
O segmento de crianças pequenas acelera o crescimentoA faixa de 6-12 meses reteve 38,62% de participação em 2025, refletindo a janela tradicional de desmame quando os alimentos sólidos são introduzidos. O segmento de 2-3 anos está projetado para crescer a um CAGR de 13,95%, à medida que as marcas ampliam os portfólios para nutrição de desenvolvimento. Os formatos de embalagem flexível com bicos texturizados incentivam a autoalimentação e a exploração sensorial, enquanto os copos revedáveis apoiam a flexibilidade de porções. A participação do Mercado de Embalagens para Alimentos Infantis na APAC por faixa etária sugere que os tamanhos das embalagens se diversificam, com embalagens individuais destinadas a bebês e potes multiporções destinados a crianças pequenas.
As tendências de amamentação prolongada mantêm o segmento de 0-6 meses estável em vez de crescente. O grupo de 1-2 anos experimenta crescimento moderado, à medida que os lanches de transição borram a linha entre as categorias de crianças pequenas e as categorias convencionais. Recursos de segurança, como tampas à prova de engasgamento e anéis de inviolabilidade, permanecem obrigatórios em todas as idades, mas o design ergonômico é mais pronunciado para o grupo de 2-3 anos, que está ativamente em movimento.
Por Canal de Distribuição:
O comércio eletrônico transforma o varejoOs supermercados e hipermercados entregaram 45,95% do valor de 2025, mas o varejo online está crescendo mais rapidamente a um CAGR de 18,85%. O tamanho do Mercado de Embalagens para Alimentos Infantis na APAC atribuível ao comércio eletrônico exige designs que resistam à compressão e às variações de temperatura. Os padrões de teste de queda para redes de entrega são mais rigorosos do que para o varejo paletizado, influenciando as escolhas de materiais, como laminados de embalagem flexível mais espessos ou garrafas de HDPE com modificadores de impacto.
Os modelos de clique e retire combinam o varejo físico com a conveniência digital, portanto, as embalagens secundárias devem conter códigos QR claros e etiquetas resistentes a danos que sobrevivam a múltiplos pontos de manuseio. As farmácias continuam sendo pontos de venda confiáveis para fórmulas especializadas e nutrição terapêutica, exigindo selos blister premium e códigos de rastreabilidade. As lojas de conveniência em hubs de trânsito metropolitanos atendem às necessidades imediatas com unidades de pequeno formato. As caixas de assinatura diretas ao consumidor fornecem demanda previsível, o que ajuda os fabricantes de embalagens a otimizar as rodadas de produção.
Análise Geográfica
Mercado de Embalagens para Alimentos Infantis na China
A China reteve 34,65% de participação no mercado de embalagens para alimentos infantis da APAC em 2025 e permanece como o centro de inovação em filmes de barreira voltados para fórmulas super-premium. O segmento super-premium alcançou 37,00% de participação naquele ano, enquanto as marcas estrangeiras registraram crescimento de 8% nas vendas, apesar da desaceleração demográfica. Os fornecedores de embalagens se beneficiam das rigorosas regras de adesivos GB 4806.15-2024 da China, em vigor desde fevereiro de 2025, que elevam os padrões de segurança e estimulam a demanda por matérias-primas de alta pureza. O investimento em reciclagem de ciclo fechado também está crescendo, à medida que os governos locais priorizam a redução de resíduos e os consumidores demonstram maior preocupação ambiental.
Mercado de Embalagens para Alimentos Infantis na Índia
A Índia tem previsão de registrar um CAGR de 13,75% até 2031, impulsionada pela rápida urbanização e pelo aumento de famílias com dupla renda. O Grupo Dhunseri destinou INR 22 bilhões (254,4 milhões de USD) para a expansão da capacidade de filmes PET até 2029, o que sustentará o fornecimento doméstico. Os marcos regulatórios estão se modernizando, uma vez que a FSSAI endureceu as obrigações de rotulagem em junho de 2024, levando os fabricantes de embalagens a adotar painéis nutricionais mais claros. O crescimento do comércio eletrônico em cidades de segundo e terceiro nível amplia o acesso, enquanto a dinâmica de preços competitivos favorece as embalagens flexíveis em detrimento do vidro rígido.
Mercado de Embalagens para Alimentos Infantis na ASEAN
O Sudeste Asiático forma um mosaico de oportunidades. A Tailândia se beneficia dos projetos bioquímicos da NatureWorks, avaliados em 600 milhões de USD, e da Braskem Siam, avaliados em 19,3 bilhões de USD, que ancoram um polo regional de biopolímeros. O Vietnã atrai empreendimentos de plásticos biodegradáveis e apresenta forte adoção do comércio eletrônico. A Indonésia e as Filipinas registram altas taxas de natalidade, mas os déficits de infraestrutura de reciclagem restringem a implantação de materiais sustentáveis. A alteração do Regulamento Alimentar de 1985 pela Malásia em 2025 e o novo mandato de rotulagem da Tailândia, emitido em 2024, elevam os obstáculos de conformidade. Em todo o bloco, o aumento da renda disponível e a penetração de smartphones reforçam a demanda por embalagens premium alinhadas ao varejo digital.
Panorama regulatório
A regulamentação no mercado de embalagens de alimentos infantis da Ásia-Pacífico está se tornando mais rigorosa em relação à segurança do contato com alimentos, à rotulagem específica para bebês e às restrições de materiais, o que está levando proprietários de marcas e convertedores a adotarem insumos de maior pureza e documentação de conformidade mais robusta. Na China, a norma GB 4806.15-2024 tornou mais rígidos os requisitos para adesivos em contato com alimentos, com vigência a partir de fevereiro de 2025, e a norma nacional GB 10770-2025 para alimentos complementares enlatados para bebês e crianças pequenas entrou em vigor em 16 de março de 2026, substituindo a GB 10770-2010. A China também divulgou a T/CFCA 0040-2026 (Requisitos Gerais para Alimentos Pré-embalados Infantis) em 2 de fevereiro de 2026, implementada a partir de 2 de março de 2026, indicando uma padronização mais ampla que vai além das fórmulas infantis, abrangendo categorias de alimentos embalados para crianças.
Na Índia, o compêndio da FSSAI para nutrição infantil exige que os alimentos infantis sejam embalados em recipientes hermeticamente fechados e limpos ou em materiais flexíveis apropriados, e especifica expectativas de embalagens livres de BPA para nutrição infantil. Isso reforça a necessidade de seleção de materiais e qualificação de fornecedores. Austrália e Nova Zelândia continuam operando sob a Norma FSANZ 2.9.1 (Produtos de fórmula infantil), com um período de transição para variações de rotulagem e embalagem entre 13 de setembro de 2024 e 13 de setembro de 2029, criando uma janela de conformidade definida para redesenhos e transições de estoque de SKUs regionais.
Cenário Competitivo
O Mercado de Embalagens para Alimentos Infantis na APAC é moderadamente consolidado. A aquisição de USD 8,4 bilhões da Berry Global pela Amcor, concluída em abril de 2025, criou uma entidade com 400 plantas em 140 países e potencial de sinergia de USD 650 milhões. A expansão de escala permite orçamentos de pesquisa e desenvolvimento mais profundos para laminados recicláveis e papéis de barreira. Huhtamaki, Tetra Laval e SIG intensificam a concorrência por meio de tecnologias proprietárias de revestimento e enchimento asséptico que melhoram a proteção de nutrientes enquanto reduzem o peso da embalagem.
A sustentabilidade orienta a rivalidade. As empresas correm para garantir patentes em estruturas de base biológica ou de material único que atendam aos sistemas de coleta emergentes. A patente AmFiber Performance Paper da Amcor, concedida em janeiro de 2025, sublinha o valor estratégico da propriedade intelectual em embalagens de baixo carbono. Disruptores menores, como a Accredo Packaging, exploram a agilidade para lançar embalagens flexíveis à base de cana-de-açúcar que cumprem a rotulagem Biobased do Departamento de Agricultura dos Estados Unidos. As parcerias entre conversores e empresas de biotecnologia são comuns, ligando a ciência da fermentação à competência de extrusão.
A integração vertical ganha força à medida que os fabricantes de equipamentos originais incorporam impressão e laminação internamente para mitigar os choques de preços de resinas. O investimento em robótica e sistemas de visão melhora as velocidades das linhas e a detecção de defeitos, reduzindo o tempo de inatividade e garantindo a segurança alimentar. Os pilotos de marcas d'água digitais no Japão e na Coreia do Sul permitem a rastreabilidade das embalagens e facilitam a triagem para reciclagem. Oportunidades de espaço em branco persistem em fechamentos resistentes a crianças para linhas de suplementos, indicadores inteligentes de temperatura para monitoramento de cadeia de frio e formatos de envio em embalagem própria prontos para assinatura.
Líderes do Setor de Embalagens para Alimentos Infantis na APAC
Amcor PLC
Huhtamaki Oyj
Aptar Group Inc.
Berry Global Inc.
DS Smith Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens para Alimentos Infantis na APAC
- Amcor PLC
- Huhtamaki Oyj
- Berry Global Inc.
- Aptar Group Inc.
- Winpak Ltd.
- Tetra Laval
- Constantia Flexibles
- Uflex Ltd.
- DS Smith Plc
- Ball Corporation
- Mondi Group
- SIG Combibloc
- Sealed Air Corp.
- Toyo Seikan Group
- Sonoco Products Co.
- Gualapack SpA
- ProAmpac LLC
- Takigawa Corporation
- Visy Industries
- Nihon Yamamura Glass Co.
- Shenzhen Beauty Star Co.

Oportunidades de mercado e perspectivas futuras
As regulamentações de nutrição infantil e o escrutínio público sobre a segurança das embalagens estão criando espaço para estruturas verificadas de baixa migração, livres de BPA e de alta barreira, além de sistemas de garantia de qualidade aprimorados em formatos flexíveis e rígidos. Os requisitos de nutrição infantil da FSSAI na Índia para embalagens hermeticamente fechadas e livres de BPA, juntamente com restrições a plásticos em nível nacional em partes da APAC, sustentam a demanda por laminados redesenhados, rotas de PCR com odor controlado quando viáveis, e substratos alternativos que ainda atendam ao desempenho de barreira e vedação para fórmulas, purês e petiscos.
O crescimento do formato de sachês também está se cruzando com preocupações sobre segurança de materiais, moldando prioridades de aquisição e inovação. Em maio de 2026, o Greenpeace relatou a descoberta de microplásticos em sachês plásticos de pressão usados por grandes marcas (incluindo Nestle Gerber e Danone Happy Baby Organics), e a cobertura setorial subsequente ampliou a atenção sobre a seleção de materiais dos sachês, as escolhas de revestimento interno e os controles de risco de liberação de partículas. Nesse contexto, as oportunidades se concentram em sachês retortáveis monomateriais, soluções à base de papel ou híbridas de fibra com barreiras funcionais quando validadas, e designs de fechamento e encaixe que melhorem a evidência de violação e reduzam os riscos de contaminação, mantendo a durabilidade para e-commerce e a resistência a quedas.
Recent Industry Developments in Mercado de Embalagens para Alimentos Infantis na APAC
- Maio de 2026: a China implementou a GB 10770-2025 para alimentos complementares enlatados para bebês e crianças pequenas, substituindo a GB 10770-2010 e elevando o padrão para embalagens conformes e proteção do produto. A mudança reforça a demanda por materiais em contato com alimentos verificados, controles de qualidade mais rígidos e integridade da embalagem adequada para alimentos infantis e para crianças pequenas.
- Junho de 2025: o Japão lançou um sistema de Lista Positiva para resinas sintéticas em materiais de contato com alimentos, aumentando os requisitos de conformidade para seleção de resina e documentação. Os fornecedores de embalagens que atendem marcas de alimentos infantis enfrentaram trabalho adicional de validação para garantir a elegibilidade dos materiais e a preparação para auditorias.
- Junho de 2024: a FSSAI da Índia tornou mais rígidas as obrigações de rotulagem, levando marcas de nutrição infantil a revisar layouts de rótulos e hierarquias de informação nas embalagens primárias e secundárias. A atualização acelerou a adoção de comunicação mais clara nas embalagens e de recursos de impressão orientados à rastreabilidade em canais de varejo organizado e online.


Mercado de Embalagens para Alimentos Infantis na APAC Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor das embalagens usadas para acondicionar alimentos infantis vendidos em toda a Ásia-Pacífico, contabilizado nos materiais e formatos comuns (por exemplo, sachês, caixas cartonadas, potes, latas e garrafas) para fórmulas infantis e produtos de alimentos para bebês.
Exclusões de abrangência: excluímos o valor do produto de alimento infantil, acessórios de alimentação e embalagens de transporte a granel que não sejam usadas como a embalagem de consumo.
Visão geral da segmentação
- Por Material
- Plástico
- Papelão
- Metal
- Vidro
- Bioplásticos
- Por Tipo de Embalagem
- Garrafas
- Latas de Metal
- Caixas
- Potes
- Outros
- Por Produto
- Alimento Infantil Desidratado
- Fórmula de Leite Líquido
- Fórmula de Leite em Pó
- Lanches e Alimentos para Comer com os Dedos
- Outros
- Por Faixa Etária
- 0-6 Meses
- 6-12 Meses
- 1-2 Anos
- 2-3 Anos
- Por Canal de Distribuição
- Supermercados / Hipermercados
- Lojas de Conveniência
- Farmácias e Drogarias
- Varejo Online
- Outros
- Por País
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Tailândia
- Malásia
- Restante da Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a estrutura do modelo e ancorar os principais sinais de demanda que aparecem em dados públicos. Consultamos fontes como órgãos nacionais de estatística e portais alfandegários para fluxos comerciais, o banco de dados UN Comtrade para consistência entre países, e indicadores da FAO e do Banco Mundial para o contexto de população e renda. Também utilizamos periódicos que discutem nutrição infantil e normas de segurança de embalagens.
Além disso, revisamos relatórios anuais de empresas, apresentações a investidores, publicações de associações de embalagens e imprensa confiável para entender as mudanças no mix de embalagens e a direção dos preços. Uma assinatura paga para dados financeiros de empresas e um banco de dados comercial em nível de embarque foram usados seletivamente para verificar a exposição de fornecedores e as principais rotas de importação. Essas fontes são meramente ilustrativas, e utilizamos muitas outras referências públicas e pagas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Discussões primárias foram usadas para preencher lacunas que as fontes documentais não conseguem responder com clareza, especialmente em relação às participações por formato de embalagem, tamanhos típicos de embalagem e faixas de preço por material. Conversamos com participantes das áreas de conversão de embalagens, aquisição de marcas e partes interessadas voltadas para canais de distribuição, e depois usamos suas contribuições para confirmar premissas país por país em toda a APAC, de modo que os totais finais estivessem alinhados com o que o mercado realmente está comprando.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 40% |
| Empresas menores: 16% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual a população infantil, os padrões de consumo por categoria e a penetração de formatos de embalagem foram combinados para reconstruir o volume e o valor embalado endereçável em cada país-chave da APAC. Esses totais foram então verificados de forma cruzada com aproximações bottom-up seletivas, como a amostragem do preço médio de venda por material e formato, aplicado ao throughput estimado de unidades ou peso visível na cadeia de suprimentos.
Os insumos mais relevantes incluíram tendências de coortes de nascimento, o momentum de vendas de fórmulas infantis e alimentos infantis preparados, a mudança em direção a sachês e caixas cartonadas líquidas, e tendências de redução de peso que alteram os gramas de embalagem por unidade. Também acompanhamos a movimentação de preços de resina, cartão e metal, pois isso influencia os preços médios de venda das embalagens. Onde a cobertura bottom-up estava incompleta, tratamos as lacunas utilizando proporções de mix verificadas em entrevistas e aplicando-as a países adjacentes com estrutura de categoria semelhante, seguido de uma revisão para evitar a sobrestimação de mercados menores.
As previsões foram desenvolvidas por meio de análise de cenários, apoiada por suavização de séries temporais curtas para os preços médios de venda das embalagens, e depois ajustadas com opiniões de especialistas sobre premiumização, pressões regulatórias sobre reciclabilidade e adições de capacidade esperadas para os formatos de embalagem relevantes. A previsão final manteve as premissas em nível de país visíveis, de modo que mudanças em um único fator pudessem ser rastreadas até o total do mercado.
Validação de dados e ciclo de atualização
Cada resultado de mercado foi verificado em relação a sinais independentes, incluindo a direção do comércio, os ciclos de preços de materiais e a intensidade implícita de embalagem por unidade de alimento infantil vendida, e então os valores discrepantes foram investigados antes da aprovação final. Quando surgiram variações significativas, recontatamos respondentes selecionados para confirmar se a questão vinha da interpretação do escopo, do momento das mudanças de preço ou de um pico de demanda isolado.
Uma revisão interna em múltiplas etapas foi concluída para que os cálculos, conversões e a lógica de crescimento fossem consistentes entre países e formatos de embalagem. O relatório é atualizado anualmente, e eventos relevantes são monitorados no intervalo, de modo que uma atualização focada possa ser feita quando as condições de preço, regulamentação ou demanda mudarem de forma significativa. Antes da entrega, uma nova análise é realizada para garantir que os lançamentos públicos mais recentes e os aprendizados das entrevistas estejam refletidos.
Comparação do tamanho do mercado de embalagens de alimentos infantis da Ásia-Pacífico da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para embalagens de alimentos infantis na Ásia-Pacífico frequentemente variam porque os estudos nem sempre contabilizam os mesmos formatos de embalagem, o momento de precificação e a abrangência de países da mesma maneira. As diferenças também aparecem quando uma estimativa está mais próxima do valor da embalagem de consumo, enquanto outra mistura fluxos adjacentes de embalagens de alimentos.
Os principais fatores de divergência aqui foram se as embalagens flexíveis e os fechamentos são totalmente contabilizados, como o peso da embalagem por unidade é tratado à medida que os formatos mudam, e se a precificação de 2024 ou 2025 é usada quando os custos de moeda e de polímeros se alteraram. Algumas fontes também aplicam uma única taxa de crescimento regional em toda a APAC, mesmo que o mix de categorias e a premiumização variem amplamente por país.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,71 bilhões de USD (2025) | |
| Consultoria Global A | 16,60 bilhões de USD (2024) | Este número parece se apoiar em uma visão mais ampla de receita de embalagens por tipo de material, o que pode inflar os totais se a receita de embalagens de alimentos adjacentes, premissas de embalagens mais pesadas ou a inclusão mais completa de componentes como tampas e fechamentos forem aplicados em toda a APAC. |
| Publicador de Dados do Setor B | 8,61 bilhões de USD (2026) | Um valor de ano futuro pode parecer maior ou menor dependendo da rapidez com que se assume a normalização de preços, e se a penetração de sachês e as mudanças de tamanho de embalagem são modeladas país por país ou aplicadas como uma média regional. |
A dispersão entre as fontes é explicada em grande parte pelos limites de escopo, o ano de precificação usado em cada estudo e a forma como as mudanças no mix de formatos são traduzidas em valor. Ao manter a contagem vinculada às embalagens de alimentos infantis de consumo nos países da APAC e reverificar as premissas de preço de materiais e formatos com entrevistas, a estimativa permanece mais rastreável a fatores claros. Esta é a abordagem utilizada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de embalagens para alimentos infantis na APAC?
O mercado é avaliado em USD 8,61 bilhões em 2026 e está projetado para atingir USD 14,96 bilhões até 2031.
Qual material de embalagem está crescendo mais rapidamente?
Os bioplásticos estão se expandindo a um CAGR de 17,85% até 2031, apoiados por grandes investimentos em PLA e PBAT na Tailândia e no Vietnã.
Por que as embalagens flexíveis estão ganhando popularidade nos alimentos infantis?
As embalagens flexíveis oferecem portabilidade, redução de quebras e facilidade de autoalimentação, ajudando-as a crescer a um CAGR de 15,35% e a deter 32,55% de participação de mercado em 2025.
Qual país impulsionará o maior crescimento?
A Índia está prevista para registrar o CAGR mais rápido de 13,75% devido à urbanização, famílias com dupla renda e melhoria da infraestrutura de varejo.
Como o comércio eletrônico está mudando o design das embalagens?
O CAGR de 18,85% do varejo online obriga os fabricantes de embalagens a desenvolver formatos mais robustos e eficientes em termos de volume, capazes de suportar o envio por encomenda, mantendo a integridade do produto.
Quais mudanças regulatórias estão moldando as escolhas de materiais?
As regras de adesivos GB 4806.15-2024 da China, os padrões de rotulagem atualizados da Índia e a Lista Positiva de resinas do Japão intensificam os requisitos de segurança e aceleram a transição para materiais sustentáveis e em conformidade.
Página atualizada pela última vez em:



