
Tamanho e Participação do Mercado de Serviços Baseados em Localização da ANZ
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
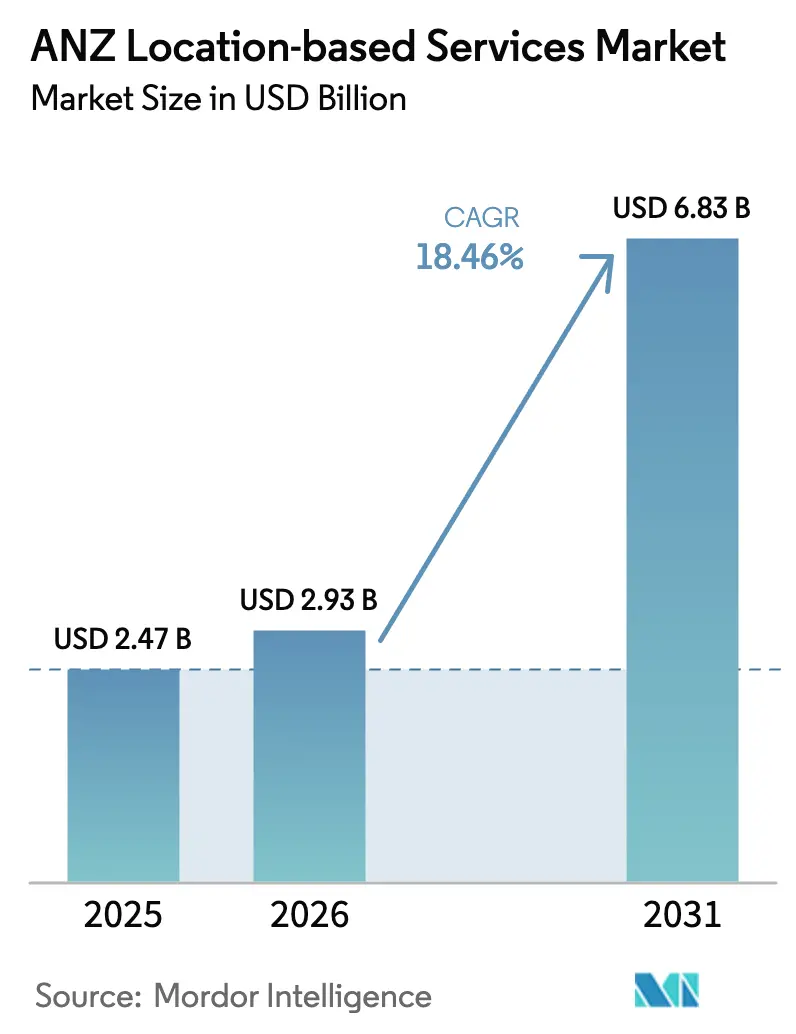
| Tamanho do mercado no ano base (2025) | 2.47 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 18.46 % |
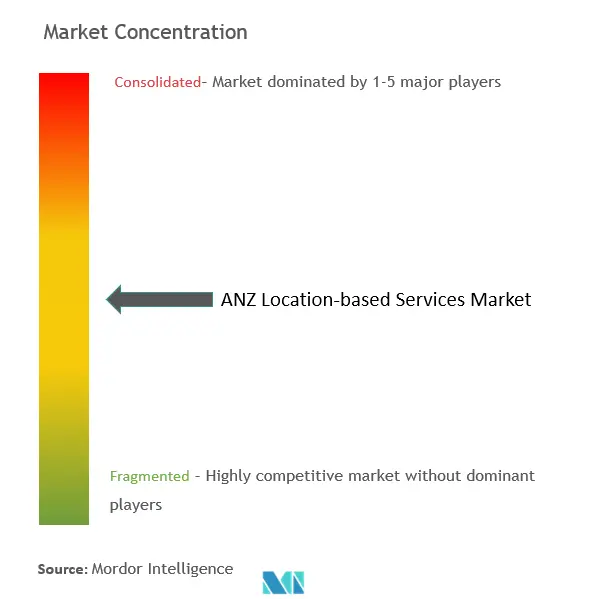
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Baseados em Localização da ANZ por Mordor Intelligence
O tamanho do mercado de Serviços Baseados em Localização da ANZ foi avaliado em USD 2,47 bilhões em 2025 e estima-se que cresça de USD 2,93 bilhões em 2026 para atingir USD 6,83 bilhões até 2031, a um CAGR de 18,46% durante o período de previsão (2026-2031). As implantações generalizadas de 5G, os mandatos governamentais de dados abertos e o apetite do setor de mineração por gêmeos digitais de nível centimétrico estão se combinando para acelerar a adoção comercial em setores intensivos em ativos. A expansão das implantações de LTE privado em aeroportos, hospitais e centros de distribuição está reduzindo as barreiras de latência para o posicionamento interno, enquanto novas alocações de espectro nas bandas de 3,5 GHz e 6 GHz estão elevando os tetos de precisão tanto para soluções de banda ultralarga (UWB) quanto para soluções avançadas de Wi-Fi. Programas de investimento do setor público, como o Digital Twin Victoria e o SouthPAN, estão consolidando uma base geoespacial compartilhada e de alta qualidade sobre a qual desenvolvedores privados podem construir. O crescimento da telemetria de frotas continua a se acumular à medida que as regras de cobrança eletrônica de usuários de rodovias se ampliam, e os varejistas estão experimentando sistemas de geomarketing que entregam ofertas hiperlocais sem violar os emergentes códigos de privacidade. Essas forças convergentes posicionam o mercado de Serviços Baseados em Localização da ANZ como um dos campos de teste de crescimento mais rápido do mundo para tecnologias de posicionamento de próxima geração.
Principais Conclusões do Relatório
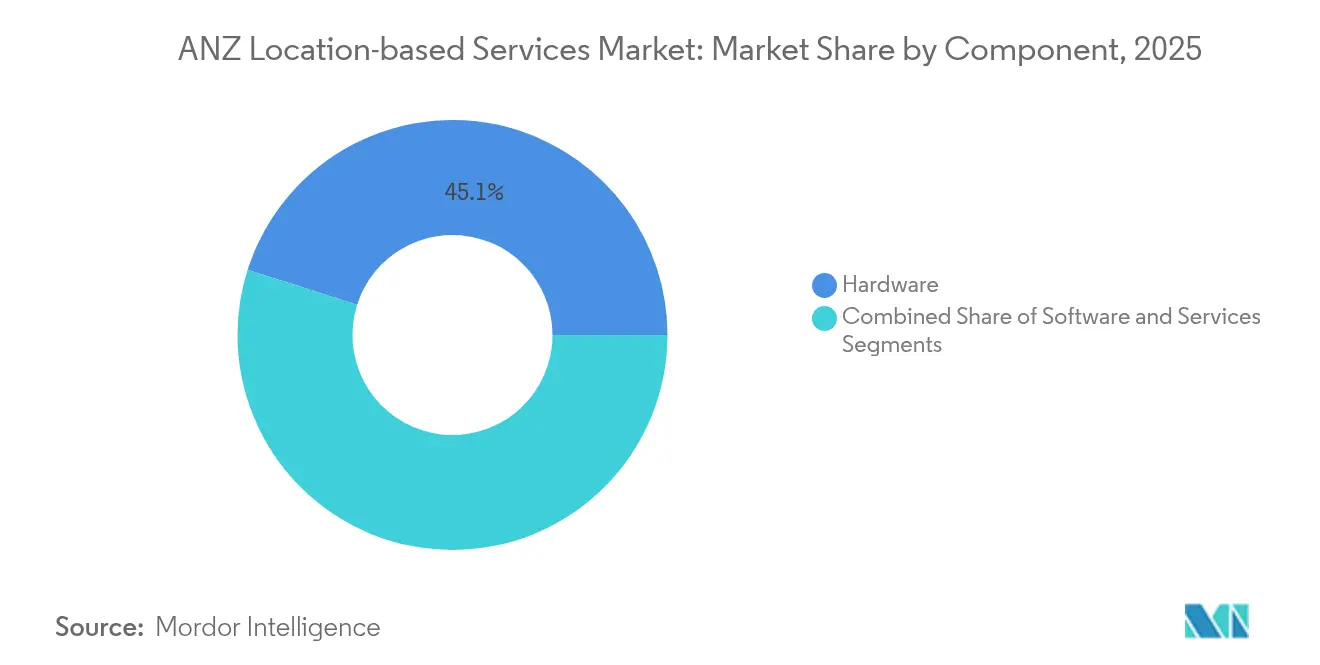
- Por componente, o hardware liderou com 45,10% da participação do mercado de Serviços Baseados em Localização da ANZ em 2025, enquanto os serviços devem avançar a um CAGR de 23,55% até 2031.
- Por tipo de localização, as implantações externas comandaram 59,85% do valor de 2025, enquanto o posicionamento interno está previsto para expandir a um CAGR de 19,45% até 2031.
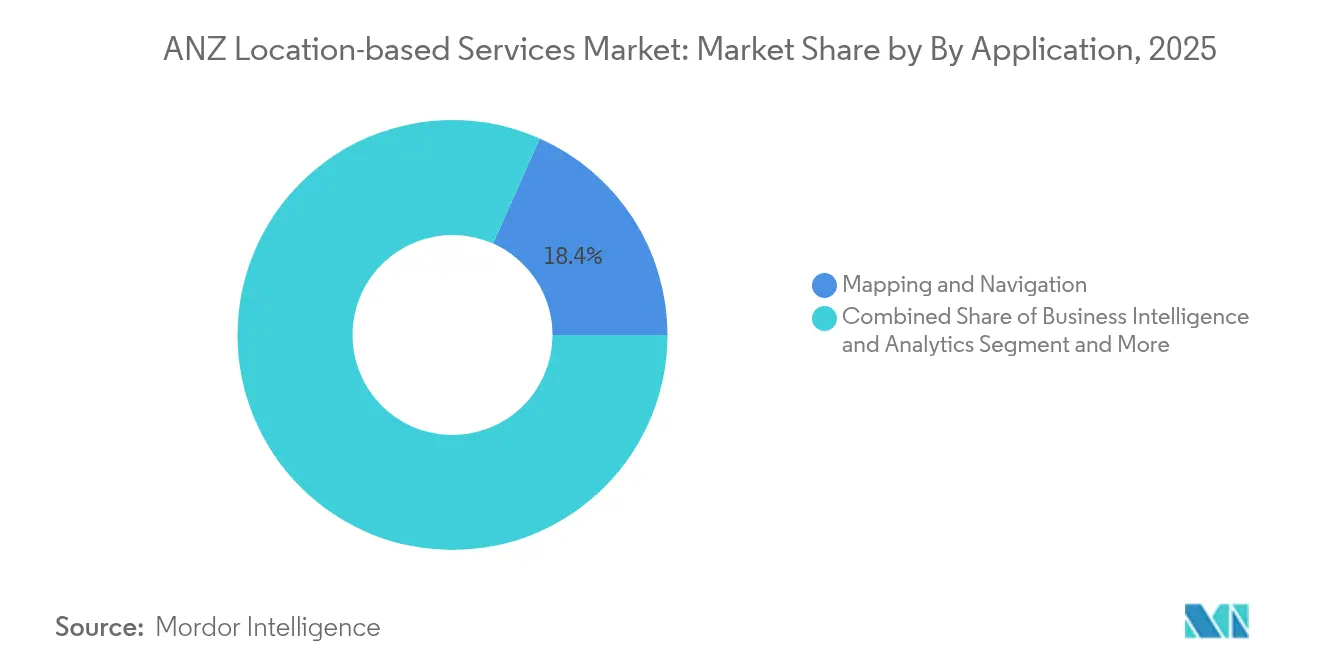
- Por aplicação, mapeamento e navegação representaram 18,35% do tamanho do mercado de Serviços Baseados em Localização da ANZ em 2025, mas a publicidade baseada em localização está crescendo a um CAGR de 22,18% no mesmo horizonte.
- Por vertical de usuário final, transporte e logística detinham 28,05% dos gastos em 2025, enquanto a hospitalidade está avançando a um CAGR de 20,39% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Serviços Baseados em Localização da ANZ
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Implantações generalizadas de 5G e LTE privado impulsionando a precisão interna | +3.2% | Mercados centrais da ANZ, centros urbanos | Médio prazo (2 a 4 anos) |
| Expansão da telemetria de frotas em toda a logística da ANZ | +2.8% | Austrália dominante, Nova Zelândia emergente | Curto prazo (≤ 2 anos) |
| Impulso do varejo para engajamento hiperlocal do cliente / geomarketing | +2.1% | Principais áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Iniciativas geoespaciais de dados abertos do governo | +1.9% | Programas nacionais, implementação em nível estadual | Longo prazo (≥ 4 anos) |
| Gêmeos digitais de mineração e agronegócio exigindo precisão submétrica | +1.6% | Interior da Austrália, zonas especializadas | Médio prazo (2 a 4 anos) |
| Pilotos de orientação e rastreamento de ativos em hospitais inteligentes | +1.4% | Redes de saúde urbanas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações generalizadas de 5G e LTE privado impulsionando a precisão interna
A decisão da Nova Zelândia de conceder a cada operadora 80 MHz de espectro de 3,5 GHz cria a densidade necessária para o posicionamento de nível centimétrico em armazéns e terminais; o 5G privado da Spark no Aeroporto de Auckland já suporta auditorias de inventário baseadas em drones todas as noites, em vez de contagens manuais trimestrais [1]Conselho Geoespacial da Austrália, "Setor geoespacial pronto para entregar impacto econômico de USD 689 bilhões à Austrália até 2034, aponta relatório da GCA," geospatialcouncil.org.au. A alocação de 6 GHz pela Austrália para Wi-Fi interno complementa ainda mais as etiquetas UWB, oferecendo às fábricas um kit de ferramentas de radiofrequência que combina largura de banda e precisão. Integradores relatam que a combinação de UWB com 5G reduz o erro de localização interna em 70% em comparação com o Wi-Fi legado isolado. Os fornecedores agora empacotam pequenas células 5G com middleware de RTLS, reduzindo o tempo de implantação de meses para dias. À medida que mais empresas migram de provas de conceito para implantações em produção, os desembolsos de capital saem dos orçamentos piloto e entram no planejamento de TI convencional.
Expansão da telemetria de frotas em toda a logística da ANZ
A volatilidade dos preços dos combustíveis e a crônica escassez de motoristas estão persuadindo os proprietários de frotas a digitalizar o planejamento de rotas, a manutenção e a conformidade. A receita intermediária do exercício financeiro de 2025 da EROAD subiu para NZD 95,9 milhões, um aumento de 8%, impulsionada pela demanda por módulos de cobrança de usuários de rodovias para veículos leves que automatizam a arrecadação de impostos. O estudo de caminhões automatizados da Transurban na CityLink de Melbourne mostrou que a geometria rodoviária em tempo real reduz os erros de manutenção de faixa em 42%, ilustrando o dividendo de segurança dos dados de localização. Com 91% da cobrança de uso de rodovias para veículos leves da Nova Zelândia ainda processada manualmente, o pool endereçável para telemetria permanece considerável, reforçando as perspectivas de crescimento de dois dígitos para o mercado de Serviços Baseados em Localização da ANZ.
Impulso do varejo para engajamento hiperlocal do cliente / geomarketing
A plataforma de análise em loja da Telstra Retail alcança 95% de precisão na contagem de fluxo de pessoas usando CCTV existente mais IA na borda, traduzindo-se em um aumento de 7% nas taxas de conversão dentro de seis meses após o lançamento. Ofertas acionadas por beacon agora entregam taxas de resgate três vezes maiores do que as promoções genéricas por SMS, incentivando os comerciantes a redirecionar gastos de canais de mídia acima da linha. Computação que aprimora a privacidade, como a privacidade diferencial, ajuda as redes a cumprirem as regras do Direito de Dados do Consumidor enquanto ainda refinam o direcionamento de coorte. À medida que as métricas de custo por visita superam os benchmarks de exibição tradicionais, os varejistas estão integrando dados de localização em aplicativos de fidelidade, preparando o terreno para uma demanda sustentada dentro do mercado de Serviços Baseados em Localização da ANZ.
Iniciativas geoespaciais de dados abertos do governo
O Arquivo Nacional de Endereços Geocodificados (G-NAF) fornece 15 milhões de endereços padronizados gratuitamente, economizando para as startups aproximadamente AUD 3 milhões em custos de aquisição de dados no primeiro ano. O SouthPAN da Nova Zelândia reduzirá o erro do GNSS de 5 m para menos de 20 cm em dispositivos para o mercado de massa, desbloqueando aplicações como navegação em nível de faixa e distribuidores de fertilizantes de taxa variável. Ao incorporar obrigações de compartilhamento de dados na legislação, Camberra e Wellington estão reduzindo as barreiras de entrada para desenvolvedores menores, ampliando o campo competitivo dentro do mercado de Serviços Baseados em Localização da ANZ.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Legislação de privacidade mais rigorosa (Direito de Dados do Consumidor, Lei de Privacidade da NZ) | -2.4% | Implementação nacional, aplicação variada | Curto prazo (≤ 2 anos) |
| Erros de multicaminho do GNSS em cânions urbanos densos | -1.8% | Principais áreas metropolitanas | Médio prazo (2 a 4 anos) |
| Política de espectro fragmentada para UWB/BLE interno | -1.3% | Limites de jurisdição regulatória | Longo prazo (≥ 4 anos) |
| Escassez de habilidades no desenvolvimento de modelos de geo-IA | -1.1% | Centros tecnológicos, setores especializados | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Legislação de privacidade mais rigorosa (Direito de Dados do Consumidor, Lei de Privacidade da NZ)
O consentimento explícito, a credenciação dos detentores de dados e os protocolos de exclusão obrigatória estão adicionando até 12 semanas aos cronogramas de projetos para startups, elevando as taxas de queima de caixa. A investigação da ACCC em 2024 constatou que 84% dos australianos desejam controle granular sobre o compartilhamento de localização, levando as empresas a incorporar novos fluxos de experiência do usuário que desaceleram o processo de integração [2]Comissão Australiana de Concorrência e Consumidor, "Inquérito sobre Serviços de Plataformas Digitais – Relatório Interim de março de 2024," accc.gov.au. Os gastos com conformidade agora correspondem em média a 4% da receita anual entre os provedores de SaaS de localização de médio porte. Os incumbentes maiores estão suportando o custo, mas os entrantes menores podem sair ou pivotar, reduzindo o impulso de novos entrantes dentro do mercado de Serviços Baseados em Localização da ANZ.
Erros de multicaminho do GNSS em cânions urbanos densos
Pesquisas de Navegação por Satélite mostram que a precisão do smartphone degrada de 1,5 m em céu aberto para aproximadamente 2,5 m na George Street de Sydney devido à reflexão do sinal. Embora o GNSS auxiliado por mapeamento 3D possa filtrar sinais sem linha de visada direta, a técnica necessita de modelos de cidades em alta resolução que ainda estão incompletos para Brisbane e Perth. O PPP-B2b do GNSS assistido reduz drasticamente o tempo para a primeira posição, mas o lançamento depende de uma rede fragmentada de estações de referência terrestre que poucos atores privados estão dispostos a financiar sozinhos. Para aplicativos de navegação passo a passo, um erro de 1 m pode ser tolerável, mas para ônibus autônomos ou seguros contra roubo de ativos, a deficiência força investimento contínuo em sensores complementares. Esse teto técnico restringe as aplicações urbanas de alto valor dentro do mercado de Serviços Baseados em Localização da ANZ.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Fundações de Hardware, Momentum de Serviços
O hardware representou 45,10% da receita de 2025 à medida que as empresas corriam para instalar pequenas células prontas para 5G, âncoras UWB e densos beacons BLE essenciais para precisão submétrica. Os compradores industriais gravitaram em direção a gateways multimodo capazes de triangular entre Wi-Fi RTT, UWB e BLE de ângulo de chegada, prolongando assim os ciclos de vida dos ativos em meio a padrões em evolução. A demanda por semicondutores otimizados para posicionamento de baixo consumo de energia — como os chips de sondagem de canal da Qorvo — ajudou os fornecedores fabless a garantir vitórias de design de longo prazo em saúde e armazenagem. Em contraste, as pilhas de software nativas em nuvem fornecidas por Mapbox, Esri e GapMaps reduziram as barreiras de entrada para funções analíticas, permitindo que especialistas não-GIS consumissem APIs avançadas de geofencing e isócrona sem licenciamento inicial pesado.
A linha de serviços está acelerando a um CAGR de 23,55% à medida que as empresas terceirizam design, calibração e gerenciamento do ciclo de vida. As assinaturas de RTLS gerenciado incluem trocas de hardware, atualizações de firmware e novo treinamento de modelos de aprendizado de máquina, convertendo despesas de capital únicas em despesas operacionais previsíveis. As etiquetas de gado solares da movement exemplificam essa mudança: os criadores pagam uma taxa de software como serviço que inclui conectividade, análise e substituição de bateria, reduzindo o custo total de propriedade em 30% nas grandes fazendas de gado. À medida que os frameworks de conformidade se tornam mais complexos, a consultoria em torno de auditorias do Direito de Dados do Consumidor e conformidade de emissões de espectro está inflando o pool endereçável para integradores especializados. A combinação resultante posiciona os serviços para superar os gastos com hardware no meio do período de previsão, reforçando uma mudança na cadeia de valor dentro do mercado de Serviços Baseados em Localização da ANZ.


Por Tipo de Localização: Recuperação Interna Frente à Dominância Externa
O posicionamento externo permaneceu o pilar principal com 59,85% dos gastos em 2025, sustentado por casos de uso de telemetria de agricultura, mineração e frete bem consolidados. A camada de augmentação do SouthPAN promete precisão de nível centimétrico em 10 milhões de km² de terra e mar, ampliando a adoção na agricultura de taxa variável e na automação de rodovias de transporte. No entanto, o momentum está se inclinando para o interior; as remessas de etiquetas UWB para a ANZ dobraram durante 2024, impulsionadas pelo rastreamento de ativos hospitalares e pelos sistemas de armazém pick-to-light.
Os projetos internos estão projetados para registrar um CAGR de 19,45% até 2031, refletindo o crescimento das redes privadas de 5G e as movimentações dos reguladores para harmonizar o espectro não licenciado de 6 GHz. No primeiro ano operacional no Hospital Royal Prince Alfred de Sydney, um RTLS de Bluetooth de Ângulo de Chegada reduziu em 18 minutos o tempo médio de localização de ativos, devolvendo 1.500 horas clínicas ao atendimento ao paciente. A pilha interna completa da Spark New Zealand combina fatiamento do núcleo 5G com um intermediário de localização que padroniza coordenadas em beacons, câmeras e RFID. Essa abordagem multifatorial está reduzindo a duplicação de infraestrutura, tornando os retornos sobre o investimento atrativos mesmo em instalações de médio porte e fortalecendo o mercado de Serviços Baseados em Localização da ANZ.
Por Aplicação: Publicidade Supera a Navegação Tradicional
Mapeamento e navegação ainda detinha uma participação de 18,35% do tamanho do mercado de Serviços Baseados em Localização da ANZ em 2025, impulsionada pela dependência diária dos consumidores e pela demanda contínua dos viajantes por roteamento multimodal. Programas contínuos de coleta de dados, como o Look Around da Apple, impulsionam a atualização dos mapas, enquanto a plataforma líder da Omdia da HERE Technologies fornece aos fabricantes de automóveis topologia de faixa avançada e camadas de mapas HD. No entanto, o foco do crescimento está se deslocando para experiências de anúncios de mídia rica entregues por meio de gatilhos de proximidade.
A publicidade baseada em localização está no caminho de um CAGR de 22,18%, refletindo orçamentos digitais de varejo maiores perseguindo a conversão em loja. Os varejistas integram visão computacional por câmera, farejadores de Wi-Fi e registros de ponto de venda para alimentar modelos que preveem o tempo de permanência e a afinidade do produto em tempo real. Uma rede nacional de materiais de construção e reforma viu o tamanho do carrinho aumentar 9% dentro de seis meses após a adição de ofertas de corredor acionadas por UWB. Enquanto isso, painéis de inteligência de negócios que fundem dados de localização e cadeia de suprimentos estão fechando ciclos de decisão em horas em vez de dias. Os aplicativos de entretenimento aproveitam os geofiltros e as lentes de RA para impulsionar o conteúdo gerado pelo usuário, embora as opções de exclusão de privacidade entre as demografias mais jovens obriguem o processamento no dispositivo. O efeito líquido é uma base de receita diversificada que impulsiona futuras ondas de investimento no mercado de Serviços Baseados em Localização da ANZ.
Por Vertical de Usuário Final: A Ascensão Rápida da Hospitalidade
Transporte e logística comandaram 28,05% dos gastos de 2025 à medida que os reguladores apertam os requisitos de registro eletrônico e pedágio. A dependência do segmento de dados precisos e invioláveis do odômetro reforça a demanda por módulos GNSS calibrados e sensores avançados de navegação por estima implantados em caminhões e barcaças de navegação interior. As mineradoras equipam caminhões de transporte com UWB para evitar colisões em minas de baixa visibilidade, ampliando as receitas externas.
A hospitalidade está emergindo como o agente de crescimento mais rápido, avançando a um CAGR de 20,39% à medida que hotéis e parques temáticos implementam análises de fluxo de multidões, orientação e rastreamento de ativos para melhorar a satisfação dos hóspedes. Um resort na Costa Dourada que implantou uma sobreposição BLE/UWB reduziu os tempos de fila para reservas de atrações em 25%, elevando diretamente o Net Promoter Score. Agências governamentais empregam gêmeos digitais para modelar rotas de evacuação em inundações, e as instituições de BFSI integram geofencing na detecção de fraudes em cartões de crédito. Os fabricantes adotam o RTLS interno para montagem em sequência, buscando reduzir os estoques de trabalho em processo em dois dígitos. A ampla dispersão de casos de uso ilustra por que o setor de Serviços Baseados em Localização da ANZ está se diversificando além de seu epicentro tradicional de transporte.
Análise Geográfica
A Austrália respondeu por aproximadamente três quartos da receita de 2025, sustentada por uma população cinco vezes maior que a da Nova Zelândia e por setores profundos de mineração, logística e varejo. Programas estaduais como o Digital Twin Victoria canalizam AUD 37,4 milhões (USD 24,8 milhões) para modelos de cidades 3D unificados que alimentam fluxos de trabalho de licenciamento de construção e modelagem ambiental. O Direito de Dados do Consumidor promove a disponibilidade de dados em todo o país, ao mesmo tempo que exige consentimento explícito, permitindo a inovação sem sacrificar a confiança. Corredores urbanos como o Litoral Leste servem como pioneiros na adoção para a precisão interna, enquanto o Pilbara depende de sensores conectados por satélite para o reconhecimento situacional de ativos.
A Nova Zelândia representa 25,70% dos gastos atuais, mas registra um CAGR projetado de 20,88%, o mais rápido da região, impulsionado por estatutos progressivos de compartilhamento de dados encapsulados na Lei de Dados de Clientes e Produtos de 2025. A augmentação de nível centimétrico do SouthPAN, cofinanciada com a Austrália, turbina os casos de uso rurais em laticínios e silvicultura, ao mesmo tempo que reforça a resiliência na resposta a desastres. O modelo de rede privada da Spark no Aeroporto de Auckland demonstra a disposição de superar o Wi-Fi legado, oferecendo um modelo replicável para portos e estádios. O roteiro de Starlink para celular da One New Zealand promete cobertura quase contínua para destinos de turismo remotos e guardas de parques nacionais, potencialmente abrindo categorias de serviços em campo verde outrora fora do alcance das redes celulares.
Os diálogos políticos trans-Tasman visam alinhar o espectro na banda de 6 GHz e harmonizar as estruturas de consentimento de privacidade, incentivando implantações de plataformas em múltiplos países. Os analistas esperam que a convergência regulatória estimule uma onda de startups com arquitetura orientada a APIs, capazes de vender para ambos os mercados sem grandes custos de localização. À medida que a augmentação por satélite, o 5G privado e o Wi-Fi urbano denso convergem, as restrições geográficas específicas que antes segmentavam os nichos de mercado estão se dissolvendo, permitindo que o mercado de Serviços Baseados em Localização da ANZ opere mais como uma única zona econômica.
Panorama regulatório
Austrália e Nova Zelândia regulam os serviços baseados em localização por meio de estruturas interligadas de telecomunicações, privacidade e serviços de emergência. Na Austrália, a Australian Communications and Media Authority (ACMA) supervisiona a conformidade sob o Telecommunications Act 1997 e instrumentos relacionados, com prioridades de fiscalização para 2025-26 que abrangem controles de fraude e identidade que se cruzam com a integridade de números móveis e comunicações habilitadas por localização. No lado das emergências, a Australian Telecommunications Alliance divulgou sua diretriz setorial G557:2026, que rege as informações de localização para chamadas de emergência (incluindo Advanced Mobile Location para 000/112), estabelecendo expectativas técnicas e operacionais para operadoras e intermediários de chamadas de emergência.
Na Nova Zelândia, os requisitos de privacidade foram reforçados pelo Privacy Amendment Act 2025, que introduziu o Information Privacy Principle 3A (IPP3A) e o colocou em vigor em 1º de maio de 2026. O Telecommunications Information Privacy Code (TIPC) foi alterado em março de 2026 para incorporar o IPP3A, preservando ao mesmo tempo regras separadas de localização de emergência, incluindo disposições do Schedule 4 que substituem os requisitos gerais de notificação em contextos de resposta a emergências. No nível sistêmico, o 2026 Regulatory Landscape Mapping Review destaca um ambiente complexo com mais de 260 organizações desempenhando funções regulatórias, o que aumenta a sobrecarga de coordenação para implementações de LBS multivertical que abrangem transporte, telecomunicações e segurança pública.
Análise da cadeia de valor
A cadeia de valor de serviços baseados em localização da ANZ começa com insumos de dados e infraestrutura upstream: sinais GNSS e de aumento, redes de acesso via rádio (4G/5G público e celular privado) e infraestrutura RF interna (Wi-Fi/UWB/BLE), além de hardware de dispositivos que vai de smartphones a tags e gateways. As camadas de plataforma e software então convertem sinais brutos em serviços utilizáveis por meio de conteúdo de mapeamento, geocodificação, roteamento, geofencing e APIs de análise, com hiperescaladores e provedores especializados em GIS fornecendo nuvem, IA de borda e cadeias de ferramentas para desenvolvedores. A entrega e a integração normalmente são lideradas por operadoras de telecomunicações (notadamente Telstra, Optus, TPG na Austrália e Spark na Nova Zelândia) e integradores de sistemas, que agrupam conectividade, middleware de posicionamento e serviços gerenciados em soluções verticais para logística, varejo, saúde, mineração e governo.
Um ramo moldado pela regulamentação percorre a infraestrutura de emergência e confiança. Na Austrália, os Emergency Call Persons (ECP) e as Emergency Service Organisations (ESOs) atuam como intermediários nos fluxos de dados de localização de emergência, orientados por normas setoriais como a G557:2026 da Australian Telecommunications Alliance. Na Nova Zelândia, as operadoras móveis fornecem a localização do dispositivo ao Emergency Location Information System, que apoia a polícia e os serviços de emergência. Separadamente, a infraestrutura de autenticação de mensagens (o SMS Sender ID Register) passa a funcionar como um portão para o engajamento e as notificações de clientes vinculadas à localização, com registro obrigatório para organizações a partir de 1º de julho de 2026, o que afeta a forma como os provedores de LBS operacionalizam mensagens acionadas por geolocalização, controles de identidade e integração de parceiros.
Cenário Competitivo
O mercado de Serviços Baseados em Localização da ANZ é moderadamente fragmentado, com gigantes de plataformas, telecomunicações e players de nicho focados competindo por participação. Google, Apple e Microsoft empunham ecossistemas entre dispositivos que canalizam bilhões de pings de localização diários para seus mapas, redes de anúncios e pipelines de IA em nuvem. HERE Technologies lidera as tabelas de classificação independentes para mapeamento de nível automotivo, fornecendo múltiplas pilhas de navegação de OEM e OEMs de frota. Telstra, Optus e Spark integram satélite direto para dispositivo e fatias privadas de 5G em pacotes verticais que abrangem agricultura, saúde e mineração.
A diferenciação depende cada vez mais da proveniência dos dados, do throughput de IA de borda e da fusão multimodal de GNSS, celular e entradas de sensores. Os depósitos de patentes para sistemas robóticos-em-nuvem semânticos e pipelines de mapeamento da realidade apontam para uma corrida armamentista em torno da extração de contexto ambiental. Empresas menores como BlueCats, Ubisense e Hexagon aproveitam o know-how de domínio em instalações ou indústrias de processo para defender margens apesar das desvantagens de escala. Os incumbentes de telecomunicações agrupam conectividade com SLAs de serviço gerenciado que garantem limites de erro de posicionamento, monetizando os ativos existentes de redes móveis.
As alianças estratégicas permanecem o principal caminho para preencher lacunas de capacidade. Trimble, Vantage NSW e AGCO formaram um consórcio para integrar hardware de agricultura de precisão com tratores autônomos nas fazendas de cultura extensiva da Austrália. A parceria da NEXTDC com o projeto de cabo submarino Australia Connect do Google adiciona capacidade de backbone, suportando a entrega de blocos de mapas com baixa latência para desenvolvedores downstream. À medida que as APIs de nível de plataforma comoditizam o geocodificação básica, o valor migra para camadas de dados específicas de verticais, limpeza por visão computacional e análises que preservam a privacidade, deixando espaço para provedores especializados prosperarem dentro do mercado mais amplo de Serviços Baseados em Localização da ANZ.
Líderes do Setor de Serviços Baseados em Localização da ANZ
Google LLC
Microsoft Corporation
Apple Inc.
Huawei Technologies Co. Ltd
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Mudanças de política e conformidade criam espaço de curto prazo para provedores que transformam em produto operações de consentimento com privacidade desde a concepção para dados de localização. A Nova Zelândia colocou o IPP3A em vigor em 1º de maio de 2026 e alterou o Telecommunications Information Privacy Code em março de 2026 para incorporá-lo, aumentando a necessidade de avisos de coleta indireta auditáveis e fluxos de notificação adequados para casos de uso em adtech, análise e engajamento de clientes que ingerem sinais de localização de terceiros. Fornecedores que incorporam captura configurável de consentimento, minimização de dados e controles de retenção em APIs de localização e pilhas de análise podem reduzir o atrito de implementação para empresas que operam tanto na Austrália quanto na Nova Zelândia.
Iniciativas de confiança em redes e mensagens também abrem oportunidades de construção e agrupamento em torno da distribuição de nível operadora e comunicações autenticadas. A Austrália introduziu o Telecommunications Legislation Amendment (Universal Outdoor Mobile Obligation) Bill em 27 de novembro de 2025, reforçando a prioridade de uma cobertura móvel mais ampla para serviços que dependem de posicionamento consistente em áreas regionais. Os programas de conformidade da ACMA direcionados à fraude e ao spam em números móveis, juntamente com o registro obrigatório no SMS Sender ID Register a partir de 1º de julho de 2026, elevam os requisitos para mensagens de saída confiáveis e de marca, incluindo publicidade baseada em localização, alertas de segurança e notificações logísticas. Essas mudanças sustentam pacotes de soluções que combinam posicionamento, garantia de identidade e mensagens verificadas, particularmente para varejistas e marcas de serviços que dependem de jornadas de clientes acionadas por geolocalização.
Desenvolvimentos recentes do setor
- Julho de 2026: a Spacetalk Ltd anunciou um acordo comercial com a Vodafone Australia por meio da TPG Telecom para lançar uma solução de marca compartilhada de localização familiar, segurança on-line e bem-estar digital, aproveitando o software da Spacetalk para clientes móveis pós-pagos. A iniciativa expande os serviços de segurança baseados em localização habilitados por operadoras na ANZ. Ela acelera um modelo de crescimento liderado por software e distribuído por operadoras para ampliar o alcance dos LBS.
- Julho de 2026: a Lumos lançou uma ferramenta de medição de eventos com geofencing para visitação, tempo de permanência e movimento, aplicada ao Asia Live 2026 em Sydney. A ferramenta fornece análises com geofencing para insights de distritos comerciais e varejo na ANZ. Ela transforma dados de mobilidade em insights operacionais e econômicos para locais de eventos e anunciantes.
- Junho de 2026: a FrontierSI divulgou um estudo sobre o serviço de posicionamento diferencial baseado em nuvem Tupaia, mostrando que correções em nuvem permitem posicionamento horizontal submétrico em smartphones Android de frequência dupla padrão. A descoberta destaca o posicionamento baseado em nuvem melhorando a precisão dos LBS em smartphones de consumo. Ela reduz a dependência de hardware e amplia as capacidades de LBS de alta precisão.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange a receita obtida na Austrália e na Nova Zelândia com serviços digitais baseados em localização que utilizam a posição de dispositivos ou ativos para fornecer navegação, rastreamento, engajamento por proximidade e resultados de inteligência de localização.
Exclusões de escopo: excluímos receitas puramente de hardware (como balizas ou tags autônomas) e taxas genéricas de conectividade, salvo quando agrupadas e precificadas como parte do serviço baseado em localização.
Visão geral da segmentação
- Por Componente
- Hardware
- Software
- Serviços
- Por Tipo de Localização
- Interno
- Externo
- Por Aplicação
- Mapeamento e Navegação
- Inteligência de Negócios e Análise
- Publicidade Baseada em Localização
- Redes Sociais e Entretenimento
- Outras Aplicações
- Por Vertical de Usuário Final
- Transporte e Logística
- TI e Telecom
- Saúde
- Governo
- BFSI
- Hospitalidade
- Manufatura
- Outros Usuários Finais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com o estabelecimento do pool de demanda e da infraestrutura habilitadora em toda a Austrália e Nova Zelândia, e então mapeia isso para serviços de localização pagos e software relacionado. Contamos com fontes públicas como o Australian Bureau of Statistics e o Stats NZ para sinais de população, número de empresas e produção setorial que influenciam a adoção em varejo, logística, setor público e mobilidade.
Também usamos informações abertas e oficiais, como comunicados da ACMA sobre espectro e comunicações, publicações do Australian Department of Infrastructure and Transport e da Nova Zelândia sobre direção de mobilidade e frete, além de portais de dados abertos governamentais que mostram cobertura e disponibilidade de serviços entre regiões. Para verificações de estrutura de mercado e monetização, revisamos registros de empresas, apresentações a investidores, sites de associações e órgãos normativos quando relevante, além de imprensa confiável. Utilizamos seletivamente assinaturas pagas para dados financeiros de empresas, inteligência, notícias e finanças, e bases de dados de patentes para acompanhar a direção dos produtos e a intensidade dos investimentos. Esta lista não é exaustiva, e consultamos fontes adicionais para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
Utilizamos entrevistas com especialistas e pesquisas com provedores de serviços, partes interessadas do setor de telecomunicações, especialistas em mapeamento e dados, usuários corporativos, organizações de transporte e logística, anunciantes e usuários do setor público na Austrália e na Nova Zelândia. Os respondentes ajudam a esclarecer níveis de adoção, precificação, mix de produtos, comportamento de renovação e a parcela da receita vinculada a serviços de localização, em vez da atividade mais ampla de TIC. Verificações de acompanhamento tratam de evidências conflitantes e orientam ajustes nos resultados secundários e nas premissas do modelo antes da análise final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 18% |
| Nível médio: 45% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 27% | Gerentes: 48% |
Dimensionamento e previsão de mercado
O dimensionamento é construído reconstruindo primeiro um pool de gastos top-down vinculado à demanda por software e serviços habilitados por localização na ANZ, usando indicadores como penetração de smartphones, intensidade de digitalização empresarial, atividade de mobilidade e logística, e o ritmo de implantação das redes 4G e 5G que melhoram a confiabilidade e a latência. Uma vez definido esse pool de demanda, ele é traduzido em receita de serviços aplicando taxas de adoção e monetização para casos de uso principais, como mapeamento e navegação, marketing de proximidade, rastreamento de ativos e frotas, e posicionamento interno.
Esses totais são então corroborados com aproximações bottom-up seletivas, nas quais amostramos valores anuais de contrato típicos, taxas baseadas em uso e volumes de implantação por setor, e então escalamos usando coortes de clientes conhecidas e verificações de canal. Se as evidências bottom-up forem escassas para uma aplicação de nicho, tratamos a lacuna por meio de faixas de penetração conservadoras, que estreitamos após chamadas de acompanhamento. Para previsões, recorremos a análises de cenário apoiadas por verificações de regressão multivariada, em que variáveis como expansão da cobertura de rede, ritmo de fiscalização da privacidade e adoção de análises de localização empresarial são testadas quanto à sensibilidade antes de definir os caminhos de crescimento finais.
Validação de dados e ciclo de atualização
A validação é feita comparando os totais de mercado modelados com sinais independentes, como padrões de gastos em TIC no nível setorial, direção da publicidade habilitada por localização e indicadores de telecomunicações e mobilidade que devem se mover na mesma direção que o mercado. Quando um valor discrepante aparece no nível do país ou por caso de uso, revisamos a cadeia de suposições e, então, acionamos contato de acompanhamento para confirmar se a mudança reflete a realidade ou ruído de dados.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas, incluindo verificações de variância em relação a edições anteriores e verificações cruzadas com mercados relacionados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes. Imediatamente antes da entrega, concluímos uma nova passagem para que os clientes recebam a visão mais atualizada, vinculada às mesmas etapas repetíveis.
Tamanho do mercado de serviços baseados em localização da ANZ segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para os serviços baseados em localização na ANZ podem parecer bastante distantes entre si porque cada publicador traça a linha de forma diferente em relação ao que conta como serviço faturável e ao que é tratado como software ou conectividade adjacentes. As diferenças também surgem quando o momento da taxa de câmbio, a escolha do ano-base e a forma como a monetização interna versus externa é tratada não estão alinhados.
Os principais fatores de divergência neste mercado costumam ser se a publicidade habilitada por localização é contada como gasto total repassado ou apenas como receita de plataforma e serviço, e se aplicativos de mapeamento puro são misturados com contratos de inteligência de localização empresarial. Algumas estimativas também assumem crescimento de preços agressivo sem validar como as combinações de contratos estão mudando, enquanto outras mantêm taxas de adoção mais antigas que não refletem a adoção mais rápida em fluxos de trabalho de logística, análise de varejo e segurança pública.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,47 bilhões de USD (2025) | |
| Consultoria Regional A | 3,10 bilhões de USD (2025) | O valor mais alto normalmente é impulsionado pela contagem de uma parcela maior dos orçamentos de publicidade baseada em localização e gastos de mídia relacionados como parte da receita de LBS, o que amplia o pool além das taxas de serviço e plataforma. |
| Publicação Setorial B | 2,05 bilhões de USD (2025) | O valor mais baixo geralmente está ligado a um escopo exclusivamente empresarial que exclui a monetização de navegação e descoberta voltada ao consumidor, e pode se basear em dados de adoção mais antigos que não são atualizados após as implantações recentes de 5G. |
A diferença é explicada principalmente por se o repasse de publicidade e a monetização de aplicativos de consumo estão incluídos, e com que frequência as suposições de adoção e precificação são atualizadas. Quando a receita de mapeamento e navegação é contabilizada apenas onde é monetizada como serviço, e os gastos com publicidade são tratados como repasse, a menos que sejam capturados como taxas de plataforma, o total permanece mais próximo de sinais de demanda repetíveis, o que é aplicado aqui pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de Serviços Baseados em Localização da ANZ?
O tamanho do mercado de Serviços Baseados em Localização da ANZ atingiu USD 2,93 bilhões em 2026 e está projetado para crescer para USD 6,83 bilhões até 2031.
Qual segmento está crescendo mais rapidamente dentro do mercado de Serviços Baseados em Localização da ANZ?
A publicidade baseada em localização está se expandindo a um CAGR de 22,18%, tornando-a o segmento de aplicação de crescimento mais rápido.
Com que rapidez está crescendo a adoção do posicionamento interno?
As implantações internas estão previstas para crescer a um CAGR de 19,45% até 2031, impulsionadas por redes 5G privadas e implantações de UWB.
Por que se espera que a Nova Zelândia supere a Austrália em crescimento?
Leis progressivas de compartilhamento de dados, atualizações de precisão do SouthPAN e pilotos precoces de 5G privado posicionam a Nova Zelândia para um CAGR de 20,88% até 2031.
Página atualizada pela última vez em:



