
Tamaño y Participación del Mercado de Servicios Basados en la Ubicación de ANZ
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
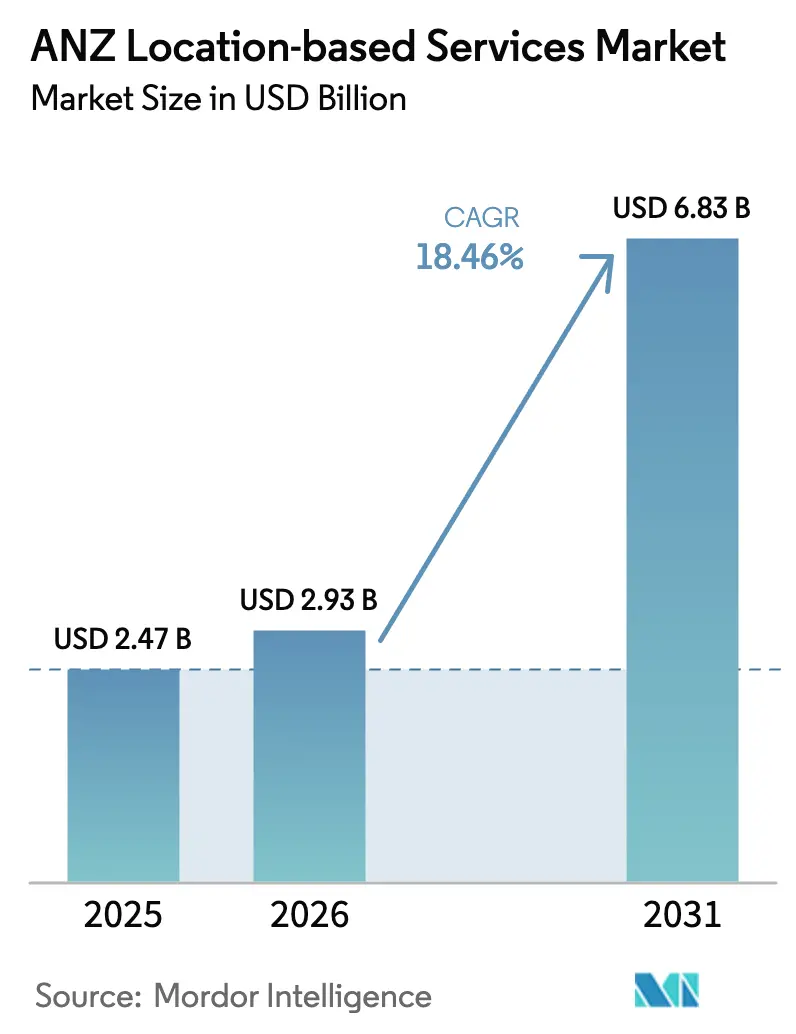
| Tamaño del mercado en el año base (2025) | 2.47 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 18.46 % |
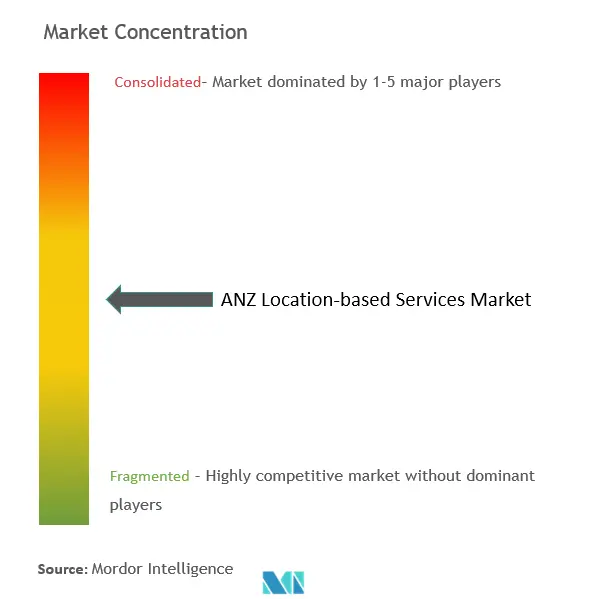
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Basados en la Ubicación de ANZ por Mordor Intelligence
El tamaño del mercado de Servicios Basados en la Ubicación de ANZ fue valorado en USD 2,47 mil millones en 2025 y se estima que crecerá desde USD 2,93 mil millones en 2026 hasta alcanzar USD 6,83 mil millones en 2031, a una CAGR del 18,46% durante el período de pronóstico (2026-2031). Los despliegues generalizados de 5G, los mandatos gubernamentales de datos abiertos y el apetito del sector minero por gemelos digitales a nivel centimétrico se están combinando para acelerar la adopción comercial en industrias con uso intensivo de activos. Los lanzamientos crecientes de LTE privada en aeropuertos, hospitales y centros de distribución están reduciendo las barreras de latencia para el posicionamiento interior, mientras que las nuevas asignaciones de espectro en las bandas de 3,5 GHz y 6 GHz están elevando los techos de precisión tanto para las soluciones de banda ultraancha (UWB) como para las soluciones avanzadas de Wi-Fi. Los programas de inversión del sector público como Digital Twin Victoria y SouthPAN están consolidando una base geoespacial compartida de alta calidad sobre la que los desarrolladores privados pueden construir. El crecimiento de la telemetría de flotas continúa componiéndose a medida que se amplían las normas de cobro electrónico de peaje por uso de carreteras, y los minoristas están experimentando con sistemas de geomarketing que ofrecen propuestas hiperlocales sin infringir los códigos de privacidad emergentes. Estas fuerzas convergentes posicionan al Mercado de Servicios Basados en la Ubicación de ANZ como uno de los bancos de prueba de más rápido crecimiento del mundo para las tecnologías de posicionamiento de próxima generación.
Conclusiones Clave del Informe
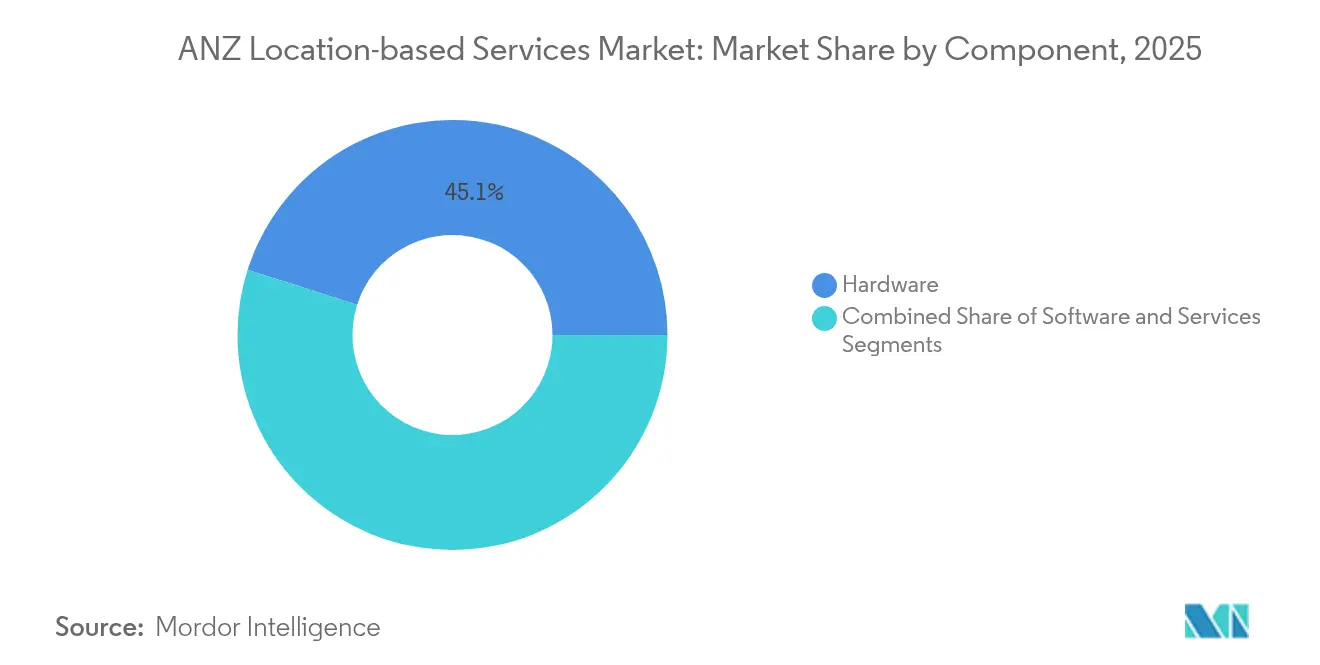
- Por componente, el hardware lideró con el 45,10% de la participación del mercado de Servicios Basados en la Ubicación de ANZ en 2025, mientras que los servicios proyectan avanzar a una CAGR del 23,55% hasta 2031.
- Por tipo de ubicación, los despliegues exteriores representaron el 59,85% del valor de 2025, mientras que se prevé que el posicionamiento interior se expanda a una CAGR del 19,45% hasta 2031.
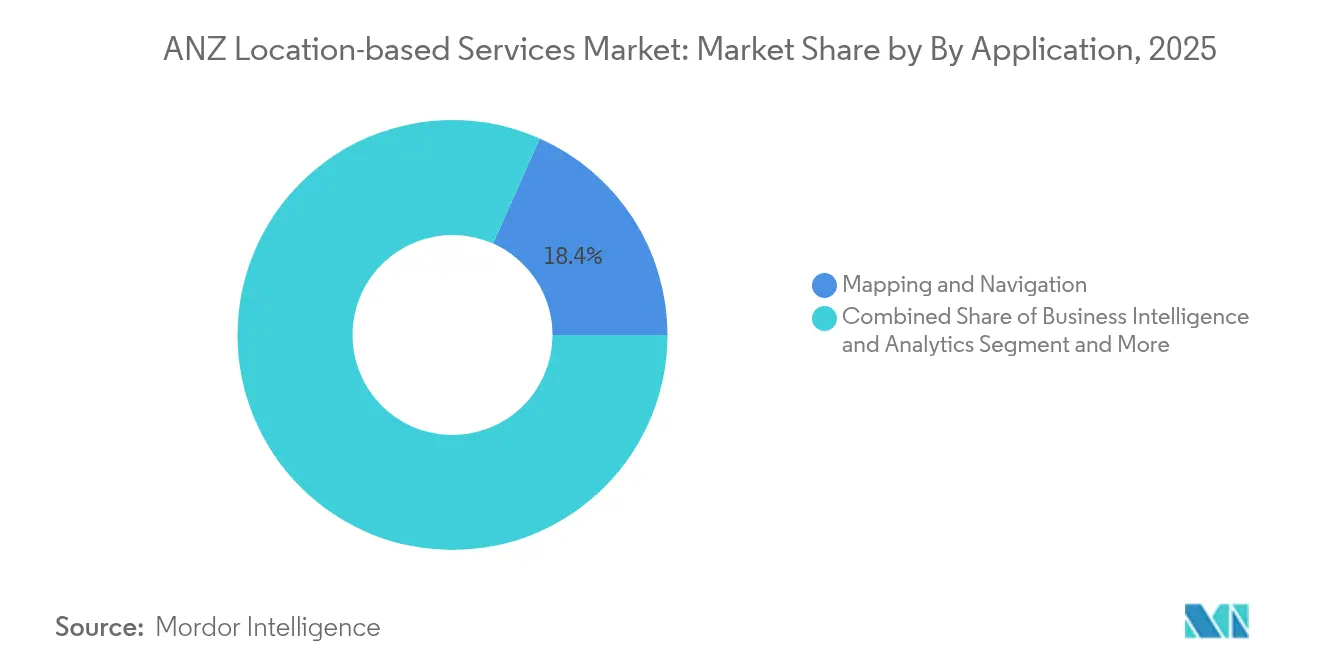
- Por aplicación, el mapeo y la navegación representaron el 18,35% del tamaño del mercado de Servicios Basados en la Ubicación de ANZ en 2025, aunque la publicidad basada en la ubicación está creciendo a una CAGR del 22,18% en el mismo horizonte.
- Por segmento de usuario final, el transporte y la logística representaron el 28,05% del gasto en 2025, mientras que la hospitalidad avanza al frente con una CAGR del 20,39% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servicios Basados en la Ubicación de ANZ
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues generalizados de 5G y LTE privada que impulsan la precisión interior | +3.2% | Mercados principales de ANZ, centros urbanos | Mediano plazo (2-4 años) |
| Expansión de la telemetría de flotas en la logística de ANZ | +2.8% | Australia dominante, Nueva Zelanda emergente | Corto plazo (≤ 2 años) |
| Impulso minorista hacia la participación hiperlocal del cliente / geomarketing | +2.1% | Principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Iniciativas gubernamentales de datos geoespaciales abiertos | +1.9% | Programas nacionales, implementación a nivel estatal | Largo plazo (≥ 4 años) |
| Gemelos digitales en minería y agricultura digital que requieren precisión submétrica | +1.6% | Australia rural, zonas especializadas | Mediano plazo (2-4 años) |
| Proyectos piloto de orientación espacial y seguimiento de activos en hospitales inteligentes | +1.4% | Redes de salud urbanas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegues generalizados de 5G y LTE privada que impulsan la precisión interior
La decisión de Nueva Zelanda de otorgar a cada operador 80 MHz de espectro de 3,5 GHz crea la densidad necesaria para el posicionamiento a nivel centimétrico en almacenes y terminales; la red 5G privada de Spark New Zealand en el Aeropuerto de Auckland ya permite auditorías de inventario con drones todas las noches en lugar de conteos manuales trimestrales [1]Consejo Geoespacial de Australia, "El sector geoespacial está en camino de generar un impacto económico de USD 689 mil millones en Australia para 2034, según el informe del CGA," geospatialcouncil.org.au. La asignación por parte de Australia de 6 GHz para Wi-Fi interior complementa además las etiquetas UWB, proporcionando a las fábricas un conjunto de herramientas de radiofrecuencia que combina ancho de banda y precisión. Los integradores informan que combinar UWB con 5G reduce el error de ubicación interior en un 70% en comparación con el Wi-Fi heredado por sí solo. Los proveedores ahora empaquetan pequeñas celdas 5G con middleware de RTLS, reduciendo el tiempo de despliegue de meses a días. A medida que más empresas pasan de la prueba de concepto al despliegue en producción, los desembolsos de capital se trasladan de los presupuestos piloto a la planificación principal de TI.
Expansión de la telemetría de flotas en la logística de ANZ
La volatilidad del precio del combustible y la crónica escasez de conductores están persuadiendo a los propietarios de flotas para digitalizar la planificación de rutas, el mantenimiento y el cumplimiento normativo. Los ingresos interinos del ejercicio fiscal 2025 de EROAD ascendieron a NZD 95,9 millones, un incremento del 8%, impulsados por la demanda de módulos de cobro de peaje por uso de carretera para vehículos ligeros que automatizan la recaudación fiscal. El estudio de camiones automatizados de Transurban en CityLink de Melbourne demostró que la geometría vial en tiempo real reduce los errores de mantenimiento de carril en un 42%, ilustrando el dividendo de seguridad de los datos de ubicación. Con el 91% del cobro de peaje por uso de carretera para vehículos ligeros de Nueva Zelanda aún procesado manualmente, el grupo potencial direccionable para la telemetría sigue siendo considerable, lo que refuerza las perspectivas de crecimiento de dos dígitos para el Mercado de Servicios Basados en la Ubicación de ANZ.
Impulso minorista hacia la participación hiperlocal del cliente / geomarketing
La plataforma de análisis en tienda de Telstra Retail alcanza el 95% de precisión en el conteo de afluencia de clientes usando CCTV existente más IA en el borde, lo que se traduce en un incremento del 7% en las tasas de conversión dentro de los seis meses posteriores al lanzamiento. Las ofertas activadas por balizas ahora generan tasas de canje tres veces más altas que las promociones genéricas por SMS, lo que induce a los comerciantes a redirigir el gasto desde los canales de publicidad masiva. La computación que mejora la privacidad, como la privacidad diferencial, ayuda a las cadenas a cumplir con las normas del Derecho a los Datos del Consumidor mientras se perfecciona la segmentación por cohorte. A medida que las métricas de costo por visita superan los indicadores de referencia de publicidad gráfica tradicional, los minoristas vinculan los datos de ubicación a las aplicaciones de fidelización, preparando el terreno para una demanda sostenida dentro del Mercado de Servicios Basados en la Ubicación de ANZ.
Iniciativas gubernamentales de datos geoespaciales abiertos
El Archivo Nacional de Direcciones Geocodificadas (G-NAF) proporciona 15 millones de direcciones estandarizadas de forma gratuita, ahorrando a las empresas emergentes un estimado de AUD 3 millones en costos de adquisición de datos en el primer año. SouthPAN de Nueva Zelanda reducirá el error del GNSS de 5 m a menos de 20 cm para dispositivos de mercado masivo, desbloqueando aplicaciones como la navegación a nivel de carril y los distribuidores de fertilizantes a tasa variable. Al incorporar obligaciones de intercambio de datos en la legislación, Canberra y Wellington están reduciendo las barreras de entrada para los desarrolladores más pequeños, ampliando el campo competitivo dentro del Mercado de Servicios Basados en la Ubicación de ANZ.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Legislación de privacidad reforzada (Derecho a los Datos del Consumidor, Ley de Privacidad de Nueva Zelanda) | -2.4% | Implementación nacional, cumplimiento variable | Corto plazo (≤ 2 años) |
| Errores de trayectoria múltiple de GNSS en cañones urbanos densos | -1.8% | Principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Política de espectro fragmentada para UWB/BLE interior | -1.3% | Límites de jurisdicción regulatoria | Largo plazo (≥ 4 años) |
| Escasez de habilidades en el desarrollo de modelos de geo-IA | -1.1% | Centros tecnológicos, industrias especializadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Legislación de privacidad reforzada (Derecho a los Datos del Consumidor, Ley de Privacidad de Nueva Zelanda)
El consentimiento explícito, la acreditación de los titulares de datos y los protocolos de eliminación obligatoria están agregando hasta 12 semanas a los plazos de los proyectos de las empresas emergentes, elevando las tasas de consumo de efectivo. La investigación de la ACCC de 2024 encontró que el 84% de los australianos desea un control granular sobre el intercambio de ubicación, lo que lleva a las empresas a incorporar nuevos flujos de experiencia de usuario que ralentizan la incorporación de nuevos clientes [2]Comisión Australiana de Competencia y Consumidores, "Investigación sobre Servicios de Plataformas Digitales – Informe Provisional de Marzo de 2024," accc.gov.au. El gasto en cumplimiento normativo promedia ahora el 4% de los ingresos anuales entre los proveedores medianos de Software como Servicio de ubicación. Los actores incumbentes más grandes están absorbiendo el costo, pero los nuevos participantes más pequeños podrían retirarse o pivotar, reduciendo el impulso de los nuevos entrantes dentro del Mercado de Servicios Basados en la Ubicación de ANZ.
Errores de trayectoria múltiple de GNSS en cañones urbanos densos
Las investigaciones sobre Navegación Satelital muestran que la precisión de los teléfonos inteligentes se degrada de 1,5 m en cielo abierto a aproximadamente 2,5 m en la Calle George de Sídney debido a la reflexión de la señal. Aunque el GNSS asistido por cartografía 3D puede filtrar las señales sin línea de visión directa, la técnica requiere modelos urbanos de alta resolución que siguen siendo incompletos para Brisbane y Perth. El PPP-B2b de GNSS asistido reduce drásticamente el tiempo hasta el primer posicionamiento, aunque el despliegue depende de una red irregular de estaciones de referencia terrestres que pocos actores privados están dispuestos a financiar por sí solos. Para las aplicaciones de navegación giro a giro, un error de 1 m puede ser tolerable, pero para los vehículos lanzadera autónomos o los seguros contra robo de activos, la deficiencia obliga a seguir invirtiendo en sensores complementarios. Este techo técnico restringe las aplicaciones urbanas de alto valor dentro del Mercado de Servicios Basados en la Ubicación de ANZ.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Fundamentos de Hardware, Impulso de Servicios
El hardware representó el 45,10% de los ingresos de 2025 a medida que las empresas se apresuraron a instalar pequeñas celdas listas para 5G, anclas UWB y densas balizas BLE esenciales para la precisión submétrica. Los compradores industriales gravitaron hacia las puertas de enlace multimodo capaces de triangular entre Wi-Fi RTT, UWB y BLE de ángulo de llegada, prolongando así los ciclos de vida de los activos en medio de estándares en evolución. La demanda de semiconductores optimizados para el posicionamiento de bajo consumo —como los chips de sondeo de canal de Qorvo— ayudó a los proveedores sin fábrica propia a asegurar contratos de diseño a largo plazo en el sector sanitario y el almacenamiento. En contraste, las pilas de software nativas en la nube entregadas por Mapbox, Esri y GapMaps redujeron las barreras de entrada para las funciones analíticas, permitiendo a los especialistas no especializados en SIG consumir APIs avanzadas de geocercas e isocronas sin licencias iniciales onerosas.
La línea de servicios se está acelerando a una CAGR del 23,55% a medida que las empresas externalizan el diseño, la calibración y la gestión del ciclo de vida. Las suscripciones de RTLS gestionado incluyen reemplazos de hardware, actualizaciones de firmware y reentrenamiento de modelos de aprendizaje automático, convirtiendo el gasto de capital puntual en gastos operativos predecibles. Las etiquetas ganaderas solares de movement ejemplifican este cambio: los ganaderos pagan una cuota de software como servicio que incluye conectividad, análisis y reemplazo de batería, reduciendo el costo total de propiedad en un 30% en grandes estaciones ganaderas. A medida que los marcos de cumplimiento normativo se vuelven más intrincados, la consultoría en torno a las auditorías del Derecho a los Datos del Consumidor y el cumplimiento de Emisiones de Espectro está inflando el grupo direccionable para los integradores especializados. La combinación resultante posiciona a los servicios para superar el gasto en hardware a mediados del período de pronóstico, reforzando un cambio en la cadena de valor dentro del Mercado de Servicios Basados en la Ubicación de ANZ.


Por Tipo de Ubicación: Posicionamiento Interior Recuperando Terreno Frente al Dominio Exterior
El posicionamiento exterior siguió siendo el pilar fundamental con el 59,85% del gasto en 2025, impulsado por casos de uso bien arraigados en agricultura, minería y telemetría de carga. La capa de aumento de SouthPAN promete una precisión centimétrica en 10 millones de km² de tierra y mar, ampliando la adopción en la agricultura a tasa variable y la automatización de rutas de acarreo. Sin embargo, el impulso se está inclinando hacia el interior; los envíos de etiquetas UWB a ANZ se duplicaron durante 2024, impulsados por el seguimiento de activos en hospitales y los sistemas de almacén de selección por luz.
Se proyecta que los proyectos interiores registrarán una CAGR del 19,45% hasta 2031, lo que refleja el crecimiento de las redes 5G privadas y los movimientos de los reguladores para armonizar el espectro sin licencia de 6 GHz. En el primer año operativo del Hospital Royal Prince Alfred de Sídney, un RTLS de Bluetooth de Ángulo de Llegada redujo en 18 minutos el tiempo promedio de localización de activos, liberando 1.500 horas clínicas para la atención al paciente. La pila interior de extremo a extremo de Spark New Zealand combina la segmentación del núcleo 5G con un intermediario de middleware de ubicación que estandariza las coordenadas entre balizas, cámaras y RFID. Este enfoque multifactor está reduciendo la duplicación de infraestructura, haciendo que los retornos de inversión sean atractivos incluso en instalaciones medianas y reforzando el Mercado de Servicios Basados en la Ubicación de ANZ.
Por Aplicación: La Publicidad Supera a la Navegación Tradicional
El mapeo y la navegación aún representaban el 18,35% del tamaño del Mercado de Servicios Basados en la Ubicación de ANZ en 2025, impulsado por la dependencia diaria de los consumidores y la demanda continua de los viajeros de rutas multimodales. Los programas continuos de recopilación de datos, como Look Around de Apple, mantienen la frescura de los mapas, mientras que la plataforma líder de Omdia de HERE Technologies proporciona a los fabricantes de automóviles topología avanzada de carriles y capas de mapas HD. Sin embargo, el centro de gravedad del crecimiento se está desplazando hacia experiencias publicitarias de medios enriquecidos entregadas a través de disparadores de proximidad.
La publicidad basada en la ubicación está en camino de registrar una CAGR del 22,18%, lo que refleja mayores presupuestos digitales minoristas en busca de conversión en tienda. Los minoristas combinan visión por cámara, rastreadores de Wi-Fi y registros de puntos de venta para alimentar modelos que predicen el tiempo de permanencia y la afinidad por el producto en tiempo real. Una cadena nacional de mejoras para el hogar vio aumentar el tamaño del carrito en un 9% dentro de los seis meses de agregar ofertas de pasillo activadas por UWB. Mientras tanto, los paneles de inteligencia de negocios que fusionan datos de ubicación y cadena de suministro están cerrando ciclos de decisión en horas en lugar de días. Las aplicaciones de entretenimiento aprovechan los geofiltros y las lentes de realidad aumentada para impulsar el contenido generado por usuarios, aunque las exclusiones de privacidad entre los grupos demográficos más jóvenes obligan al procesamiento en el dispositivo. El efecto neto es una base de ingresos diversificada que impulsa futuras oleadas de inversión en el Mercado de Servicios Basados en la Ubicación de ANZ en sentido amplio.
Por Segmento de Usuario Final: El Rápido Ascenso de la Hospitalidad
El transporte y la logística representaron el 28,05% del gasto de 2025 a medida que los reguladores endurecen los requisitos de registro electrónico y peaje. La dependencia del segmento de datos de odómetro precisos y a prueba de manipulaciones consolida la demanda de módulos GNSS calibrados y sensores avanzados de estimación por derrotero desplegados en camiones y barcazas de navegación interior. Las empresas mineras complementan los camiones de acarreo con UWB para evitar colisiones en fosos de baja visibilidad, amplificando los ingresos exteriores.
La hospitalidad está emergiendo como el segmento de más rápido movimiento, creciendo a una CAGR del 20,39% a medida que hoteles y parques temáticos implementan análisis de flujo de multitudes, orientación espacial y seguimiento de activos para mejorar la satisfacción de los huéspedes. Un complejo turístico en la Costa Dorada que implementó una superposición de BLE/UWB redujo los tiempos de espera para reservar atracciones en un 25%, elevando directamente el Net Promoter Score. Las agencias gubernamentales emplean gemelos digitales para modelar rutas de evacuación por inundaciones, y las instituciones de Banca, Servicios Financieros y Seguros integran el geocercado en la detección de fraudes con tarjetas de crédito. Los fabricantes adoptan RTLS interior para el montaje en secuencia, buscando reducir las existencias en curso de trabajo en dos dígitos. La amplia dispersión de casos de uso ilustra por qué la industria de Servicios Basados en la Ubicación de ANZ se está diversificando más allá de su epicentro tradicional en el transporte.
Análisis Geográfico
Australia representó aproximadamente tres cuartas partes de los ingresos de 2025, respaldada por una población cinco veces mayor que la de Nueva Zelanda y profundos sectores de minería, logística y comercio minorista. Los programas estatales como Digital Twin Victoria canalizan AUD 37,4 millones (USD 24,8 millones) hacia modelos de ciudades 3D unificados que alimentan los flujos de trabajo de permisos de construcción y modelado ambiental. El Derecho a los Datos del Consumidor fomenta la disponibilidad de datos a escala nacional al tiempo que exige el consentimiento explícito, permitiendo la innovación sin sacrificar la confianza. Corredores urbanos como la Costa Este sirven como adoptadores tempranos de la precisión interior, mientras que la región de Pilbara se apoya en sensores conectados por satélite para el conocimiento situacional de los activos.
Nueva Zelanda representa el 25,70% del gasto actual pero registra una CAGR proyectada del 20,88%, la más rápida de la región, impulsada por estatutos progresivos de intercambio de datos encapsulados en la Ley de Datos de Clientes y Productos de 2025. La aumento centimétrico de SouthPAN, cofinanciada con Australia, potencia los casos de uso rurales en la industria lechera y forestal mientras refuerza la resiliencia en la respuesta a desastres. El plan de red privada de Spark New Zealand en el Aeropuerto de Auckland demuestra la voluntad de superar el Wi-Fi heredado, ofreciendo una plantilla replicable para puertos y estadios. La hoja de ruta de Starlink a móvil de One New Zealand promete una cobertura casi continua para destinos turísticos remotos y guardabosques de parques nacionales, abriendo potencialmente nuevas categorías de servicio en zonas que antes estaban fuera del alcance celular.
Los diálogos políticos trans-Tasman tienen como objetivo alinear el espectro en la banda de 6 GHz y armonizar los marcos de consentimiento de privacidad, fomentando los despliegues de plataformas multinacionales. Los analistas esperan que la convergencia regulatoria impulse una oleada de empresas emergentes con API como base capaces de vender en ambos mercados sin grandes costos de localización. A medida que la aumento satelital, el 5G privado y el Wi-Fi urbano denso convergen, las restricciones específicas de cada geografía que antes segmentaban los nichos de mercado se están disolviendo, permitiendo que el Mercado de Servicios Basados en la Ubicación de ANZ funcione más como una única zona económica.
Panorama regulatorio
Australia y Nueva Zelanda regulan los servicios basados en la ubicación mediante marcos interconectados de telecomunicaciones, privacidad y servicios de emergencia. En Australia, la Autoridad Australiana de Comunicaciones y Medios (ACMA) supervisa el cumplimiento en virtud de la Ley de Telecomunicaciones de 1997 y sus instrumentos relacionados, con prioridades de aplicación para 2025-26 que abarcan controles de fraude e identidad que se cruzan con la integridad de los números móviles y las comunicaciones habilitadas por ubicación. En el plano de emergencias, la Australian Telecommunications Alliance publicó su directriz sectorial G557:2026, que rige la información de ubicación para llamadas de emergencia (incluida la ubicación móvil avanzada para el 000/112), estableciendo expectativas técnicas y operativas para los operadores e intermediarios de llamadas de emergencia.
En Nueva Zelanda, los requisitos de privacidad se endurecieron con la Ley de Enmienda de Privacidad de 2025, que introdujo el Principio de Privacidad de la Información 3A (IPP3A) y entró en vigor el 1 de mayo de 2026. El Código de Privacidad de la Información de Telecomunicaciones (TIPC) se modificó en marzo de 2026 para incorporar el IPP3A, manteniendo al mismo tiempo normas separadas para la ubicación en emergencias, incluidas las disposiciones del Anexo 4 que sustituyen a los requisitos generales de notificación en contextos de respuesta de emergencia. A nivel del sistema, la Revisión de Mapeo del Panorama Regulatorio de 2026 destaca un entorno complejo con más de 260 organizaciones que desempeñan funciones regulatorias, lo que añade carga de coordinación para las implementaciones de LBS multisectoriales que abarcan transporte, telecomunicaciones y seguridad pública.
Análisis de la cadena de valor
La cadena de valor de los servicios basados en la ubicación en ANZ comienza con insumos de datos e infraestructura ascendentes: señales GNSS y de aumento, redes de acceso radioeléctrico (4G/5G públicas y celular privada), e infraestructura de RF en interiores (Wi-Fi/UWB/BLE), además de hardware de dispositivos que va desde teléfonos inteligentes hasta etiquetas y gateways. Las capas de plataforma y software convierten luego las señales en bruto en servicios utilizables mediante contenido de mapas, geocodificación, enrutamiento, geovallas y API de análisis, con hyperscalers y proveedores especializados de SIG que suministran nube, IA en el borde y conjuntos de herramientas para desarrolladores. La entrega e integración suelen estar lideradas por operadores de telecomunicaciones (en particular Telstra, Optus, TPG en Australia y Spark en Nueva Zelanda) e integradores de sistemas, que agrupan conectividad, middleware de posicionamiento y servicios administrados en soluciones verticales para logística, comercio minorista, salud, minería y gobierno.
Una rama moldeada por la regulación atraviesa la infraestructura de emergencia y confianza. En Australia, las Personas de Llamadas de Emergencia (ECP) y las Organizaciones de Servicios de Emergencia (ESO) actúan como intermediarias de los flujos de datos de ubicación en emergencias, guiadas por normas sectoriales como la G557:2026 de la Australian Telecommunications Alliance. En Nueva Zelanda, los operadores móviles proporcionan la ubicación del dispositivo al Sistema de Información de Ubicación de Emergencia que respalda a la policía y los servicios de emergencia. Por separado, la infraestructura de autenticación de mensajería (el Registro de ID de Remitente de SMS) se convierte en una función de control para la interacción y notificaciones con clientes vinculadas a la ubicación, con registro obligatorio para organizaciones a partir del 1 de julio de 2026, lo que afecta la forma en que los proveedores de LBS operacionalizan la mensajería activada por geolocalización, los controles de identidad y la incorporación de socios.
Panorama Competitivo
El Mercado de Servicios Basados en la Ubicación de ANZ está moderadamente fragmentado, con gigantes de plataformas, empresas de telecomunicaciones y actores especializados en nichos compitiendo por cuota de mercado. Google, Apple y Microsoft poseen ecosistemas multidispositivo que canalizan miles de millones de pings de ubicación diarios hacia sus mapas, redes publicitarias y canalizaciones de IA en la nube. HERE Technologies encabeza las tablas de clasificación independientes para la cartografía de calidad automotriz, suministrando múltiples pilas de navegación para fabricantes de equipos originales y flotas de vehículos. Telstra, Optus y Spark New Zealand integran la conexión directa satélite a dispositivo y los segmentos privados de 5G en paquetes verticales que abarcan la agricultura, la salud y la minería.
La diferenciación depende cada vez más de la procedencia de los datos, el rendimiento de la IA en el borde y la fusión multimodal de entradas de GNSS, telefonía celular y sensores. Los depósitos de patentes para sistemas robóticos semánticos en la nube y canalizaciones de mapeo de realidad apuntan a una carrera armamentística en torno a la extracción de contexto ambiental. Empresas más pequeñas como BlueCats, Ubisense y Hexagon aprovechan el conocimiento especializado en instalaciones o industrias de procesos para defender sus márgenes a pesar de las desventajas de escala. Los actores incumbentes de telecomunicaciones agrupan la conectividad con acuerdos de nivel de servicio de servicios gestionados que garantizan umbrales de error de posicionamiento, monetizando los activos de redes móviles existentes.
Las alianzas estratégicas siguen siendo el principal camino para colmar las brechas de capacidad. Trimble, Vantage NSW y AGCO formaron un consorcio para combinar hardware de agricultura de precisión con tractores autónomos en las granjas de cultivo extensivo de Australia. La asociación de NEXTDC con el proyecto de cable submarino Australia Connect de Google añade capacidad de red troncal, apoyando el servicio de teselas de mapas de baja latencia para los desarrolladores intermediarios. A medida que las API a nivel de plataforma convierten en mercancía la geocodificación básica, el valor migra hacia capas de datos verticales específicas, la limpieza de visión por computadora y los análisis que preservan la privacidad, dejando espacio para que los proveedores especializados prosperen dentro del Mercado de Servicios Basados en la Ubicación de ANZ más amplio.
Líderes de la Industria de Servicios Basados en la Ubicación de ANZ
Google LLC
Microsoft Corporation
Apple Inc.
Huawei Technologies Co. Ltd
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los cambios de política y cumplimiento crean un espacio en blanco a corto plazo para los proveedores que convierten en producto las operaciones de consentimiento con privacidad por diseño para datos de ubicación. Nueva Zelanda puso en vigor el IPP3A el 1 de mayo de 2026 y modificó el Código de Privacidad de la Información de Telecomunicaciones en marzo de 2026 para incorporarlo, aumentando la necesidad de avisos de recopilación indirecta auditables y flujos de notificación adecuados para casos de uso de adtech, análisis e interacción con clientes que ingieren señales de ubicación de terceros. Los proveedores que integran captura de consentimiento configurable, minimización de datos y controles de retención en API de ubicación y pilas de análisis pueden reducir la fricción de implementación para empresas que operan tanto en Australia como en Nueva Zelanda.
Las iniciativas de confianza en redes y mensajería también abren oportunidades de construcción y agrupación en torno a la distribución de nivel operador y las comunicaciones autenticadas. Australia presentó el proyecto de ley de enmienda a la legislación de telecomunicaciones (Obligación Universal de Cobertura Móvil al Aire Libre) el 27 de noviembre de 2025, reforzando la prioridad de una cobertura móvil más amplia para los servicios que dependen de un posicionamiento consistente en las zonas regionales. Los programas de cumplimiento de la ACMA dirigidos al fraude con números móviles y el spam, junto con el registro obligatorio en el Registro de ID de Remitente de SMS a partir del 1 de julio de 2026, elevan los requisitos para la mensajería saliente de confianza y con marca, incluidos la publicidad basada en la ubicación, las alertas de seguridad y las notificaciones logísticas. Estos cambios respaldan paquetes de soluciones que combinan posicionamiento, garantía de identidad y mensajería verificada, particularmente para minoristas y marcas de servicios que dependen de recorridos de clientes activados por geolocalización.
Desarrollos recientes del sector
- Julio de 2026: Spacetalk Ltd anunció un acuerdo comercial con Vodafone Australia a través de TPG Telecom para lanzar una solución de marca compartida de ubicación familiar, seguridad en línea y bienestar digital, aprovechando el software de Spacetalk para clientes móviles de pospago. La medida amplía los servicios de seguridad basados en la ubicación habilitados por operadores en ANZ. Acelera un modelo de crecimiento liderado por software y distribuido por operadores para extender el alcance de los LBS.
- Julio de 2026: Lumos lanzó una herramienta de medición de eventos con geovallas para visitas, tiempo de permanencia y movimiento, aplicada a Asia Live 2026 en Sídney. La herramienta proporciona análisis con geovallas para obtener información de barrios y comercio minorista en ANZ. Transforma los datos de movilidad en información operativa y económica para recintos y anunciantes.
- Junio de 2026: FrontierSI publicó un estudio sobre el servicio de posicionamiento diferencial basado en la nube Tupaia, que muestra que las correcciones en la nube permiten un posicionamiento horizontal submétrico en teléfonos inteligentes Android estándar de doble frecuencia. El hallazgo destaca el posicionamiento basado en la nube que mejora la precisión de los LBS en teléfonos inteligentes de consumo. Reduce la dependencia del hardware y amplía las capacidades de LBS de alta precisión.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado cubre los ingresos generados en Australia y Nueva Zelanda por servicios digitales impulsados por la ubicación que utilizan la posición del dispositivo o el activo para ofrecer resultados de navegación, seguimiento, interacción de proximidad e inteligencia de ubicación.
Exclusiones de alcance: excluimos los ingresos exclusivamente de hardware (como balizas o etiquetas independientes) y las tarifas de conectividad genéricas, a menos que estén agrupadas y tarificadas como parte del servicio basado en la ubicación.
Descripción general de la segmentación
- Por Componente
- Hardware
- Software
- Servicios
- Por Tipo de Ubicación
- Interior
- Exterior
- Por Aplicación
- Mapeo y Navegación
- Inteligencia de Negocios y Análisis
- Publicidad Basada en la Ubicación
- Redes Sociales y Entretenimiento
- Otras Aplicaciones
- Por Segmento de Usuario Final
- Transporte y Logística
- TI y Telecomunicaciones
- Salud
- Gobierno
- Banca, Servicios Financieros y Seguros
- Hospitalidad
- Manufactura
- Otros Usuarios Finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza por establecer el conjunto de demanda y la infraestructura habilitadora en Australia y Nueva Zelanda, para luego relacionarlo con los servicios de ubicación de pago y el software correspondiente. Nos basamos en fuentes públicas como la Oficina Australiana de Estadística y Stats NZ para señales de población, número de empresas y producción sectorial que influyen en la adopción en comercio minorista, logística, sector público y movilidad.
También utilizamos información abierta y oficial, como las publicaciones de la ACMA sobre espectro y señales de comunicaciones, publicaciones del Departamento de Infraestructura y Transporte de Australia y de Nueva Zelanda sobre movilidad y dirección del transporte de carga, y portales de datos abiertos gubernamentales que muestran la cobertura y disponibilidad de servicios por regiones. Para verificar la estructura del mercado y la monetización, revisamos informes de empresas, presentaciones a inversores, sitios web de asociaciones y organismos normativos cuando corresponde, junto con prensa de reputación. Utilizamos de manera selectiva suscripciones de pago para datos financieros de empresas, inteligencia, noticias e información financiera, y bases de datos de patentes para seguir la dirección de los productos y la intensidad de la inversión. Esta lista no es exhaustiva, y hemos consultado fuentes adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
Utilizamos entrevistas y encuestas con expertos con proveedores de servicios, partes interesadas del sector de telecomunicaciones, especialistas en cartografía y datos, usuarios empresariales, organizaciones de transporte y logística, anunciantes y usuarios del sector público en Australia y Nueva Zelanda. Los encuestados ayudan a clarificar los niveles de adopción, los precios, la combinación de productos, el comportamiento de renovación y la proporción de ingresos vinculada a los servicios de localización en lugar de a la actividad TIC más amplia. Las verificaciones de seguimiento abordan la evidencia contradictoria y guían los ajustes de los hallazgos secundarios y los supuestos del modelo antes del análisis final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos de nivel C: 18% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 27% | Gerentes: 48% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye reconstruyendo primero un conjunto de gasto de arriba hacia abajo vinculado a la demanda de software y servicios habilitados por ubicación en ANZ, utilizando indicadores como la penetración de teléfonos inteligentes, la intensidad de digitalización empresarial, la actividad de movilidad y logística, y el ritmo de despliegue de las redes 4G y 5G que mejoran la fiabilidad y la latencia. Una vez establecido ese conjunto de demanda, se traduce en ingresos por servicios aplicando tasas de adopción y monetización para casos de uso clave como mapas y navegación, marketing de proximidad, seguimiento de activos y flotas, y posicionamiento en interiores.
Esos totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, en las que muestreamos valores de contrato anual típicos, tarifas basadas en el uso y volúmenes de implementación por sector, y luego escalamos utilizando cohortes de clientes conocidas y verificaciones de canal. Si la evidencia de abajo hacia arriba es escasa para una aplicación de nicho, gestionamos la brecha mediante rangos de penetración conservadores que reducimos tras llamadas de seguimiento. Para la previsión, nos basamos en análisis de escenarios respaldados por comprobaciones de regresión multivariante, en las que variables como la expansión de la cobertura de red, el ritmo de aplicación de la privacidad y la adopción de análisis de ubicación empresarial se someten a pruebas de sensibilidad antes de fijar las trayectorias de crecimiento definitivas.
Validación de datos y ciclo de actualización
La validación se realiza comparando los totales de mercado modelados con señales independientes, como los patrones de gasto en TIC a nivel sectorial, la dirección de la publicidad habilitada por ubicación y los indicadores de telecomunicaciones y movilidad que deberían moverse en la misma dirección que el mercado. Cuando aparece un valor atípico a nivel de país o por caso de uso, revisamos la cadena de supuestos y luego activamos contactos de seguimiento para confirmar si el cambio refleja la realidad o es ruido de datos.
Antes de la aprobación final, el modelo pasa por revisiones de analistas en varias etapas, incluidas comprobaciones de varianza frente a ediciones anteriores y verificaciones cruzadas con mercados relacionados. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales. Justo antes de la entrega, completamos una revisión final para que los clientes reciban la vista más actualizada, vinculada a los mismos pasos repetibles.
Tamaño del mercado de servicios basados en la ubicación de ANZ de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas para los servicios basados en la ubicación en ANZ pueden parecer muy distantes entre sí porque cada editor traza la línea de manera diferente en torno a lo que cuenta como servicio facturable y lo que se trata como software o conectividad adyacente. Las diferencias también surgen cuando el momento del tipo de cambio, la elección del año base y el tratamiento de la monetización en interiores frente a exteriores no están alineados.
Los principales factores de la brecha en este mercado suelen ser si la publicidad habilitada por ubicación se contabiliza como un gasto de transferencia completo o solo como ingresos de plataforma y servicio, y si las aplicaciones de mapas puras se mezclan con contratos de inteligencia de ubicación empresarial. Algunas estimaciones también asumen un crecimiento de precios agresivo sin validar cómo están cambiando las combinaciones de contratos, mientras que otras mantienen tasas de adopción más antiguas que no reflejan la adopción más rápida en logística, análisis minorista y flujos de trabajo de seguridad pública.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 2,47 mil millones (2025) | |
| Consultoría Regional A | USD 3,10 mil millones (2025) | La cifra más alta suele deberse a contabilizar una mayor proporción de los presupuestos de publicidad basada en la ubicación y el gasto en medios relacionado como parte de los ingresos de LBS, lo que amplía el conjunto más allá de las tarifas de servicio y plataforma. |
| Publicación Sectorial B | USD 2,05 mil millones (2025) | La cifra más baja suele estar vinculada a un alcance exclusivamente empresarial que excluye la monetización de navegación y descubrimiento orientada al consumidor, y puede basarse en datos de adopción más antiguos que no se han actualizado tras los despliegues recientes de 5G. |
La dispersión se explica principalmente por si se incluyen la transferencia publicitaria y la monetización de aplicaciones de consumo, y con qué frecuencia se actualizan los supuestos de adopción y precios. Cuando los ingresos por mapas y navegación se contabilizan solo donde se monetizan como servicio, y el gasto publicitario se trata como transferencia a menos que se capture como tarifas de plataforma, el total se mantiene más cercano a las señales de demanda repetibles, criterio aplicado aquí por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del Mercado de Servicios Basados en la Ubicación de ANZ?
El tamaño del Mercado de Servicios Basados en la Ubicación de ANZ alcanzó USD 2,93 mil millones en 2026 y se proyecta que aumente a USD 6,83 mil millones en 2031.
¿Qué segmento está creciendo más rápidamente dentro del Mercado de Servicios Basados en la Ubicación de ANZ?
La publicidad basada en la ubicación se está expandiendo a una CAGR del 22,18%, convirtiéndola en el segmento de aplicación de más rápido crecimiento.
¿Con qué rapidez está creciendo la adopción del posicionamiento interior?
Se prevé que los despliegues interiores crezcan a una CAGR del 19,45% hasta 2031, impulsados por las redes 5G privadas y los despliegues de UWB.
¿Por qué se espera que Nueva Zelanda supere a Australia en crecimiento?
Las leyes progresivas de intercambio de datos, las mejoras de precisión de SouthPAN y los primeros proyectos piloto de 5G privado posicionan a Nueva Zelanda para una CAGR del 20,88% hasta 2031.
Última actualización de la página el:



