
Tamanho e Participação do Mercado de Análise Geoespacial ANZ
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.74 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.8 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.22 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.62 % |
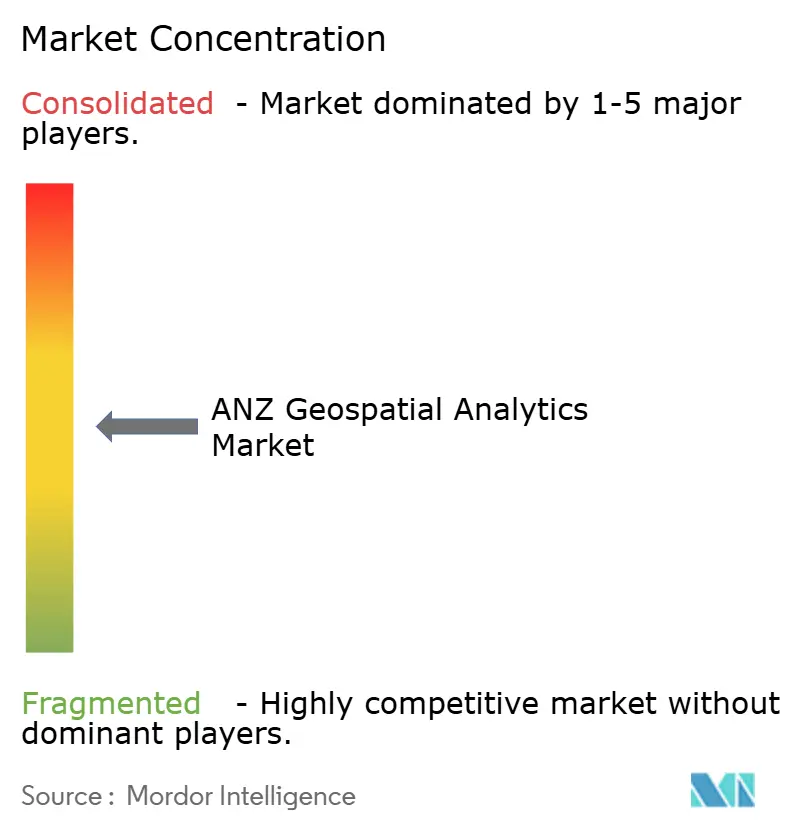
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Análise Geoespacial ANZ por Mordor Intelligence
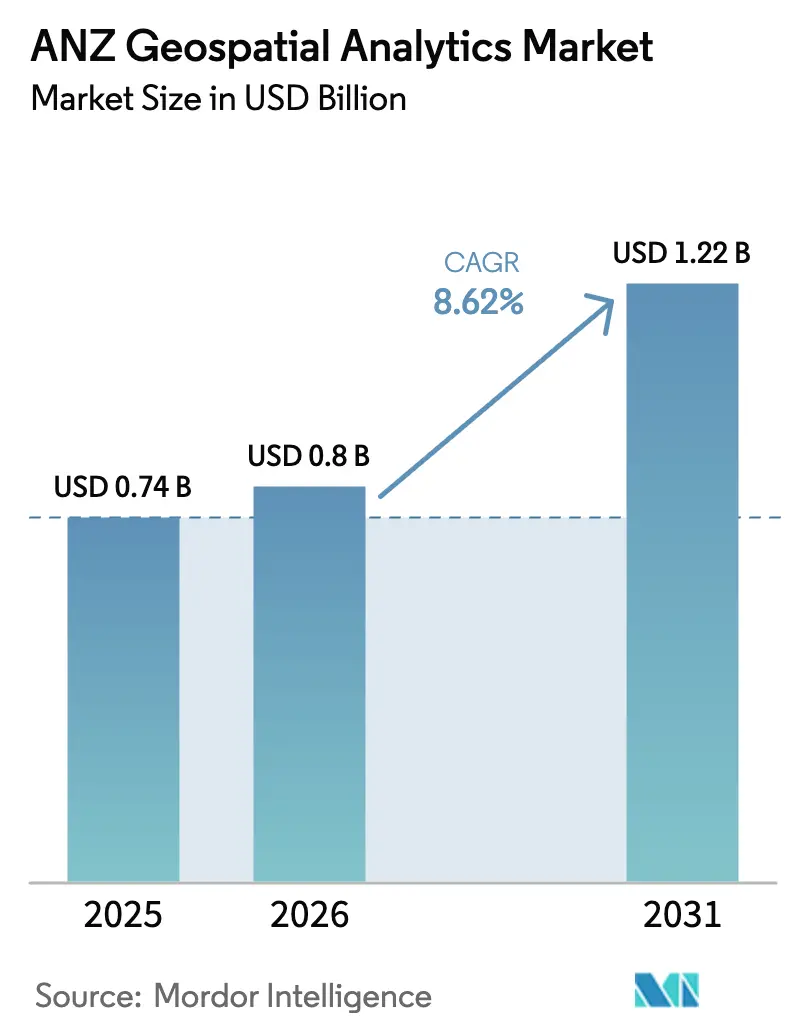
Espera-se que o tamanho do Mercado de Análise Geoespacial ANZ cresça de USD 0,74 bilhão em 2025 para USD 0,8 bilhão em 2026 e está previsto para atingir USD 1,22 bilhão até 2031, a um CAGR de 8,62% no período 2026-2031.
A escalada dos programas de cidades inteligentes, a aceleração da adoção da nuvem e o investimento governamental sustentado em infraestrutura de dados espaciais combinam-se para impulsionar o mercado de análise geoespacial ANZ. O setor se beneficia do impacto econômico-alvo de USD 689 bilhões da Austrália até 2034, um objetivo que amplifica os gastos com gêmeos digitais e soluções de agricultura de precisão. A demanda também se intensifica à medida que gigantes da mineração implantam gêmeos digitais com tecnologia de IA que reduzem o consumo de água e energia, enquanto agricultores adotam inteligência de campo baseada em drones para melhorar rendimentos e cumprir novos mandatos de relatórios. A dinâmica competitiva permanece fluida, com líderes globais de plataformas escalando serviços gerenciados e especialistas locais atendendo necessidades regulatórias e de dados indígenas de nicho. Entretanto, persistem obstáculos na forma de custos crescentes de licenciamento de plataformas e uma escassez crítica de talentos que ameaça os cronogramas de projetos e a qualidade das soluções.
Principais Conclusões do Relatório
- Por vertical de usuário final, a agricultura capturou 23,40% da participação do mercado de análise geoespacial ANZ em 2025, enquanto mineração e recursos naturais deve avançar a um CAGR de 13,65% até 2031.
- Por componente, as soluções detinham 62,40% da receita em 2025, enquanto os serviços devem registrar o maior crescimento, com CAGR de 16,9% entre 2026 e 2031.
- Por modelo de implantação, as instalações locais responderam por 47,10% do tamanho do mercado de análise geoespacial ANZ em 2025, mas as soluções em nuvem estão se expandindo a um CAGR de 21% até 2031.
- Por técnica de análise, a análise descritiva comandou 45,00% da base de 2025, enquanto a análise prescritiva deve crescer a um CAGR de 23,8% ao longo do período de previsão.
- Por tipo, a análise de superfície liderou com contribuição de 43,80% em 2025, e a geovisualização está posicionada para um CAGR de 17,6% até 2031.
- Por geografia, a Austrália dominou com aproximadamente 74,60% da receita de 2025, enquanto a Nova Zelândia deve crescer mais rapidamente, com CAGR de 11,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Análise Geoespacial ANZ
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente de programas de cidades inteligentes e gêmeos digitais | +2.1% | Principais cidades da Austrália e Nova Zelândia | Médio prazo (2-4 anos) |
| Infusão de IA/ML nos fluxos de trabalho convencionais de SIG | +1.8% | Centros de mineração e agricultura da Austrália | Curto prazo (≤ 2 anos) |
| Estímulo de infraestrutura pós-COVID | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Relatórios obrigatórios de dados espaciais em mineração e agricultura | +1.2% | Predominantemente Austrália | Médio prazo (2-4 anos) |
| Suporte à decisão em nível de "talhão" na agricultura de precisão | +0.9% | Zona rural da ANZ | Longo prazo (≥ 4 anos) |
| Verificação de créditos de carbono por meio de dados de observação da Terra | +0.7% | Toda a região | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Infusão de IA/ML Acelera a Adoção Convencional de SIG
A inteligência artificial e o aprendizado de máquina agora sustentam os fluxos de trabalho centrais de SIG em todo o mercado de análise geoespacial ANZ, reduzindo os tempos de processamento manual e permitindo suporte à decisão em tempo real. Os gêmeos digitais da BHP conservam mais de 3 gigalitros de água e 118 GWh de energia, destacando resultados tangíveis de sustentabilidade[1]BHP, "A Inteligência Artificial está desenterrando um futuro mais inteligente," bhp.com. A receita de GeoIA deve quadruplicar globalmente entre 2024 e 2029, uma perspectiva que incentiva os fornecedores de plataformas a incorporar modelos pré-treinados e pipelines de IA sem código. As universidades reforçam essa tendência; a ferramenta de umidade do solo da Universidade de Sydney combina imagens de satélite com feeds de sensores a uma resolução de 80 m² para ajustar o agendamento de irrigação. Copilotos de SIG em linguagem natural estão surgindo, permitindo que planejadores façam consultas como "Destacar parcelas com risco de inundação acima de
Programas de Cidades Inteligentes e Gêmeos Digitais Impulsionam o Investimento em Infraestrutura
Programas estaduais em Victoria e Nova Gales do Sul alocam mais de USD 77 milhões para criar modelos 4D imersivos para planejamento de transporte e gestão de riscos. O Gêmeo Digital de Wellington integra contagens de tráfego, padrões de tráfego aéreo e dados de sensores de IoT para que autoridades possam visualizar o efeito de pontes propostas antes da construção. Desenvolvedores privados também se beneficiam; a Lendlease relata potencial de economia de custos de 20% e melhorias de 100 vezes no tempo de lançamento no mercado quando os gêmeos digitais orientam as decisões de agendamento.
O Estímulo de Infraestrutura Pós-COVID Impulsiona os Gastos de Capital Geoespacial
O Orçamento 2025-26 da Austrália destina USD 17,1 bilhões para melhorias em estradas e ferrovias e USD 1,85 bilhão para concluir a implantação de fibra óptica, fortalecendo a espinha dorsal para ferramentas espaciais baseadas em nuvem. Empresas de construção — 96% das quais são PMEs — recorrem ao mercado de análise geoespacial ANZ para monitorar cadeias de suprimentos, cumprir mandatos de segurança e verificar condições conforme construídas em tempo real. A Nova Zelândia espelha o crescimento com o SouthPAN fornecendo precisão GNSS abaixo de um metro, o que viabiliza maquinário autônomo e navegação de precisão. Fornecedores globais respondem: HERE e AWS firmam um acordo de USD 1 bilhão para acelerar o mapeamento com IA que suporta veículos definidos por software e projetos de estradas inteligentes.
Relatórios Obrigatórios de Dados Espaciais Transformam os Fluxos de Trabalho de Conformidade
Os códigos de mineração agora exigem submissões de alta frequência de furos de sondagem e movimentação de explosivos, levando as empresas a automatizar a classificação de tipos de rocha usando algoritmos de aprendizado de máquina que aumentam as taxas de recuperação de minério em até 5%. A verificação de créditos de carbono adiciona outra camada, com 250.000 créditos de solo emitidos em 2023, mas examinados quanto à variância de precisão, impulsionando a demanda por consultoras de análise de observação da Terra mais refinada que incorporam padrões ISO e ESG diretamente nos painéis de relatórios, dando aos reguladores acesso imediato a conjuntos de dados auditáveis. Como resultado, o mercado de análise geoespacial ANZ ganha um fluxo de receita de conformidade recorrente que amoriza os gastos cíclicos em exploração e agricultura.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de licenciamento de plataformas e dados | -1.4% | Em toda a região, mais severo para PMEs | Curto prazo (≤ 2 anos) |
| Padrões de dados espaciais fragmentados entre Austrália e Nova Zelândia | -0.8% | Projetos transfronteiriços | Médio prazo (2-4 anos) |
| Déficit de talentos em ciência de dados geoespaciais | -1.1% | Principais metrópoles, centros especializados | Longo prazo (≥ 4 anos) |
| Reação pública a violações de privacidade de localização | -0.6% | Aplicativos de consumo e serviços de governo eletrônico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Licenciamento de Plataformas e Dados Restringem a Adoção por PMEs
Suítes de SIG de nível empresarial exigem taxas de licença iniciais superiores a USD 11.500 mais assinaturas anuais acima de USD 3.800, um obstáculo para pequenos contratados e conselhos municipais [2]Esri, "Alterações de Preços do Serviço de Hospedagem de Dados," esri.com. A hospedagem em nuvem adiciona encargos variáveis de armazenamento e largura de banda que tornam o orçamento imprevisível, frequentemente paralisando projetos piloto de prova de conceito. As respostas competitivas incluem o hub de dados 3D baseado em assinatura da Euclideon, que agrupa visualizadores gratuitos para reduzir a fricção de entrada. Porém, até que a transparência de preços melhore, muitas PMEs adiam a implantação completa de gêmeos digitais, moderando a expansão de curto prazo do mercado de análise geoespacial ANZ.
O Déficit de Talentos em Ciência de Dados Geoespaciais Ameaça o Crescimento
Setenta por cento dos executivos australianos citam lacunas de expertise, e um déficit de 1.400 profissionais se avizinha para 2025 [3]Esri Australia, "Superando o déficit de habilidades geoespaciais da Austrália," esriaustralia.com.au . A adoção de IA amplia a lacuna ao introduzir funções — arquiteto de GeoIA, engenheiro espacial 3D — que as universidades ainda não formalizaram. A demanda paralela da economia de IA mais ampla pode criar 200.000 empregos até 2030, diluindo ainda mais o pool de talentos geoespaciais. As disciplinas de levantamento topográfico sentem a pressão à medida que profissionais experientes se aposentam mais rapidamente do que os recém-formados ingressam na área, levando a atrasos em projetos e maior tempo para geração de valor em todo o mercado de análise geoespacial ANZ.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Dominância das Soluções Desafiada pelo Crescimento dos Serviços
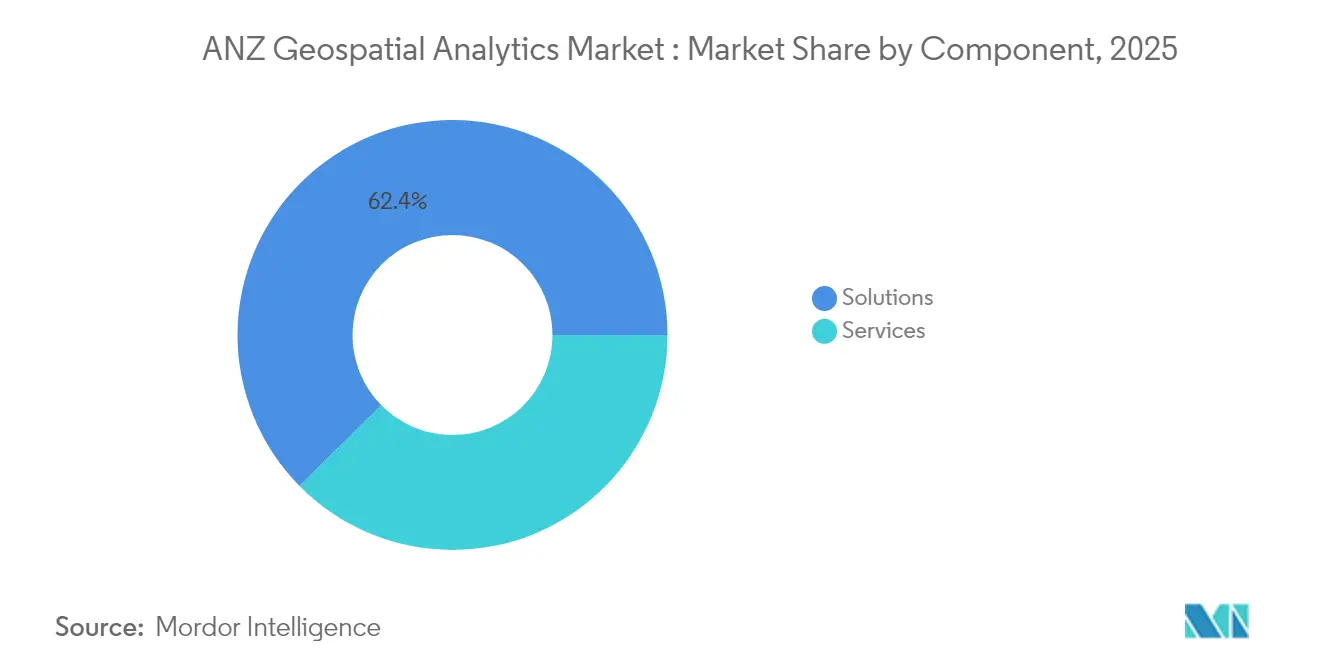
As soluções geraram a maior fatia do mercado de análise geoespacial ANZ em 2025, com 62,40%, impulsionadas por investimentos consolidados em plataformas que sustentam o mapeamento diário, o rastreamento de ativos e os relatórios regulatórios. Os serviços gerenciados, no entanto, estão crescendo a um CAGR de 16,9% porque as organizações preferem OPEX previsível em vez de licenças perpétuas e reconhecem que a terceirização preenche o déficit de talentos. O SIG gerenciado hospedado na nuvem da Esri Australia exemplifica o modelo, oferecendo segurança alinhada ao SOC2 e suporte de help-desk local que libera as equipes internas de tarefas rotineiras de atualização e escalabilidade.
Os fornecedores de serviços agora agrupam otimização contínua, pipelines de DevOps e treinamento, transformando-se de contratados de projetos em parceiros estratégicos que orientam roteiros de gêmeos digitais. Essa dinâmica desloca a vantagem competitiva para empresas com equipes multidisciplinares — cientistas de dados, designers de UX e consultores de domínio — que integram conjuntos de dados díspares em mecanismos coesos de suporte à decisão. Como resultado, o mercado de análise geoespacial ANZ observa uma migração acelerada da propriedade de soluções para ecossistemas baseados em assinatura, uma tendência reforçada pelo mix de receita de software de 75% da Trimble e USD 2,26 bilhões em receita recorrente anualizada.


Por Modelo de Implantação: A Aceleração da Nuvem Desafia a Dominância Local
As instalações locais retiveram 47,10% da receita em 2025 porque mineração, defesa e serviços públicos priorizam o controle soberano sobre geodados sensíveis. No entanto, o CAGR de 21% do segmento de nuvem ressalta a crescente confiança na resiliência de hiperescala e na elasticidade de custos. A promessa de 99,9% de disponibilidade do ArcGIS Online, combinada com portabilidade multinuvem, atrai agências que buscam colaboração entre jurisdições sem construir centros de dados redundantes.
As implantações híbridas equilibram risco e agilidade, permitindo que as organizações containerizem cargas de trabalho que expandem para a nuvem para treinamento de IA ou renderização em escala de terabytes, enquanto retêm camadas de alto valor localmente. Os lançamentos de fibra óptica governamentais e as atualizações de precisão do SouthPAN reduzem ainda mais as restrições de latência, tornando viável transmitir modelos de elevação de alta resolução ou feeds de drones ao vivo por redes públicas. Consequentemente, o mercado de análise geoespacial ANZ observa uma mudança arquitetural: microsserviços nativos da nuvem gerenciam pipelines de ingestão, análise e visualização, enquanto clusters legados locais tornam-se áreas de preparação ou cofres de soberania de dados.
Por Técnica de Análise: A Análise Prescritiva Lidera a Inovação
Os painéis descritivos ainda ancoram 45,00% das receitas de 2025, mas a análise prescritiva avança rapidamente a um CAGR de 23,8% à medida que as partes interessadas esperam que os sistemas recomendem — e não apenas revelem — ações. A geotecnia de transportes agora emprega classificadores de redes neurais que sinalizam automaticamente riscos de estabilidade de taludes e propõem parâmetros de nivelamento para remediação. Os modelos preditivos permanecem vitais, impulsionando previsões de rendimento e planejamento da vida útil de pavimentos; no entanto, os mecanismos prescritivos fecham o ciclo ao classificar intervenções com base em prioridades orçamentárias e de ESG.
A mudança reduz os requisitos de conjunto de habilidades: os analistas não precisam mais codificar cadeias complexas de geoprocessamento porque notebooks guiados oferecem fluxos de trabalho otimizados ajustados por aprendizado por reforço. Os fornecedores incorporam ciclos de aprendizado contínuo que se ajustam automaticamente a projetos de detonação, agendamentos de irrigação ou rotas de evacuação à medida que o feedback dos sensores chega. Essa convergência impulsiona assinaturas recorrentes e consolida o mercado de análise geoespacial ANZ como uma plataforma de automação de decisões, e não apenas uma caixa de ferramentas de cartografia.
Por Tipo: A Análise de Superfície Lidera Enquanto a Geovisualização Ganha Impulso
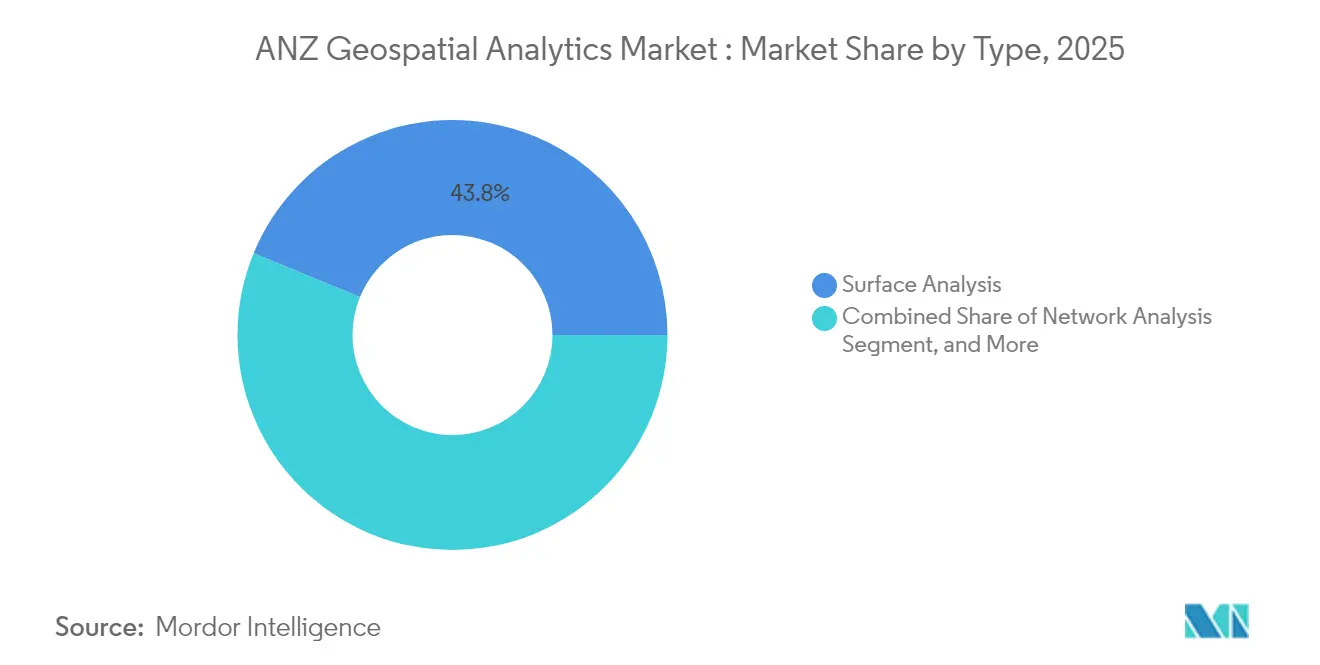
A análise de superfície capturou a maior fatia — 43,80% — devido a papéis críticos na modelagem de terreno, mapeamento de risco de inundação e otimização de cavas em minas. Os programas nacionais de LiDAR alimentam modelos digitais de elevação cada vez mais densos, melhorando os cálculos volumétricos e as avaliações de impacto ambiental, sustentando assim os gastos neste segmento maduro.
A geovisualização, expandindo-se a um CAGR de 17,6%, é impulsionada por mandatos de gêmeos digitais que exigem narrativas 3D imersivas. Os tiles 3D fotorrealistas do 3D Adelaide da Aerometrex e da parceria Esri-Google ilustram como planejadores urbanos, proprietários de ativos e cidadãos adotam a manipulação intuitiva de cenas por apontar e clicar para testar propostas de zoneamento ou visualizar impactos de sombreamento. Por sua vez, a análise de rede e outras técnicas especializadas se incorporam em plataformas de gêmeos mais amplas para fornecer consciência situacional de ponta a ponta.
Por Vertical de Usuário Final: Liderança da Agricultura Desafiada pelo Crescimento da Mineração
A agricultura permaneceu a vertical com maior gasto, com 23,40% de participação, graças à ampla adoção de semeadura a taxa variável, pulverização por drones e relatórios regulatórios de dados de solo. Os portais de previsão de rendimento de culturas ingerem imagens multiespectrais, dados de sensores de IoT e modelos climáticos para recomendar densidades de sementes, misturas de fertilizantes e datas de colheita em 1,8 milhão de parcelas de terra.
A mineração é o segmento de destaque, crescendo a um CAGR de 13,65% à medida que Rio Tinto e BHP expandem perfuração autônoma, otimização de detonação e painéis de conformidade ambiental que dependem de análise espacial de alta precisão. Governo e defesa sustentam alocações estáveis para resiliência a desastres e consciência do domínio marítimo, enquanto serviços públicos e telecomunicações aproveitam o mercado de análise geoespacial ANZ para otimizar o gerenciamento do ciclo de vida de ativos e a implantação de 5G.
Análise Geográfica
A Austrália gerou aproximadamente três quartos da receita total de 2025, uma dominância enraizada em estruturas maduras de dados espaciais e programas de destaque como o Gêmeo Digital Victoria e o gêmeo estadual de Nova Gales do Sul, ambos injetando mais de USD 77 milhões em pipelines de dados 3D. O tamanho do mercado de análise geoespacial ANZ atribuível à Austrália, portanto, supera USD 0,55 bilhão, ressaltando como um impulso político de um único país pode acelerar a adoção em portfólios de agricultura, mineração e planejamento urbano.
A Nova Zelândia contribui com aproximadamente 25% dos gastos de 2025, mas está no caminho para registrar o crescimento mais rápido da região, com CAGR de 11,35% impulsionado pela ampliação GNSS do SouthPAN e uma atualização de dados de navegação marítima de USD 28,6 milhões. O gêmeo digital de toda a cidade de Wellington demonstra como jurisdições menores superam restrições legadas, integrando dados de estacionamento em tempo real e ortofotos capturadas por drones para otimizar corredores de transporte. A nova legislação — a Lei de Dados de Clientes e Produtos de 2025 — catalisa ainda mais o mercado de análise geoespacial ANZ ao exigir interfaces de geodados abertas e interoperáveis que reduzem os tempos de integração de projetos.
Os projetos transfronteiriços, no entanto, enfrentam fricções de interoperabilidade porque os esquemas cadastrais, de elevação e de uso do solo permanecem desalinhados entre os dois países. O ANZLIC trabalha para harmonizar os padrões, mas até que a convergência formal seja alcançada, os integradores despendem esforço adicional para reprojetar, traduzir e validar conjuntos de dados, elevando marginalmente o custo total de propriedade em todo o mercado de análise geoespacial ANZ.
Panorama regulatório
As implementações de análise geoespacial na Austrália e Nova Zelândia seguem uma estrutura de agrimensura e geodésia orientada por padrões que molda como os dados posicionais são coletados, validados e compartilhados. Em Nova Gales do Sul, o Surveying and Spatial Information Regulation 2024 entrou em vigor em 1º de março de 2025 e estabelece requisitos relevantes para a prática de levantamento geodésico e trabalhos de informação espacial. No nível nacional, o Intergovernmental Committee on Surveying and Mapping (ICSM) administra orientações-chave de geodésia e agrimensura, incluindo o Standard for Australian Survey Control (v2.2), que define como a posição e a incerteza são determinadas, e a ICSM Australian Airborne LiDAR Specification Version 2, lançada em junho de 2025, que orienta a aquisição de LiDAR e a consistência para modelagens subsequentes.
O alinhamento de padrões continuou a se intensificar em 2026, apoiando resultados de posicionamento mais interoperáveis entre os fluxos de trabalho de análise. O National Measurement (Recognized-Value Standard of Measurement of Position) Determination 2026, registrado em 12 de março de 2026, especifica padrões de valor reconhecido para a Australian Fiducial Network, uma referência fundamental para agrimensura de alta precisão, projetos de infraestrutura e mapas-base de gêmeos digitais. Esses instrumentos e especificações do ICSM influenciam a linguagem de aquisição, os processos de garantia de qualidade e a defensabilidade dos resultados usados em relatórios regulados em setores como mineração, transporte e governo.
Análise da cadeia de valor
A cadeia de valor de análise geoespacial da ANZ começa com a captura de dados e estruturas de referência, incluindo observação da Terra por satélite, imageamento aéreo e aquisição de LiDAR alinhados a especificações nacionais (por exemplo, orientações do ICSM), aumento de GNSS e redes de controle de agrimensura, além de sensores IoT in situ e móveis. Os dados então passam por camadas de ingestão e processamento que incluem ETL, geocodificação, extração de atributos e streaming de séries temporais, com plataformas como a pilha ArcGIS da Esri Australia atuando como camada central de orquestração que se integra a sistemas corporativos (ERP e gestão de ativos) e suporta fluxos de trabalho web e nativos de nuvem.
Mais adiante, integradores de sistemas e consultorias especializadas configuram fluxos de trabalho de domínio (gêmeos digitais de cidades inteligentes, conformidade na mineração, agricultura de precisão e inteligência de redes de utilidades) e entregam serviços gerenciados que ajudam operadores públicos e privados a lidar com a escassez de mão de obra qualificada. A cadeia de valor também inclui parcerias de dados e análise que agregam conteúdo de terceiros a soluções, como visto nas relações da NGIS com fornecedores como Planet e HERE Technologies. A consolidação pode alterar a profundidade e a cobertura dos serviços; por exemplo, a CLS (Collecte Localisation Satellites) adquiriu a NGIS em 27 de janeiro de 2026, ligando uma organização de entrega local a um grupo global de serviços espaciais e fortalecendo o caminho dos dados de observação da Terra para a análise operacional na região.
Cenário Competitivo
O setor de análise geoespacial ANZ é moderadamente fragmentado; os cinco principais fornecedores detêm uma receita combinada estimada de 45-50%, deixando amplo espaço para especialistas regionais. A Esri Australia lidera o ranking com uma pilha ArcGIS de ponta a ponta que abrange formatos de desktop, servidor, SaaS e serviço gerenciado, complementada por um acordo marcante com o Google Maps Platform para tiles 3D fotorrealistas que aprimoram os fluxos de trabalho de planejamento urbano. Hexagon, Trimble e Bentley disputam participação nos nichos de mineração, levantamento topográfico e design de infraestrutura, frequentemente buscando alianças de coinovação — como a parceria de movimentação de explosivos com IA da Hexagon — que fundem conhecimento de domínio com análise avançada.
Consultorias locais como NGIS e Pointerra se diferenciam por meio de entrega ágil e propriedade intelectual específica do setor, incluindo soluções de soberania de dados indígenas que criptografam camadas culturalmente sensíveis enquanto permitem análises em escala. Essas empresas prosperam em estruturas de aquisição governamental que recompensam capacidade nacional e hospedagem de dados em território nacional.
O impulso de fusões e aquisições se intensifica à medida que players globais de serviços de informação expandem portfólios de avaliação de risco; a aquisição da Cape Analytics pela Moody's ressalta o apetite por inteligência imobiliária baseada em IA, enquanto a compra da Inertial Labs pela VIAVI reflete uma mudança em direção a pilhas integradas de análise de sensores. Tais movimentos prenunciam uma consolidação mais profunda que remodelará os contornos competitivos do mercado de análise geoespacial ANZ nos próximos cinco anos.
Líderes do Setor de Análise Geoespacial ANZ
NGIS Australia Pty Ltd (NGIS)
Alteryx
Hexagon AB
Esri Australia
Lynker Analytics Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As estruturas de aquisição governamentais e municipais e as plataformas de dados entre agências criam espaço de curto prazo para serviços de análise geoespacial empacotados e repetíveis que reduzem o atrito de integração para compradores menores. A nomeação da NGIS (novembro de 2025) para o Local Buy Panel oferece uma via para municípios e agências governamentais em Queensland, Território do Norte e Tasmânia adquirirem serviços geoespaciais, apoiando implementações mais padronizadas além das grandes metrópoles. Ao mesmo tempo, o Digital Atlas of Australia, que conecta dados de mais de 130 fontes governamentais, reforça a demanda por camadas interoperáveis e produtos de dados prontos para análise que podem ser operacionalizados para resposta a desastres, identificação comunitária e planejamento de ativos.
A adaptação climática urbana e as operações de infraestrutura estão se traduzindo em casos de uso concretos de análise sensor-para-SIG que os fornecedores podem replicar em cidades e concessionárias. Uma parceria da City of Sydney com a Western Sydney University (publicada em fevereiro de 2026) aplicou o ArcGIS Velocity e o ArcGIS Pro para analisar microclimas urbanos usando redes de sensores, destacando a demanda por pipelines de análise em tempo real, fusão de dados e geovisualização para decisões de planejamento. No lado da infraestrutura, a Transport for NSW tem sido associada à combinação de IA, visão por câmera e dados espaciais para manutenção viária proativa, ampliando a oportunidade para fluxos de trabalho de manutenção prescritiva, compartilhamento de dados governado e operações hospedadas em nuvem que se ajustam às restrições de OPEX e de mão de obra qualificada. Esses sinais se alinham à adoção contínua de gêmeos digitais na Austrália e Nova Zelândia e aumentam o peso da governança, da conformidade com padrões e dos serviços gerenciados como alavancas comerciais.
Desenvolvimentos recentes do setor
- Abril de 2026: Veris Limited nomeada distribuidora geoespacial autorizada do software Octave na Austrália e Nova Zelândia (spin-off da Hexagon). A Veris expande um canal de distribuição de software geoespacial defensável na ANZ e fortalece a estratégia local de go-to-market da Hexagon por meio da Veris, apoiando a adoção do Octave na ANZ por meio de venda cruzada de capacidades de SIG.
- Fevereiro de 2026: Plataforma de despacho habilitada pela Hexagon para clubes automobilísticos usando o HxGN OnCall no Microsoft Azure lançada com membros da ACC. O lançamento introduz uma plataforma de despacho hospedada em nuvem para clubes automobilísticos aproveitando o HxGN OnCall no Microsoft Azure. Isso mostra uma mudança em direção a plataformas de serviço unificadas baseadas em nuvem em redes municipais e de clubes da ANZ e pode servir como referência para implementações mais amplas no setor público.
- Janeiro de 2026: NGIS Australia Pty Ltd adquirida pela Collecte Localisation Satellites CLS. A aquisição fortalece a presença regional de serviços geoespaciais da CLS e melhora o potencial de integração de dados na ANZ.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange software, serviços e plataformas usados para coletar, processar, analisar e visualizar dados baseados em localização na Austrália e Nova Zelândia, onde os resultados apoiam decisões empresariais ou públicas (como planejamento, operações, risco e monitoramento).
Exclusões de escopo: excluímos vendas de hardware puro, captura de imagens brutas vendida sem trabalho de análise e consultoria de TI geral que não esteja vinculada a resultados de análise geoespacial.
Visão geral da segmentação
- Por Componente
- Soluções
- Serviços
- Por Modelo de Implantação
- Local
- Nuvem
- Híbrido
- Por Técnica de Análise
- Descritiva
- Preditiva
- Prescritiva
- Por Tipo
- Análise de Superfície
- Análise de Rede
- Geovisualização
- Por Vertical de Usuário Final
- Agricultura
- Utilidade e Comunicação
- Defesa e Inteligência
- Governo
- Mineração e Recursos Naturais
- Automotivo e Transporte
- Saúde
- Imóveis e Construção
- Outras Verticais
- Por País
- Austrália
- Nova Zelândia
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites do mercado, construir um mapa de demanda realista por país e fixar as principais premissas de precificação e adoção antes da modelagem. Baseamo-nos em fontes públicas e oficiais, como portais de estatísticas nacionais na Austrália e Nova Zelândia, publicações de agências de geociência e mapeamento, catálogos de dados governamentais abertos e portais de aquisição ou licitação que mostram atividade de projetos e temas de gastos.
Também analisamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa para entender o posicionamento dos produtos e o que normalmente é vendido como análise geoespacial versus serviços adjacentes. Quando disponíveis, assinaturas pagas foram usadas para dados financeiros e inteligência de empresas, triagem de notícias e finanças, e bases de dados de patentes para avaliar a intensidade de inovação e possíveis adições de recursos que afetam a precificação. As fontes documentais aqui mencionadas são ilustrativas e não exaustivas, e muitas outras fontes públicas e por assinatura também foram consultadas para coleta, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistamos e pesquisamos compradores públicos, especialistas em análise de dados, participantes de canais e usuários seniores na Austrália e na Nova Zelândia. Suas contribuições ajudam a testar dados secundários e esclarecer padrões de implantação, valor de contratos, renovações e casos de uso nos setores de mineração, agricultura, concessionárias, transporte, construção e governo. Reconciliamos respostas incomuns com o modelo antes da aprovação final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 15% |
| Nível médio: 55% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down do pool de demanda da ANZ, onde os gastos públicos e privados são reconstruídos ao vincular a digitalização e a atividade de infraestrutura em nível de país à parcela que normalmente se converte em implementações de análise geoespacial. Em seguida, corroboramos os totais usando aproximações bottom-up seletivas, incluindo receitas amostradas de fornecedores, verificações de canais de parceiros e uma lógica de ASP multiplicado por volume para implementações comuns, e ajustamos as estimativas quando surgiam lacunas.
Alguns insumos práticos foram acompanhados de perto, pois movem o mercado de ano para ano. Isso incluiu implementações de programas de dados espaciais e gêmeos digitais no setor público, mapeamento de redes de concessionárias e modernização da gestão de ativos, intensidade de monitoramento de mineração e recursos naturais, a disponibilidade e a cadência de atualizações de dados espaciais (incluindo camadas derivadas de LiDAR e satélite) e níveis de migração para a nuvem que alteram o comportamento de compra entre licenças e serviços. Quando divisões diretas de receita não eram divulgadas, as lacunas foram preenchidas usando benchmarks de pares e proporções baseadas em entrevistas, seguidas de uma verificação de razoabilidade em relação à combinação entre Austrália e Nova Zelândia.
Para a previsão, usamos análise de cenários apoiada por suavização exponencial sobre os principais direcionadores, já que os ciclos de gastos podem mudar quando grandes orçamentos de infraestrutura ou programas governamentais se alteram. As premissas de adoção e precificação foram mantidas transparentes para que possam ser retestadas rapidamente quando ocorrerem novas licitações, atualizações de políticas ou anúncios de grandes programas.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias verificações para que o número final permaneça vinculado a sinais observáveis. Comparamos os resultados com indicadores independentes, como atividade de aquisição, pipelines de projetos divulgados e o ritmo de adoção de nuvem e análise discutido pelos entrevistados, e depois revisamos novamente os valores discrepantes antes da aprovação final.
Se uma variação for grande, recontatamos os respondentes ou realizamos verificações documentais adicionais para confirmar se se trata de um pico pontual de projeto, uma sobreposição de escopo ou uma mudança de precificação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento material altera a demanda, e antes da entrega um analista realiza uma nova revisão para que as informações mais recentes sejam refletidas na visão final.
Tamanho do mercado de análise geoespacial da ANZ segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para a análise geoespacial da ANZ podem diferir mesmo quando o tema parece o mesmo, já que cada editora escolhe sua própria definição do que conta como receita de análise. As diferenças também vêm de como a precificação é tratada, como a cobertura de países é gerenciada dentro da ANZ e com que frequência as premissas são atualizadas.
Em nossas verificações, os principais fatores de divergência foram se a captura bruta de imagens de satélite e LiDAR está incluída como receita de mercado, se serviços amplos de mapeamento SIG são agrupados em análise e se o trabalho de projeto único é anualizado como receita de assinatura. Como as vendas de imagens brutas são mantidas fora do total do mercado e a receita de projetos é contada apenas quando vinculada à entrega de análise e não apenas à captura de dados, o valor de 2025 permanece mais próximo dos sinais de demanda repetível no modelo publicado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,74 bilhão de USD (2025) | |
| Portal do Setor A | 0,55 bilhão de USD (2025) | Usa uma visão mais restrita que se inclina para análise apenas de software e exclui várias implementações lideradas por serviços que são comumente agrupadas com implementação na ANZ, o que reduz o total reportado. |
| Consultoria Regional B | 1,02 bilhão de USD (2025) | Incorpora receitas adjacentes ao mercado, incluindo mapeamento mais amplo e serviços de localização e alguma atividade de captura de dados, e tende a aplicar um crescimento de precificação mais rápido sem separar o trabalho de projeto da análise recorrente. |
A dispersão na tabela é explicada principalmente pelo que é contado como análise versus captura de dados upstream e serviços de mapeamento downstream, e por como as assinaturas recorrentes são separadas de projetos únicos. Ao manter o conjunto de direcionadores simples e verificável (licitações, implementações de programas e lógica de precificação), o valor de mercado resultante permanece mais fácil de rastrear e atualizar quando as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de análise geoespacial ANZ?
O tamanho do mercado de análise geoespacial ANZ é de USD 0,8 bilhão em 2026.
Qual é a velocidade de crescimento dos gastos em soluções geoespaciais baseadas em nuvem na ANZ?
A receita de implantação em nuvem está se expandindo a um CAGR de 21% entre 2026 e 2031.
Qual vertical investe mais em análise geoespacial na ANZ?
A agricultura lidera com 23,40% da receita de 2025, graças à ampla adoção da agricultura de precisão.
Por que os gêmeos digitais são importantes para os projetos de infraestrutura da ANZ?
Os programas de gêmeos digitais financiados pelo Estado permitem que os planejadores testem cenários virtualmente, reduzindo os custos de construção em até 20% e acelerando as aprovações.
Página atualizada pela última vez em:



