
Tamanho e Participação do Mercado de Solventes e Diluentes de Hidrocarbonetos Alifáticos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
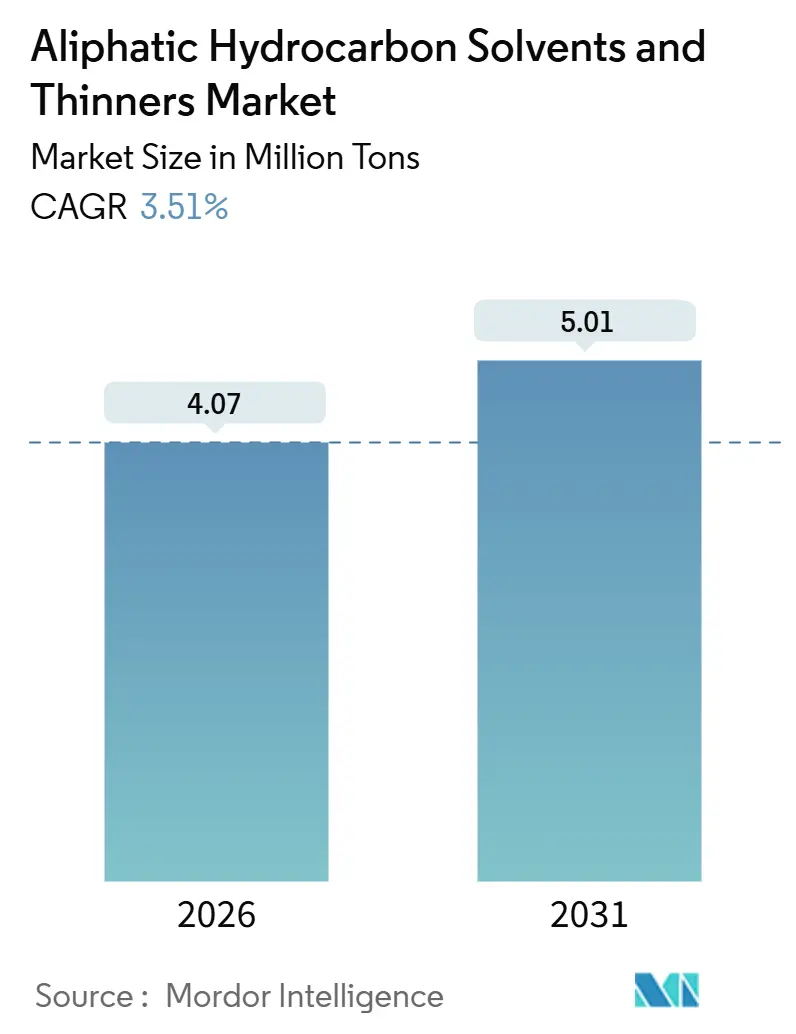
| Volume do Mercado (2026) | 4.07 Milhões de toneladas |
| Volume do Mercado (2031) | 5.01 Milhões de toneladas |
| Growth Rate (2026 - 2031) | 3.51 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Solventes e Diluentes de Hidrocarbonetos Alifáticos por Mordor Intelligence
O tamanho do Mercado de Solventes e Diluentes de Hidrocarbonetos Alifáticos é estimado em 4,07 milhões de toneladas em 2026, e espera-se que atinja 5,01 milhões de toneladas até 2031, a um CAGR de 3,51% durante o período de previsão (2026-2031). A demanda avança em consonância com os ciclos de repintura, o volume de processamento de recondicionamento automotivo, os ajustes de formulação de adesivos e uma mudança gradual em direção a grades de menor teor aromático, em vez de transformações tecnológicas radicais. O hexano permanece como o maior solvente isolado, ancorado pela extração de óleo vegetal comestível e pela polimerização da borracha sintética, enquanto as tintas e os revestimentos continuam a absorver a maior parte do volume, uma vez que os ciclos de manutenção industrial superam as novas construções. As iniciativas regulatórias limitam os aromáticos e os COVs totais, estimulando a preferência por parafinas C6-C8 e posicionando a aguarrás mineral de baixo teor aromático como substituta de aromáticos de maior toxicidade. As oscilações no fornecimento de matérias-primas, impulsionadas pelos estoques de nafta, pelos projetos de conversão de petróleo bruto em produtos químicos e pelas decisões operacionais das refinarias, beneficiam os produtores integrados com capacidade de refino própria. O impulso geográfico favorece a Ásia-Pacífico, onde a urbanização, o desenvolvimento de infraestrutura e a rápida expansão do parque de veículos impulsionam a demanda por solventes à frente da América do Norte e da Europa.
Principais Conclusões do Relatório
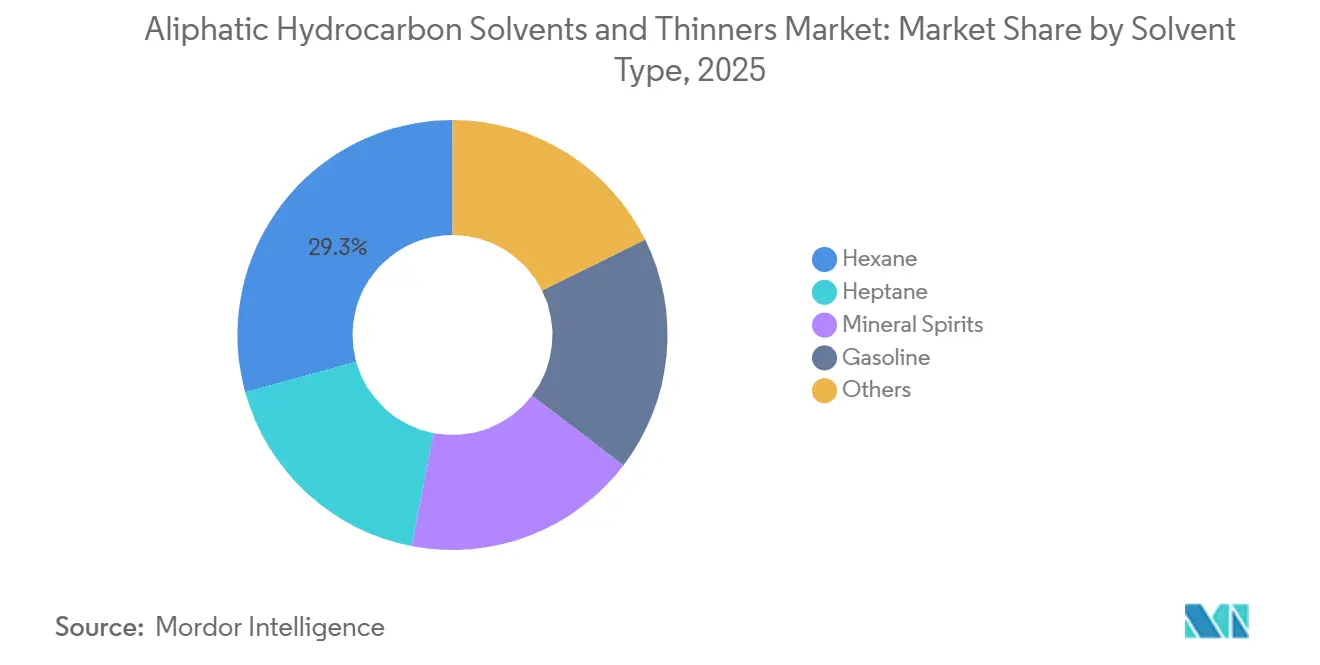
- Por tipo de solvente, o hexano representou 29,30% da participação do mercado de solventes e diluentes de hidrocarbonetos alifáticos em 2025, e o heptano tem previsão de registrar o crescimento mais rápido, expandindo-se a um CAGR de 4,38% até 2031.
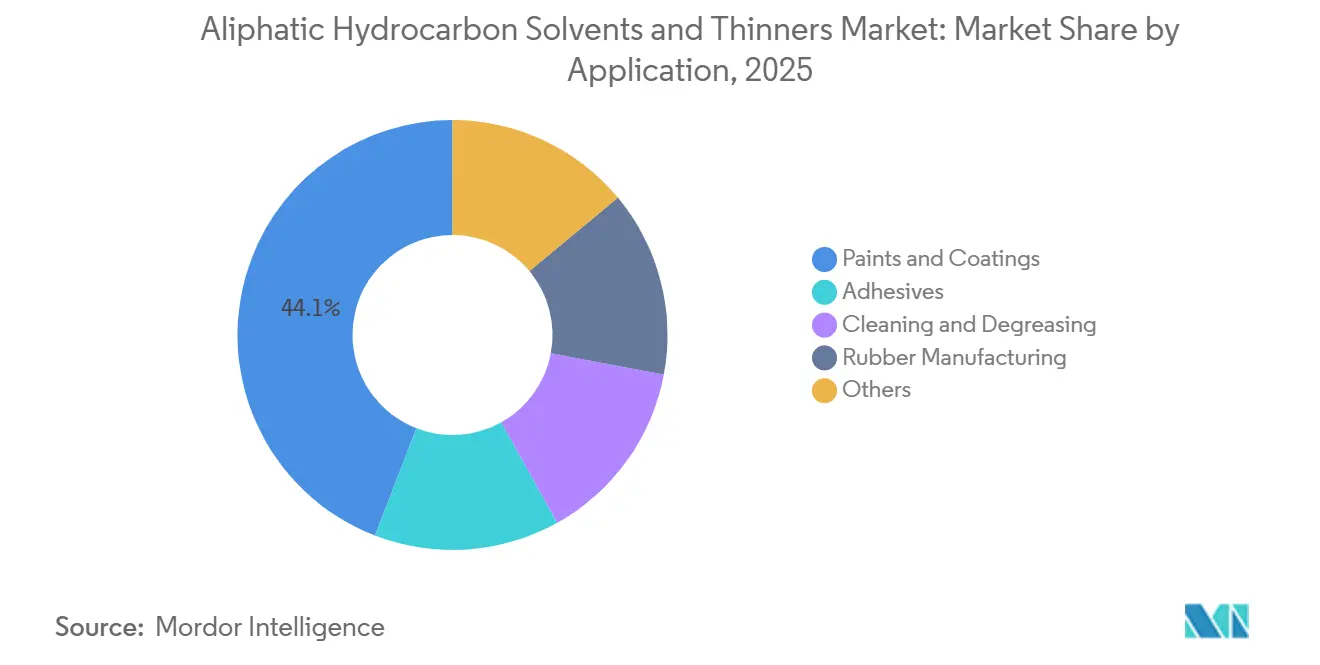
- Por aplicação, as tintas e os revestimentos detiveram 44,14% do tamanho do mercado de solventes e diluentes de hidrocarbonetos alifáticos em 2025, e a fabricação de borracha deve avançar no ritmo mais acelerado, registrando um CAGR de 4,02% até 2031.
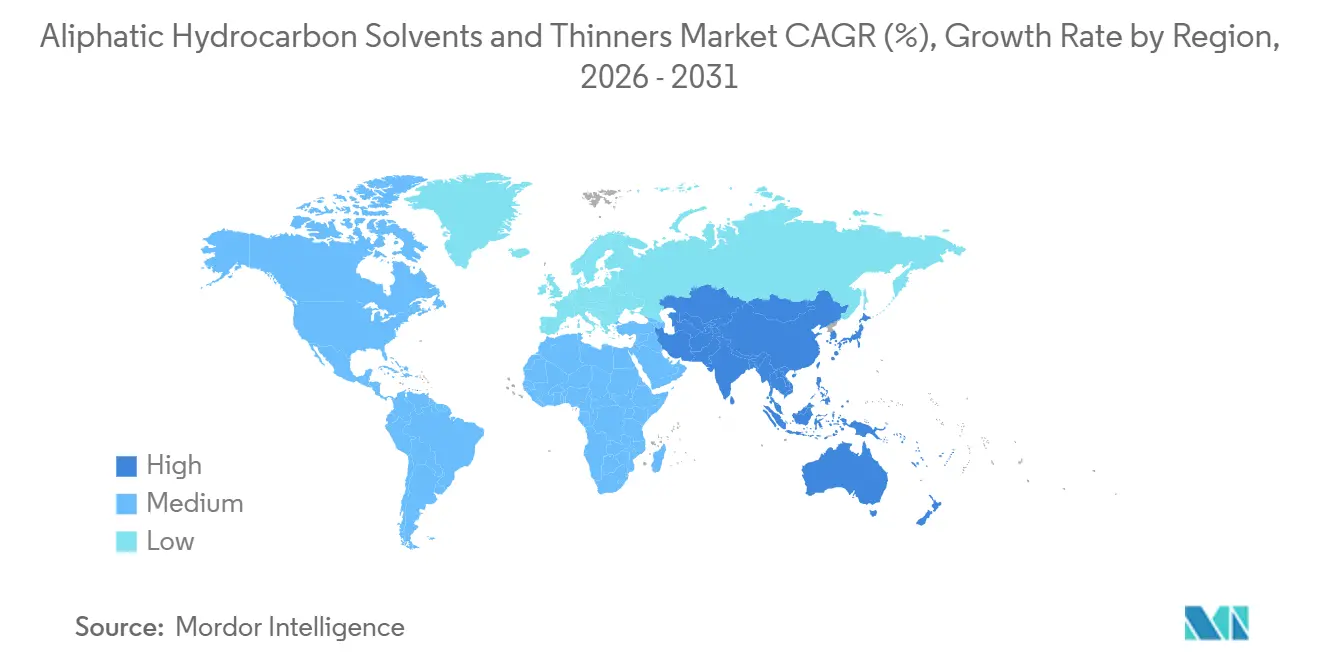
- Por geografia, a Ásia-Pacífico liderou com 41,08% de participação em volume em 2025, e a região também deve registrar o CAGR mais elevado, de 4,32%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Solventes e Diluentes de Hidrocarbonetos Alifáticos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Aplicação em Tintas e Revestimentos | +1.2% | Global, com concentração na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Demanda Crescente de Adesivos e Selantes | +0.7% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e a América Latina | Longo prazo (≥ 4 anos) |
| Crescimento das Atividades de Construção em Âmbito Global | +0.9% | Ásia-Pacífico, Oriente Médio, metrópoles selecionadas da América do Norte | Médio prazo (2-4 anos) |
| Aumento dos Volumes de Recondicionamento Automotivo | +0.5% | América do Norte, Europa, emergente na China e na Índia | Curto prazo (≤ 2 anos) |
| Mudança em Direção a Grades de Baixo Teor Aromático e Menor Risco à Saúde | +0.6% | Europa e América do Norte, com adoção gradual na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Aplicação em Tintas e Revestimentos
A produção global de tintas atingiu 48,3 milhões de toneladas em 2024, e as formulações de base solvente ainda representaram 38% desse total, apesar dos avanços contínuos das formulações à base de água. As adições de capacidade — como a linha de resina alquídica de 50.000 toneladas por ano da BASF em Xangai — visam especificamente primers de OEM e acabamentos metálicos que requerem diluentes alifáticos para permanecer dentro dos limites de COV da norma GB 24409-2020 da China[1]BASF, "BASF expands alkyd resin capacity in Shanghai," basf.com . A repintura de manutenção, em vez de novas construções, impulsiona cada vez mais o volume, pois ativos mais antigos necessitam de sistemas de maior espessura de filme e multicamadas. Na Índia, produtores organizados aumentaram a capacidade de fabricação em 1,2 milhão de litros por dia até 2025, gerando demanda incremental por solventes que favorece os fornecedores locais. No entanto, os desenvolvimentos de políticas — incluindo o limite proposto pela Califórnia para 2027 de 100 g/L de COV em revestimentos de manutenção industrial — prenunciam menor intensidade de solventes nos mercados do oeste dos EUA. Os formuladores precisam, portanto, equilibrar ao máximo o desempenho de solubilidade e tempo de secagem enquanto permanecem abaixo dos limites de COV cada vez mais rigorosos.
Demanda Crescente de Adesivos e Selantes
Os sistemas adesivos à base de solvente mantêm relevância em nichos onde o tempo de abertura prolongado, a alta resistência inicial rápida e a aplicação em baixas temperaturas são obrigatórios. Uma mistura de hexano-heptano lançada pela Henkel em 2024 reduziu o tempo de cura em 30% e elevou as velocidades das linhas de laminação para 325 m/min, ilustrando como os avanços incrementais na química dos solventes podem desbloquear ganhos de produtividade sem a necessidade de novos equipamentos. O rápido crescimento do envio de encomendas na Ásia-Pacífico mantém a produção de etiquetas autoadesivas e fitas em alta, sustentando assim a demanda por aguarrás mineral. O portfólio ativo de projetos de USD 2,8 trilhões no Oriente Médio sustenta os volumes de selante de poliuretano, e cada metro quadrado de fachada cortina ainda requer selante com solvente. Embora os acrílicos à base de água avancem nos segmentos de construção, as formulações à base de solvente continuam a dominar trabalhos exigentes de fachada e juntas de dilatação, onde a confiabilidade da ligação supera as considerações de COV.
Crescimento das Atividades de Construção em Âmbito Global
A Ásia-Pacífico respondeu por 45% dos gastos globais em construção em 2024, e os programas de infraestrutura, em vez do mercado imobiliário residencial, forneceram a maior parte das novas superfícies a revestir. A Autoridade Nacional de Rodovias da Índia adjudicou 8.500 km de contratos rodoviários no exercício fiscal de 2025, consumindo tinta de sinalização rodoviária dependente de veículos à base de aguarrás mineral. O projeto NEOM da Arábia Saudita especificou epóxis à base de solvente para estruturas de aço expostas à umidade do Mar Vermelho, comprovando que ambientes extremos ainda favorecem os diluentes alifáticos, apesar das aspirações de baixo COV. Os gastos norte-americanos com reforma aumentaram 6,8% em 2024, e a repintura requer 2,3 vezes mais tinta por metro quadrado do que as novas construções. Consequentemente, uma demanda estável por solventes persiste mesmo quando o ritmo de novas construções de habitação desacelera.
Aumento dos Volumes de Recondicionamento Automotivo
O parque global de veículos atingiu 1,5 bilhão de unidades em 2024, com uma frota norte-americana envelhecida com média de 12,6 anos. Os centros de reparação de colisões na América do Norte processaram 18,2 milhões de sinistros, impulsionando o consumo de acabamentos à base de solvente, pois vernizes e primers permanecem em grande parte além da capacidade das formulações à base de água. Na China, a participação de veículos de luxo atingiu 14,2%, gerando demanda por sistemas metálicos de múltiplas etapas que utilizam diluentes de heptano para fluidez e nivelamento. Essa dinâmica desacopla o recondicionamento das vendas de veículos novos, tornando a demanda por solventes resiliente ao longo dos ciclos econômicos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações Rígidas sobre COV e Poluentes Atmosféricos Perigosos | -0.8% | América do Norte e Europa, emergentes na China e na Índia | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Revestimentos à Base de Água e de Alto Teor de Sólidos | -0.6% | Global, com maior penetração na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Volatilidade no Fornecimento de Matérias-Primas à Base de Nafta | -0.4% | Global, com impacto agudo nos mercados da Ásia-Pacífico dependentes de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rígidas sobre COV e Poluentes Atmosféricos Perigosos
A Agência de Proteção Ambiental dos EUA reduziu os limites de COV para acabamentos arquitetônicos para 50 g/L em tintas fosco e 150 g/L em revestimentos não foscos em dezembro de 2024, reduzindo a carga de solventes para aproximadamente 15% em massa[2]Agência de Proteção Ambiental dos EUA, "Normas Nacionais de Emissão de COV para Revestimentos Arquitetônicos," epa.gov . A Califórnia foi ainda mais rigorosa, impondo um limite de 10 g/L para tintas internas fosco por meio da Regra 1113 da SCAQMD, efetivamente proibindo solventes no maior mercado local. A China seguiu o exemplo com a norma GB 30981.1-2025, limitando o teor de aromáticos em solventes de limpeza industrial a 0,5% em massa. Os custos de conformidade aumentam; um fabricante de tintas alemão de médio porte gastou USD 2,5 milhões em 2024 apenas em reformulações, evidenciando como o rigor regulatório corrói a demanda mesmo onde grades de baixo teor aromático oferecem alívio temporário.
Adoção Crescente de Revestimentos à Base de Água e de Alto Teor de Sólidos
Os revestimentos arquitetônicos à base de água conquistaram 62% do volume norte-americano em 2025, à medida que grandes produtores encerraram linhas à base de solvente para atender às expectativas de odor e COV. A tecnologia de alto teor de sólidos oferece outra alternativa, elevando o conteúdo não volátil acima de 70% em massa, como evidenciado pelo revestimento Delfleet Evolution para caminhões da PPG, que reduziu o uso de solventes em 40% por veículo enquanto cumpria o limite de COV de 250 g/L. No entanto, a conversão é intensiva em capital; a adaptação de uma planta de 50 milhões de litros pode exigir USD 25 milhões em novos sistemas de dispersão, controle de pH e efluentes — obstáculos difíceis de superar para players regionais de menor porte. As lacunas de desempenho persistem nos segmentos de resistência química, preservando um patamar mínimo para a demanda por solventes, mas a trajetória claramente se afasta da aguarrás mineral tradicional em tintas internas de grande consumo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solvente: A Força do Hexano Persiste Diante do Potencial de Crescimento do Heptano
O hexano detinha 29,30% do mercado de solventes e diluentes de hidrocarbonetos alifáticos em 2025, devido à sua indispensabilidade na extração de oleaginosas e nos fluxos de produção de borracha sintética. O uso global no processamento de óleos vegetais comestíveis atingiu 1,18 milhão de toneladas em 2024, após adições de capacidade no Brasil, na Argentina e no Meio-Oeste dos EUA. O heptano, embora menor, deve registrar o CAGR mais rápido, de 4,38%, até 2031, pois a síntese farmacêutica valoriza seu ponto de fulgor mais elevado e sua menor toxicidade. A aguarrás mineral permanece como o solvente fundamental para diluição de tintas e limpeza industrial, mas deve absorver custos incrementais de hidrotratamento para cumprir os limites de ultra-baixo teor aromático da Europa. A participação da gasolina continua a diminuir, à medida que as normas de segurança ocupacional favorecem alternativas com ponto de fulgor mais elevado. Misturas especiais, incluindo nafta VM&P e variantes inodoras, atendem a segmentos de nicho de tintas de impressão e propelentes aerossóis, agregando diversidade, mas com crescimento incremental limitado.
Os fornecedores de aguarrás mineral buscam diferenciação por meio da pureza. O teor aromático do ShellSol D60 abaixo de 1% em massa alcançou 18% de penetração na limpeza industrial europeia em 2024. A adaptação da ExxonMobil em Baytown ressalta o esforço para reduzir o teor de naftaleno abaixo de 10 ppm, abrindo mercados farmacêuticos e de contato com alimentos. À medida que as especificações de qualidade dos solventes se tornam mais rigorosas, os players com ativos de hidrotratamento podem cobrar prêmios de preço, mantendo a rentabilidade desse segmento apesar dos ventos contrários ao volume.


Por Aplicação: Tintas e Revestimentos Dominam, Fabricação de Borracha Acelera
As tintas e os revestimentos absorveram 44,14% da demanda em 2025, e o tamanho do mercado de solventes e diluentes de hidrocarbonetos alifáticos vinculado a essa categoria continuará a se expandir com os ciclos de manutenção, mesmo com o avanço dos sistemas à base de água. Os revestimentos de manutenção industrial, que compreendem quase 28% do volume do segmento, dependem de diluentes alifáticos para espessura de filme de uma única demão de 40-60 μm, que os produtos à base de água não conseguem replicar. A fabricação de borracha, impulsionada pela produção de pneus na Ásia-Pacífico que superou 2,1 bilhões de unidades em 2024, crescerá a um CAGR de 4,02%, impulsionada pela produção de borracha estireno-butadieno em solução, que consome hexano como meio de polimerização. Os adesivos e selantes crescem de forma constante à medida que a proliferação de embalagens flexíveis e os interiores automotivos necessitam de perfis de tempo de abertura equilibrados e resistência de ligação que os sistemas à base de solvente ainda proporcionam. A limpeza com solventes declina gradualmente, exceto na indústria aeroespacial e na usinagem de precisão, onde o acabamento sem resíduos permanece essencial.
No horizonte, os formuladores precisam equilibrar desempenho, custo e conformidade. A penetração de sistemas à base de água continuará, mas misturas de alto teor de sólidos e de solventes isentos deverão manter um patamar de solventes em aplicações pesadas. A fabricação de borracha se destaca pela resiliência ao uso de solventes, sustentada por requisitos de pureza de grau polimérico que alternativas aquosas não conseguem atender em escala.
Análise Geográfica
A Ásia-Pacífico respondeu por 41,08% do volume de 2025, e o mercado de solventes e diluentes de hidrocarbonetos alifáticos na região deve registrar um CAGR de 4,32% até 2031. A China lidera com a repintura de fachadas urbanas e a infraestrutura industrial, gerando absorção estável. A produção de 5,9 milhões de veículos da Índia, somada à construção contínua de estradas, impulsiona a demanda por solventes, e as expansões de capacidade de fabricação de tintas organizadas prometem tração a jusante. Os mercados maduros do Japão e da Coreia do Sul crescem modestamente com o recondicionamento automotivo, enquanto os membros da ASEAN registram ganhos de um único dígito médio ligados à montagem de eletrônicos e à construção.
A participação da América do Norte mascara padrões divergentes. Os Estados Unidos utilizam tintas à base de solvente principalmente em madeira de exterior, acabamentos de alto brilho e primers especiais, mas as normas de COV de mudança radical corroem gradualmente a intensidade de solventes por litro. O Canadá aproveita os climas mais frios que favorecem a cura à base de solvente. O México se beneficia do nearshoring automotivo e mantém permissões mais flexíveis de código de incêndio para limpeza com aguarrás mineral.
A Europa enfrenta os regimes de COV mais rigorosos. O uso na Alemanha diminuiu à medida que as linhas automotivas migraram para bases de revestimento à base de água. O Reino Unido preservou a demanda em revestimentos protetores marítimos e offshore. Os países nórdicos defendem as tradições de acabamento de madeira com aguarrás mineral, enquanto a Europa Oriental permanece um bolsão de crescimento onde o alinhamento regulatório está atrasado. A Rússia cresceu com o refino local e políticas de substituição de importações.
A América do Sul é dominada pelo Brasil, ligado à construção e ao recondicionamento de veículos. A contração da Argentina foi atenuada pela extração de salmoura de lítio, que emprega hexano para a separação de cloreto de lítio. O Oriente Médio e a África combinados entregaram crescimento substancial, liderados pelos megaprojetos da Arábia Saudita e pelo envelhecido parque de veículos da África do Sul, que requer sistemas de acabamento ricos em solventes.
Panorama regulatório
A redução de COV continua sendo a principal palanca regulatória que molda o uso de solventes e diluentes de hidrocarbonetos alifáticos em tintas, revestimentos e produtos solventes de consumo. Nos Estados Unidos, a EPA finalizou emendas para os padrões nacionais de emissão de COV para revestimentos em aerossol (40 CFR Part 59). Em junho de 2025, emitiu uma norma final provisória que prorroga o prazo de conformidade de 17 de julho de 2025 para 17 de janeiro de 2027, dando tempo aos formuladores e fornecedores para se ajustarem aos fatores de reatividade e limites revisados.
Na Europa, a rotulagem ecológica e a conformidade com o REACH influenciam cada vez mais a seleção e a documentação de solventes. A Comissão Europeia adotou a Decisão da Comissão (UE) 2025/2607 (dezembro de 2025), atualizando os critérios do Rótulo Ecológico da UE para tintas e vernizes e categorias de revestimento relacionadas, além de reforçar os requisitos relacionados a COV/SVOC até 31 de dezembro de 2032. Separadamente, a ECHA adicionou o n-hexano (CAS 110-54-3) à Lista de Candidatos SVHC em 4 de fevereiro de 2026 (Artigo 57(f), neurotoxicidade), aumentando as obrigações de comunicação a jusante para cadeias de suprimento que utilizam formulações ricas em hexano, particularmente onde os requisitos de pureza do processamento de alimentos e da fabricação de borracha se cruzam com os deveres de divulgação química da UE.
Análise da cadeia de valor
A cadeia de valor começa com fluxos de petróleo bruto e naftas e passa por refinarias integradas e complexos petroquímicos que hidrotratam e fracionam em parafinas C6-C8 (incluindo hexano e heptano), aguarrás mineral e cortes especiais de baixo teor aromático. Produtores com ativos próprios de refino e hidrotratamento fornecem volumes a granel, enquanto os misturadores comerciais ajustam a faixa de ebulição, o teor aromático e os perfis de odor para atender às necessidades de aplicação em tintas e revestimentos, adesivos, fabricação de borracha e limpeza e desengraxe. À medida que as normas de COV e de gestão química mais amplas se tornam mais rígidas, o controle de qualidade (aromáticos, enxofre e impurezas traço) e a certificação por lote ganharam importância prática para os compradores a jusante.
A distribuição normalmente flui dos produtores para distribuidores químicos e, em seguida, para usuários finais de tintas/revestimentos e industriais, com embalagem, armazenamento e transporte regidos por requisitos de inflamabilidade e exposição ocupacional. Na Europa, organismos setoriais como a ESIG e a ESVOC apoiam ferramentas harmonizadas de conformidade e dados que ajudam os participantes a documentar perfis ambientais e uso seguro. No lado da demanda, a regulamentação regional afeta diretamente a disponibilidade e a formulação de produtos em canais de diluentes voltados ao consumidor, incluindo a atividade do grupo de trabalho do South Coast AQMD de 17 de junho de 2026 sobre a Proposed Amended Rule 1143, que abrange diluentes de tinta para consumo e solventes multiuso, o que pode favorecer a transição para graus de solvente de menor COV, maior ponto de fulgor e menor teor aromático em mercados locais regulamentados.
Cenário Competitivo
O mercado de solventes e diluentes de hidrocarbonetos alifáticos apresenta concentração moderada. Os players integrados — BASF, ExxonMobil, Shell, TotalEnergies e Chevron Phillips — detinham coletivamente 38% da participação global em 2025, sustentados pelo fornecimento cativo de nafta e pela logística multissite. Os complexos de Pernis da Shell e de Baytown da ExxonMobil superam individualmente 200.000 t/a de capacidade alifática, capturando economias de escala e sinergias de hidroprocessamento que reduzem os custos em caixa abaixo de USD 420 por tonelada. A linha de ultra-baixo teor aromático de 35.000 t/a da BASF em Xangai atende a nichos de alta pureza dispostos a pagar prêmios de 15-20%.
Os movimentos estratégicos destacam a expansão de baixo teor aromático e a integração de bio-matérias-primas. O acordo da Shell em 2025 com a Neste redirecionará 50.000 t/a de nafta à base de HVO para a produção de solventes, oferecendo aos clientes uma redução de 60-70% nas emissões de gases de efeito estufa. Fornecedores regionais de menor porte — Gandhar Oil Refinery na Índia e SK geo centric na Coreia do Sul — competem com base no prazo de entrega, embalagem flexível e assistência técnica localizada. A diferenciação tecnológica permanece incremental, com foco em pacotes de aditivos que reduzem o odor e melhoram a estabilidade de armazenamento, como a linha Hydrofluor da Honeywell, que dobra a vida útil em tambores de aço.
O setor de solventes e diluentes de hidrocarbonetos alifáticos mantém a disciplina de preços por meio da vinculação às matérias-primas; no entanto, os misturadores comerciais sem integração de refino permanecem expostos à volatilidade da nafta, reforçando a consolidação gradual à medida que as economias de escala se ampliam.
Líderes do Setor de Solventes e Diluentes de Hidrocarbonetos Alifáticos
Exxon Mobil Corporation
Shell plc
BASF
Chevron Phillips Chemical Company LLC
TotalEnergies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental está nos cortes alifáticos de baixo teor aromático e alta pureza, que ajudam os formuladores a permanecerem em conformidade preservando o poder de solvência e o desempenho de secagem em revestimentos de manutenção industrial, retoque automotivo e nichos exigentes de adesivos. Os programas regulatórios oferecem as provas imediatas: a atualização do Rótulo Ecológico da UE nos termos da Decisão da Comissão (UE) 2025/2607 (adotada em dezembro de 2025, válida até 31 de dezembro de 2032) e os marcos regulatórios de COV mais rígidos nos principais mercados aumentam o valor de opções de solventes documentadas e compatíveis com COV/SVOC reduzidos, favorecendo linhas de produtos posicionadas pela faixa de ebulição e consistência de teor aromático, em vez de aguarrás mineral genérica.
Uma área de oportunidade adicional é a gestão responsável de produtos orientada pela conformidade e a transparência da cadeia de suprimentos para famílias de solventes UVCB, onde a classificação por número de carbono e teor aromático (conforme utilizado nas categorias padronizadas do setor referenciadas pela ESIG) pode se tornar um requisito de compra em usos finais regulamentados. A adição do n-hexano à Lista de Candidatos SVHC da ECHA em 4 de fevereiro de 2026 aumenta as necessidades de documentação e comunicação com clientes em segmentos onde o hexano continua sendo um solvente central, reforçando a demanda por sourcing rastreável, controle de impurezas e substitutos claramente especificados, como fracções alifáticas de maior ponto de fulgor, nos quais os clientes buscam reduzir o atrito regulatório sem redesenhar totalmente os sistemas à base de solventes.
Desenvolvimentos recentes do setor
- Junho de 2026: o South Coast AQMD realizou uma reunião de grupo de trabalho sobre a Proposed Amended Rule 1143, que abrange diluentes de tinta para consumo e solventes multiuso. A atividade sinaliza o contínuo endurecimento dos requisitos relacionados a COV em um dos principais distritos de qualidade do ar dos EUA, influenciando quais graus de diluente alifático podem permanecer nos canais de varejo e pequenas embalagens. Isso eleva o papel das formulações de baixo COV em conformidade e pode deslocar os portfólios de distribuidores e misturadores para opções de maior ponto de fulgor e menor teor aromático.
- Dezembro de 2025: a Comissão Europeia adotou a Decisão da Comissão (UE) 2025/2607, atualizando os critérios do Rótulo Ecológico da UE para tintas, vernizes e categorias de revestimento relacionadas até 31 de dezembro de 2032. Os critérios revisados reforçam limites mais baixos de COV/SVOC como palanca de acesso ao mercado para revestimentos decorativos e de desempenho. Fornecedores de solventes e diluentes que atendem formuladores voltados à UE enfrentam maior demanda por fracções documentadas de baixo teor aromático e baixo odor, alinhadas às exigências de compra com rótulo ecológico.
- Dezembro de 2024: a EPA dos EUA finalizou limites nacionais de COV mais rígidos para revestimentos arquitetônicos, reduzindo a carga permitida de solvente em categorias comuns de tintas. A norma acelerou a atividade de reformulação entre os fabricantes de tintas e seus fornecedores de solventes, particularmente para revestimentos mate e não mate, onde a conformidade é fortemente orientada por COV. Como resultado, os padrões de demanda se deslocaram para graus alifáticos de menor teor aromático e outras alternativas que mantêm o desempenho de aplicação sob tetos de COV mais restritos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange solventes e diluentes de hidrocarbonetos alifáticos derivados do petróleo, usados principalmente para diluir, limpar, desengraxar e apoiar o desempenho de formulação em aplicações industriais e comerciais.
Exclusões de escopo: solventes oxigenados e famílias de solventes aromáticos são excluídos, e também excluímos produtos formulados a jusante em que o solvente é apenas um ingrediente.
Visão geral da segmentação
- Por Tipo de Solvente
- Hexano
- Heptano
- Aguarrás Mineral
- Gasolina
- Outros
- Por Aplicação
- Tintas e Revestimentos
- Adesivos
- Limpeza e Desengorduramento
- Fabricação de Borracha
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão consistente da disponibilidade de suprimento, da movimentação comercial e da tração de demanda das principais aplicações finais. Para os fluxos comerciais, recorremos a fontes públicas como o UN Comtrade. Para o contexto de hidrocarbonetos e refino, utilizamos o US Geological Survey. Para as normas relacionadas a COV que influenciam a substituição e a demanda de solventes, revisamos a EPA dos EUA. Para sinais regulatórios e classificação química, também usamos a Agência Europeia dos Produtos Químicos. Paralelamente, revisamos publicações técnicas e periódicos revisados por pares sobre taxas de evaporação, manuseio seguro e tendências de substituição para os graus alifáticos mais comumente discutidos.
Para manter os números de mercado fundamentados, cruzamos as divulgações de produtores e usuários a jusante, como relatórios anuais, apresentações a investidores e fichas técnicas de produtos, que ajudam a esclarecer a combinação de graus e os casos de uso típicos. Quando necessário, são utilizadas assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e dados de importação e exportação em nível de embarque para confirmar anúncios de capacidade e direções comerciais. Esta lista não é exaustiva, e outras fontes públicas e de assinatura também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para testar sob pressão o que observamos nos dados públicos, especialmente sobre para onde o volume realmente está indo por aplicação e como as preferências de preços e graus estão mudando. Conversamos com partes interessadas em toda a cadeia de valor, incluindo produtores, distribuidores, formuladores e grandes usuários industriais, e depois validamos as principais premissas na Ásia-Pacífico, EMEA e Américas, para que as diferenças na disponibilidade e uso regional de graus não sejam diluídas em médias.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos: 17% | Ásia-Pacífico: 41% |
| Nível médio: 52% | Líderes funcionais/de unidade: 31% | EMEA: 34% |
| Empresas menores: 18% | Gerentes: 52% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma reconstrução top-down, na qual a produção, os indicadores de produção de refinarias e as tendências de importação e exportação são mapeados para o conjunto de demanda das principais aplicações que utilizam solventes, sendo depois ajustados para padrões de substituição visíveis. Para manter os totais realistas, também realizamos verificações bottom-up seletivas, usando divisões amostradas de receita de fornecedores, verificações de canal sobre a combinação típica de graus e cálculos simples de volume vezes preço médio em alguns países de referência.
Os insumos usados no modelo incluem indicadores de produção de tintas e revestimentos, sinais de atividade da construção, proxies de demanda de retoque automotivo e manutenção, intensidade de limpeza industrial e ciclos de margem e matéria-prima de refino que influenciam a disponibilidade e o preço dos solventes. Como este mercado é impulsionado por volume, mas os preços podem variar com insumos vinculados ao petróleo, construímos um percurso de preço médio de venda por grau e região, usando uma combinação de referências de preços públicas e feedback de entrevistas. A previsão é então realizada por meio de análise de cenários apoiada por expectativas em nível de variável fornecidas por especialistas do setor, de modo que choques como o endurecimento das normas de COV ou restrições súbitas de matéria-prima possam ser representados sem forçar uma curva sobreajustada. Quando faltam informações bottom-up para países menores, são aplicadas proporções proxy de mercados semelhantes, que são posteriormente revisadas durante a validação.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de verificações cruzadas repetidas entre sinais de demanda, fluxos comerciais e o consumo implícito resultante do modelo. Quando uma região apresenta um salto que não se alinha com a demanda de tintas, o contexto de refino ou a direção comercial, as premissas são revisadas e os respondentes são recontatados para confirmar o que mudou. Antes da aprovação final, os resultados passam por revisões analíticas em múltiplas etapas, que verificam a consistência de unidades, a variação ano a ano e qualquer possível dupla contagem entre aplicações.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças importantes de capacidade, interrupções comerciais ou mudanças regulatórias significativas que afetam o uso de solventes. Imediatamente antes da entrega, realizamos uma revisão final para incorporar os lançamentos públicos mais recentes e garantir que os clientes recebam a visão mais atual.
Tamanho do Mercado de Solventes e Diluentes de Hidrocarbonetos Alifáticos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para este espaço podem parecer muito distantes entre si porque algumas fontes dimensionam em termos de receita, outras em toneladas, e muitas não tratam os diluentes e graus de solventes da mesma forma. O ano-base, o momento de conversão de moeda e a forma como as oscilações de preço vinculadas ao refino são tratadas também alteram o valor reportado.
Os principais fatores de discrepância normalmente se resumem a se famílias de solventes adjacentes estão incluídas, se as margens de distribuição estão incluídas no valor precificado e se o modelo assume uma transição rápida para graus de menor teor aromático em revestimentos e limpeza. As diferenças também aparecem quando uma estimativa usa um preço médio global único, enquanto outra aplica preços em nível regional que acompanham os ciclos de matéria-prima e a combinação de usos finais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,07 milhões de USD (2026) | |
| Provedor de Dados do Setor A | 4,05 bilhões de USD (2024) | Utiliza um total baseado em valor e um ano-base diferente, e parece incluir um conjunto mais amplo de naftas rotuladas e tipos parafínicos especiais que podem se estender além do grupo mais restrito de uso como diluente em alguns países. |
| Plataforma de Mercado B | 4,65 bilhões de USD (2025) | Baseia-se em uma trajetória de crescimento e progressão de preços mais elevada, e agrega múltiplos canais de uso final, onde as margens de distribuidores e canais online podem ser capturadas de forma diferente em relação a uma visão de preços em nível de fabricante. |
A tabela mostra principalmente uma incompatibilidade de unidades e de escopo, e no modelo da Mordor Intelligence o mercado central é mantido como demanda de solventes e diluentes de hidrocarbonetos alifáticos medida em toneladas, sendo posteriormente validada em relação a sinais de tração de aplicação antes de qualquer tentativa de conversão de valor. Quando o escopo e a unidade são alinhados primeiro e depois verificados em relação a indicadores comerciais e de uso final, o número resultante se torna mais fácil de rastrear e repetir em atualizações futuras.


Principais Perguntas Respondidas no Relatório
Qual é o volume atual do mercado de solventes e diluentes de hidrocarbonetos alifáticos?
O mercado totaliza 4,07 milhões de toneladas em 2026 e está a caminho de atingir 5,01 milhões de toneladas até 2031.
Qual tipo de solvente detém a maior participação?
O hexano lidera com 29,30% do volume global em 2025, graças ao seu papel na extração de óleo vegetal comestível e na polimerização da borracha.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico combina a maior participação de 41,08% em 2025 com um CAGR previsto de 4,32% até 2031.
Como as regulamentações de COV estão afetando a demanda?
Limites de COV mais rigorosos nos Estados Unidos, na Europa e na China estão reduzindo a carga de solventes em revestimentos e incentivando o uso de grades de baixo teor aromático.
Página atualizada pela última vez em:



