
脂肪族炭化水素溶剤・シンナー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
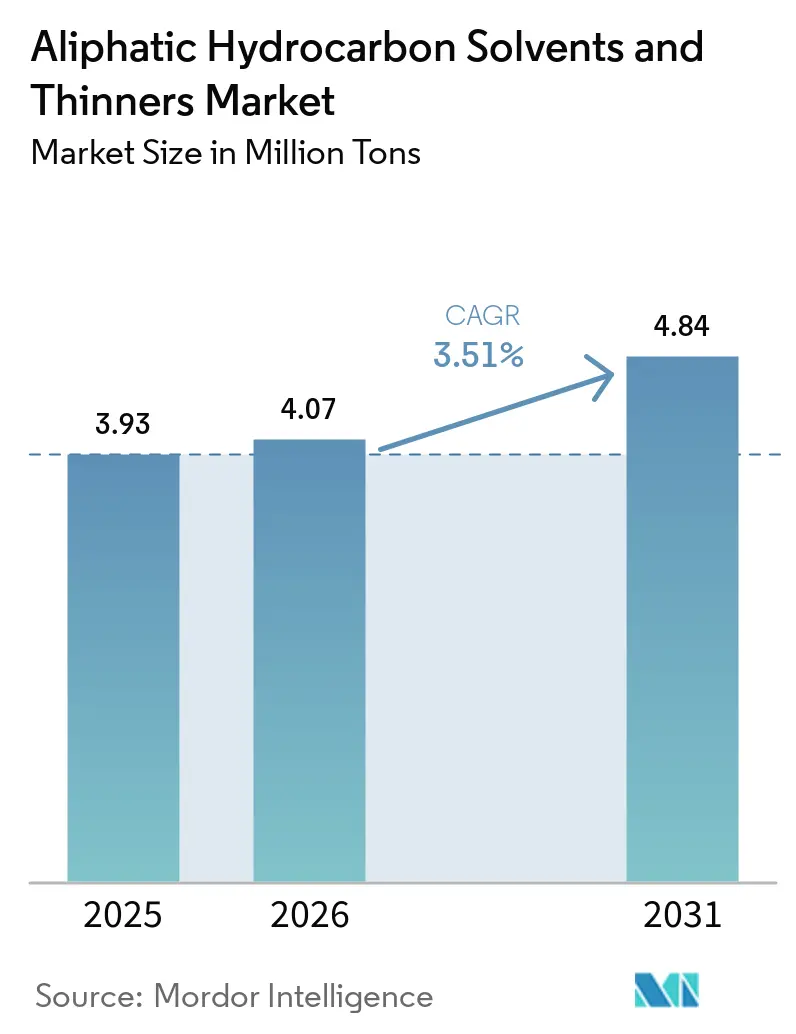
| 市場取引高 (2026) | 4.07 百万トン |
| 市場取引高 (2031) | 4.84 百万トン |
| 成長率 (2026 - 2031) | 3.51 % |
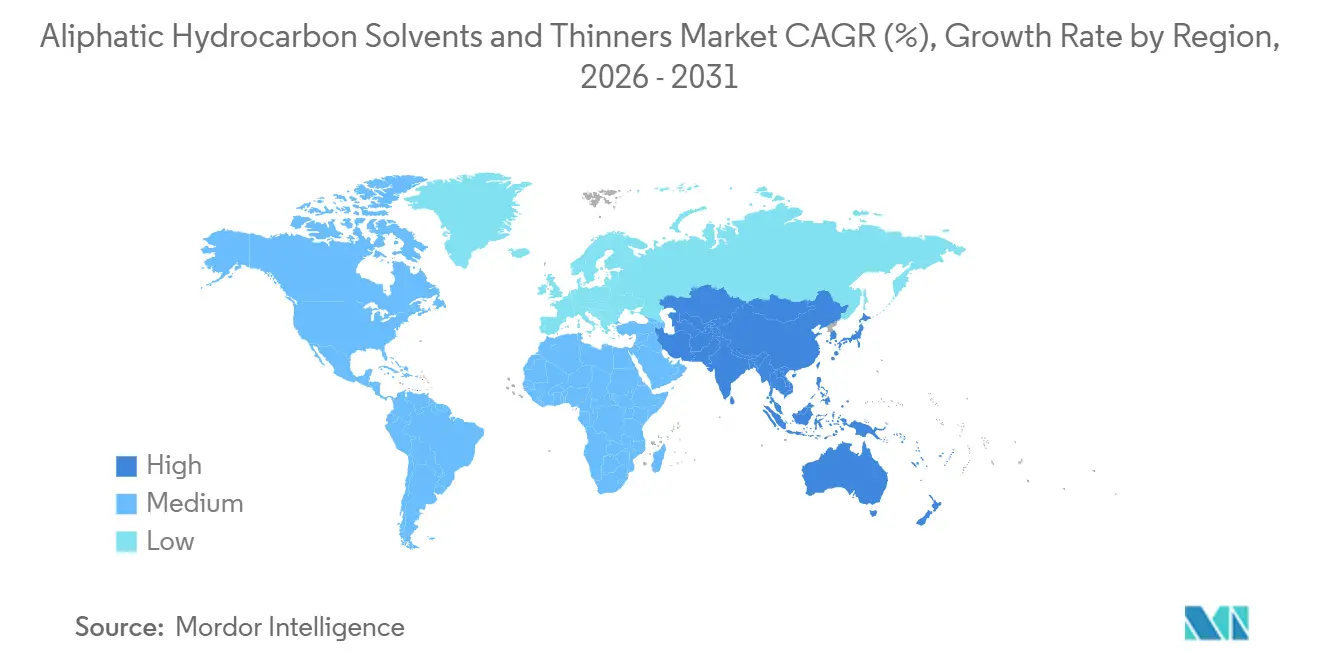
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脂肪族炭化水素溶剤・シンナー市場分析
脂肪族炭化水素溶剤・シンナー場の規模は2025年に393ミリオントンと評価され、2026年の407ミリオントンから2031年には484ミリオントンに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは3.51%である。需要は、再塗装サイクル、自動車補修塗装のスループット、接着剤配合の調整、および抜本的な技術変革ではなく低芳香族グレードへの緩やかなシフトと連動して拡大している。ヘキサンは食用油抽出およびゴム重合に支えられ、依然として最大の単一溶剤であり、工業用メンテナンスサイクルが新規建設を上回るペースで進む中、塗料・コーティングが引き続き最大のボリュームシェアを吸収している。規制上の取り組みにより芳香族化合物および総VOCが制限され、C6〜C8パラフィンへの選好が高まるとともに、低芳香族ミネラルスピリットが高毒性芳香族化合物の代替品として位置づけられている。ナフサ在庫、原油化学品プロジェクト、および製油所の操業判断に起因する原料供給の変動は、自社製油能力を持つ統合型生産者に有利に働く。地理的な成長の勢いはアジア太平洋地域に集中しており、都市化、インフラ整備、および急速な車両保有台数の拡大が、北米・欧州に先行して溶剤需要を押し上げている。
主要レポートの要点
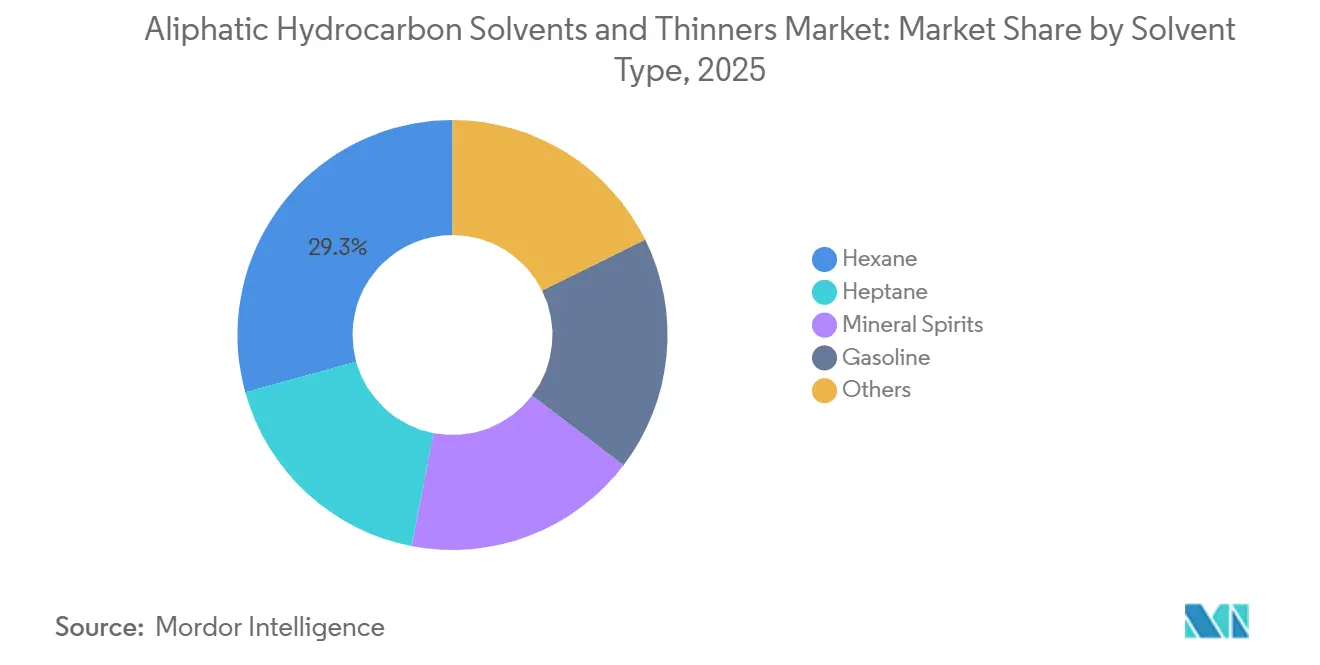
- 溶剤タイプ別では、ヘキサンが2025年の脂肪族炭化水素溶剤・シンナー市場シェアの29.30%を占め、ヘプタンが最も速い成長を示し、2031年にかけてCAGR 4.38%で拡大する見込みです。
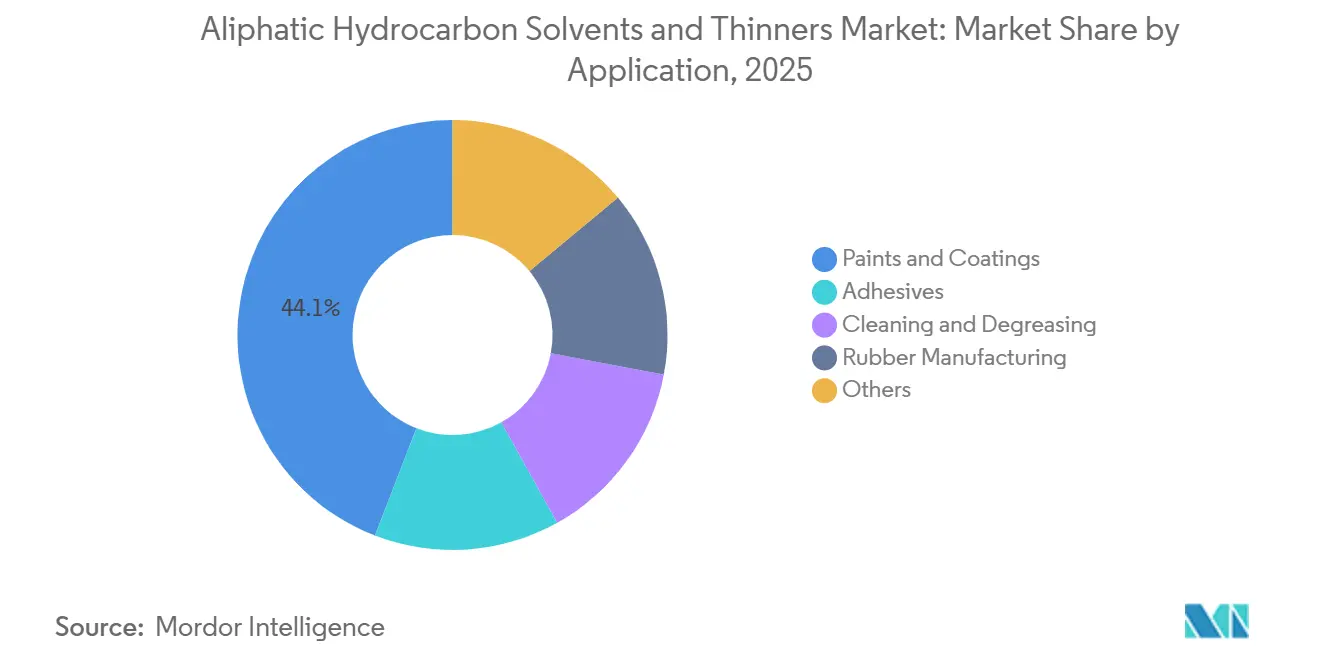
- 用途別では、塗料・コーティングが2025年の脂肪族炭化水素溶剤・シンナー市場規模の44.14%を占め、ゴム製造が最も速いペースで成長し、2031年にかけてCAGR 4.02%を記録する見込みです。
- 地域別では、アジア太平洋が2025年に41.08%の数量シェアで首位を占め、同地域は2031年に向けて最も高い4.32%のCAGRを記録すると見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塗料・コーティングへの用途拡大 | +1.2% | アジア太平洋および北米に集中したグローバル展開 | 中期(2〜4年) |
| 接着剤・シーラントからの需要拡大 | +0.7% | アジア太平洋がコア、中東・中南米への波及 | 長期(4年以上) |
| 世界的な建設活動の成長 | +0.9% | アジア太平洋、中東、北米の一部都市圏 | 中期(2〜4年) |
| 自動車補修塗装数量の増加 | +0.5% | 北米、欧州、中国・インドで台頭 | 短期(2年以内) |
| 低芳香族・健康安全グレードへのシフト | +0.6% | 欧州・北米、アジア太平洋での段階的普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
塗料・コーティングへの用途拡大
世界の塗料生産量は2024年に4,830万トンに達し、水系グレードの継続的な伸びにもかかわらず、溶剤系配合がその38%を占めていました。BASFの上海における年産5万トンのアルキド樹脂ラインの新設など、設備増強はOEMプライマーや金属用トップコートを特定ターゲットとしており、これらは中国のGB 24409-2020のVOC基準を満たすために脂肪族シンナーを必要とします[1]。新規建設ではなくメンテナンス再塗装が、老朽化した資産に高膜厚・多層システムが必要なことからトン数を増加させる主要因となっています。インドでは組織化された生産者が2025年までに製造能力を1日あたり120万リットル引き上げ、地元サプライヤーを支える追加的な溶剤需要につながっています。しかし、カリフォルニア州が2027年に工業用メンテナンスコーティングのVOCを100 g/Lに規制することを提案するなど、政策動向は米国西部市場における溶剤使用強度の低下を予告しています。このため、配合業者は厳格化するVOC上限に対応しながら溶解性と乾燥時間の性能を最大化するという綱渡りを強いられています。
接着剤・シーラントからの需要拡大
溶剤系接着剤システムは、長いオープンタイム、迅速なグリーン強度、低温施工が不可欠な用途においてニッチな重要性を維持しています。Henkelが2024年にリリースしたヘキサン-ヘプタンブレンドは硬化時間を30%短縮し、ラミネートラインの速度を毎分325メートルに引き上げ、設備投資なしで生産性向上を実現できることを示しました。アジア太平洋における急速な小包輸送の成長が感圧ラベルとテープの生産を増加させ、ミネラルスピリッツの需要を持続させています。中東の2.8兆米ドル規模の建設プロジェクトパイプラインがポリウレタンシーラントの数量を下支えし、カーテンウォール1平方メートルごとに溶剤含有シーラントが必要です。水系アクリルが建設セグメントを侵食しつつあるものの、溶剤系配合はVOCの懸念よりも接着信頼性が優先される高難度ファサードおよび伸縮継手工事において引き続き主流です。
世界的な建設活動の成長
2024年における世界の建設支出のうちアジア太平洋が45%を占め、住宅用不動産ではなくインフラプログラムが新たな塗装面積の大部分を供給しています。インドの国家道路庁は2025年度に8,500キロメートルの道路契約を発注し、ミネラルスピリッツを担体とする路面標示塗料を消費しています。サウジアラビアのNEOMプロジェクトは紅海の湿度にさらされる鉄鋼に溶剤系エポキシを指定しており、低VOC志向にもかかわらず過酷な環境では依然として脂肪族シンナーが優位であることを証明しています。北米のリノベーション支出は2024年に6.8%増加し、再塗装は新規建設に比べて1平方メートルあたり2.3倍の塗料を必要とします。その結果、住宅着工件数が停滞しても安定した溶剤需要が持続します。
自動車補修塗装数量の増加
世界の車両保有台数は2024年に15億台に達し、米国の老朽化した車両の平均使用年数は12.6年となっています。北米のコリジョンリペアセンターは1,820万件のクレームを処理し、クリアコートとプライマーが水系の対応能力をほぼ超えているため、溶剤系補修塗装の消費を押し上げています。中国では高級車のシェアが14.2%に達し、フロー性とレベリング性のためにヘプタンシンナーを使用する多段階メタリックシステムへの需要を喚起しています。こうした動態が補修塗装を新車販売から切り離し、経済サイクルを通じて溶剤需要を安定させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格なVOCおよび有害大気汚染物質規制 | -0.8% | 北米・欧州、中国・インドで台頭 | 短期(2年以内) |
| 水系・ハイソリッドコーティングの採用拡大 | -0.6% | 北米・欧州での普及が最も速いグローバル展開 | 中期(2〜4年) |
| ナフサ系原料供給の変動 | -0.4% | 輸入依存のアジア太平洋市場で特に深刻なグローバルな影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格なVOCおよび有害大気汚染物質規制
米国環境保護庁(U.S. EPA)は2024年12月、建築用塗料のVOC上限を平滑塗料で50 g/L、非平滑塗料で150 g/Lに引き下げ、溶剤添加量を重量比約15%に抑えました[2]。カリフォルニア州はさらに踏み込み、南沿岸大気管理局(SCAQMD)規則1113を通じて内装フラット塗料に10 g/Lの上限を設け、最大の地域市場における溶剤を事実上禁止しました。中国はGB 30981.1-2025でこれに追随し、工業用洗浄溶剤の芳香族含有量を重量比0.5%以下に上限設定しました。コンプライアンスコストも上昇しており、あるドイツの中堅塗料メーカーは2024年だけで再配合に250万米ドルを費やし、低芳香族グレードによる一時的な緩和があっても規制の厳格化が需要を侵食することを示しています。
水系・ハイソリッドコーティングの採用拡大
水系建築用コーティングは2025年に北米数量の62%を獲得し、主要生産者がにおいとVOCへの期待に応えるために溶剤ラインを廃止しています。ハイソリッド技術は不揮発分含有量を70重量%以上に高めることで別の解決策を提供しており、PPGのDelfleet Evolutionトラック用コーティングはVOC 250 g/Lを満たしながら1台あたりの溶剤使用量を40%削減しています。しかし転換は設備投資を要し、5,000万リットルのプラントの改修には新たな分散、pH管理、排水処理システムに2,500万米ドルが必要になる場合があり、中小規模の地域企業には難しいハードルです。耐薬品性の高い用途では性能差が残存し、溶剤需要の下限を維持していますが、大量生産の内装塗料において伝統的なミネラルスピリッツから離れる傾向は明らかです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
溶剤タイプ別:
ヘキサンの優位性が持続する中、ヘプタンの上昇余地が拡大ヘキサンは、油糧種子抽出および合成ゴム製造工程における不可欠性から、2025年の脂肪族炭化水素溶剤・シンナー市場において29.30%のシェアを占めた。食用油加工における世界の使用量は、ブラジル、アルゼンチン、および米国中西部での設備増強を受け、2024年に118万トンに達した。ヘプタンは規模こそ小さいものの、医薬品合成においてその高い引火点と低毒性が評価されることから、2031年までに最速の4.38% CAGRを記録すると予測されている。ミネラルスピリッツは塗料シンナーおよび工業用洗浄の主力であり続けているが、欧州の超低芳香族基準に適合するための水素化処理コストの増加を吸収しなければならない。ガソリンのシェアは、労働安全規制が高引火点代替品を優遇するにつれて低下し続けている。VM&Pナサや無臭タイプを含む特殊ブレンドは、ニッチな印刷インクおよびエアゾール噴射剤セグメントに供給されており、多様性をもたらしているが、増分的な成長は限定的である。
ミネラルスピリッツのサプライヤーは純度による差別化を追求している。ShellSol D60の芳香族含有量は1重量%未満であり、2024年には欧州の工業用洗浄市場で18%の浸透率を達成した。ExxonMobilのベイタウン設備改修は、ナフタレン含有量を10 ppm未満に削減し、医薬品および食品接触市場を開拓しようとする動きを象徴している。溶剤品質仕様が厳格化するにつれ、水素化処理設備を持つプレイヤーはプレミアムを要求できるようになり、出荷量の逆風にもかかわらずこのセグメントの収益性を維持している。


用途別:
塗料・コーティングが支配、ゴム製造が加速2025年の需要の44.14%を塗料・コーティングが吸収しており、水系システムが侵食しても、メンテナンスサイクルにより脂肪族炭化水素溶剤・シンナー市場規模は拡大を続けます。セグメント数量の約28%を占める工業用メンテナンスコーティングは、水系製品では実現できない単層40〜60マイクロメートルの膜厚のために脂肪族シンナーに依存しています。2024年のアジア太平洋のタイヤ生産が21億本を超えることで好調を維持するゴム製造は、重合媒体としてヘキサンを消費する溶液スチレン-ブタジエン生産に牽引されてCAGR 4.02%で成長します。接着剤・シーラントは、フレキシブル包装の普及と自動車内装が溶剤系のオープンタイムと接着強度のバランスを必要とする中で着実に成長します。溶剤洗浄は、残留物ゼロの仕上げが不可欠な航空宇宙および精密機械加工以外では着実に減少しています。
今後、配合業者は性能、コスト、コンプライアンスのバランスを取らなければなりません。水系の普及は続きますが、ハイソリッドおよび適用除外溶剤ブレンドが重用途において溶剤の基盤を維持する可能性が高いです。ゴム製造は、水性代替品が大規模には対応できないポリマーグレードの純度要求に裏打ちされて、溶剤への高い依存度を際立たせています。

地域分析
アジア太平洋地域 脂肪族炭化水素溶剤・シンナー市場
アジア太平洋地域は2025年の数量の41.08%を占め、同地域の脂肪族炭化水素溶剤・シンナー市場は2031年にかけて4.32%のCAGRを記録すると予測されている。中国は都市部の外壁塗り替えおよび産業インフラにおいてリードしており、安定した需要を生み出している。インドの590万台の車両生産および継続的な道路建設が溶剤需要を押し上げており、組織化された塗料生産能力の拡大が下流への牽引力をもたらすと期待される。成熟市場である日本と韓国は自動車補修塗装において緩やかな成長を示す一方、ASEAN加盟国は電子機器組立および建設に関連した中一桁台の成長を記録している。
北米 脂肪族炭化水素溶剤・シンナー市場
北米のシェアは異なるパターンを内包している。米国では溶剤系塗料が主に外装木部、高光沢、および特殊プライマー用途に使用されているが、段階的なVOC規制の強化により単位リットルあたりの溶剤使用量は着実に低下している。カナダは溶剤系硬化に適した寒冷気候を活かしている。メキシコは自動車のニアショアリングによる恩恵を受けており、ミネラルスピリッツを用いた洗浄に対してより緩やかな消防法上の許容基準を維持している。
欧州 脂肪族炭化水素溶剤・シンナー市場
欧州は最も厳しいVOC規制に直面している。ドイツでは自動車ラインが水性ベースコートへ移行したことにより使用量が減少した。英国は船舶および海洋防食コーティング分野での需要を維持した。北欧諸国はミネラルスピリッツを用いた木材仕上げの伝統を守り続けている一方、東欧は規制整合が遅れており成長の余地が残っている。ロシアは国内精製および輸入代替政策を背景に成長した。
南およびMEA 脂肪族炭化水素溶剤・シンナー市場
南米はブラジルが主導しており、建設および自動車補修塗装と結びついている。アルゼンチンの縮小は、塩化リチウム分離にヘキサンを使用するリチウムブライン採掘によって緩和された。中東およびアフリカは合わせて大幅な成長を達成し、サウジアラビアのメガプロジェクトおよび溶剤リッチな補修システムを必要とする南アフリカの老朽化した車両群がこれを牽引した。
規制環境
VOC削減は、塗料、コーティング、消費者向け溶剤製品における脂肪族炭化水素溶剤およびシンナーの使用を形作る主要な規制手段であり続けている。米国では、EPAがエアロゾルコーティングに関する国家VOC排出基準の改正(40 CFR Part 59)を確定した。2025年6月、コンプライアンス期限を2025年7月17日から2027年1月17日に延長する暫定最終規則を発行し、配合者と供給者が調整された反応性因子と上限に適合するための時間を確保した。
欧州では、エコラベルとREACH適合が溶剤の選定と文書化にますます影響を与えている。欧州委員会は欧州委員会決定(EU)2025/2607(2025年12月)を採択し、塗料・ワニス関連コーティング区分のEUエコラベル基準を更新し、2032年12月31日までVOC/SVOC関連要件を厳格化した。別途、ECHAは2026年2月4日にn-ヘキサン(CAS 110-54-3)をSVHC候補リストに追加し(第57条(f)、神経毒性)、ヘキサンを多用する配合を用いるサプライチェーンにおいて、特に食品加工やゴム製造の純度要件がEU化学物質開示義務と交差する場面で、下流の情報伝達義務を高めている。
バリューチェーン分析
バリューチェーンは原油とナフサ流から始まり、統合型精製所と石油化学コンプレックスを経て、水素化処理と分留によりC6-C8パラフィン(ヘキサンやヘプタンを含む)、ミネラルスピリット、特殊低芳香族留分へと変換される。自社の精製・水素化処理資産を持つ生産者は大量供給を担い、一方で商社系ブレンダーは沸点範囲、芳香族含有量、臭気特性を調整し、塗料・コーティング、接着剤、ゴム製造、洗浄・脱脂といった用途の要求に応える。VOCおよびより広範な化学物質管理規則が厳格化するにつれ、品質管理(芳香族、硫黄、微量不純物)とバッチ証明が下流の購買者にとって実務上重要性を増している。
流通は通常、生産者から化学品ディストリビューターを経て塗料・コーティングおよび産業用最終需要者へと流れ、包装、保管、輸送は可燃性および労働衛生上の要件に従う。欧州では、ESIGやESVOCなどの業界団体が調和されたコンプライアンスとデータツールを支援し、参加者が環境プロファイルと安全な使用を文書化できるようにしている。需要側では、地域の規則制定が消費者向けシンナー流通チャネルにおける製品の入手可能性と配合に直接影響しており、消費者用塗料シンナーおよび多用途溶剤を対象とする改正提案規則1143に関する南海岸大気質管理区(South Coast AQMD)の2026年6月17日のワーキンググループ活動が含まれ、規制対象の地域市場において低VOC、高引火点、低芳香族の溶剤グレードへの移行を後押しする可能性がある。
競争環境
市場集中度
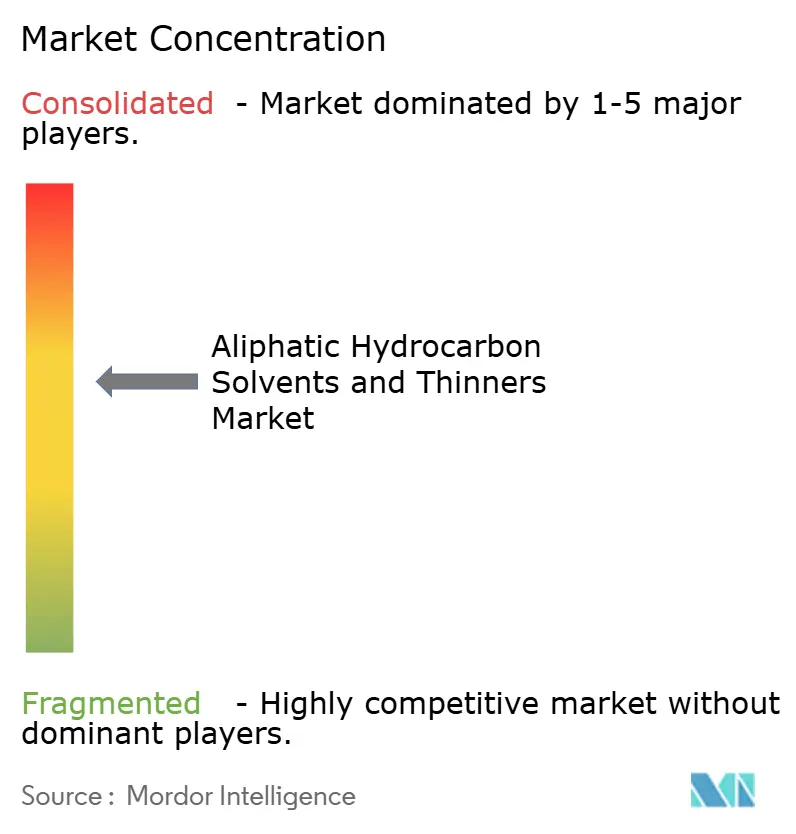
脂肪族炭化水素溶剤・シンナー市場は中程度の集中度を示しています。統合型プレイヤーであるBASF、ExxonMobil、Shell、TotalEnergies、Chevron Phillipsは、ナフサの自社供給とマルチサイト物流に支えられ、2025年に合計38%のグローバルシェアを保有していました。ShellのペルニスとExxonMobilのベイタウンの各コンプレックスはそれぞれ年産20万トン超の脂肪族製造能力を誇り、規模の経済と水素処理のシナジーにより現金コストを1トンあたり420米ドル以下に抑えています。BASFの上海における年産3万5,000トンの超低芳香族ラインは、15〜20%のプレミアムを支払う高純度ニッチ市場に対応しています。
戦略的動向は低芳香族の拡大とバイオ原料の統合を際立たせています。Shellの2025年のNesteとの取り決めにより、5万トン/年のHVOベースのナフサが溶剤生産に転用され、顧客に60〜70%の温室効果ガス削減を提供します。インドのGandhar Oil Refineryや韓国のSK geo centricなど中小地域サプライヤーは、リードタイム、柔軟な包装、現地密着型技術サービスで競争しています。技術的差別化は引き続き段階的であり、Honeywellのハイドロフルールラインのようにスチールドラムの保存期間を2倍にするなど、臭気低減と保存安定性を向上させる添加剤パッケージに焦点を当てています。
脂肪族炭化水素溶剤・シンナー産業は原料連動を通じて価格規律を維持していますが、製油統合を持たない商業ブレンダーはナフサの変動にさらされており、規模の経済の拡大につれて緩やかな業界再編が進んでいます。
脂肪族炭化水素溶剤・シンナー業界リーダー
-
Exxon Mobil Corporation
-
Shell plc
-
BASF
-
Chevron Phillips Chemical Company LLC
-
TotalEnergies
- 注:主要企業の掲載順は順位を示すものではありません。
脂肪族炭化水素溶剤・シンナー市場 このレポートでカバーされる企業
- BASF
- Brenntag SE
- Calumet Specialty Products Partners L.P.
- Chevron Phillips Chemical Company LLC
- Citgo Petroleum Corporation
- Exxon Mobil Corporation
- Gadiv Petrochemical Industries Ltd.
- Gandhar Oil Refinery (India) Limited.
- Honeywell International Inc.
- Hunt Refining Company
- Idemitsu Kosan Co.,Ltd.
- LyondellBasell Industries N.V.
- MG Organics Pvt. Ltd.
- Phillips 66
- Recochem Inc.
- Sasol Limited
- Shell plc
- SK geo centric Co., Ltd.
- TotalEnergies
市場機会と将来展望
重要な空白領域は、産業メンテナンスコーティング、自動車補修塗装、要求の厳しい接着剤ニッチにおいて溶解力と乾燥性能を維持しつつ配合者の適合性を助ける低芳香族・高純度脂肪族留分にある。規制プログラムが直近の証左を提供している。欧州委員会決定(EU)2025/2607(2025年12月採択、2032年12月31日まで有効)によるEUエコラベル更新と、主要市場でのVOC枠組みの厳格化は、文書化された低VOC/SVOC適合溶剤オプションの価値を高め、広範なコモディティミネラルスピリットよりも沸点範囲と芳香族含有量の一貫性で位置付けられた製品ラインを優位にしている。
もう一つの機会領域は、UVCB溶剤ファミリーにおけるコンプライアンス主導のプロダクト・スチュワードシップとサプライチェーンの透明性であり、炭素数と芳香族含有量による分類(ESIGが参照する標準化された業界区分で使用される方式)が規制対象の最終用途において購買要件となり得る。ECHAの2026年2月4日のSVHC候補リストへのn-ヘキサン追加は、ヘキサンが主要溶剤であり続けるセグメント全体で文書化と顧客への情報伝達の必要性を高め、顧客が溶剤系システムを完全に再設計せずに規制上の摩擦を減らそうとする中で、追跡可能な調達、不純物管理、明確に規定された代替品(より高い引火点の脂肪族留分など)への需要を強化している。
最近の産業開発事情 脂肪族炭化水素溶剤・シンナー市場
- 2026年6月:South Coast AQMDは、消費者用塗料シンナーおよび多用途溶剤を対象とする改正提案規則1143に関するワーキンググループ会議を開催した。この活動は、米国の主要な大気管理区におけるVOC関連要件の継続的な厳格化を示すものであり、小売・小容量包装チャネルに残ることができる脂肪族シンナーグレードに影響を与える。これにより適合的な低VOC配合の役割が高まり、ディストリビューターおよびブレンダーのポートフォリオが、より高い引火点、より低い芳香族含有量のオプションへと移行する可能性がある。
- 2025年12月:欧州委員会は、2032年12月31日までの塗料、ワニス、関連コーティング区分に関するEUエコラベル基準を更新する欧州委員会決定(EU)2025/2607を採択した。改訂された基準は、装飾用および高機能コーティングの市場アクセス手段として、より低いVOC/SVOCしきい値を強化する。EU向け配合者を支援する溶剤・シンナー供給者は、エコラベルの調達基準に適合した文書化された低芳香族・低臭気留分への需要拡大に直面している。
- 2024年12月:米国EPAは、建築用コーティングに関する国家VOC上限をより厳格化し、一般的な塗料区分における許容溶剤負荷量を削減する規則を確定した。この規則は、塗料メーカーとその溶剤供給者の間で配合変更活動を加速させた。特にフラットおよび非フラットコーティングでは、コンプライアンスが大きくVOCに依存している。その結果、需要パターンは、より厳しいVOC上限下でも塗布性能を維持する低芳香族脂肪族グレードおよびその他の手段へと移行している。
脂肪族炭化水素溶剤・シンナー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、工業用および商業用途において主に希釈、洗浄、脱脂、および配合性能のサポートに使用される石油由来の脂肪族炭化水素溶剤およびシンナーを対象とする。
対象外範囲:含酸素溶剤および芳香族溶剤ファミリーは除外され、溶剤が一成分に過ぎない下流の配合製品も除外する。
セグメンテーション概要
- 溶剤タイプ別
- ヘキサン
- ヘプタン
- ミネラルスピリッツ
- ガソリン
- その他
- 用途別
- 塗料・コーティング
- 接着剤
- 洗浄・脱脂
- ゴム製造
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、主要な最終用途からの供給可用性、貿易動向、および需要牽引力について一貫した見解を構築することから始まる。貿易フローについては、UN Comtradeなどの公開ソースを参照する。炭化水素および精製所のコンテキストについては、米国地質調査所を使用する。溶剤代替および需要に影響を与えるVOC関連規制については、米国環境保護庁をレビューする。規制シグナルおよび化学物質分類については、欧州化学物質庁も使用する。並行して、一般的に議論される脂肪族グレードの蒸発速度、安全取り扱い、および代替トレンドに関する技術出版物および査読済みジャーナルをレビューする。
市場数値を現実に即したものに保つため、年次報告書、投資家向けプレゼンテーション、製品技術データシートなどの生産者および下流ユーザーの開示情報を相互確認し、グレードミックスおよび典型的なユースケースの明確化に役立てる。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルデータを使用して、設備能力の発表および貿易方向を確認する。このリストは網羅的なものではなく、データ収集、検証、および明確化のために他の公開ソースおよびサブスクリプションソースも使用した。
一次インタビューおよびサーベイ
一次調査は、特にアプリケーション別の実際の出荷先および価格・グレード選好の変化について、公開データで確認した内容を検証するために使用する。生産者、流通業者、配合業者、大規模産業ユーザーを含むバリューチェーン全体のステークホルダーと対話し、地域別のグレード可用性および使用状況の差異が平均化されないよう、APAC、EMEA、およびアメリカ大陸全体で主要な前提を検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:17% | APAC:41% |
| 中位層:52% | 部門・ユニットリーダー:31% | EMEA:34% |
| 小規模プレイヤー:18% | マネージャー:52% | アメリカ大陸:25% |
市場規模算定と予測
規模算定は、生産量、精製所産出量指標、および輸出入トレンドを主要な溶剤使用アプリケーションの需要プールにマッピングし、可視的な代替パターンに合わせて調整するトップダウン再構築を用いて構築される。合計値を現実的に保つため、サンプリングされたサプライヤーの収益分割、典型的なグレードミックスに関するチャネルチェック、およびいくつかのアンカー国における単純な数量×平均価格計算を用いた選択的なボトムアップ検証も実施する。
モデルで使用するインプットには、塗料・コーティング産出量指標、建設活動シグナル、自動車補修・メンテナンス需要プロキシ、工業用洗浄強度、および溶剤の可用性と価格に影響を与える精製所フィードストックとマージンサイクルが含まれる。本市場は数量主導であるが、石油連動インプットにより価格が変動する可能性があるため、公開価格参照とインタビューフィードバックを組み合わせてグレード・地域別の平均販売価格パスウェイを構築する。予測は、業界専門家による変数レルの期待値に支えられたシナリオ分析を用いて実施されるため、VOC規制強化や突然のフィードストック制約などのショックを過剰適合曲線を強いることなく表現できる。小規模国でボトムアップ情報が不足している場合は、類似市場からのプロキシ比率を適用し、検証時にレビューする。
データ検証と更新サイクル
検証は、需要シグナル、貿易フロー、およびモデルから導出される推定消費量の繰り返しクロスチェックを通じて行われる。ある地域が塗料需要、精製所コンテキスト、または貿易方向と整合しない急増を示した場合、前提を再検討し、何が変化したかを確認するために回答者に再連絡する。承認前に、アウトプットは単位の一貫性、前年比変動、およびアプリケーション間の潜在的な二重計上を確認する多段階のアナリストレビューを経る。
レポートは年次で更新され、主要な設備能力変更、貿易混乱、または溶剤使用に影響する重大な規制変更などの重要なイベントが発生した場合には中間更新が行われる。納品直前に最新の公開リリースを取り込む最終パスを実施し、クライントが最新の見解を受け取れるようにする。
Mordor Intelligenceの脂肪族炭化水素溶剤・シンナー市場規模と他の公表推計値との比較
この分野の公表市場規模が大きく乖離して見える場合があるのは、一部のソースが収益ベースで規模を算定し、他のソースがトンで算定しており、シンナーと溶剤グレードを同じ方法で扱っていないケースが多いためである。基準年、通貨換算のタイミング、および精製所連動の価格変動の処理方法も報告値を変化させる。
主要なギャップ要因は通常、隣接する溶剤ファミリーが混在しているか否か、流通マージンが価格付き価値に含まれているか否か、およびモデルがコーティングおよび洗浄における低芳香族グレードへの急速な移行を前提としているか否かに帰着する。一方の推計が単一のグローバル平均価格を使用し、他方がフィードストックサイクルおよび最終用途ミックスを追跡する地域レベルの価格を適用する場合にも差異が生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 407万トン(2026年) | |
| 業界データプロバイダーA | 40.5億米ドル(2024年) | 価値ベースの合計と異なる基準年を使用しており、一部の国でより狭いシンナー用途プールを超える可能性のある、より広範なラベル付きナフサおよび特殊パラフィン系タイプを含んでいるように見受けられる。 |
| マーケットプラットフォームB | 46.5億米ドル(2025年) | より高い成長率と価格上昇パスに依存しており、流通業者およびオンラインチャネルのマークアップがメーカーレベルの価格設定の視点とは異なる形で捕捉される可能性のある複数の最終用途チャネルを集計している。 |
この表は主に単位の不一致とスコープの不一致を示しており、Mordor Intelligenceのモデルでは、コア市場はトンで測定された脂肪族炭化水素溶剤・シンナー需要として維持され、価値換算を試みる前にアプリケーション牽引シグナルに対して検証される。スコープと単位を最初に整合させ、次に貿易および最終用途指標に対して確認することで、得られた数値は更新のために追跡・再現しやすくなる。
レポートで回答される主要な質問
脂肪族炭化水素溶剤・シンナー市場の規模はどのくらいか?
脂肪族炭化水素溶剤・シンナー市場の規模は2025年に393ミリオントンと評価され、2026年の407ミリオントンから2031年には484ミリオントンに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは3.51%である。
最大のシェアを持つ溶剤タイプはどれですか?
ヘキサンが2025年のグローバル数量の29.30%を占め首位であり、食用油抽出およびゴム重合における役割がその地位を支えています。
最も成長が速い地域はどこですか?
アジア太平洋は2025年に最大の41.08%のシェアを占め、2031年にかけてCAGR 4.32%と予測されています。
VOC規制は需要にどのような影響を与えていますか?
米国、欧州、中国における厳格なVOC上限がコーティングにおける溶剤添加量を削減し、低芳香族グレードの採用を促進しています。