
Tamanho e Participação do Mercado de Lubrificantes para Equipamentos Pesados na África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
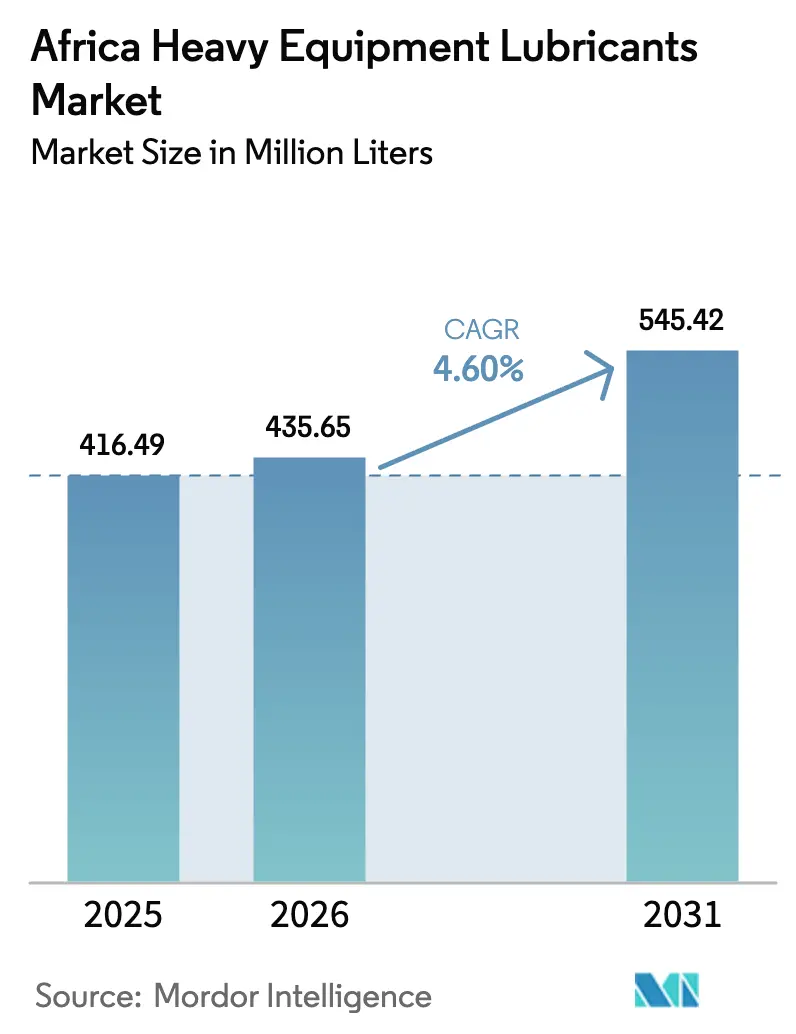
| Tamanho do mercado no ano base (2025) | 416.49 Milhões de litros |
| Volume do Mercado (2026) | 435.65 Milhões de litros |
| Volume do Mercado (2031) | 545.42 Milhões de litros |
| Growth Rate (2026 - 2031) | 4.60 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lubrificantes para Equipamentos Pesados na África por Mordor Intelligence
O tamanho do Mercado de Lubrificantes para Equipamentos Pesados na África deverá crescer de 416,49 milhões de litros em 2025 para 435,65 milhões de litros em 2026, com previsão de atingir 545,42 milhões de litros até 2031, a um CAGR de 4,60% no período 2026-2031. O crescimento está ancorado em grandes programas de infraestrutura, numa retomada sincronizada da mineração em rocha dura e na mecanização agrícola apoiada por políticas públicas, que em conjunto elevam a demanda por óleos de motor, fluidos hidráulicos e graxas especiais. O megaprojeto do Egito, o boom de construção vinculado à refinaria da Nigéria e a expansão da mineração na Argélia encabeçam a alta estrutural no consumo de lubrificantes em canteiros de obras que se estendem do Magrebe à África Subsaariana. A escassez global de óleo de base Grupo I continua a impulsionar os operadores em direção a sintéticos Grupo II/III, enquanto licitações governamentais que exigem serviços de análise de óleo recompensam fornecedores capazes de combinar produtos com suporte técnico. As estratégias competitivas giram agora em torno de ofertas de gestão de fluidos de ponta a ponta, consolidação de redes e análise digital de frotas, que convertem o fornecimento de lubrificantes de uma compra pontual em um contrato de serviços plurianual que assegura participação de carteira.
Principais Conclusões do Relatório
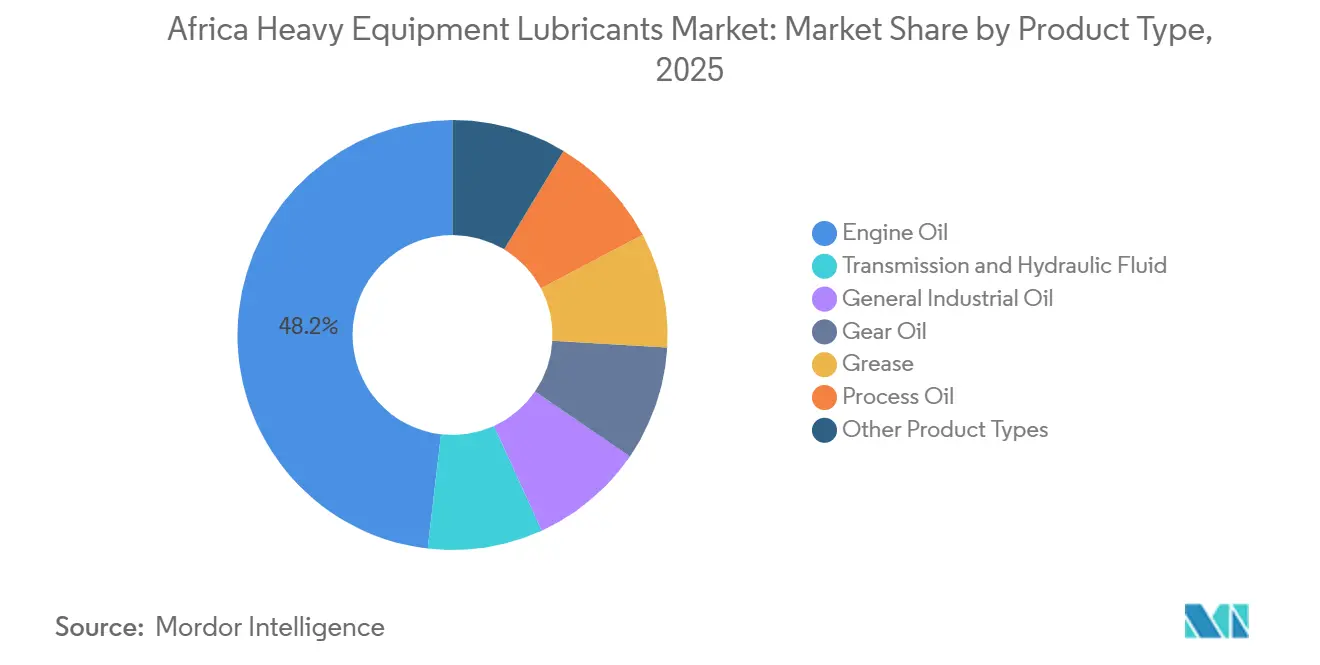
- Por tipo de produto, o óleo de motor liderou com 48,17% de participação no mercado de lubrificantes para equipamentos pesados na África em 2025, enquanto o óleo de motor sintético tem previsão de expansão a um CAGR de 6,80% até 2031.
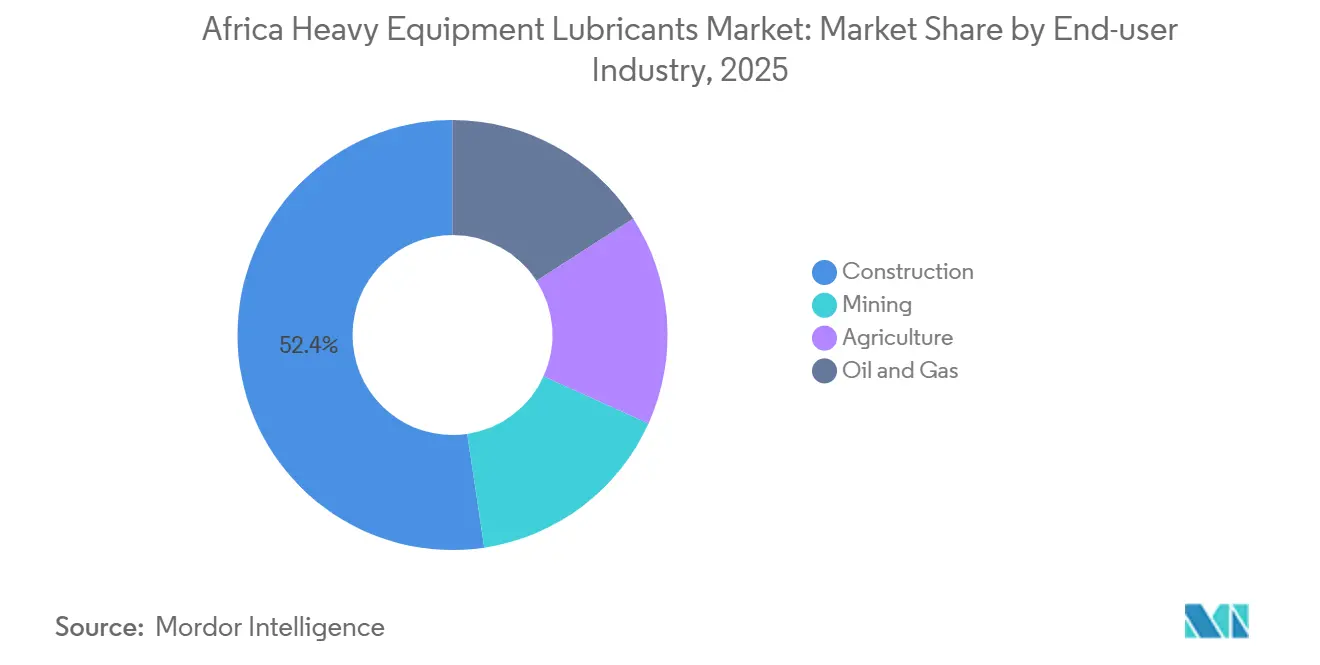
- Por setor de usuário final, a construção representou 52,37% do volume de 2025, enquanto a agricultura deve registrar o CAGR mais rápido, de 7,50%, até 2031, impulsionada por programas de financiamento de tratores e expansão de sistemas de irrigação.
- Por geografia, o Egito contribuiu com 34,47% da demanda regional em 2025; a Nigéria é o país de crescimento mais rápido e deve entregar um CAGR de 6,20% até 2031, à medida que a produção local de óleo de base da Refinaria Dangote estreita o ciclo oferta-consumo.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos gastos no setor de construção | +1.2% | Egito, África do Sul, Nigéria, Gana, Argélia | Médio prazo (2–4 anos) |
| Expansão das atividades de mineração | +1.5% | RDC, Zâmbia, Guiné, África do Sul, Zimbábue, outros | Longo prazo (≥ 4 anos) |
| Rápida mecanização na agricultura africana | +0.8% | Etiópia, Quênia, Nigéria, Gana, Restante da África | Longo prazo (≥ 4 anos) |
| Cláusulas obrigatórias de análise de óleo em licitações | +0.4% | África do Sul, Quênia, Zimbábue, Nigéria | Curto prazo (≤ 2 anos) |
| Crescimento da telemetria de manutenção preditiva | +0.3% | África do Sul, RDC, Zâmbia, Guiné, Egito | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos no Setor de Construção em Toda a África
Os investimentos em infraestrutura na África aumentaram significativamente, com foco em estradas, ferrovias e ambiciosos projetos urbanos. Essas iniciativas dependem fortemente de frotas com elevado número de horas de operação, levando ao aumento do consumo de lubrificantes em cada canteiro de obras[1]Africa Finance Corporation, "Pipeline de Investimento em Infraestrutura," africafc.org. Na expansão agrícola de Toshka, no Egito, unidades Volvo EC300D e A45G operam por horas estendidas diariamente. Dadas as condições abrasivas do deserto, há uma demanda elevada por fluidos hidráulicos de alto índice de viscosidade. O Programa de Melhoria de Estradas Distritais de Gana, que recebeu máquinas LiuGong em 2024, registrou um aumento imediato no consumo local de óleo de motor. A Ferrovia Mineira Ocidental da Argélia, projeto em construção desde 2024, introduziu uma planta dedicada de dormentes, impulsionando ainda mais as necessidades de lubrificantes para maquinário de construção ferroviária. A recente aquisição pela Mota-Engil de escavadeiras ferroviárias Liebherr para a linha Kano–Maradi destaca uma demanda crescente por graxas especiais, essenciais para proteger sistemas rodoferroviários. Esses programas abrangentes não apenas sinalizam um compromisso com os planos de capital nacional, mas também garantem uma demanda sustentada por lubrificantes no mercado de equipamentos pesados da África.
Expansão das Atividades de Mineração e Alta das Commodities
A expansão da mineração emerge como o principal impulsionador do CAGR do mercado de lubrificantes para equipamentos pesados na África. Na Guiné, o projeto Simandou fez pedidos de escavadeiras Komatsu PC5500-11 e basculantes XCMG, estabelecendo uma forte demanda por óleos de motor, fluidos hidráulicos e graxas EP. A mina Gara Djebilet, na Argélia, assegura volumes de lubrificantes tanto para suas operações de mineração quanto para o material rodante ferroviário. Em março de 2025, a Mogalakwena, na África do Sul, introduziu a primeira pá de cabo Komatsu P&H 4800XPC do continente, uma unidade de grande porte, com seus rolamentos de giro dependentes de graxa premium de sulfonato de cálcio. Com os preços das commodities de cobre e lítio se estabilizando acima das médias de longo prazo, os gastos de capital e a utilização de equipamentos permanecem robustos, impulsionando subsequentemente o consumo de lubrificantes. Concomitantemente, a RDC, a Zâmbia, o Zimbábue e Madagascar estão ampliando sua produção de metais para baterias, expandindo o alcance geográfico da demanda de lubrificantes impulsionada pela mineração.
Rápida Mecanização na Agricultura Africana
Subsídios governamentais e iniciativas de doadores estão aumentando a densidade de tratores a partir de um ponto de partida modesto, levando a um crescimento significativo na demanda por lubrificantes. No âmbito do Programa de Conectividade Rural para Segurança Alimentar, a Etiópia investiu em uma frota que inclui motoniveladoras, rolos compactadores e carregadeiras. Cada uma dessas máquinas requer óleo de motor e fluido hidráulico e possui múltiplos pontos de lubrificação com graxa. No Quênia, o projeto da Barragem Swak opera escavadeiras XCMG de forma intensiva, aumentando a frequência de troca de óleo. Embora a África Subsaariana apresente uma densidade de tratores inferior à da Europa, isso evidencia o potencial de crescimento do mercado de lubrificantes. O impulso da Nigéria pela mecanização, juntamente com a iniciativa "Plantio para Alimentos e Empregos" de Gana, está dinamizando as redes de distribuidores. Essas redes estão agora abastecendo graus UTTO e 15W-40 aprovados pelos fabricantes de equipamentos originais, ampliando o panorama de varejo de lubrificantes para equipamentos pesados na África. Os distribuidores, visando atender aos picos de demanda rural durante as safras, enfrentam desafios na cadeia de suprimentos, mas, em última análise, impulsionam as vendas totais.
Cláusulas Obrigatórias de Análise de Óleo em Licitações de Frotas Governamentais
A licitação RT23-2025 de 36 meses da África do Sul obriga os licitantes a coletar amostras e realizar testes laboratoriais de lubrificantes, formalizando o monitoramento de condições como pré-requisito de aquisição. As diretrizes de transporte do Quênia estabelecem limites semelhantes, enquanto as frotas municipais do Zimbábue agora incorporam a coleta de amostras de óleo em contratos de manutenção trimestrais. Essas cláusulas impulsionam os compradores em direção a formulações premium CK-4 e E9, que toleram intervalos de troca estendidos, ampliam as receitas de serviços técnicos e elevam as barreiras de entrada contra importações de baixo custo. Os fornecedores que utilizam portais de análise de óleo ganham fidelização à medida que os dados laboratoriais se integram às plataformas de gestão de frotas, moldando os cronogramas de reabastecimento. O mercado de lubrificantes para equipamentos pesados na África pivota assim de vendas puramente de produtos para parcerias de manutenção habilitadas por dados.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lubrificantes falsificados e abaixo do padrão | −0.6% | Tanzânia, Nigéria, Quênia, Gana, Restante da África | Curto prazo (≤ 2 anos) |
| Racionalização global do óleo de base Grupo I | −0.5% | Global, aguda na Nigéria, Egito, África do Sul | Médio prazo (2–4 anos) |
| Instabilidade crônica da rede elétrica | −0.4% | Nigéria, Gana, Zâmbia, Zimbábue, RDC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência de Lubrificantes Falsificados e Abaixo do Padrão
O alerta da Tanzânia em janeiro de 2025 evidenciou a escala de produtos falsificados que não atendem às especificações API ou ACEA, causando desgaste prematuro e anulando as garantias dos fabricantes de equipamentos originais. Apesar das rígidas Regras de Operações de Lubrificantes de Petróleo, a fiscalização limitada em áreas rurais permite o comércio ilícito na Nigéria e no Quênia. As embalagens invioláveis e a autenticação por holograma da Puma Energy combatem o problema, mas os proprietários de marcas ainda financiam operações de apreensão, educação do consumidor e projetos-piloto de blockchain, acrescentando custos de conformidade. O impacto negativo é mais agudo no período 2025-2027, após o qual se espera que os padrões harmonizados da AfCFTA reforcem as verificações nas fronteiras e reduzam a oferta de falsificados.
Racionalização Global do Óleo de Base Grupo I Impulsionando Picos de Preços
A capacidade do Grupo I tem seguido uma trajetória descendente, caindo significativamente ao longo dos anos, com projeções indicando uma queda contínua até 2030. Esse declínio está prestes a reduzir os suprimentos para os conversores de óleos de motor convencionais para serviço pesado. Mercados dependentes de importações, como a Nigéria, agora enfrentam prêmios mais elevados, em grande parte devido à inflação do frete. Embora a carteira de óleo de base da Refinaria Dangote deva aliviar as escassez locais após 2028, os exportadores no período intermediário enfrentam um dilema: migrar para matérias-primas do Grupo II ou aumentar os preços, uma medida que poderia pressionar os misturadores menores. O hub Jomoro de Gana, atualmente na Fase 1, não verá nenhuma adição de barris até 2036[2]Robert Brelsford, "Gana inicia obras de hub de petróleo downstream," ogj.com. Consequentemente, o mercado de lubrificantes para equipamentos pesados na África está se deslocando rapidamente em direção a alternativas sintéticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Sintéticos Ganham Participação à Medida que os Intervalos de Troca se AmpliamO óleo de motor representou 48,17% do tamanho do mercado de lubrificantes para equipamentos pesados na África em 2025, sustentado por movimentadores de terra, caminhões de transporte e geradores movidos a diesel. O óleo de motor sintético registra um CAGR de 6,80% até 2031, pois as altas temperaturas ambientes e a poeira aceleram a oxidação, impulsionando as frotas em direção a formulações Grupo II/III. Na Refinaria Dangote, as escavadeiras XCMG XE470D acumulam rotineiramente extensas horas de operação por dia. Para proteger seus turbocompressores, essas escavadeiras dependem de óleos premium CK-4, escolhidos por seu elevado índice de viscosidade. Enquanto isso, no canteiro de Toshka, no Egito, as unidades Volvo EC480D, equipadas com sistemas eletro-hidráulicos avançados, dependem de fluidos de transmissão e hidráulicos. Esses fluidos, o segundo maior segmento do mercado, são selecionados por seus aditivos antidesgaste e robusta resistência à oxidação. Por fim, na pá de cabo Komatsu P&H 4800XPC, que opera em turnos contínuos, os óleos de engrenagem e as graxas desempenham um papel crucial. Eles protegem as transmissões finais e os rolamentos de giro da máquina.
Em um movimento que destaca a evolução da cadeia de suprimentos, a Chevron firmou parceria com a Gapuma para distribuir óleos de base Grupo II na Nigéria. Essa parceria ressalta a tendência de crescimento dos sintéticos na região. Enquanto isso, auditorias da Gestão Total de Fluidos da Puma Energy revelam que intervalos de troca mais longos levam a economias de custos significativas. Essa constatação está impulsionando uma mudança em direção a formulações de fluidos de maior valor. A visibilidade no varejo desses produtos premium está em alta. Por exemplo, a Makro África do Sul agora oferece embalagens sintéticas de marcas como Castrol, Engen e Total. Essa estratégia de precificação torna os lubrificantes premium mais acessíveis a contratantes menores. Consequentemente, a previsão sugere um aumento anual constante na participação de mercado dos lubrificantes sintéticos, reforçando a ênfase do mercado de lubrificantes para equipamentos pesados na África em valor em detrimento de volume.


Por Setor de Usuário Final:
A Agricultura Supera a Construção em Taxa de CrescimentoA construção absorveu 52,37% do volume de 2025, refletindo a intensidade de equipamentos do setor em projetos rodoviários, ferroviários e urbanos. A mineração vem em seguida, mas a agricultura, auxiliada por programas de subsídios e financiamento de doadores, apresenta o CAGR mais rápido, de 7,50%, até 2031.
Na Etiópia, uma frota de veículos garante um fornecimento consistente de óleos de motor 15W-40 e produtos UTTO para depósitos rurais. Enquanto isso, no Quênia, a operação quase ininterrupta de escavadeiras e bombas na Barragem Swak está elevando o consumo de lubrificantes para irrigação. O setor de mineração desempenha um papel crucial, exemplificado pelo uso de óleos hidráulicos e de motor em maquinário pesado em Simandou. Embora menor em volume, o setor de petróleo e gás exige um valor mais elevado, necessitando de óleos para turbinas e compressores que atendam a rigorosas especificações API, especialmente para construções de refinarias como a ambiciosa expansão da Dangote.
Análise Geográfica
Mercado de Lubrificantes para Equipamentos Pesados do Norte, Oeste e Sul da África
O Egito representou 34,47% do tamanho do mercado africano de lubrificantes para equipamentos pesados em 2025, impulsionado pelo megaprojeto agrícola de Toshka e pela nova cidade costeira de Ras el-Hekma, que juntos empregam milhares de escavadeiras, caminhões basculantes e máquinas rodoviárias. A África do Sul permanece fundamental, com as operações de platina implantando pás de classe ultra e introduzindo regimes de manutenção preditiva que favorecem sintéticos premium. A Nigéria, a geografia de crescimento mais rápido com CAGR de 6,20%, vincula a construção de refinarias à produção local de óleo base, encurtando as cadeias logísticas e apoiando a mistura local a custo competitivo.
Mercados Pan-Africanos
A Ferrovia Mineira Ocidental da Argélia e o projeto de minério de ferro de Gara Djebilet sinalizam um consumo de lubrificantes de longo prazo ancorado em movimentação de terra em grande escala e transporte pesado. O Marrocos se beneficia da parceria mais ampla da Chevron com a Afriquia, que expande a capacidade dos depósitos costeiros, embora os volumes absolutos fiquem atrás do Egito e da Argélia. No agrupamento do restante da África, o complexo Simandou da Guiné e as regras revisadas de qualidade de combustível da Zâmbia se destacam: ambos exigem lubrificantes de alta qualidade e rastreabilidade, elevando o patamar de conformidade. A lacuna de fiscalização da Tanzânia mantém o risco de falsificação elevado, reduzindo as vendas legítimas mesmo com o aumento da densidade de tratores. Em todo o continente, a rede de postos da Puma Energy e a plataforma de postos da Vivo Energy sustentam a escala de acesso ao mercado e viabilizam o abastecimento de frotas transfronteiriças, centralizando as aquisições para contratantes internacionais.
Panorama regulatório
A regulamentação que afeta os lubrificantes para equipamentos pesados na África está se tornando mais rigorosa em relação a licenciamento, garantia de qualidade do produto e rastreabilidade, especialmente em mercados-chave de importação e trânsito. No Quênia, o Petroleum (Lubricants Facility Construction and Business Licensing) Regulations, 2025 (Aviso Legal nº 99 de 2025) formaliza o licenciamento de instalações de lubrificantes e de atividades como importação, exportação, mistura, armazenamento e comércio por atacado, com a conformidade vinculada aos padrões de qualidade aprovados pelo Kenya Bureau of Standards (KEBS); o Petroleum (Products Quality Management) Regulations, 2025 (Aviso Legal nº 104 de 2025) reforça ainda mais os requisitos de amostragem e teste para produtos petrolíferos refinados importados em relação às Normas do Quênia ou às normas internacionais aprovadas pela KEBS.
Em toda a África Oriental, especificações harmonizadas estão se tornando mais visíveis por meio de normas da East African Community (EAC), como a EAS 159:2024 (especificação para óleos de motor automotivos) e a EAS 1103:2023 (especificação para óleo básico), que apoiam a conformidade transfronteiriça nos estados-membros da EAC. Na Tanzânia, o Petroleum (Bulk Procurement) (Amendment) Regulations, 2024 (GN nº 40) e o sistema da Petroleum Bulk Procurement Agency (PBPA) exigem que as empresas de comercialização de óleo se registrem e operem por meio de pré-qualificação, influenciando a forma como os óleos básicos e os lubrificantes acabados são adquiridos no mercado. A Nigéria mantém etapas de conformidade de importação por meio do processo de licença da Nigerian Midstream and Downstream Petroleum Regulatory Authority (NMDPRA), incluindo a apresentação de um Certificado de Qualidade da refinaria exportadora ou de uma autoridade competente no país de origem, elevando o padrão para o fornecimento não conforme ou informal de lubrificantes.
Análise da cadeia de valor
A cadeia de valor começa com os óleos básicos (normalmente a maior parte do volume de formulação) e aditivos, passando então pela mistura, embalagem, distribuição e entrega no local para frotas de construção, mineração, agricultura e petróleo e gás. A África permanece estruturalmente dependente de óleos básicos importados, particularmente das classes Grupo II/III e sintéticas, de modo que os terminais de importação costeiros e o armazenamento a granel servem como nós críticos antes que os produtos sigam para depósitos internos e redes de revendedores que abastecem pedreiras, minas e corredores de infraestrutura remotos.
Rio abaixo, a cadeia incorpora cada vez mais serviços técnicos que afetam as decisões de aquisição para frotas de equipamentos pesados, incluindo monitoramento de condição do óleo, análise de óleo usado e programas de gestão de fluidos no local, que deslocam a demanda de compras pontuais para o fornecimento contratado. A distribuição é dividida entre grandes multinacionais de lubrificantes com amplas redes de postos e depósitos e misturadores regionais que competem em disponibilidade, tamanhos de embalagem e cobertura de serviço localizada; na África do Sul, a mistura e embalagem locais também podem ser alinhadas aos requisitos de aquisição dos clientes para reduzir os prazos de entrega em comparação com as importações de lubrificantes acabados. A parcela de última milha é moldada por controles de autenticidade e testes de conformidade em mercados onde lubrificantes fora do padrão são prevalentes, o que leva os fornecedores a usar embalagens com evidência de violação, rastreabilidade e documentação verificada para movimentações transfronteiriças.
Cenário Competitivo
O mercado de lubrificantes para equipamentos pesados na África é moderadamente consolidado. As grandes multinacionais ancoram o mercado de lubrificantes para equipamentos pesados na África por meio de terminais de importação costeiros e depósitos no interior, enquanto marcas regionais aproveitam a mistura local para conquistar negócios na última milha. Os fabricantes de equipamentos originais chineses fornecem cada vez mais lubrificantes junto com as máquinas, abrindo centros de peças de reposição. A capacidade de conformidade é outra barreira; as rígidas regras de testes da Tanzânia e a marcação de combustível da Zâmbia favorecem as grandes empresas que podem financiar laboratórios e rastreabilidade, marginalizando os comerciantes menores. A rivalidade geral permanece moderada, com a consolidação e o agrupamento de serviços moderando as guerras de preços.
Líderes do Setor de Lubrificantes para Equipamentos Pesados na África
Shell PLC
TotalEnergies
BP PLC
Exxon Mobil Corporation
FUCH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado Africano de Lubrificantes para Equipamentos Pesados
- BP PLC
- Chevron Corporation
- Conoil PLC
- Cooperative Societe Des Petroleum (Co-op)
- Engen Petroleum Ltd
- Exxon Mobil Corporation
- FUCH
- Hasspetroleum
- KenolKobil Limited
- Lake Oil Group
- Misr Petroleum Co.
- Oando PLC
- Puma Energy
- Sasol
- Shell PLC
- TotalEnergies
- Valvoline Inc

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco em torno de modelos de fornecimento orientados a serviços para frotas de equipamentos pesados, em que o monitoramento de condição, as ferramentas de seleção de lubrificantes e o suporte digital de manutenção são agrupados com óleos de motor, fluidos hidráulicos, óleos de engrenagem e graxas. Isso é reforçado pelas práticas de aquisição descritas no contexto do relatório, incluindo cláusulas obrigatórias de análise de óleo em licitações governamentais, e por iniciativas de fornecedores, como a Shell Fleet Solutions posicionando LubeMatch, LubeCoach, LubeAnalyst e LubeAdvisor junto com Rimula, Gadus e Spirax na África do Sul (junho de 2026). Fornecedores que combinam conformidade de produtos com diagnósticos em campo e relatórios padronizados estão em melhor posição para conquistar contas de mineração e infraestrutura em múltiplos sites que priorizam disponibilidade operacional e auditabilidade.
A resiliência da cadeia de suprimentos é outra oportunidade, à medida que a volatilidade do mercado spot restringe a disponibilidade de insumos-chave de óleo básico para misturadores dependentes de importação. Notícias do setor em 2026 destacaram mudanças abruptas nos fluxos de exportação de óleo básico para destinos africanos, o que aumenta o valor de acordos de fornecimento de longo prazo, sourcing diversificado e estratégias de mistura localizadas que reduzem a dependência de cargas oportunistas. Dentro dos produtos, formulações de maior desempenho que atendem a especificações mais rígidas e ciclos de trabalho severos, como óleos de motor de alta resistência CK-4 e graxas premium para equipamentos de mineração de classe ultra, criam espaço para a premiumização onde os usuários finais gerenciam drenagens mais longas e maior utilização. A demanda vinculada à conformidade também favorece fornecedores que podem documentar a conformidade com normas harmonizadas (por exemplo, normas da EAC para óleos de motor e óleos básicos) e apoiar operações ambientalmente sensíveis que exigem controles mais rígidos sobre fluidos hidráulicos e manuseio de óleo residual.
Recent Industry Developments in Mercado Africano de Lubrificantes para Equipamentos Pesados
- Junho de 2026: a Shell expandiu sua oferta Shell Fleet Solutions na África do Sul, integrando ferramentas digitais e de consultoria como Shell LubeMatch, LubeCoach, LubeAnalyst e LubeAdvisor com linhas de lubrificantes para uso pesado, incluindo Rimula, Gadus e Spirax. A iniciativa aprofunda a contratação orientada a serviços para operadores de frotas e equipamentos pesados, conectando a seleção de lubrificantes e o monitoramento de condição ao planejamento de manutenção. Ela também eleva o padrão competitivo para fornecedores que buscam grandes contas de construção e mineração que cada vez mais exigem suporte documentado de gestão de fluidos.
- Junho de 2025: a BP começou a explorar opções de venda de seu negócio de lubrificantes Castrol como parte de um roteiro de desinvestimento mais amplo, com meta de conclusão até 2027. Uma possível mudança de propriedade de uma grande marca de lubrificantes pode alterar a estratégia de canais, os acordos com distribuidores e o ritmo de investimento em mercados prioritários em toda a África. O processo também sinaliza um foco maior na otimização de portfólio entre as grandes empresas que operam na região.
- Fevereiro de 2025: a FUCHS inaugurou uma expansão de capacidade de 26 milhões de EUR em sua planta de Isando, Joanesburgo, fortalecendo o fornecimento de lubrificantes para os segmentos automotivo, de mineração e especialidades em toda a África Austral. A produção local expandida apoia prazos de entrega mais curtos e melhor disponibilidade de produtos para operadores de equipamentos pesados que dependem de um fornecimento consistente de óleos de motor, fluidos hidráulicos e graxas. O investimento também reforça o papel da África do Sul como um centro regional de fabricação e redistribuição para as cadeias de fornecimento de lubrificantes.


Mercado Africano de Lubrificantes para Equipamentos Pesados Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange lubrificantes acabados usados para operar e proteger equipamentos pesados em toda a África, contabilizados quando são consumidos em máquinas usadas para construção, mineração, agricultura e trabalhos de petróleo e gás.
Exclusões de escopo: este dimensionamento exclui lubrificantes para automóveis de passeio e veículos comerciais rodoviários, e também exclui óleos básicos e aditivos vendidos como materiais isolados.
Visão geral da segmentação
- Por Tipo de Produto
- Óleo de Motor
- Fluido de Transmissão e Hidráulico
- Óleo Industrial Geral
- Óleo de Engrenagem
- Graxa
- Óleo de Processo
- Outros Tipos de Produto
- Por Setor de Usuário Final
- Construção
- Mineração
- Agricultura
- Petróleo e Gás
- Por Geografia
- Egito
- África do Sul
- Nigéria
- Argélia
- Marrocos
- Restante da África
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o contexto de demanda e evitar construir o modelo com base em apenas um fluxo de dados. Consultamos fontes públicas e oficiais, incluindo escritórios nacionais de estatística e bancos centrais, para acompanhar sinais de atividade de construção e industrial, o UN Comtrade para o comércio transfronteiriço de lubrificantes, e ministérios de energia e mineração para pipelines de projetos e áreas operacionais.
Para converter atividade em demanda de lubrificantes de forma prática, o trabalho documental também abrangeu referências técnicas e do setor, como orientações de manutenção de fabricantes de equipamentos originais (OEM) e artigos de tribologia revisados por pares sobre intervalos de drenagem e tipos de fluidos. Também revisamos publicações de associações e reguladores que descrevem padrões de utilização de equipamentos e práticas de manutenção impulsionadas por emissões. Essas entradas foram complementadas com registros de empresas, apresentações a investidores e imprensa de boa reputação, e então verificadas cruzadamente com dados financeiros de empresas por assinatura paga e um conjunto de dados de importação e exportação em nível de embarque, quando isso trazia mais clareza. Esta lista não é exaustiva, e outras fontes foram consultadas para coletar dados, validar suposições e esclarecer questões pendentes.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas curtas com fornecedores de lubrificantes, distribuidores, equipes de manutenção de frotas e grandes usuários de equipamentos, uma vez que esses grupos observam o consumo e as trocas reais. Também conversamos com gerentes de oficinas e responsáveis por aquisições em regiões-chave da África, de modo que as suposições de intervalo de drenagem, volumes de reabastecimento e a participação de canais informais pudessem ser verificadas e ajustadas quando necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 13% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 33% |
| Players menores: 22% | Gerentes: 54% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído principalmente usando uma abordagem top-down, na qual a atividade de equipamentos e a produção do setor foram traduzidas em consumo de lubrificantes, e então distribuídas por mix de produtos e pesos por país, de modo que o total permaneça consistente com o uso em campo. Corroboramos os totais com verificações bottom-up seletivas, como base instalada amostrada por classe de equipamento em países prioritários, verificações de canais de distribuidores sobre categorias de giro rápido, e a lógica de volume vezes tamanho médio de embalagem, o que ajudou a corrigir qualquer superestimação.
As principais entradas do modelo incluíram a utilização de equipamentos pesados na construção e mineração, a intensidade de infraestrutura e movimentação de terra, as normas de intervalo de drenagem por tipo de fluido, a participação de fluidos hidráulicos e de transmissão no uso total, e a divisão entre rotas de fornecimento formais e informais. Para a previsão, foi utilizada a análise de cenários, pois a demanda pode variar quando os ciclos de mineração, os preços de combustível e os gastos com obras públicas mudam, e esses cenários foram revisados com os respondentes primários antes de finalizar as perspectivas. Quando os dados diretos de atividade eram escassos, foram usados indicadores substitutos, como produção de cimento, índices de produção de mineração e volumes de importação, normalizados por meio de feedback de entrevistas.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de múltiplas verificações para que a série final permaneça explicável e repetível. Comparamos os totais por país modelados com sinais independentes, como fluxos comerciais de lubrificantes, linhas de tendência de construção e mineração, e o consumo implícito por máquina derivado das normas de manutenção, investigando outliers antes da aprovação final.
Se uma variância permanecesse alta, os analistas recontactavam os respondentes para confirmar se ela era impulsionada pelo mix de equipamentos, mudanças no intervalo de drenagem, ou um pico pontual de projeto. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como retomadas importantes de mineração ou movimentos cambiais acentuados que alterem a acessibilidade dos lubrificantes. Antes da entrega, uma revisão final do analista é concluída para incorporar os dados públicos mais recentes e sinais de mercado confirmados.
Tamanho do mercado africano de lubrificantes para equipamentos pesados da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados podem diferir mesmo quando descrevem o mesmo tema, porque o limite do que é contabilizado nem sempre é idêntico. Em lubrificantes, as maiores diferenças geralmente vêm de se as estimativas usam volume ou valor, como tratam a distribuição informal, e o que assumem para intervalos de drenagem e utilização de equipamentos.
Ao acompanhar as normas de intervalo de drenagem e o mix de embalagens, e depois converter litros em dólares em nível de país usando faixas de preço atualizadas, a Mordor Intelligence mantém a estimativa vinculada ao consumo de equipamentos pesados, em vez de gastos amplos com lubrificantes acabados que podem incluir usos não relacionados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,58 bilhão de USD (2025) | |
| Periódico do setor A | 1,05 bilhão de USD (2024) | Esta estimativa parece usar um conjunto de valores mais amplo, que pode combinar equipamentos pesados com lubrificantes industriais mais abrangentes, e pode aplicar um preço médio único sem ajuste para o momento cambial do país e o mix de embalagens. |
| Consultoria regional B | 0,42 bilhão de USD (2025) | Esta estimativa parece mais conservadora porque provavelmente subestima os volumes de canais informais e usa suposições de utilização mais curtas para as frotas, o que reduz os litros implícitos consumidos por máquina. |
A dispersão entre as fontes vem principalmente do que é contabilizado como uso de equipamentos pesados e de como os litros são convertidos em valor entre países. Nossa abordagem permanece ancorada em fatores de demanda observáveis, como utilização e ciclos de manutenção, e pode ser reexecutada com etapas claras quando novos dados de atividade ou preços mudam.


Principais Perguntas Respondidas no Relatório
Qual é o volume previsto para a demanda de lubrificantes para equipamentos pesados na África até 2031?
Espera-se que o mercado atinja 545,42 milhões de litros até 2031, a partir de 435,65 milhões de litros em 2026, refletindo um CAGR de 4,60%.
Qual país tem projeção de crescimento mais rápido no consumo de lubrificantes?
A Nigéria, impulsionada pela construção da Refinaria Dangote, tem previsão de CAGR de 6,20% até 2031.
Qual tipo de produto detém a maior participação?
O óleo de motor liderou com 48,17% do volume de 2025.
Por que os sintéticos estão ganhando popularidade?
As altas temperaturas ambientes e as metas de intervalos de troca mais longos impulsionam as frotas em direção a formulações Grupo II/III.
Qual segmento de usuário final está se expandindo mais rapidamente?
A agricultura, apoiada por programas de mecanização, está prevista para um CAGR de 7,50%.
Como os fornecedores estão se diferenciando?
O agrupamento de serviços, a análise de manutenção preditiva e a conformidade com regulamentações de qualidade mais rigorosas são os principais alavancadores.
Página atualizada pela última vez em:



