
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
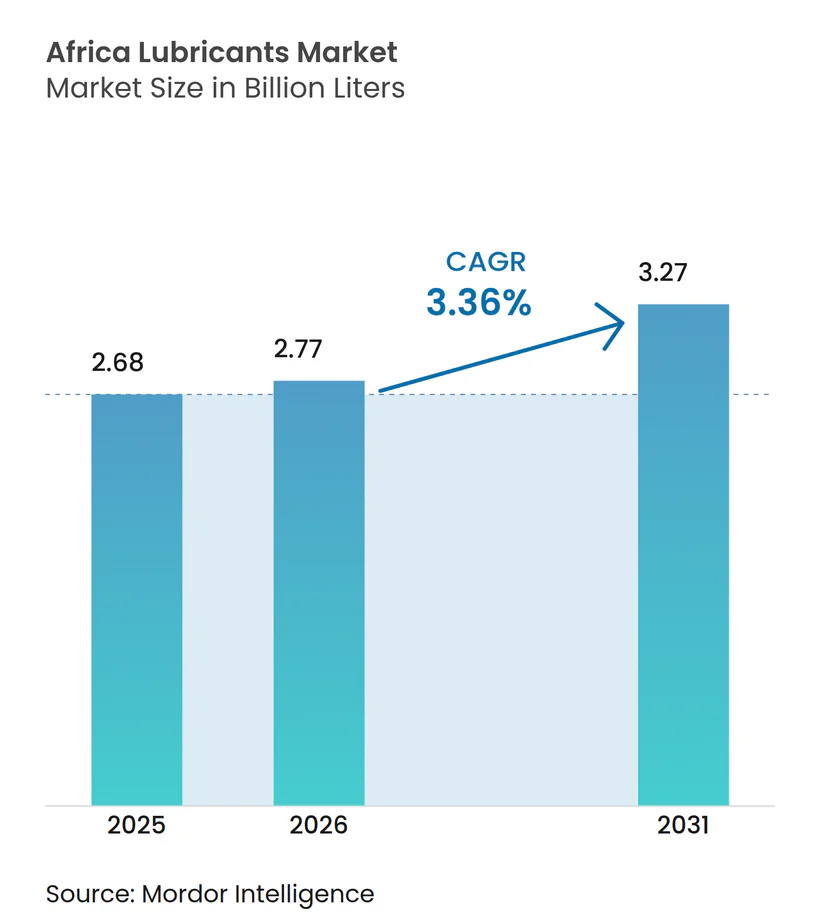
| Tamanho do mercado no ano base (2025) | 2.68 Bilhões de litros |
| Volume do Mercado (2026) | 2.77 Bilhões de litros |
| Volume do Mercado (2031) | 3.27 Bilhões de litros |
| Taxa de crescimento (2026 - 2031) | 3.36 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- América do Norte
- América do Sul
- Arábia Saudita
- Ásia
- Bangladesh
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Egito
- Emirados Árabes Unidos
- Estados Unidos
- Europa
- Filipinas
- França
- Índia
- Indonésia
- Iraque
- Itália
- Japão
- Jordânia
- Malásia
- Marrocos
- México
- Nigéria
- Noruega
- Oriente Médio
- Paquistão
- Polônia
- Quênia
- Reino Unido
- Rússia
- Singapura
- Sri Lanka
- Sudeste Asiático
- Tailândia
- Vietnã
Análise do Mercado de Lubrificantes da África por Mordor Intelligence
O tamanho do Mercado de Lubrificantes da África deverá crescer de 2,68 mil milhões de litros em 2025 para 2,77 mil milhões de litros em 2026 e prevê-se que atinja 3,27 mil milhões de litros até 2031 a um CAGR de 3,36% no período 2026-2031. Robustos programas de infraestrutura, aceleração da produção mineira e a rápida expansão das frotas de veículos regionais sustentam este crescimento de volume. Os investimentos públicos e privados em ativos rodoviários, ferroviários e energéticos continuam a impulsionar uma maior procura de lubrificantes para maquinaria de construção, enquanto as crescentes taxas de motorização nas cidades, do Cairo ao Lagos, sustentam o consumo contínuo de óleos de motor automotivos. As melhorias nas refinarias locais, nomeadamente os fluxos de óleo de base emergentes da nova capacidade nigeriana, reforçam a resiliência do fornecimento regional e atenuam a dependência das importações. Os mandatos dos fabricantes de equipamento original (OEM) para intervalos de troca alargados estão a orientar os compradores para graus sintéticos, especialmente nos mercados que agora aplicam as normas de emissões Euro 4 e Euro 5, sendo esta transição mais evidente no Egito, na África do Sul e em Marrocos. A intensidade competitiva mantém-se moderada; os grandes grupos internacionais alavancam o capital de marca e o conhecimento técnico, mas os fornecedores com raízes regionais ganham terreno ao oferecer tamanhos de embalagem flexíveis, formulações minerais competitivas em preço e serviços de equipamento no local.
Principais Conclusões do Relatório
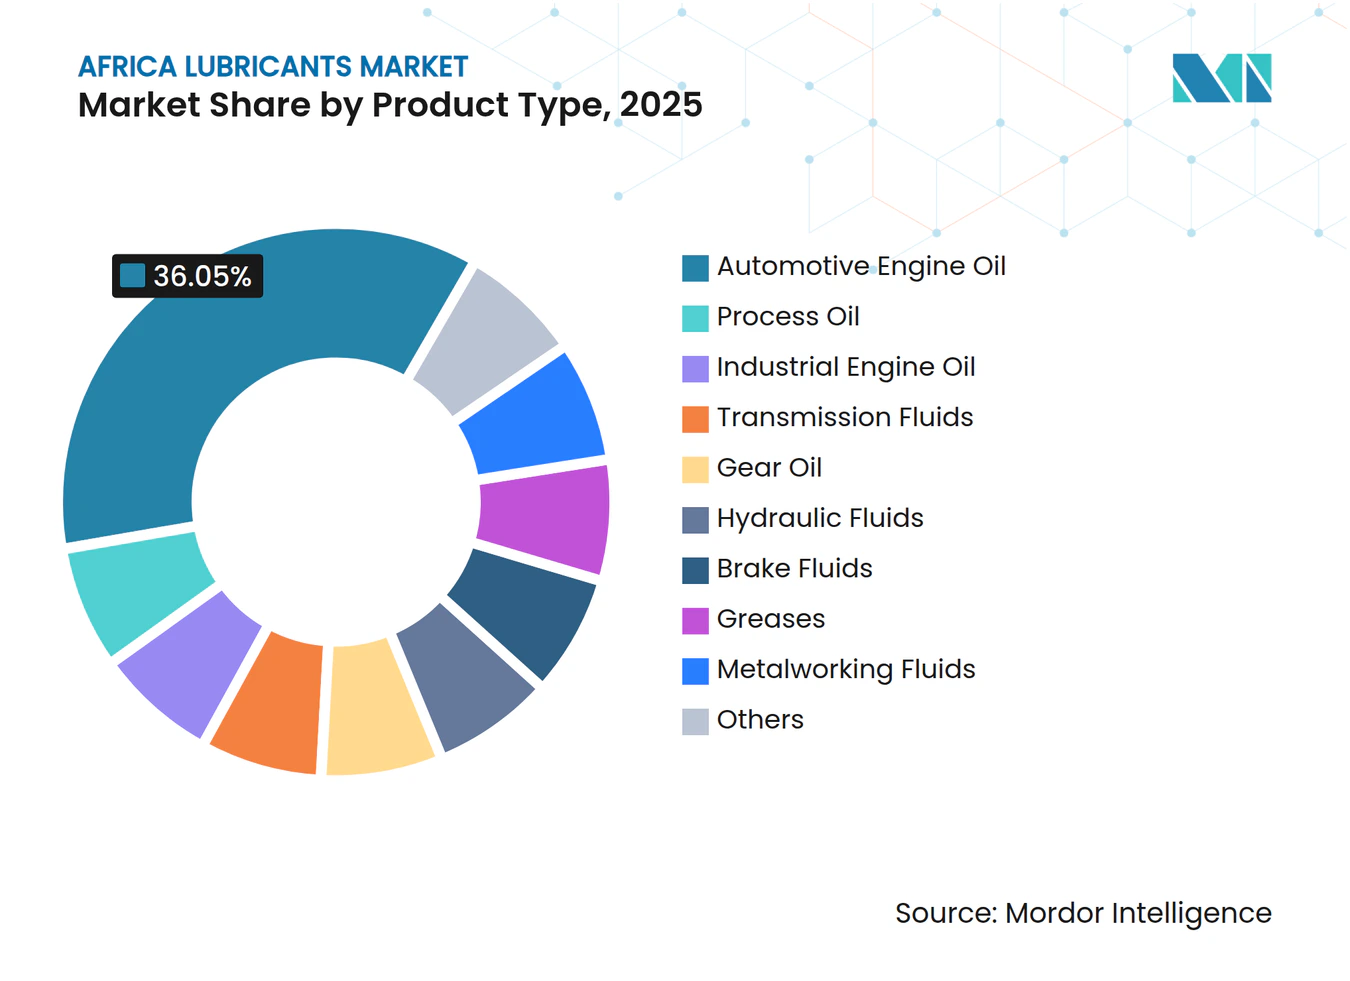
- Por tipo de produto, o óleo de motor automotivo liderou com uma quota de 36,05% do mercado de lubrificantes da África em 2025, enquanto se espera que os óleos de processo se expandam a um CAGR de 4,25% até 2031.
- Por utilizador final, o segmento automotivo detinha uma quota de 44,75% do tamanho do mercado de lubrificantes da África em 2025, sendo que as aplicações industriais deverão avançar a um CAGR de 3,92% até 2031.
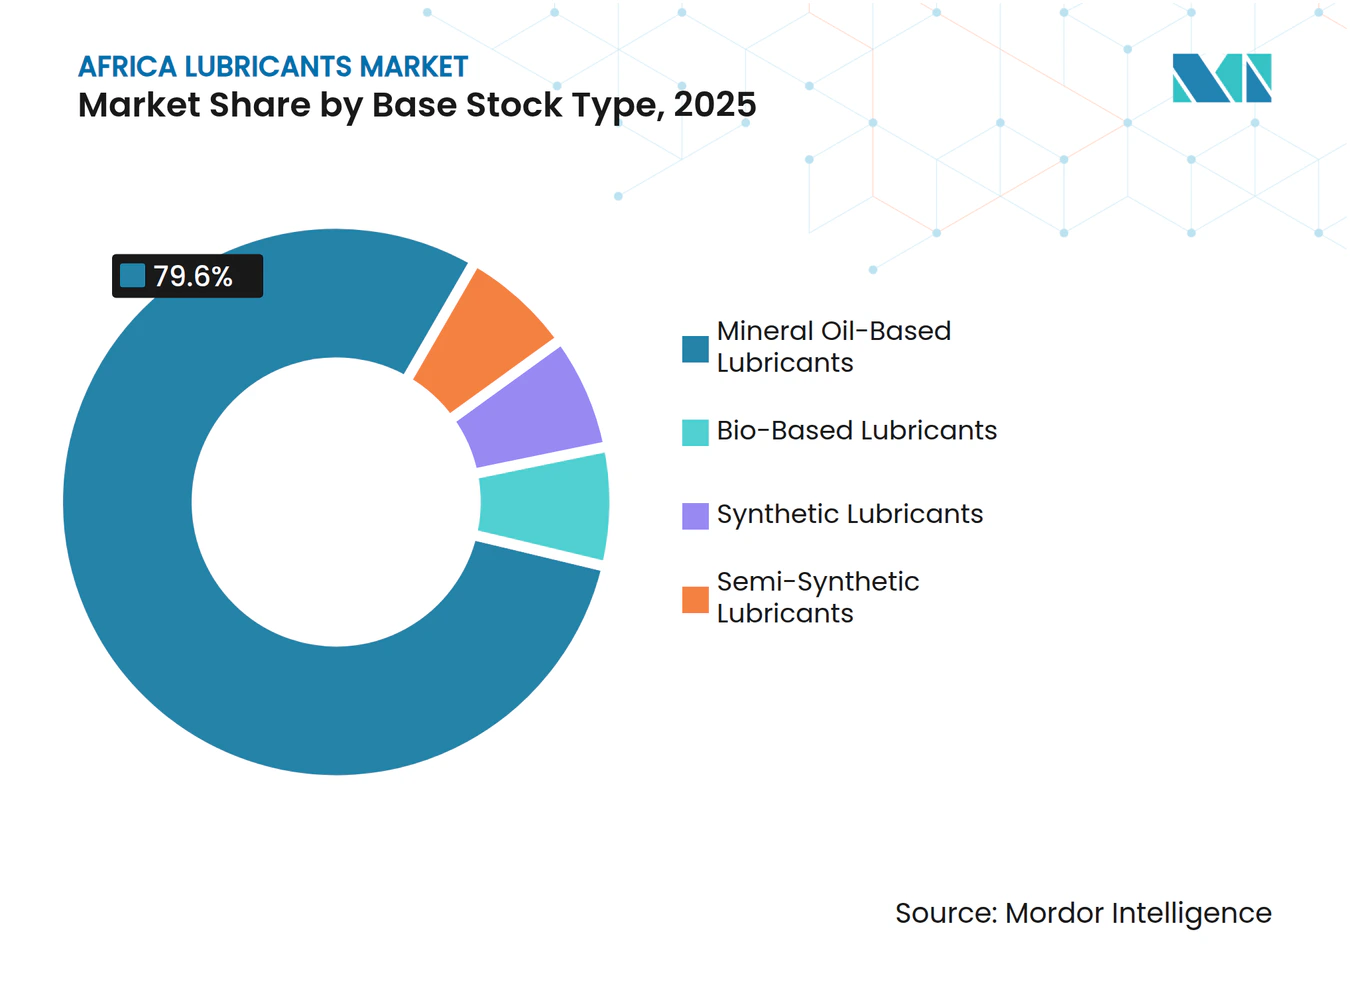
- Por tipo de óleo de base, os óleos minerais representaram 79,60% do tamanho do mercado de lubrificantes da África em 2025, e prevê-se que os lubrificantes sintéticos progridam a um CAGR de 3,98% ao longo do período de previsão.
- Por geografia, o Egito detinha 22,95% da quota do mercado de lubrificantes da África em 2025, e Marrocos está posicionado para o crescimento mais rápido a um CAGR de 3,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Rápida motorização a impulsionar a procura automotiva | +1.2% | Egito, Nigéria, África do Sul, Marrocos | Médio prazo (2-4 anos) |
| Mineração e construção impulsionadas por infraestrutura | +0.8% | África do Sul, Nigéria, Argélia, Restante da África | Longo prazo (≥ 4 anos) |
| Melhorias nas refinarias locais a impulsionar óleos de base | +0.6% | Nigéria, Egito, Argélia | Médio prazo (2-4 anos) |
| Extensões dos intervalos de troca de OEM favorecendo sintéticos | +0.4% | África do Sul, Egito | Longo prazo (≥ 4 anos) |
| Rápido crescimento da procura de frotas de comércio eletrónico | +0.3% | Nigéria, Egito, África do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Motorização a Impulsionar a Procura de Lubrificantes Automotivos
A posse de veículos está a crescer mais rapidamente do que o crescimento populacional nos principais centros urbanos, criando uma procura constante de óleos de motor, fluidos de transmissão e fluidos de travões. As frotas de camiões comerciais em Lagos e Joanesburgo enfrentam ciclos de serviço exigentes, que encurtam os intervalos de troca de óleo e aumentam o consumo. As fábricas de montagem nacionais em toda a África do Norte exigem agora volumes de enchimento de fábrica e fornecimento consistente no mercado de reposição, com regulamentos de conteúdo local a incentivar a mistura em território nacional. Os automobilistas estão gradualmente a transitar de formulações monogrado para multigrado à medida que os motores modernos se tornam mais prevalentes, e a preferência por embalagens menores alinha-se com o poder de compra dos proprietários de automóveis individuais. As redes de assistência dos OEM promovem produtos licenciados que cumprem os requisitos de emissões Euro 5, acelerando assim a adoção de misturas sintéticas de médios SAPS.
Boom de Mineração e Construção Impulsionado por Infraestrutura
Os projetos de cobre, fosfato e minerais críticos estão a expandir-se na África do Sul, na Zâmbia e em Marrocos, utilizando cada um deles carregadores mecânicos pesados e transportadores que requerem fluidos hidráulicos de qualidade superior e óleos de engrenagens EP capazes de suportar pó e cargas elevadas. As atualizações simultâneas de estradas, portos e ferrovias no Egito e na Nigéria sustentam a procura de massas lubrificantes e óleos de turbina utilizados em grandes equipamentos de movimentação de terras e grupos geradores. Os fornecedores capazes de entregar volumes a granel em locais remotos ganham contratos, enquanto os que oferecem análise de óleo e serviços de monitorização de condição asseguram relações de longo prazo que garantem o escoamento do produto. Os calendários operacionais previsíveis dos consórcios de construção criam encomendas de base que estabilizam a utilização da capacidade dos misturadores mesmo durante quedas sazonais no consumo de automóveis de passageiros.
Melhorias nas Refinarias Locais a Impulsionar a Disponibilidade de Óleo de Base
O arranque de unidades de refinação avançadas na Nigéria, bem como as renovações no Egito e na Argélia, acrescenta fluxos de óleo de base do Grupo I e do Grupo II ao fornecimento regional. Os misturadores locais beneficiam da redução dos custos de frete e dos prazos de entrega mais curtos, o que permite preços mais competitivos e uma resposta mais rápida às licitações. A qualidade consistente melhora a eficiência da mistura em lote, reduzindo o retrabalho e os resíduos. Os acordos de fornecimento com refinarias também atenuam os picos de custos relacionados com a moeda associados a matérias-primas importadas. Com o tempo, o leque alargado de óleos de base com índice de viscosidade mais elevado suporta um portfólio de mistura sintética mais amplo, alargando a gama de produtos disponíveis para os operadores de equipamentos industriais de alto desempenho.
Extensões dos Intervalos de Troca de OEM Favorecendo os Sintéticos
Os fabricantes de camiões recomendam agora intervalos de troca de 40.000-60.000 km quando são utilizados óleos sintéticos de baixas cinzas adequados, encorajando os proprietários de frotas a ponderar o custo total de propriedade face ao preço inicial. Os ensaios de campo na África do Sul demonstraram melhorias na economia de combustível quando o óleo sintético 5W-30 é utilizado em substituição do óleo convencional 15W-40 em tratores de longo percurso[1]. A vida útil mais longa reduz os volumes de eliminação de lubrificantes, alinhando-se com as políticas de sustentabilidade corporativa. Os OEM de equipamentos industriais acompanham a tendência; os compressores modernos especificados para as linhas de GNL na Argélia requerem óleos à base de PAG que possam suportar temperaturas de descarga elevadas. A extensão dos intervalos de troca de óleo liberta as equipas de manutenção para outras tarefas, melhorando a produtividade global dos ativos.
Análise do Impacto das Restrições*
| Restrições | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade persistente dos subsídios aos combustíveis | -0.7% | Nigéria, Egito, Argélia | Curto prazo (≤ 2 anos) |
| Domínio das importações de baixo grau do Grupo I | -0.4% | Nigéria, Restante da África | Médio prazo (2-4 anos) |
| Redes informais de óleo falsificado | -0.3% | Nigéria, Restante da África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Persistente dos Subsídios aos Combustíveis a Distorcer os Preços
As remoções ou reintroduções abruptas de subsídios alteram os preços nos postos de abastecimento e influenciam indiretamente a procura de lubrificantes, à medida que os transportadores recalibram os orçamentos de quilometragem e manutenção. Os picos de custos repentinos levam os operadores a prolongar os intervalos de troca ou a optar por óleos monogrado mais baratos, corroendo os volumes do segmento premium. Os importadores têm dificuldade em prever os custos de importação quando as taxas de câmbio e os níveis de subsídio mudam em simultâneo, complicando as decisões de gestão de stocks. A incerteza política desincentiva o investimento intensivo de capital em instalações de mistura e armazenamento, prolongando a dependência da mistura por conta de terceiros e da logística de terceiros.
Domínio das Importações de Baixo Grau do Grupo I
Os compradores sensíveis ao preço em muitos mercados africanos encaram os lubrificantes como commodities, optando por monogrados de nível base vendidos em tambores a granel em vez de embalagens de especificação mais elevada. Os comerciantes importam óleos de base do Grupo I com excesso de oferta do Médio Oriente e da Ásia, misturando-os localmente em formulações de baixos SAPS que cumprem apenas os requisitos mínimos da API. O diferencial de preço resultante, frequentemente inferior ao das misturas sintéticas, limita a capacidade do fornecedor de promover produtos de maior valor. Esta dinâmica também mantém os preços médios de venda baixos, atenuando o crescimento global do valor de mercado em relação aos ganhos de volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Óleos de Motor Permanecem a Âncora da ProcuraO óleo de motor automotivo detinha 36,05% da quota do mercado de lubrificantes da África em 2025, suportado por uma frota de veículos continental que continua a envelhecer em condições operacionais desafiantes. Os camiões comerciais representam uma parte considerável dos volumes de cárter, e as trocas de óleo frequentes aumentam o total de litros consumidos a cada ano. Os óleos de processo, que servem instalações de borracha, têxteis e petroquímica, têm previsão de crescer a um CAGR de 4,25%, o mais rápido entre todas as linhas de produtos, graças aos programas de diversificação industrial no Egito e na Nigéria. Os óleos de engrenagens atendem às máquinas de mineração subterrânea que operam sob cargas de choque extremas, enquanto os fluidos de transmissão ganham proeminência à medida que as caixas de velocidades automáticas se tornam mais prevalentes nas frotas comerciais. Os fluidos hidráulicos registam uma procura estável das retroescavadoras e gruas que operam em grandes estaleiros de construção em toda a África Ocidental e Norte de África. Os fluidos para trabalho de metais acompanham a evolução da fabricação de componentes domésticos, particularmente as fábricas de pastilhas de travão e filtros que foram recentemente estabelecidas em Marrocos.
A procura de massas lubrificantes está a aumentar na mineração de superfície e nos propulsores marítimos, com os produtos de complexo de lítio preferidos pela sua resistência à água. Os fluidos de travões mostram crescimento linear em consonância com as novas montagens de veículos, embora a mudança para automóveis elétricos possa limitar a expansão a longo prazo. Os óleos de turbina asseguram posições nas centrais de ciclo combinado a gás comissionadas no âmbito de agendas nacionais de eletrificação, e os óleos de transformador beneficiam de projetos de reforço da rede que alimentam regiões em rápida urbanização. Coletivamente, o leque diversificado de produtos ancora a resiliência do mercado de lubrificantes da África, equilibrando a fraqueza cíclica em qualquer utilização final com o dinamismo noutras.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Setor Utilizador Final:
O Segmento Automotivo Lidera, o Setor Industrial Ganha DinamismoO domínio automotivo captou 44,75% do volume de 2025, refletindo a prevalência de automóveis de passageiros, autocarros e motociclos em todo o continente. Os veículos ligeiros de passageiros dominam no Norte de África, enquanto os camiões pesados dominam os corredores que ligam as minas do interior às portas de entrada portuárias no Sul de África. Os utilizadores industriais, abrangendo a indústria transformadora, energia e mineração, expandir-se-ão a um CAGR de 3,92% até 2031 à medida que os governos impulsionam o processamento a jusante e a criação de valor localizado. As centrais elétricas comissionam nova capacidade de gás e energia renovável, aumentando o consumo de óleos de turbina e compressor. As empresas mineiras adotam sistemas de lubrificação centralizados que doseiam massas lubrificantes com precisão, reduzindo o desperdício e garantindo contratos de reabastecimento consistentes.
Os lubrificantes marítimos ganham tração à medida que o tráfego de contentores através do Canal de Suez e dos terminais de águas profundas da África Ocidental aumenta. Os fluidos aeroespaciais, embora de nicho, beneficiam das renovações das frotas de aeronaves entre as transportadoras regionais. A mecanização agrícola depende de óleos de motor para uso fora de estrada e fluidos hidráulicos, particularmente na Etiópia e no Quénia. Em todos os segmentos de utilizadores, os serviços digitais de análise de óleo tornam-se um diferenciador competitivo, fornecendo dados preditivos que sustentam contratos de fornecimento e consolidam a fidelidade à marca.
Por Tipo de Óleo de Base:
O Domínio do Mineral Continua, a Adoção de Sintéticos AceleraAs formulações minerais representaram 79,60% do volume de 2025, sublinhando a sensibilidade ao preço enraizada dos compradores e a infraestrutura de mistura existente que está calibrada para matéria-prima do Grupo I. Ao mesmo tempo, espera-se que os sintéticos registem um CAGR de 3,98% até 2031 à medida que os OEM exigem índices de viscosidade mais elevados e melhor estabilidade à oxidação. As misturas semissintéticas servem como um compromisso, oferecendo ganhos de desempenho por um prémio modesto, particularmente apelativas para as frotas comerciais que priorizam o tempo de funcionamento. Os lubrificantes de base biológica continuam a ser um mercado de nicho; no entanto, a investigação sobre matérias-primas locais, como o rícino e o jatrofa, demonstra propriedades tribológicas promissoras quando modificadas com nano-aditivos.
A diferença de custo entre os óleos minerais e sintéticos estreita-se sempre que o frete de importação sobe ou as taxas de câmbio enfraquecem as moedas locais, o que acontece frequentemente nas economias de taxa flutuante de África. Esta dinâmica ocasionalmente desencadeia oscilações temporárias em direção a produtos de especificação mais elevada. Os organismos nacionais de normalização estão cada vez mais a harmonizar-se com os quadros da API e da ACEA, abrindo caminho para uma mudança mais ampla para sintéticos. Ao longo do período de previsão, os enchimentos de fábrica dos OEM e a segmentação de camiões de longo percurso serão os dois principais aceleradores da substituição por sintéticos.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Lubrificantes da África
O Egito, com 22,95% do volume de 2025, beneficia-se de uma base econômica diversificada que abrange montagem automotiva, processamento petroquímico e comércio marítimo. As vendas de lubrificantes estão divididas entre óleos para veículos de passeio e óleos industriais que atendem plantas de fertilizantes, aço e têxteis. Espera-se que o crescimento do mercado de lubrificantes de Marrocos registre uma CAGR média de 3,86%, sustentado por robustas exportações automotivas, extração de fosfato e incentivos direcionados à mobilidade elétrica. O mercado de reposição maduro da África do Sul valoriza formulações premium que garantem a conformidade com a garantia em marcas de veículos de alto padrão, enquanto seu setor de mineração continua a absorver óleos de engrenagem para serviços pesados.
A enorme população da Nigéria impulsiona a escala, mas os gargalos na cadeia de suprimentos e as oscilações cambiais adicionam volatilidade aos ciclos de demanda. A Argélia aproveita sua substancial receita de hidrocarbonetos para financiar modernizações de refinarias, o que melhora sua autossuficiência em óleo de base. O restante da África apresenta um mosaico de oportunidades; os estados da Comunidade da África Oriental concentram-se em óleos para agricultura e motores de pequeno porte, enquanto os enclaves de mineração da África Central priorizam fluidos hidráulicos minerais a granel. Os acordos de livre comércio regionais aceleram os fluxos transfronteiriços, porém os padrões locais às vezes limitam a intercambialidade dos produtos, obrigando os fornecedores a manter variantes específicas por país.
Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação à qualidade dos lubrificantes, ao licenciamento de instalações e à rastreabilidade, com organismos de normalização e regras de comércio transfronteiriço assumindo um papel maior. No Quênia, a Energy and Petroleum Regulatory Authority (EPRA) exige que os lubrificantes vendidos no país cumpram os padrões de qualidade de produto aprovados pelo Kenya Bureau of Standards (KEBS), e o Petroleum (Products Quality Management) Regulations, 2025 introduziu exigências mais estritas para que produtos de petróleo refinado importados atendam às normas quenianas ou a normas internacionais aprovadas, apoiadas por infraestrutura de testes obrigatória.
No nível regional, a African Organisation for Standardisation (ARSO) continua a promover a harmonização por meio das African Standards para reduzir barreiras técnicas no comércio intra-africano, enquanto o marco da African Continental Free Trade Area (AfCFTA) oferece caminhos tarifários preferenciais quando as Regras de Origem são atendidas, inclusive por meio de processos definidos de processamento químico ou de mistura/blending controlado. Na África Oriental, o pipeline de estabelecimento de normas permanece ativo, incluindo o rascunho de 2026 da East African Standard DEAS 1334 para especificação de aditivos de combustível, que exige a aprovação de cada aditivo pela autoridade antes de sua introdução no mercado. Isso reforça uma via de acesso ao mercado voltada para a conformidade para formulações de lubrificantes de maior desempenho e pacotes de aditivos.
Análise da cadeia de valor
A cadeia de valor abrange o fornecimento de óleo base e aditivos (com importações ainda importantes para pacotes de aditivos do Grupo II/III e de alto desempenho), a mistura e o embalamento locais e a distribuição para usuários finais automotivos e industriais. Centros regionais de blending na Nigéria, Egito e África do Sul apoiam a disponibilidade de suprimento, permitindo que grandes empresas e independentes (por exemplo, TotalEnergies, Shell, ExxonMobil, Chevron, FUCHS e Engen, junto com players locais como Afrilube, African Group Lubricants e TORQ Lubricants) ajustem linhas de produtos, tamanhos de embalagem e especificações aos padrões de cada país e às exigências de serviço das OEMs.
A logística e a distribuição permanecem uma restrição fundamental, com a África Subsaariana dependendo fortemente do transporte rodoviário para o transporte primário de produtos derivados de petróleo. Isso aumenta os custos de entrega e a variabilidade dos prazos, tanto para lubrificantes a granel quanto embalados. Produtos falsificados e adulterados também afetam os resultados a jusante, levando os fornecedores a adotar autenticação, controle mais rígido dos canais e serviços técnicos como análise de óleo e monitoramento de condição. Essas medidas ajudam a proteger a integridade da marca e a sustentar contratos de fornecimento industrial de longo prazo, principalmente para usuários de mineração, construção e geração de energia que compram a granel e exigem qualidade consistente.
Panorama Competitivo
Concentração do Mercado
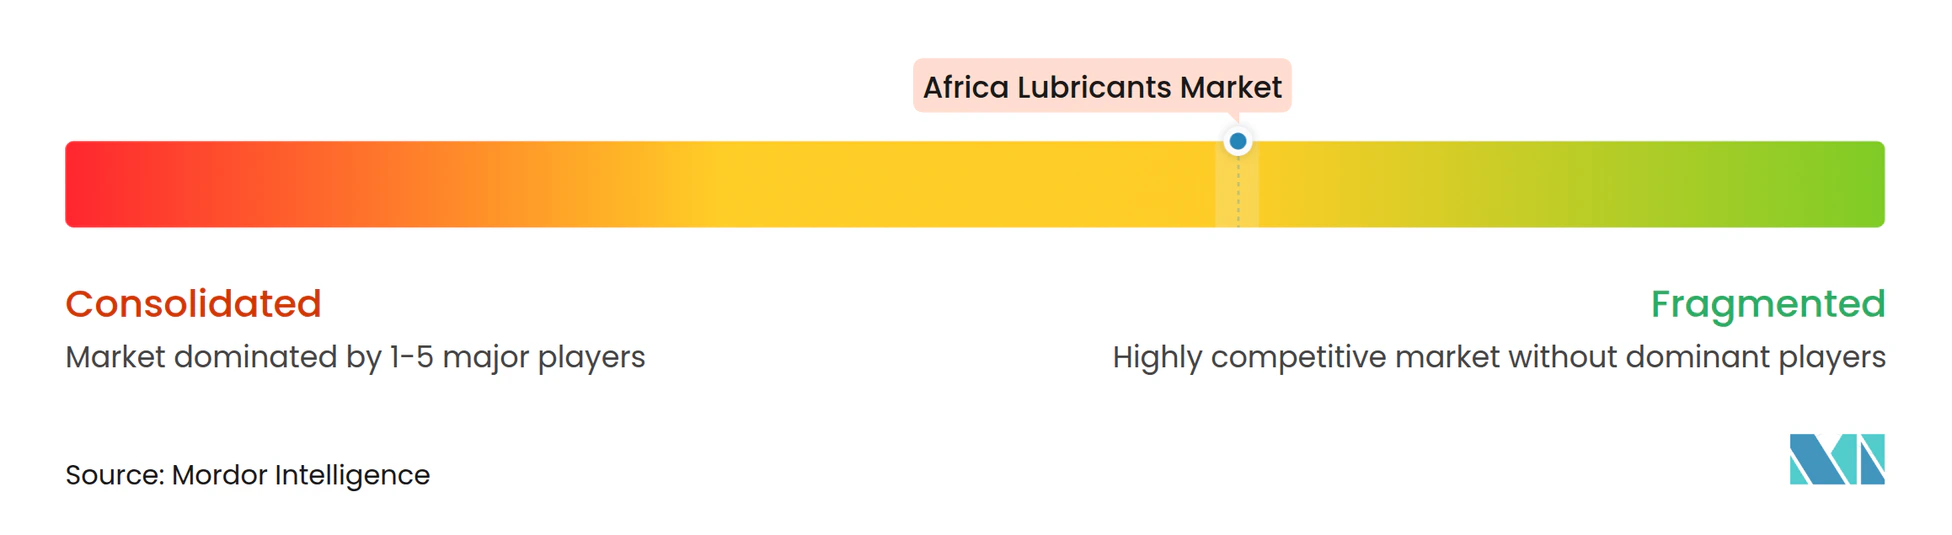
O Mercado de Lubrificantes da África é moderadamente fragmentado. O mercado é disputado por um conjunto de grandes grupos globais, incluindo TotalEnergies, Shell, ExxonMobil e Chevron, juntamente com produtores com forte implantação regional como FUCHS, Engen e Afriquia. Os independentes regionais aguçam a competitividade através da automatização das instalações, da flexibilidade em lotes mais pequenos e de tamanhos de embalagem adaptados. A Chevron introduziu o óleo de base NEXBASE 4 XP do Grupo III+ nos parques de tanques europeus com envio contínuo para Marrocos e África do Sul, permitindo aos misturadores locais formular graus de baixa viscosidade OW-20 e OW-16 para automóveis de última geração. O centro sul-africano da FUCHS oferece agora linhas de mistura controladas digitalmente e painéis solares no telhado que visam zero emissões líquidas no local até 2040.
Líderes do Setor de Lubrificantes da África
-
Shell plc
-
TotalEnergies
-
Exxon Mobil Corporation
-
BP plc
-
Chevron Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lubrificantes na África Empresas cobertas neste relatório
- Ardova Plc
- BP plc
- Chevron Corporation
- CONOIL GROUP PTY LTD.
- Engen Petroleum (PTY) LTD
- Exxon Mobil Corporation
- FUCHS
- Misr Petroleum
- MRS OIL NIGERIA PLC
- Oando PLC
- Sasol
- Shell plc
- TotalEnergies
- Vivo Energy Holding B.V.
Oportunidades de mercado e perspectivas futuras
Lubrificantes compatíveis e de especificação mais elevada, além de cadeias de suprimento documentadas, estão surgindo como um diferencial mais claro à medida que governos e organismos de normalização elevam as exigências de qualidade e controle de instalações. O Quênia está avançando para uma estrutura de conformidade mais formal por meio do Petroleum (Products Quality Management) Regulations, 2025 e do Petroleum (Lubricants Facility Construction and Business Licensing) Regulations, 2025, enquanto o desenvolvimento de normas na África Oriental continua, incluindo rascunhos de normas de 2026 liderados pelo KEBS para fluidos especiais como óleos de flushing e aditivos de combustível. Para fornecedores capazes de fornecer formulações certificadas, documentação de testes e rastreabilidade, essas mudanças criam uma abertura prática em mercados onde redes informais e falsificadas historicamente diluíram o valor da marca.
No lado da oferta, investimentos e movimentos de acesso ao mercado destacam oportunidades em produção localizada e distribuição mais escalável. A FUCHS expandiu sua presença em Isando (Joanesburgo) com uma nova planta de blending que elevou a capacidade em mais de 40% (fevereiro de 2025), apoiando a disponibilidade regional de graus premium e alinhados às OEMs. Em fevereiro de 2026, a Puma Energy fez parceria com o Hass Petroleum Group para distribuir lubrificantes na República Democrática do Congo, apontando para lacunas na logística e no alcance de canais em países com atendimento insuficiente. Ao mesmo tempo, a escassez periódica de óleo base e a dependência contínua de importações, refletidas em condições relatadas de aperto de fornecimento na Nigéria (julho de 2026), destacam a necessidade de estratégias de sourcing mais resilientes, incluindo fluxos locais de óleo base e canais de importação diversificados para matérias-primas do Grupo II/III e pacotes de aditivos.
Desenvolvimentos industriais recentes em Mercado de Lubrificantes na África
- Julho de 2026: A ADNOC Distribution firmou um acordo definitivo para adquirir 100% da Shell Downstream South Africa por um valor de empresa de cerca de USD 1 bilhão. O negócio inclui ativos de varejo e conveniência, bem como negócios de atacado, aviação e lubrificantes, transferindo o controle de uma grande estrutura de acesso ao mercado de lubrificantes para uma operadora do Golfo. Com fechamento previsto para 2027, a transação anunciada sinaliza a aceleração da consolidação e da reorganização de portfólio no downstream da África Meridional.
- Julho de 2026: O OLA Energy Group assinou um contrato de compra de ações para adquirir a TotalEnergies Marketing Ethiopia, cobrindo suas operações downstream, incluindo atividades de lubrificantes, além de postos de serviço e ativos de armazenamento. A aquisição expande a rede africana já estabelecida da OLA Energy e proporciona escala imediata na Etiópia para a distribuição de lubrificantes embalados por meio de canais de varejo e comerciais existentes. Para a TotalEnergies, o desinvestimento continua um padrão de reconfiguração das posições downstream na África, mantendo o foco em mercados e plataformas prioritários.
- Abril de 2025: A Engen Petroleum (PTY) LTD relançou sua linha de lubrificantes Xtreme 2.0 na África do Sul com selos QR antifalsificação e embalagens que incorporam plásticos reciclados pós-consumo. A renovação fortalece a proteção da marca em um mercado onde preocupações com autenticidade influenciam a confiança do comprador e a escolha do canal. Também apoia mudanças mais amplas em direção a uma conformidade mais formalizada e à diferenciação de produtos no mercado de reposição automotivo.
Mercado de Lubrificantes na África Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de lubrificantes na África abrange lubrificantes acabados consumidos em países africanos para aplicações automotivas, industriais, de equipamentos pesados, marítimas e correlatas, sendo monitorado em termos de volume de demanda (litros) ao longo de toda a cadeia de valor, desde a formulação até o uso final.
Exclusões de escopo: Este dimensionamento exclui combustíveis, aditivos para combustíveis como mercado autônomo e produtos químicos especiais não lubrificantes que não funcionam como lubrificante em uso.
Visão Geral da Segmentação
- Por Tipo de Produto
- Óleo de Motor Automotivo
- Óleo de Motor Industrial
- Fluidos de Transmissão
- Óleo de Engrenagens
- Fluidos de Travões
- Fluidos Hidráulicos
- Massas Lubrificantes
- Óleo de Processo (Incluindo Óleo de Processo para Borracha e Óleo Branco)
- Fluidos para Trabalho de Metais
- Óleo de Turbina
- Óleo de Transformador
- Outros Tipos de Produto
- Por Setor Utilizador Final
- Automotivo
- Veículos de Passageiros
- Veículos Comerciais
- Motociclos
- Marítimo
- Aeroespacial
- Equipamentos Pesados
- Construção
- Mineração
- Agricultura
- Industrial
- Geração de Energia
- Metalurgia e Trabalho de Metais
- Têxteis
- Petróleo e Gás
- Outros Setores Utilizadores Finais
- Automotivo
- Por Tipo de Óleo de Base
- Lubrificantes à Base de Óleo Mineral
- Lubrificantes Sintéticos
- Lubrificantes Semissintéticos
- Lubrificantes de Base Biológica
- Por Geografia
- Nigéria
- África do Sul
- Egito
- Argélia
- Marrocos
- Restante da África
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com a construção do mapa de demanda por país e principal uso final, seguido da verificação do que é realisticamente mensurável por meio de bases de dados públicas. Foram utilizadas fontes oficiais e de acesso gratuito, como institutos nacionais de estatística e agências aduaneiras para padrões de importação e exportação, balanços energéticos da AIE como sinais de atividade, e séries de parque veicular e produção no estilo OICA, quando disponíveis para os mercados africanos.
Também foram analisadas fontes como publicações de bancos centrais sobre câmbio e inflação, atualizações de refinarias e óleos base provenientes de ministérios de energia, e artigos técnicos da SAE e periódicos de tribologia revisados por pares, a fim de compreender as mudanças nos intervalos de troca e nas composições de óleos base. Relatórios anuais de empresas, apresentações a investidores e publicações de imprensa de reputação foram utilizados para confirmar adições de capacidade, presença em mistura e cobertura de distribuição; um banco de dados de assinatura paga para dados financeiros de empresas e um banco de dados de embarques de importação ou exportação foram utilizados seletivamente onde os relatórios públicos eram escassos. As fontes aqui listadas são ilustrativas, e muitos outros documentos e bases de dados públicos também foram consultados para esclarecimento, validação e verificações cruzadas.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se na validação das divisões de demanda por país, do mix de produtos e da velocidade com que as formulações estão migrando de mineral para semissintético e sintético em diferentes casos de uso. Foram realizadas conversas com misturadores, fornecedores de óleos base, distribuidores, responsáveis pela manutenção de frotas e instalações industriais, e oficinas independentes nos principais centros africanos; em seguida, pesquisas de campo foram utilizadas para confirmar premissas sobre intervalos de troca, direção de preços e substituição entre tipos de lubrificantes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 38% | CXOs: 13% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 35% |
| Empresas de menor porte: 20% | Gerentes: 52% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído por meio de uma combinação de abordagens top-down e bottom-up, em que a demanda top-down é reconstruída a partir de indicadores de atividade em nível de país e fatores de intensidade de lubrificantes, sendo então corroborada por meio de consolidações seletivas de fornecedores e verificações de canais. Para cada agrupamento de países, foram traduzidos sinais como o parque veicular por tipo, a produção industrial e a atividade de mineração, a utilização de equipamentos de construção e a atividade de geração de energia e marítima em volume de consumo de lubrificantes, com posterior ajuste para intervalos de troca típicos e práticas de substituição de óleo.
Para manter o modelo prático, alguns insumos foram tratados como as principais alavancas, incluindo o mix de óleos base (mineral versus sintético), a mudança nas classes de viscosidade, a participação da demanda automotiva versus industrial e o efeito das normas de manutenção relacionadas a OEMs e emissões que alteram a frequência de substituição. Onde as informações bottom-up eram incompletas, as lacunas foram tratadas pela aplicação de taxas de penetração de referência e fatores de cobertura de distribuidores validados por meio de entrevistas, antes de os totais serem consolidados para a África.
As previsões foram elaboradas por meio de análise de cenários apoiada por suavização simples de séries temporais para os componentes estáveis da demanda. Os cenários foram ancorados no crescimento esperado da frota, no ritmo de investimento industrial e em indicadores macroeconômicos que influenciam o uso de lubrificantes, e as premissas foram revisadas país a país para que a perspectiva final permanecesse consistente com o que os profissionais do setor esperam na prática.
Ciclo de Validação de Dados e Atualização
Os resultados foram verificados por meio de triangulação entre sinais independentes, de modo que os litros implícitos por veículo, litros por unidade industrial e a dependência de importações por país permanecessem dentro de faixas realistas. As variações foram investigadas quando um país apresentava mudanças acentuadas que não podiam ser explicadas por deslocamentos comerciais, movimentos cambiais ou eventos de capacidade conhecidos; em seguida, o modelo era refeito e verificado novamente antes da aprovação final.
Uma segunda revisão analítica foi realizada para testar a sensibilidade a insumos-chave, como intervalos de troca, mix de óleos base e ponderação por país, e chamadas de acompanhamento foram acionadas quando as premissas alteravam o total de forma significativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, após o que uma revisão final pré-entrega é feita para que os clientes recebam a visão mais atual.
Tamanho do Mercado de Lubrificantes na África segundo a Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para lubrificantes na África frequentemente não apresentam correspondência próxima porque os limites e as unidades nem sempre são os mesmos, e algumas fontes misturam valor e volume sem tornar clara a lógica de conversão. As diferenças também decorrem de como os volumes informais e de canais paralelos são estimados, de como os países com dados limitados são tratados e da velocidade com que as mudanças nos intervalos de troca e na migração para sintéticos são aplicadas nas previsões.
Ao monitorar as mudanças nos intervalos de troca e as atualizações no mix de óleos base, e então converter o volume final apurado em uma estimativa de valor por meio de verificações de preços específicas por país, a Mordor Intelligence mantém o total africano vinculado a um comportamento de consumo realista, em vez de utilizar um único preço médio ponderado para toda a região.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,77 bilhões de litros (2026) | |
| Associação Setorial A | 3,35 bilhões de USD (2026) | Esta estimativa tipicamente aplica um ou dois preços médios regionais aos volumes totais e pode não ajustar para o timing cambial por país, a precificação em canais informais ou a adoção mais acelerada de sintéticos observada em alguns grandes mercados, o que pode inflar o total em valor. |
| Publicação Especializada B | 2,10 bilhões de USD (2026) | Este número é frequentemente construído a partir de importações reportadas e vendas formais apenas, o que pode deixar de fora a produção de mistura local e a redistribuição transfronteiriça; além disso, pode assumir intervalos de troca conservadores que subestimam o uso em equipamentos pesados e aplicações industriais. |
A diferença é explicada principalmente pela forma como o volume é convertido em dólares e pela quantidade de mistura local não reportada e redistribuição assumida. Quando o escopo, a escolha de unidades e as etapas de conversão são tornados explícitos, o tamanho de mercado resultante torna-se mais fácil de reproduzir e de comparar entre países e usos finais.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de lubrificantes da África em 2026?
O tamanho do mercado de lubrificantes da África situou-se em 2,77 mil milhões de litros em 2026 e prevê-se que atinja 3,27 mil milhões de litros até 2031 a um CAGR de 3,36%.
Qual segmento de produto domina a procura de lubrificantes em África?
O óleo de motor automotivo lidera com 36,05% do volume de 2025, refletindo a ampla posse de veículos e as frequentes trocas de óleo.
Qual o país que consome mais lubrificantes em África?
O Egito detém atualmente a maior quota de um único país com 22,95% do volume de 2025.
O que está a impulsionar a adoção de lubrificantes sintéticos em África?
Os intervalos de troca mais longos exigidos pelos OEM e normas de emissões mais rigorosas estão a levar os proprietários de frotas a optar por graus sintéticos e semissintéticos.
Como irão os projetos de refinarias locais afetar o fornecimento de lubrificantes?
As novas refinarias nigerianas e as refinarias norte-africanas modernizadas estão a adicionar capacidade de óleo de base do Grupo II, reduzindo a dependência das importações e suportando preços competitivos.