
Tamanho e Participação do Mercado de Bebidas à Base de Laticínios na África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
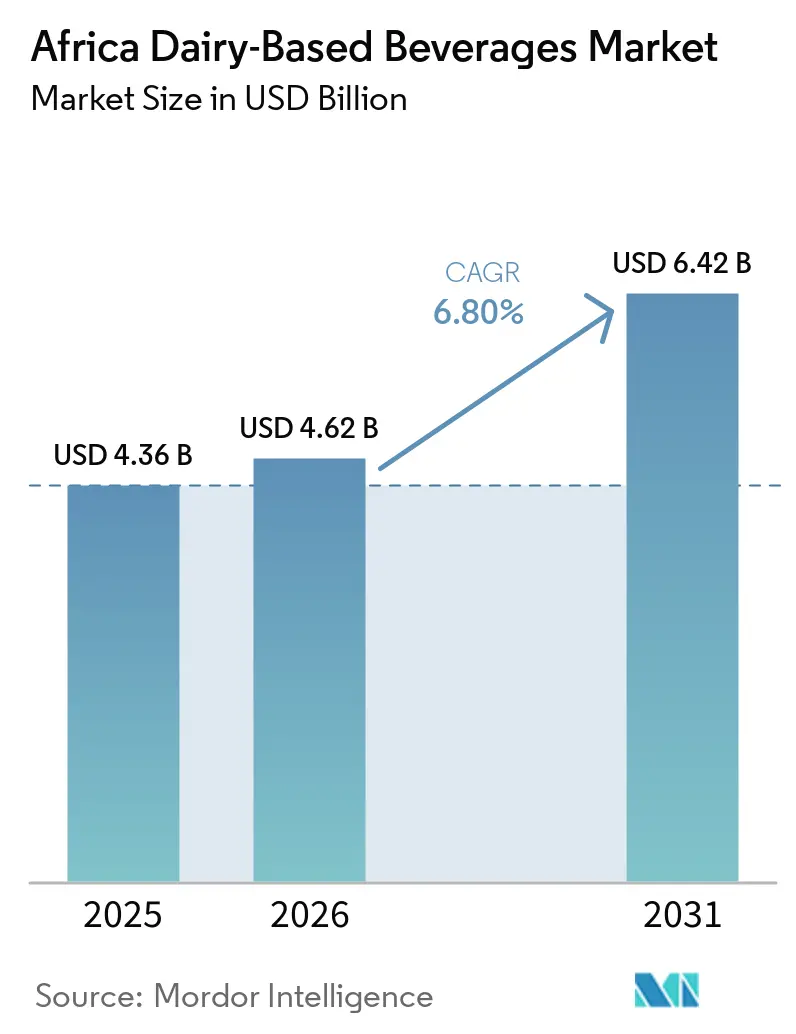
| Tamanho do mercado no ano base (2025) | 4.36 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.80 % |
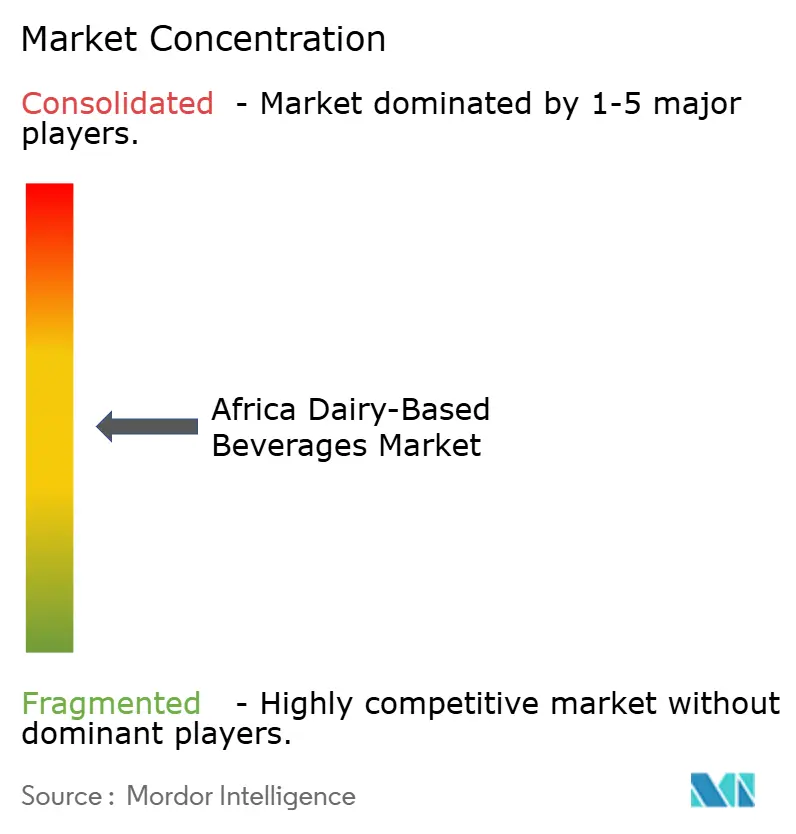
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bebidas à Base de Laticínios na África por Mordor Intelligence
O tamanho do mercado de bebidas à base de laticínios na África foi avaliado em 4,36 bilhões de USD em 2025 e estima-se que cresça de 4,62 bilhões de USD em 2026 para atingir 6,42 bilhões de USD até 2031, a um CAGR de 6,80% durante o período de previsão (2026-2031). Esse crescimento é impulsionado por fatores como a rápida urbanização, a premiumização de produtos fermentados e os avanços na infraestrutura de varejo, que estão incentivando uma mudança nas preferências dos consumidores do leite fresco commoditizado para bebidas funcionais de maior margem. Produtos como bebidas probióticas enriquecidas com culturas vivas, formulações com lactose reduzida viabilizadas pela dosagem em linha de lactase e smoothies de iogurte para consumo em movimento estão ganhando popularidade e superando o leite fluido nos canais de comércio moderno. Do lado da oferta, desafios como a sazonalidade do leite cru, surtos de doenças na África do Sul e no Norte da África e o aumento dos custos de alimentação animal estão incentivando os processadores a investir em tecnologia asséptica e soluções de embalagem com maior prazo de validade. Empresas multinacionais, incluindo Danone, Nestlé e Lactalis, lideram a inovação na categoria, enquanto players regionais concentram-se em fortalecer redes de produtores e a infraestrutura de cadeia de frio para garantir qualidade e manter margens. Apesar de desafios estruturais como a intolerância à lactose generalizada e a crescente concorrência de alternativas à base de plantas, esses fatores sustentam um crescimento robusto de volume, posicionando o mercado de bebidas à base de laticínios na África para uma expansão sustentada nos próximos anos.
Principais Conclusões do Relatório
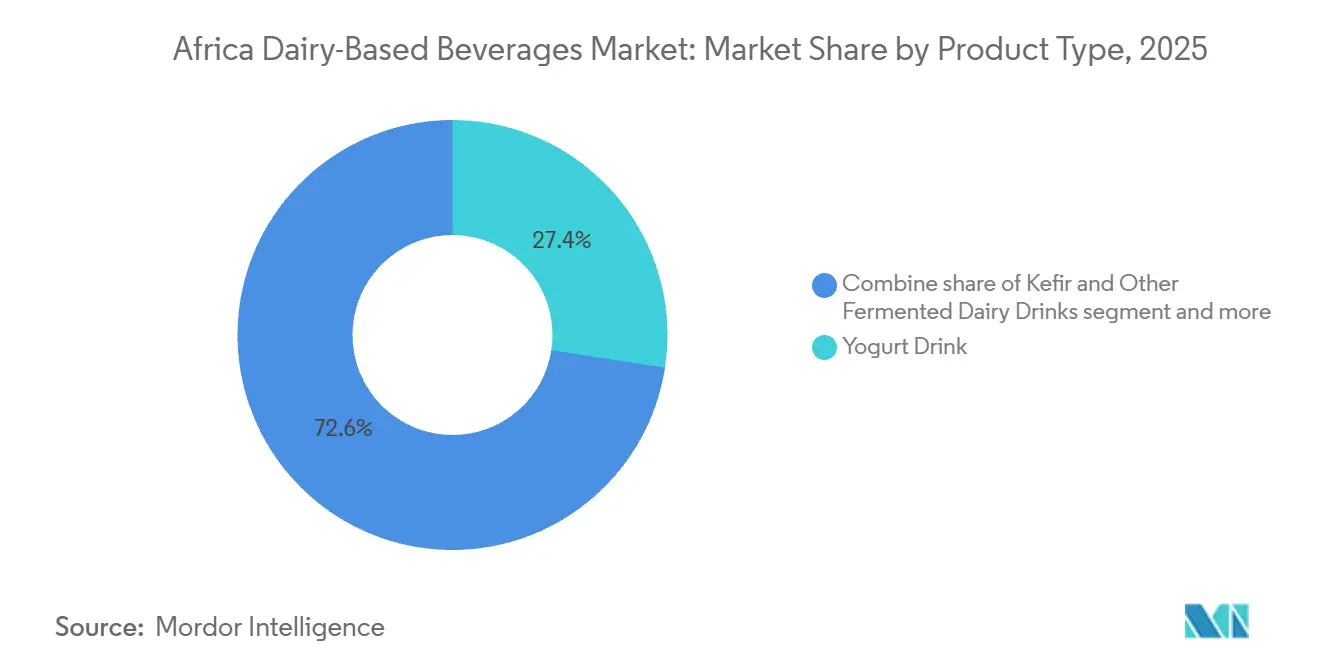
- Por tipo de produto, a bebida de iogurte capturou 27,43% de participação na receita em 2025, enquanto o kefir e outras bebidas lácteas fermentadas têm previsão de crescer a um CAGR de 7,04% até 2031.
- Por teor de gordura, as bebidas integrais representaram 55,21% das vendas de 2025, enquanto as variantes com baixo teor de gordura têm projeção de avançar a um CAGR de 7,49% até 2031.
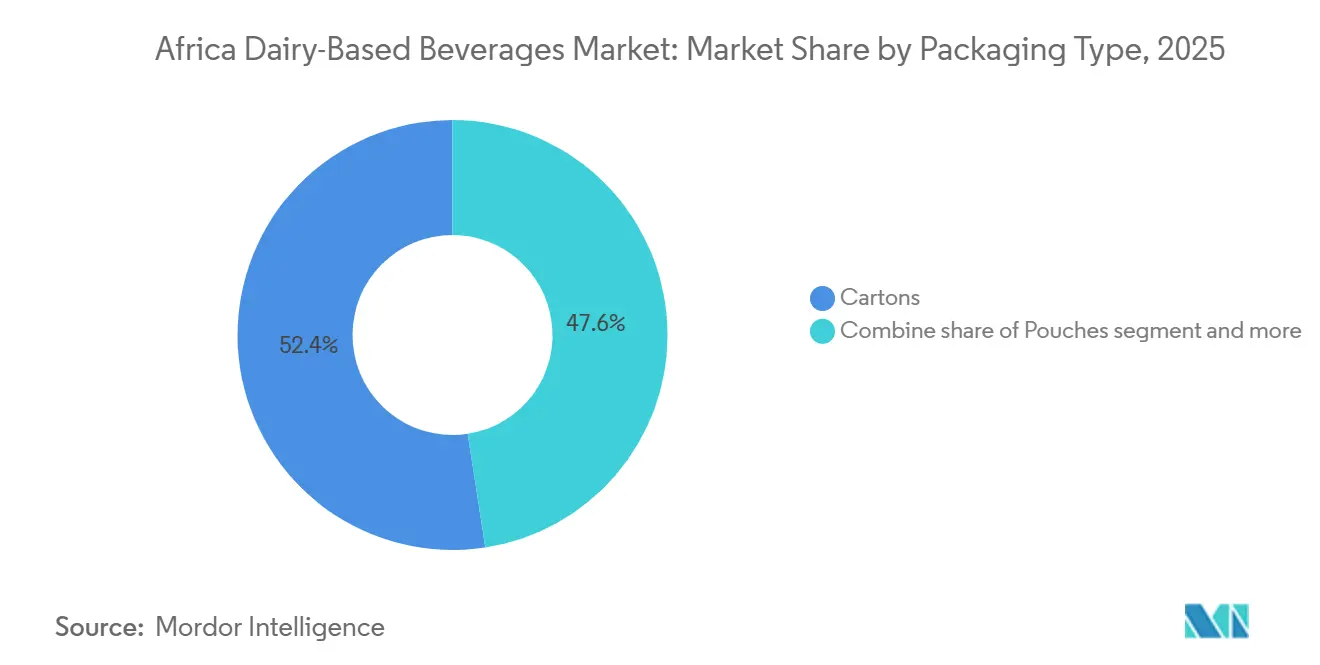
- Por tipo de embalagem, as caixas dominaram com 52,43% de participação em 2025; espera-se que as embalagens tipo sachê se expandam a um CAGR de 7,72% durante o período de perspectiva.
- Por canal de distribuição, o canal fora do estabelecimento representou 64,54% da receita de 2025, enquanto os pontos de venda no estabelecimento têm projeção de registrar o crescimento mais rápido, a um CAGR de 7,73% até 2031.
- Por geografia, a África do Sul liderou com 29,21% do valor de mercado em 2025, enquanto a Nigéria está posicionada para o maior CAGR regional de 7,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por bebidas funcionais e probióticas | +1.5% | Global, com tração inicial na África do Sul, Egito e Quênia | Médio prazo (2-4 anos) |
| Inovação em leite aromatizado e com valor agregado | +1.2% | Nigéria, Quênia, África do Sul | Curto prazo (≤ 2 anos) |
| Surgimento de bebidas lácteas com lactose reduzida e de mais fácil digestão | +1.0% | Quênia, África do Sul, Nigéria urbana | Médio prazo (2-4 anos) |
| Adoção de formatos prontos para beber para estilos de vida em movimento | +1.3% | Centros urbanos na África do Sul, Nigéria e Egito | Curto prazo (≤ 2 anos) |
| Expansão do varejo moderno e prateleiras refrigeradas | +0.9% | África do Sul, Quênia, Nigéria, Egito | Longo prazo (≥ 4 anos) |
| Crescente popularidade do iogurte para beber e smoothies de iogurte | +1.4% | Egito, África do Sul, Nigéria | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por bebidas funcionais e probióticas
Em toda a África, os consumidores estão cada vez mais vendo as bebidas lácteas como produtos que fornecem culturas vivas com benefícios para a saúde digestiva e imunológica, em vez de simplesmente como fontes de proteína e cálcio. Pesquisa publicada no Journal of Dairy Science destaca que cepas de bactérias do ácido lático e bifidobactérias podem sobreviver ao trânsito gástrico e colonizar o intestino quando incluídas no leite fermentado em concentrações superiores a 107 unidades formadoras de colônias por mililitro. A plataforma de fermentação de precisão da De Novo Dairy, que produz proteínas lácteas sem depender de vacas, firmou parcerias em 2024 para fornecer bases probióticas de rótulo limpo a co-embaladores africanos. No Egito, as linhas de iogurte grego e mexido da Juhayna aproveitaram com sucesso essa tendência, contribuindo para a participação de mercado de 59% da empresa em iogurte para beber e 30% em iogurte de colher durante o exercício fiscal de 2024. Além disso, varejistas urbanos em Nairóbi e Joanesburgo relataram que as unidades de manutenção de estoque (SKUs) com rótulo probiótico comandam prêmios de preço de 15% a 25% acima das bebidas de iogurte padrão, refletindo uma crescente disposição dos consumidores em pagar por benefícios percebidos à saúde.
Inovação em leite aromatizado e com valor agregado
Os produtos de leite aromatizado, enriquecidos com vitaminas, minerais ou extratos vegetais, estão substituindo progressivamente o leite branco simples nas prateleiras dos supermercados, à medida que os fabricantes buscam margens de lucro mais elevadas e atendem aos consumidores mais jovens. A Agência de Padrões Lácteos da África do Sul informou que a produção de leite adoçado, aromatizado ou colorido aumentou 9% nos primeiros nove meses de 2024 em comparação com o mesmo período do ano anterior, superando a taxa de crescimento do leite fluido simples. Em 2024, a Nestlé Nigéria expandiu sua linha de leite em pó fortificado NIDO e introduziu o MILO pronto para beber. Além disso, o Kerry Group lançou soluções de enzima lactase para laticínios da África Oriental, possibilitando a produção de leite com chocolate e morango sem lactose sem comprometer a doçura ou a textura. Um projeto-piloto conduzido pelo Instituto Internacional de Pesquisa em Pecuária no Quênia demonstrou que o leite com lactose hidrolisada atingiu uma pontuação de aceitabilidade do consumidor de 92%, ao mesmo tempo em que abordou efetivamente o desconforto digestivo em participantes intolerantes à lactose [1].
Surgimento de bebidas lácteas com lactose reduzida e de mais fácil digestão
Estudos genéticos mostram que a persistência da lactase, que se refere à capacidade de digerir lactose na idade adulta, permanece incomum em toda a África Subsaariana, com taxas de prevalência abaixo de 20% na maioria das populações fora das comunidades pastoris [2]. Essa característica fisiológica incentivou os processadores a se concentrarem no desenvolvimento de formulações sem lactose ou com lactose reduzida que mantêm os benefícios nutricionais dos laticínios enquanto abordam o desconforto gastrointestinal. Em 2023, a Brookside Dairy no Quênia introduziu uma linha de leite fresco sem lactose e expandiu sua gama de produtos com variantes de leite de amêndoa, com o objetivo de atender aos 42% dos quenianos que apresentam má absorção de lactose. As soluções de processamento da Tetra Pak, implementadas em toda a África em 2024 e 2025, incluem tecnologia de dosagem em linha de lactase que hidrolisa a lactose durante o tratamento em temperatura ultra-alta, resultando em produtos com menos de 0,1 grama de lactose por 100 mililitros. Pesquisas conduzidas pelo Instituto Internacional de Pesquisa em Pecuária no Quênia, na Tanzânia e em Uganda confirmaram que o leite com lactose reduzida pode aumentar o consumo diário de laticínios em 30% a 40% entre consumidores anteriormente intolerantes, desbloqueando assim a demanda latente.
Adoção de formatos prontos para beber para estilos de vida em movimento
A urbanização e o aumento da duração dos deslocamentos diários estão influenciando significativamente o comportamento do consumidor, levando a uma mudança dos tradicionais cafés da manhã sentados para opções de lanches móveis mais convenientes. Essa mudança impulsionou uma preferência crescente por formatos de embalagem individuais, como garrafas, sachês e latas, em oposição às caixas de grande volume. A Tiger Brands, um conglomerado alimentício sul-africano, relatou que seu segmento de Lanches, Guloseimas e Bebidas gerou receita de 6,0 bilhões de Rands Sul-Africanos (ZAR) (USD 333 milhões) no exercício fiscal de 2025. Isso representa um crescimento de 3,1% em comparação com o ano anterior. Dentro deste segmento, os diluíveis de bebidas alcançaram uma participação de mercado de volume positiva nos 12 meses encerrados em setembro de 2025. As soluções de iogurte para beber ambiente da Tetra Pak, que não requerem cadeia de frio para armazenamento ou transporte, permitiram que processadores na Nigéria e no Egito distribuíssem bebidas probióticas para cidades do interior onde a refrigeração confiável muitas vezes não está disponível. Essas soluções inovadoras também estenderam o prazo de validade de tais produtos para 12 meses, abordando efetivamente os desafios logísticos nessas regiões. Além disso, os sachês com bico e os formatos de embalagem bag-in-box do SIG Combibloc Group, introduzidos para embaladores contratados africanos em 2024, reduziram o peso da embalagem em 30% em comparação com garrafas rígidas. Essa redução de peso também reduziu os custos de transporte, tornando o iogurte pronto para beber uma opção economicamente mais viável para os mercados rurais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta prevalência de intolerância à lactose e alergias a laticínios | -1.2% | Nigéria, Etiópia, Uganda, Tanzânia, Quênia | Longo prazo (≥ 4 anos) |
| Concorrência de alternativas à base de plantas e não lácteas | -0.8% | África do Sul, Quênia, Egito urbano | Médio prazo (2-4 anos) |
| Volatilidade no fornecimento e qualidade do leite cru | -0.9% | Quênia, Etiópia, Ruanda, Uganda, Zâmbia, Tanzânia | Curto prazo (≤ 2 anos) |
| Surtos de doenças em rebanhos leiteiros | -0.6% | África do Sul, Norte da África | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta prevalência de intolerância à lactose e alergias a laticínios
Aproximadamente 68% da população global experimenta algum nível de má absorção de lactose, com taxas superiores a 80% em países como Nigéria, Etiópia e Uganda, de acordo com dados do Instituto Nacional de Diabetes e Doenças Digestivas e Renais (NIDDK). A má absorção de lactose refere-se à capacidade reduzida do organismo de digerir a lactose, um açúcar encontrado no leite e nos produtos lácteos, devido à produção insuficiente da enzima lactase. Um estudo de 2024 publicado na revista *Nutrients* constatou que 52% dos adultos tanzanianos e 42% dos adultos quenianos apresentaram intolerância à lactose em testes de hidrogênio no ar expirado, que medem a quantidade de hidrogênio no ar expirado como indicador de lactose não digerida. Essa condição limita sua capacidade de consumir leite fluido convencional sem experimentar desconforto gastrointestinal, como inchaço, diarreia ou dor abdominal. A pesquisa genética identificou variantes específicas do gene da lactase (LCT), comumente encontradas em populações africanas, que reduzem a produção de lactase após o desmame. Essa característica genética cria uma barreira estrutural ao consumo de laticínios, tornando difícil para os indivíduos incluir produtos lácteos tradicionais em suas dietas. Embora os produtos sem lactose e com lactose reduzida ofereçam uma solução para esse problema, eles requerem etapas de processamento adicionais e insumos de enzimas, o que aumenta os custos de produção em 8% a 12%. Esses custos mais elevados comprimem as margens de lucro dos processadores de laticínios, particularmente em mercados sensíveis ao preço, onde a acessibilidade é uma preocupação fundamental. Além disso, as alergias a laticínios, que são distintas da intolerância à lactose, afetam uma parcela menor dos consumidores. Ao contrário da intolerância à lactose, que está relacionada à deficiência de enzimas, as alergias a laticínios envolvem reações do sistema imunológico que podem desencadear sintomas graves, estreitando ainda mais o mercado endereçável para produtos lácteos.
Concorrência de alternativas à base de plantas e não lácteas
Bebidas de aveia, amêndoa, soja e coco estão ganhando cada vez mais espaço nas prateleiras dos supermercados africanos, particularmente na África do Sul e no Quênia. Os consumidores urbanos nessas regiões percebem as opções à base de plantas como mais saudáveis, mais sustentáveis ou alinhadas com estilos de vida veganos. Em 2023, a Brookside Dairy introduziu uma linha de leite de amêndoa, reconhecendo que alguns consumidores provavelmente não retornarão aos produtos lácteos convencionais, mesmo com formulações sem lactose. Da mesma forma, a marca Nature and Goodness (N&G) da Juhayna no Egito oferece bebidas à base de amêndoa, direcionadas a millennials preocupados com a saúde que associam proteínas vegetais a benefícios como controle de peso e sustentabilidade ambiental. Embora as alternativas à base de plantas atualmente representem uma participação de um único dígito baixo do volume total de bebidas na África, as tendências de crescimento nos mercados desenvolvidos sugerem que a adoção na África provavelmente se acelerará à medida que a produção local escalar e as tarifas de importação forem reduzidas. Os processadores de laticínios enfrentam um desafio estratégico: investir em linhas de produtos à base de plantas arrisca canibalizar as receitas principais de laticínios, mas ignorar esse segmento permite que startups e concorrentes multinacionais capturem participação de mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formatos Fermentados Superam o Leite ConvencionalAs Bebidas de Iogurte representaram 27,43% da receita de mercado em 2025, refletindo a demanda dos consumidores por bebidas ácidas e ricas em probióticos que servem tanto como lanches quanto como substitutos de refeições. O Kefir e Outras Bebidas Lácteas Fermentadas, embora menores em volume geral, têm projeção de crescer a uma taxa anual de 7,04% até 2031. Esse crescimento é impulsionado pelo interesse dos consumidores urbanos em métodos tradicionais de fermentação e maior teor de culturas vivas. O Leite Probiótico, que inclui leite fluido fortificado com cepas de Lactobacillus ou Bifidobacterium adicionadas, atrai domicílios preocupados com a saúde dispostos a pagar um prêmio por benefícios funcionais à saúde.
A categoria Outros inclui leite aromatizado, bebidas de leite condensado adoçado e produtos híbridos que combinam laticínios com suco de frutas ou proteínas vegetais. O portfólio de iogurte para beber da Juhayna, que detém a maior participação de mercado no Egito, demonstra como os fabricantes podem dominar um segmento oferecendo variantes estilo grego, mexido e misturado com frutas para atender às diversas preferências dos consumidores. As soluções de iogurte para beber ambiente da Tetra Pak, introduzidas na Nigéria e no Egito em 2024 e 2025, proporcionam um prazo de validade de 12 meses sem refrigeração. Essa inovação permite a distribuição para áreas do interior e ajuda a reduzir as perdas relacionadas à deterioração.

Por Teor de Gordura:
Dominância do Integral Cede Espaço a Mudanças Orientadas pela SaúdeAs bebidas lácteas integrais ou com teor integral de gordura têm projeção de representar 55,21% do volume em 2025, impulsionadas pelas preferências dos consumidores por sabor, saciedade e normas culturais que associam a riqueza à qualidade. No entanto, as formulações com baixo teor de gordura devem crescer a uma taxa anual de 7,49% até 2031, à medida que os consumidores urbanos adotam cada vez mais dietas com controle calórico e respondem às mensagens de saúde pública sobre riscos cardiovasculares. As variantes desnatadas ou sem gordura permanecem uma categoria de nicho, atraindo principalmente entusiastas do fitness e pacientes diabéticos que priorizam proteína em detrimento de gordura.
De acordo com a Agência de Padrões Lácteos da África do Sul, as vendas no varejo de leite em temperatura ultra-alta aumentaram 1,6% nos 12 meses encerrados em julho de 2024, com as SKUs com baixo teor de gordura e desnatadas representando uma parcela significativa do volume incremental. O portfólio de bebidas da Nestlé Nigéria, que gerou NGN 342,3 bilhões (228 milhões de USD) em 2024, inclui variantes NIDO com creme integral e com gordura reduzida, permitindo à empresa atender a segmentos de consumidores diversificados.
Por Tipo de Embalagem:
Sachês Desafiam a Supremacia das CaixasEm 2025, as caixas representaram 52,43% do volume de embalagens. Isso foi sustentado por cadeias de suprimentos bem estabelecidas, familiaridade do consumidor e sua adequação tanto para distribuição refrigerada quanto ambiente. Os sachês devem crescer a uma taxa anual de 7,72% até 2031, impulsionados por benefícios como menores custos de material, peso de transporte reduzido e conveniência para consumo em movimento.
As garrafas, principalmente de plástico ou vidro, atendem a segmentos premium onde características como transparência e possibilidade de revedamento justificam custos de embalagem mais elevados. As latas permanecem uma opção de nicho, usadas principalmente para bebidas de leite condensado adoçado e bebidas lácteas enriquecidas com energia. A categoria "Outros" inclui formatos bag-in-box e dispensadores a granel, utilizados principalmente em canais de serviço de alimentação. Os sachês com bico da SIG, introduzidos para embaladores contratados africanos em 2024, reduzem o peso da embalagem em 30% em comparação com garrafas rígidas e oferecem consumo com uma mão, tornando-os atraentes para passageiros e escolares.
Por Canal de Distribuição:
Consumo Fora do Local Lidera, Consumo no Local AceleraOs canais fora do estabelecimento, que incluem supermercados, hipermercados, lojas de conveniência, lojas especializadas e varejo online, representaram 64,54% das vendas em 2025. Isso reflete a forte preferência pelo consumo em casa. Os pontos de venda no estabelecimento, como cafés, restaurantes de serviço rápido e buffets de café da manhã em hotéis, devem crescer a uma taxa anual de 7,73% até 2031. Esse crescimento é impulsionado por fatores como a crescente urbanização e o aumento da renda disponível.
Dentro dos subsegmentos fora do estabelecimento, os supermercados e hipermercados continuam a dominar devido à sua ampla variedade de produtos, preços promocionais e disponibilidade de expositores refrigerados que incentivam compras por impulso. As lojas de conveniência e postos de combustível estão adicionando câmaras frias para atender à crescente demanda por produtos para consumo em movimento. O varejo online, no entanto, permanece em estágio inicial fora da África do Sul e do Quênia, principalmente devido a desafios com a logística de última milha e às preferências dos consumidores de inspecionar produtos perecíveis antes da compra. As lojas especializadas, como boutiques de alimentos saudáveis e mercearias orgânicas, atendem a mercados de nicho oferecendo produtos como opções sem lactose, probióticas ou à base de plantas.
Análise Geográfica
Mercado de Bebidas à Base de Laticínios na África do Sul
A África do Sul liderou o mercado em 2025, capturando 29,21% do valor de mercado. Esse desempenho foi sustentado por um setor de laticínios com valor bruto de aproximadamente ZAR 25 bilhões (1,39 bilhões de USD) em 2023 e cerca de 984 produtores comerciais de leite [3]. Cerca de 10 processadores, incluindo Clover, Lactalis, Danone, Nestlé e Woodlands, controlavam 70% do volume, criando um cenário competitivo moderadamente consolidado. O leite ultrapasteurizado (UHT) e o leite esterilizado representaram 28% da utilização de leite não processado, enquanto produtos fermentados como maas e iogurte responderam por 15%. As vendas no varejo de leite UHT aumentaram 1,6% nos 12 meses encerrados em julho de 2024, e a produção de leite adoçado, aromatizado ou colorido cresceu 9% nos primeiros nove meses de 2024. Um surto de febre aftosa em 2024 afetou 37 fazendas em KwaZulu-Natal e no Cabo Oriental, levando ao abate de aproximadamente 430 cabeças de gado e a restrições temporárias de movimentação que atrasaram as entregas. A Lactalis África do Sul lançou sua linha Parmalat Protein em 2024, oferecendo iogurte proteico e leite proteico voltados para consumidores com foco em condicionamento físico.
Mercado de Bebidas à Base de Laticínios na Nigéria
Espera-se que a Nigéria seja o segmento de crescimento mais rápido, com uma taxa de crescimento anual de 7,87% até 2031. Esse crescimento é impulsionado pela Política Nacional de Laticínios lançada em junho de 2024, que visa ampliar a produção doméstica e reduzir a fatura anual de importações de laticínios do país, avaliada em 1,5 bilhões de USD. A produção doméstica atingiu 600.000 toneladas em 2024, deixando uma lacuna significativa de oferta preenchida por importações de leite em pó com gordura vegetal e leite UHT. Em 2025, a UAC da Nigéria adquiriu a Chi Limited, proprietária das marcas de bebida de iogurte Hollandia e do suco Chivita, da The Coca-Cola Company, sinalizando consolidação e aumento de investimentos na fabricação local.
Mercado de Bebidas à Base de Laticínios no Egito e no Quênia
Outros desenvolvimentos notáveis incluem o mercado do Egito, onde o iogurte para beber detém uma participação significativa na categoria e é apoiado por exportações para mais de 40 mercados internacionais. O portfólio de produtos da Juhayna inclui leite fresco (58% de participação em leite puro, 51% de participação em leite aromatizado), iogurte grego e iogurte batido (30% de participação em iogurte de colher) e bebidas vegetais de amêndoa sob a marca N&G. No Quênia, a Brookside Dairy, na qual a Danone detém uma participação de 40%, controla de 40 a 45% do volume de leite processado. A empresa obtém leite de mais de 200.000 agricultores em 27 condados.
Panorama regulatório
A regulamentação de bebidas à base de laticínios em toda a África é moldada por um ambiente de normas em camadas que abrange autoridades nacionais, comunidades econômicas regionais e harmonização em nível continental. Em fevereiro de 2025, a União Africana adotou o Estatuto que estabelece a Agência Africana de Segurança Alimentar (AfFSA), posicionando a avaliação de riscos à segurança alimentar e o compartilhamento de dados como um ponto de referência continental para os estados membros e o comércio transfronteiriço.
Em matéria de normas, os processadores geralmente se alinham aos princípios do Codex, ao mesmo tempo em que atendem às normas regionais e africanas emergentes para definições de produtos, limites microbiológicos e químicos, rotulagem e requisitos de processamento. Na África Oriental, as normas harmonizadas da EAC (por exemplo, EAS 27 para leite UHT e normas lácteas relacionadas) fornecem uma base de conformidade para produtos que circulam dentro do bloco. No nível continental, a ARSO tem avançado nas normas africanas de laticínios, incluindo DARS 1049:2025 para leite UHT e DARS 1057-2025 para especificações de iogurte, além de atividades de votação no final de 2025 para normas adicionais de rascunho relacionadas a laticínios, o que pode afetar a velocidade com que as marcas escalam as mesmas formulações e alegações de embalagem em múltiplos mercados africanos.
Análise da cadeia de valor
A cadeia de valor vai desde a alimentação e insumos de saúde animal até a produção na propriedade (predominantemente de pequenos produtores em muitos mercados), a agregação e refrigeração do leite, o transporte até os processadores, a fabricação (fermentação, UHT e formulação de valor agregado), a conversão ou aquisição de embalagens e, por fim, a distribuição por meio do comércio moderno, comércio tradicional e food service. Uma divisão estrutural persiste entre canais informais de leite fresco e processadores formais que usam uma combinação de leite doméstico e leite em pó importado para gerenciar a sazonalidade, a variabilidade da qualidade e as lacunas na cadeia de frio. Esses atritos aumentam a importância dos centros de coleta, tanques de refrigeração e testes de qualidade como guardiões para bebidas fermentadas e funcionais, nas quais a estabilidade de culturas vivas e a conformidade com a segurança são centrais.
Em 2026, múltiplos investimentos apontaram para uma mudança contínua em direção à integração vertical e plataformas agroindustriais que conectam forragem, gestão de rebanhos e capacidade de processamento. A NSIA da Nigéria assinou um Memorando de Entendimento em março de 2026 com a Asset Green Ltd para uma plataforma integrada de produção e processamento de gado leiteiro no valor de 496 milhões de USD, incluindo uma fazenda de grande escala e processamento. Em junho de 2026, a Pure Dairy Herds anunciou um complexo de fazenda leiteira e processamento no valor de 250 milhões de USD no Estado de Ogun. Na África Austral, a aquisição da Ladismith Cheese pela Woodlands Dairy em maio de 2026 (cerca de 50 milhões de USD) destaca a consolidação em torno da escala de processamento e da utilização de ingredientes ou subprodutos (queijo, manteiga, pós) que podem apoiar a economia de formulação de bebidas e a resiliência do fornecimento.
Cenário Competitivo
O mercado de bebidas lácteas na África é moderadamente concentrado. Empresas multinacionais, incluindo Danone, Nestlé e Lactalis, competem com players regionais notáveis como Juhayna, Brookside, Clover e FrieslandCampina WAMCO. Na África do Sul, aproximadamente 10 processadores respondem por 70% do volume de mercado. Por outro lado, na Nigéria e no Quênia, o mercado é mais fragmentado, com comerciantes informais e laticínios artesanais detendo participações substanciais, especialmente nas áreas rurais.
A integração vertical tornou-se uma estratégia fundamental no mercado, abrangendo desde a infraestrutura de resfriamento no nível da fazenda até as redes de distribuição no varejo. Por exemplo, a Juhayna opera quatro plantas e 39 centros de distribuição, enquanto a Brookside obtém leite de mais de 200.000 produtores e investiu KSh 112 milhões (USD 867.000) em tanques de resfriamento em julho de 2025. A tecnologia de embalagem asséptica, licenciada da Tetra Pak e da SIG Combibloc, permite a distribuição ambiente e elimina a dependência de sistemas de cadeia de frio não confiáveis. Isso proporciona uma vantagem competitiva em regiões onde a infraestrutura de refrigeração é insuficiente para atender à demanda.
Oportunidades permanecem nos segmentos sem lactose e à base de plantas, onde a capacidade de produção local tem dificuldade em atender à crescente demanda dos consumidores. Essa lacuna força os varejistas a importar alternativas de preço premium da Europa e da Ásia. O lançamento de leite de amêndoa pela Brookside em 2023 e a marca de produtos à base de plantas N&G da Juhayna destacam como os players estabelecidos estão se diversificando para abordar as restrições estruturais no mercado de laticínios. Empresas menores, como a Inyange Industries em Ruanda e a Pearl Dairy Farms em Uganda, estão aproveitando o abastecimento local e atendendo às preferências de sabor regionais para competir com empresas multinacionais maiores. No entanto, o acesso limitado a capital e tecnologia avançada continua a representar desafios significativos para essas empresas menores. A conformidade regulatória também desempenha um papel crítico na formação da dinâmica competitiva. A adesão aos padrões do Codex Alimentarius, incluindo limites microbianos e limiares de aflatoxina, é essencial. Por exemplo, as restrições de licença de importação do Conselho Leiteiro do Quênia de 2023 a 2025 sobre o leite ugandês da Brookside ilustram como os padrões regulatórios podem atuar como barreiras não tarifárias dentro do mercado.
Líderes do Setor de Bebidas à Base de Laticínios na África
-
Danone S.A.
-
Nestlé S.A.
-
Clover Industries Ltd
-
Lactalis Group
-
Brookside Dairy Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bebidas à Base de Laticínios na África Empresas cobertas neste relatório
- Danone S.A.
- Nestlé S.A.
- Lactalis Group
- Clover Industries Ltd
- Brookside Dairy Ltd
- FrieslandCampina WAMCO
- Parmalat South Africa
- Promasidor Holdings
- Arla Foods
- Almarai Co.
- Juhayna Food Industries
- Chi Ltd (Coca-Cola Nigeria)
- Inyange Industries
- Seprod Ltd
- Pearl Dairy Farms (Lato Milk)
- Sodiaal
- Morinaga Nutritional Foods Inc.
- Chobani LLC
- First Choice
- Saputo Inc.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária é a construção de reservas locais de leite e capacidade de processamento para reduzir a dependência de importações e apoiar uma distribuição mais amplia de bebidas lácteas de maior margem (formatos fermentados, funcionais e ambientes). Em 2026, o pipeline de investimentos integrados em laticínios fornece evidências visíveis: a plataforma de 496 milhões de dólares americanos da NSIA da Nigéria e da Asset Green em março de 2026, e o complexo de 250 milhões de dólares americanos da Pure Dairy Herds no Estado de Ogun, anunciado em junho de 2026. A agenda de modernização da Tanzânia tem foco semelhante, onde o Conselho de Laticínios da Tanzânia apresentou um roteiro de 2025 a 2035 avaliado em cerca de 200,72 milhões de dólares americanos, incluindo planos para 150 novos centros de coleta de leite. Juntos, esses programas visam resolver os obstáculos que afetam o fornecimento consistente de bebidas lácteas fermentadas, leite probiótico e linhas com teor reduzido de lactose.
Há também um espaço adjacente na ampliação de ofertas de longa vida de prateleira e com teor reduzido de lactose que se adequam às restrições de infraestrutura, ao mesmo tempo em que expandem a base de consumidores endereçável. Soluções de processamento e embalagem ambiente que reduzem a dependência da cadeia de frio apoiam a distribuição no interior, e investimentos em centros de coleta e atualizações de plantas melhoram a consistência de qualidade para bebidas com culturas vivas. O financiamento e programas públicos podem ampliar ainda mais os pontos de entrada para fornecedores de equipamentos, coempacotadores e marcas, à medida que os processadores atualizam suas capacidades de UHT, controle de fermentação e embalagem.
Desenvolvimentos industriais recentes em Mercado de Bebidas à Base de Laticínios na África
- Abril de 2026: A Nestlé Nigéria assinou um memorando de entendimento com o Governo Federal da Nigéria para estabelecer um Centro de Desenvolvimento de Competências em Laticínios focado em genética de gado e produtividade láctea. O centro apoia esforços para melhorar a qualidade do leite local e a consistência do fornecimento, alimentando os planos dos processadores de expandir os portfólios de bebidas lácteas de valor agregado, reduzindo a exposição a insumos importados.
- Março de 2026: A NSIA assinou um memorando de entendimento com a Asset Green Ltd para uma plataforma integrada de produção e processamento de gado leiteiro de 496 milhões de dólares americanos na Nigéria, incluindo uma fazenda de grande escala e instalações de processamento. Este projeto visa os obstáculos na produção na propriedade, coleta e processamento para permitir a ampliação de bebidas lácteas fermentadas e bebidas probióticas em diversos mercados.
- Novembro de 2024: A Clover lançou novas bebidas lácteas na África do Sul, incluindo variantes de leite aromatizado UHT de 1 litro (chocolate e morango) com vitamina D e cálcio adicionados e sem adição de açúcar, e o Tropika Drinking Yoghurt com sabores de frutas tropicais. Os lançamentos reforçaram a premiumização em canais convencionais e ampliaram as propostas funcionais e aromatizadas que competem com o leite fresco comoditizado.
Mercado de Bebidas à Base de Laticínios na África Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange bebidas lácteas prontas para beber comercializadas em toda a África que são à base de leite ou leite fermentado, e são consumidas como bebidas por meio de canais no estabelecimento e fora do estabelecimento.
Exclusões do escopo: Exclui bebidas à base de plantas e bebidas nutricionais não lácteas, mesmo quando estão ao lado de bebidas lácteas nas prateleiras do varejo.
Visão Geral da Segmentação
- Por Tipo de Produto
- Leite Probiótico
- Bebida de Iogurte
- Kefir e Outras Bebidas Lácteas Fermentadas
- Outros
- Por Teor de Gordura
- Integral/Gordo
- Baixo Teor de Gordura
- Desnatado/Sem Gordura
- Por Tipo de Embalagem
- Caixas
- Garrafas
- Sachês
- Latas
- Outros
- Por Canal de Distribuição
- Consumo no Local
- Consumo Fora do Local
- Supermercados / Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Lojas de Varejo Online
- Outros
- Por Geografia
- África do Sul
- Egito
- Nigéria
- Quênia
- Restante da África
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos sólida sobre produção de laticínios, fluxos comerciais e sinais de consumo que possam ser comparados entre os países africanos. Recorremos a fontes públicas como FAOSTAT, UN Comtrade, indicadores do Banco Mundial, publicações de institutos nacionais de estatística e publicações de órgãos alfandegários e de normas para ancorar volumes, dependência de importações e direção de preços.
Em seguida, informações de suporte são revisadas a partir de relatórios anuais de empresas, apresentações a investidores, sites de associações e cobertura de imprensa de reputação para compreender lançamentos de categorias, mudanças de embalagem e alterações no canal de distribuição. Quando necessário, também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, além de um banco de dados de remessas de importação e exportação em nível de embarque para verificar cruzadamente os movimentos transfronteiriços e mapear os principais corredores. Essas fontes documentais não são exaustivas, e referências adicionais são utilizadas durante a coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que as fontes documentais não conseguem mostrar claramente, especialmente a composição por país, a divisão por canal e as faixas de preço realistas por tipo de produto. Conversamos com um conjunto diversificado de fabricantes, distribuidores, participantes do comércio moderno e tradicional e especialistas em categorias nos principais mercados africanos, e então reconciliamos as diferenças por meio de verificações de acompanhamento para que as premissas permaneçam práticas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 40% |
| Players menores: 17% | Gerentes: 46% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído utilizando uma lógica de cima para baixo e de baixo para cima em um modelo integrado. A construção de cima para baixo parte de pools de demanda de bebidas lácteas em nível de país, onde os dados de produção e comércio são reconstruídos e então moldados com indicadores de consumo, antes que os totais sejam divididos em categorias de bebidas à base de laticínios.
Para manter o modelo fundamentado, corroboramos os totais utilizando verificações seletivas de baixo para cima, como faixas de preço por litro amostradas por formato, verificações de composição de canal e padrões de venda de fornecedores e distribuidores, quando disponíveis. Quando os dados são escassos para países menores, as lacunas são tratadas por meio de aproximação utilizando dependência de importações, urbanização e comportamento de mercados vizinhos, e então corrigidas após o retorno das pesquisas primárias.
Os principais insumos que orientam o modelo incluem sinais de produção e utilização de laticínios para bebidas, fluxos de importação e exportação de bebidas lácteas e bases lácteas relacionadas, direção do consumo per capita de laticínios, penetração no varejo de embalagens refrigeradas versus ambiente e composição de embalagens, como caixas versus garrafas e sachês, que influencia os preços. Para as previsões, é utilizada análise de cenários, com trajetórias de demanda e preços testadas sob estresse em relação à inflação, acessibilidade e expansão da cadeia de frio discutidas pelos participantes do setor.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como litros implícitos per capita nos países em foco e faixas de preço esperadas por litro por tipo de embalagem e canal. Grandes variações acionam uma segunda revisão, onde as premissas são reavaliadas e, quando necessário, são realizadas ligações de acompanhamento para revalidar o driver específico que causou a lacuna.
Antes da aprovação final, o modelo e o relatório passam por uma revisão analítica em múltiplas etapas para que a lógica de cálculo, as unidades e os totais por país permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento relevante altera os fluxos comerciais, os preços ou a regulamentação, seguidas de uma revisão final pré-entrega para manter a perspectiva atualizada.
Dimensionamento do Mercado de Bebidas à Base de Laticínios na África pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes estimativas publicadas para bebidas à base de laticínios na África podem variar porque o limite da categoria nem sempre é tratado da mesma forma, e porque as premissas de preço são aplicadas de maneira diferente entre países e formatos de embalagem. O momento também importa, pois a inflação, os pontos de conversão cambial e as perturbações comerciais podem alterar o tamanho em valor mesmo quando os volumes permanecem estáveis.
Ao acompanhar os principais sinais de demanda e atualizar as premissas de momento cambial, a Mordor Intelligence mantém a estimativa vinculada aos volumes de bebidas lácteas em litros e às faixas de preço realistas por litro por canal, enquanto algumas fontes parecem mesclar categorias de laticínios mais amplas ou aplicar crescimento de valor agressivo sem corresponder à composição de embalagens e países.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,62 bilhões de USD (2026) | |
| Consultoria Regional A | 9,91 bilhões de USD (2025) | Utiliza um escopo mais amplo do Oriente Médio e África e uma cesta de produtos diferente que inclui agrupamentos adicionais de bebidas lácteas, o que eleva o total em comparação com uma definição de bebidas exclusiva para a África. |
| Editora Comercial B | 22,90 bilhões de USD (2024) | Parece contabilizar um conjunto muito mais amplo de pools de valor de laticínios e aplica premissas de crescimento de valor mais elevadas, o que pode superestimar o mercado exclusivo de bebidas quando a composição de embalagens e a acessibilidade por país não são restringidas. |
A dispersão entre os três valores decorre principalmente da cobertura geográfica e de onde o limite do produto é definido, seguida pela forma como os preços são convertidos e projetados. Quando o escopo é mantido na África e o modelo é ancorado em volumes e preços baseados em canal, o número resultante permanece mais fácil de rastrear e reproduzir ano após ano.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de bebidas à base de laticínios na África em 2031?
Prevê-se que o mercado alcance 6,42 bilhões de USD até 2031, crescendo a um CAGR de 6,80%.
Qual país deve registrar a taxa de crescimento mais rápida até 2031?
Projeta-se que a Nigéria avance a uma CAGR de 7,87%, sustentada pela sua Política Nacional de Laticínios de 2024.
Qual categoria de produto lidera atualmente as contribuições de receita?
A Bebida de Iogurte deteve 27,43% da receita de 2025, tornando-a a maior categoria.
Qual é a importância da intolerância à lactose para a estratégia de mercado?
Com taxas de intolerância acima de 80% em vários países africanos, os processadores lançam cada vez mais linhas sem lactose e à base de plantas para capturar consumidores sensíveis.
Qual formato de embalagem está ganhando participação mais rapidamente?
Prevê-se que os sachês cresçam a uma CAGR de 7,72%, impulsionados pelo menor custo e pela conveniência para consumo em movimento.