
ゼロトラストセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
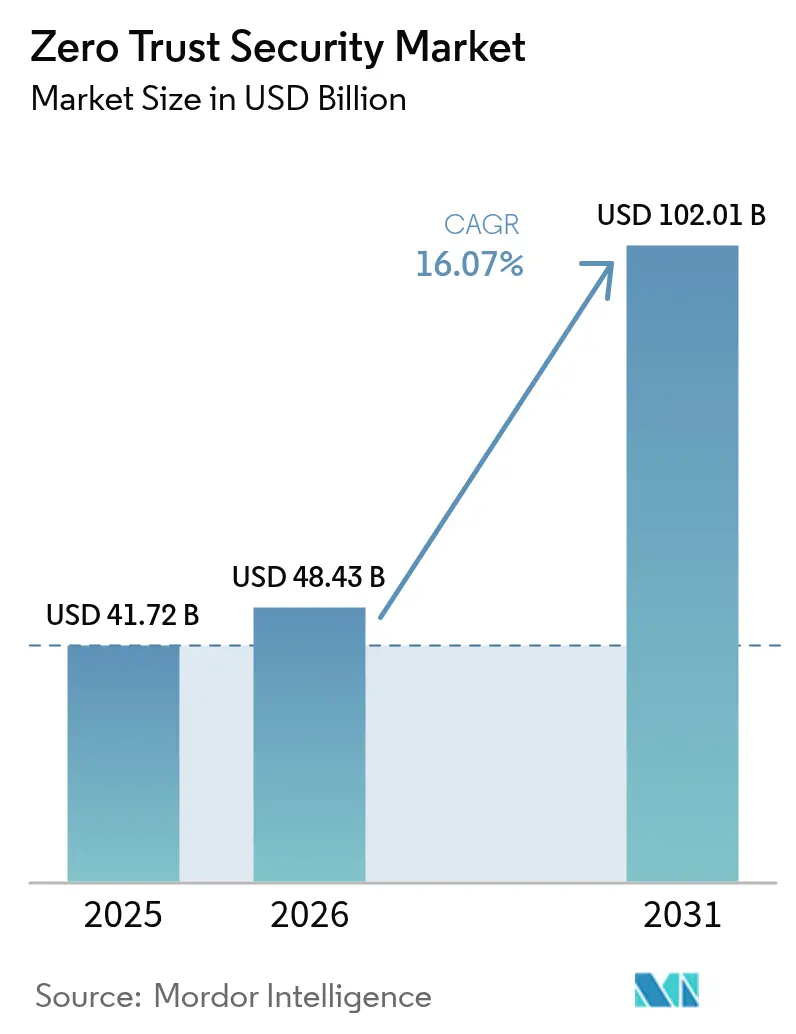
| 市場規模 (2026) | 48.43 十億米ドル |
| 市場規模 (2031) | 102.01 十億米ドル |
| Growth Rate (2026 - 2031) | 16.07 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
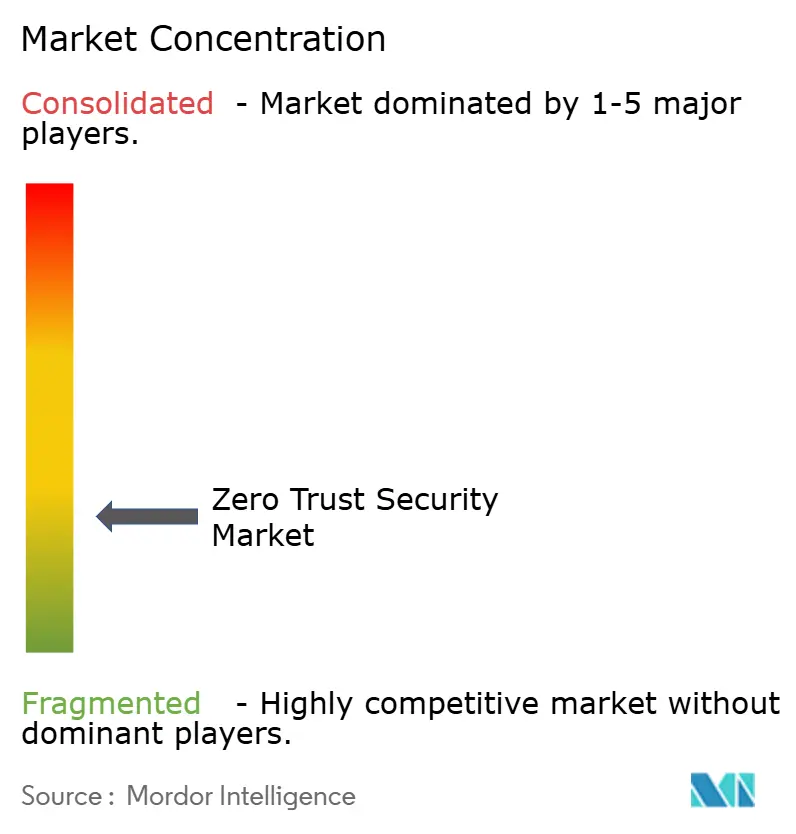
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるゼロトラストセキュリティ市場分析
ゼロトラストセキュリティ市場規模は、2025年の417億2,000万米ドルから2026年には484億3,000万米ドルへと成長し、2026年〜2031年の16.07%のCAGRで2031年までに1,020億1,000万米ドルに達すると予測されています。リモートワークの恒久化、クラウドネイティブアーキテクチャの普及、および侵害コストの増大により、組織はペリメーター中心の防御から、すべての資産を強化する継続的検証モデルへと移行しています。2021年の米国大統領令から欧州・アジアにおける進化するデータ保護規制に至るまで、規制上の要請がゼロトラスト要件を成文化し続けています。企業はまた、保護されていないAPIを露出させるマシン間トラフィックの急増にも直面しており、ランサムウェアインシデントは事実上すべての業界セグメントに影響を及ぼしています。ベンダーはアイデンティティ、ネットワーク、エンドポイントのコントロールを統合クラウドプラットフォームに組み込むことで対応しており、製品販売から成果ベースのサービス契約への着実なシフトを促進しています。
レポートの主要ポイント
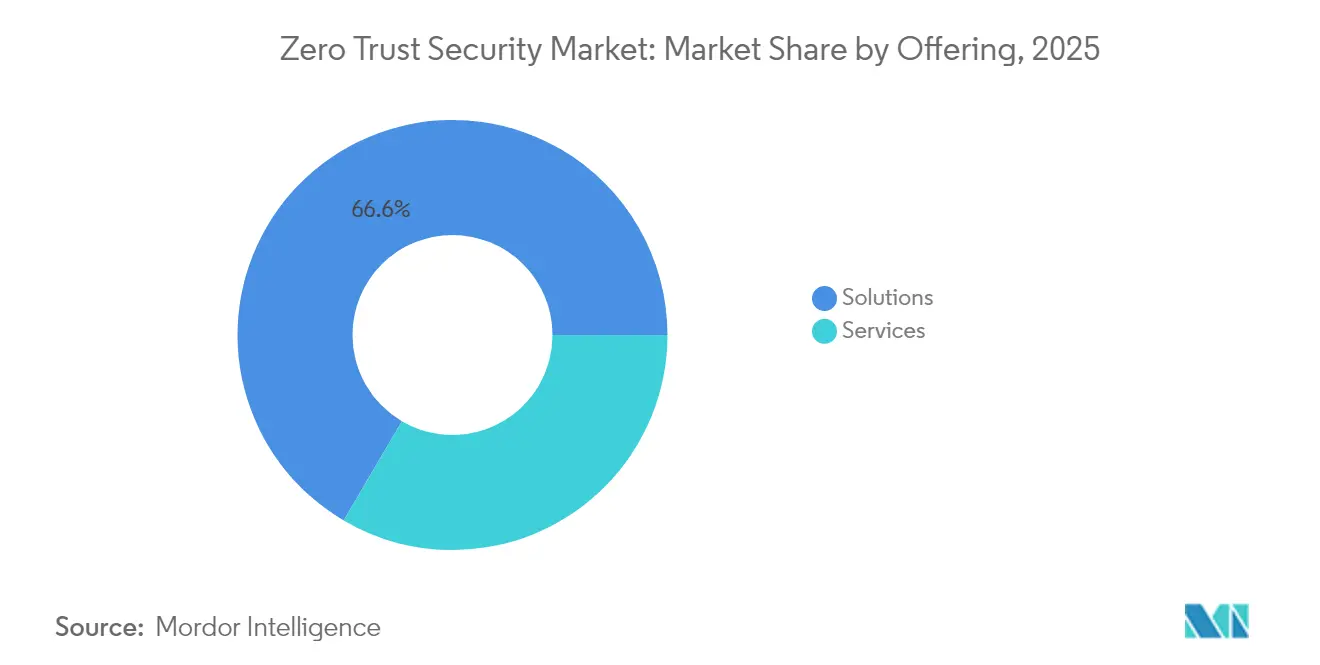
- オファリング別では、ソリューションが2025年に66.55%の収益シェアをリードしているが、サービスは2031年にかけて19.05%のCAGRで伸長すると予測されています。
- 展開モード別では、オンプレミスが2025年のゼロトラストセキュリティ市場シェアの53.85%を占め、クラウド展開は2031年にかけて19.66%のCAGRで拡大しています。
- 組織規模別では、大企業が2025年の支出の59.62%を占めており、中小企業(SME)は18.02%のCAGRで成長する見込みです。
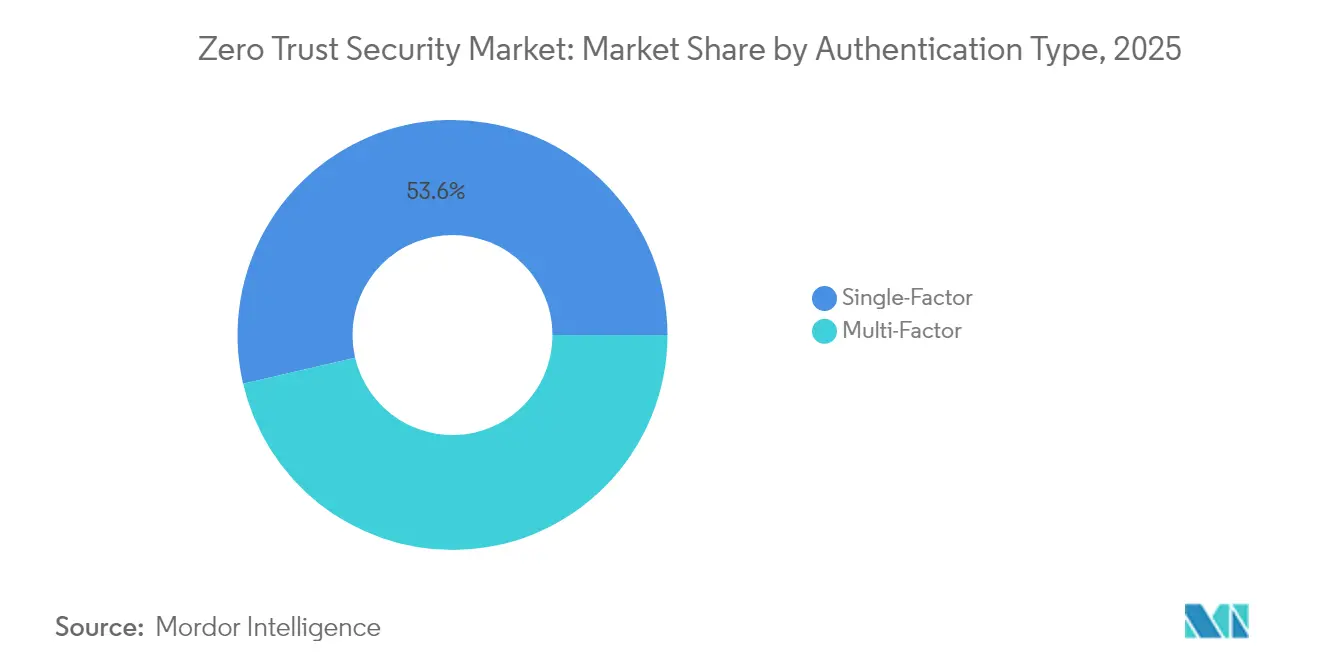
- 認証タイプ別では、シングルファクター方式が2025年に53.64%のシェアを維持する一方、マルチファクターオプションは19.78%のCAGRで増加しています。
- エンドユーザー産業別では、銀行・金融サービス・保険(BFSI)が2025年に23.12%のシェアを獲得しており、ヘルスケアが18.21%のCAGRで最も急速な成長軌跡を示しています。
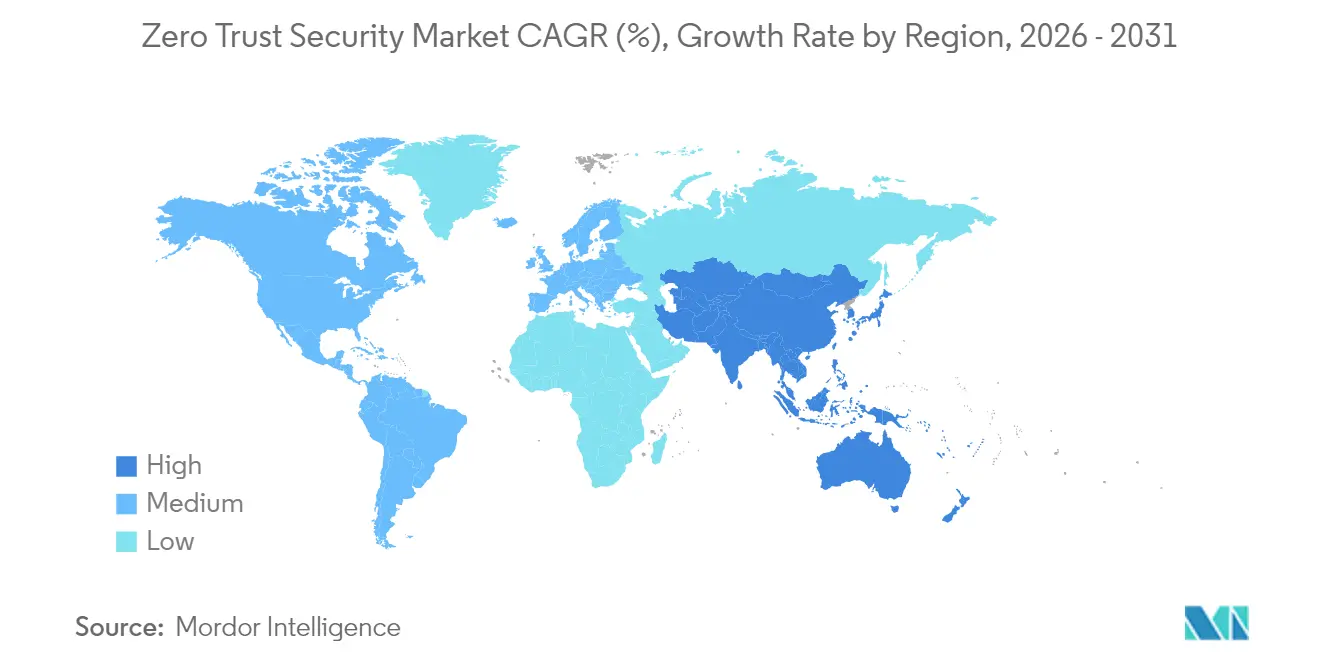
- 地域別では、北米が2025年の収益の34.72%を占めていますが、アジア太平洋は2031年にかけて18.63%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ゼロトラストセキュリティ市場のドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データ侵害件数の増加 | +3.2% | 北米と欧州に集中するグローバル | 短期(2年以内) |
| リモート・ハイブリッドワークフォースの拡大 | +2.8% | 北米と欧州が主導するグローバル | 中期(2〜4年) |
| 規制上の要請の増大 | +2.1% | 北米とEUが中心、APACが台頭 | 長期(4年以上) |
| マシントラフィックおよびAPIトラフィックの爆発的増加 | +1.9% | クラウドネイティブ地域に集中するグローバル | 中期(2〜4年) |
| スマートNICマイクロセグメンテーション | +1.4% | 北米とAPACが中心市場 | 長期(4年以上) |
| アイデンティティとネットワークの収束 | +1.6% | エンタープライズセグメントで早期採用が進むグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データ侵害件数の増加
2024年にはゼロデイ脆弱性が3倍に増加し、ランサムウェアは92%の業界にわたる全侵害の3分の1を占めました。[1]Verizon、「2024年データ侵害調査レポート」、verizon.com 人的要因がインシデントの68%に寄与しており、企業は内部侵害を前提とした継続的検証の採用を迫られています。サードパーティの脆弱性は68%増加し、組織はゼロトラスト原則をサプライヤーにまで拡張することを余儀なくされています。インサイダー脅威は金融機関に対してインシデント1件あたり平均1,620万米ドルのコストをもたらしています。したがって、侵害のコスト経済学は、高コストな事後対応よりもゼロトラストコントロールへの予防的支出を支持しています。
リモート・ハイブリッドワークフォースの拡大
恒久的なリモートワークはVPN中心のアクセスを無効化します。ゼロトラストアーキテクチャを採用した組織では、インシデント対応時間が83%短縮され、侵害の成功件数が80%減少しました。NTT DATAの展開では、30日間で50,000ユーザーを接続し、クラウド提供型のスケーラビリティを実証しました。リモートブラウザーアイソレーションツールは分散したスタッフを生産性を損なうことなく保護し、ゼロトラストネットワークアクセスへの持続的な需要を促進しています。
規制上の要請の増大
米国の大統領令はすべての連邦機関にゼロトラストへの移行を義務付けており、民間部門における類似プログラムの普及を促しています。金融分野のPCI DSSの改定およびヘルスケア分野のHIPAAの改良は、ペリメーターチェックよりも継続的検証を推進しています。サプライチェーンセキュリティ法はベンダーにゼロトラストへの準拠を証明することを求めることが増えており、監査証跡を簡素化する統合プラットフォームが有利な立場に立っています。
マシントラフィックおよびAPIトラフィックの爆発的増加
APIコールは人間のウェブリクエスト数を上回り、無人エンドポイントを露出させています。プラットフォームはAIを組み込んでリアルタイムトラフィックをプロファイリングし、異常を検出します。Akamai Technologiesの2024年におけるNeosecおよびNoname Securityの買収は、API中心の防御に対する高まる需要を浮き彫りにしました。[2]Akamai Technologies、「2024年次報告書」、akamai.com 製造業者はゼロトラストマイクロセグメンテーションを活用して産業用IoTデバイスを保護し、稼働時間を維持しながら横断的な移動を制限しています。
ゼロトラストセキュリティ市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシー統合の障壁 | -2.1% | 既存企業でより顕著なグローバル | 中期(2〜4年) |
| 高額な初期アーキテクチャコスト | -1.8% | グローバルのSMEセグメント、新興市場 | 短期(2年以内) |
| シャドーITによるSaaSバイパス | -1.2% | 主に北米と欧州 | 短期(2年以内) |
| サプライヤーのデータ共有条項 | -0.9% | グローバル、規制コンプライアンス地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシー統合の障壁
数十年前のアプリケーションは最新の認証フックを持たないことが多く、展開スケジュールを延長するカスタムコネクターを必要とします。医療施設は、セキュリティを考慮せずに構築されたネットワーク対応医療機器の改修に苦労しています。[3]Gigamon、「医療機関向けゼロトラストガイド」、gigamon.com 製造業者は運用技術においても同様の制約に直面しており、稼働時間がセキュリティよりも優先されます。事前設定済みの統合をパッケージ化するベンダーは、摩擦を軽減しプロジェクトの投資回収期間を短縮します。
高額な初期アーキテクチャコスト
包括的なゼロトラストプログラムには、アイデンティティオーケストレーション、ネットワークセグメンテーション、および自動化されたポリシーエンジンが必要です。資本集約度はSMEを抑制する可能性がありますが、単一の侵害が初期支出を上回るのが通例です。サブスクリプションベースのクラウドサービスは資本障壁を緩和し、従量課金型の採用を可能にします。それでも、組織は展開範囲とリソースの限界を比較検討する必要があり、技術と専門知識を一体化したマネージドサービスオファリングの価値が強調されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ゼロトラストセキュリティ市場セグメント分析
オファリング別:
ソリューションの優位性の中でサービスが急伸ソリューションは2025年の収益の66.55%を占め、統合ポリシーエンジンと分析ダッシュボードを通じてゼロトラストセキュリティ市場の基盤を形成しています。しかし、企業がハイブリッド環境全体でのアーキテクチャの設計・展開・最適化をパートナーに依存するようになるにつれ、サービスは19.05%のCAGRで成長しています。
プロフェッショナルサービスが戦略を導き、マネージドオファリングはヘッドカウントを膨らませることなく継続的な最適化を提供します。Cipressによるグローバルアクセスコントロールの変革などの大規模な導入事例は、技術シフトと並行して必要とされる組織変革管理を浮き彫りにしており、ゼロトラストセキュリティ市場がサービス主導の価値提供へとシフトし続けている理由を説明しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


展開モード別:
クラウドの加速がオンプレミスの優位性に挑戦オンプレミスソリューションは2025年の支出の53.85%を維持しており、企業のデータセンター内に留まる規制対象ワークロードを反映しています。19.66%のCAGRで成長するクラウド展開は、即時のスケーラビリティと簡素化されたアップデートを求める企業を引き付けています。
ハイブリッドパターンが主流です。機密データはオンサイトに保持されつつ、SaaSゲートウェイがアイデンティティとポリシーロジックを管理します。コンプライアンスフレームワークがクラウド居住コントロールを認めるよう進化するにつれ、クラウドモデルに関連するゼロトラストセキュリティ市場規模は急速に拡大し、予測期間中にオンプレミスのリードを縮小することが期待されます。
組織規模別:
エンタープライズの優位性の中でSMEの採用が加速大企業は2025年の支出の59.62%を占め、予算を活用して独自のゼロトラストブループリントを構築しています。18.02%のCAGRで成長するSMEは、アイデンティティ、ネットワーク、エンドポイントセキュリティを単一ペインに集約した適切なサイズのSaaSバンドルをますます利用しています。
コスト分散型のサブスクリプションは参入障壁を下げ、中小企業がエンタープライズグレードの保護を享受できるようにします。ポリシー作成を自動化し、24時間365日のSOC監視を提供するベンダーは、リソースに制約のある購買者に強く支持されており、ゼロトラストセキュリティ市場のこのセグメントにおける成長の勢いを強化しています。
認証タイプ別:
マルチファクターの成長がシングルファクターの持続に挑戦シングルファクターアプローチはパスワード中心のシステムおよびユーザーエクスペリエンスへの懸念を背景に、依然として53.64%のシェアを保持しています。19.78%のCAGRで拡大するマルチファクター利用は、侵害コストの上昇と規制当局による多層チェックの推奨により支持を得ています。
最新のゼロトラストプラットフォームは生体認証、デバイスフィンガープリンティング、および行動分析を統合して摩擦のないエクスペリエンスを維持しています。この収束はパスワードの牙城を縮小させており、シングルファクター方式のゼロトラストセキュリティ市場シェアは2031年にかけて着実に低下することが示されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
ヘルスケアの加速がBFSIのリーダーシップに挑戦BFSIは早期採用と厳格な監督のおかげで2025年の収益の23.12%を占めました。ヘルスケアはランサムウェアが患者データと生命に関わるシステムを標的にするにつれ、18.21%のCAGRで成長しています。
製造業、エネルギー、政府が運用技術の露出に牽引されて続きます。小売・電子商取引は拡大するデジタルストアフロントを保護するためにゼロトラストを展開しています。業界横断的なモメンタムは、ゼロトラストがゼロトラストセキュリティ産業全体でニッチなパイロットからメインストリームのリスク管理標準へと進化したことを確認しています。
地理的分析
北米ゼロトラストセキュリティ市場
北米は、成熟した規制、広範なクラウド導入、およびベンダーの集積により、2025年の収益の34.72%を確保しました。連邦政府の義務化により、政府機関および請負業者は一貫したアーキテクチャへの移行を求められており、ニューヨークおよびトロントの金融ハブでは、他の業種にも波及する参照導入事例が示されています。しかしながら、クラウドネイティブの新興参入企業が価格と自動化において既存企業に挑戦しており、競争圧力は激化しています。
アジア太平洋ゼロトラストセキリティ市場
アジア太平洋地域は、2031年に向けて18.63%という最も高いCAGRを記録しています。シンガポールから日本に至る各国政府がゼロトラストの原則を組み込んだサイバーセキュリティロードマップを策定しており、企業はレガシーファイアウォールを飛び越えてクラウド提供型のコントロールへと移行することが可能となっています。製造業クラスターは、IT/OT統合環境を保護するためにマイクロセグメンテーションを活用しており、これにより同地域のゼロトラストセキュリティ市場がさらに拡大しています。
欧州・中東・アフリカゼロトラストセキュリティ市場
欧州の着実な進展は、プライバシー保護アーキテクチャを支持するGDPRおよびセクター固有の指令に起因しています。詳細な監査証跡とEU域内のデータセンターを提供するベンダーが支持を集めています。一方、中東およびアフリカでは、デジタル政府が近代化に向けた資金を投入しており新興市場としての潜在性が高まっていますが、地域の人材不足およびインフラの制約により、導入は依然として遅れています。

規制環境
ゼロトラストは、推奨されるプラクティスから、主要な法域における正式なコンプライアンスおよび調達要件へと移行しました。米国では、大統領令14028号がOMBメモランダムM-22-09を通じて実行に移されており、これは連邦政府のゼロトラスト目標を定めるもので、2026会計年度までの成熟化を延長する後続のメモによって強化されています。CISAも、機関の進捗を連邦の成熟度モデルに合わせるため、ゼロトラストアーキテクチャ実装レポート(2025年1月)を発表しました。
欧州では、指令(EU) 2022/2555(NIS2)が2023年1月に発効し、2024年10月17日までに各国の国内法制化が求められ、継続的認証、アクセスガバナンス、セグメンテーション機能に関連する基本的なリスク管理統制が引き上げられました。2026年1月、欧州委員会はNIS2およびEUサイバーセキュリティ法に影響する的を絞った改正案(2026/0012(COD))を提示し、さらなる標準化と、アイデンティティ、アクセス、信頼アーキテクチャのロードマップを形作る長期的な暗号俊敏性(ポスト量子への配慮を含む)への政策的注力を示しました。
バリューチェーン分析
ゼロトラストセキュリティのバリューチェーンは、要件と相互運用性を形作る標準および参照アーキテクチャから始まり、アイデンティティ・アクセス管理、エンドポイントセキュリティ、ネットワークセキュリティおよびセグメンテーション、ポリシーエンジン、分析、APIセキュリティといった中核技術サプライヤーへと移行します。プラットフォームベンダーはこれらの機能をスイートとしてパッケージ化し、その下流では、システムインテグレーター、クラウドサービスプロバイダー、マネージドセキュリティサービスプロバイダーが企業や公共部門の購入者向けに展開を設計・運用し、通常はクラウドマーケットプレイス、チャネルパートナー、直接的な企業向け販売を通じて流通します。
実装および保証活動は、統合の摩擦を減らし調達リスクを低減する政府作成のガイダンスの影響をますます受けています。NIST SP 1800-35(2025年6月)はNIST SP 800-207に沿った19の実装例を提供しており、一方CISAのガイダンスはゼロトラストの原則を運用技術(OT)環境にまで拡張しています(2026年4月)。ソフトウェアサプライチェーンの透明性も、CISA、NSA、および国際的なパートナーによって発表された共同SBOMガイダンス(2025年9月)に支えられ、チェーン全体で目に見える依存要素となりつつあり、統合されたゼロトラストスタック全体でベンダーの証明、依存関係の可視性、監査対応可能なエビデンスへの期待が高まっています。
競争環境
ゼロトラストセキュリティ市場には、プラットフォーム大手と機敏な専門プレーヤーが混在しています。Palo Alto Networks、Cisco、Fortinet はアイデンティティ、ネットワーク、エンドポイントのコントロールを統合スイートに集約しています。Zscalerはクラウドネイティブのゼロトラストエクスチェンジを通じて1日当たり5,000億件を超えるトランザクションを処理し、規模の優位性を強化しています。
戦略的な動きは統合を示しています。Aristaはゼロトラスト機能をCloudVisionに統合して自動化されたネットワークセグメンテーションを実現しました。Akamai TechnologiesはNeosecおよびNoname SecurityをAPIプロテクションの強化のために買収しました。VeeamとMicrosoftはゼロトラストの原則に沿ったAI搭載のレジリエンスを共同開発しました。
イノベーションはAI駆動の行動スコアリングに集中しており、Cloudflareのマルチドメインアプリケーションマッピングに関する最近の特許は自動化されたポリシー決定への注力を示しています。Zero Networksなどの新興プレーヤーは数分でインストールできる自動化されたマイクロセグメンテーションを推進し、リソースに制約のあるチームの支持を獲得しています。[4]Zero Networks、「Zero Networksが5倍の収益成長を達成」、zeronetworks.com したがって、競争の物語は、単独の機能の深さよりも、速度、自動化、およびエコシステム統合の幅を中心に展開しています。
ゼロトラストセキュリティ産業のリーダー企業
Palo Alto Networks Inc.
Cisco Systems Inc.
Zscaler Inc.
Okta Inc.
Fortinet Inc.
- *免責事項:主要選手の並び順不同
本レポートで取り上げたゼロトラストセキュリティ市場の企業
- Palo Alto Networks Inc.
- Cisco Systems Inc.
- Zscaler Inc.
- Okta Inc.
- Fortinet Inc.
- CrowdStrike Holdings Inc.
- Check Point Software Tech.
- IBM Corporation
- Akamai Technologies Inc.
- Illumio Inc.
- Appgate Inc.
- Netskope Inc.
- Cloudflare Inc.
- Duo Security LLC
- BeyondTrust Corp.
- CyberArk Software Ltd.
- Ping Identity Corp.
- SailPoint Technologies
- One Identity LLC
- Banyan Security Inc.
- Zero Networks Ltd.
- Elisity Inc.
- Versa Networks Inc.
- Vectra AI Inc.
- Guardicore Ltd. (Cisco Networks)

市場機会と将来展望
公共部門のプログラムは、商業購入者が再利用する導入ランブックを引き続き生み出しており、パッケージ化された実装、マネージドサービス、監査エビデンスの自動化に対する短期的な需要を生み出しています。改訂版の連邦ゼロトラストデータセキュリティガイド(CIO.gov、2025年5月)と、ゼロトラストポートフォリオ管理オフィスおよびチーフゼロトラストオフィサーの役割を確立する国防総省ディレクティブ型メモランダム25-003(2025年7月)も、部門横断的な連携と調達の整合を正式化しています。
2つ目の機会分野は、相互運用性主導の導入を中心としています。購入者は、独自設計よりも、受け入れられた成熟度モデルや参照構築にマッピングされるアーキテクチャをますます好むようになっています。NIST SP 1800-35(2025年6月)は業界の協力者とともに構築された19の商用実装例を提供しており、また国家安全保障局(NSA)は国家安全保障システム向けのゼロトラスト実装ガイドライン(ZIGs)入門書を発表しました(2026年1月)。これらの基盤は、モジュール式で標準に準拠したアイデンティティ、セグメンテーション、ポリシー実施に対する需要を強化するとともに、CISAによる運用技術へのゼロトラスト原則適用に関するガイダンス(2026年4月)に支えられ、継続的な統制検証、データ中心のポリシーマッピング、IT/OT環境への実装といった隣接ニーズも浮き彫りにしています。
ゼロトラストセキュリティ市場における最近の業界動向
- 2026年7月:Palo Alto Networksは、Prisma AIRS AI Gatewayの一般提供を発表しました。このアップデートは、AIインタラクションのポリシー、検査、ガバナンスを一元化することでゼロトラスト制御をAI利用にまで拡張し、プラットフォームのロードマップをユーザーとデバイスからエージェント型ワークフローへと発展させます。
- 2026年6月:Zscalerは、エージェント型AIを保護するための新しい製品イノベーションを発表しました。これにはAI Access Graphなどの機能や、Zero Trust Exchangeに関連するアップデートが含まれます。これにより、ゼロトラストは接続性とアクセス判断から、クラウドアプリケーションおよびサービス全体のAI主導のデータフローとアイデンティティに対する可視性と制御へと拡大します。
- 2025年5月:VeeamとMicrosoftは協業を拡大し、ゼロトラスト原則に沿ったAI対応のデータレジリエンスサービスを開始しました。この発表は、ゼロトラストのアクセス制御を回復志向のサイバーレジリエンスと結び付け、継続的な検証と強化されたバックアップおよび復旧ワークフローを組み合わせる企業プログラムを支援します。


ゼロトラストセキュリティ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、ゼロトラストセキュリティ市場は、エンタープライズ、クラウド、エッジ環境全体で、ユーザー、デバイス、アプリケーション、ワークロードへのアクセスが許可される前に継続的な検証を実施するツールおよびサービスを対象とし、収益はベンダーの販売レベルで米ドル建てで計上されます。
対象範囲の除外:ゼロトラストが個別にスコープされた成果物としてではなく、単なる付加要素として言及されるにすぎない広範なマネージドセキュリティサービス契約は除外します。
セグメンテーション概要
- オファリング別
- ソリューション
- サービス
- 展開モード別
- オンプレミス
- クラウド
- 組織規模別
- 中小企業(SME)
- 大企業
- 認証タイプ別
- シングルファクター
- マルチファクター
- エンドユーザー産業別
- ITおよび通信
- BFSI
- 製造業
- ヘルスケア
- エネルギーおよびユーティリティ
- 小売・電子商取引
- 政府および防衛
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- シンガポール
- マレーシア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を設定し、追跡可能な公開情報に基づいて前提を固めるために使用されました。NISTゼロトラストアーキテクチャ(SP 800-207)、CISAのゼロトラスト成熟度に関する取り組み、および購買行動を形作る同様の国家サイバーセキュリティフレームワークなど、政策・標準文書や導入ガイダンスを確認しました。また、米国経済分析局(デジタル投資の背景)、世界銀行およびOECDの指標(企業のデジタル化)、ITUのサイバーセキュリティベンチマークなどの情報源から得られる公開の支出およびリスクシグナルも参照しました。
この背景を市場モデルに変換するため、企業の開示資料、決算説明会の書き起こし、投資家向け資料、製品ドキュメントを用いて、ゼロトラスト関連収益がどのように認識・バンドルされているかを理解しました。特許データベースは、アイデンティティ、ポリシーエンジン、マイクロセグメンテーションを中心とするイノベーション活動をマッピングするために選択的に使用され、製品範囲のストレステストに役立ちました。ニュース・財務情報の購読サービスおよび企業財務・インテリジェンスの購読サービスも、企業活動やセグメント注記の迅速な相互確認に使用されました。これらのデスクリサーチ情報源は例示であり、データ収集、検証、明確化のために他にも多くの公開情報源が使用されました。
一次インタビューおよび調査
一次調査は、ゼロトラストプログラムのもとで実際に購入されているものと、マーケティング上そう呼ばれているに過ぎないものを検証するために使用されました。大企業および中規模組織全体の購入者や導入担当者、さらに地域を横断して取引構造や更新動向を把握しているチャネルパートナーやソリューション専門家とも対話しました。グローバルな視点を得るため、主要な地域全体で確認作業を分散させ、導入時期、価格圧力、クラウドとオンプレミスの比率に関する前提を調整できるようにしました。
一次調査現地作業の回答者分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):15% | アジア太平洋地域:47% |
| ミッドティア:48% | 機能/部門リーダー:26% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:22% | マネージャー:59% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定は、まず地域別に企業セキュリティ支出プールを再構築するトップダウンアプローチを用いて構築され、その後、アクセス、アイデンティティ、セグメンテーション制御層に関連するゼロトラスト導入率と支出強度を用いてフィルタリングされました。合計値を現実的に保つため、このモデルは、サンプル化されたベンダー収益開示、チャネルミックスの確認、主要モジュールに対する単純なASP×数量計算といった選択的なボトムアップ近似によって裏付けられ、これらは差異が見られた場合にシェアを調整するために使用されました。
数値に最も大きく影響するため、いくつかの実践的な入力値が主要なレバーとして扱われました。これには、規制対象セクターにおけるゼロトラストプログラム展開のペース、クラウド移行の強度(ポリシー層とアイデンティティ層への需要をシフトさせる)、ZTNAおよびマイクロセグメンテーションの導入パターン、平均契約期間および更新率、バンドル型プラットフォームと単品製品間の価格変動が含まれます。ベンダーが収益を明確に分けて開示していない場合は、製品範囲を最も近い開示済みセキュリティカテゴリにマッピングし、インタビューに基づく配分比率を適用することでギャップに対処し、これを地域の出荷およびブッキングに関するコメントと再度照合しました。
予測にあたっては、購買支出が侵害サイクルや予算引き締めによって変動し得ることから、シナリオ分析が用いられ、新たなシグナルが現れた際には入力値を迅速に更新できるようにしました。成長率は、関連するセキュリティサブカテゴリの直近の収益トレンド方向に関する簡易的なARIMAチェックを用いて調整され、これにより観測された勢いから大きく乖離しないよう軌道が保たれました。
データ検証と更新サイクル
算出結果は、地域の企業IT支出の方向性、インタビューで共有されたセキュリティ予算に関する心理、主要製品カテゴリの想定される収益規模など、独立したシグナル全体にわたる三角測量によって検証されました。成長率やシェアの変動が導入時期、価格設定、調達構成では説明できない場合は外れ値としてフラグを立て、それらのポイントは承認前に再検討されました。数値が最終確定される前に、前提を検証し、主要なステップを再計算し、論理が再現可能であることを確認するために、少なくとも1回の追加のアナリストレビューが実施されました。
レポートは毎年更新され、大規模な政策変更、大規模なプラットフォーム買収、クラウドセキュリティ支出の急激な変化といった重要な出来事が発生した場合には、随時更新が行われます。納品直前には、最新の開示情報とインタビュー確認を用いて、クライアントが可能な限り最新の見解を得られるよう、最終的な見直しが実施されます。
Mordor Intelligenceのゼロトラストセキュリティ市場規模と他の公表推計値との比較
ゼロトラストセキュリティの公表市場価値が大きく異なって見えることがあるのは、各発表元が異なる製品バンドルの境界線を引き、通貨および収益認識の異なるタイミングを使用しているためです。差異はまた、一方の推計がベンダー側のメッセージングに大きく依存し、他方が実際に導入・支払いされているものに関する購入者側のシグナルに依拠している場合にも生じます。
この市場における最大のギャップ要因は範囲であり、特に、広範なマネージドセキュリティサービス、隣接するSASE支出、または一般的なIAMスイートが、ゼロトラストが個別に価格設定されたモジュールでない場合でも完全にカウントされているかどうかです。導入率が実装能力を上回るペースで跳ね上がると想定される場合や、プラットフォームのバンドル化が単体モジュールのASPをどのように圧縮しているかを確認せずに価格が予測される場合にも、結果は変動します。以下に示す差異は、主に、ゼロトラストが単なる機能として言及されているに過ぎないMSSP契約を除外していることによって説明され、これはMordor Intelligenceが使用するモデルにおいて一貫して適用されているルールです。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 48.43 B (2026) | |
| グローバルコンサルティング企業A | USD 36.50 B (2024) | より早い基準年と狭いモジュール範囲を用いており、いくつかのアイデンティティおよびポリシー層はゼロトラスト固有の収益ではなく、より広範なIAMの一部として扱われており、これが合計額を押し下げています。 |
| 業界データ企業B | USD 42.91 B (2025) | 隣接するセキュリティプラットフォームの収益を合計に混入させ、より積極的な導入押し上げの前提を適用している一方で、バンドル契約がモジュール間でどのように分割されているかについては限定的な明確性しか示していません。 |
これらの推計値を並べてみると、主な違いはゼロトラスト収益として何がカウントされているか、そしてバンドルが製品およびサービス間でどのように配分されているかに起因することが明らかになります。当社のアプローチは、合計値を検証可能なモジュール範囲と実際的な導入ペースに結び付けており、これにより、時間の経過とともに開示情報や購入者への確認と数値を照合しやすくなっています。


レポートで回答される主要な質問
ゼロトラストセキュリティ市場の現在の価値はいくらですか?
ゼロトラストセキュリティ市場規模は2026年に480億4,300万米ドルと評価されています。
ゼロトラストセキュリティ市場はどのくらいの速度で成長すると予想されますか?
16.07%のCAGRで拡大し、2031年までに1,020億1,000万米ドルに達すると予測されています。
市場の中で最も急速に成長しているセグメントはどれですか?
組織がセキュリティコントロールプレーンをSaaSモデルに移行するにつれ、クラウド展開は19.66%のCAGRで成長しています。
ゼロトラストプログラムの中でサービスが支持を集めている理由は何ですか?
複雑な戦略、統合、および継続的な最適化要件が企業のプロフェッショナルサービスおよびマネージドサービスへの依存を促しており、これらのサービスは19.05%のCAGRで成長しています。
最も高い成長率を示している地域はどこですか?
アジア太平洋はデジタルトランスフォーメーションの取り組みと支援的な規制措置に牽引され、18.63%という最も高いCAGRが期待されています。
ゼロトラストの採用を促進する主な要因は何ですか?
データ侵害件数の増加と関連コストの上昇が、企業にペリメーター防御を継続的検証フレームワークに置き換えることを迫っています。
最終更新日:



