
脆弱性管理ソリューション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 17.43 十億米ドル |
| 市場規模 (2031) | 25.61 十億米ドル |
| 成長率 (2026 - 2031) | 8.00 % |
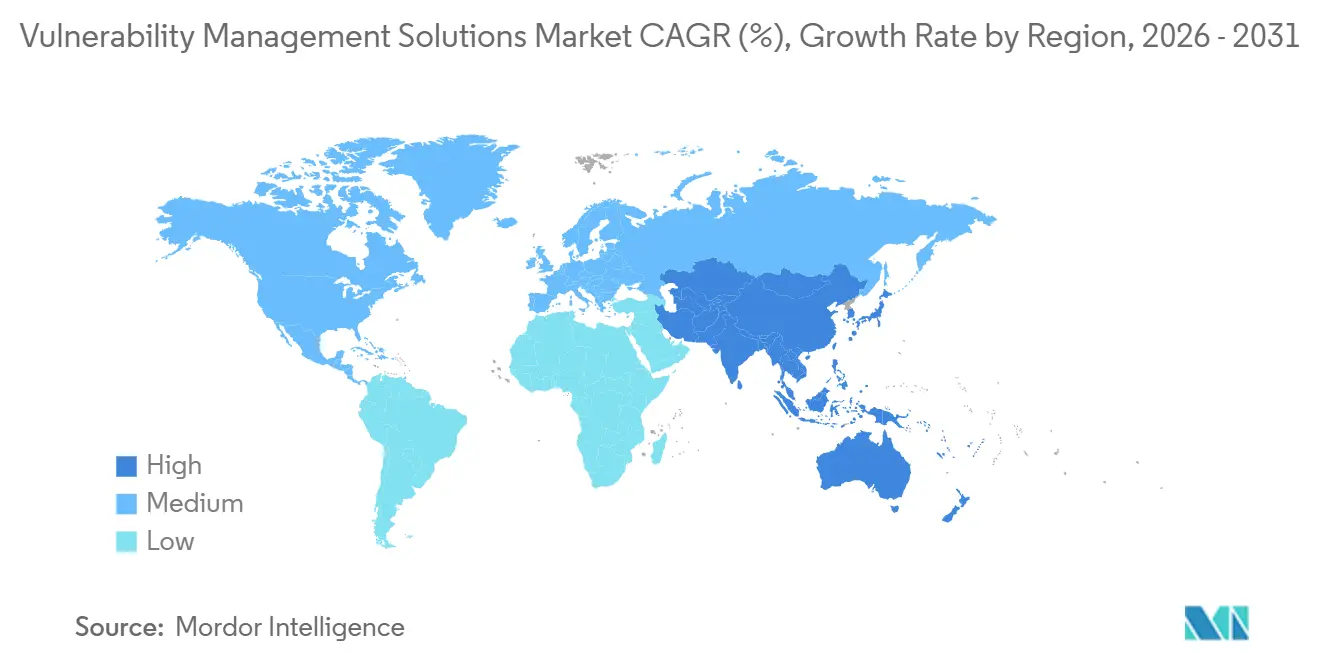
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脆弱性管理ソリューション市場分析
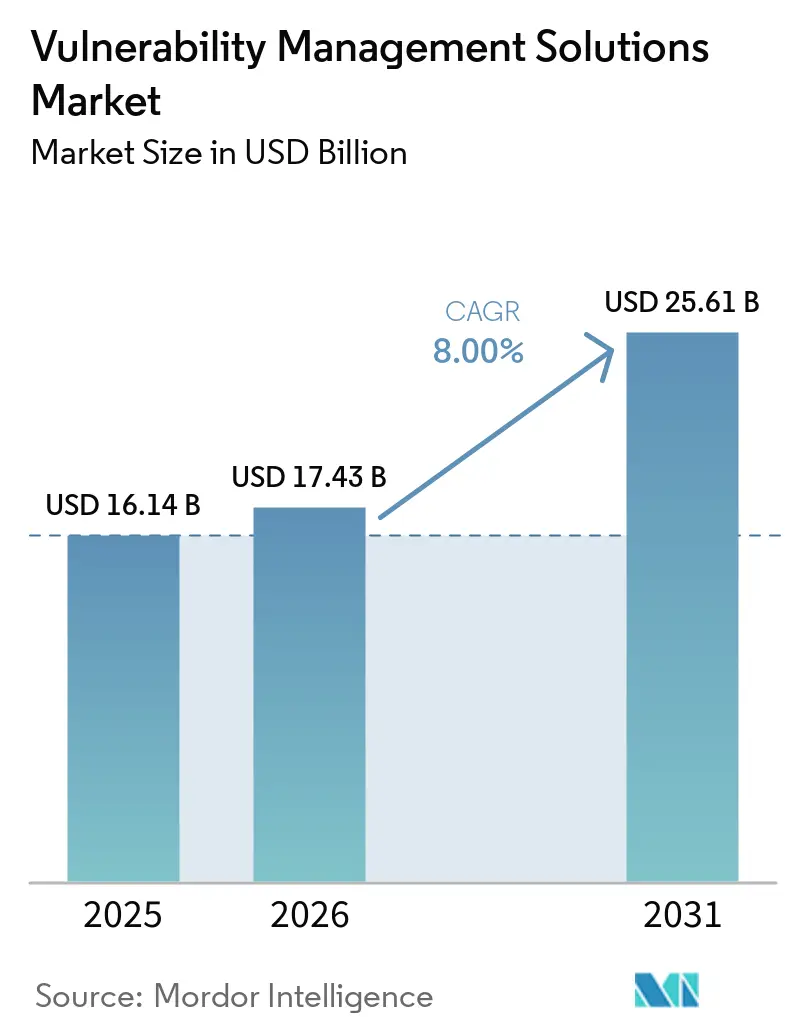
脆弱性管理ソリューション市場規模は、2025年の161.4 ビリオン 米ドルから2026年には174.3 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 8%で2031年までに256.1 ビリオン 米ドルに達すると予測されています。
AIを活用した脅威の高度化、規制要件の収束、クラウドネイティブアーキテクチャ、そして拡大し続けるIoT/OT攻撃対象領域が、継続的なリスク可視化と修復に対する企業需要を押し上げています。高付加価値の買収によるプラットフォーム統合が加速しており、ベンダー各社はエクスポージャー管理、自動修復、リスク定量化を単一スタックに統合すべく競争を繰り広げています。医療、製造、政府機関はサイバー保険の引受要件を厳格化しており、ハイブリッドおよびマルチクラウド環境へのシフトが導入優先事項を塗り替えていす。マネージドサービスプロバイダーが高度なツールを普及させ、世界的な人材不足を補うことで、中小企業(SME)からの需要が急速に高まっています。[1]
主要レポートのポイント
- コンポーネント別では、ソリューションが2025年の脆弱性管理ソリューション市場において収益シェア68.3%をリードし、一方でサービスは2031年にかけてCAGR 11.6%で拡大する見込みです。
- 導入形態別では、オンプレミスが2025年の脆弱性管理ソリューション市場規模において60.3%のシェアを占め、クラウドベースのサービスは2031年にかけてCAGR 14.1%で進展しています。
- 組織規模別では、大企業が2025年の脆弱性管理ソリューション市場規模において70.4%のシェアを占め、中企業は2026年から2031年にかけてCAGR 12.1%で成長する見込みです。
- エンドユーザー業界別では、BFSIが2025年の脆弱性管理ソリューション市場シェアの22.1%を保持し、医療は2031年にかけて最速のCAGR 13.3%を記録すると予測されています。
- 地域別では、北米が2025年の脆弱性管理ソリューション市場において38.2%を占め、アジア太平洋地域は2031年にかけてCAGR 12.6%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サイバー攻撃の頻度と高度化の増大 | +2.1% | 北米およびアジア太平洋での影響が高まるグローバル | 短期(2年以内) |
| 厳格な規制コンプライアンスの義務 | +1.8% | 欧州および北米が主要、アジア太平洋へ拡大 | 中期(2〜4年) |
| クラウドネイティブおよびDevOpsの採用が継続的スキャンを推進 | +1.5% | 北米および欧州が主導するグローバル | 中期(2〜4年) |
| IoT/OT攻撃対象領域の拡大 | +1.2% | 製造業が盛んな地域が最も影響を受けるグローバル | 長期(4年以上) |
| サイバー保険の引受要件 | +0.9% | 北米および欧州、アジア太平洋でも新興 | 中期(2〜4年) |
| 経営幹部レベルでのリスク定量化の統合 | +0.7% | 主に先進市場、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバー攻撃の頻度と高度化の増大
2024年には、AIを活用したフィッシングキャンペーンおよびディープフェイクを用いたソーシャルエンジニアリング攻撃が世界の金融機関を標的とし、従来の検知手法を回避したことで、新たな脅威ベクターの継続的な評価の必要性が浮き彫りになりました。オペレーショナルテクノロジー分野では、2023年に物理的影響を伴うインシデントが68件記録され、前年比19%増となり、450 ミリオン 米ドルを超える生産損失をもたらしました。[2] 企業のセキュリティ予算は2025年に15%増加し2,120 ビリオン 米ドルに達する見込みであり、これは事後対応型のセキュリティモデルがダイナミックなデジタル資産を保護できなくなったというコンセンサスを反映しています。生成AIの敵対的利用により攻撃カスタマイズのコストが大幅に低下したため、統合された脆弱性管理、脅威インテリジェンス、自動修復はベストプラクティスからベースラインへと移行しつつあります。
厳格な規制コンプライアンスの義務
米国証券取引委員会は現在、上場企業に対して重大なサイバーセキュリティインシデントを速やかに開示することを義務付けており、脆弱性管理を取締役会レベルの義務に転換しています。欧州のDORAおよびNIS2フレームワークは、金融および重要サービス事業体に対して、文書化されたテスト、定期的な脆弱性開示、および規制された修復タイムラインを要求しています。マレーシアのサイバーセキュリティ法2024や香港の重要インフラ保護法案など、類似の法令がアジア太平洋全域に広がっています。これらの法律は総体的に、BFSI、ヘルスケア、およびエネルギー分野全体にわたって、継続的な脆弱性評価を任意のコントロールから必須のコンプライアンス成果物へと再定義しています。
継続的スキャンを推進するクラウドネイティブおよびDevOpsの採用
ゼロトラストアーキテクチャとDevSecOpsパイプラインを展開している組織(2024年の採用率61%)は、すべてのコミットでコンテナ、サーバーレス関数、およびインフラストラクチャ・アズ・コードをスキャンできるプラットフォームを必要としています。ハイブリッドおよびマルチクラウドモデルへの移行は、AWS、Azure、およびプライベートクラウドにまたがる統合されたアセット発見とリスクスコアリングの必要性を高めています。1日に複数回リリースを行う継続的インテグレーション/継続的デプロイメント(CI/CD)の頻度により定期的なスキャンは時代遅れとなり、ベンダーはAPI、シフトレフトプラグイン、および開発者にほぼリアルタイムのフィードバックを提供する自動チケット発行を組み込むことを余儀なくされています。
IoT/OT攻撃対象領域の拡大
レガシーのプログラマブルロジックコントローラーを企業ネットワークと統合している産業企業は、インターネット接続を想定して設計されていないデバイスを露出させています。ポスト量子暗号の問題は、長寿命の産業機器の修復ロードマップをさらに複雑にしています。OTとサイバー領域を組み合わせたスキル不足により、製造業者はマネージド脆弱性評価サービスとセグメント化されたネットワークアーキテクチャを採用せざるを得ません。人間と機械のコラボレーションと持続可能性目標を結びつけるインダストリー5.0のイニシアチブは、すでに複雑な産業環境にプライバシーとデータ整合性の要件を追加しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 熟練したサイバーセキュリティ専門家の不足 | -1.4% | アジア太平洋および新興市場で最も深刻なグローバル | 長期(4年以上) |
| 大規模展開における総所有コストの高さ | -0.8% | コスト重視の市場、グローバルの中小企業セグメント | 中期(2〜4年) |
| アラート疲労と誤検知の放棄 | -0.6% | 成熟したSOCを持つ主に先進市場 | 短期(2年以内) |
| 集中型スキャンに対するデータ主権の制限 | -0.4% | 欧州、中国、および新興規制管轄区域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熟練したサイバーセキュリティ専門家の不足
世界的な不足は2024年に480万件の未充足ポジションに達し、脆弱性管理プログラムの拡大と日常業務を制約しています。需要が急増しているにもかかわらず人材の成長は0.1%に停滞し、ポジションの28%が空席のままとなり、給与は多くの中堅市場の予算を超えています。産業およびヘルスケアセクターは、OTシステムと臨床機器にまたがる希少な二分野の専門知識を必要とするため、最も深刻な影響を受けています。燃え尽き症候群が不足を悪化させており、セキュリティリーダーの3分の2が過度な業務量に関連した高いストレスを報告しており、定着率と生産性に循環的な悪影響をもたらしています。
アラート疲労と誤検知の放棄
成熟したセキュリティオペレーションセンターは毎日数百万件のイベントを取り込んでいますが、70%を超える誤検知率がアナリストを鈍感にさせ、平均応答時間を長引かせています。ツールの乱立は、統一された優先順位付けなしに重複または矛盾するアラートを生成することで過負荷を悪化させています。AIを活用した相関エンジンは緩和を約束していますが、それ自体がトレーニングの課題と新たな誤アラートのクラスをもたらしています。運用コストは二重です:アナリストの時間の無駄と、優先順位付けが不十分なキューをすり抜ける真陽性の見逃しであり、脆弱性管理のROIに対するステークホルダーの信頼を損なっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
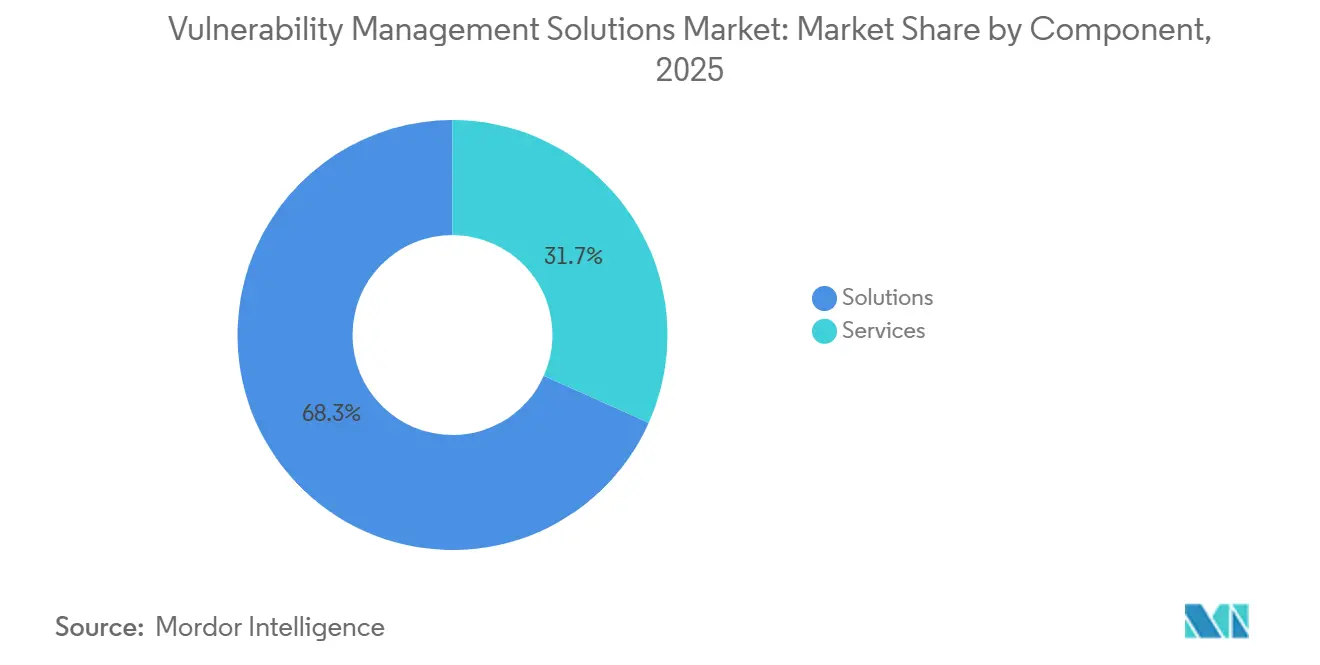
ツール中心の環境でサービスが勢いを増すソリューションは2025年の脆弱性管理ソリューション市場シェアの68.3%を維持し、スキャン、優先順位付け、オーケストレーションされた修復を統合する包括的なプラットフォームに対する企業需要を支えています。[3] セグメントレベルの脆弱性管理ソリューション市場規模は、AIを活用した分析、リスク定量化ダッシュボード、豊富なエコシステム統合を背景に、継続的に拡大する見込みです。一方でサービスは、組織が人員不足を補い、プログラム成果を保証するためにマネージドセキュリティプロバイダーへのアウトソーシングを進めることで、2031年にかけてCAGR 11.6%で加速しています。継続的な評価、コンプライアンス報告、インシデント対応を網羅するマネージドサービス契約が長期的なセキュリティ予算に組み込まれるようになり、調達の議論は製品機能から測定可能なレジリエンスへとシフトしています。
二次的な効果がサービス採用をさらに後押ししています。2025年におけるTenable HoldingsによるVulcan Cyberの1.47 ビリオン 米ドルでの買収は、エクスポージャー管理サービス内に修復オーケストレーションを組み込む競争を示しており、これによりサービスパートナーはクローズループのリスク低減SLAを提供できるようになります。一方、プラットフォームの複雑化は、ツールの合理化、ワークフローのカスタマイズ、技術的な調査結果を取締役会に関連するリスク指標へと変換するためのコンサルティング需要を生み出しています。
展開モード別:
オンプレミスの慣性にもかかわらずクラウドの軌跡が加速オンプレミス導入は2025年の脆弱性管理ソリューション市場規模において60.3%を占め、データ主権、レガシーツール、BFSIおよび政府部門における厳格な規制上の制約に支えられています。しかし、クラウドベースのサービスはCAGR 14.1%で進展しており、SaaS消費、弾力的なスケーラビリティ、迅速な機能リリースに向けた企業移行を反映しています。ハイブリッド導入の柔軟性がこのギャップを埋めており、プラットフォームはオンプレミスのスキャナーから匿名化されたメタデータをクラウド分析エンジンに送信することで、欧州連合の進化するクラウド認証制度などのローカライゼーション法規を満たしています。
コスト計算も変化しています。クラウドサブスクリプションモデルは設備投資を平準化し、価値実現までの時間を短縮します。これは特に中小企業や高成長のデジタルネイティブ企業にとって魅力的なメリットです。ベンダーはFedRAMPまたはISO 27001認証、および地域別に分割されたデータセンターによって差別化を図り、パフォーマンスとコンプライアンスを両立させています。
組織規模別:
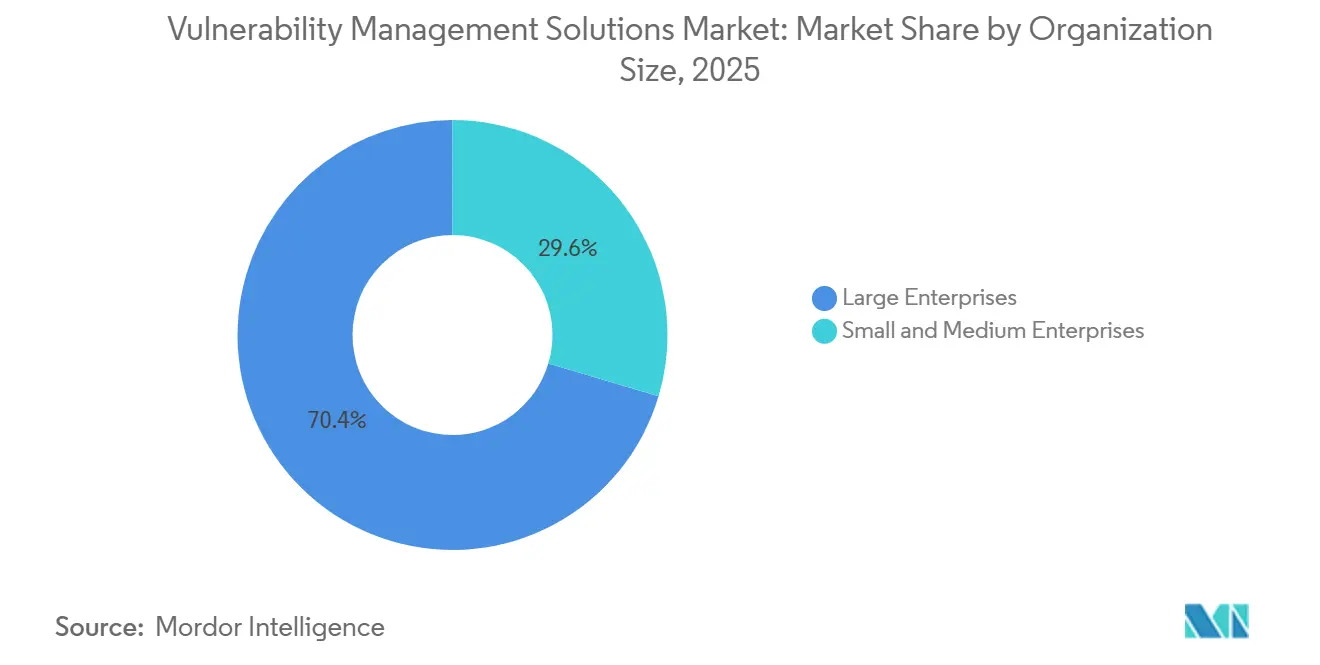
中小企業の採用がリスク可視性を民主化大企業は2025年の収益の70.4%を占め、成熟したセキュリティオペレーションセンターと規制上の義務を活用して、高度な分析、リスクスコアリング、オーケストレーションへの投資を正当化しています。しかし、中小企業の採用はCAGR 12.1%で増加しており、かつてはフォーチュン1000企業に限られていた高度な機能の民主化を示しています。クラウドネイティブのSaaS提供、フリーミアムの入門ティア、サイバー保険の義務化が、社内セキュリティチームが最小限の状況でも採用を促進しています。プラットフォームベンダーはダッシュボードを簡素化し、パッチワークフローを自動化し、サイバー保険料の割引をバンドルすることで、このロングテールの機会を取り込もうとしています。
エンドユーザー産業別:
ヘルスケアが急増する一方でBFSIは安定を維持BFSIは2025年の脆弱性管理ソリューション市場において22.1%を維持し、ゼロトレランスのリスク姿勢、PCI-DSS 4.0コンプライアンス、高い資産重要度に支えられています。医療は予測CAGRが13.3%と最も成長の速いセグメントであり、患者への影響を伴うランサムウェアインシデントが規制当局や病院の取締役会に脆弱性管理予算の引き上げを促しています。医療IoTデバイス、電子カルテの移行、遠隔医療ワークフローは、従来のエンドポイントをはるかに超えた資産発見と継続的な評価を必要としています。製造、エネルギー・公益事業、政府セグメントは、OT統合と重要インフラ指令を通じて安定した成長をもたらしています。
地域分析
北米および欧州の脆弱性管理ソリューション市場
北米は2025年の脆弱性管理ソリューション市場において38.2%のシェアをリードし、成熟した規制フレームワーク、大規模なデジタル資産、密度の高いベンダーエコシステムを背景としています。注目度の高い侵害事案と米国証券取引委員会の開示規則が取締役会レベルの緊迫感を高め続け、二桁台の予算成長を持続させています。欧州はGDPR、NIS2、DORAが金融、エネルギー、医療分野にわたる継続的なスキャン義務を推進することで堅調な需要を維持していますが、集中型クラウドスキャンに関する主権論争がハイブリッドアーキテクチャを促進しています。[4]
アジア太平洋地域の脆弱性管理ソリューション市場
アジア太平洋地域は12.6%のCAGRで他地域を上回る成長が見込まれており、急速なクラウド導入、eコマースの拡大、およびマレーシアのサイバーセキュリティ法2024などの新たな法整備が追い風となっている。同地域のサイバー保険市場は年間約50%の成長を遂げており、保険会社は検証可能な脆弱性管理プログラムを補償条件として課すケースが増加している。日本、韓国、シンガポールにおける政府主導のインダストリー4.0補助金は、製造業および重要インフラ事業者を対象とするアドレサブル市場をさらに拡大させている。
中東・アフリカおよびラテンアメリカの脆弱性管理ソリューション市場
中東およびアフリカは、スマートシティへの投資、エネルギー多様化プロジェクト、およびソブリンクラウド戦略の浸透により、新興の成長市場として台頭している。規模な国有企業がリスク定量化およびOT資産保護を優先しており、地域の中堅企業が模倣するモデル事例となる先進的な導入事例を生み出している。ラテンアメリカも同様のパターンをたどっており、大手金融機関が国際的なコンプライアンス要件を満たすために継続的スキャニングを採用する一方、fintechスタートアップはスピードとコスト効率のためにクラウドネイティブプラットフォームを活用している。
競合環境
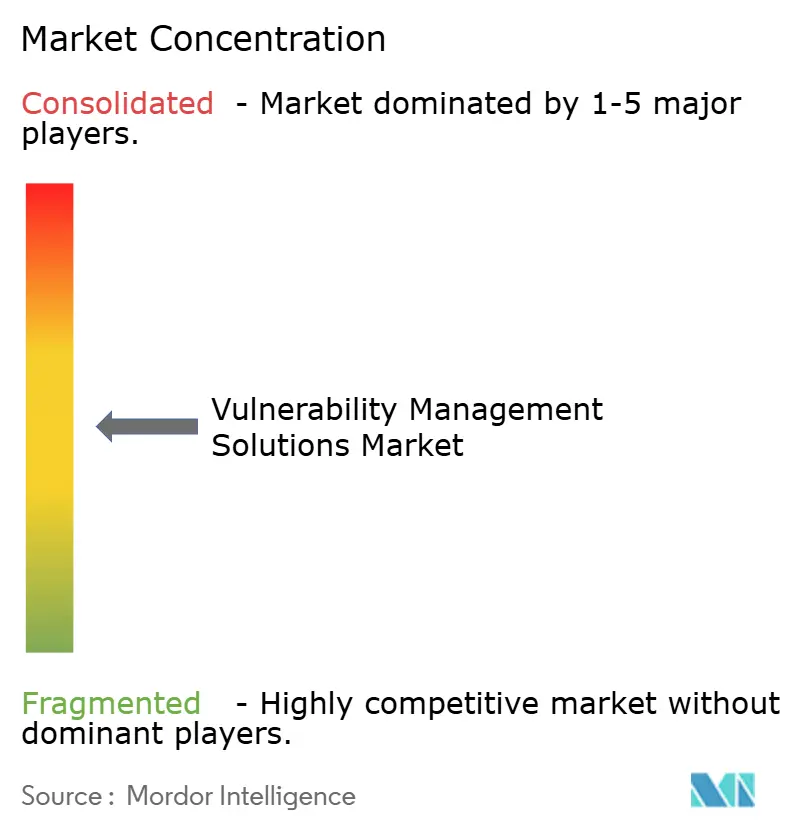
脆弱性管理ソリューション市場は適度に統合されているが、非常にダイナミックです。Tenable、Qualys、およびRapid7は露出管理の中核的な既存プレーヤーとして残り、スキャン精度、統合されたアセットインベントリ、およびAI駆動の優先順位付けで競争しています。CiscoによるSplunkの280億米ドルの統合は、ネットワーク可視性とSIEM/SOARアナリティクスを融合させ、攻撃対象領域管理の価値提案を拡大しています。Palo Alto NetworksによるIBMのQRadarクラウド資産の買収は、既存プレーヤーが脆弱性データを包含する統合セキュリティオペレーションプラットフォームへの参入を推進していることを示しています。
戦略的差別化は3つの軸を中心に展開しています:1)CVE数を財務的露出に変換する組み込みリスク定量化、2)チケット発行とパッチオーケストレーションによる自律的修復、3)OTおよびクラウドネイティブの姿勢管理の深さ。ベンダーのロードマップは現在、四半期ごとの脆弱性スキャンを超えて、サイバー保険および規制上の証明に沿った継続的な露出管理へと拡張しています。破壊的プレーヤーはクラウドコンテナセキュリティ、攻撃パス分析、およびAIの説明可能性を標的とし、特化した機能を求める大規模プラットフォームにエンジンをライセンス供与することが多いです。オープンソーススキャナーにより市場参入障壁は中程度に留まっていますが、スケールアップには広範な脆弱性インテリジェンスとパートナーエコシステムが必要です。
プラットフォームベンダーが機能のギャップを埋め、プライベートエクイティファンドがニッチプレーヤーを統合するにつれて、買収活動は継続する可能性が高いです。上位5社が世界の収益の約45%を集合的に保有していることを考えると、市場は集中スコア5を獲得しており、競争的ではあるが断片化していない環境を示しています。
脆弱性管理ソリューション産業のリーダー
-
Tenable Holdings Inc.
-
Qualys Inc.
-
Rapid7 Inc.
-
Skybox Security Inc.
-
Tripwire Inc. (Belden)
- 注:主要企業の掲載順は順位を示すものではありません。
脆弱性管理ソリューション市場
- Tenable Holdings Inc.
- Qualys Inc.
- Rapid7 Inc.
- Skybox Security Inc.
- Tripwire Inc. (Belden Inc.)
- Outpost24 AB
- Positive Technologies JSC
- Saint Corporation
- Digital Defense Inc.
- Core Security Technologies
- Beyond Security Ltd.
- Acunetix Ltd.
- Netsparker Ltd.
- Intruder Systems Ltd.
- Detectify AB
- Holm Security AB
- Alert Logic Inc.
- Trustwave Holdings Inc.
- F-Secure Corporation
- Kenna Security LLC (Cisco)
- Rezilion Inc.
- Vulcan Cyber Ltd.
- Qualitest Group
- ImmuniWeb SA
- HackerOne Inc.
Recent Industry Developments in 脆弱性管理ソリューション市場
- 2025年6月:TenableはAIスタートアップApex Securityの買収計画を発表し、AI駆動の攻撃対象領域のカバレッジを拡大しました。
- 2025年2月:TenableはVulcan Cyberを1億4,700万米ドルで買収を完了し、AIを活用したリスク優先順位付けと自動修復ワークフローを追加しました。
- 2025年1月:TenableはCNAPPベンダーErmeticの買収に合意し、コンテナおよびサーバーレスワークロード全体のマルチクラウド保護を拡張しました。
- 2024年10月:Tenableは2024年第3四半期の収益が2億2,710万米ドルで前年比13%増加したと報告し、AI関連の脆弱性を検出するためのAI Awareを発表しました。
世界の脆弱性管理ソリューション市場レポートの範囲
セグメンテーション概要
| ソリューション |
| サービス |
| オンプレミス |
| クラウドベース |
| 中小企業 |
| 大企業 |
| BFSI |
| ITおよびテレコム |
| ヘルスケア |
| 政府および防衛 |
| 小売および電子商取引 |
| エネルギーおよびユーティリティ |
| 製造業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | ソリューション | ||
| サービス | |||
| 展開モード別 | オンプレミス | ||
| クラウドベース | |||
| 組織規模別 | 中小企業 | ||
| 大企業 | |||
| エンドユーザー産業別 | BFSI | ||
| ITおよびテレコム | |||
| ヘルスケア | |||
| 政府および防衛 | |||
| 小売および電子商取引 | |||
| エネルギーおよびユーティリティ | |||
| 製造業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
2031年における脆弱性管理ソリューション市場の予測値はいくらですか?
市場は2031年までに256.1 ビリオン 米ドルに達すると予測されています。
2031年にかけて最も成長が速い地域はどこですか?
アジア太平洋は世界最速の12.6%のCAGRを記録すると予測されています。
サービスがソリューションよりも速く拡大しているのはなぜですか?
組織は人材不足を補い、成果ベースの脆弱性削減を確保するためにマネージドセキュリティサービスに依存しています。
規制の変化はどのように採用に影響していますか?
SECのインシデント開示規則や欧州のDORAなどの新たな義務が、継続的な脆弱性管理を任意から必須のコントロールへと引き上げています。
最も高い成長が見込まれるエンドユーザー分野はどこですか?
ヘルスケアは患者安全の要請と厳格なプライバシー規制により、13.3%のCAGRで成長すると予測されています。
クラウドベース展開へのシフトを推進しているものは何ですか?
ハイブリッドおよびマルチクラウド戦略は、分散したアセット全体で統一された可視性を持つスケーラブルなSaaS提供のスキャンを必要としています。