
ベトナム糖尿病治療薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 223.78 百万米ドル |
| 市場規模 (2027) | 231.67 百万米ドル |
| 市場規模 (2032) | 275.53 百万米ドル |
| 成長率 (2027 - 2032) | 3.52 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム糖尿病治療薬市場分析
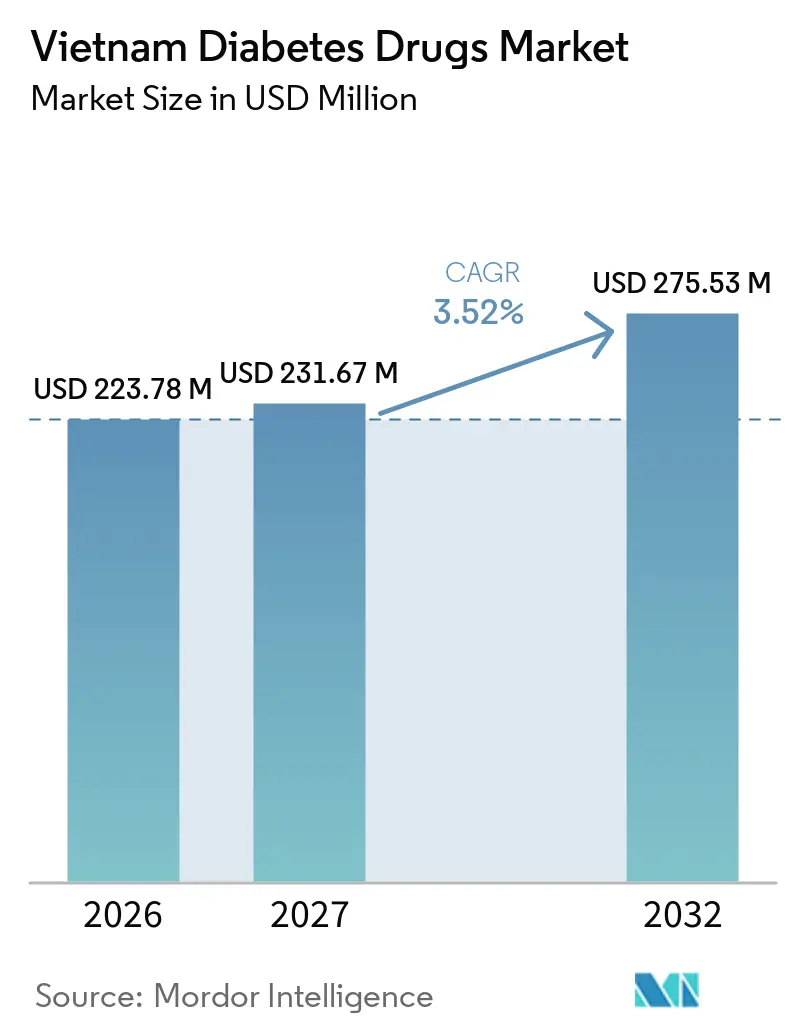
ベトナム糖尿病治療薬市場規模は、2026年の2億2,378万米ドルから2027年には2億3,167万米ドルに増加し、2032年までに2億7,553万米ドルに達する見込みであり、2027年から2032年にかけCAGR 3.52%で成長する。
ベトナムは当初よりCOVID-19感染拡大の感染伝播を効果的に阻止し、数ヶ月にわたり死者を出さなかった。しかしその後、COVID-19感染拡大の第4波がベトナムに甚大な被害をもたらした。保健省(MOH)によると、ベトナムはCOVID-19流行の4つの波を経験している。
COVID-19(コロナウイルス感染症)は、重症急性呼吸器症候群(SARS-CoV-2)を引き起こすコロナウイルス-2による感染力の高いイルス感染症として確認されている。糖尿病はCOVID-19による致死的転帰の主要なリスク因子である。糖尿病患者は、高血糖、免疫機能の低下、血管障害、ならびに高血圧、脂質異常症、心血管疾患などの併存疾患により感染に対して脆弱である。さらに、アンジオテンシン変換酵素2(ACE2)はヒトにおけるSARS-CoV-2の受容体である。そのため、アンジオテンシン変換酵素(ACE)阻害薬は糖尿病患者に対して慎重に使用する必要がある。COVID-19の重症度および死亡率は、非糖尿病患者と比較して糖尿病患者において有意に高かった。したがって、糖尿病患者はCOVID-19流行中に注意を払う必要がある。
COVID-19(コロナウイルス感染症)は、重症急性呼吸器症候群(SARS-CoV-2)を引き起こすコロナウイルス-2による感染力の高いウイルス感染症として確認されている。糖尿病はCOVID-19による致死的転帰の主要なリスク因子である。糖尿病患者は、高血糖、免疫機能の低下、血管障害、ならびに高血圧、脂質異常症、心血管疾患などの併存疾患により感染に対して脆弱である。さらに、アンジオテンシン変換酵素2(ACE2)はトにおけるSARS-CoV-2の受容体である。そのため、アンジオテンシン変換酵素(ACE)阻害薬は糖尿病患者に対して慎重に使用する必要がある。COVID-19の重症度および死亡率は、非糖尿病患者と比較して糖尿病患者において有意に高かった。したがって、糖尿病患者はCOVID-19流行中に注意を払う必要がある。
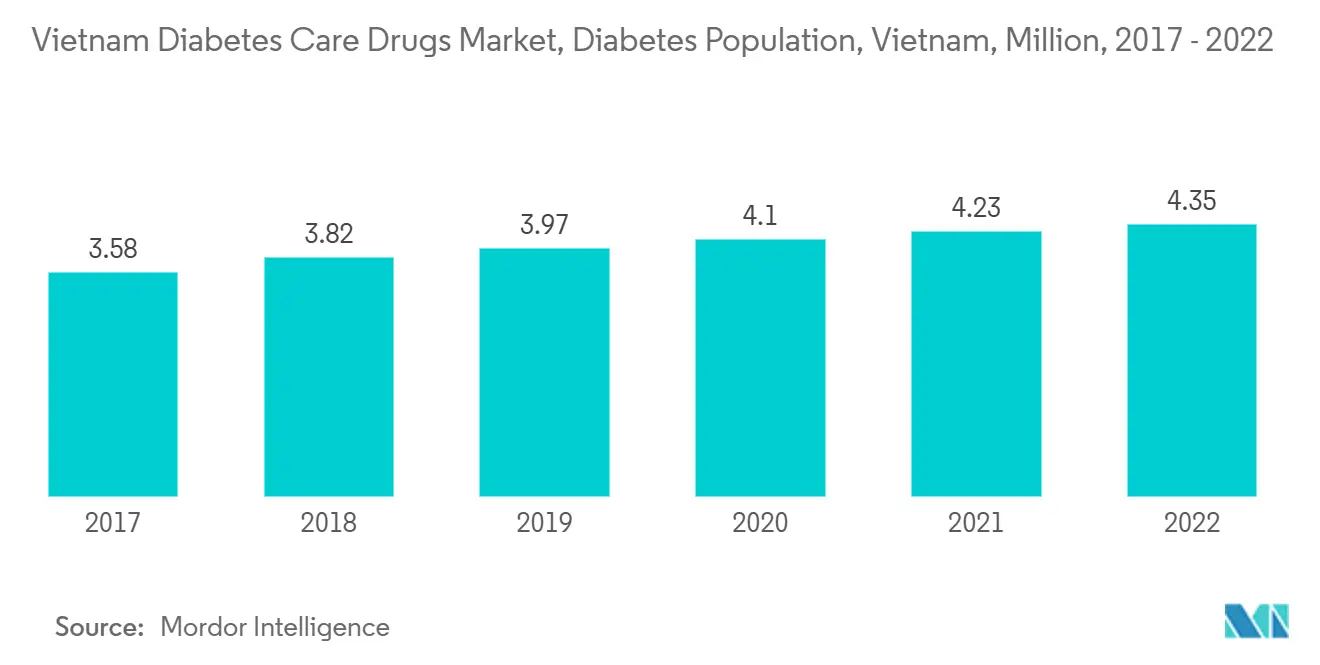
ベトナムでは、都市化、生活習慣の変化、および高齢化人口を背景に、糖尿病の負担が増大している。国際糖尿病連合(IDF)によると、2024年にベトナムで糖尿病を抱えて生活していた20〜79歳の成人は約250万人であり、2011年の170万人と比較して増加している。さらに、糖尿病症例の約37.8%が未診断のままであり、治療ギャップの大きさと疾患管理改善の必要性が浮き彫りになっている。糖尿病患者数の増加は、認知度と診断率の向上と相まって、国内全体での糖尿病治療薬およびインスリン製品に対する需要を押し上げている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム糖尿病治療薬市場のトレンドとインサイト
経口抗糖尿病薬が現在年において最大の市場シェアを有しています。
経口抗糖尿病薬セグメントは、予測期間中に4.7%を超えるCAGRを記録して拡大する見込みであり、これは主に当年度末までに420万人を超えた糖尿病患者からの需要によるものである。
ベトナムでは10年以上前に健康保険が導入されたが、カバレッジは依然として限定的である。ベトナムは低中所得国であり、一人当たりGDPは約4,310米ドルである。その結果、糖尿病治療費は患者の家族の家計に大きな負担をかけている。ベトナムは低中所得国であり、一人当たりGDPは約4,310米ドルである。その結果、糖尿病治療費は患者の家族の家計に大きな負担をかけている。ホーチミン市における糖尿病薬は、感染症、心血管疾患、腎疾患などの他の慢性疾患の治療費と比較して手頃な価格である。国内の高齢者人口は、医療制度のみならず社会保障サービスおよび規制にも負担をかけている。その結果、政府は糖尿病治療および医療費の負担を軽減するための新たな政策イニシアチブを採用する必要がある。
ベトナムは国民皆保険の達成を目指しており、国の行政構造の下位レベルへの医管理の分権化を進めている。
ベトナムの各医療機関は、保健省の薬価設定ガイドラインを用いて独自の入札を作成している。これらのコストの一部は、世界市場で見られる価格の最大6倍に達することもあった。先発品と後発品の購入は、ベトナムの施設支出、ひいては個人および/または保険制度に影響を与える。糖尿病はベトナムにおいて公衆衛生上の負担として認識されており、公衆衛生当局はその負担を軽減するための措置を講じてきた。ベトナムにおける糖尿病の負担は、複数の疫学的トレンドと要因の結果である。糖尿病はベトナムに甚大な公衆衛生的・経済的負担を課す流行病となる可能性がある。農村部における糖尿病の有病率は依然として低いものの、増加傾向にある。大都市における糖尿病の有病率は、欧米諸国と同程度に達している。
ベトナム政府の奨励を通じて、予測期間中に管理機器の使用が増加した。
ベトナムにおける糖尿病患者数の増加
糖尿病は4大非感染性疾患(NCD)の一つであり、その世界的な発生率は近年大幅に増加しています。ベトナムでは糖尿病が年間約6.23%の速度で増加しており、ベトナム社会にとって深刻な健康的・経済的負担となっています。経済成長と社会変化は、感染性疾患から非感染性疾患へという疾病パターンの変化に影響を与えており、糖尿病はベトナムにおける死亡・障害の主要原因の7つのうちの一つとなっています。ベトナムにおける肥満有病率は、過去10年間、特に過去5年間で顕著に増加しているにもかかわらず、依然として比較的低い水準にあります。食生活パターンに大きな変化が生じており、これは肥満有病率の変化と相関しています。ベトナムでは、喫煙が糖尿病の主要なリスク因子です。最新のメタアナリシスによると、喫煙者は非喫煙者と比較して糖尿病を発症する可能性が44%高くなっています。喫煙はベトナム人男性の間で一般的ですが、その傾向は低下しています。糖尿病の有病率は、肥満や欧米化した食生活パターンなどのリスク因子の変化と相関して上昇しています。糖尿病は一般的に、適切な食事や定期的な運動などの生活習慣の改善によって予防可能と考えられていますが、ベトナムのコミュニティに対してこの仮説を支持するためにはさらなる研究が必要です。
ベトナムでは、インスリンおよび経口糖尿病薬には5%の輸入関税と5%の付加価値税(VAT)が課されています。サプライチェーン全体でのマークアップにより、健康保険を持たない個人向けの公共・民間部門における価格が引き上げられています。
したがって、上記の要因により、予測期間を通じて市場成長が促進されることが期待されます。
競合環境
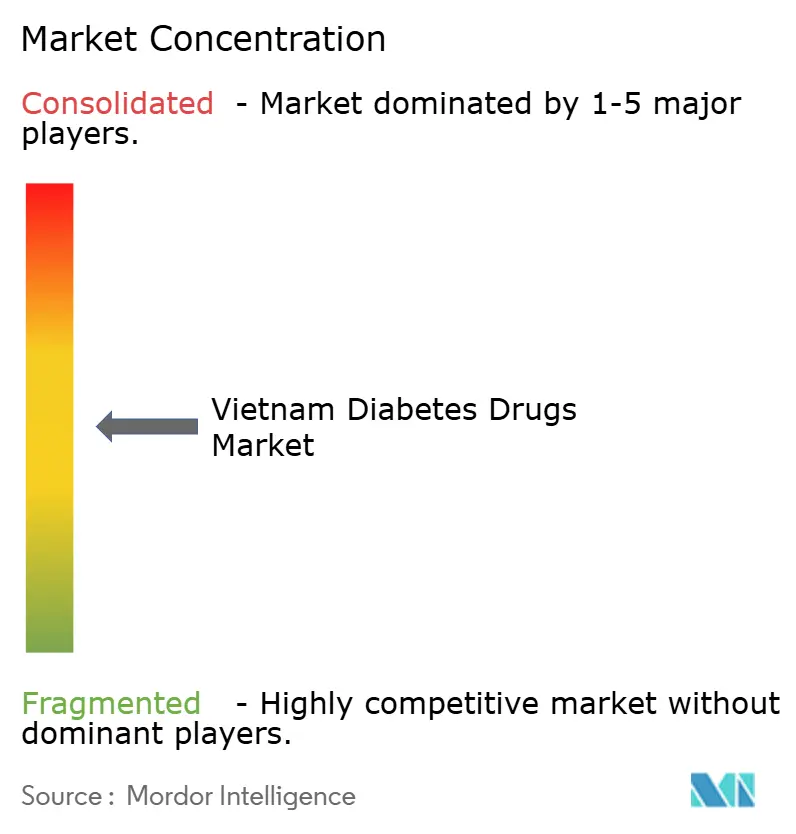
ベトナム糖尿病治療薬市場は、少数の主要プレーヤーとジェネリックプレーヤーが存在し、中程度に分散しています。インスリンおよびSGLT-2薬市場は、Novo Nordisk、Sanofi、AstraZeneca、Bristol-Myers Squibbなど少数の主要プレーヤーに支配されています。スルホニルウレア系薬やメグリチニド系薬などの経口薬市場には、より多くのジェネリックプレーヤーが参入しています。各プレーヤーが新薬の開発と競争力のある価格での提供に努めているため、プレーヤー間の競争の激しさは高くなっています。さらに、市場シェアを拡大するため、各プレーヤーは、供給に対する需要が非常に高い新興経済圏などの新市場への参入を進めています。
ベトナム糖尿病治療薬産業リーダー
-
Eli Lilly
-
Boehringer Ingelheim
-
AstraZeneca
-
Sanofi
-
Novo Nordisk
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
2026年のベトナム糖尿病治療薬市場は2億2,377万米ドルとなっており、インスリン、経口糖尿病治療薬、新しいクラスの薬剤全体で、アクセスと入手可能性の改善が重要なテーマであり続けている。特に本レポートでは糖尿病負担の増加と家計の自己負担への敏感さが強調されている。製造業者や流通業者にとっての実践的な打ち手は、カバレッジを拡大し調達および製品登録の規律を強化する政策・制度上の取り組みと結びついており、これは病院チャネルと小売チャネルの双方における供給の継続性と競争的な価格設定に影響を及ぼす。
最近の政策更新および提携活動は、製品プロモーションを超えた市場参加のより明確な道筋も生み出している。保健省は医薬品および医薬成分の登録・販売承認プロセスを対象とした通達12/2025/TT-BYTを発行し、ブランド医薬品とジェネリック医薬品双方のライフサイクル管理をより明確にし、企業が現地の規制対応をより体系的に計画することを促している。また、Vietnam Investment Reviewの報道によると、AstraZeneca Vietnamは保健省と協力し、補完的保険制度やリスクシェアリング機構を含む新しい医療費財源のアプローチについて協議しており、これは構造化されたアクセスプログラム、成果に基づく契約、そして入手可能性やアドヒアランスが継続的な制約となっている糖尿病治療分野にも広がりうる、より広範な患者支援モデルの機会を示している。
最近の業界動向
- 2026年6月:サノフィ・アベンティス・ベトナム社は、国立ワクチン・生物製剤管理研究所(NICVB)と3年間の覚書(2026年~2029年)を締結し、ワクチンの試験・管理能力を強化した。この規制および品質管理の連携は、ベトナムにおけるより強固な医薬品サプライチェーンを支えるものである。国内の規制協力の強化は、糖尿病治療薬のアクセスに間接的に影響を及ぼす国内製造・流通の効率化を促進する可能性がある。
- 2025年11月:サノフィ・アベンティス・ベトナムは、Nhân Dân Gia Định病院と覚書(MoU)を締結し、心血管疾患、糖尿病、インフルエンザに関する協力を強化した。この合意は、慢性疾患管理における病院チャネルでの協力を支えるものである。地域で統合されたケアの取り組みは、ベトナムにおけるサノフィの糖尿病関連治療薬への患者アクセスを拡大する可能性がある。
- 2025年7月:ノボ ノルディスク ベトナム社は、完全に認可された外国投資企業(FIE)として、ベトナムへの製品の初の直接出荷を完了し、自社医療製品の独自輸入を可能にした。この直接輸入能力は、同国における糖尿病治療薬へのアクセスを支えるものである。現地拠点の拡大は、ノボ ノルディスクの糖尿病関連製品ポートフォリオの価格設定と入手可能性の改善につながる可能性がある。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、ベトナムにおける糖尿病治療に使用される処方薬の価値を捉えており、製造業者レベルで計上され、国内の医療・薬局サプライチェーンへの販売として反映されている。
対象外の範囲:糖尿病デバイス、一般消費者向けウェルネスサプリメント、ならびに診断、病院サービス、モニタリング消耗品などの非医薬品支出は除外している。
セグメンテーション概要
- 経口抗糖尿病薬
- ビグアナイド系薬
- メトホルミン
- アルファグルコシダーゼ阻害薬
- アルファグルコシダーゼ阻害薬
- ドーパミンD2受容体作動薬
- ブロモクリプチン
- SGLT-2阻害薬
- インボカナ(カナグリフロジン)
- ジャディアンス(エンパグリフロジン)
- ファーシガ/フォシーガ(ダパグリフロジン)
- スグラット(イプラグリフロジン)
- DPP-4阻害薬
- オングリザ(サキサグリプチン)
- トラジェンタ(リナグリプチン)
- ビピディア/ネシーナ(アログリプチン)
- ガルバス(ビルダグリプチン)
- スルホニルウレア系薬
- スルホニルウレア系薬
- メグリチニド系薬
- メグリチニド系薬
- ビグアナイド系薬
- インスリン薬
- 基礎インスリンまたは持効型インスリン
- ランタス(インスリングラルギン)
- レベミル(インスリンデテミル)
- トレシーバ(インスリングラルギン)
- トレシーバ(インスリンデグルデク)
- バサグラー(インスリングラルギン)
- ボーラスインスリンまたは速効型インスリン
- ノボラピッド/ノボログ(インスリンアスパルト)
- ヒューマログ(インスリンリスプロ)
- アピドラ(インスリングルリジン)
- 従来型ヒトインスリン
- ノボリン/アクトラピッド/インスラタード
- ヒューマリン
- インスマン
- バイオシミラーインスリン
- インスリングラルギンバイオシミラー
- ヒトインスリンバイオシミラー
- 基礎インスリンまたは持効型インスリン
- 配合薬
- インスリン配合薬
- ノボミックス(二相性インスリンアスパルト)
- ライゾデグ(インスリンデグルデクおよびインスリンアスパルト)
- ゾルトファイ(インスリンデグルデクおよびリラグルチド)
- 経口配合薬
- ジャヌメット(シタグリプチンおよびメトホルミン)
- インスリン配合薬
- 非インスリン注射薬
- GLP-1受容体作動薬
- ビクトーザ(リラグルチド)
- バイエッタ(エキセナチド)
- バイデュレオン(エキセナチド)
- トルリシティ(デュラグルチド)
- リキスミア(リキシセナチド)
- アミリン類似体
- シムリン(プラムリンチド)
- GLP-1受容体作動薬
データソース、市場規模算定、および検証
デスクリサーチ
市場の境界を正確に設定するため、まずベトナムにおける治療ニーズとケアパスウェイの構成を説明する公衆衛生・疫学の参考文献を精査することから始める。使用するソースには、例えば世界保健機関の国別保健統計、国際糖尿病連合の糖尿病アトラス更新版、糖尿病の診断・治療に関するベトナム保健省のガイダンス、ならびにベトナム統計総局の人口・年齢構成に関する公表データが含まれる。
次に、需要シグナルを医薬品支出パターンに変換するのに役立つ二次資料を使用する。具体的には、ベトナム社会保険および健康保険関連の刊行物、関連する医薬品カテゴリーの輸出入貿易統計、糖尿病薬の調剤トレンド関する査読済み研究などが含まれる。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い地元メディアの報道も、製品の入手可能性、治療法の採用状況、価格動向のクロスチェックに使用しており、必要に応じて企業財務・インテリジェンスおよびニュース・財務情報の有料サブスクリプションも活用している。ここに記載したデスクソースはあくまで例示であり、ワークストリームにおけるデータ収集、検証、および明確化のために他の公開参考文献も使用した。
一次インタビューおよびサーベイ
一次調査は、内分泌専門医、病院薬剤師、流通業者、薬局チャネルマネージャーなど、実際の処方・購買行動を把握している関係者とともに規模算定ロジックを検証するために活用される。また、ベトナムの主要都市部および地方都市全体にわたって、価格設定、入札の動態、治療クラス間の切り替えを検証できるよう、償還・調達に特化した回答者とも対話を行う。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:19% |
| 中位層:47% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:21% | マネージャー:43% |
市場規模算定と予測
当社の市場モデルはトップダウンの需要プールから出発し、治療を受けている糖尿病患者数を積み上げて治療ミックスで配分し、ベトナムにおける標準的な投与量と年間治療費の範囲を用いて金額に換算する。アウトプットを現実に即したものとするため、流通業者およびチャネルとの協議から得たサンプル価格ポイントと数量プロキシを用いて選択的なボトムアップ検証を実施し、両者の見解が一致しない場合は調整を行う。
モデルで使用する主要インプットには、年齢層別の診断・治療有病率、インスリン採用率と経口療法のシェア、新規クラスの採用ペース(関連する場合はSGLT2阻害薬およびGLP-1ベース療法など)、公立病院における償還カバレッジと入札行動、ならびに後発品化と参照価格設定による観察された価格変動が含まれる。地方の小規模省や新規療法について直接的な数量シグナルが乏しい場合、ギャップは類似病院のアナログと保守的な普及率の傾斜を通じて対処し、専門家との協議中に再確認する。
予測にあたっては、主に糖尿病有病率の成長、治療強化率、および予想される償還の安定性に紐づいたシナリオ分析に依拠し、年次値に非現実的な段階的変化が生じないよう平滑化を適用する。前提条件はインタビュー対象者と共に検討し、最終的な予測が処方者と購買者が研究期間中に妥当と見なすものを反映するようにする。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的な数値が内部的に整合し、外部シグナルと一致するようにする。糖尿病負担のトレンド、報告された医薬品支出パターン、治療シフトに関するチャネルフィードバックなどの独立した指標とアウトプットを比較し、承認前に異常値を調査する。
第二のアナリストがモデル構造、インプット範囲、および前年比の変動をレビューし、計算上および論理上の誤りを早期に発見する。レポートは年次で更新され、主要な償還変更や大規模な価格リセットなど重要なイベントが発生した場合には中間更新が実施される。納品前に最終確認を行い、最新の公開データおよび直近の再コンタクトで得た情報を反映させる。
Mordor Intelligenceのベトナム糖尿病治療薬市場規模と他の公表推計値との比較
ベトナム糖尿病治療薬に関する公表値がしばしば一致しないのは、各出版社が市場の境界線を異なる形で引き、価格設定とケアパスウェイのどの部分を計上するかについて異なる前提を用いているためである。差異はまた、基準年として選択された年、為替換算の処理方法、および償還や入札変更後のモデル更新の速度からも生じる。
この市場における最大のギャップ要因は通常、推計にデバイスや広範な糖尿病ケア支出が含まれているかどうか、小売薬局の売上のみを計上しているか病院調達も含めているか、そして新規注射剤クラスが現地アクセスの確認なしに急速に拡大すると想定されているかどうかに関連している。一部のモデルは積極的な価格・普及率の傾斜に依拠しており、他のモデルは数年間にわたって静的な治療ミックスの分割を適用しているため、旧来の経口薬から新規オプションへの切り替えを過小評価する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 2億1,616万米ドル(2025年) | |
| 業界専門誌A | 4億2,553万米ドル(2022年) | この数値は、請求データに基づく糖尿病治療費総額に近く、医薬品が大きな構成要素を占めているが、報告された合計は医薬品のみではなく、より広範なケアコストや複合的な医療環境を反映している可能性がある。 |
| 業界出版社B | 2億845万米ドル(2026年) | この推計は、長期予測期間のCAGRを伴う単一の現在年度値を使用しているようであり、ベトナム固有の治療ミックスの変化や、病院入札および償還制約が実現価格に与える影響についての可視性が限定的である。 |
この差異は主に、何が計上されているか、および価格とアクセスがどのように収益に変換されるかによって説明されるものであり、小さな計算上の差異によるものではない。支出を糖尿病治療薬に限定し、病院調達パターンおよび治療クラスの切り替えと照合した場合、デバイスおよびより広範な治療費は対象外に留まり、これがMordor Intelligenceとの整合性を保つ形で合計を一定に保つ方法である。
レポートで回答される主要な質問
ベトナム糖尿病治療薬市場の規模はどのくらいですか?
ベトナム糖尿病治療薬市場規模は2027年に2億3,167万米ドルに達し、CAGRが3.52%で成長して2032年までに2億7,553万米ドルに達する見込みである。
2026年のベトナム糖尿病治療薬市場規模はいくらか?
2026年、ベトナム糖尿病治療薬市場規模は2億2,378万米ドルに達する見込みである。
ベトナム糖尿病治療薬市場の主要プレーヤーは誰ですか?
Eli Lilly、Boehringer Ingelheim、AstraZeneca、Sanofi、Novo Nordiskがベトナム糖尿病治療薬市場で事業を展開する主要企業です。
本ベトナム糖尿病治療薬市場レポートが対象とする期間および2025年の市場規模はどのくらいですか?
2025年、ベトナム糖尿病治療薬市場規模は2億1,615万米ドルと推定された。本レポートは、2021年、2022年、2023年、2024年、2025年、2026年のベトナム糖尿病治療薬市場の過去の市場規模を対象としている。また、2027年、2028年、2029年、2030年、2031年、2032年のベトナム糖尿病治療薬市場規模の予測も掲載している。