
車両追跡システム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
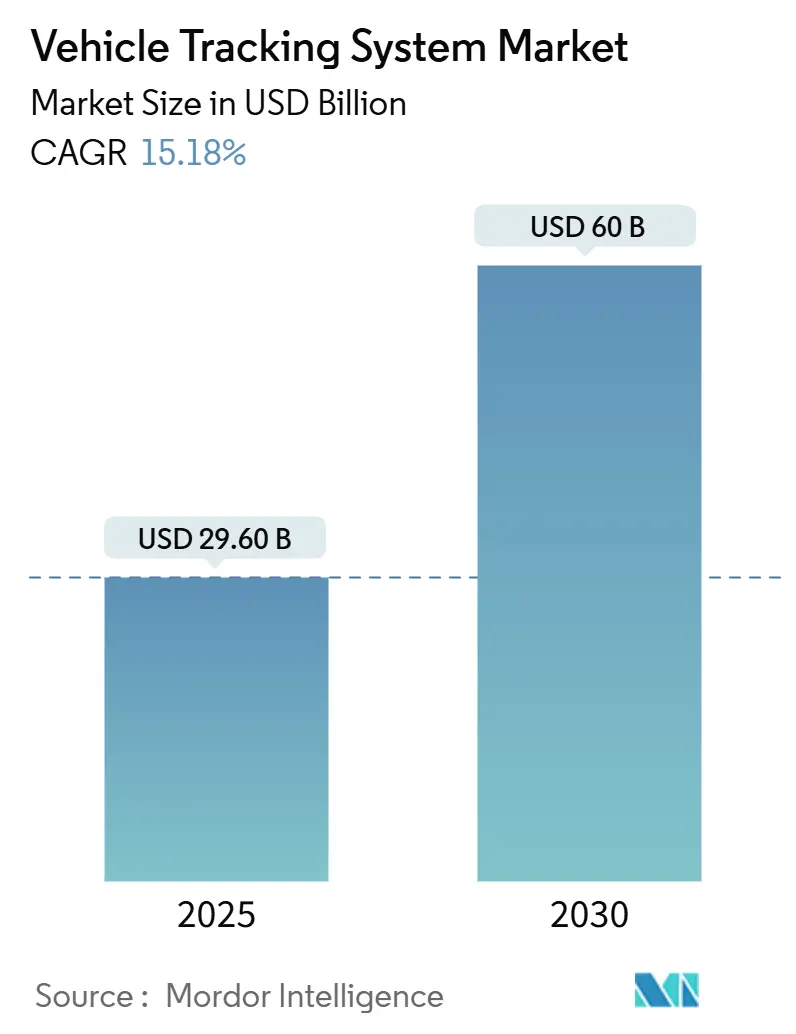
| 市場規模 (2025) | 29.60 十億米ドル |
| 市場規模 (2030) | 60 十億米ドル |
| 成長率 (2025 - 2030) | 15.18 % |
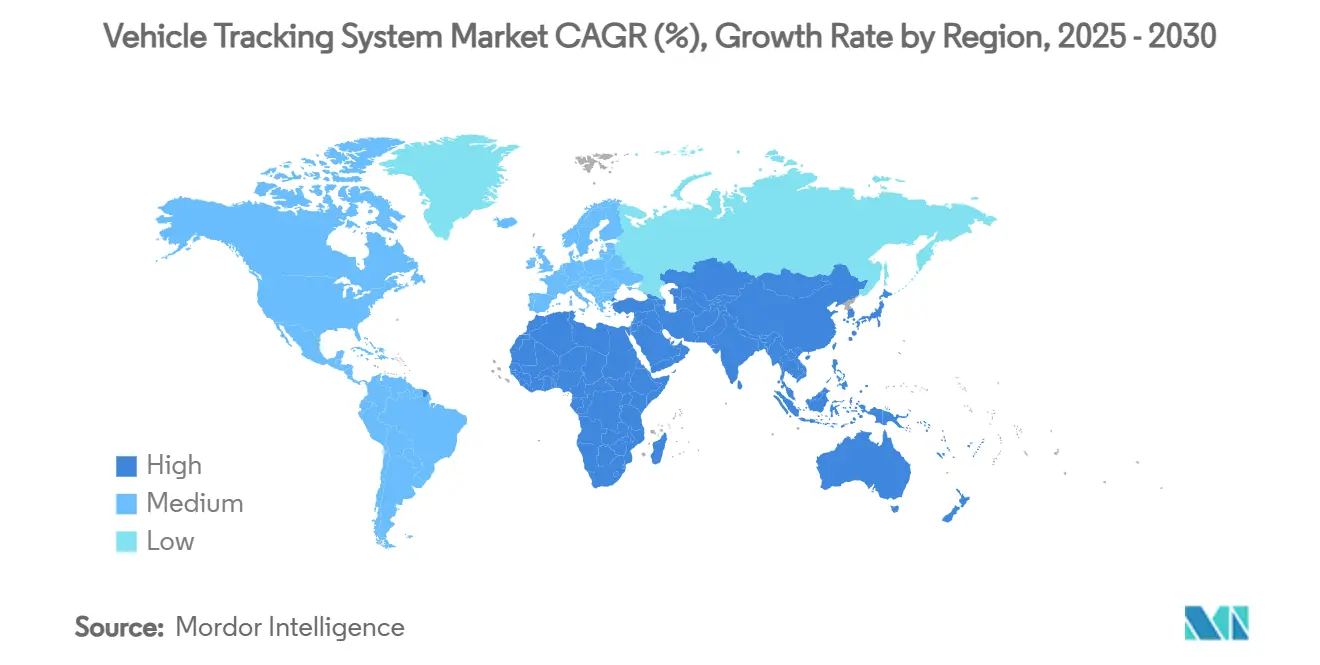
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
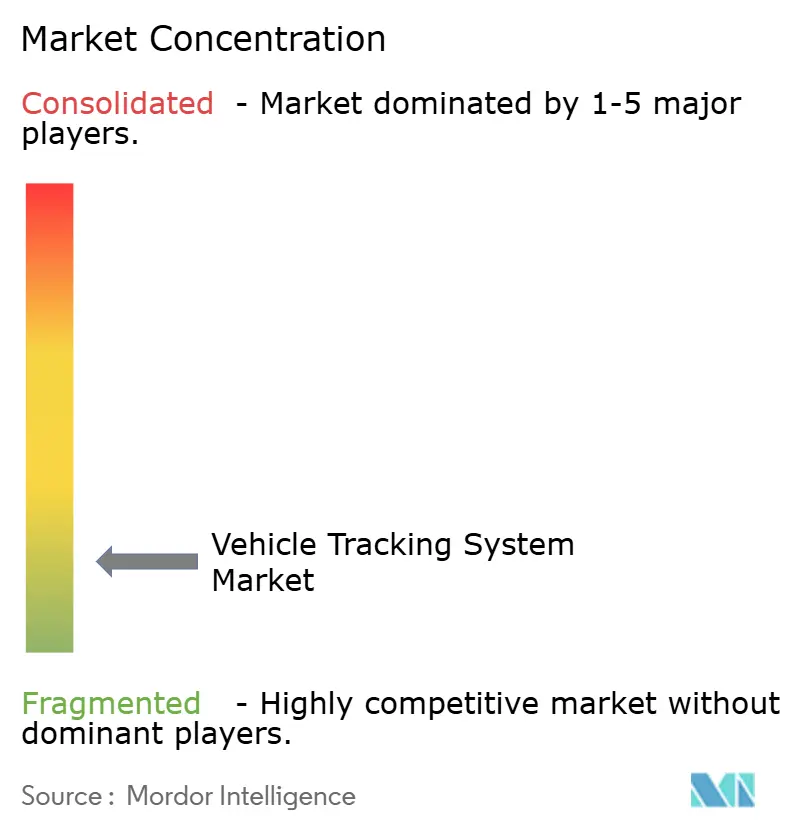
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる車両追跡システム市場分析
車両追跡システム市場規模は2025年に296億米ドルと推定され、予測期間(2025年~2030年)に15.18%のCAGRで2030年までに600億米ドルに達すると予想されています。
国境を越えた電子ログ装置(ELD)義務の強化、急増するeコマースフリート、およびIoT/GNSSチップセット価格の低下が、混合車両クラス全体でクラウドベースプラットフォームの採用を促進しています。ベンダーはリアルタイムでドライバーリスクスコアを算出するエッジAIカメラを組み込み、フリート事業者が保険支出を削減しながら事故指標を改善できるよう支援しています。統合が加速しており、2025年2月にPlatform ScienceがTrimble Inc.のテレマティクス部門を3億米ドルで買収したことで、高価なハードウェア交換を不要にするプラグアンドプレイ型「アプリストア」が拡充されました。北米は規制上の先行優位性を維持していますが、商用車生産とデジタルインフラ政策の支援が重なるアジア太平洋地域が最も多くの新規システムを追加しています。農村部の幹線道路における持続的なカバレッジギャップ、GDPRに関する訴訟リスクの高まり、および国家レベルのGNSSジャミングが、特定の地域における導入速度を引き続き抑制しています。
主要レポートのポイント
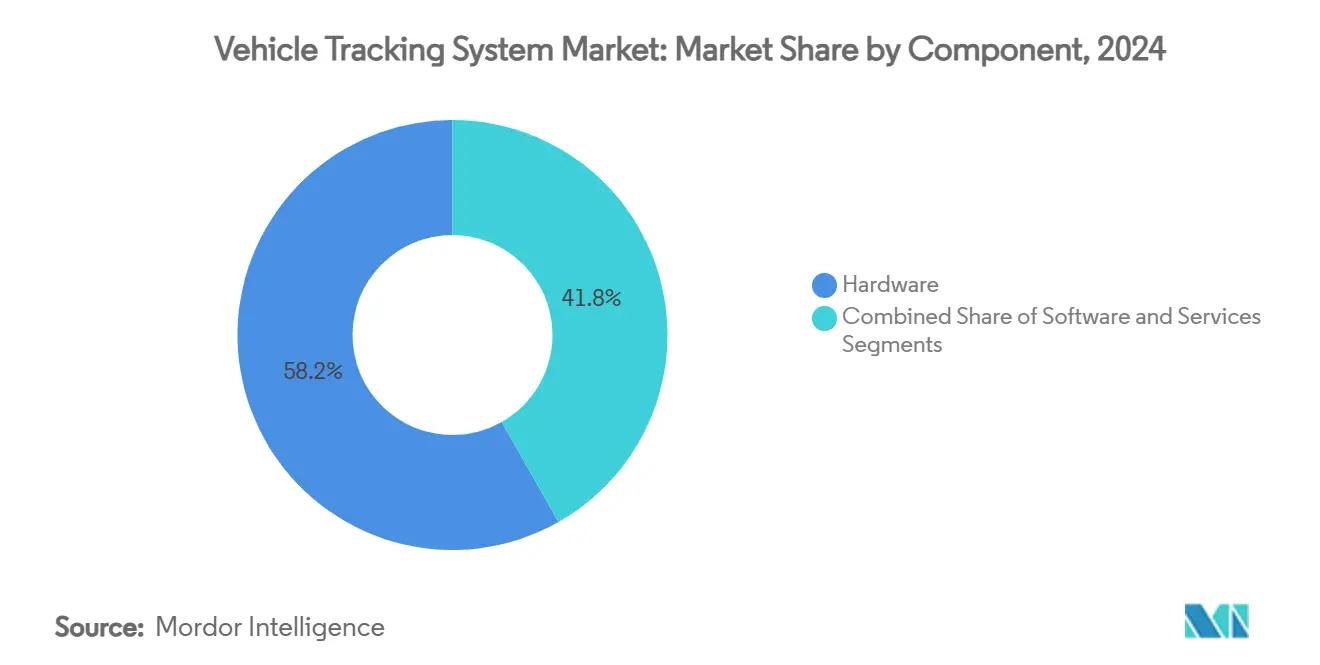
- コンポーネント別では、ハードウェアが2024年の車両追跡システム市場シェアの58.2%を占め、サービスは2030年までに16.4%のCAGRを記録すると予測されています。
- 車両タイプ別では、小型商用車が2024年の車両追跡システム市場規模の55.1%のシェアを保持しており、オフハイウェイ車両は2030年までに15.2%のCAGRで拡大する見込みです。
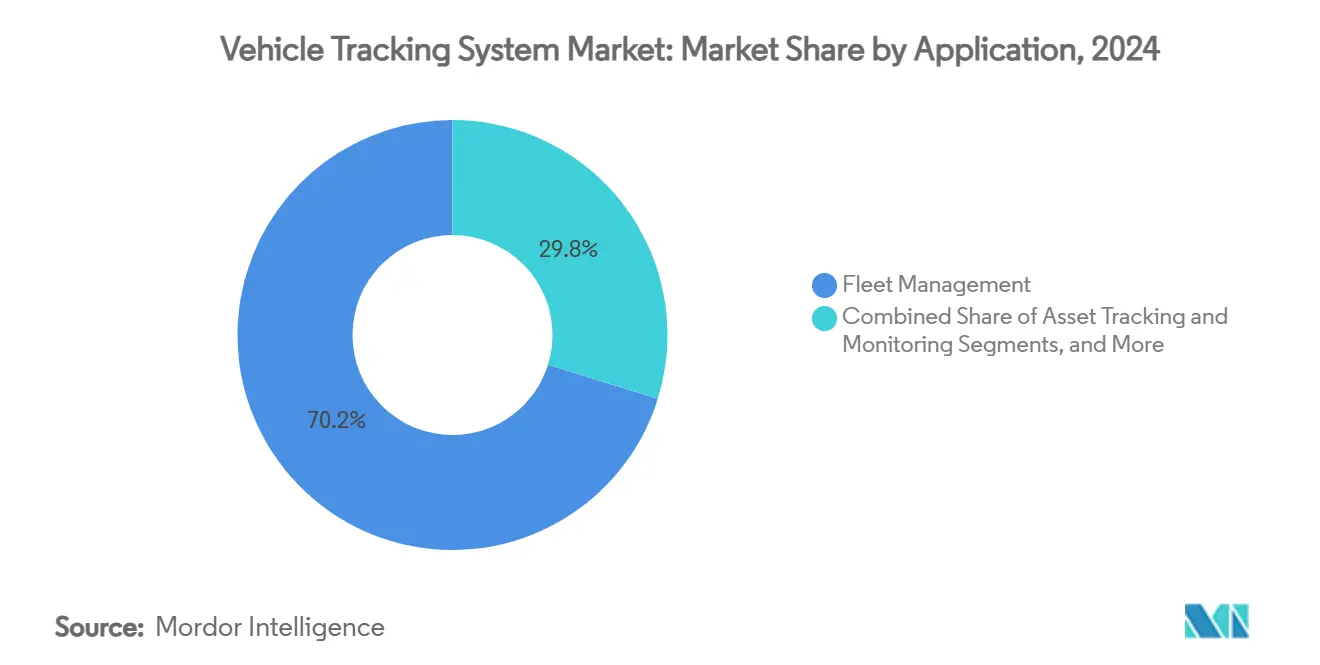
- アプリケーション別では、フリート管理が2024年の収益の70.2%を占め、予知保全は同期間に16.1%のCAGRで進展しています。
- 展開タイプ別では、クラウドプラットフォームが2024年に62.3%のシェアで優位を占め、2030年までに15.9%のCAGRで成長すると予測されています。
- 地域別では、北米が2024年に36.8%のシェアを占め、アジア太平洋地域は2030年までに15.8%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えたELDおよび電子ログコンプライアンス義務の強化 | +3.2% | 北米、欧州へ拡大 | 短期(2年以内) |
| eコマース主導のラストマイルフリートの急増 | +4.1% | グローバル、都市部に集中 | 中期(2~4年) |
| IoT/GNSSチップセットの平均販売価格の低下 | +2.8% | グローバル製造拠点 | 中期(2~4年) |
| OEM組み込みテレマティクスの統合拡大 | +3.5% | 北米、欧州、アジア太平洋主要市場 | 長期(4年以上) |
| リアルタイムドライバースコアリングを可能にするエッジAIカメラ | +2.9% | 先進国市場、グローバルへ拡大 | 中期(2~4年) |
| 90日間の資産寿命を実現するリチウム硫黄電池トラッカー | +1.7% | グローバル、遠隔地運用に重点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国境を越えたELDおよび電子ログコンプライアンス義務の強化
カリフォルニア州は2024年1月1日に州内ELD義務を適用し、猶予期間を撤廃して州のフリートを連邦の乗務時間規則に合わせました。[1]米国の規制当局は、大型トラックへの速度リミッターおよび自動緊急ブレーキの義務付けを盛り込んだ2025年規則を最終化しており、ELDの適用範囲を旧型車両にも拡大しています。カナダの制度は米国の論理を踏襲しつつ、より厳格なサードパーティデバイス認証を重ねており、導入基盤を拡大するグローバルな規範の収束を示しています。電子ログが施行されると燃料費が16%削減され、事故頻度が22%低下するとオペレーターは報告しており、継続的な位置情報報告のビジネスケースを強化しています。ラテンアメリカの当局も同様のモデルを検討しており、同地域全体での車両追跡システムに対する近い将来の波及需要を示唆しています。
eコマース主導のラストマイルフリートの急増
当日配送の約束が都市部のバン台数を増加させ、アイドル時間と排出量を削減するルート計画エンジンの導入を促進しています。リアルタイムダッシュボードにより、配車担当者は交通状況と顧客の都合に基づいて停車順序を再調整し、時間通りの完全配送スコアを向上させ、残業代を抑制できます。テレマティクスプロバイダーは、ピーク時の渋滞中に二輪車配達員を誘導するため、道路、自転車レーン、歩行者専用データを組み合わせるようになっています。追跡ゲートウェイ内に搭載されたエッジアナリティクスが、顧客アプリに分単位のETA更新を提供しており、この機能は購買者の65%がリピート購入の決め手として評価しています。欧州の地方自治体は、認定電気バンを免除する低排出ゾーン基準の策定を進めており、コンプライアンスを認証する接続プラットフォームへのフリートの移行をさらに促進しています。
IoT/GNSSチップセットの平均販売価格の低下
かつて25米ドルだったデュアル周波数GNSSモジュールは現在10米ドル近くで取引されており、峡谷や密集した都市部でもサブメーター精度を実現しています。台湾および中国本土の大量生産工場が、帯域外干渉を遮断するRFフロントエンドシリコンの生産を拡大しており、エントリーレベルの車両追跡デバイスの部品表コストを削減しています。部品価格の低下により、サプライヤーは4G Cat-M1モデム、Bluetooth、Wi-Fi、および慣性センサーを35米ドル以下の単一ボードにバンドルできるようになり、コスト重視のスクーターフリートまでアドレス可能市場が拡大しています。安価な部品により、バッテリー駆動の資産タグが90日間のライフサイクルで実用的となり、クロスドックおよびレンタル機器の監視に有用です。ベンダーはゼロCAPEXのサブスクリプションパッケージを通じて顧客に節約分を還元し、回収期間を9ヶ月未満に圧縮しています。
OEM組み込みテレマティクスとエッジAIカメラの統合拡大
StellantisからHyundai Transleadに至る自動車メーカーは、フリートマネージャーがアフターマーケットのハーネスなしにテレマティクスをリモートで有効化できるよう、車両を事前配線するようになっています。工場設置型ゲートウェイは無線ファームウェアおよびサイバーセキュリティパッチを提供し、保険会社と規制当局の双方を満足させています。エッジAIドライブレコーダーは、車内での眠気や携帯電話の手持ち使用を検出するニューラルモデルを実行し、30日以内に危険な操作を35%抑制することが実証された即時の車内アラートを発します。同時に、OEM APIはオドメーター、バッテリー健全性、およびADAS障害コードを提供し、路上故障を未然に防ぐ予知保全アルゴリズムに供給しています。これらの機能により、車両追跡システム市場はデータサービスエコシステムへと変貌し、金融、リース、および保険の関係者にとって魅力的なものとなっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 携帯電話の「不感地帯」カバレッジギャップ | -2.1% | 農村部全般、新興市場 | 中期(2~4年) |
| データプライバシー・GDPR訴訟リスク | -1.8% | 欧州、グローバル市場へ拡大 | 短期(2年以内) |
| 低軌道衛星帯域幅価格の変動 | -1.3% | 遠隔地運用、海上アプリケーション | 長期(4年以上) |
| 国家レベルのジャミング・スプーフィング事案 | -2.4% | 紛争地帯、国境地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
携帯電話の「不感地帯」カバレッジギャップ
信号調査によると、米国の幹線道路の9%は0.6Wデバイスを使用した30分間の通話を維持できず、低電力追跡ハードウェアにとってのブラインドスポットが生じています。遠隔地の鉱山や林業ルートでは、鉄塔が少なく周波数帯が高価なため、問題が深刻化しています。低軌道衛星コンステレーションはより広いフットプリントを約束していますが、ビームステアリングアンテナを必要とし、ユニットコストと車両ルーフの設置スペースを増加させます。一部のフリートはマルチIMSI SIMと自動ネットワークスキャンファームウェアを導入してアクセス可能なキャリアを活用していますが、これらの対策はデータ通信費を増加させます。4Wシグナルブースターなどの暫定的な解決策はRSSI値を最大15dB向上させることができますが、配線の複雑さが増し、追加電流を消費するため、車両追跡システム市場における採用とパフォーマンスに影響を与えています。
データプライバシー・GDPR訴訟リスク
EU規制当局はライブ位置情報を個人データの特別カテゴリとみなし、勤務時間外の監視に際して従業員の明示的な同意を確保することをフリートに義務付けています。英国情報コミッショナーズオフィスは明確な表示と目的の限定を要求し、フランスのCNILはコンプライアンス違反の追跡に対して最大2,000万ユーロの罰金を科しています。そのため、フリートポータルは個人使用中に座標のアップロードを停止する「プライバシーロック」を組み込んでおり、監視と自律性の間の微妙なバランスを強いられています。自動車セクターの露出は、いくつかの注目度の高いデータ漏洩事件の後に激化し、業界関係者はクラウド転送前に顔とナンバープレートをハッシュ化するデバイス上の匿名化を導入するよう促されています。コンプライアンスのオーバーヘッドは総所有コストを引き上げ、宅配サブコントラクティングなどプライバシーに敏感な業種での販売サイクルを長期化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアの優位性とサービスイノベーションの融合ハードウェアは2024年の車両追跡システム市場シェアの58.2%を維持しました。これは、接続されたすべての資産がGNSS信号を取得してデータを送信するために、依然として物理的なゲートウェイ、アンテナ、およびセンサースタックを必要とするためです。大量生産されたマルチコンステレーションチップセットは、GPS、GLONASS、ガリレオ、および北斗を同時に処理し、都市部の峡谷や密生した植生の下での位置精度を向上させています。堅牢なエンクロージャーは振動、塩分、および燃料蒸気から電子機器を保護し、過酷なオフロード環境でのライフサイクルを延長しています。部品コストの継続的な低下がハードウェア需要を支えていますが、成長の焦点は2030年までに16.4%のCAGRで最も急速に拡大するサービスへと移っています。サブスクリプションプラットフォームはAI駆動のビデオ分析、ドライバーコーチング、およびカーボンレポーティングを実行し、継続的なアップデートを運営費予算に組み込んでいます。
サービス重視の市場開拓戦略は、ベンダーの収益プロファイルを不規則なハードウェア出荷から安定した月次定期収益へと変革しています。クラウドポータルは毎日数十億のデータポイントを取り込み、予定外のダウンタイムを二桁台のパーセンテージで削減する予知保全アラートを表示しています。ホワイトラベルAPIにより、サードパーティの開発者が資産データをERP、倉庫システム、および保険引受エンジンに組み込むことができ、粘着性が高まっています。競争優位性は、無線工学だけでなく、データサイエンスの人材と統合の深さにかかっています。この転換はアナリティクス優先のスタートアップへのベンチャーキャピタルを引き付け、車両追跡システム市場内のイノベーションペースを激化させています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
車両タイプ別:
商用車のリーダーシップとオフハイウェイの加速小型商用車は、都市部の小包配送とフィールドサービスのユースケースを背景に、2024年に55.1%という最高の収益シェアを獲得しました。当日配送の拡大により、配車担当者は厳格な顧客への約束を果たすために車両追跡システムを使用してバンの位置、温度ゾーン、およびドアの状態を監視することが求められています。大型商用トラックは、義務付けられたELDと国境を越えた輸送業者の間での無線保守スケジューリングに対する需要の高まりにより、強い採用を維持しています。乗用車への統合は、OEMがリース会社やライドシェア事業者向けにテレマティクスオプションを組み込むにつれて増加しています。[2]
オフハイウェイ車両は最も急速な軌跡を描いており、鉱山、建設会社、および農場が従来孤立して稼働していた資産をデジタル化するにつれて、15.2%のCAGRで上昇しています。IP69K定格の堅牢なトラッカーは極端な振動と高圧洗浄サイクルに耐え、メッシュBLEタグは作業場での工具使用状況をマッピングします。一方、南アジアおよび東南アジアの二輪車は成長するニッチを構成しており、マイクロクレジット貸し手が担保を確保するためにイモビライザーとジオフェンスを要求しています。この多様な要件が、汎用性の高いフォームファクターとマルチモード接続を設計するR&Dチームを多忙にさせており、車両追跡システム市場内の複雑な機会の組み合わせを強化しています。
アプリケーション別:
フリート管理の優位性と予知保全の急増フリート管理は2024年に70.2%の収益シェアで引き続き優位を占め、ルート最適化、燃料分析、およびドライバーパフォーマンススコアリングを網羅しています。Verizon Connectの顧客は、GPSデバイスの設置後に燃料使用量が24%削減され、事故関連コストが19%減少したと記録しています。[3]資産追跡はトレーラー、コンテナ、および移動式発電機全体の可視性を拡大し、均衡した稼働率を確保しています。安全・セキュリティのオーバーレイはテレマティクスの上にAIビデオを重ね、ほぼリアルタイムで脇見運転や車間距離不足を検出し、車両追跡システム市場の採用を強化しています。
予知保全はブレイクアウトセグメントであり、センサーフュージョンと機械学習が部品故障を予測するにつれて、2030年までに16.1%のCAGRを記録すると予想されています。振動、冷却水、およびブレーキデータが、数週間前に技術者に警告するアルゴリズムに供給され、予定外のダウンタイムを大幅に削減しています。保険テレマティクスも、人口統計ではなく行動に保険料を結びつける走行距離連動型保険で存在感を増しています。コールドチェーン監視は5GとNB-IoTを活用して温度、湿度、および衝撃イベントを送信し、食品および医薬品のペイロードを保護しています。これらのユースケースは総じて、車両追跡システム市場の機能的な半径の拡大を示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
展開タイプ別:
全指標でのクラウドの優位性クラウドプラットフォームは2024年に展開の62.3%を占め、15.9%のCAGRで最も高い前進ペースを示しています。企業はサービスとしてのソフトウェアを好みます。これは設備投資を不要にし、サイバーセキュリティ、パッチ適用、およびスケーラビリティの課題をアウトソースできるためです。マルチテナントアーキテクチャはスムーズな機能ロールアウトを可能にし、すべての顧客がアルゴリズムのアップグレードから即座に恩恵を受けられます。アプリケーションプログラミングインターフェースは、ローカルサーバーなしに給与計算、保守、および顧客サービスアプリケーションにライブフリートデータを公開します。
オンプレミスは、データ所在地が交渉の余地のない軍事、公共安全、および高度に規制された銀行物流において引き続き関連性を持っています。ハイブリッドモデルは機密データをオンサイトに保持しながら大量分析を外部化し、ハードウェアに多額の投資をした企業の移行を容易にしています。ゲートウェイ内のエッジ処理は、ビジョンとAIモデルをローカルで実行し、帯域幅を節約するためにメタデータのみをクラウドにアップロードすることで、展開の境界線をさらに曖昧にしています。これらのダイナミクスはクラウドをデフォルトとして定着させ、車両追跡システム市場全体のベンダーロードマップと販売活動を再形成しています。
地域分析
北米車両追跡システム市場
北米は2024年の収益の36.8%を占め、最も成熟したELDフレームワークを有しています。同地域のアクティブなフリート管理サブスクリプションは、2023年の1,740万件から2028年には3,050万件へと増加する見通しであり、根強い規制圧力と荷主の厳格な配送期限が反映されています。データリッチなサービスモデルは、詳細なコスト透明性を追求する米国の荷主に支持されており、カナダの規制当局はプレミアム価格設定を支えるサードパーティデバイス認証の厳格化を推進しています。ベンチャー投資はソフトウェア中心の新興企業に集中し続けており、北米における車両追跡システム市場のリーダーシップを強固なものにしています。
アジア太平洋車両追跡システム市場
アジア太平洋地域は15.8%のCAGRが予測される最も成長の速い市場であり、急速な都市化と政府のデジタルアジェンダによって牽引されています。東南アジアの導入台数は、eコマースの急成長とサプライチェーン近代化に向けた税制優遇措置に支えられ、2028年までに540万台に達する可能性があります。中国は大規模な電動小型トラックフリートを展開しており、バッテリー健全性分析が求めれています。一方、インドの道路交通省はAIS-140準拠のトラッカーを特定の旅客セグメントに義務付け、継続的な需要流入を確保しています。日本のOEMは高齢ドライバーの安全ニーズに対応するためにテレマティクスを組み込み、統合サービスを推進しています。一部のフロンティア経済圏ではクラウド導入が遅れていますが、セルラー・衛星ハイブリッド接続によるリープフロッグがそのギャップを縮小しています。
EMEAおよびラテンアメリカ車両追跡システム市場
欧州では、フリートがGDPR制約とカーボン削減目標の両立に取り組む中、安定した成長が続いています。事業者はエッジ匿名化ツールを採用し、アップロード前に個人を特定できる画像を除去することで法的リスクを回避しています。Samsara–Stellantisの提携のようなOEM統合パートナーシップにより、フリートはアフターマーケットハードウェアを装着することなく、複数ブランドにわたるセンサーフィードに即座にアクセスできます。ラテンアメリカおよび中東・アフリカは新興地域であり、規制の明確化と接続性への投資が導入速度を左します。通貨変動は追加的な障壁となっており、ベンダーは主に米ドルで価格設定しながら柔軟なマイクロサービスモジュールを提供することで、車両追跡システム市場のリーチを拡大しています。
競合ランドスケープ
車両追跡システム市場は中程度の断片化を示しており、単一のベンダーがグローバル収益の5分の1以上を支配していません。プラットフォームが規模、エコシステムの広さ、およびデータの堀を求めるにつれて、戦略的買収が競争環境を圧縮しています。Platform ScienceによるTrimble Inc.のテレマティクス部門の3億米ドルの買収は、既製の顧客基盤をもたらし、「バーチャルビークル」マーケットプレイスを加速させました。Samsaraは、現在グローバルで利用可能な380億分のビデオで訓練された眠気検知アルゴリズムを持つAIビジョンで差別化しています。Geotabは15,000モデルをカバーする157のOEMデータパートナーシップを活用して混合フリート分析を簡素化しており、これは多国籍荷主が評価する要素です。
技術革新はエッジAIチップ、5G NR、および遠隔地の資産追跡のためのタグ寿命を90日に延長するリチウム硫黄電池に及んでいます。企業はリードタイムを維持するために収益の二桁台のパーセンテージをR&Dに投入しています。パートナーシップは重要であり、Hyundai TransleadはSamsaraのHT LinkVueカメラを組み込んで工場レベルの360度トレーラー可視性を実現し、後付け作業を大幅に削減しています。既存企業がAIモデルの精度を強化するラベル付きセンサーデータのペタバイトを蓄積するにつれて、参入障壁は高まっています。それでも、コールドチェーンや航空地上支援などの専門的な業種ではニッチプレーヤーが繁栄しており、顧客の選択肢を維持する活発で競争の激しいランドスケープを示しています。
車両追跡システム産業のリーダー
-
Verizon Connect
-
Geotab
-
Trimble Inc.
-
Webfleet (TomTom)
-
Samsara
- 注:主要企業の掲載順は順位を示すものではありません。
車両追跡システム市場
- Verizon Connect
- Geotab
- Trimble Inc.
- Webfleet (TomTom)
- Samsara
- CalAmp
- ORBCOMM
- ATandT Fleet Complete
- Gurtam
- Targa Telematics
- Spireon
- Fleet Complete
- Ituran
- MiX Telematics
- Omnitracs
- Teletrac Navman
- Inseego
- Radius Telematics
- GPS Insight
- Masternaut
Recent Industry Developments in 車両追跡システム市場
- 2025年1月:Platform ScienceがTrimble Inc.のトランスポーテーションテレマティクス部門の3億米ドルの買収を完了し、3,000万米ドルの営業利益を追加し、Trimble Inc.に32.5%の株式持分を付与しました。
- 2025年1月:SamsaraはMobilisightsプラットフォームを通じてStellantisとの協力関係を拡大し、2024年以降の車両が追加ハードウェアなしにデータを送信できるようにしました。
- 2024年11月:Samsaraはコネクテッドトレーニング、低橋衝突アラート、および電子ブレーキ性能監視を開始し、パイロットユーザーの安全インシデントを35%削減しました。
- 2024年10月:SamsaraのAI眠気検知がグローバルベータテスト後に一般提供に達し、フリートは最初の30日間で疲労関連の事故ゼロを報告しました。
グローバル車両追跡システム市場レポートの範囲
| ハードウェア |
| ソフトウェア |
| サービス |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 二輪車 |
| オフハイウェイ車両 |
| フリート管理 |
| 資産追跡・監視 |
| 安全・セキュリティ |
| 予知保全 |
| 保険テレマティクス |
| コールドチェーン監視 |
| オンプレミス |
| クラウド |
| ハイブリッド |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| 車両タイプ別 | 乗用車 | ||
| 小型商用車 | |||
| 大型商用車 | |||
| 二輪車 | |||
| オフハイウェイ車両 | |||
| アプリケーション別 | フリート管理 | ||
| 資産追跡・監視 | |||
| 安全・セキュリティ | |||
| 予知保全 | |||
| 保険テレマティクス | |||
| コールドチェーン監視 | |||
| 展開タイプ別 | オンプレミス | ||
| クラウド | |||
| ハイブリッド | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリアおよびニュージーランド | |||
| 東南アジア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
2025年の車両追跡システム市場の規模はどのくらいですか?
車両追跡システム市場規模は2025年に296億米ドルに達し、2030年までに600億米ドルに達する軌道にあります。
2025年から2030年の間で最も成長が速いセグメントはどれですか?
予知保全アプリケーションが16.1%という最高のCAGRを記録しており、予防的な修理スケジューリングに対する需要の高まりを反映しています。
現在、ハードウェアコンポーネントはどのくらいのシェアを占めていますか?
ハードウェアは2024年の収益の58.2%を占めており、ゲートウェイ、アンテナ、およびセンサーに対する継続的な需要を示しています。
アジア太平洋地域で急速な採用が進んでいる理由は何ですか?
商用車の拡大、政府の支援的な義務付け、およびOEMテレマティクスの統合が相まって、同地域で15.8%のCAGRを牽引しています。
規制上の義務付けはどのように購買に影響していますか?
北米における国境を越えたELD規則および他地域の同様のフレームワークにより、フリートはコンプライアンス準拠のトラッカーを設置することが義務付けられ、全体的なCAGRの推定3.2%分の需要を押し上げています。