
一方向性テープ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
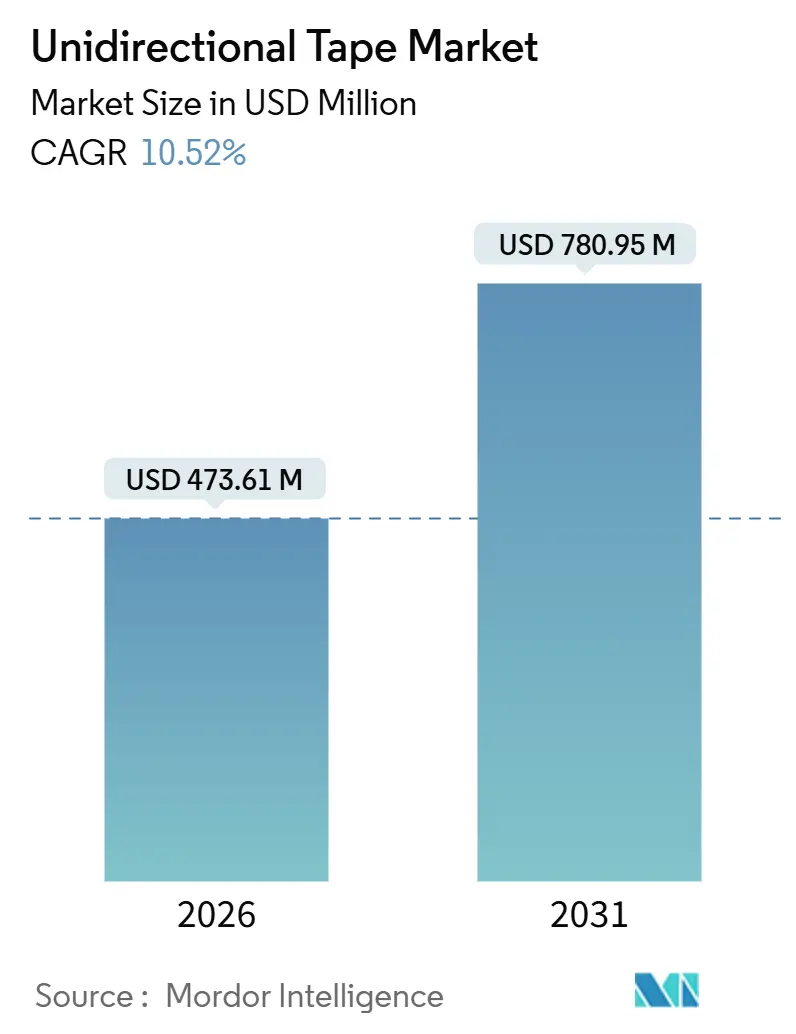
| 市場規模 (2026) | 473.61 百万米ドル |
| 市場規模 (2031) | 780.95 百万米ドル |
| 成長率 (2026 - 2031) | 10.52 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる一方向性テープ市場分析
一方向性テープ市場規模は2026年にUSD 4億7,361万と推定され、予測期間(2026年~2031年)において10.52%のCAGRで、2031年にはUSD 7億8,095万に達すると予測されています。航空宇宙プライム、自動車OEM、および風力タービンメーカーからの構造重量削減と生産効率向上への継続的な需要が、この成長の原動力となっています。炭素繊維は高性能用途における主要強化材であり続けていますが、ガラス繊維はコスト優位性と許容範囲内の弾性率を背景に、洋上風力ブレードの分野で急速に台頭しています。ポリアミドマトリックスは自動車クラッシュ構造において主流を占めており、熱可塑性PEEKは高温の航空宇宙用ダクトにおいて支持を集めています。アジア太平洋は、中国の風力ブレード投資および日本の炭素繊維生産能力の拡大を背景に、生産の中心地として台頭しています。一方、熱可塑性材料の固化に関する最近の特許活動は、オートクレーブ不要の処理ルートを巡る既存企業間の知的財産確保競争を示唆しています。
主要レポートの考察
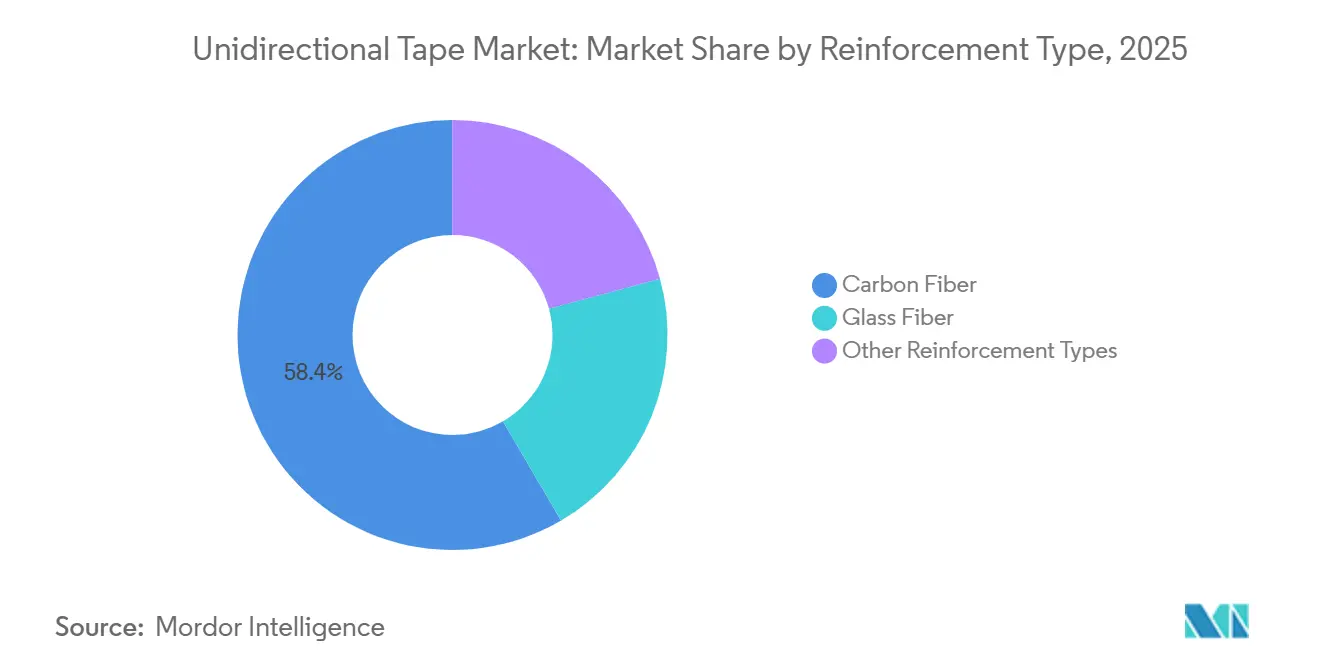
- 強化材タイプ別では、炭素繊維が2025年に58.42%の売上シェアをリードし、ガラス繊維は2031年にかけて9.25%のCAGRで成長する見込みです。
- バッキング材料別では、ポリアミドが2025年に31.36%のシェアを占め、PEEKは2031年にかけて9.68%のCAGRで拡大すると予測されています。
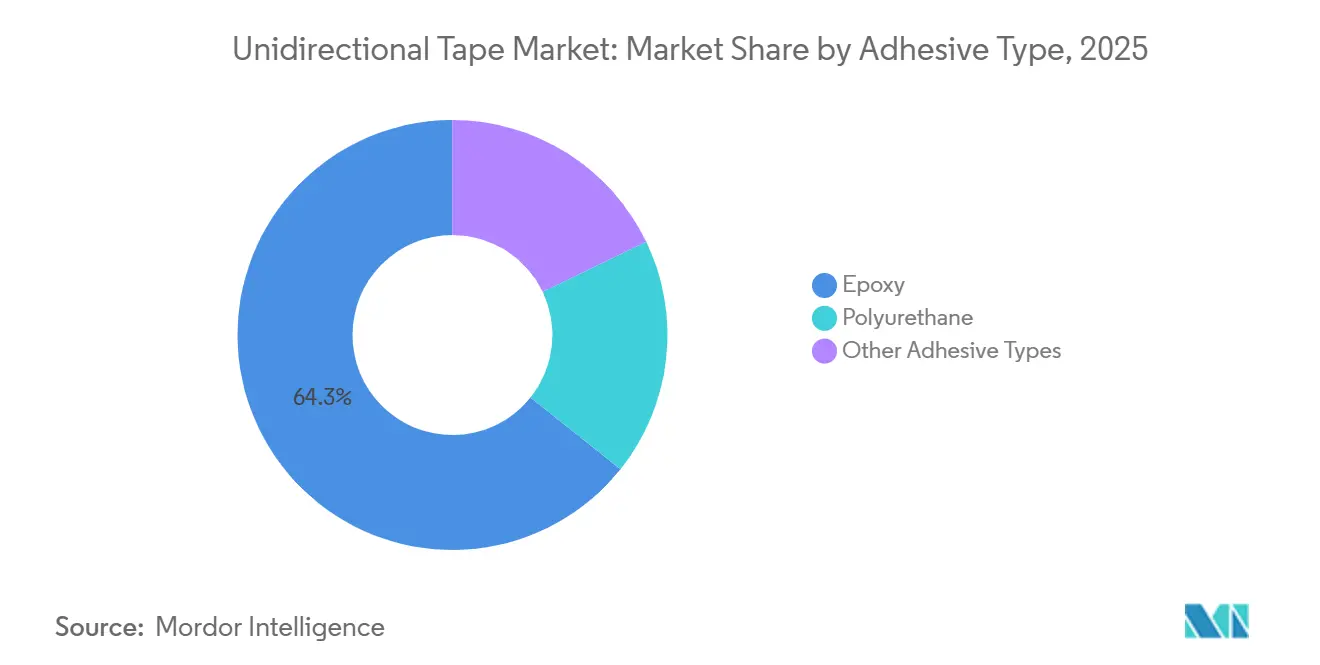
- 接着剤タイプ別では、エポキシが2025年の数量の64.27%を占め、ポリウレタンは2031年にかけて9.12%のCAGRで伸長しています。
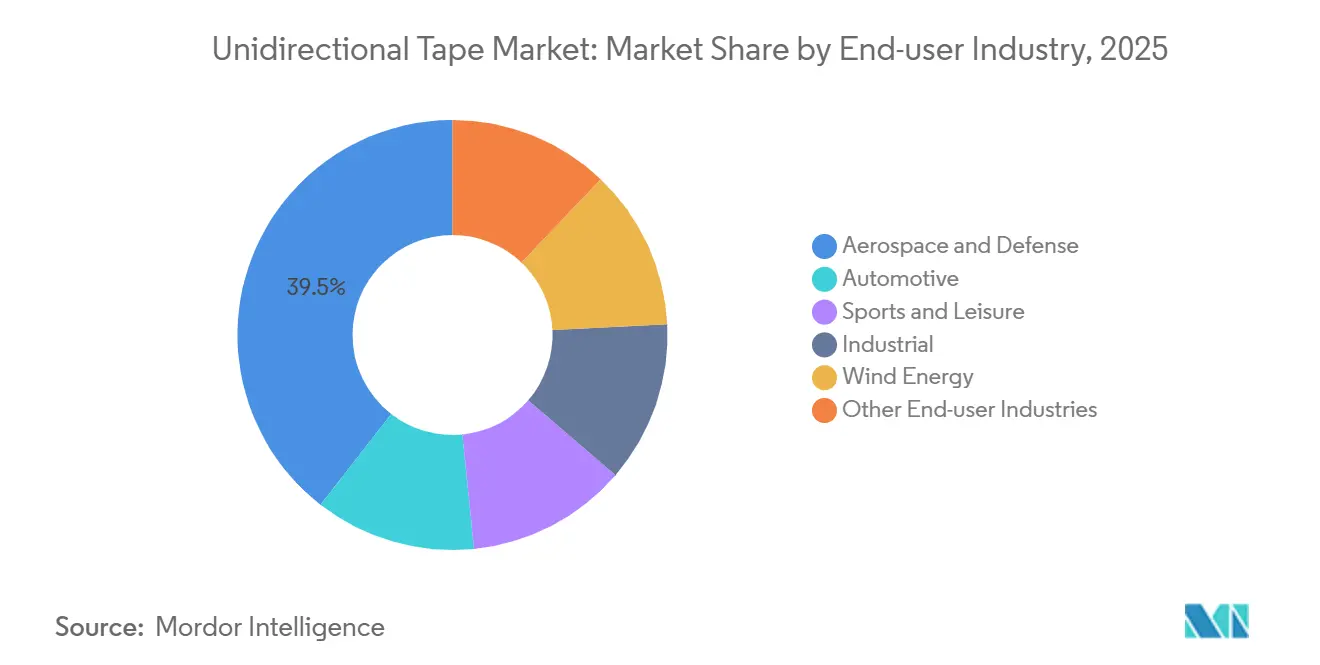
- エンドユーザー産業別では、航空宇宙・防衛セグメントが2025年に39.48%の売上シェアを占め、2031年にかけて10.69%のCAGRで成長すると予測されています。
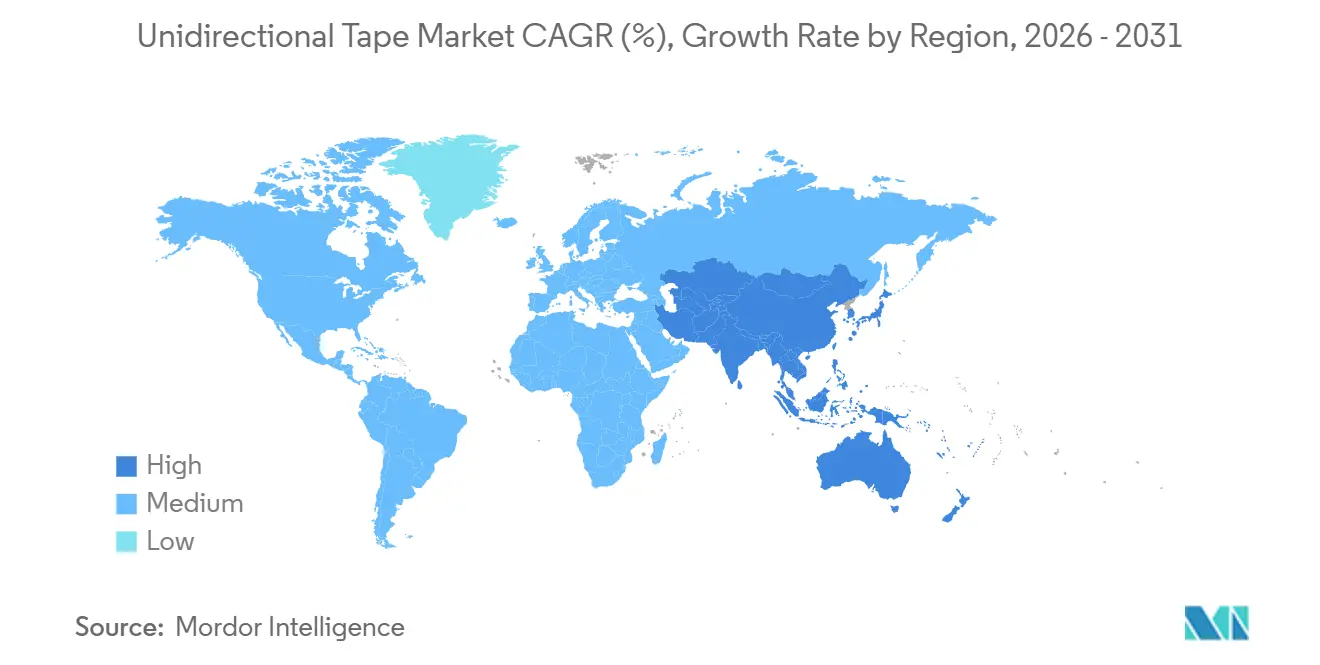
- 地域別では、アジア太平洋が2025年に44.53%のシェアを占め、2031年にかけて10.88%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 次世代小型機における複合材料需要の急増 | +2.8% | 北米および欧州への世界的集中 | 中期(2〜4年) |
| 800V EVプラットフォームに向けた積極的なOEM軽量化目標 | +2.3% | APACが中心、北米および欧州への波及 | 短期(2年以内) |
| 中国の風力ブレード工場における自動テープ積層ラインの台頭 | +1.9% | APAC(中国が主導)、インドへの二次的影響 | 中期(2〜4年) |
| 水素圧力容器向け熱可塑性テープの認証 | +1.4% | 日本、韓国、ドイツ、カリフォルニア州(米国) | 長期(4年以上) |
| レーダー透過構造およびステルスキットに対する防衛ニーズ | +1.2% | 北米、欧州、中東 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
次世代小型機における複合材料需要の急増
エアバスA321XLRおよびボーイング737 MAXなどのプログラムは、機体重量を削減するため、胴体パネル、桁材、および床梁への炭素繊維テープの使用を増加させています。NASAのHiCAMトライアルでは、自動テープ積層が胴体セクションのサイクルタイムを大幅に短縮できることが実証され、高速生産への潜在的可能性が示されました[1]NASA、「高速複合材航空機製造」、nasa.gov。確立されたデータベースを持つサプライヤーは、FAA AC 20-107BおよびEASA AMC 20-29の下での認定により優位性を確保し、既存プレイヤーにとっての参入障壁を形成しています。小型ジェット機が今後の納入予定の相当数を占めることを考えると、複合材料含有量のわずかな増加でも一方向性テープ市場における実質的な需要につながります。2026〜2027年に予定されている認証マイルストーンは、需要予測をさらに後押しします。
800V EVプラットフォームに向けた積極的なOEM軽量化目標
800Vアーキテクチャで航続距離500kmを目標とするプレミアムカーメーカーは、バッテリーエンクロージャーの質量削減を推進しています。Lucid Airのクラッシュテストでは、熱可塑性テープによって複雑なトレイ形状が実現でき、プレス加工スチールと同等の剛性を大幅に軽量化した形で達成できることが実証されました。しかし、高い初期投資コストはティア2への普及において課題となっています。各AFP(自動繊維配置)セルは高額であり、プログラミングにも相当の工数を要します。これに対し、中国のOEMはテープ生産の垂直統合によって部品コストを削減し、一方向性テープ市場における成長著しい分野においてアジアの優位性を強固なものとしています。
中国の風力ブレード工場における自動テープ積層ラインの台頭
江蘇省および天津市では、ロボットによるテープ積層セルがガラス繊維テープを適用しており、ブレード長115mを超える洋上タービンにおいては手積み積層が経済的に成立しなくなっています。この転換により労働含有量が大幅に削減され、繊維配向の精度が測定可能な水準で向上し、ブレード品質が改善されています。ポリアミドおよびポリプロピレンマトリックスの使用により、インサイチュ固化が可能となり、トリミングサイクルタイムが大幅に短縮されています。インドのSuzlonがこのモデルを採用していることは、アジア全体における一方向性テープ市場を後押しする地域的トレンドを示しています。
水素圧力容器向け熱可塑性一方向性テープの認証
タイプIVの水素タンクは、ISO 19881に準拠した高圧サイクルに耐える必要があります。PEEKバック材テープを用いたトヨタおよびヒョンデのトライアルでは、インサイチュ溶接による組み立て時間の短縮が示されており、バースト圧も維持されています。欧州のPED 2014/68/EU認証は時間のかかるプロセスであり、引き続き参入障壁として機能していますが、一旦クリアされれば、熱可塑性テープは燃料電池モビリティ向け一方向性テープ市場において相当規模のニッチ分野を開拓できる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PANプリカーサー供給に起因する持続的な炭素繊維価格変動 | −1.6% | 欧州および北米において特に深刻なグローバル問題 | 短期(2年以内) |
| ティア2自動車サプライヤーにおけるAFP装置の低普及率 | −1.1% | 北米および欧州 | 中期(2〜4年) |
| EUにおけるリサイクルおよびライフサイクル終了規制の強化 | −0.8% | 欧州、英国への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PANプリカーサー供給に起因する持続的な炭素繊維価格変動
2024年に中国が輸出規制を実施した後、市場における中国の支配的なシェアを背景に、PANのスポット価格が急騰しました[2]Mitsubishi Chemical、「PANプリカーサーサプライチェーン」、mitsubishichem.com。2025年には、HexcelおよびSGL Carbonが固定価格の航空宇宙契約による損失をヘッジできず、売総利益率の低下を経験しました。2027年に稼働予定の新規プリカーサーラインにより一定の緩和が期待されますが、30ヵ月に及ぶリードタイムと地政学的不確実性が相まって、一方向性テープ市場のコスト基盤における変動は継続すると見込まれます。
ティア2自動車サプライヤーにおけるAFP装置の低普及率
AFPセルは、薄い純利益率で事業を運営するティア2サプライヤーにとって財務的な課題となっています。設計変更には高コストの再検証が必要であり、多様な車種ミックスを持つプラットフォームにおける複合材仕様が制約されています。ドイツおよび米国の双方において、労働組合が自動化に反対し、装置が十分に稼働されない状態や投資への消極姿勢につながっています。対照的に、アジアの競合他社は設備費用の相当部分をカバーできる政府補助金の恩恵を受けており、競争格差を拡大させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
強化材タイプ別:
炭素繊維が主導、ガラス繊維が風力分野で台頭炭素繊維は2025年の売上の58.42%を占め、疲労耐性によってプレミアムが正当化される航空宇宙一次構造における重要性を示しています。ボーイング787およびエアバスA350はいずれも、翼桁および胴体フレームに炭素繊維テープを多用しています。ガラス繊維は剛性で劣るものの、9.25%のCAGRで急成長しています。この成長は、コスト効率の高いスパーキャップ材料を必要とする長さ115m超の洋上風力ブレードによって牽引されています。その結果、ガラス繊維セグメントにおける一方向性テープの市場規模は2031年まで安定して拡大する見通しです。HexcelのHiTapeに代表されるカーボン・ガラスハイブリッドテープは、コストと弾性率のバランスを取り、自動車用バッテリーエンクロージャーに活路を見出しています。
新興市場では、中国のタービンOEMが8〜12 MWプラットフォームにガラス繊維テープを採用しており、このトレンドはインドのメーカーにも波及しています。アラミドおよびバサルト繊維は主に弾道装甲および高温産業用途といったニッチ市場に対応しており、合計でも控えめなシェアにとどまっています。これらの市場動向を踏まえると、炭素繊維は引き続き主導的地位を維持すると見られますが、ガラス繊維の絶対的なトン数の増加が今後5年間の一方向性テープ市場の形成において重要な役割を果たすことになります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


バッキング材料別:
ポリアミドが主導、PEEKが高温ニッチ分野で急成長ポリアミドのバッキング材は、均衡のとれた加工ウィンドウ、耐衝撃性、および耐湿性を背景に、2025年需要の31.36%を占めています。これらの特性は自動車クラッシュ構造に適しています。PEEKは、200°C連続使用温度に耐えられる熱可塑性材料にエンジンベイブラケットやブリードエアダクトが移行するにつれて、9.68%のCAGRで拡大しています。特に2027年に航空宇宙認証が最終化された後は、PEEK用途向けの一方向性テープの市場シェアは段階的に拡大すると見込まれます。
ポリプロピレンは、風力ブレードのせん断ウェブなど、性能よりもコストが優先される用途で引き続き支持されています。PPSおよびPCは化学処理および電子機器向けの特殊用途としてポートフォリオを補完しています。SolvayのKetaSpire PEEKは坑内の石油・ガス採掘ツールへの浸透も進んでおり、熱可塑性テープにおける高温適用範囲の拡大を裏付けています。
接着剤タイプ別:
エポキシが主導、ポリウレタンが自動車分野で台頭エポキシ系は2025年の数量の64.27%を占め、その機械的信頼性と数十年にわたる航空宇宙サービスで構築された広範な材料データベースを裏付けています。一方、ポリウレタン系は9.12%のCAGRで伸長しています。その優位性は80〜100°Cの硬化温度範囲にあり、エネルギー効率の高いアルミニウム工具の使用を可能にします。これは自動車ティア1サプライヤーにとって大きなメリットです。ポリウレタン接合一方向性テープの市場規模は現時点では限定的ですが、800V EVプラットフォームの普及とともに大幅な成長が見込まれています。
フェノール系およびビスマレイミド系は高温用途に対応していますが、脆性や加工上の複雑さといった課題から市場シェアは限定的にとどまっています。特筆すべきは、HenkelのLoctiteポリウレタンが複合材料と鋼材を組み合わせたハイブリッド接合でのテストが進んでいることであり、エポキシが苦手とする熱膨張差の課題に対応しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
航空宇宙・防衛が主導、風力エネルギーが加速航空宇宙・防衛セグメントは2025年売上の39.48%を占め、小型機生産の増産およびステルス重視の防衛プログラムに牽引され、2031年にかけて10.69%のCAGRで成長すると予測されています。自動車への採用はプレミアムEVに集中していますが、熱可塑性材料のコスト曲線の低下に伴い増加していく見通しです。風力エネルギーはすでに第2位のシェアを占めており、洋上ブレード用途における一方向性テープの市場規模はタービン出力定格の向上とともに拡大していきます。スポーツ・レジャーは高マージンのニッチ市場であり続け、産業用シリンダーおよび船舶構造物が安定的ながらも小規模な数量成長をもたらしています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の一方向性テープ市場
アジア太平洋地域は2025年の収益の44.53%を生み出し、中国の大規模な風力ブレード生産、日本の炭素繊維技術の進歩、韓国のEVバッテリートレイの採用に牽引され、2031年までに10.88%のCAGRで成長すると予測されています。江蘇省では、自動テープ積層セルが高い繊維配向の一貫性を実現し、廃棄物を最小限に抑えながら中国のコスト優位性を強固なものとしています。愛媛県にあるTorayの施設は地域のサプライを強化し、ハイデラバードに新設されたテープラインはインドの国内航空宇宙需要に対応しています。ASEAN諸国の小規模市場は現在輸入に依存していますが、特にバッテリー電動二輪車の需要が高まるにつれ、迅速に適応する態勢が整っており、一方向性テープ市場をさらに押し上げることが期待されます。
北米の一方向性テープ市場
北米は2025年の収益において注目すべきシェアを占めました。737 MAXの生産が安定化するにつれ、BoeingのEverett施設は年間相当量の炭素繊維テープを使用しています。さらに、Lockheed MartinのF-35およびMQ-25プログムが防衛需要を下支えしています。一方、自動車セクターは慎重な姿勢を崩しておらず、General MotorsとFordはいずれも高いリサイクルコストと不安定な材料価格を懸念事項として挙げています。また、ケレタロにおけるメキシコの炭素繊維ハブの拡大は、サプライチェーンの多様化を示唆しており、米国の電動トラック構想に恩恵をもたらす可能性があります。
欧州の一方向性テープ市場
欧州は2025年の需要において相当な割合を占めました。廃車指令によるリサイクル可能性への圧力にもかかわらず、複合材の消費はトゥールーズおよびブロートンのAirbusの施設を中心に維持されています。ドイツのOEMがプレミアムモデル向けに炭素繊維バッテリートレイの実験を進める一方、広範な普及はコスト同等性の達成にかかっています。ブレグジット後の関税は英国のコンバーターの利益率を圧迫しており、特に中小企業に影響を与えています。注目すべき変化として、スペインおよびデンマークの工場がテープ積層へと転換し、15 MWの洋上風力タービン向けに対応するようになっており、この動きは欧州大陸の一方向性テープ市場を強化する可能性が高いです。
南米およびMEAの一方向性テープ市場
2025年において合計でより小さなシェアを占める南米および中東・アフリカは、新興の潜在力を示しています。EmbraerのE2ジェット機は現地生産のプリプレグを使用している一方、サウジアラビアのNEOMは水素シリンダーの探索を進めており、熱可塑性テープが必要となる可能性があります。これらの地域的な取り組みは規模こそ小さいものの、一方向性テープ産業の景観を多様化させ、インフラが発展するにつれて成長の見通しを持っています。

バリューチェーン分析
一方向性テープのバリューチェーンは、カーボンファイバー、ガラスファイバー、ニッチなアラミドおよびバサルトを含む強化材サプライヤーから始まる。PAN供給動向に紐づく原料がカーボンファイバー生産を支え、樹脂・接着剤サプライヤーはエポキシ系材料やPA、PEEK、PPS、PPなどの熱可塑性樹脂を供給する。テープメーカーはこれらの原料を、繊維の展開・取り扱い、溶融法または粉末法による含浸、圧密化、制御冷却を経て加工し、高度な航空宇宙用途や高速生産の産業用途に適したスリットテープ形態と認証済み材料システムを生産する。
下流では、コンバーターおよびTierサプライヤーがテープをAFP/ATLおよびプレス成形装置と組み合わせ、成形部品を航空宇宙・防衛、自動車、風力エネルギー、産業用シリンダー用途に供給する。主要な障害は、含浸時の樹脂粘度制御、スクラップを抑える繊維配向の徹底管理、そして材料サプライヤー、加工業者、最終ユーザーを結びつける認証作業にある。その結果、テープメーカーは自動化・装置ベンダーとの連携を強化しており、オートクレーブ外プロセスの開発はスループット向上と部品コスト削減に注力している。
競争環境
一方向性テープ市場は中程度に集約されています。地域の専門メーカーはスプレッドトウの美観を活用することで、高マージンのスポーツセグメントを獲得しています。中国の新興企業は政府補助金を活用して風力エネルギーおよび自動車分野において既存企業より低価格で競争していますが、航空宇宙参入に必要なAS9100認証を取得していません。ホワイトスペースには、水素およびCNG圧力容器、耐食性船舶構造物、および軽量都市航空モビリティ機体が含まれます。自動化の普及が進む中で、材料供給とプロセスノウハウをバンドルできるサプライヤーはプレミアムを獲得できる立場にあります。
一方向性テープ産業のリーダー企業
TORAY INDUSTRIES INC.
Hexcel Corporation
TEIJIN LIMITED
Solvay
SABIC
- 注:主要企業の掲載順は順位を示すものではありません。
一方向性テープ市場
- Barrday Inc.
- BASF
- BUFA Thermoplastic Composites GmbH & Co. KG
- Celanese Corporation
- DSM
- Evonik Industries AG
- Gurit Services AG, Zurich (CH)
- Hexcel Corporation
- Mitsui Chemicals Inc.
- Oxeon AB (TeXtreme)
- Plastic Reinforcement Fabrics Ltd
- SABIC
- SGL Carbon
- Solvay
- TCR Composites Inc.
- TEIJIN LIMITED
- TOPOLO New Materials
- TORAY INDUSTRIES INC.
- Victrex plc

市場機会と将来展望
ホワイトスペースは、熱可塑性一方向性テープが多段階の金属加工や熱硬化性積層をより速い溶着とインサイチュ圧密化で置き換えられる分野に集中しており、特に水素・CNG圧力容器(Type IV、ISO 19881の試験要件に対応)や、認証データパッケージが導入の障壁を減らせる高速生産の航空宇宙構造で顕著である。これらの分野以外では、115mを超える風力ブレード用途も需要拡大を後押ししており、中国の工場における自動テープレイアップが労働投入内容を変え、繊維配向の一貫性を向上させている。プレミアムEVバッテリーエンクロージャーも別の経路を提供しており、800Vプラットフォームの軽量化目標が複合材トレー構造の採用を促している。
欧州では、機会は純粋な量的成長よりも、効率性とリサイクル性を重視した製品・プロセス選択においてより直近に存在する。AVKの報告によると、欧州の複合材生産は2025年に3%減少し、2,281キロトンとなった。熱可塑性複合材は2025年に1,329キロトンとなり、2024年の1,368キロトンから減少したものの、欧州複合材市場の58.3%を占め続けており、大規模な熱可塑性設備基盤が残されている。これは、OEMおよびTierサプライヤーが厳しくなるライフサイクル終了要件に対応する中で、低エネルギー硬化プロセス、自動成形、リサイクル含有率や循環型原料の取り組みによって対応可能である。
Recent Industry Developments in 一方向性テープ市場
- 2026年6月:Toray Performance Materials Corporationは、消費後リサイクルPETを含む一方向性カーボンファイバー複合材Stratex 2300rを発表した。この発売により、リサイクル含有率を訴求する製品展開が、産業用および輸送用構造に使われる一方向性複合材形態にも拡大し、性能要件と循環性目標の両立を目指す顧客プログラムを支援する。
- 2026年3月:Teijin Carbonは、拡張版Tenax Next製品ラインの完全な商業展開を発表した。これには循環型原料由来のカーボン材料に関連する製品も含まれる。商業ポートフォリオの拡大により、環境負荷の低い複合材ソリューションを求めるコンバーターやOEMの調達選択肢が強化される。
- 2025年9月:Teijin Carbonは、VARTM注入用にSyensqo PRISM EP2400エポキシ樹脂システムと組み合わせたTenax IMS65 E23 24Kノンクリンプファブリックおよび織物一方向性材料について、NCAMP認証活動を開示した。この認証プロセスは、標準化され独立審査を受けた材料・プロセスデータに依存するプログラム全体での再認証作業を減らすことで、航空宇宙・防衛分野でのより迅速な採用を支援する。


一方向性テープ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、一方向性テープ市場は、連続繊維を一方向に配列し、産業用途全体で構造補強材として販売されるUD複合材テープから生じる収益として定義される。
対象範囲の除外事項:完成した複合材部品、販売されない自社内テープ生産、および主に接合や包装用途で使用される一般的な接着テープは除外される。
セグメンテーション概要
- 強化材タイプ別
- ガラス繊維
- 炭素繊維
- その他の強化材タイプ
- バッキング材料別
- ポリエーテルエーテルケトン(PEEK)
- ポリアミド(PA)
- ポリプロピレン(PP)
- ポリカーボネート(PC)
- ポリフェニレンスルファイド(PPS)
- その他のバッキング材料
- 接着剤タイプ別
- エポキシ
- ポリウレタン
- その他の接着剤タイプ
- エンドユーザー産業別
- 航空宇宙・防衛
- 自動車
- スポーツ・レジャー
- 産業用
- 風力エネルギー
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、複合材および最終用途需要に関する明確なファクトベースの構築から始めた。UDテープの数量は、航空宇宙の生産ペース、車両軽量化、風力ブレード製造と密接に関連しているためである。関連する入力要素の方向性を把握するために、USGSの材料統計、UN Comtradeの貿易フロー、米国国際貿易委員会データ、OECDの産業指標などの公開情報源を確認した。
需要を現実的な価格に結びつけるために、SECの提出資料や年次報告書、投資家向け説明資料、税関・貿易発表、複合材およびポリマー加工に特化した学術誌の技術論文などの情報源も利用した。特許データベースは、より高温対応の熱可塑性樹脂を含む、採用動向を変える可能性のある新しい樹脂システムや加工方法を特定するために使用した。必要に応じて、企業財務・インテリジェンス、特許データベース、輸出入の出荷レベルの情報を得るための有料サブスクリプションもクロスチェックに使用した。これらのデスクソースはあくまで例示であり、データ収集、検証、確認のためにその他の公開情報源も使用した。
一次インタビューおよび調査
一次調査は、UDテープメーカー、原材料サプライヤー、コンバーター、およびこれらのテープを部品仕様として指定または購入する下流ユーザーとのインタビューおよび構造化調査に重点を置いた。回答者からの入力は、認証サイクルが地域ごとにどのように異なるか、およびAPAC、EMEA、南北アメリカ全体で価格慣行がどのように扱われているかについての前提を精緻化するために使用され、最終モデルに地域ごとの生産強度を反映できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):15% | APAC:42% |
| ミドルティア:49% | 部門/ユニットリーダー:36% | EMEA:36% |
| 中小プレイヤー:18% | マネージャー:49% | 南北アメリカ:22% |
市場規模算定と予測
市場規模算定はトップダウン方式で構築され、最終用途の生産・製造指標をUDテープの獲得可能な需要プールに変換し、典型的な使用率と観測された価格帯を用いて価値に変換した。その後、サンプルとしたサプライヤーの収益、チャネルでの議論、および推定数量範囲を乗じた平均販売価格(ASP)を用いた選択的なボトムアップ推定によって、主要用途の合理性を検証した。
モデルにおいて重要であった実務的な入力要素には、航空機・防衛の生産サイクル、自動車の軽量化浸透度(特に構造部品および半構造部品)、風力タービンブレードの増設、およびカーボンファイバーとガラスファイバー強化材の比率が含まれる。また、PPS、PP、PAEK/PAなどの高温対応系を含む樹脂・裏地材の選好も追跡した。これらの構成が実現可能な価格設定と認証スケジュールに影響するためである。
予測にあたっては、シナリオ分析を用いて、ベースケースの成長を現実的な採用段階と生産能力の準備状況に結びつけ、その後、プログラムの立ち上げや代替率についての面談対象者の見解に基づいて調整した。小規模用途でボトムアップデータが不足している場合は、保守的な浸透率範囲を用いてギャップを処理し、その後、より広範な需要プールの検証結果に合わせて合計値を再調整した。
データ検証と更新サイクル
出力結果は、暗示されるテープ需要を最終用途の生産信号と相互比較し、結果として得られるASPの推移がインタビューで裏付けられた範囲内にとどまっているかを確認するなど、複数のチェックを通じて検証された。地域や用途で異常な急上昇が見られた場合は、要因を再検証し、承認前に前提条件を再度見直した。
複数段階のアナリストレビューが行われ、樹脂の供給状況、大規模な生産能力拡張、航空宇宙や風力の受注の急変など、主要な入力要素に重大な変化があった場合には追跡調査が実施される。本レポートは年次で更新され、重要事象に対する中間更新も行われ、クライアントが最新の見解を受け取れるよう、納品前の最終確認が実施される。
Mordor Intelligenceの一方向性テープ市場規模と他の公表推定値との比較
UDテープの市場規模が発表元によって異なるのは一般的である。発表元が同じ年、同じUDテープ収益の範囲、または同じ数量から価値への変換方法を必ずしも用いていないためである。通貨のタイミング、航空宇宙・自動車における想定採用ペース、認証遅延をどの程度モデル化するかも合計値に影響を与える可能性がある。
主なギャップは通常、熱硬化性テープと熱可塑性テープの両方を計上しているか、内部消費を市場収益として扱っているか、樹脂構成が高温グレードにシフトするにつれて価格がどの程度変化すると想定しているかから生じる。最終用途の生産指標を追跡し、インタビュー検証を通じてASP帯を更新することで、Mordor Intelligenceはモデルを、より広範な複合材市場価値ではなく、販売可能なUDテープ収益に結びつけている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 473.61 M (2026) | |
| Global Consultancy A | USD 320.30 M (2024) | より早い基準年とより短い予測期間を用いており、2025年までの自動車・航空宇宙の採用について積極的な立ち上がり想定を用いる場合、数量から収益への変換結果が異なる可能性がある。 |
| Industry Publisher B | USD 371.13 M (2025) | 2025年を基準年とし、2035年までの長期成長をより速く想定することが多く、認証リードタイムや地域の生産能力制約が十分に厳格化されていない場合、近期の市場規模を過大評価する可能性がある。 |
報告される数値のばらつきは、主に基準年の選択、市場収益として計上される範囲の境界、そして採用と価格設定が時間の経過とともにどのように段階的に進展するかという想定によって説明される。当社のアプローチでは、入力要素を単純かつ追跡可能な形に保つことで、最終的な数値を明確な需要信号と現実的な価格ロジックに遡って確認できるようにしている。


レポートで回答される主要な質問
2031年における一方向性テープ市場の予測値はどれくらいですか?
当該セクターは2026年のUSD 4億7,361万から10.52%のCAGRで拡大し、2031年にはUSD 7億8,095万に達すると予測されています。
現在の一方向性テープの需要において主要な強化材は何ですか?
炭素繊維が主導しており、高い比剛性を背景に2025年売上の58.42%を占めています。
アジア太平洋が最大の地域消費者となっている理由は何ですか?
中国の風力ブレード自動化、日本の炭素繊維生産能力、および韓国のEVプラットフォームが相まって、2025年に44.53%のシェアを占め、最速の10.88%CAGR見通しをもたらしています。
欧州における一方向性テープ採用に影響する課題は何ですか?
強化されたリサイクル可能性規制、複合材料リサイクルインフラの不足、および炭素繊維価格の変動が広範な普及を制約しています。
エポキシを超えて採用が拡大している接着剤化学はどれですか?
ポリウレタンテープは、硬化温度が低いことで自動車ティア1サプライヤーのエネルギーコストを削減できることから、9.12%のCAGRで成長しています。
最終更新日:



